

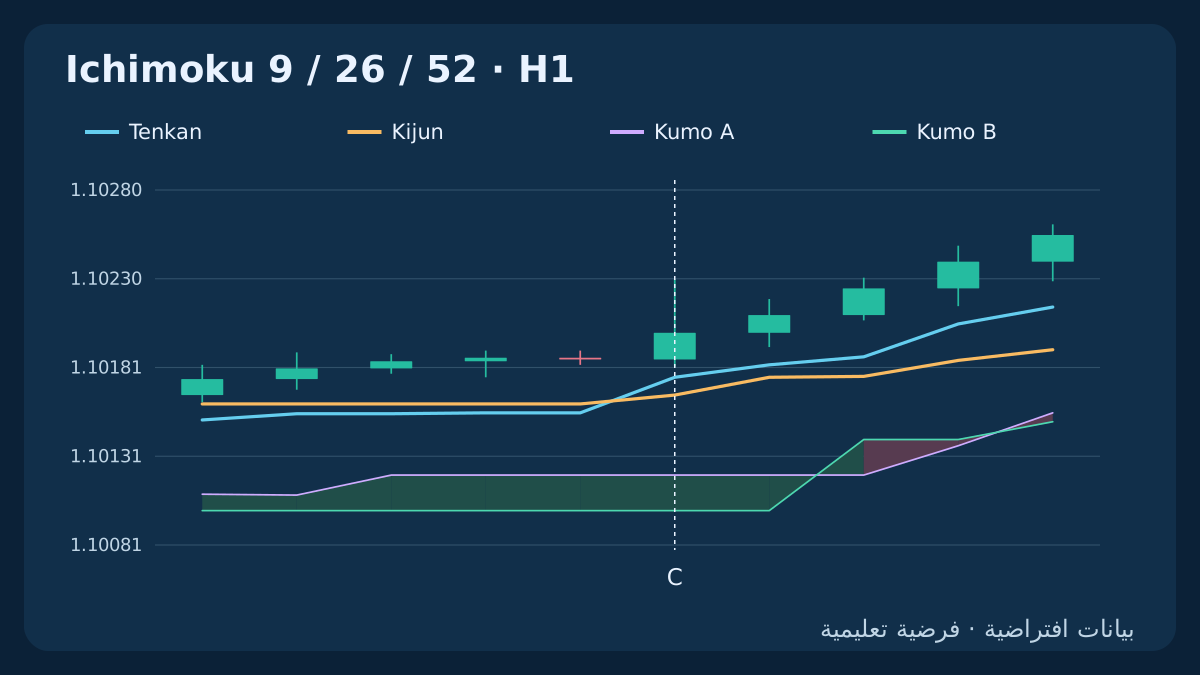
إغلاق السعر فوق السحابة لا يثبت أن تقاطع Tenkan وKijun حدث فوقها. تفصل هذه الاستراتيجية بين ثلاثة أسئلة: أي سحابة تخص شمعة الإشارة، وهل يتقاطع الخطان فعلًا خارج تلك السحابة، وهل ما زال أول تسعير قابل للتنفيذ يدعم المخاطرة المخططة؟ جميع الرسوم مشتقة من بيانات OHLC افتراضية قابلة للتنزيل.
1. فرضية مختلفة عن التراجع بعد اختراق السحابة
الفرضية البحثية هي أن انتقالًا جديدًا بين Tenkan وKijun، بينما السعر موجود بالفعل في أحد جانبي Kumo، قد يسبق استمرارًا يكفي لتغطية تكاليف التداول. إنها فكرة للاختبار وليست أفضلية مثبتة. تبدأ استراتيجية إيشيموكو السابقة باختراق السحابة ثم تنتظر تراجعًا؛ أما هذه النسخة فلا تستخدم هاتين الخطوتين.
حدث الدخول هو التقاطع C نفسه بعد اكتمال الشمعة. يلزم عدم وجود مركز مفتوح أو طلب معلق أو مجهول النتيجة، مع مراقبة الإغلاق باستمرار؛ لا تُعِد تشغيل C فائتة بعد إعادة التشغيل. لا تنتظر إعادة اختبار لاحقة أو شمعة تأكيد أخرى. الإغلاقات الثلاثة السابقة، وملاحظتا الخطين خارج السحابة، وجميع الحدود العددية اختيارات بحثية معلنة. تثبت السجلات أحداث المؤشر، بينما تفترض حالات التنفيذ بصورة مستقلة أن الحساب بلا مركز عند C المختارة.
2. حساب منتصف النطاق السعري ومحاذاة السحابة بفهرس موضع العرض
استخدم OHLC لأسعار Bid على EUR/USD H1 بترتيب زمني، مع 1 pip = 0.0001; point = tick = 0.00001. للنوافذ الكاملة التي تشمل الشمعة المغلقة المعنية، T[i] = (HH9[i] + LL9[i]) / 2 وK[i] = (HH26[i] + LL26[i]) / 2. هذه قيم منتصف النطاق بين أعلى سعر وأدنى سعر، وليست متوسطات أسعار الإغلاق. عرّف سلسلتي المصدر قبل الإزاحة على النحو A_raw[i] = (T[i] + K[i]) / 2; B_raw[i] = (HH52[i] + LL52[i]) / 2.
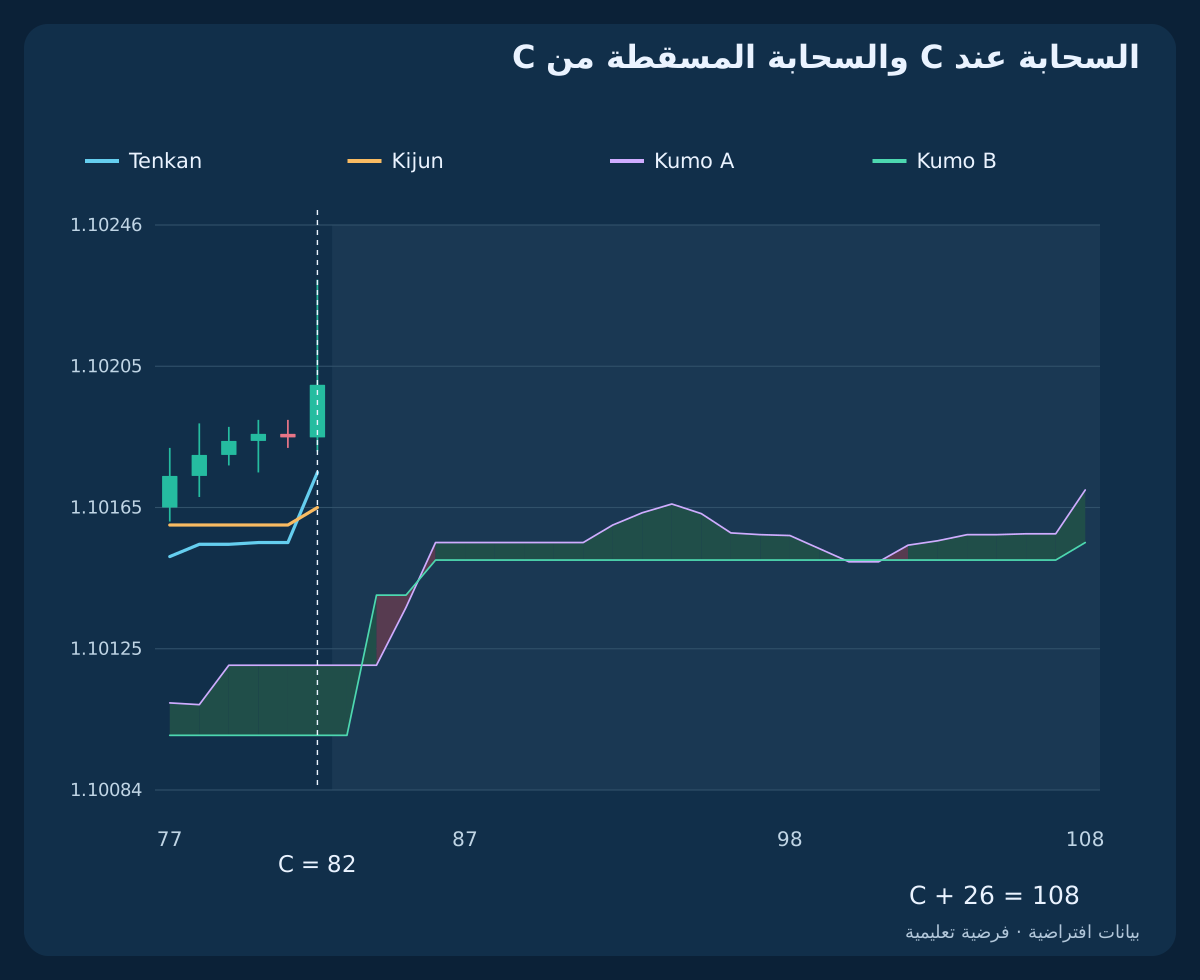
السحابة عند الشمعة i هي A_display[i] = A_raw[i−26]; B_display[i] = B_raw[i−26]. حدها العلوي هو الأكبر من القيمتين المعروضتين، والسفلي هو الأصغر. القيم المحسوبة حديثًا عند C تُرسم عند C + 26 ولا تحل محل سحابة C. لتوفير المقارنات الثلاث السابقة كاملة، يكون أول مرشح مدعوم بجميع البيانات هو C = 80، أي 81 شمعة H1 متتالية من المؤشر 0. المدخلات المجهولة أو الفجوات تُبطل هذا المرجع الصارم؛ إغلاق السوق لا يُنشئ شمعة إضافية مصطنعة.
3. اشتراط سياق سعري سابق وخطين خارج السحابة
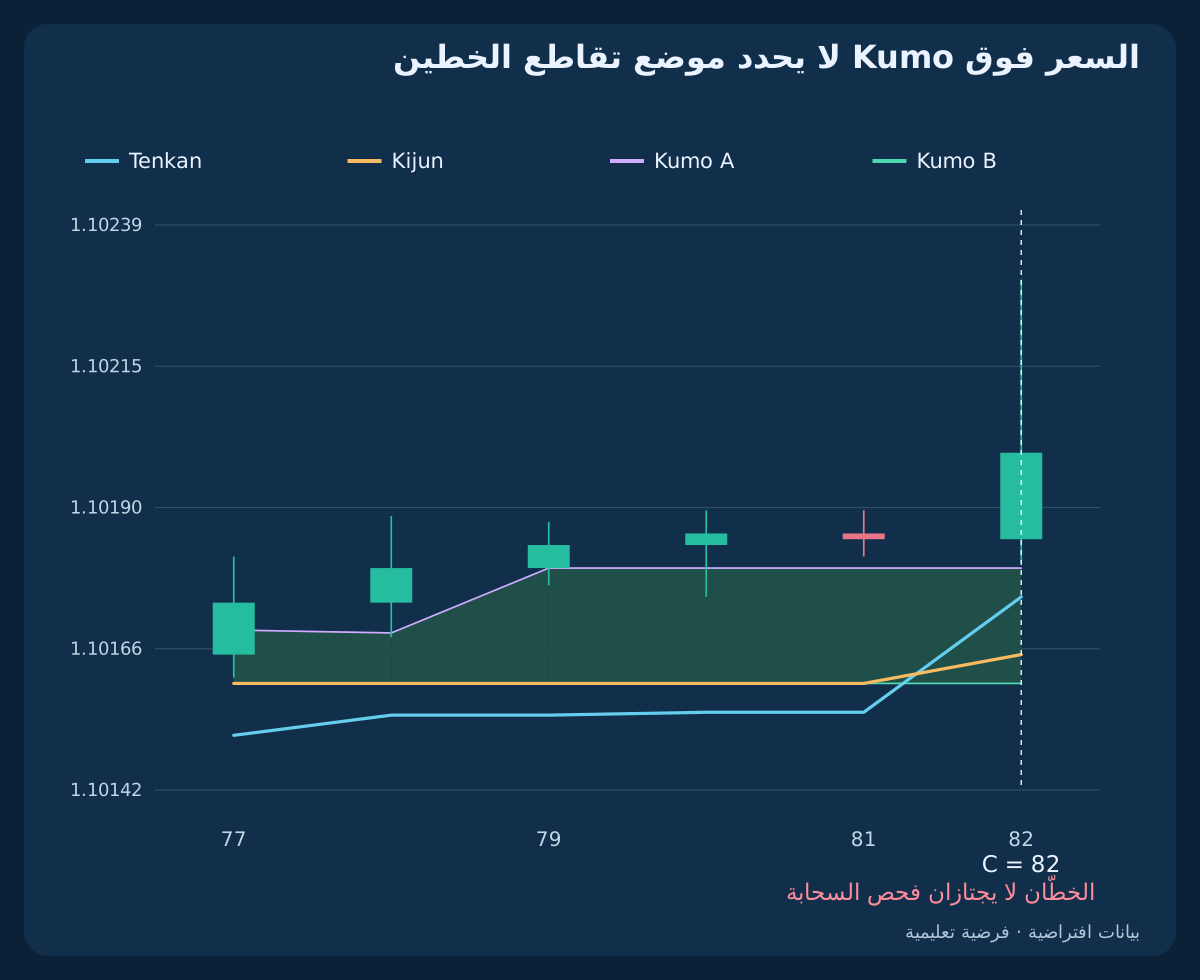
في BUY يجب أن تحقق الإغلاقات الثلاثة السابقة مباشرة Close[j] > Top[j], j = C−3 … C−1. وفي SELL اشترط Close[j] < Bottom[j], j = C−3 … C−1. تخص كل قيمة Top أو Bottom موضع العرض لشمعتها نفسها. لا تقارن جميع الإغلاقات التاريخية بسحابة اليوم أو بمستوى ثابت واحد للسحابة.
يتطلب BUY أيضًا min(T[j], K[j]) > Top[j], j ∈ {C−1, C}، ويتطلب SELL max(T[j], K[j]) < Bottom[j], j ∈ {C−1, C}. المساواة بحد السحابة لا تجتاز الشرط. فحص الطرفين يبقي مقطعي الخطين خارج السحابة المرسومة خطيًا بينهما؛ إغلاق السعر فوق Kumo وحده غير كافٍ. هذه قاعدة لملاحظات الشموع المغلقة، وليست توقيتًا داخل الشمعة مستنتجًا من الرسم.
4. التعرف على تقاطع جديد واحد عند إغلاق شمعة الإشارة
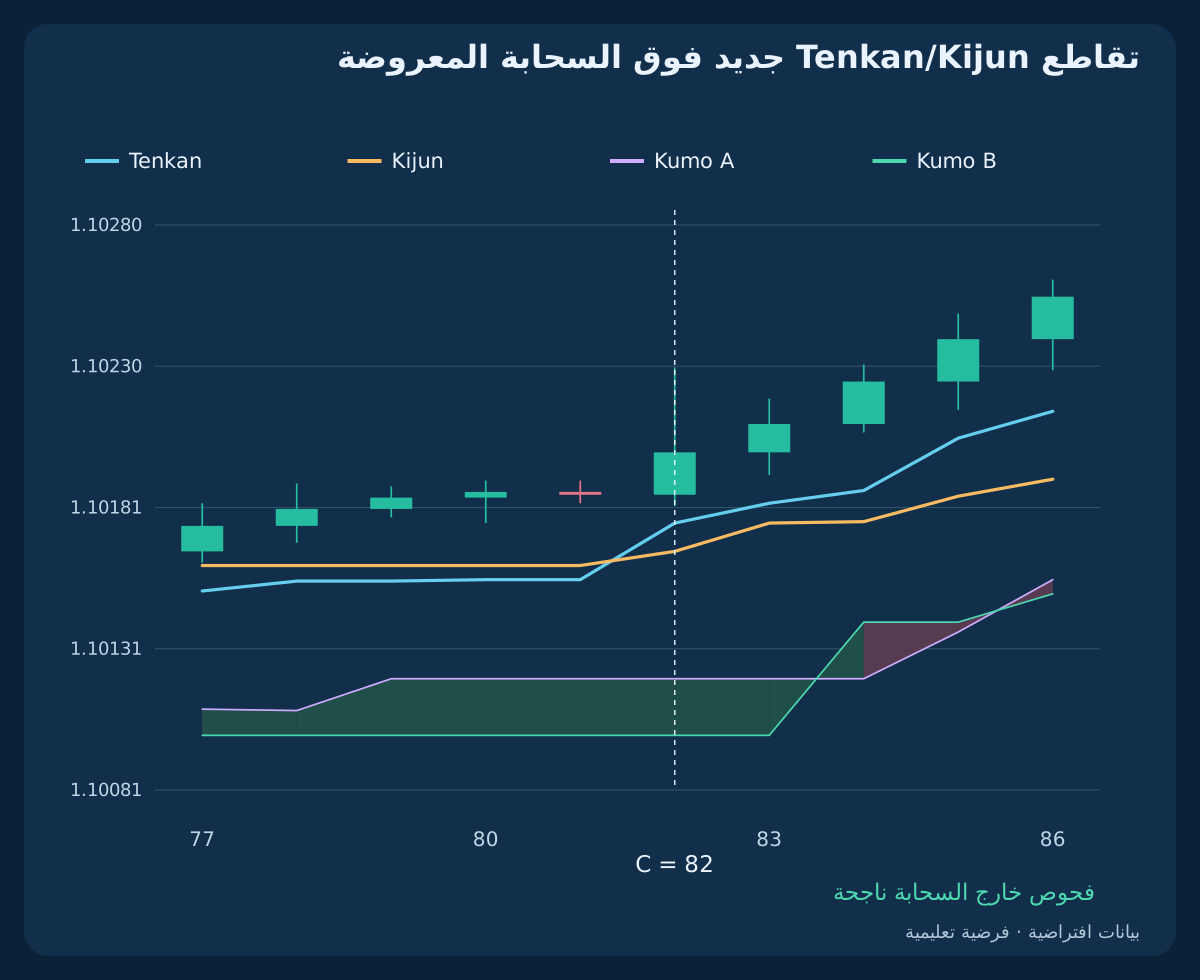
يتطلب BUY T[C−1] ≤ K[C−1] ∧ T[C] > K[C] وClose[C] > T[C] وClose[C] > Open[C]. ويعكس SELL المتباينات: T[C−1] ≥ K[C−1] ∧ T[C] < K[C] وClose[C] < T[C] وClose[C] < Open[C]. تضاف هذه الشروط إلى جميع فحوص السياق. تساوي الخطين حاليًا ليس تقاطعًا، والتقاطع الذي يظهر داخل الشمعة ثم يختفي قبل الإغلاق غير متاح للاستخدام.
عند C = 82 المختارة، تكون قيم BUY هي T[C−1] = 1.10155; K[C−1] = 1.10160 ثم T[C] = 1.10175; K[C] = 1.10165. تمتد سحابة C ضمن 1.10100 … 1.10120. في السجل المستقل ذي التقاطع داخل السحابة، ينجح التقاطع الجديد نفسه وأسعار الإغلاق الثلاثة، لكن Kumo تمتد ضمن 1.10160 … 1.10180؛ فيفشل شرط الخطين. ظهور شمعة جذابة لاحقًا لا يعيد تفعيل C هذه.
5. تثبيت الحماية من السحابة المعروضة عند C
يستخدم BUY SL = Bottom[C] − 1 pip; R0 = Close[C] − SL; TP = Close[C] + 2 × R0. ويستخدم SELL SL = Top[C] + 1 pip; R0 = SL − Close[C]; TP = Close[C] − 2 × R0. يجب أن تكون R0 موجبة. ويجب أن تبقى شمعة الإشارة كاملة وراء الحد العددي للوقف دون ملامسته: Low[C] > SL في BUY أو High[C] < SL في SELL.
تعتمد هذه الأسعار الثابتة على السحابة المعروضة عند C، لا السحابة الجديدة المسقطة إلى C+26. تُفعّل حماية BUY بسعر Bid وحماية SELL بسعر Ask رغم أن OHLC المصدر مبني على Bid. ثبّت SL وTP بعد C. تحرك السحابة لاحقًا لا يجيز توسيع الوقف أو نقل الهدف. ارفض قبل طلب الدخول الأسعار غير الموافقة لخطوة tick، أو الحماية غير المدعومة، أو قواعد الحساب غير المتوافقة.
6. قرار أول تسعير ومهلة إرسال تستبعد لحظة انتهائها
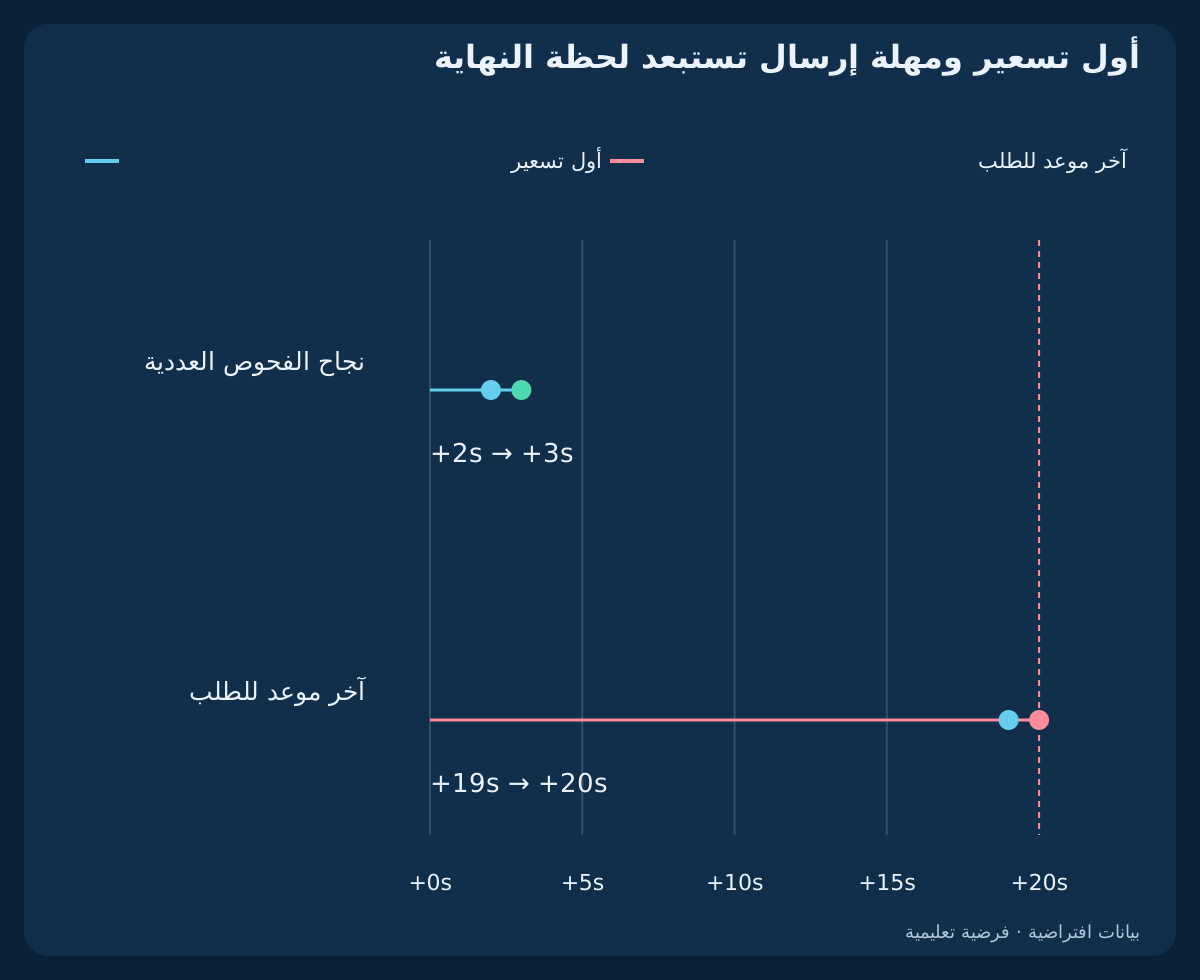
يسمح بالدخول خلال 08:00 ≤ t_UTC < 16:00. افحص فقط أول زوج Bid/Ask موجب وصحيح للأداة يُرصد بعد إتاحة C. يجب أن يكون عمر التسعير الموثق وقت الإرسال بين 0 و2 ثانية شاملة الحدين، وأن يُرسل الطلب قبل الإغلاق الاسمي لـC زائد 20 ثانية حصراً. تستهلك الملاحظة الأولى التي تفتقد دليلاً صحيحاً المرشح.
تمتد C في المثال من 10:00–11:00 UTC. أول تسعير 11:00:02، والطلب الافتراضي 11:00:03 والتنفيذ 11:00:04. الطلب عند 11:00:20 UTC متأخر. أعد فحص الموعد قبل الإرسال؛ الرصد المبكر لا يجيز طلباً متأخراً. طابق مرجع الساعات عند قياس العمر. يبقى التسعير الافتراضي نفسه حتى الطلب؛ إن تغير فألغِ دون إعادة بناء الخطة.
7. افحص التسعير والمسافة والنسبة الصافية قبل الحجم
اشترط سبريداً لا يتجاوز 1.2 بيب (pip). يبقى Bid الحالي في BUY فوق قيمتي Tenkan/Kijun المثبتتين، وAsk في SELL تحتهما. يجب أن يبقى سعر جانب الخروج بين SL وTP دون مساواة الحدود. دخول التخطيط هو E* = Ask + 0.2 pip لـBUY أو E* = Bid − 0.2 pip لـSELL. يجب أن تكون المسافة الاتجاهية من إغلاق C إلى E* بين 0 و2 بيب شاملة الحدين.
احتياطي الدخول افتراض تخطيط وليس سعر طلب السوق. احسب من E* مسافتين إجماليتين موجبتين إلى الوقف والهدف. أضف العمولة واحتياطي الخروج وأي تمويل إلى الخسارة، واطرحها من الربح. سم الناتجين L_net وG_net واشترط G_net / L_net ≥ 1.5. التكاليف هنا 0.6 و0.4 و0 بيب. عدم معرفة التكاليف اللازمة أو العقد أو الهامش يعني الرفض.
8. مثال BUY: موضع السحابة وأول تسعير
C هي شمعة 10:00–11:00 UTC. إغلاق Bid يساوي 1.10200، والحدان السفلي والعلوي للسحابة المعروضة هما 1.10100 / 1.10120. لذلك SL = 1.10090; R0 = 11 pips; TP = 1.10420. افترض أن أول تسعير هو Bid 1.10200 / Ask 1.10208، ويبقى دون تغير حتى الإرسال، مع توثيق حداثته وصلاحية الحماية وكفاية الهامش.
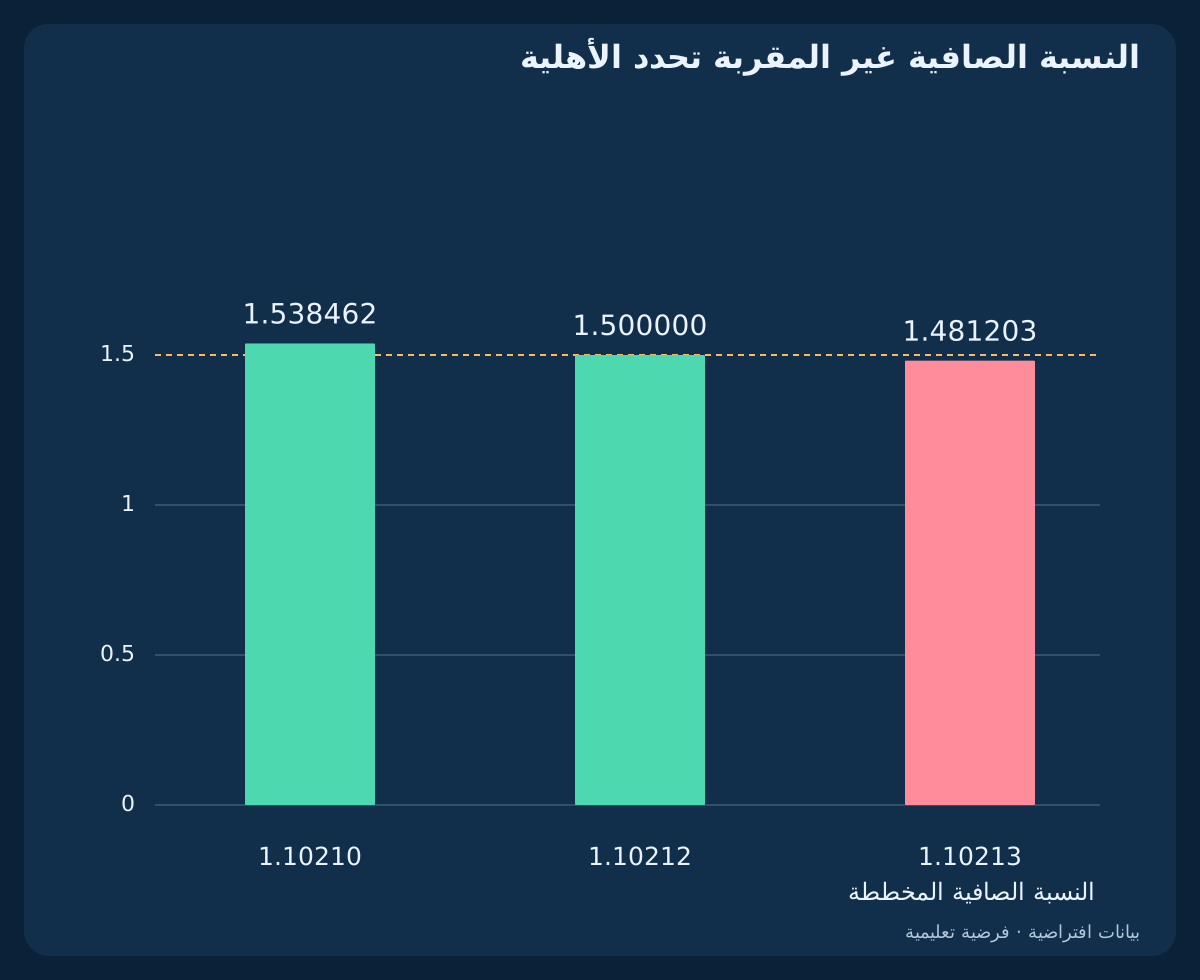
الفارق السعري هو 0.8 pip، والدخول المخطط E* = 1.10210، أي نقطة pip واحدة بعد إغلاق الإشارة. المسافتان الإجماليتان إلى الوقف والهدف هما 12 / 21 pips. بعد احتساب نقطة pip المعلنة للعمولة واحتياطي الخروج، L_net = 13.0 pips; G_net = 20.0 pips. تجتاز النسبة غير المقربة 20 / 13 ≈ 1.538462 الشرط. الفارق السعري واحتياطي الدخول مضمنان بالفعل في E*؛ فلا تخصمهما مرتين.
9. رفض أول تسعير غير مناسب والإبقاء على قاعدة الحد
للإشارة نفسها والمخارج الثابتة نفسها، يعطي التسعير المستقل Bid 1.10203 / Ask 1.10211 قيمة E* = 1.10213. ينجح الفارق السعري والمسافة الاتجاهية، لكن L_net = 13.3; G_net = 19.7; G_net/L_net ≈ 1.481203 تفشل. ارفض C هذه حتى لو كان التسعير التالي أفضل.
حالة المساواة المستقلة لها E* = 1.10212 و19.8 / 13.2 = 1.5، ولذلك تنجح. ويفشل تسعير أول آخر بفارق 1.3-pip رغم اجتيازه شرط النسبة. هذه بدائل مستقلة وليست سلسلة لاختيار أفضل دخول. يفشل أيضًا الطلب عند لحظة انتهاء المهلة المستبعدة. أي رفض يستهلك C؛ ولا ينشأ مرشح آخر إلا بتقاطع مغلق جديد مستوفٍ للشروط.
10. عكس SELL وتحديد مخارج Ask بوضوح
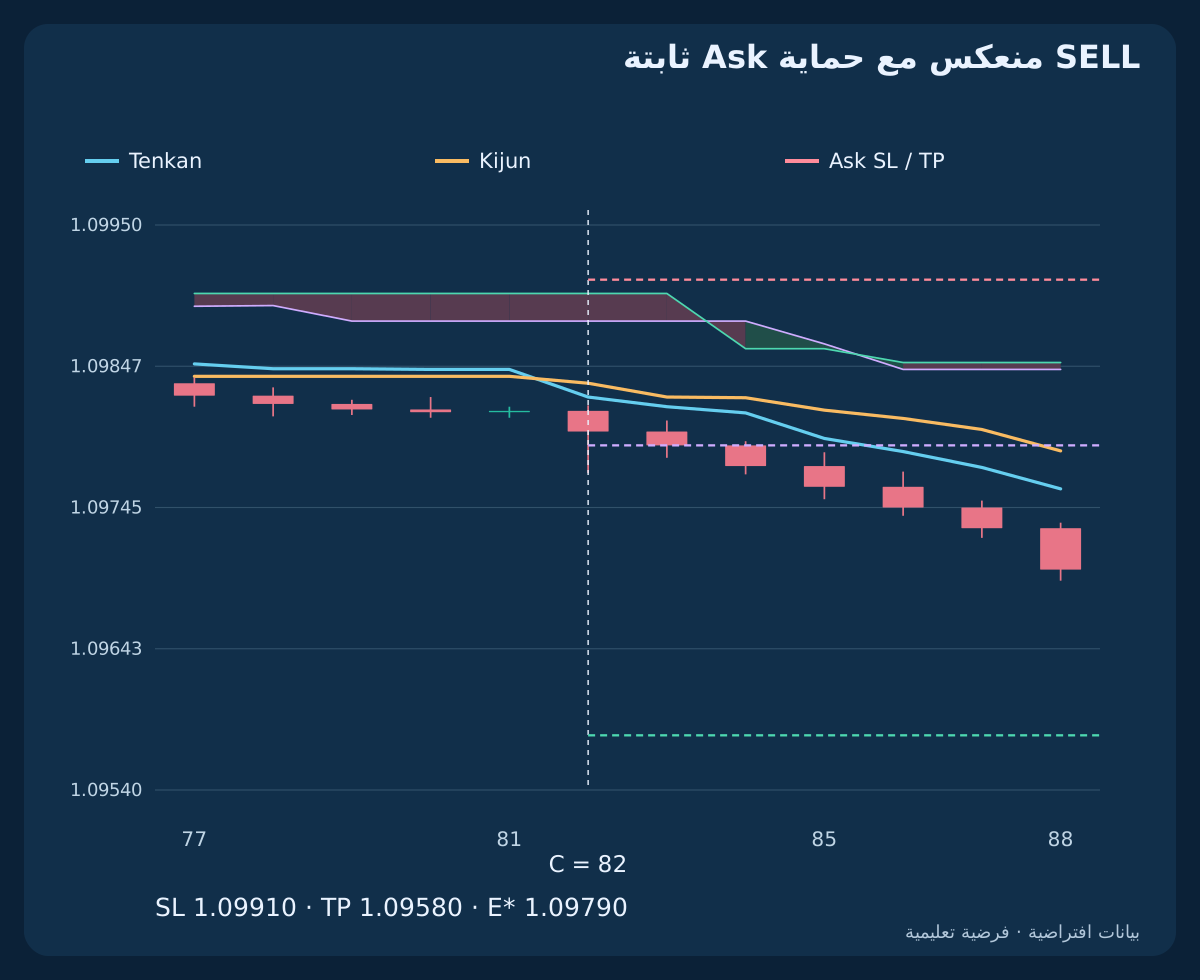
تعكس بيانات OHLC لـSELL بيانات BUY حول 1.10000 وفق price_sell = 2.20000 − price_buy، مع تبديل القمم والقيعان بعد الانعكاس. عند C، Close = 1.09800; T = 1.09825; K = 1.09835، وتمتد السحابة ضمن 1.09880 … 1.09900. تقع المقارنات السابقة للسعر والخطين أسفل السحب المقابلة لها بصورة صارمة.
المخارج الثابتة هي Ask SL = 1.09910; Ask TP = 1.09580. يعطي أول تسعير Bid 1.09792 / Ask 1.09800 القيم E* = 1.09790 وL_net = 13.0; G_net = 20.0 والنسبة نفسها 20 / 13. يأتي هذا التماثل من التسعيرات المستقلة المختارة، لا من تجاهل الفارق السعري. وصول قاع Bid إلى الهدف لا يثبت وصول Ask إليه.
| الجانب | E* المخطط | SL الثابت | TP الثابت | الخسارة الصافية بالبيب | الربح الصافي بالبيب | النسبة الصافية |
|---|---|---|---|---|---|---|
| BUY | 1.10210 | 1.10090 | 1.10420 | 13.0 | 20.0 | 1.538462 |
| BUY EQ | 1.10212 | 1.10090 | 1.10420 | 13.2 | 19.8 | 1.500000 |
| SELL | 1.09790 | 1.09910 | 1.09580 | 13.0 | 20.0 | 1.538462 |
11. ميّز بين الطلب والتنفيذ المؤكد وحالات الإخفاق
تحقق من tick وقواعد الحجم والهامش الحر وقيود الوقف الحالية ومسار حساب يدعم الحماية المعلنة. أرسل طلب دخول سوق واحداً كحد أقصى بجانب التسعير الحالي المسموح. تستخدم E* للقبول والتحجيم، ولا تُستبدل كتسعير تنفيذ مختلق. يشرح المرجع الرسمي Bid/Ask والقيود السعرية.
أكد التذكرة والتنفيذ والحجم والحماية الفعلية قبل اعتبار المركز قائماً. انتهاء المهلة أو عدم وضوح نتيجة الطلب يتطلبان مطابقة الطلب الأصلي، لا تكراره. إذا خالف التنفيذ الخطة أو فشلت الحماية، فاتبع الاستثناء المحدد: أوقف الدخول الجديد، وطابق المركز وابحث عن إغلاق قابل للتنفيذ دون توسيع الوقف الأصلي. احسب كل التكاليف؛ قد تتجاوز الخسائر الاحتياطيات.
12. حدد الحجم من الخسارة الكاملة وقرّب إلى الأسفل
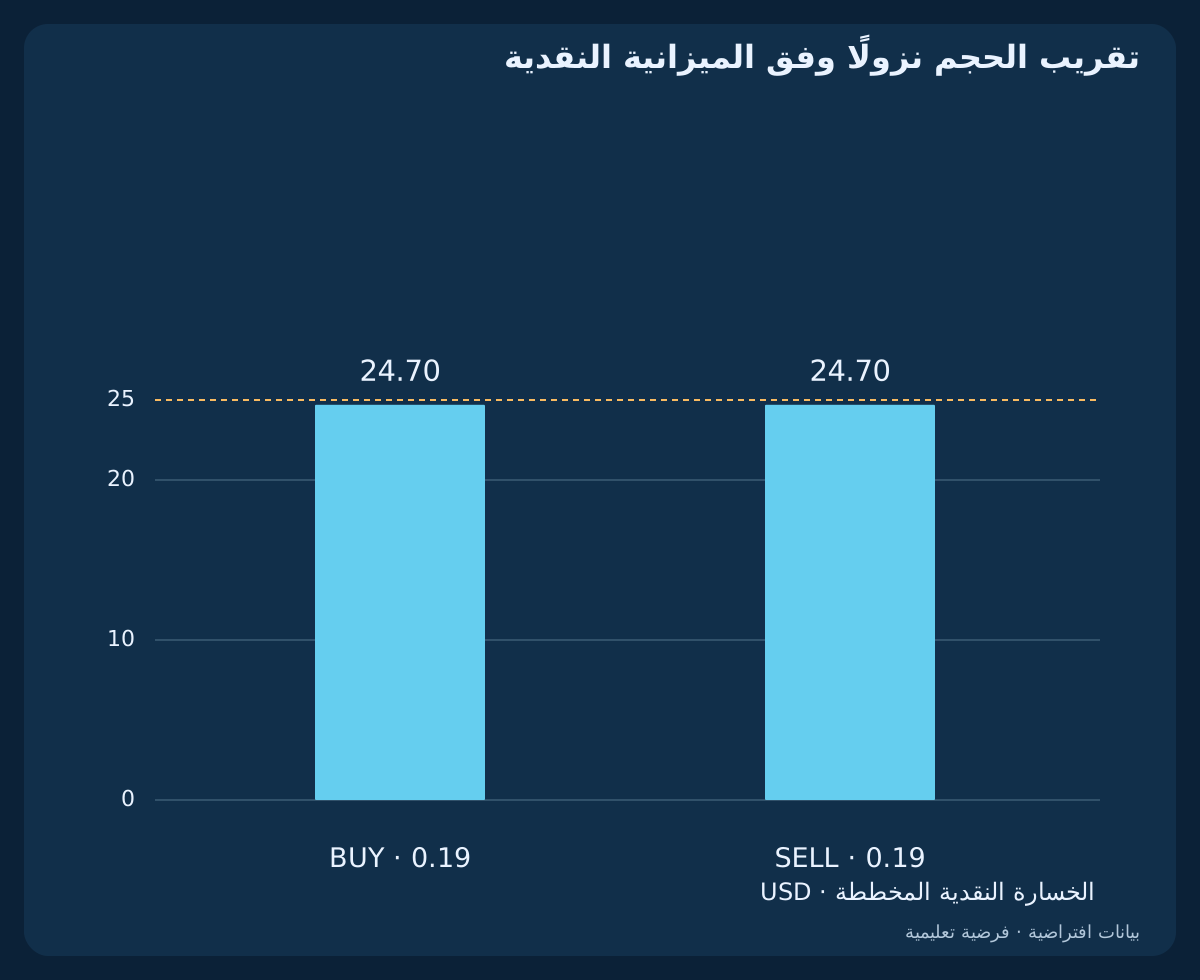
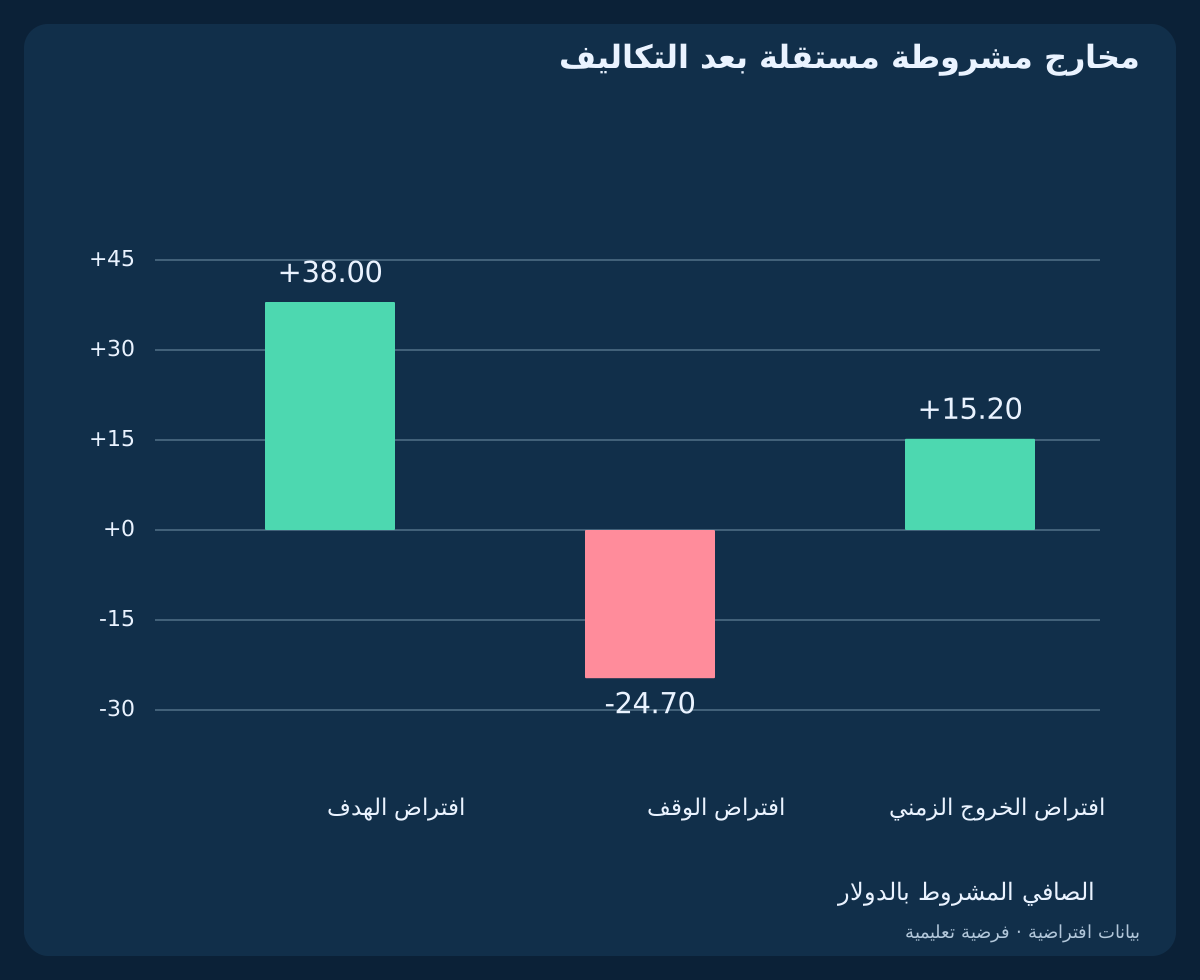
يفترض المثال حساب USD وعقد EUR/USD قياسياً بقيمة EUR 100000، وUSD 10 للبيب لكل لوت، وميزانية USD 25 وخطوة 0.01 لوت. خسارة BUY البالغة 13.0 بيب تساوي USD 130 لكل لوت. floor((25 / 130) / 0.01) × 0.01 = 0.19 lot. الخسارة المخططة USD 24.70 ومبلغ الهدف المشروط USD 38.00.
في SELL، تعطي خسارة 13.0 بيب حجماً 0.19 لوت وخسارة مخططة USD 24.70 ومبلغ هدف مشروط USD 38.00. تحقق منفصلاً من العقد والقيمة بعملة الحساب. إن تجاوز الحد الأدنى للحجم الميزانية فتجاوز الصفقة؛ والهامش فحص آخر. الميزانية مثال وليست مخاطرة موصى بها أو ضماناً لأقصى خسارة.
13. الإبقاء على الحماية ثابتة وفصل ساعة الخروج
يبقى SL وTP ثابتين. يستدعي أول تقاطع Tenkan/Kijun جديد معاكس ومؤكد بالإغلاق طلب خروج عند أول تسعير قابل للتنفيذ، دون اشتراط سياق الدخول أو جلسته. عدم توفر مدخلات ضرورية للخروج يستدعي طلب الخروج أيضًا. موعد الخروج الزمني المستقل هو C.close_UTC + 6 h، ويساوي هنا 17:00 UTC. تبدأ الساعة من C لا من التنفيذ اللاحق.
استخدم التسلسل الزمني الذي يؤكده الوسيط لتنفيذ الحماية وأول قرار خروج قابل للرصد. إذا حدثت ملامسة الحدين داخل شمعة OHLC واحدة دون معرفة ترتيب التسعيرات، فصنّف النتيجة على أنها غير محسومة بدل افتراض تسلسل مواتٍ. أبقِ الحماية أثناء انتظار الخروج. لا تعكس المركز بالإشارة نفسها التي رُصدت أثناء وجود مركز أو طلب غير محسوم.
14. اقرأ النتائج النقدية المشروطة بأمانة
افترض تنفيذ BUY المقبول عند 1.10210 بحجم 0.19 لوت. يعطي خروج الهدف مع احتياطي سلبي 0.4 بيب صافي +20.0 بيب، أو USD 38.00؛ وخروج الوقف بالاحتياطي نفسه −13.0 بيب، أو −USD 24.70. هذه افتراضات مستقلة، لا نتائج مرصودة أو ضمان تنفيذ.
في المثال الزمني المنفصل، أول Bid قابل للتنفيذ عند 17:00 هو 1.10300، وتنفيذ الخروج المفترض 1.10296. بعد عمولة 0.6 بيب يصبح الصافي 8.0 pips = USD 15.20. تغير الفجوات والتمويل ورفض الإغلاق والانزلاق الأكبر النتائج. لا تحول الحالات المصطنعة إلى نسبة فوز.
15. إعادة إنتاج البيانات المزاحة دون استشراف المستقبل
تحتوي الملفات الثلاثة على 360 صفًا من بيانات OHLC افتراضية على H1، و7 خطط مستقلة لأول تسعير، و5 حالات خروج مشروطة. أعد حساب كل منتصف من نافذته الكاملة المعلنة، وكل خط معروض من مصدره قبل 26 شمعة. يستخدم المرجع مقارنات كسور دقيقة؛ ويعرض CSV القيم إلى 12 منزلة عشرية. قد يقع منتصف المؤشر بين خطوات السعر القابلة للتداول، لكن أسعار الأوامر تظل مطالبة بخطوات صحيحة لدى الوسيط.
يوقف رسم الإسقاط السعر وTenkan/Kijun عند C، ولا يعرض إلا قيم السحابة التي لا يتجاوز مؤشر مصدرها C. الشموع اللاحقة المستقلة توضح مسارات خروج مشروطة؛ وليست معلومات مستقبلية متاحة عند الدخول. افصل أهلية الإشارة وافتراض خلو الحساب من المراكز وأول تسعير والطلبات والتنفيذ المؤكد. ليست هذه الأمثلة اختبارًا تاريخيًا مستمرًا لمحفظة.
تنزيل ثلاثة سجلات H1 افتراضية بخطوط 9/26/52 المحسوبة والسحب المحاذاة (CSV)
16. اختبار القرار كاملًا بما فيه أخطاء الإزاحة
حدد مسبقًا المعلمات والفجوات والتكاليف والحماية وسياسة الرصد الأول ومعالجة الاستثناءات. اختبر فترات اتجاه وتذبذب لم تُستخدم سابقًا، وخطوط Kijun المسطحة، والمساواة بحدود السحابة، والتقاطعات المعاكسة السريعة، والمدخلات غير المتاحة، والفوارق الأوسع. احسب كل تقاطع مؤهل وكل تسعير أول مرفوض. قارن الإعدادات دون عرض الأفضل بأثر رجعي كدليل.
السحابة الصاعدة المسقطة ليست توقعًا ولا مرشحًا إضافيًا إلزاميًا هنا. ويُستبعد Chikou أيضًا؛ فإضافة مقارنة مع Chikou المرسوم في الماضي تغيّر مجموعة المعلومات ضمنيًا. تختبر هذه النسخة تقاطع خطين جديدًا خارج Kumo مع سياق سعري قائم. تثبت الملفات منطقًا وحسابًا قابلين لإعادة الإنتاج فقط؛ ولا تدّعي عوائد مرصودة أو أوامر حقيقية أو أفضلية مقاسة.
الأسئلة الشائعة
هل الإغلاق فوق Kumo يثبت قوة تقاطع Tenkan/Kijun؟
لا. يجب أن يكون الخطان خارج السحابة المعروضة في موضعها الصحيح عند C−1 وC، مع السياق السعري المحدد وتقاطع جديد مؤكد بالإغلاق. قد ينجح السعر بينما يفشل الخطان.
أي سحابة تخص شمعة الإشارة؟
عند C استخدم المصادر المحسوبة قبل 26 شمعة. الخطوط المحسوبة حديثًا عند C تُرسم أمامها بـ26 شمعة ولا تستبدل سحابة C. تُحسب الإزاحة بالشموع لا بشموع ساعية مصطنعة.
هل الهدف ضعف المخاطرة الصافية الفعلية دائماً؟
لا. يُثبّت من مسافة إغلاق الإشارة إلى الوقف. تغير جوانب Bid/Ask والانزلاق والعمولة والاحتياطيات النسبة الصافية.
هل يعالج تراجع لاحق تقاطعًا مرفوضًا؟
لا. تقيّم هذه النسخة C وأول تسعير مرصود لها. انتظر تقاطع Tenkan/Kijun مغلقًا جديدًا مستوفيًا للشروط؛ إعادة الاختبار اللاحقة تنتمي إلى قاعدة دخول أخرى.
هل يمكن تكرار طلب مجهول الرد؟
طابق الطلب الأصلي أولاً؛ فقد يكون نُفذ، ويزيد التكرار التعرض.
هل أرباح المثال اختبار تاريخي أو ضمان مخاطرة؟
لا. إنها حسابات مشروطة على بيانات افتراضية وافتراضات تنفيذ. قد تتجاوز الخسارة الحقيقية الاحتياطي.
المصادر وملاحظات البحث
توثق MetaQuotes خطوط إيشيموكو وإزاحتها، وجوانب التسعير وقيود أوامر السوق. أما سياق الإغلاقات السابقة، وفحص الطرفين خارج السحابة، والمخارج الثابتة، وسياسة أول تسعير، وجميع الحدود العددية فهي مواصفات البحث في هذه المقالة. المصادر لا تثبت أداء الاستراتيجية.
فرضية استراتيجية تعليمية. OHLC افتراضية وأسعار ومخارج مفترضة مستقلة؛ لا أوامر مرصودة أو اختبار مستمر أو أفضلية مقاسة أو ضمان نتيجة.