

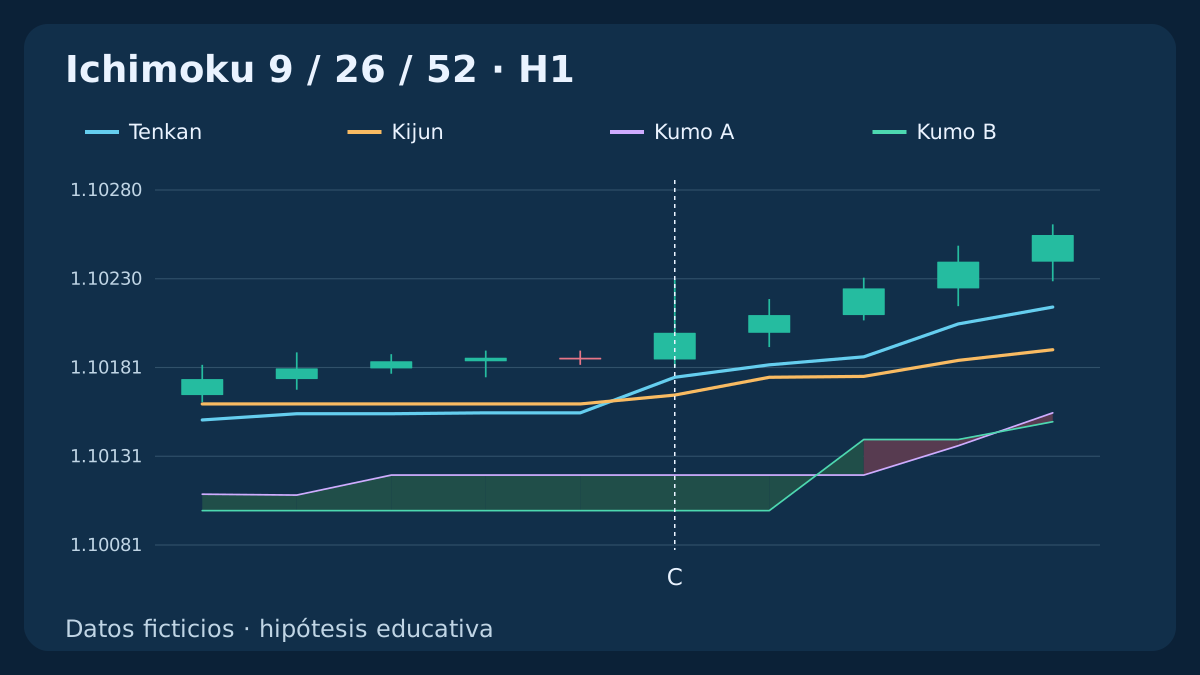
Un cierre por encima de la nube no demuestra que el cruce Tenkan/Kijun se haya producido por encima de ella. Esta estrategia separa tres cuestiones: qué nube corresponde a la vela de señal, si ambas líneas se cruzan realmente fuera de esa nube y si la primera cotización ejecutable permite mantener el riesgo previsto. Todos los gráficos proceden de los datos OHLC ficticios descargables.
1. Una hipótesis distinta del retroceso tras romper la nube
La hipótesis de investigación propone que una nueva transición Tenkan/Kijun, cuando el precio ya está a un lado de Kumo, podría preceder una continuación suficiente para cubrir los costes. Es una idea que debe probarse, no una ventaja demostrada. La estrategia Ichimoku anterior comienza con una ruptura de la nube y espera un retroceso; esta versión no utiliza esos pasos.
El objeto de entrada es el propio cruce C confirmado al cierre. Se exige exposición nula, ninguna solicitud pendiente o de estado desconocido y observación continua del cierre; tras un reinicio no se reproduce un C perdido. No se espera un retesteo ni otra vela de confirmación. Los tres cierres previos, las dos observaciones de líneas fuera de la nube y todos los umbrales son decisiones explícitas de investigación. Los historiales establecen los eventos del indicador; los casos de ejecución suponen por separado una cuenta sin posición en C.
2. Calcular puntos medios y alinear la nube con su índice de dibujo
Utilice OHLC Bid H1 de EUR/USD en orden cronológico y 1 pip = 0.0001; point = tick = 0.00001. Con ventanas completas que incluyen la vela actual cerrada, T[i] = (HH9[i] + LL9[i]) / 2 y K[i] = (HH26[i] + LL26[i]) / 2. Son puntos medios de rangos, no promedios de cierres. Las series fuente sin desplazar son A_raw[i] = (T[i] + K[i]) / 2; B_raw[i] = (HH52[i] + LL52[i]) / 2.
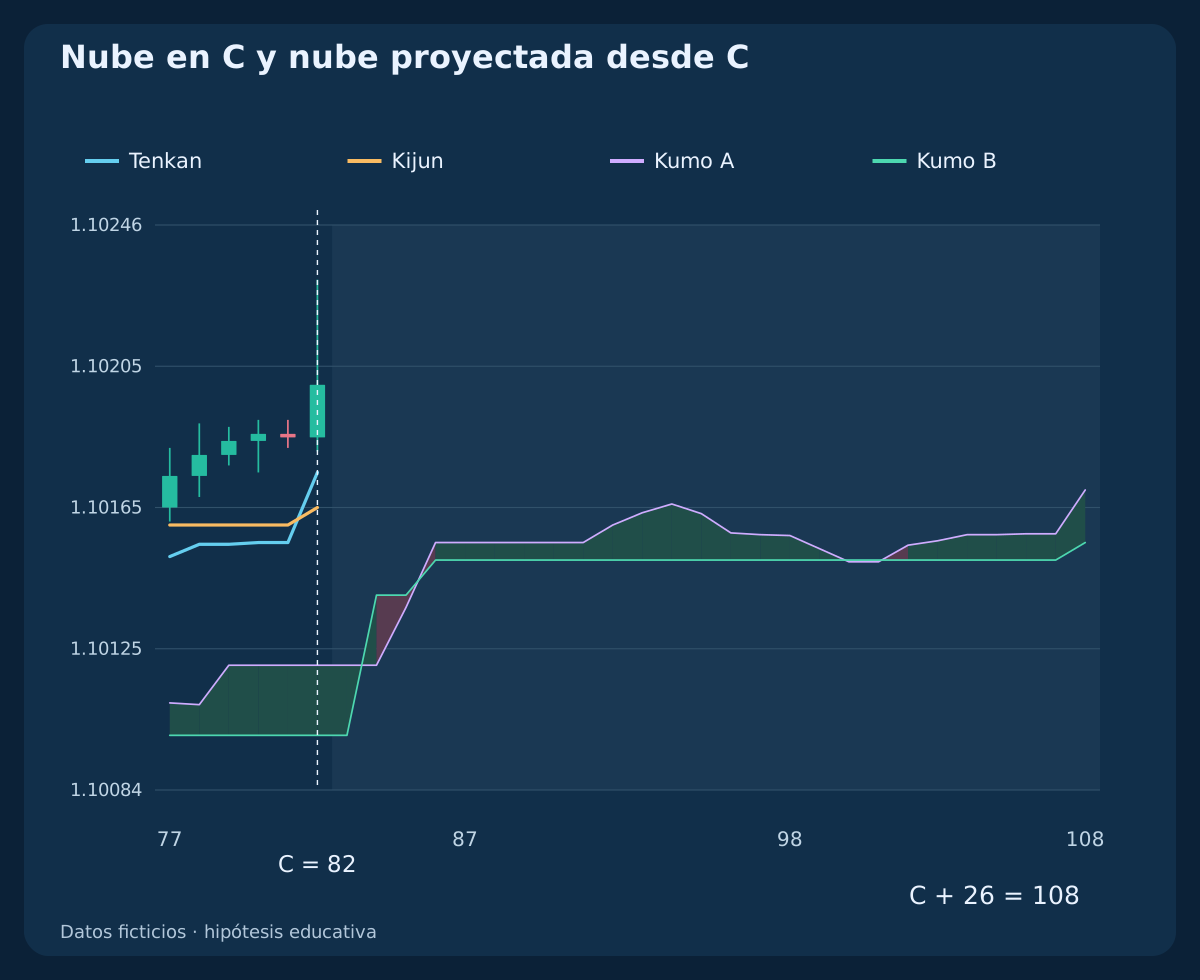
La nube situada en la vela i es A_display[i] = A_raw[i−26]; B_display[i] = B_raw[i−26]. El borde superior es el mayor de ambos valores y el inferior, el menor. Los valores calculados en C se dibujan en C + 26, sin sustituir a la nube de C. Para disponer de las tres comparaciones previas, el primer candidato con todos los datos es C = 80: 81 velas H1 consecutivas desde el índice 0. Los datos desconocidos o las discontinuidades invalidan esta referencia estricta; un cierre del mercado no crea una vela adicional.
3. Exigir contexto previo del precio y ambas líneas fuera de Kumo
Para BUY, los tres cierres inmediatamente anteriores deben cumplir Close[j] > Top[j], j = C−3 … C−1. Para SELL, se exige Close[j] < Bottom[j], j = C−3 … C−1. Cada Top o Bottom pertenece a su propia vela de dibujo. No compare todos los cierres históricos con la nube actual ni con un único nivel congelado de nube.
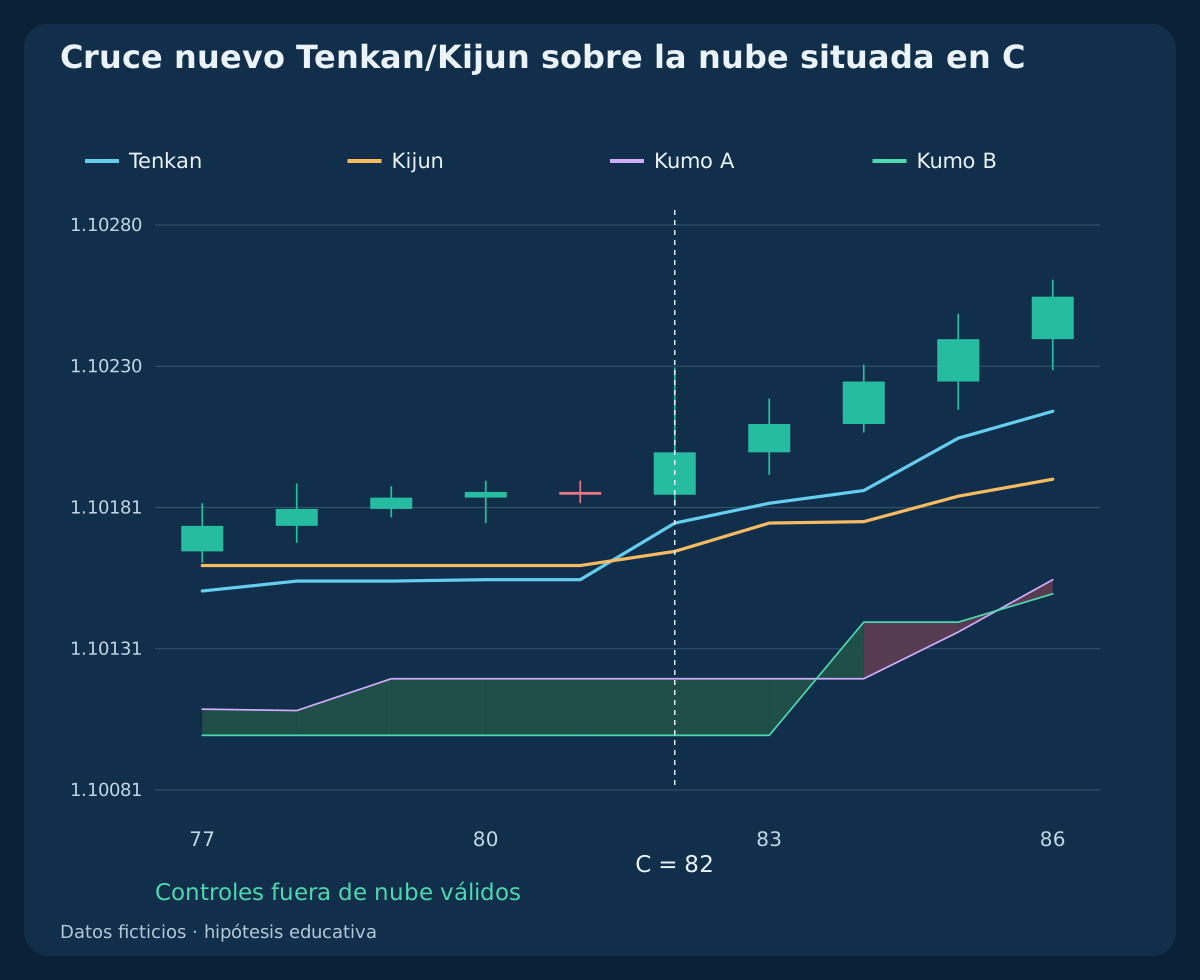
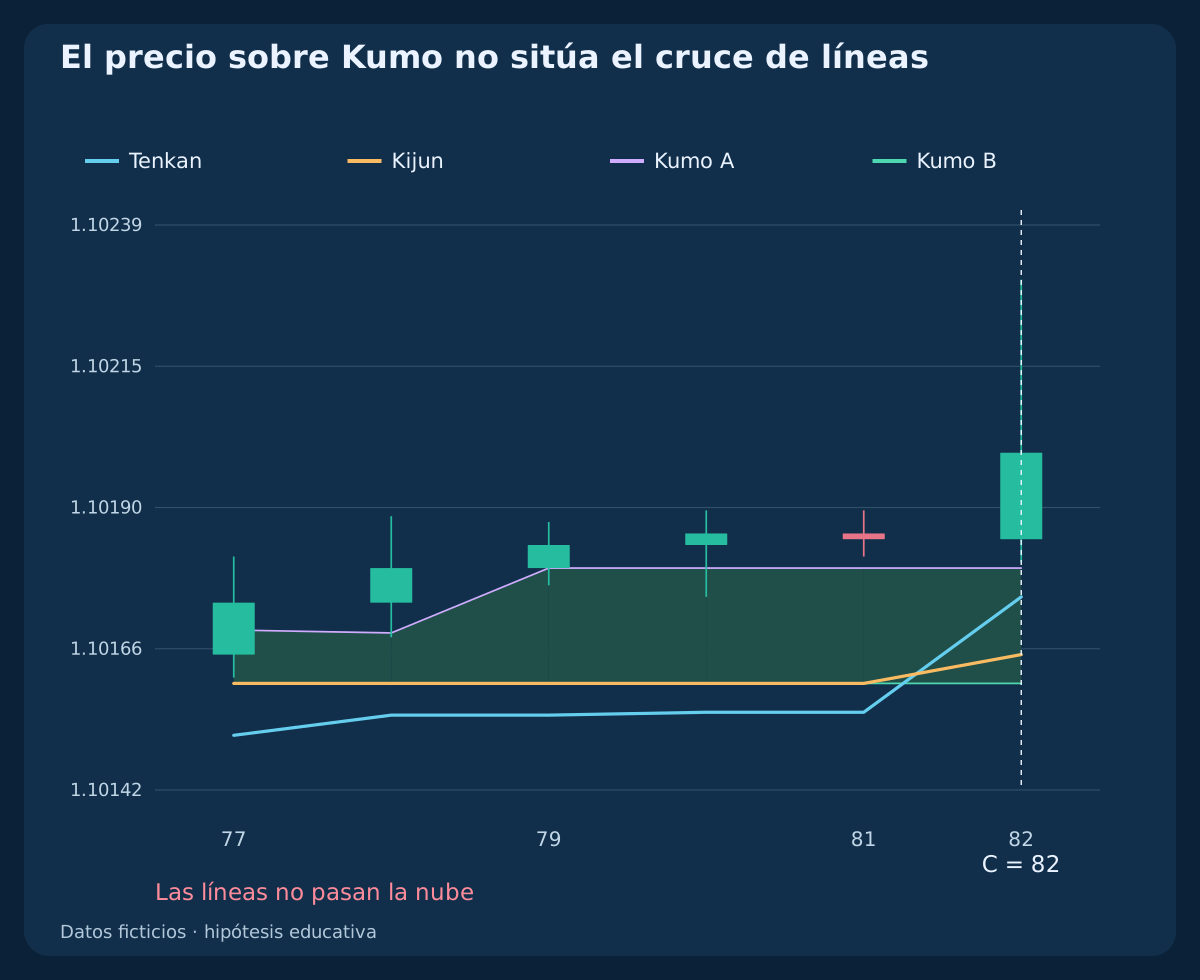
BUY también exige min(T[j], K[j]) > Top[j], j ∈ {C−1, C}; SELL exige max(T[j], K[j]) < Bottom[j], j ∈ {C−1, C}. La igualdad con un borde de la nube no pasa. Comprobar ambos extremos mantiene los segmentos de las dos líneas fuera de la nube dibujada linealmente entre ellos; un cierre sobre Kumo no basta. La regla usa observaciones cerradas, no una hora intravela deducida del dibujo.
4. Reconocer un único cruce nuevo al cierre de C
BUY exige T[C−1] ≤ K[C−1] ∧ T[C] > K[C], Close[C] > T[C] y Close[C] > Open[C]. SELL invierte las desigualdades: T[C−1] ≥ K[C−1] ∧ T[C] < K[C], Close[C] < T[C] y Close[C] < Open[C]. Estas condiciones se suman a todos los controles de contexto. La igualdad actual de las líneas no es un cruce; un evento intravela que desaparece antes del cierre no está disponible.
En el C = 82 seleccionado, BUY presenta T[C−1] = 1.10155; K[C−1] = 1.10160 y T[C] = 1.10175; K[C] = 1.10165. La nube en C ocupa 1.10100 … 1.10120. En el historial alternativo con cruce dentro de la nube, pasan el mismo cruce nuevo y los tres cierres de contexto, pero Kumo ocupa 1.10160 … 1.10180; falla la condición de las líneas. Una vela posterior atractiva no recupera ese C.
5. Fijar la protección desde la nube situada en C
BUY utiliza SL = Bottom[C] − 1 pip; R0 = Close[C] − SL; TP = Close[C] + 2 × R0. SELL utiliza SL = Top[C] + 1 pip; R0 = SL − Close[C]; TP = Close[C] − 2 × R0. R0 debe ser positivo. Toda la vela de señal debe quedar estrictamente al otro lado del límite numérico del stop: Low[C] > SL para BUY o High[C] < SL para SELL.
Estos precios fijos proceden de la nube dibujada en C, no de la nueva nube proyectada a C+26. La protección BUY se activa por Bid y la SELL por Ask, aunque el OHLC de origen sea Bid. Fije SL y TP después de C. Un movimiento posterior de la nube no autoriza ampliar el stop ni mover el objetivo. Rechace precios no válidos para el tick, protección no admitida o reglas de cuenta incompatibles antes de solicitar la entrada.
6. Usa una sola primera cotización y un plazo exclusivo
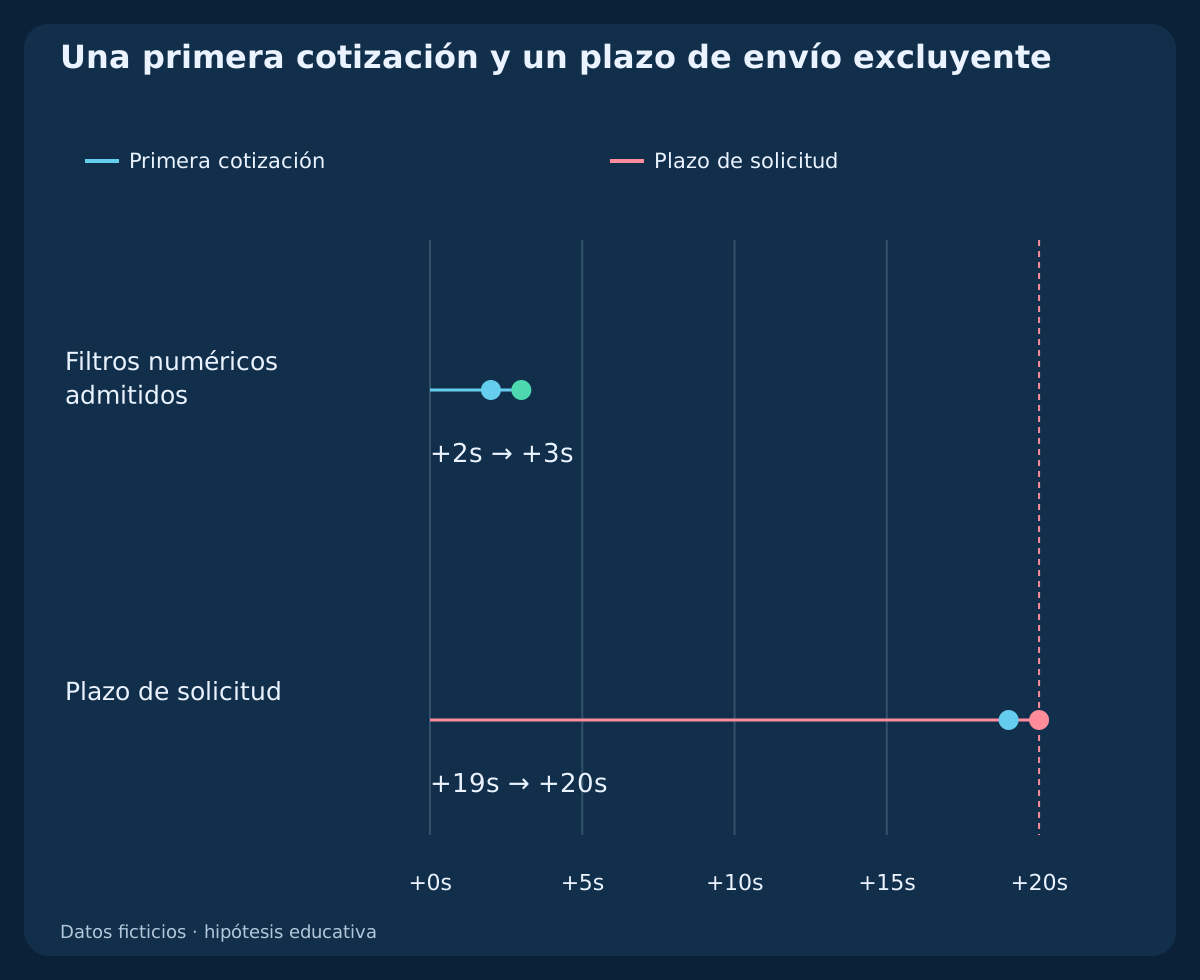
La entrada se permite durante 08:00 ≤ t_UTC < 16:00. Evalúa solo el primer par Bid/Ask positivo y válido observado del símbolo tras estar disponible C. Su antigüedad documentada al transmitir debe estar entre 0 y 2 segundos inclusive; envía estrictamente antes del cierre nominal de C más 20 segundos. Una primera observación sin evidencia válida consume el candidato.
La C del ejemplo abarca 10:00–11:00 UTC. La primera cotización llega a 11:00:02, la solicitud hipotética a 11:00:03 y la ejecución a 11:00:04. Una solicitud a 11:00:20 UTC llega tarde. Vuelve a comprobar el plazo antes del envío; observar a tiempo no autoriza solicitar tarde. Usa relojes compatibles para medir antigüedad. El par del ejemplo no cambia hasta la solicitud; si cambia, cancela sin reconstruir el plan.
7. Aplica filtros de cotización, distancia y relación neta
Exige diferencial máximo de 1.2 pips. El Bid BUY actual debe seguir sobre ambas Tenkan/Kijun fijadas; el Ask SELL, debajo de ambas. La cotización del lado de salida debe permanecer estrictamente entre SL y TP. La entrada de planificación es E* = Ask + 0.2 pip para BUY o E* = Bid − 0.2 pip para SELL. Su distancia direccional al cierre de C debe estar entre 0 y 2 pips inclusive.
La reserva de entrada sirve para planificar, no es el precio solicitado al mercado. Desde E* calcula distancias positivas a stop y objetivo. Añade comisión, reserva de salida y cualquier financiación a la pérdida y réstalas del beneficio. Denomina L_net y G_net a esos importes; exige G_net / L_net ≥ 1.5. Aquí son 0.6, 0.4 y 0 pips. Costes aplicables, reglas de contrato o margen desconocidos obligan a rechazar.
8. Ejemplo BUY: geometría de la nube y primera cotización
C es la vela de 10:00–11:00 UTC. Su cierre Bid es 1.10200; los bordes inferior y superior de la nube son 1.10100 / 1.10120. Por tanto, SL = 1.10090; R0 = 11 pips; TP = 1.10420. Suponga una primera cotización Bid 1.10200 / Ask 1.10208, sin cambios hasta el envío, con antigüedad documentada, protección válida y margen suficiente.
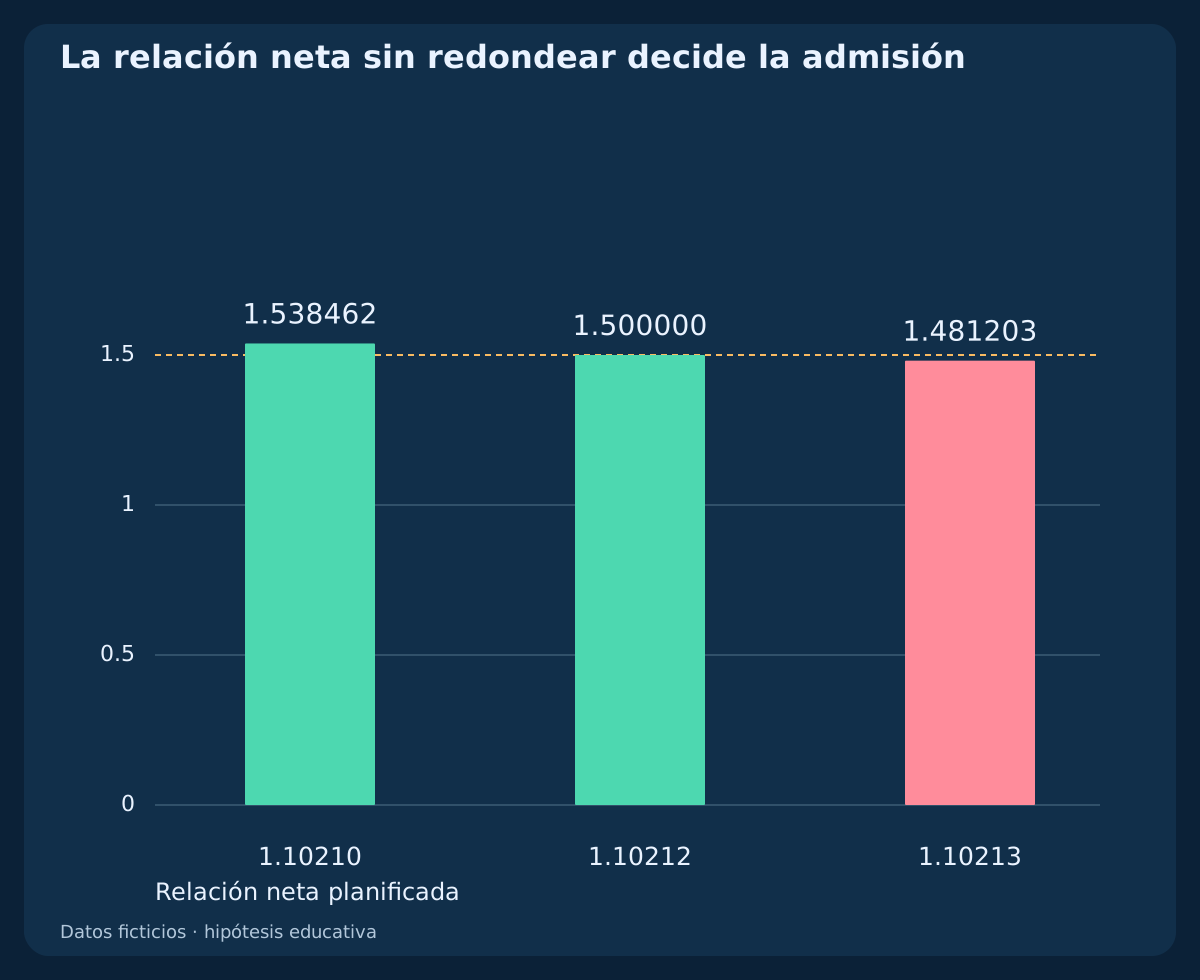
El spread es 0.8 pip y la entrada prevista E* = 1.10210, un pip por encima del cierre de señal. Las distancias brutas al stop y al objetivo son 12 / 21 pips. Tras el pip declarado de comisión y reserva de salida, L_net = 13.0 pips; G_net = 20.0 pips. La relación sin redondear 20 / 13 ≈ 1.538462 pasa. El spread y la reserva de entrada ya están incorporados en E*; no los descuente otra vez.
9. Rechazar la primera mala cotización y respetar la igualdad límite
Con la misma señal y las mismas salidas fijas, una cotización independiente Bid 1.10203 / Ask 1.10211 produce E* = 1.10213. El spread y la distancia direccional pasan, pero L_net = 13.3; G_net = 19.7; G_net/L_net ≈ 1.481203 no pasa. Rechace ese C, aunque la siguiente cotización fuera más favorable.
El caso independiente de igualdad tiene E* = 1.10212 y 19.8 / 13.2 = 1.5, por lo que pasa. Otra primera cotización con un spread de 1.3-pip falla aunque supere la relación mínima. Son alternativas independientes, no una secuencia para buscar una entrada mejor. Una solicitud en el instante límite excluido también falla. Todo rechazo consume C; solo un nuevo cruce cerrado admisible puede generar otro candidato.
10. Reflejar SELL y mantener explícitas las salidas Ask
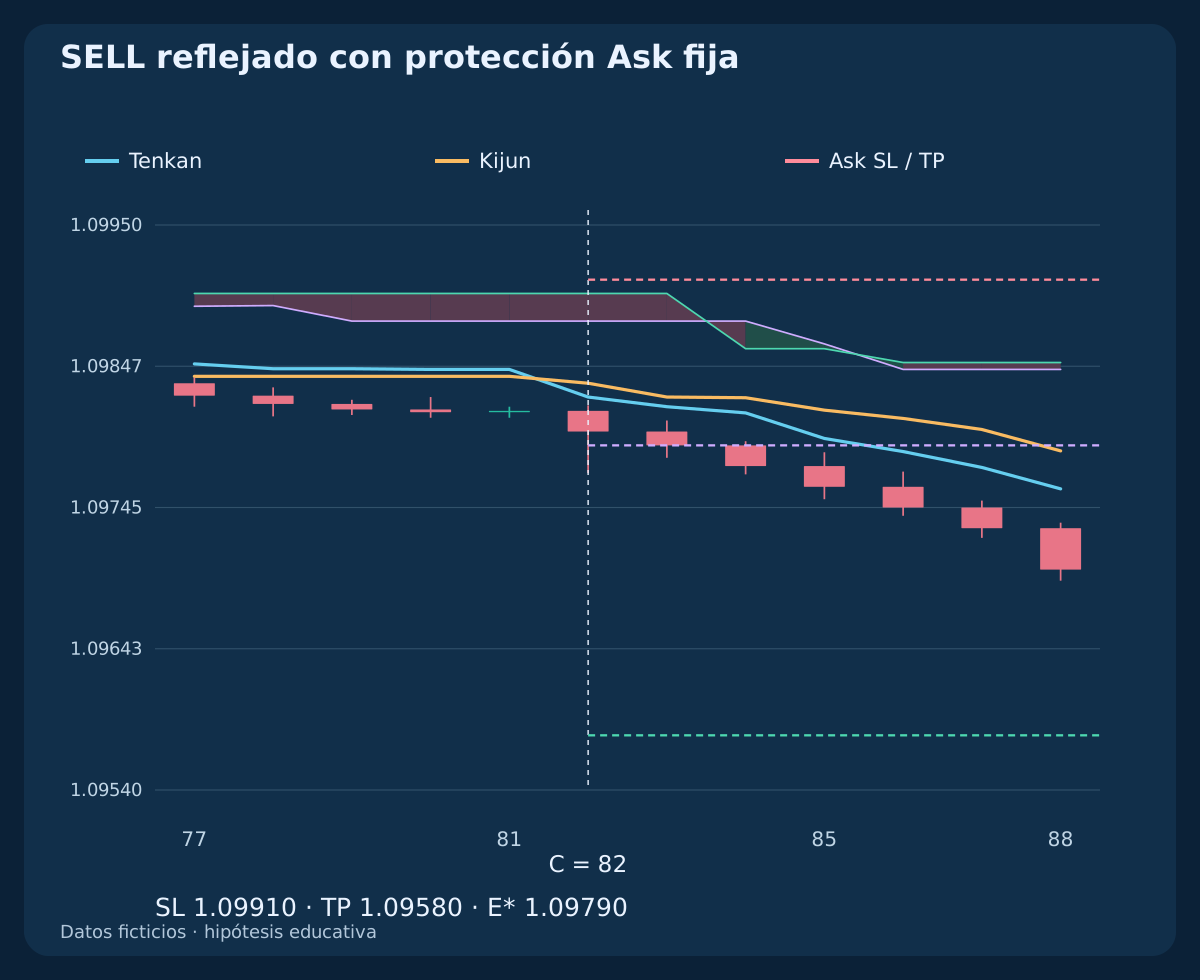
El OHLC SELL refleja el BUY alrededor de 1.10000 mediante price_sell = 2.20000 − price_buy, intercambiando máximos y mínimos reflejados. En C, Close = 1.09800; T = 1.09825; K = 1.09835; la nube ocupa 1.09880 … 1.09900. Las comparaciones previas del precio y de ambas líneas quedan estrictamente por debajo de sus nubes correspondientes.
Las salidas fijas son Ask SL = 1.09910; Ask TP = 1.09580. Una primera cotización Bid 1.09792 / Ask 1.09800 produce E* = 1.09790, L_net = 13.0; G_net = 20.0 y la misma relación 20 / 13. Esta simetría procede de las cotizaciones independientes elegidas, no de ignorar el spread. Un mínimo Bid que alcance el objetivo no demuestra que Ask lo haya alcanzado.
| Lado | E* prevista | SL fijo | TP fijo | Pérdida neta, pips | Beneficio neto, pips | Relación neta |
|---|---|---|---|---|---|---|
| BUY | 1.10210 | 1.10090 | 1.10420 | 13.0 | 20.0 | 1.538462 |
| BUY EQ | 1.10212 | 1.10090 | 1.10420 | 13.2 | 19.8 | 1.500000 |
| SELL | 1.09790 | 1.09910 | 1.09580 | 13.0 | 20.0 | 1.538462 |
11. Distingue solicitud, ejecución confirmada y excepción
Verifica tick, volumen, margen libre, restricciones actuales de stop y un procedimiento de cuenta que admita la protección. Envía como máximo una solicitud de entrada a mercado con el lado de cotización vigente permitido. E* sirve para admitir y dimensionar, no como precio ejecutable inventado. La referencia oficial explica Bid/Ask y sus restricciones.
Confirma ticket, ejecución, volumen y protección reales antes de considerar abierta la posición. Una respuesta desconocida o un tiempo agotado exige conciliar la solicitud, no duplicarla. Si la ejecución rompe el plan o falla la protección, aplica la regla de excepción: detén entradas, reconcilia la posición y busca un cierre ejecutable sin ampliar el stop original. Cuenta todos los costes; la pérdida puede superar las reservas.
12. Dimensiona con la pérdida completa y redondea hacia abajo
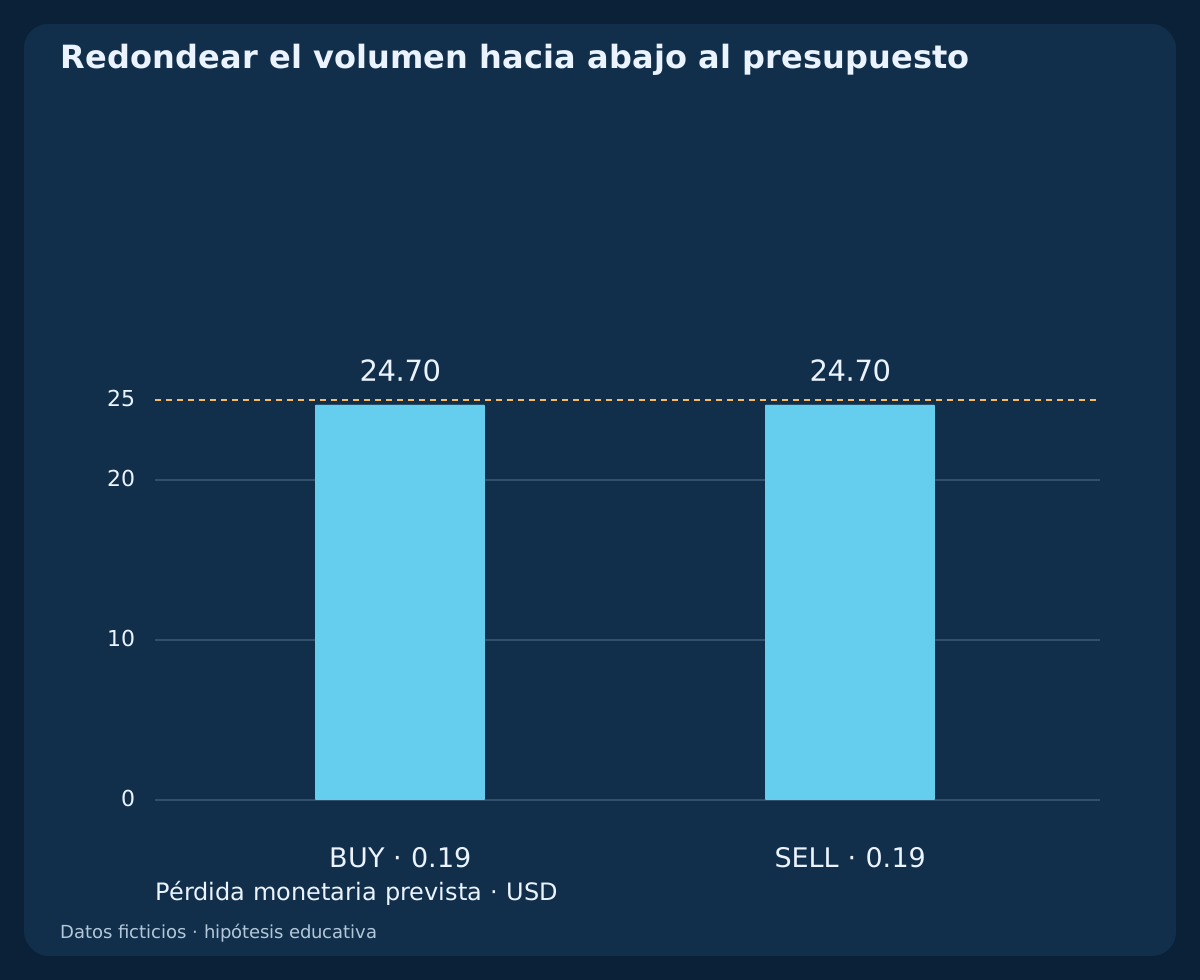
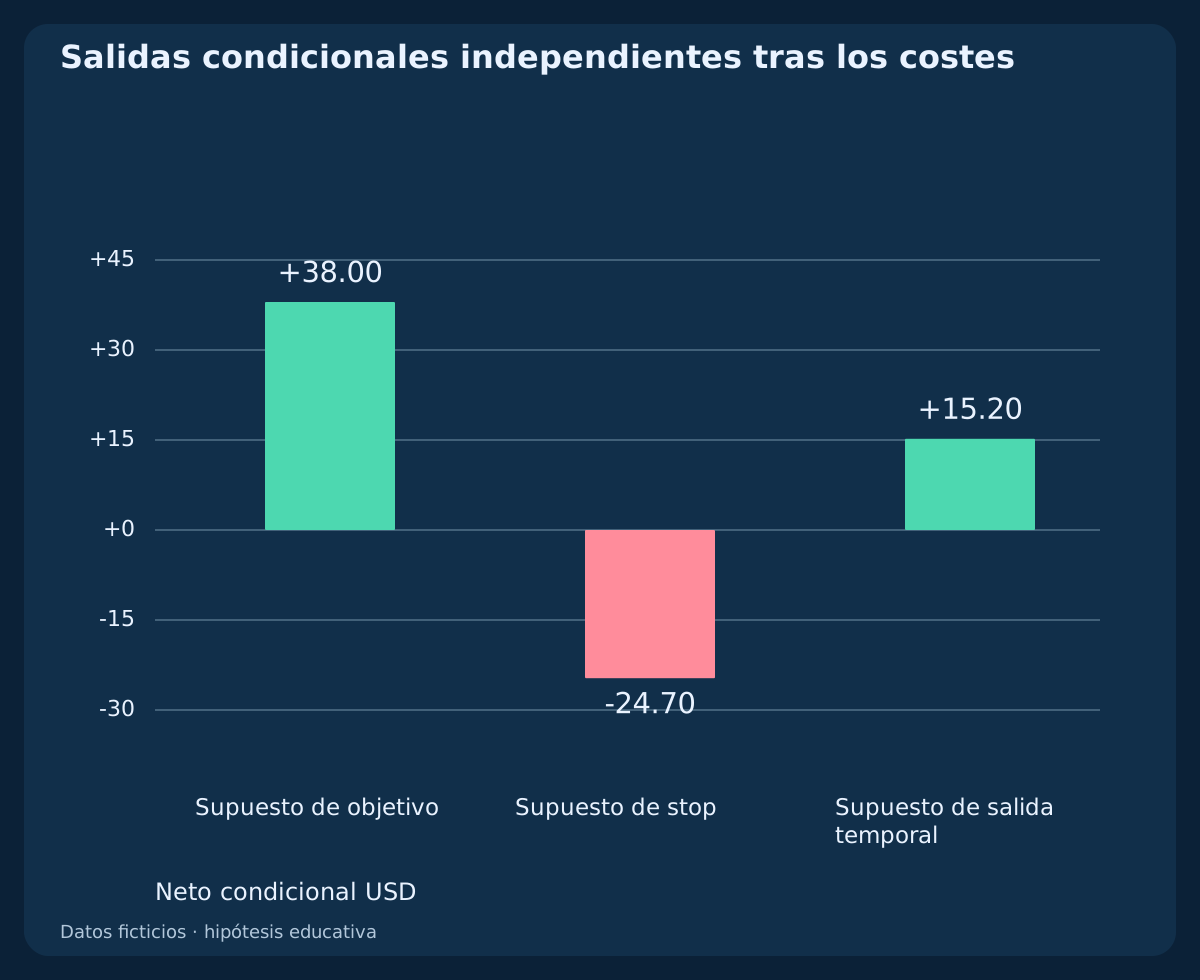
El ejemplo supone cuenta USD, lote EUR/USD de EUR 100000, USD 10 por pip y lote, presupuesto USD 25 y paso 0.01 lote. Los 13.0 pips BUY son USD 130 por lote. floor((25 / 130) / 0.01) × 0.01 = 0.19 lot. La pérdida prevista es USD 24.70 y el importe condicional al objetivo USD 38.00.
En SELL, 13.0 pips permiten 0.19 lote, pérdida prevista USD 24.70 e importe condicional USD 38.00. Verifica contrato y valor en divisa de cuenta. Si el lote mínimo supera el presupuesto, omite la operación; el margen se comprueba aparte. Este presupuesto es un ejemplo, no riesgo recomendado ni pérdida máxima garantizada.
13. Mantener la protección fija y separar el reloj de salida
SL y TP permanecen fijos. El primer cruce Tenkan/Kijun nuevo y opuesto confirmado al cierre solicita salir a la primera cotización ejecutable, sin exigir contexto de entrada ni horario de sesión. Si faltan datos necesarios para la salida, también se solicita salir. La salida temporal independiente se produce en C.close_UTC + 6 h; aquí corresponde a 17:00 UTC. El reloj parte de C, no del fill posterior.
Utilice la cronología confirmada por el bróker para las ejecuciones de protección y la primera decisión de salida observable. Si ambos límites aparecen dentro de una vela OHLC sin conocer el orden de las cotizaciones, clasifique el resultado como no resuelto en lugar de suponer una secuencia favorable. Mantenga la protección mientras la salida esté pendiente. No invierta la posición con la misma señal reconocida cuando ya existía una posición o una solicitud sin resolver.
14. Interpreta honestamente los importes condicionales
Supón BUY admitido ejecutado en 1.10210 con 0.19 lote. Salir por objetivo con reserva adversa de 0.4 pip deja +20.0 pips netos, USD 38.00; salir por stop con esa reserva deja −13.0 pips, −USD 24.70. Son supuestos independientes, no dos resultados observados ni garantía de ejecución.
En el ejemplo separado por tiempo, el primer Bid ejecutable a las 17:00 es 1.10300 y la salida supuesta 1.10296. Tras 0.6 pip de comisión, queda 8.0 pips = USD 15.20. Huecos, financiación, cierres rechazados o mayor deslizamiento cambian los resultados. No conviertas estos casos construidos en una tasa de acierto.
15. Reproducir los datos desplazados sin anticipar información
Los tres archivos contienen 360 filas OHLC H1 ficticias, 7 planes independientes de primera cotización y 5 salidas condicionales. Recalcule cada punto medio desde toda su ventana declarada y cada tramo de nube desde su fuente 26 velas anterior. La referencia compara fracciones exactas; el CSV muestra 12 decimales. Los puntos medios pueden caer entre ticks negociables; los precios de orden siguen necesitando incrementos admitidos por el bróker.
El gráfico de proyección detiene el precio y Tenkan/Kijun en C y solo muestra valores de nube cuyo índice fuente no supera C. Las velas posteriores separadas ilustran trayectorias condicionales de salida; no son información futura disponible al entrar. Separe elegibilidad, supuesto de cuenta sin posición, primera cotización, solicitud y fill confirmado. Estos ejemplos no constituyen un backtest continuo de cartera.
Descargar tres historiales H1 ficticios con líneas 9/26/52 y nubes alineadas (CSV)
Descargar siete planes independientes de primera cotización y controles de admisión (CSV)
Descargar cinco salidas condicionales e importes monetarios (CSV)
16. Probar toda la decisión, incluidos los errores de desplazamiento
Declare de antemano parámetros, discontinuidades, costes, protección, política de primera observación y gestión de excepciones. Pruebe períodos no vistos de tendencia y rango, Kijun plano, igualdad con bordes, recruces rápidos, datos no disponibles y spreads mayores. Cuente todos los cruces admisibles y todas las primeras cotizaciones rechazadas. Compare configuraciones sin presentar la mejor retrospectiva como prueba.
Una nube proyectada alcista no es un pronóstico ni un filtro adicional exigido aquí. Chikou también queda fuera: añadir una comparación con Chikou dibujado en el pasado cambia silenciosamente la información utilizada. Esta versión prueba un cruce nuevo de líneas fuera de Kumo con contexto previo del precio. Los archivos solo establecen lógica y aritmética reproducibles; no se afirman rendimientos observados, órdenes reales ni ventaja medida.
Preguntas frecuentes
¿Un cierre sobre Kumo demuestra un cruce Tenkan/Kijun fuerte?
No. Ambas líneas deben estar fuera de la nube correctamente alineada en C−1 y C, con el contexto de precio indicado y un cruce nuevo confirmado al cierre. El precio puede pasar mientras las líneas fallan.
¿Qué nube corresponde a la vela de señal?
En C se utilizan las fuentes calculadas 26 velas antes. Los tramos recién calculados en C se dibujan 26 velas adelante y no sustituyen a la nube de C. El desplazamiento cuenta velas, no velas horarias inventadas.
¿El objetivo siempre duplica el riesgo neto real?
No. Se fija desde la distancia entre cierre de señal y stop. Entrada Bid/Ask, deslizamiento, comisión y reservas cambian la relación neta.
¿Un retroceso posterior puede recuperar un cruce rechazado?
No. Esta versión evalúa C y su primera cotización observada. Espere un nuevo cruce Tenkan/Kijun cerrado y admisible; un retesteo posterior corresponde a otra regla de entrada.
¿Se puede repetir una solicitud de resultado desconocido?
Primero hay que conciliar la original. Puede ocultar una ejecución y la duplicación aumentaría la exposición.
¿Los beneficios del ejemplo son un backtest o garantía de riesgo?
No. Son cálculos condicionales sobre datos ficticios y supuestos de ejecución. Las pérdidas reales pueden superar la reserva.
Fuentes y notas de investigación
MetaQuotes documenta las líneas Ichimoku y su desplazamiento, además de los lados de cotización y restricciones de las órdenes a mercado. El contexto de cierres previos, la prueba fuera de nube en ambos extremos, las salidas fijas, la primera cotización y todos los umbrales numéricos pertenecen a esta especificación de investigación. Las fuentes no demuestran rentabilidad.
- MetaTrader 5: líneas Ichimoku y desplazamiento de la nube
- MQL4: OrderSend, lados de cotización y restricciones
Hipótesis educativa. OHLC ficticios y cotizaciones y salidas supuestas independientes; sin órdenes observadas, backtest continuo, ventaja medida ni resultado garantizado.