

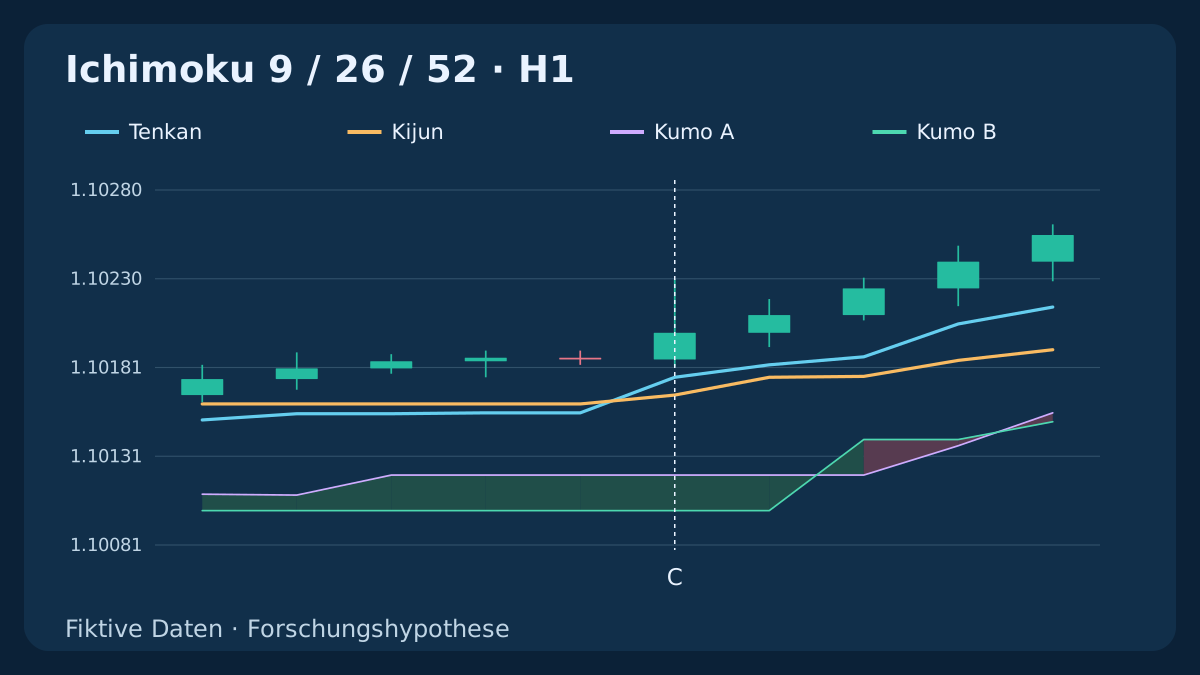
Ein Schlusskurs über der Wolke beweist nicht, dass sich Tenkan und Kijun oberhalb der Wolke gekreuzt haben. Diese Strategie trennt drei Fragen: Welche Wolke gehört zur Signalkerze, kreuzen sich beide Linien tatsächlich außerhalb dieser Wolke und trägt der erste ausführbare Quote noch das geplante Risiko? Alle Charts beruhen auf den herunterladbaren fiktiven OHLC-Daten.
1. Eine andere Hypothese als der Rücklauf nach einem Wolkenausbruch
Die Forschungshypothese lautet: Ein neuer Wechsel zwischen Tenkan und Kijun könnte eine kostendeckende Fortsetzung einleiten, während der Preis bereits auf einer Seite der Kumo liegt. Das ist eine zu prüfende Idee, kein belegter Vorteil. Die bestehende Ichimoku-Strategie beginnt dagegen mit einem Wolkenausbruch und wartet auf einen Rücklauf; diese Version verwendet beides nicht.
Einstiegsereignis ist das abgeschlossene Kreuz C selbst. Voraussetzung sind keine offene Position, kein ausstehender oder ungeklärter Auftrag und die lückenlose Beobachtung des Schlusses; ein beim Neustart verpasstes C wird nicht nachgeholt. Es gibt keinen späteren Rücklauf und keine weitere Bestätigungskerze. Die drei vorherigen Schlusskurse, zwei Linienbeobachtungen außerhalb der Wolke und sämtliche Schwellen sind ausdrücklich gewählte Forschungsregeln. Die Historien belegen Indikatorereignisse; die getrennten Ausführungsfälle setzen bei C ein Konto ohne Position voraus.
2. Mittelpunkte berechnen und die Wolke ihrer Zeichenposition zuordnen
Verwendet werden chronologische EUR/USD-H1-Bid-OHLC und 1 pip = 0.0001; point = tick = 0.00001. Für vollständige Fenster einschließlich der jeweiligen abgeschlossenen Kerze gelten T[i] = (HH9[i] + LL9[i]) / 2 und K[i] = (HH26[i] + LL26[i]) / 2. Das sind Mittelpunkte von Hoch-Tief-Spannen, keine Mittelwerte der Schlusskurse. Die unverschobenen Quellreihen lauten A_raw[i] = (T[i] + K[i]) / 2; B_raw[i] = (HH52[i] + LL52[i]) / 2.
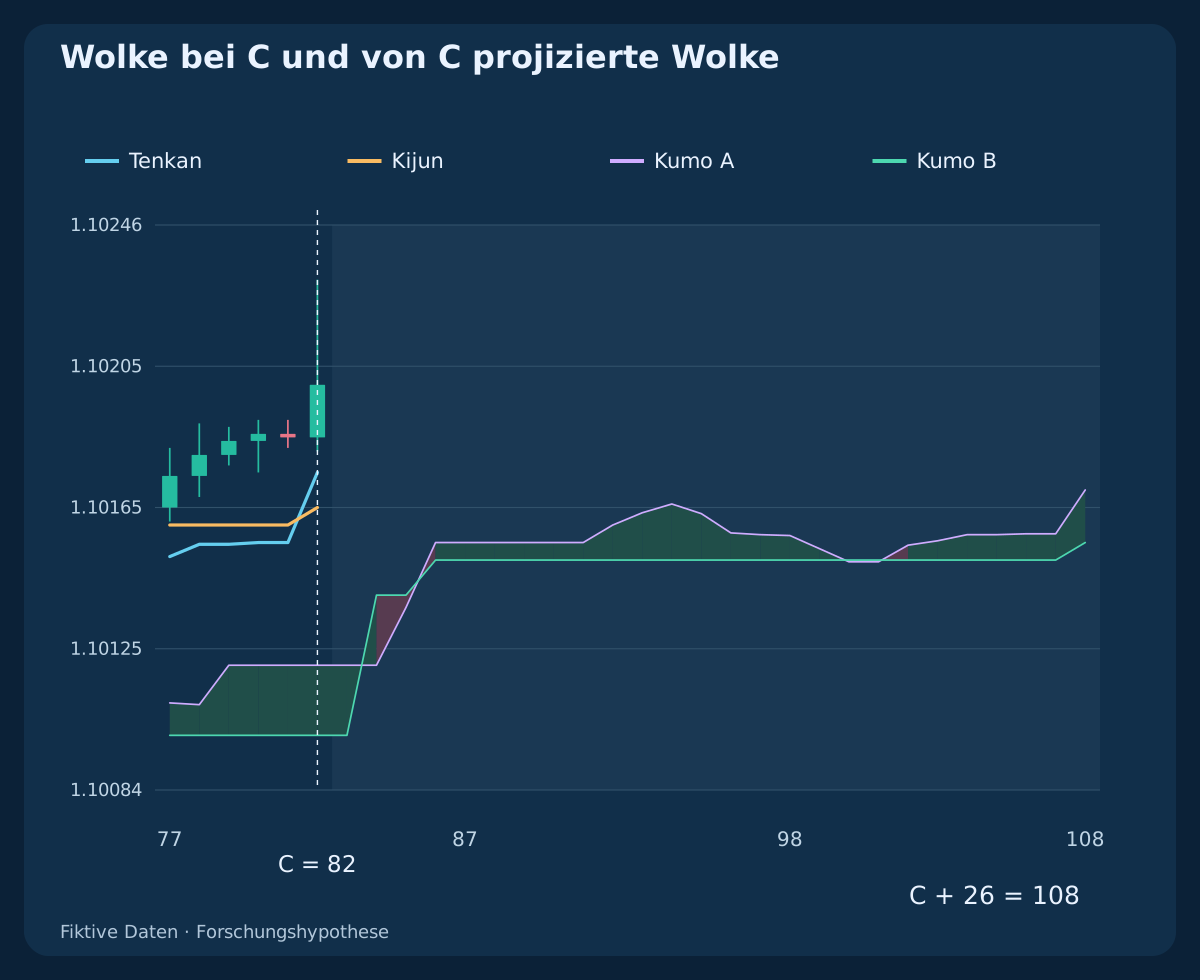
Die Wolke an Kerze i ist A_display[i] = A_raw[i−26]; B_display[i] = B_raw[i−26]. Ihre Oberkante ist der größere, ihre Unterkante der kleinere angezeigte Wert. Bei C neu berechnete Werte werden bei C + 26 gezeichnet und ersetzen nicht die Wolke bei C. Für alle drei vorherigen Wolkenvergleiche ist C = 80 der früheste vollständig belegte Kandidat: 81 aufeinanderfolgende H1-Kerzen ab Index 0. Unbekannte Eingaben oder Datenlücken machen diese strenge Referenz ungültig; eine Marktschließung erzeugt keine zusätzliche Kerze.
3. Vorherigen Preiskontext und beide Linien außerhalb der Wolke verlangen
Für BUY müssen die drei unmittelbar vorherigen Schlusskurse Close[j] > Top[j], j = C−3 … C−1 erfüllen. Für SELL gilt Close[j] < Bottom[j], j = C−3 … C−1. Jeder Top- oder Bottom-Wert gehört zur Zeichenposition seiner eigenen Kerze. Vergleichen Sie historische Schlusskurse weder alle mit der heutigen Wolke noch mit einem einzigen eingefrorenen Wolkenniveau.
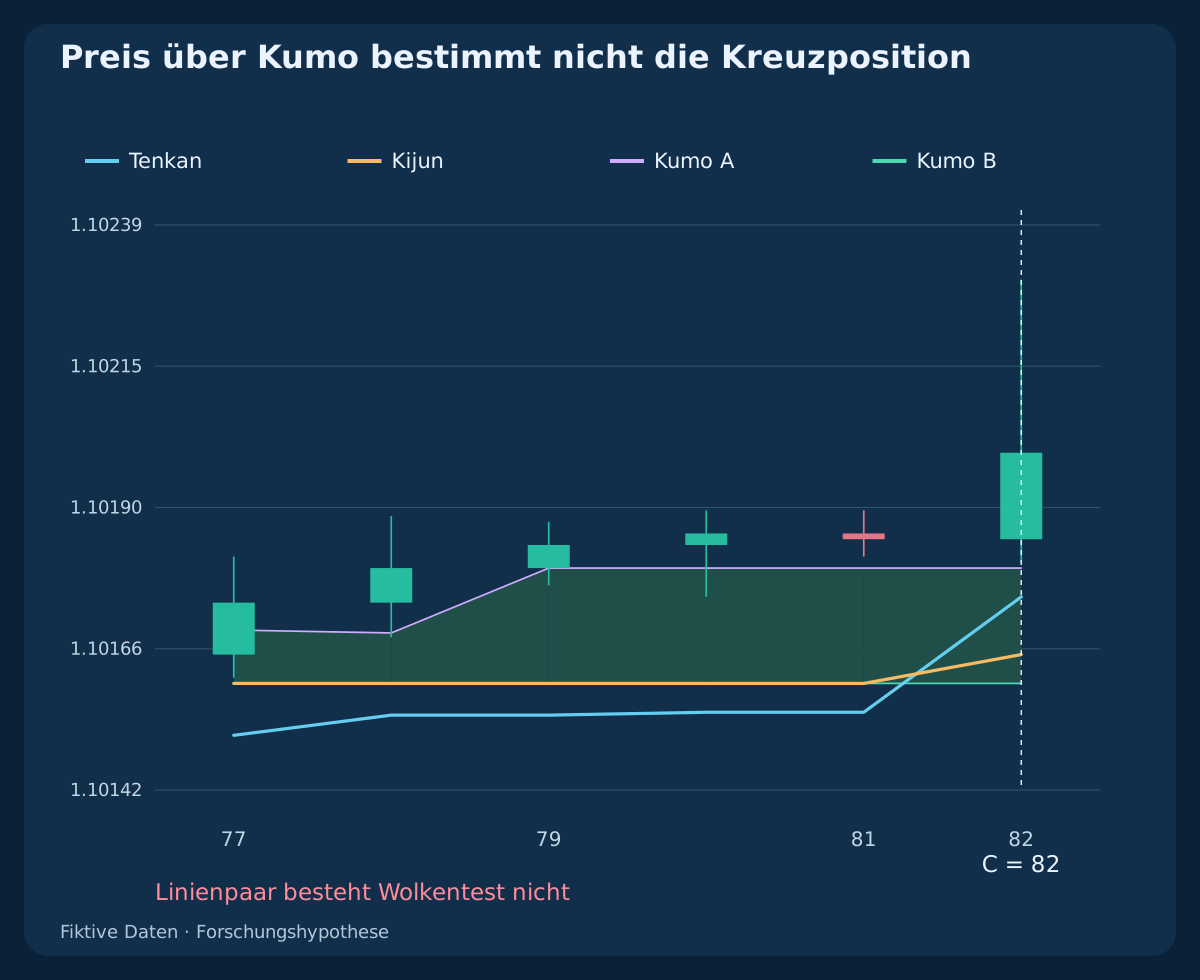
Zusätzlich verlangt BUY min(T[j], K[j]) > Top[j], j ∈ {C−1, C} und SELL max(T[j], K[j]) < Bottom[j], j ∈ {C−1, C}. Gleichheit mit einer Wolkenkante fällt durch. Die Prüfung beider Endpunkte hält beide Liniensegmente zwischen ihnen außerhalb der linear gezeichneten Wolke; ein Schlusskurs über Kumo allein genügt nicht. Die Regel bezieht sich auf abgeschlossene Beobachtungen, nicht auf einen aus dem Chart abgeleiteten Zeitpunkt innerhalb der Kerze.
4. Ein neues Kreuz an der abgeschlossenen Signalkerze erkennen
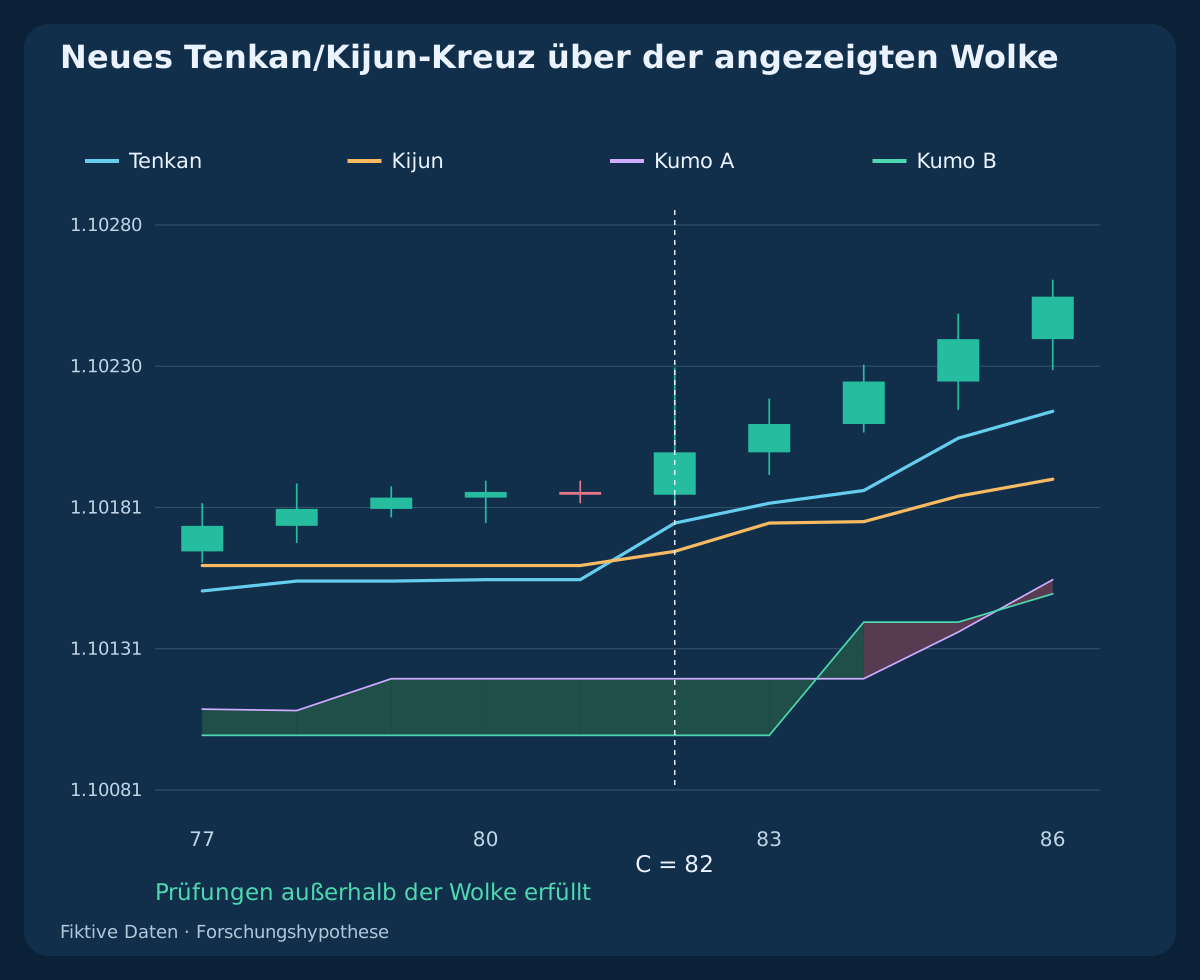
BUY verlangt T[C−1] ≤ K[C−1] ∧ T[C] > K[C], Close[C] > T[C] und Close[C] > Open[C]. SELL kehrt die Ungleichungen um: T[C−1] ≥ K[C−1] ∧ T[C] < K[C], Close[C] < T[C] und Close[C] < Open[C]. Alle Kontextprüfungen gelten zusätzlich. Aktuelle Liniengleichheit ist kein Kreuz; ein während der Kerze auftretendes und bis zum Schluss verschwindendes Ereignis steht nicht zur Verfügung.
Beim ausgewählten C = 82 weist BUY T[C−1] = 1.10155; K[C−1] = 1.10160 und T[C] = 1.10175; K[C] = 1.10165 auf. Die Wolke bei C reicht von 1.10100 … 1.10120. In der getrennten Historie mit Kreuz innerhalb der Wolke bestehen dasselbe neue Kreuz und die drei vorherigen Preisschlüsse, doch die Kumo liegt bei 1.10160 … 1.10180; das Linienpaar fällt durch. Eine später attraktiv wirkende Kerze rettet dieses C nicht.
5. Schutz anhand der Wolke bei C festschreiben
Für BUY gilt SL = Bottom[C] − 1 pip; R0 = Close[C] − SL; TP = Close[C] + 2 × R0, für SELL SL = Top[C] + 1 pip; R0 = SL − Close[C]; TP = Close[C] − 2 × R0. R0 muss positiv sein. Die gesamte Signalkerze muss strikt jenseits der numerischen Stopgrenze bleiben: Low[C] > SL für BUY oder High[C] < SL für SELL.
Diese festen Preise verwenden die bei C gezeichnete Wolke, nicht die neu nach C+26 projizierte. BUY-Schutz wird am Bid, SELL-Schutz am Ask ausgelöst, obwohl die Quell-OHLC Bid-Werte sind. SL und TP werden nach C festgeschrieben. Eine spätere Wolkenbewegung erlaubt weder einen weiteren Stop noch ein verschobenes Ziel. Nicht tickgerechte Preise, nicht unterstützten Schutz oder unvereinbare Kontoregeln vor der Einstiegsanfrage ablehnen.
6. Eine erste Kursentscheidung und eine ausschließende Frist nutzen
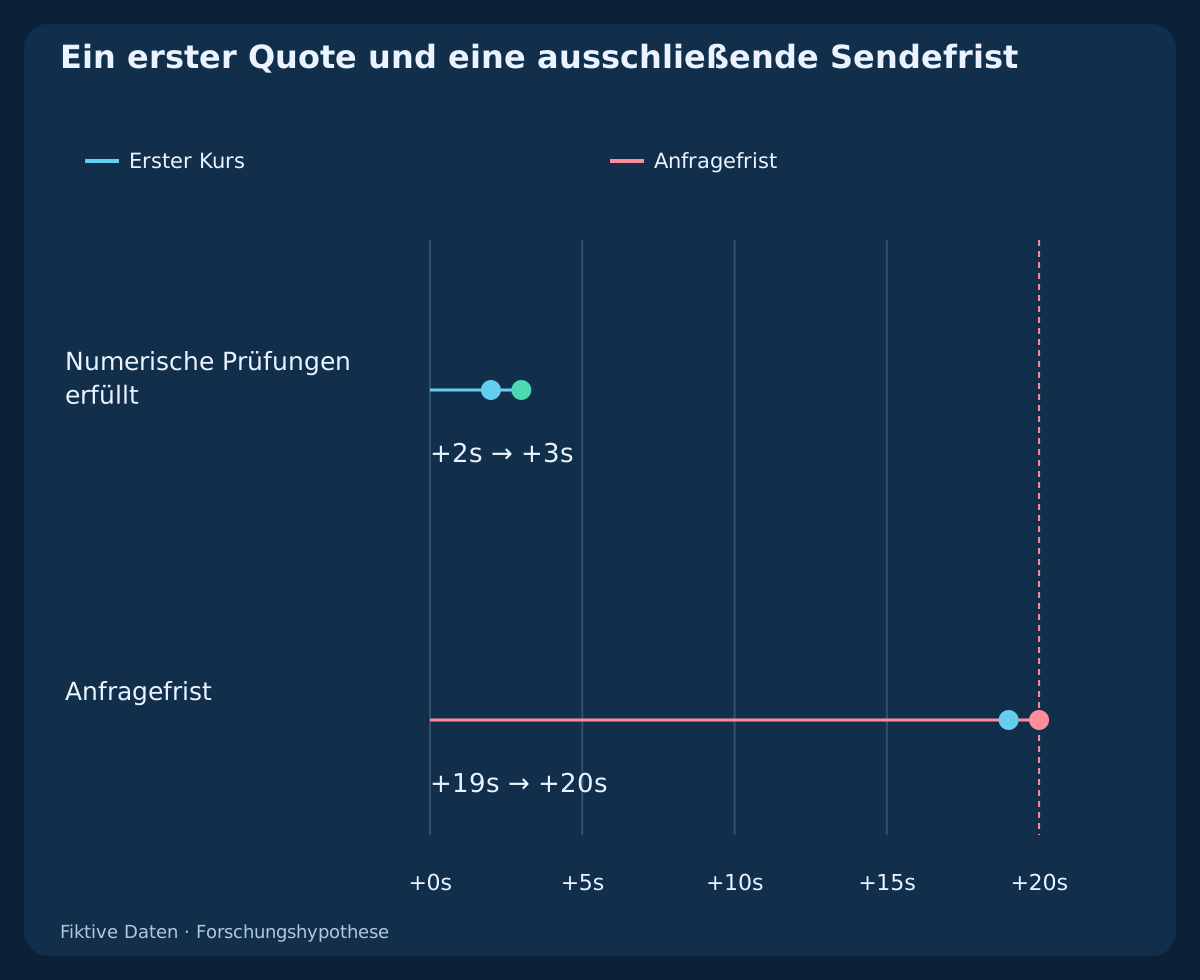
Einstiege sind während 08:00 ≤ t_UTC < 16:00 erlaubt. Nur das erste beobachtete gültige positive Bid/Ask-Paar des Symbols nach Verfügbarkeit von C prüfen. Sein dokumentiertes Alter muss bei Übertragung zwischen 0 und 2 Sekunden einschließlich liegen. Die Anfrage muss strikt vor dem nominalen C-Schluss plus 20 Sekunden erfolgen. Fehlender gültiger Nachweis beim ersten Kurs verbraucht den Kandidaten.
C umfasst im Beispiel 10:00–11:00 UTC. Erster Kurs: 11:00:02; hypothetische Anfrage: 11:00:03; Ausführung: 11:00:04. Eine Anfrage um 11:00:20 UTC ist zu spät. Frist unmittelbar vor dem Senden erneut prüfen; rechtzeitige Beobachtung erlaubt keine verspätete Anfrage. Nur kompatible Uhren zur Altersmessung verwenden. Der Beispielkurs bleibt bis zur Anfrage gleich; andernfalls abbrechen statt neu planen.
7. Kurs-, Abstands- und Nettoprüfung vor der Größenberechnung
Der Spread darf höchstens 1.2 Pips betragen. Aktueller BUY-Bid bleibt über beiden eingefrorenen Tenkan/Kijun-Werten; SELL-Ask darunter. Der relevante Ausstiegskurs muss strikt zwischen SL und TP liegen. Planungseinstieg: E* = Ask + 0.2 pip für BUY oder E* = Bid − 0.2 pip für SELL. Der gerichtete Abstand vom C-Schluss zu E* muss zwischen 0 und 2 Pips einschließlich liegen.
Die Einstiegsreserve ist ein Planungsansatz, kein angefragter Marktpreis. Positive Bruttoabstände zu Stop und Ziel von E* berechnen. Provision, spätere Ausstiegsreserve und Finanzierung zur Verlustseite addieren und vom Ertrag abziehen. Diese Beträge heißen L_net und G_net; es gilt G_net / L_net ≥ 1.5. Hier sind die Kosten 0.6, 0.4 und 0 Pips. Unbekannte anwendbare Kosten, Vertragsregeln oder Margin führen zur Ablehnung.
8. BUY-Beispiel: Wolkengeometrie und erster Quote
C ist die Kerze von 10:00–11:00 UTC. Ihr Bid-Schluss liegt bei 1.10200, Unter- und Oberkante der angezeigten Wolke bei 1.10100 / 1.10120. Daraus folgt SL = 1.10090; R0 = 11 pips; TP = 1.10420. Angenommen wird der erste Quote Bid 1.10200 / Ask 1.10208, bis zum Senden unverändert, mit belegtem Quote-Alter, zulässigem Schutz und ausreichender Margin.
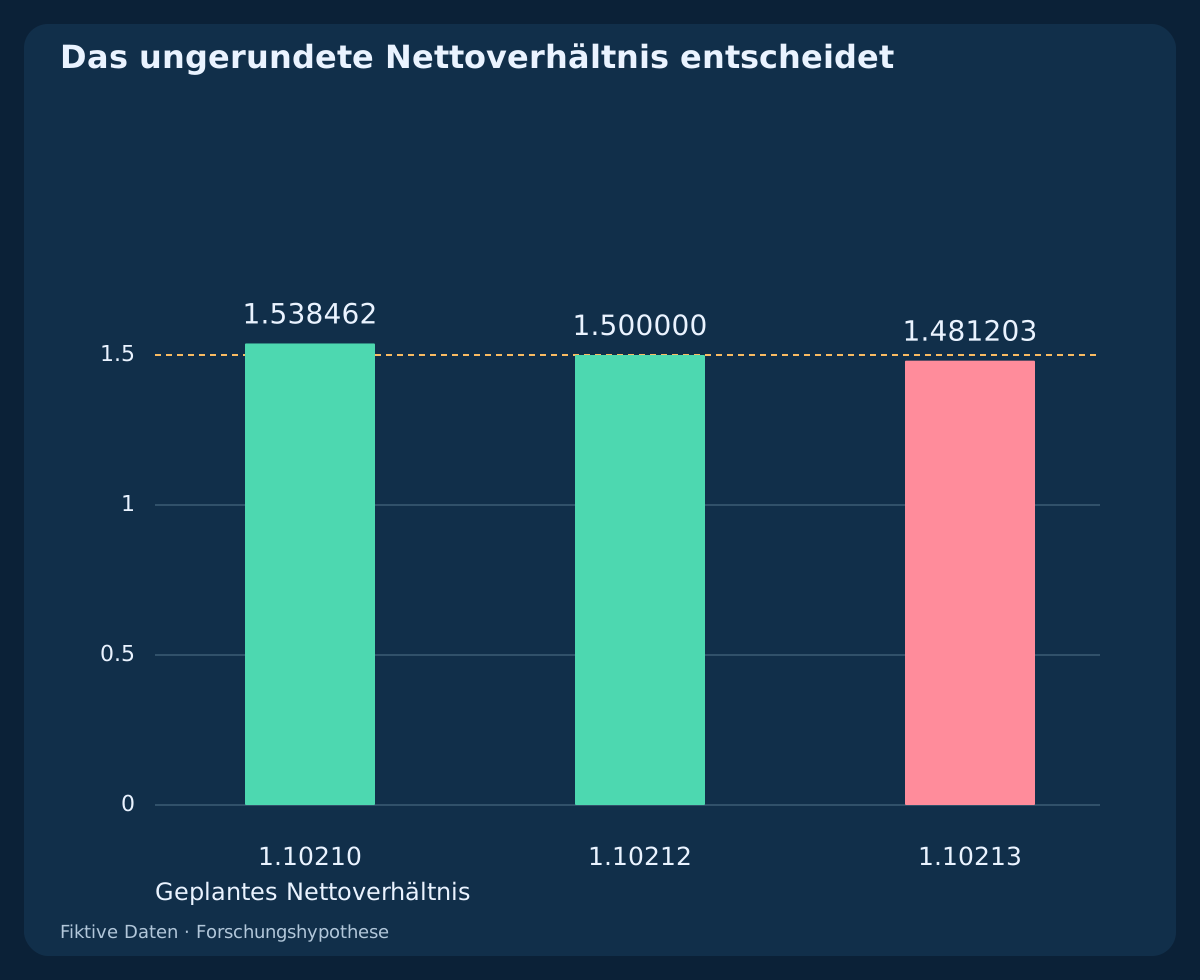
Der Spread beträgt 0.8 pip, der geplante Einstieg E* = 1.10210, einen Pip über dem Signalschluss. Die Bruttoabstände zu Stop und Ziel sind 12 / 21 pips. Nach dem erklärten einen Pip für Provision und Ausstiegsreserve gilt L_net = 13.0 pips; G_net = 20.0 pips. Das ungerundete Verhältnis 20 / 13 ≈ 1.538462 besteht die Prüfung. Spread und Einstiegsreserve stecken bereits in E* und dürfen nicht nochmals berechnet werden.
9. Den ersten schlechten Quote ablehnen und den Grenzfall beibehalten
Für dasselbe Signal und dieselben festen Ausstiege ergibt der unabhängige Quote Bid 1.10203 / Ask 1.10211 den Planwert E* = 1.10213. Spread und gerichteter Abstand bestehen, aber L_net = 13.3; G_net = 19.7; G_net/L_net ≈ 1.481203 fällt durch. Dieses C wird abgelehnt, selbst wenn der nächste Quote günstiger wäre.
Der getrennte Gleichheitsfall hat E* = 1.10212 und 19.8 / 13.2 = 1.5 und besteht daher. Ein anderer erster Quote mit 1.3-pip Spread fällt trotz ausreichendem Verhältnis durch. Dies sind unabhängige Alternativen, keine Folge von Quotes zur Suche nach einem besseren Einstieg. Eine Anfrage genau am ausgeschlossenen Fristende scheitert ebenfalls. Jede Ablehnung verbraucht C; nur ein neues zulässiges abgeschlossenes Kreuz erzeugt einen Kandidaten.
10. SELL spiegeln und Ask-Ausstiege ausdrücklich behandeln
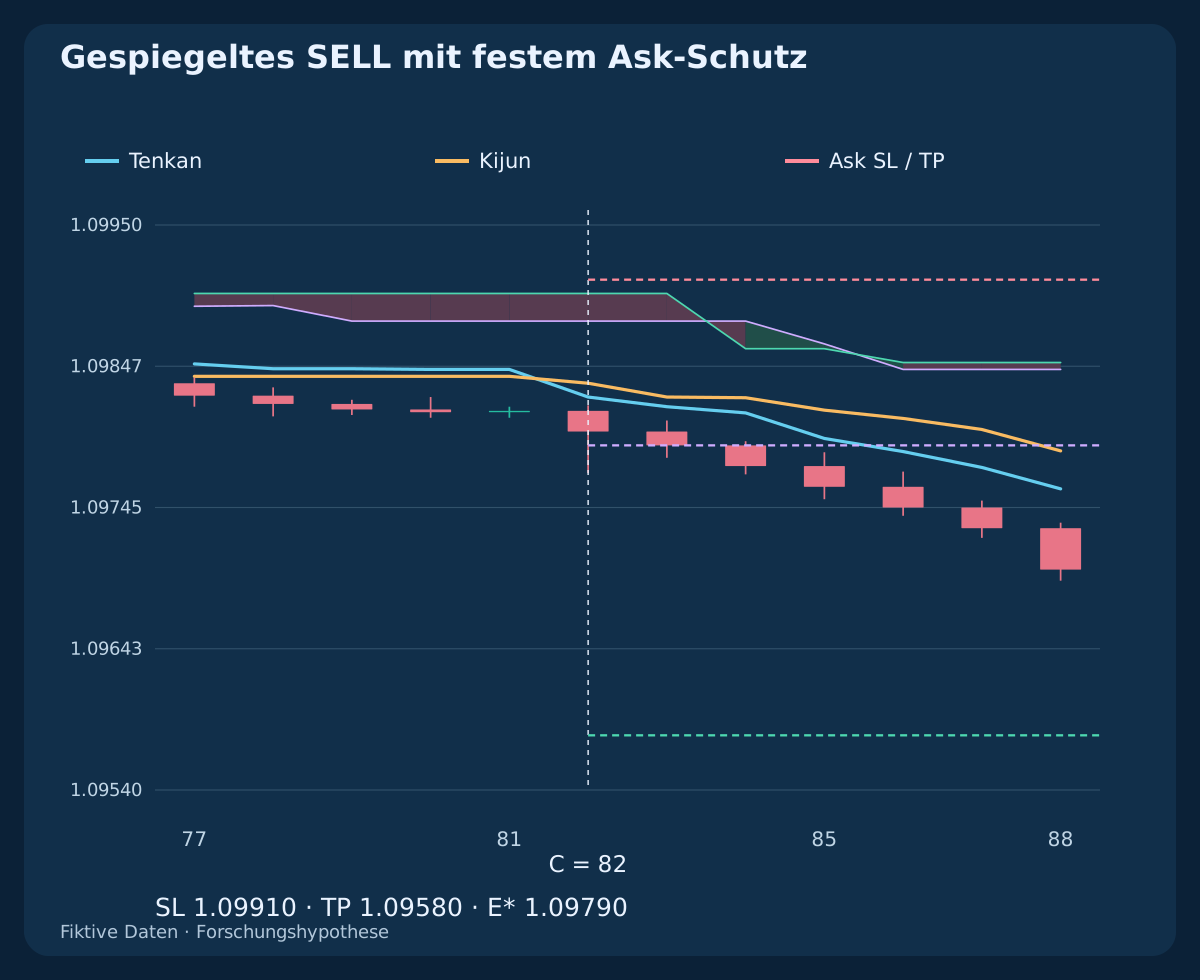
Die SELL-OHLC spiegeln BUY um 1.10000 nach price_sell = 2.20000 − price_buy, wobei gespiegelte Hochs und Tiefs vertauscht werden. Bei C gilt Close = 1.09800; T = 1.09825; K = 1.09835; die Wolke liegt bei 1.09880 … 1.09900. Vorherige Preis- und Linienpaarvergleiche liegen strikt unter ihren jeweils zugeordneten Wolken.
Die festen Ausstiege sind Ask SL = 1.09910; Ask TP = 1.09580. Der erste Quote Bid 1.09792 / Ask 1.09800 ergibt E* = 1.09790, L_net = 13.0; G_net = 20.0 und dasselbe Verhältnis 20 / 13. Diese Symmetrie entsteht durch die gewählten unabhängigen Quotes, nicht durch das Weglassen des Spreads. Ein Bid-Tief am Ziel beweist nicht, dass Ask dieses erreicht hat.
| Seite | Geplantes E* | Fester SL | Fester TP | Nettoverlust, Pips | Nettogewinn, Pips | Nettoverhältnis |
|---|---|---|---|---|---|---|
| BUY | 1.10210 | 1.10090 | 1.10420 | 13.0 | 20.0 | 1.538462 |
| BUY EQ | 1.10212 | 1.10090 | 1.10420 | 13.2 | 19.8 | 1.500000 |
| SELL | 1.09790 | 1.09910 | 1.09580 | 13.0 | 20.0 | 1.538462 |
11. Anfrage, bestätigte Ausführung und Ausnahme unterscheiden
Tickgröße, Volumenregeln, freie Margin, aktuelle Stop-Beschränkungen und einen Kontoprozess mit dem vorgesehenen Schutz prüfen. Höchstens eine Marktanfrage zum Einstieg mit der zulässigen aktuellen Kursseite senden. E* dient Zulassung und Größenplanung, nicht als erfundener ausführbarer Kurs. Die offizielle Orderreferenz erläutert Bid/Ask und Preisbeschränkungen.
Tatsächliches Ticket, Ausführung, Volumen und Schutz bestätigen, bevor eine Position als eröffnet gilt. Zeitüberschreitung oder unbekannte Antwort verlangen Abgleich statt einer weiteren Anfrage. Bei Ausführung außerhalb des Plans oder Schutzfehler gilt die vorher definierte Ausnahme: neue Einstiege stoppen, Position abgleichen und ausführbaren Schluss suchen, ohne den ursprünglichen Stop zu erweitern. Alle Kosten zählen; Verluste können Reserven übersteigen.
12. Größe aus vollständigem Planverlust berechnen und abrunden
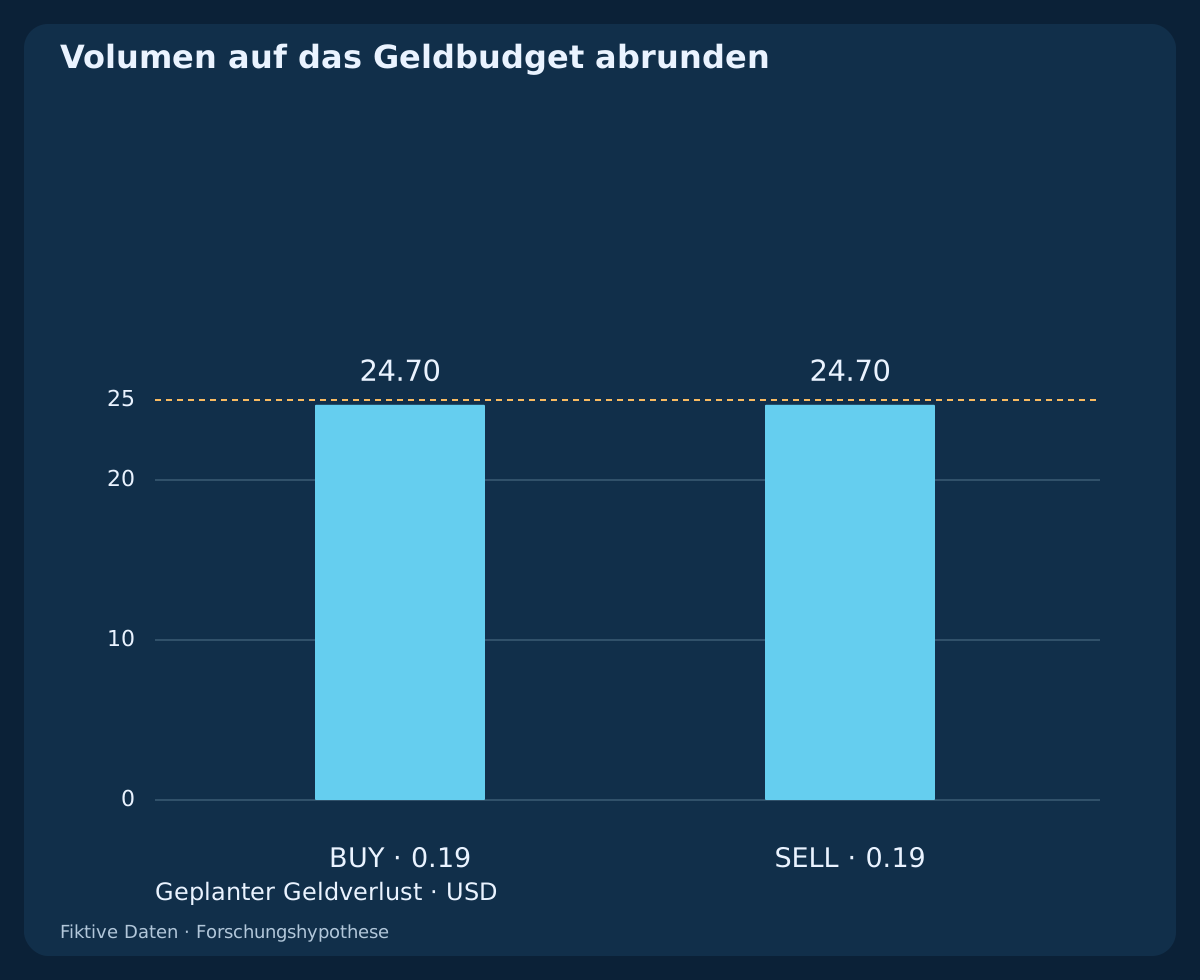
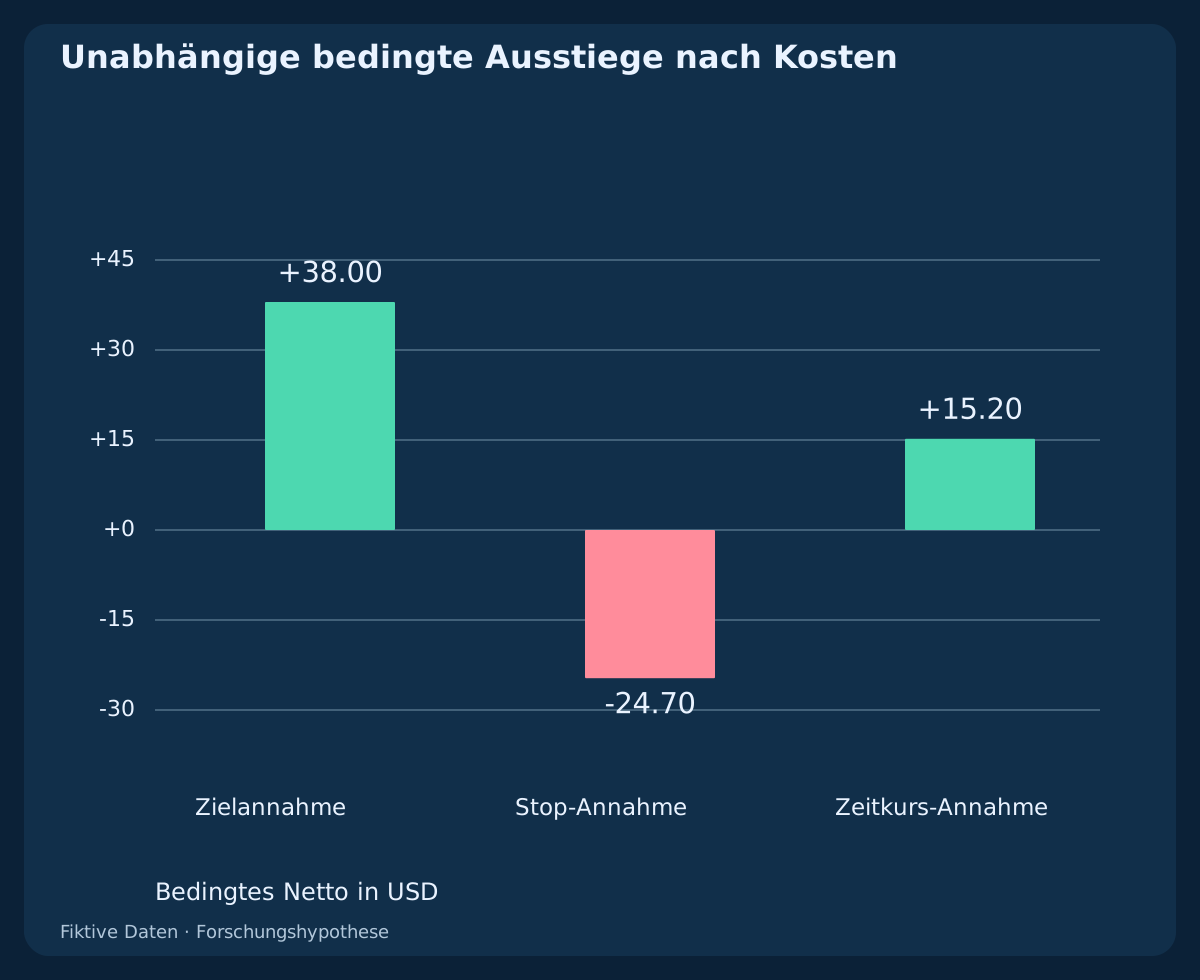
Angenommen sind USD-Konto, Standardlot EUR/USD von EUR 100000, USD 10 pro Pip und Lot, USD 25 Budget und 0.01 Lot Schritt. BUY-Verlust 13.0 Pips entspricht USD 130 pro Lot. floor((25 / 130) / 0.01) × 0.01 = 0.19 lot. Geplanter Verlust: USD 24.70; bedingter Zielbetrag: USD 38.00.
Bei SELL ergeben 13.0 Pips Verlust 0.19 Lot, USD 24.70 Planverlust und USD 38.00 bedingten Zielbetrag. Vertrag und Wert in Kontowährung separat prüfen. Überschreitet das Mindestlot das Budget, auslassen; Margin bleibt eine eigene Prüfung. Das Budget ist ein Beispiel, keine Risikoempfehlung und keine garantierte Verlustobergrenze.
13. Schutz festhalten und den Ausstiegszeitpunkt getrennt bestimmen
SL und TP bleiben fest. Das erste neue entgegengesetzte abgeschlossene Tenkan/Kijun-Kreuz löst eine Ausstiegsanfrage zum ersten ausführbaren Quote aus, ohne Einstiegskontext oder Sitzungsbedingung. Fehlende notwendige Ausstiegsdaten lösen ebenfalls eine Ausstiegsanfrage aus. Der getrennte Zeitausstieg liegt bei C.close_UTC + 6 h, hier also 17:00 UTC. Die Uhr beginnt bei C und nicht beim späteren Fill.
Für Schutzausführungen und die früheste beobachtbare Ausstiegsentscheidung ist die vom Broker bestätigte Reihenfolge maßgeblich. Werden beide Grenzen innerhalb einer OHLC-Kerze erreicht, ohne die Quote-Reihenfolge zu kennen, bleibt das Ergebnis ungeklärt; eine günstige Reihenfolge darf nicht unterstellt werden. Schutz bleibt während eines ausstehenden Ausstiegs aktiv. Kein Richtungswechsel mit demselben Signal, das bei bestehender Position oder ungeklärter Anfrage erkannt wurde.
14. Bedingte Geldbeträge ehrlich lesen
Angenommen, der zugelassene BUY wurde bei 1.10210 mit 0.19 Lot ausgeführt. Zielausstieg mit 0.4 Pip nachteiliger Reserve ergibt +20.0 Netto-Pips beziehungsweise USD 38.00; Stop-Ausstieg mit dieser Reserve −13.0 Pips beziehungsweise −USD 24.70. Das sind unabhängige Annahmen, keine beobachteten Ergebnisse oder Ausführungsgarantien.
Im separaten Zeitbeispiel ist der erste ausführbare Bid um 17:00 gleich 1.10300, der angenommene Ausstieg 1.10296. Nach 0.6 Pip Provision verbleibt 8.0 pips = USD 15.20. Gaps, Finanzierung, abgelehnte Schließungen und stärkere Slippage verändern Ergebnisse. Aus diesen konstruierten Fällen keine Trefferquote ableiten.
15. Verschobene Daten ohne Zukunftswissen nachrechnen
Die drei Dateien enthalten 360 fiktive H1-OHLC-Zeilen, 7 unabhängige Pläne für den ersten Quote und 5 bedingte Ausstiegsfälle. Jeden Mittelpunkt aus seinem gesamten festgelegten Fenster und jede angezeigte Wolkenlinie aus ihrer 26 Kerzen zurückliegenden Quelle neu berechnen. Die Referenz vergleicht exakte Brüche; die CSV-Anzeige verwendet 12 Nachkommastellen. Indikatormittelpunkte dürfen zwischen handelbaren Ticks liegen; Orderpreise benötigen dennoch brokerzulässige Schritte.
Im Projektionschart enden Preis und Tenkan/Kijun bei C; gezeigt werden nur Wolkenwerte mit Quellindex höchstens C. Die getrennten Fortsetzungskerzen illustrieren bedingte Ausstiegswege und sind keine beim Einstieg verfügbare Zukunftsinformation. Signaleignung, Annahme eines Kontos ohne Position, erste Quotes, Anfragen und bestätigte Fills getrennt halten. Diese Beispiele sind kein durchgehender Portfolio-Backtest.
Drei fiktive H1-Historien mit berechneten 9/26/52-Linien und zugeordneten Wolken herunterladen (CSV)
Sieben unabhängige Pläne für den ersten Quote und Zulassungsprüfungen herunterladen (CSV)
16. Die gesamte Entscheidung einschließlich Verschiebungsfehlern testen
Parameter, Lücken, Kosten, Schutz, erste Beobachtung und Ausnahmebehandlung vorab festlegen. Unbekannte Trend- und Seitwärtsphasen, flache Kijun-Linien, Gleichheit an Wolkenkanten, schnelle Rückkreuzungen, fehlende Eingaben und größere Spreads testen. Jedes zulässige Kreuz und jeden abgelehnten ersten Quote zählen. Einstellungen vergleichen, ohne die rückblickend beste Variante als Beweis auszugeben.
Eine projizierte bullische Wolke ist hier weder Prognose noch zusätzlicher Pflichtfilter. Auch Chikou wird nicht verwendet: Ein zusätzlich eingefügter Vergleich mit historisch gezeichnetem Chikou verändert stillschweigend den Informationssatz. Diese Version prüft ein neues Linienkreuz außerhalb der Kumo mit bestehendem Preiskontext. Die Dateien belegen nur nachvollziehbare Logik und Arithmetik; beobachtete Renditen, Live-Orders oder ein gemessener Vorteil werden nicht behauptet.
Häufige Fragen
Beweist ein Schluss über Kumo ein starkes Tenkan/Kijun-Kreuz?
Nein. Beide Linien müssen bei C−1 und C außerhalb der korrekt zugeordneten Wolke liegen, ergänzt durch den festgelegten Preiskontext und ein neues abgeschlossenes Kreuz. Der Preis kann bestehen, während das Linienpaar durchfällt.
Welche Wolke gehört zur Signalkerze?
Bei C werden Quelllinien verwendet, die 26 Kerzen früher berechnet wurden. Bei C neu berechnete Linien erscheinen 26 Kerzen voraus und ersetzen die Wolke bei C nicht. Die Verschiebung zählt Kerzen, keine erfundenen Stundenkerzen.
Ist das Ziel immer doppelt so groß wie das tatsächliche Nettorisiko?
Nein. Es wird aus Signal-Schluss bis Stop fixiert. Bid/Ask, Slippage, Provision und Ausstiegsreserven verändern das Nettoverhältnis.
Kann ein späterer Rücklauf ein abgelehntes Kreuz retten?
Nein. Diese Version prüft C und seinen ersten beobachteten Quote. Auf ein neues zulässiges abgeschlossenes Tenkan/Kijun-Kreuz warten; ein späterer Retest gehört zu einer anderen Einstiegsregel.
Darf eine unbekannt beantwortete Anfrage wiederholt werden?
Zuerst die ursprüngliche Anfrage abgleichen. Sie kann bereits eine Ausführung verbergen; eine Doppelanfrage erhöht womöglich die Exposition.
Sind Beispielgewinne ein Backtest oder eine Risikogarantie?
Nein. Es sind bedingte Berechnungen mit fiktiven Daten und Ausführungsannahmen. Reale Verluste können die Reserve überschreiten.
Quellen und Untersuchungshinweise
MetaQuotes dokumentiert Ichimoku-Linien und Verschiebung sowie Quoteseiten und Beschränkungen von Marktorders. Vorheriger Schlusskurskontext, die Prüfung beider Endpunkte außerhalb der Wolke, feste Ausstiege, erster Quote und alle numerischen Schwellen gehören zur Forschungsspezifikation dieses Artikels. Die Quellen belegen keine Handelsleistung.
- MetaTrader 5: Ichimoku-Linien und Wolkenverschiebung
- MQL4: OrderSend, Quoteseiten und Anfragebeschränkungen
Didaktische Strategiehypothese. Fiktive OHLC und unabhängige Kurs-/Ausstiegsannahmen; keine beobachteten Orders, fortlaufender Backtest, gemessene Überlegenheit oder Ergebnisgarantie.