

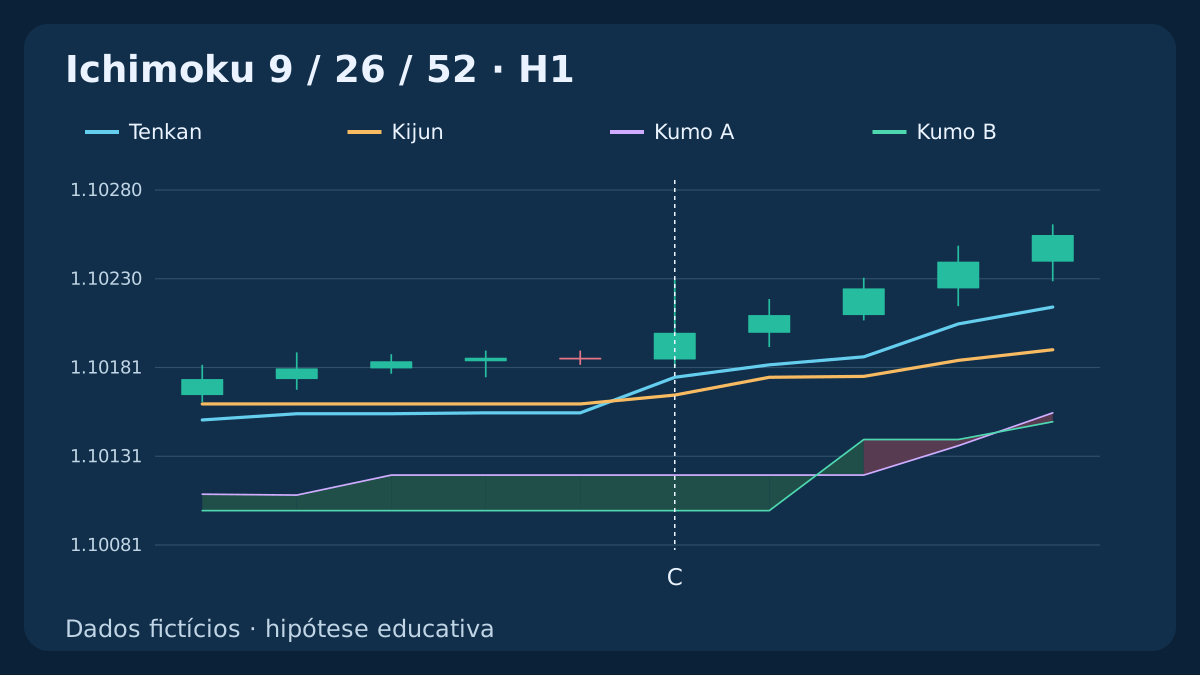
Um fechamento acima da nuvem não comprova que o cruzamento Tenkan/Kijun ocorreu acima dela. Esta estratégia separa três perguntas: qual nuvem corresponde ao candle de sinal, se as duas linhas realmente se cruzam fora dessa nuvem e se a primeira cotação executável ainda sustenta o risco planejado. Todos os gráficos vêm dos dados OHLC fictícios disponíveis para download.
1. Uma hipótese diferente do recuo após romper a nuvem
A hipótese de pesquisa é que uma nova transição Tenkan/Kijun, enquanto o preço já está de um lado da Kumo, pode anteceder uma continuação suficiente para cobrir os custos. É uma ideia a testar, não uma vantagem comprovada. A estratégia Ichimoku existente começa pelo rompimento da nuvem e espera um recuo; esta versão não usa nenhuma dessas etapas.
O evento de entrada é o próprio cruzamento C, com o candle fechado. Exigem-se exposição zerada, nenhuma solicitação pendente ou de resultado desconhecido e observação contínua do fechamento; após reiniciar, não se reapresenta um C perdido. Não há reteste posterior nem outro candle de confirmação. Os três fechamentos anteriores, as duas observações das linhas fora da nuvem e todos os limites são escolhas explícitas de pesquisa. Os históricos estabelecem os eventos do indicador; os casos de execução pressupõem separadamente uma conta sem posição em C.
2. Calcular pontos médios e alinhar a nuvem ao índice exibido
Use OHLC Bid H1 de EUR/USD em ordem cronológica e 1 pip = 0.0001; point = tick = 0.00001. Com janelas completas que incluem o candle fechado considerado, T[i] = (HH9[i] + LL9[i]) / 2 e K[i] = (HH26[i] + LL26[i]) / 2. São pontos médios de faixas máxima-mínima, não médias dos fechamentos. As séries de origem sem deslocamento são A_raw[i] = (T[i] + K[i]) / 2; B_raw[i] = (HH52[i] + LL52[i]) / 2.
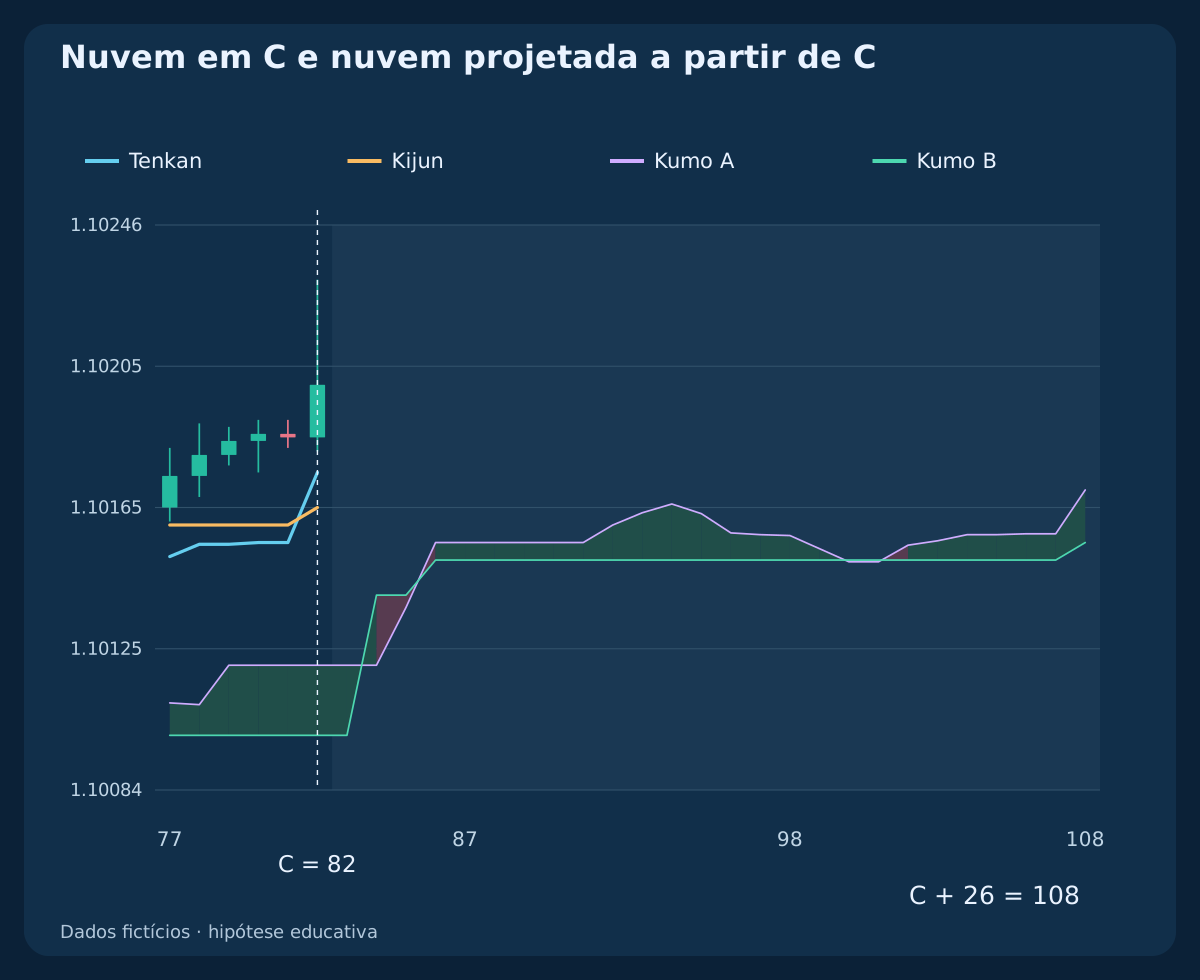
A nuvem no candle i é A_display[i] = A_raw[i−26]; B_display[i] = B_raw[i−26]. A borda superior é o maior dos valores exibidos e a inferior, o menor. Os valores recém-calculados em C são desenhados em C + 26 e não substituem a nuvem em C. Para as três comparações anteriores, o primeiro candidato com suporte completo é C = 80: 81 candles H1 consecutivos desde o índice 0. Entradas desconhecidas ou lacunas invalidam esta referência rigorosa; um fechamento do mercado não cria outro candle.
3. Exigir contexto prévio do preço e as duas linhas fora da nuvem
Para BUY, os três fechamentos imediatamente anteriores devem cumprir Close[j] > Top[j], j = C−3 … C−1. Para SELL, exige-se Close[j] < Bottom[j], j = C−3 … C−1. Cada Top ou Bottom pertence ao seu próprio candle exibido. Não compare todos os fechamentos históricos com a nuvem atual nem com um único nível de nuvem congelado.
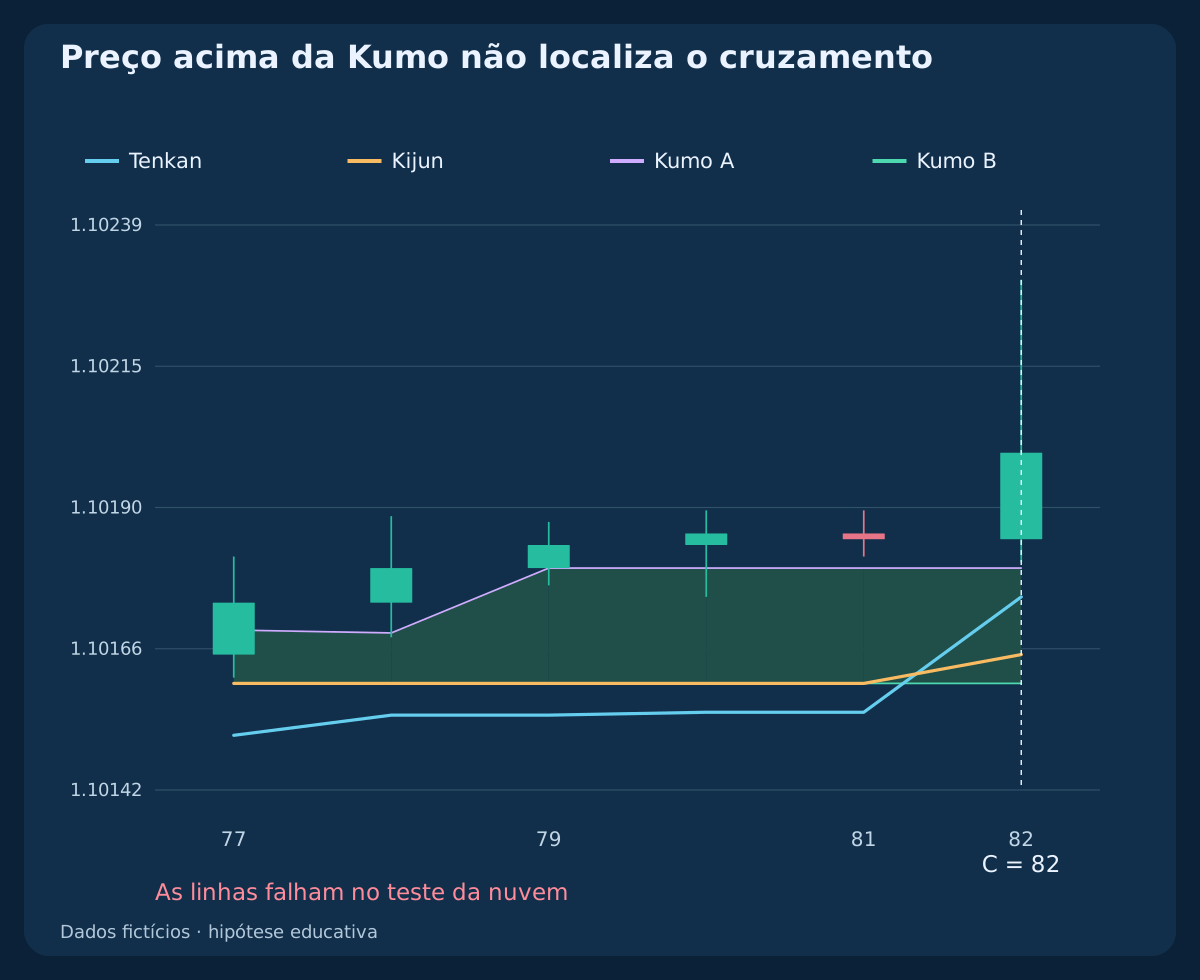
BUY também exige min(T[j], K[j]) > Top[j], j ∈ {C−1, C}; SELL exige max(T[j], K[j]) < Bottom[j], j ∈ {C−1, C}. Igualdade com uma borda da nuvem não passa. Verificar as duas extremidades mantém os dois segmentos de linha fora da nuvem desenhada linearmente entre elas; apenas fechar acima da Kumo não basta. A regra usa observações fechadas, não um horário intrabarra inferido pelo desenho.
4. Reconhecer um novo cruzamento no candle C fechado
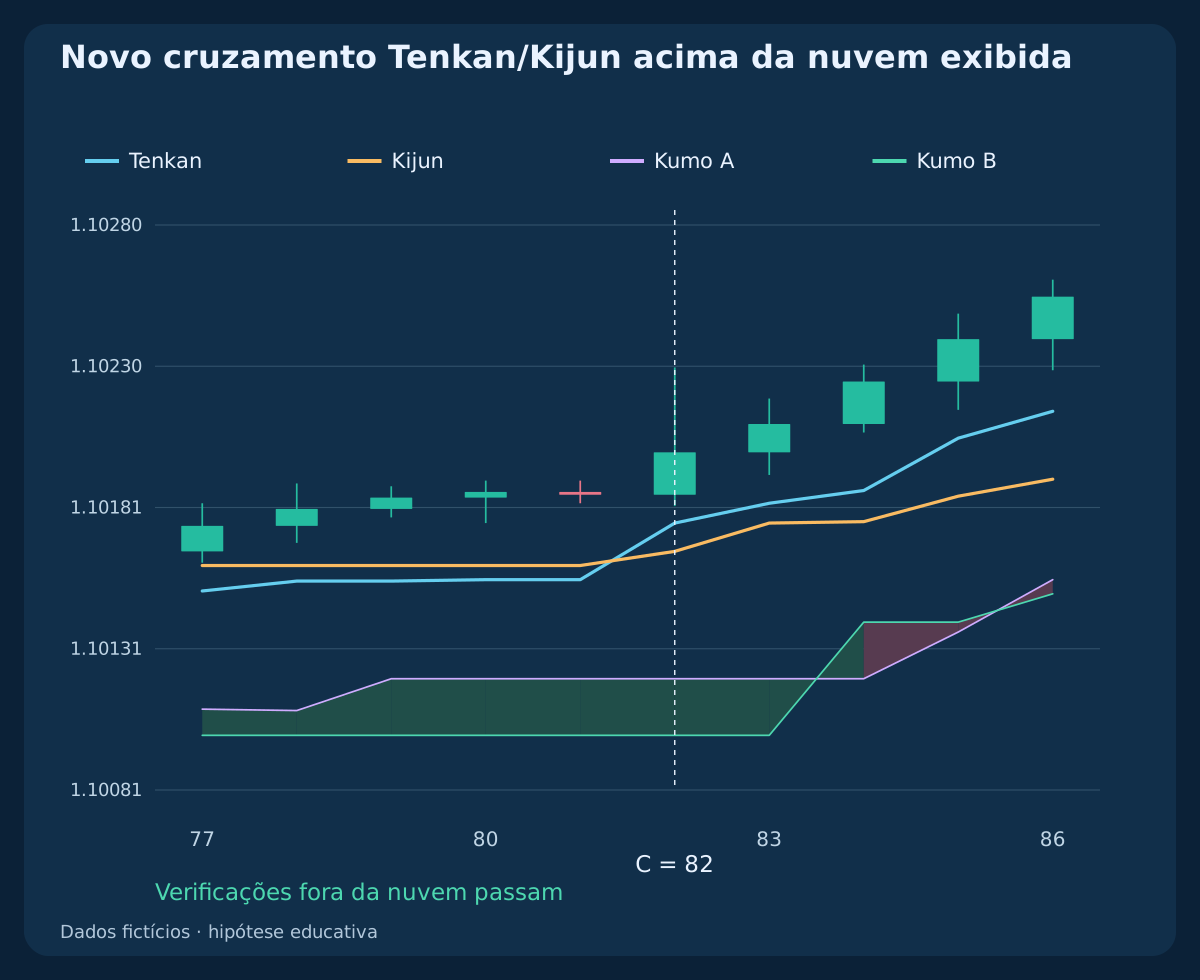
BUY exige T[C−1] ≤ K[C−1] ∧ T[C] > K[C], Close[C] > T[C] e Close[C] > Open[C]. SELL inverte as desigualdades: T[C−1] ≥ K[C−1] ∧ T[C] < K[C], Close[C] < T[C] e Close[C] < Open[C]. Essas condições se somam a todas as verificações de contexto. Igualdade atual entre as linhas não é cruzamento; um evento intrabarra que desaparece antes do fechamento não está disponível.
No C = 82 selecionado, BUY apresenta T[C−1] = 1.10155; K[C−1] = 1.10160 e T[C] = 1.10175; K[C] = 1.10165. A nuvem em C ocupa 1.10100 … 1.10120. No histórico independente com cruzamento dentro da nuvem, passam o mesmo cruzamento novo e os três fechamentos de contexto, mas a Kumo ocupa 1.10160 … 1.10180; o teste das linhas falha. Um candle posterior atraente não recupera esse C.
5. Fixar a proteção pela nuvem exibida em C
BUY usa SL = Bottom[C] − 1 pip; R0 = Close[C] − SL; TP = Close[C] + 2 × R0. SELL usa SL = Top[C] + 1 pip; R0 = SL − Close[C]; TP = Close[C] − 2 × R0. R0 precisa ser positivo. O candle de sinal inteiro deve permanecer estritamente além do limite numérico do stop: Low[C] > SL para BUY ou High[C] < SL para SELL.
Esses preços fixos usam a nuvem desenhada em C, não a nova nuvem projetada em C+26. A proteção BUY é acionada pelo Bid e a SELL pelo Ask, embora os OHLC de origem sejam Bid. Fixe SL e TP após C. O movimento posterior da nuvem não autoriza ampliar o stop ou mudar o alvo. Antes da solicitação de entrada, rejeite preços incompatíveis com o tick, proteção sem suporte ou regras de conta incompatíveis.
6. Uma primeira cotação e um prazo exclusivo
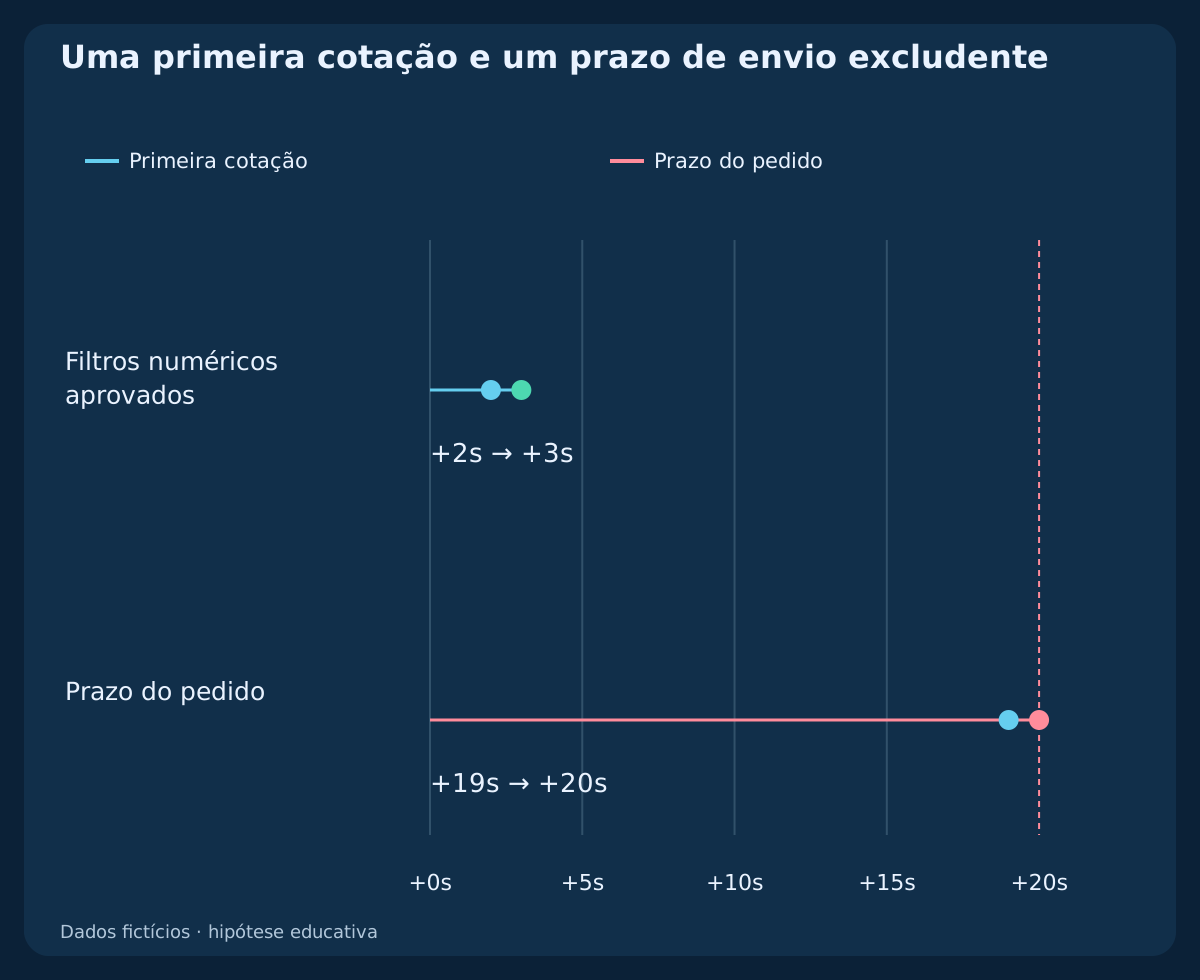
A entrada é permitida durante 08:00 ≤ t_UTC < 16:00. Avalie apenas o primeiro par Bid/Ask positivo e válido do símbolo observado após C ficar disponível. A idade documentada na transmissão deve estar entre 0 e 2 segundos inclusive. Envie estritamente antes do fechamento nominal de C mais 20 segundos. Uma primeira observação sem evidência válida consome o candidato.
C cobre 10:00–11:00 UTC. Primeira cotação às 11:00:02, pedido hipotético às 11:00:03 e execução às 11:00:04. Um pedido às 11:00:20 UTC está atrasado. Confira novamente antes de enviar; observar a tempo não autoriza pedido tardio. Use relógios compatíveis para medir a idade. A cotação do exemplo não muda até o pedido; caso mude, cancele sem reconstruir o plano.
7. Aplique filtros de cotação, distância e relação líquida
Exija spread de no máximo 1.2 pip. O Bid BUY atual permanece acima das duas Tenkan/Kijuns fixadas; o Ask SELL, abaixo. O lado de saída deve continuar estritamente entre SL e TP. Entrada de planejamento: E* = Ask + 0.2 pip para BUY ou E* = Bid − 0.2 pip para SELL. A distância direcional do fechamento C até E* deve estar entre 0 e 2 pips inclusive.
A reserva de entrada é uma hipótese de planejamento, não o preço solicitado ao mercado. Calcule de E* distâncias brutas positivas ao stop e alvo. Some comissão, reserva de saída e financiamento à perda, e subtraia do ganho. Chame os valores L_net e G_net; exija G_net / L_net ≥ 1.5. Aqui os custos são 0.6, 0.4 e 0 pip. Custos aplicáveis, contrato ou margem desconhecidos exigem rejeição.
8. Exemplo BUY: geometria da nuvem e primeira cotação
C é o candle das 10:00–11:00 UTC. Seu fechamento Bid é 1.10200; as bordas inferior e superior da nuvem exibida são 1.10100 / 1.10120. Logo, SL = 1.10090; R0 = 11 pips; TP = 1.10420. Suponha a primeira cotação Bid 1.10200 / Ask 1.10208, sem alteração até o envio, com atualização documentada, proteção válida e margem suficiente.
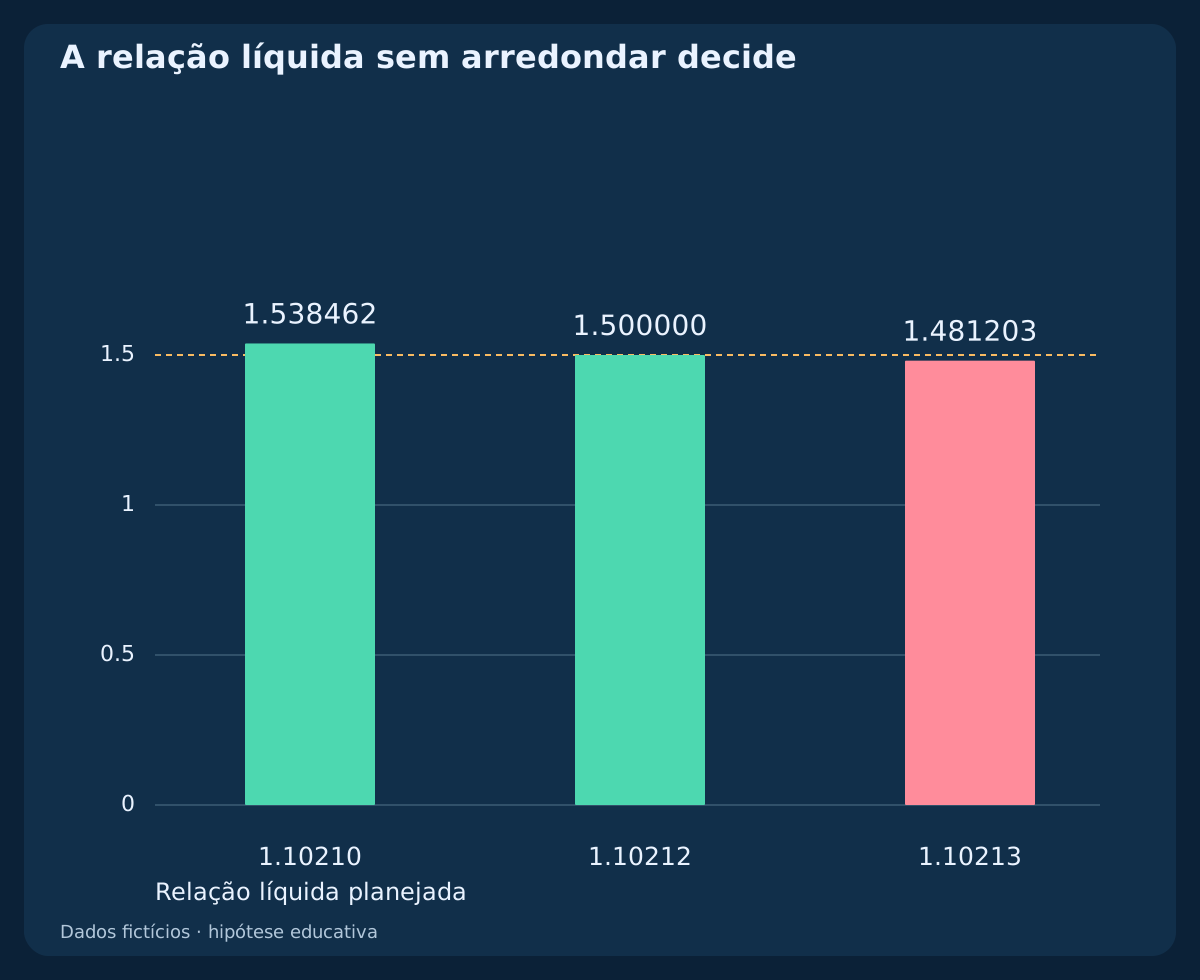
O spread é 0.8 pip e a entrada planejada E* = 1.10210, um pip além do fechamento do sinal. As distâncias brutas ao stop e ao alvo são 12 / 21 pips. Após o pip declarado de comissão e reserva de saída, L_net = 13.0 pips; G_net = 20.0 pips. A relação sem arredondamento 20 / 13 ≈ 1.538462 passa. Spread e reserva de entrada já estão em E*; não os desconte novamente.
9. Rejeitar a primeira cotação ruim e preservar o caso de igualdade
Para o mesmo sinal e as mesmas saídas fixas, uma cotação independente Bid 1.10203 / Ask 1.10211 produz E* = 1.10213. Spread e distância direcional passam, mas L_net = 13.3; G_net = 19.7; G_net/L_net ≈ 1.481203 falha. Rejeite esse C mesmo que a cotação seguinte fosse mais favorável.
O caso separado de igualdade tem E* = 1.10212 e 19.8 / 13.2 = 1.5, portanto passa. Outra primeira cotação com spread de 1.3-pip falha apesar de passar na relação mínima. São alternativas independentes, não uma sequência para escolher a melhor entrada. Uma solicitação no instante final excluído também falha. Toda rejeição consome C; apenas um novo cruzamento fechado elegível pode criar outro candidato.
10. Espelhar SELL e explicitar as saídas Ask
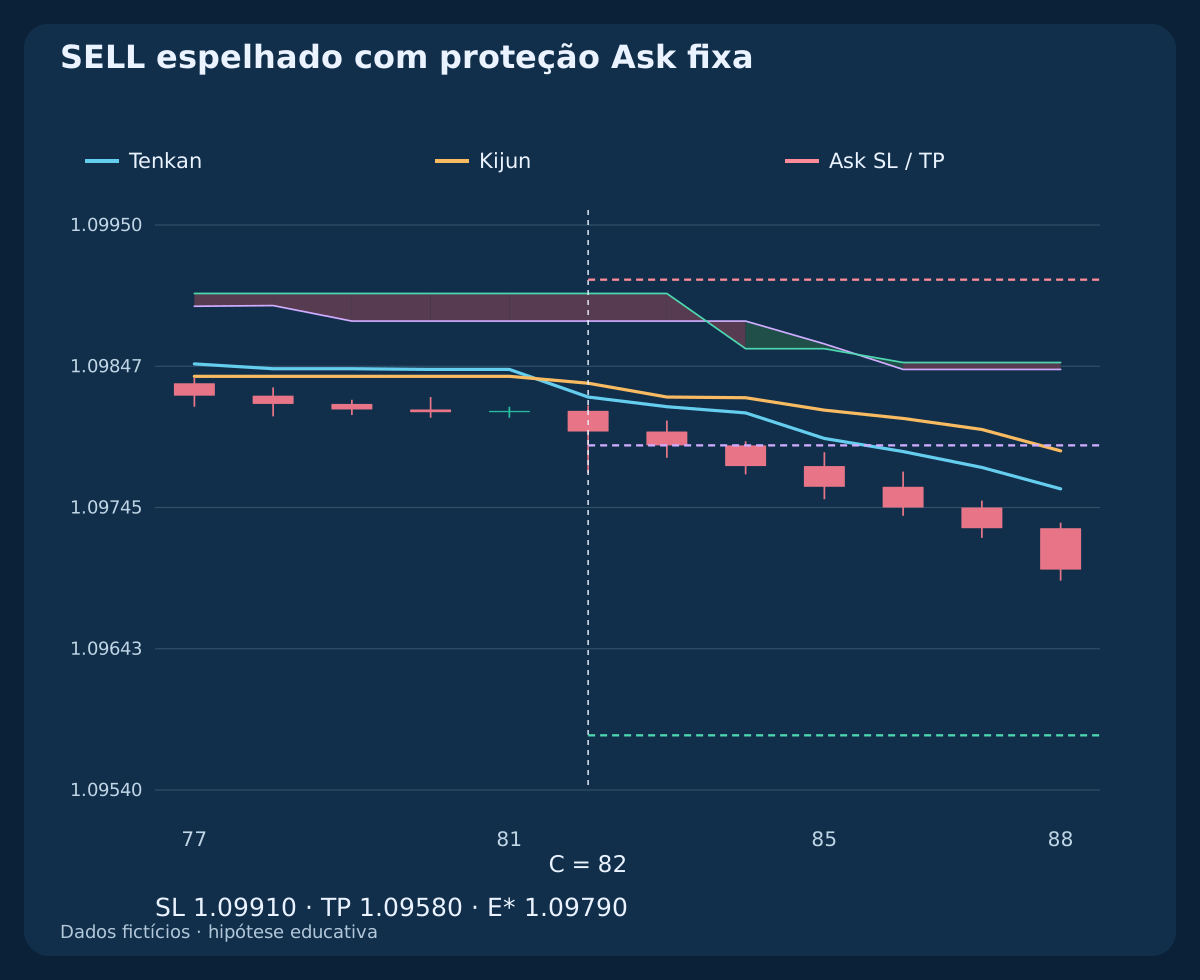
O OHLC SELL espelha BUY em torno de 1.10000 por price_sell = 2.20000 − price_buy, trocando máximas e mínimas refletidas. Em C, Close = 1.09800; T = 1.09825; K = 1.09835; a nuvem ocupa 1.09880 … 1.09900. As comparações anteriores de preço e das duas linhas ficam estritamente abaixo das nuvens correspondentes.
As saídas fixas são Ask SL = 1.09910; Ask TP = 1.09580. Uma primeira cotação Bid 1.09792 / Ask 1.09800 produz E* = 1.09790, L_net = 13.0; G_net = 20.0 e a mesma relação 20 / 13. Essa simetria vem das cotações independentes escolhidas, não de ignorar o spread. Uma mínima Bid que atinja o alvo não comprova que o Ask o atingiu.
| Lado | E* planejada | SL fixo | TP fixo | Perda líquida, pips | Ganho líquido, pips | Relação líquida |
|---|---|---|---|---|---|---|
| BUY | 1.10210 | 1.10090 | 1.10420 | 13.0 | 20.0 | 1.538462 |
| BUY EQ | 1.10212 | 1.10090 | 1.10420 | 13.2 | 19.8 | 1.500000 |
| SELL | 1.09790 | 1.09910 | 1.09580 | 13.0 | 20.0 | 1.538462 |
11. Separe pedido, execução confirmada e exceção
Verifique tick, volume, margem livre, restrições atuais de stop e um procedimento compatível com a proteção. Envie no máximo um pedido de entrada a mercado usando o lado atual permitido. E* serve para admissão e tamanho, não como cotação executável inventada. A referência oficial explica Bid/Ask e restrições.
Confirme ticket, execução, volume e proteção reais antes de considerar a posição aberta. Resposta desconhecida ou tempo esgotado exige conciliar o pedido original, não duplicá-lo. Se a execução violar o plano ou a proteção falhar, aplique a exceção definida: pare entradas, reconcilie a posição e busque fechamento executável sem ampliar o stop original. Conte os custos; perdas podem superar as reservas.
12. Dimensione pela perda completa e arredonde para baixo
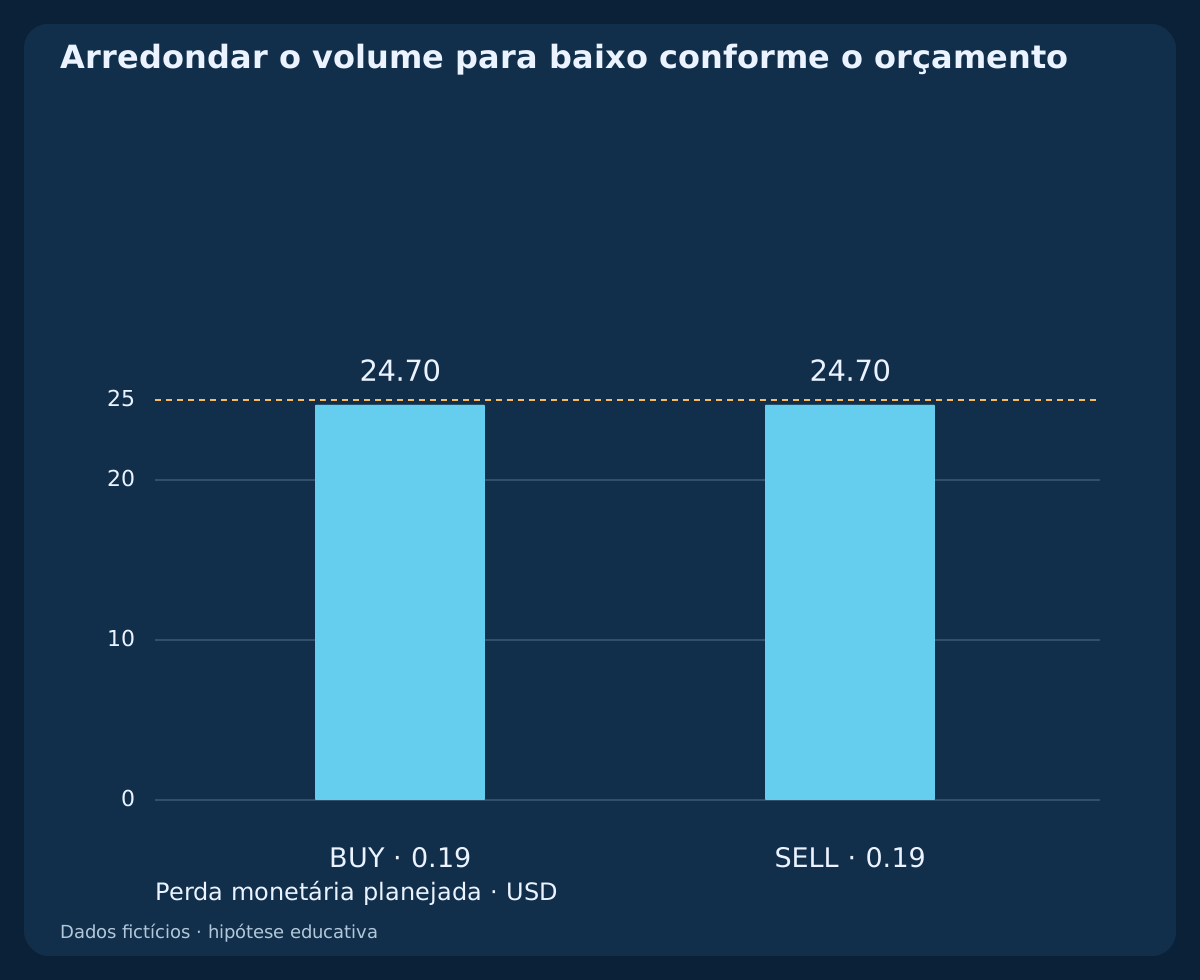
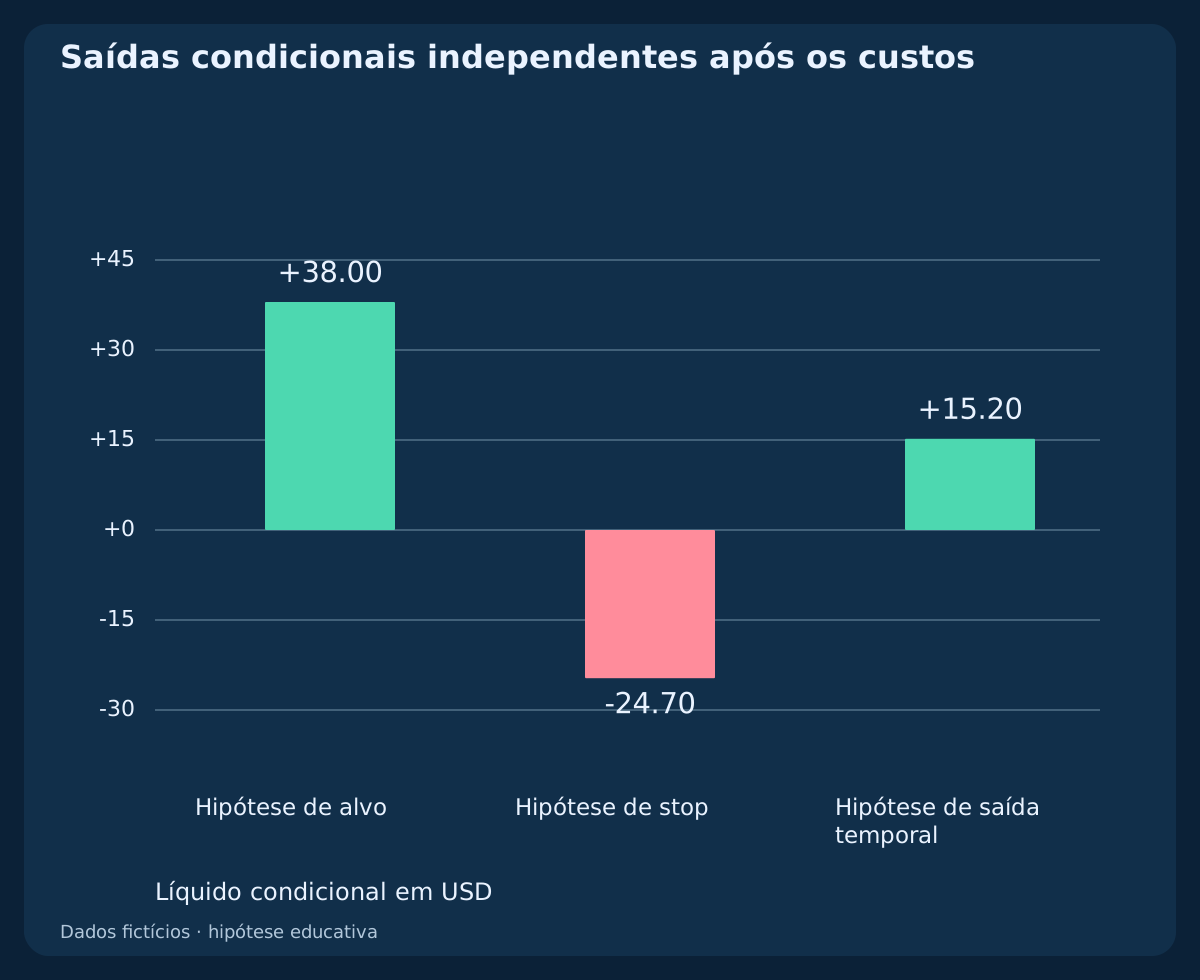
Assumem-se conta USD, lote padrão EUR/USD de EUR 100000, USD 10 por pip e lote, orçamento USD 25 e passo 0.01 lote. A perda BUY de 13.0 pips equivale a USD 130 por lote. floor((25 / 130) / 0.01) × 0.01 = 0.19 lot. Perda planejada USD 24.70 e valor condicional no alvo USD 38.00.
Para SELL, 13.0 pips resultam em 0.19 lote, perda planejada USD 24.70 e valor condicional USD 38.00. Verifique contrato e valores na moeda da conta. Se o lote mínimo superar o orçamento, ignore; margem é outra verificação. O orçamento é um exemplo, não risco recomendado ou perda máxima garantida.
13. Manter a proteção fixa e separar o relógio de saída
SL e TP permanecem fixos. O primeiro novo cruzamento Tenkan/Kijun oposto, confirmado no fechamento, solicita saída na primeira cotação executável, sem exigir contexto de entrada nem horário de sessão. A indisponibilidade de dados necessários à saída também solicita sair. A saída temporal independente ocorre em C.close_UTC + 6 h, aqui 17:00 UTC. O relógio parte de C, não da execução posterior.
Use a cronologia confirmada pela corretora para execuções da proteção e a primeira decisão de saída observável. Se ambos os limites ocorrerem no mesmo candle OHLC sem a ordem das cotações, classifique o resultado como não resolvido em vez de supor uma sequência favorável. Mantenha a proteção enquanto a saída estiver pendente. Não inverta a posição com o mesmo sinal reconhecido quando já havia posição ou solicitação não resolvida.
14. Leia os valores condicionais com honestidade
Suponha BUY admitido executado em 1.10210 com 0.19 lote. Saída no alvo com reserva adversa de 0.4 pip gera +20.0 pips líquidos, USD 38.00; no stop, −13.0 pips, −USD 24.70. São hipóteses independentes, não resultados observados ou garantia de execução.
No caso temporal separado, o primeiro Bid executável às 17:00 é 1.10300 e a saída suposta 1.10296. Após comissão de 0.6 pip, o líquido é 8.0 pips = USD 15.20. Gaps, financiamento, fechamentos recusados e derrapagem maior alteram os resultados. Não converta casos construídos em taxa de acerto.
15. Reproduzir os dados deslocados sem antecipar informação
Os três arquivos contêm 360 linhas OHLC H1 fictícias, 7 planos independentes de primeira cotação e 5 saídas condicionais. Recalcule cada ponto médio pela janela completa declarada e cada linha exibida pela origem de 26 candles antes. A referência compara frações exatas; o CSV exibe 12 casas decimais. Pontos médios podem ficar entre ticks negociáveis; preços de ordens ainda precisam respeitar os incrementos da corretora.
O gráfico de projeção interrompe preço e Tenkan/Kijun em C e mostra apenas valores de nuvem cujo índice de origem não ultrapassa C. Os candles posteriores separados ilustram caminhos condicionais de saída; não são informações futuras disponíveis na entrada. Separe elegibilidade do sinal, hipótese de conta sem posição, primeira cotação, solicitação e execução confirmada. Estes exemplos não são um backtest contínuo de carteira.
Baixar três históricos H1 fictícios com linhas 9/26/52 calculadas e nuvens alinhadas (CSV)
Baixar sete planos independentes de primeira cotação e verificações de admissão (CSV)
16. Testar toda a decisão, inclusive os erros de deslocamento
Defina antecipadamente parâmetros, lacunas, custos, proteção, primeira observação e tratamento de exceções. Teste períodos inéditos de tendência e lateralidade, Kijun plano, igualdade nas bordas, recruzamentos rápidos, dados indisponíveis e spreads maiores. Conte cada cruzamento elegível e cada primeira cotação rejeitada. Compare configurações sem tratar a melhor escolha retrospectiva como prova.
Uma nuvem projetada de alta não é previsão nem filtro adicional obrigatório aqui. Chikou também foi excluído: acrescentar uma comparação com Chikou desenhado no passado muda silenciosamente o conjunto de informações. Esta versão testa um novo cruzamento de linhas fora da Kumo com contexto prévio de preço. Os arquivos estabelecem apenas lógica e aritmética reproduzíveis; não se alegam retornos observados, ordens reais ou vantagem medida.
Perguntas frequentes
Um fechamento acima da Kumo comprova um cruzamento Tenkan/Kijun forte?
Não. As duas linhas precisam estar fora da nuvem corretamente alinhada em C−1 e C, com o contexto de preço especificado e um novo cruzamento fechado. O preço pode passar enquanto as linhas falham.
Qual nuvem pertence ao candle de sinal?
Em C, use as origens calculadas 26 candles antes. As linhas recém-calculadas em C são desenhadas 26 candles adiante e não substituem a nuvem em C. O deslocamento conta candles, não candles horários inventados.
O alvo sempre vale duas vezes o risco líquido real?
Não. Ele parte da distância fechamento do sinal–stop. Bid/Ask, derrapagem, comissão e reservas alteram a relação líquida.
Um recuo posterior pode recuperar um cruzamento rejeitado?
Não. Esta versão avalia C e sua primeira cotação observada. Espere um novo cruzamento Tenkan/Kijun fechado e elegível; um reteste posterior pertence a outra regra de entrada.
Posso repetir um pedido de resposta desconhecida?
Concilie primeiro o original. Ele pode ter sido executado e a duplicação pode criar exposição excessiva.
Os ganhos são um backtest ou garantia de risco?
Não. São cálculos condicionais com dados fictícios e hipóteses de execução. Perdas reais podem superar a reserva.
Fontes e notas de pesquisa
A MetaQuotes documenta as linhas e o deslocamento Ichimoku, além dos lados de cotação e das restrições das ordens a mercado. O contexto dos fechamentos anteriores, o teste das duas extremidades fora da nuvem, as saídas fixas, a primeira cotação e todos os limites numéricos fazem parte da especificação de pesquisa deste artigo. As fontes não comprovam desempenho.
Hipótese educativa. OHLC fictícios e cotações/saídas supostas independentes; sem ordens observadas, backtest contínuo, vantagem medida ou garantia.