

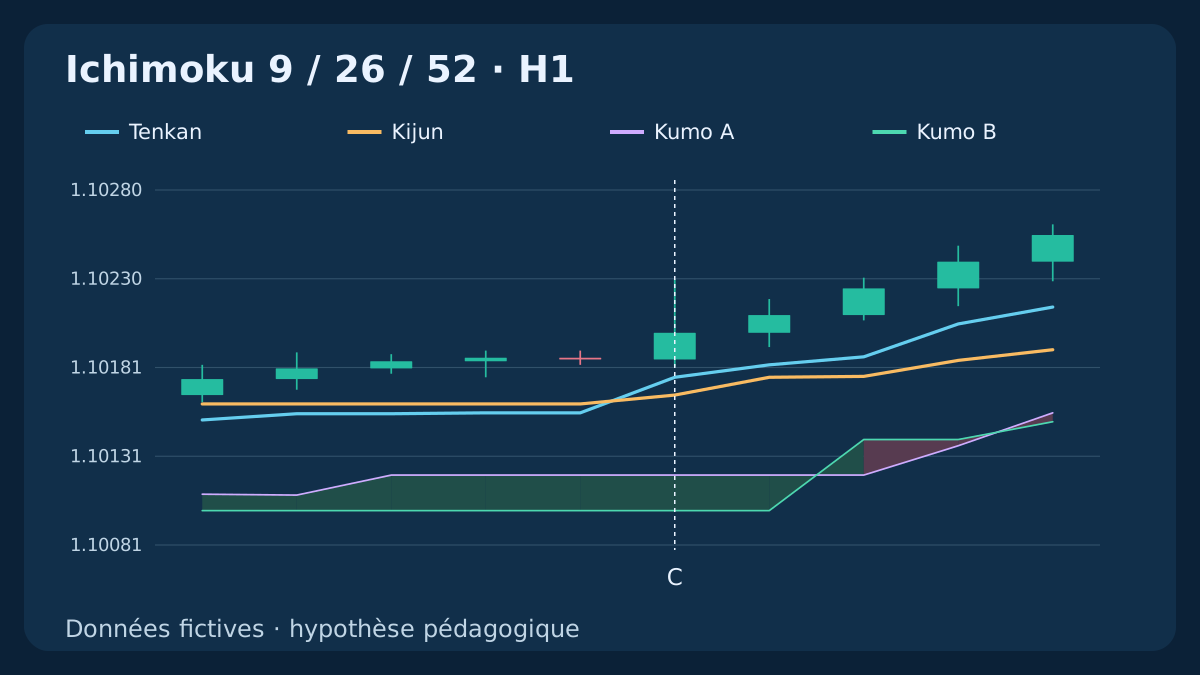
Une clôture au-dessus du nuage ne prouve pas que le croisement Tenkan/Kijun se situe au-dessus de celui-ci. Cette stratégie distingue trois questions : quel nuage correspond à la bougie de signal, les deux lignes se croisent-elles réellement hors de ce nuage et la première cotation exécutable respecte-t-elle encore le risque prévu ? Tous les graphiques proviennent des données OHLC fictives téléchargeables.
1. Une hypothèse distincte du repli après cassure du nuage
L’hypothèse de recherche est qu’une nouvelle transition Tenkan/Kijun, alors que le prix se trouve déjà d’un côté du Kumo, pourrait précéder une continuation suffisante pour couvrir les coûts. Il s’agit d’une idée à tester, pas d’un avantage établi. La stratégie Ichimoku existante commence par une cassure du nuage puis attend un repli ; cette version ne suit aucune de ces deux étapes.
L’événement d’entrée est le croisement C lui-même, une fois la bougie clôturée. Il faut être sans position, sans demande en attente ou au statut inconnu et observer la clôture en continu ; après un redémarrage, ne pas rejouer un C manqué. Aucun retest ni autre bougie de confirmation ne sont attendus. Les trois clôtures précédentes, les deux observations des lignes hors du nuage et tous les seuils sont des choix explicites de recherche. Les historiques établissent les événements de l’indicateur ; les cas d’exécution supposent séparément un compte sans position en C.
2. Calculer les milieux de plage et aligner le nuage sur son indice affiché
Utiliser les OHLC Bid H1 EUR/USD chronologiques et 1 pip = 0.0001; point = tick = 0.00001. Sur des fenêtres complètes incluant la bougie clôturée considérée, T[i] = (HH9[i] + LL9[i]) / 2 et K[i] = (HH26[i] + LL26[i]) / 2. Ce sont des milieux de plages haut-bas, pas des moyennes de clôtures. Les séries sources non décalées sont A_raw[i] = (T[i] + K[i]) / 2; B_raw[i] = (HH52[i] + LL52[i]) / 2.
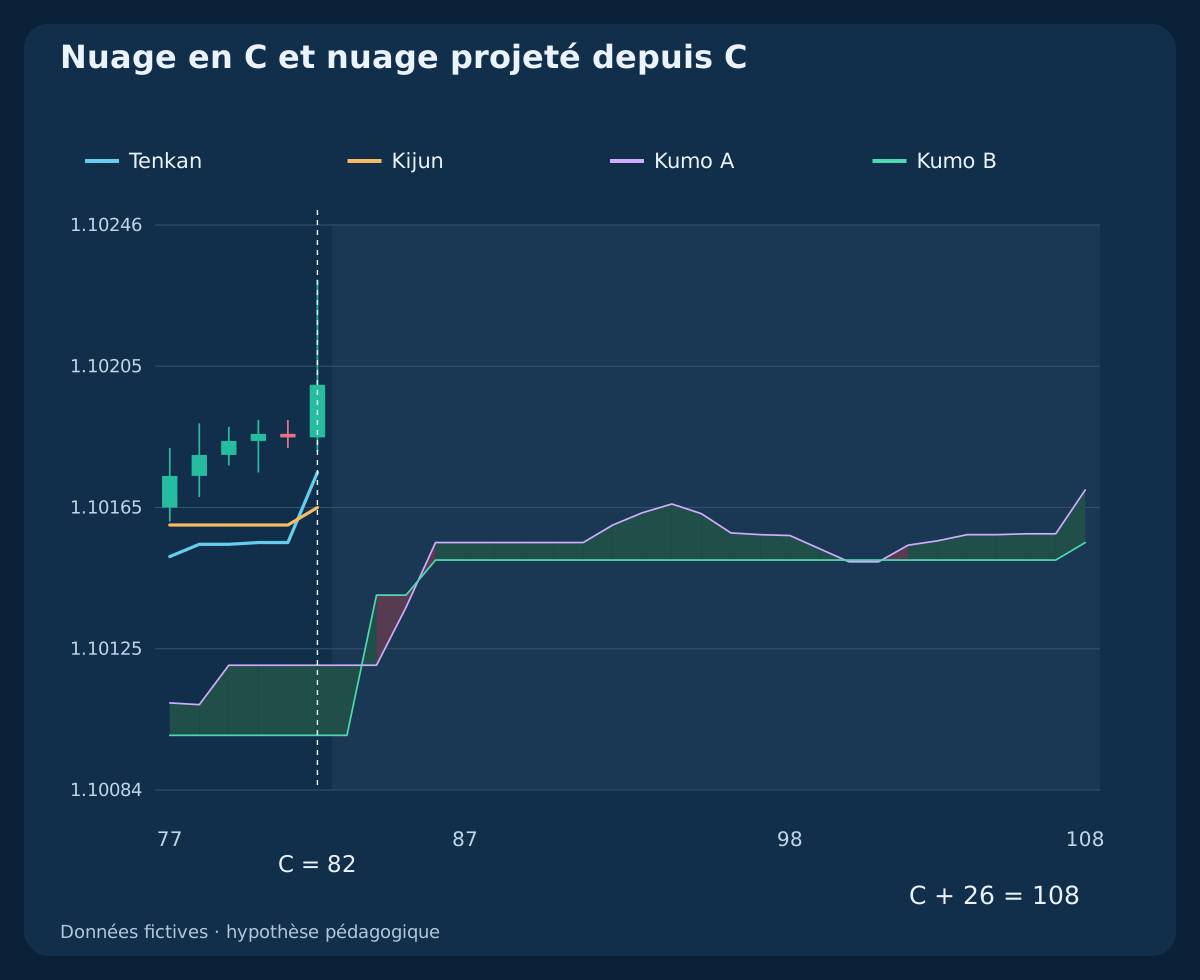
Le nuage de la bougie i est A_display[i] = A_raw[i−26]; B_display[i] = B_raw[i−26]. Son bord supérieur est la plus grande des deux valeurs affichées, son bord inférieur la plus petite. Les valeurs nouvellement calculées en C sont tracées en C + 26 et ne remplacent pas le nuage de C. Pour disposer des trois comparaisons précédentes, le premier candidat entièrement documenté est C = 80 : 81 bougies H1 consécutives depuis l’indice 0. Des entrées inconnues ou des lacunes invalident cette référence stricte ; une fermeture du marché ne crée pas de bougie supplémentaire.
3. Exiger un contexte de prix établi et les deux lignes hors du nuage
Pour BUY, les trois clôtures immédiatement précédentes doivent respecter Close[j] > Top[j], j = C−3 … C−1. Pour SELL, exiger Close[j] < Bottom[j], j = C−3 … C−1. Chaque Top ou Bottom correspond à sa propre bougie affichée. Ne pas comparer toutes les clôtures historiques au nuage actuel ni à un seul niveau de nuage figé.
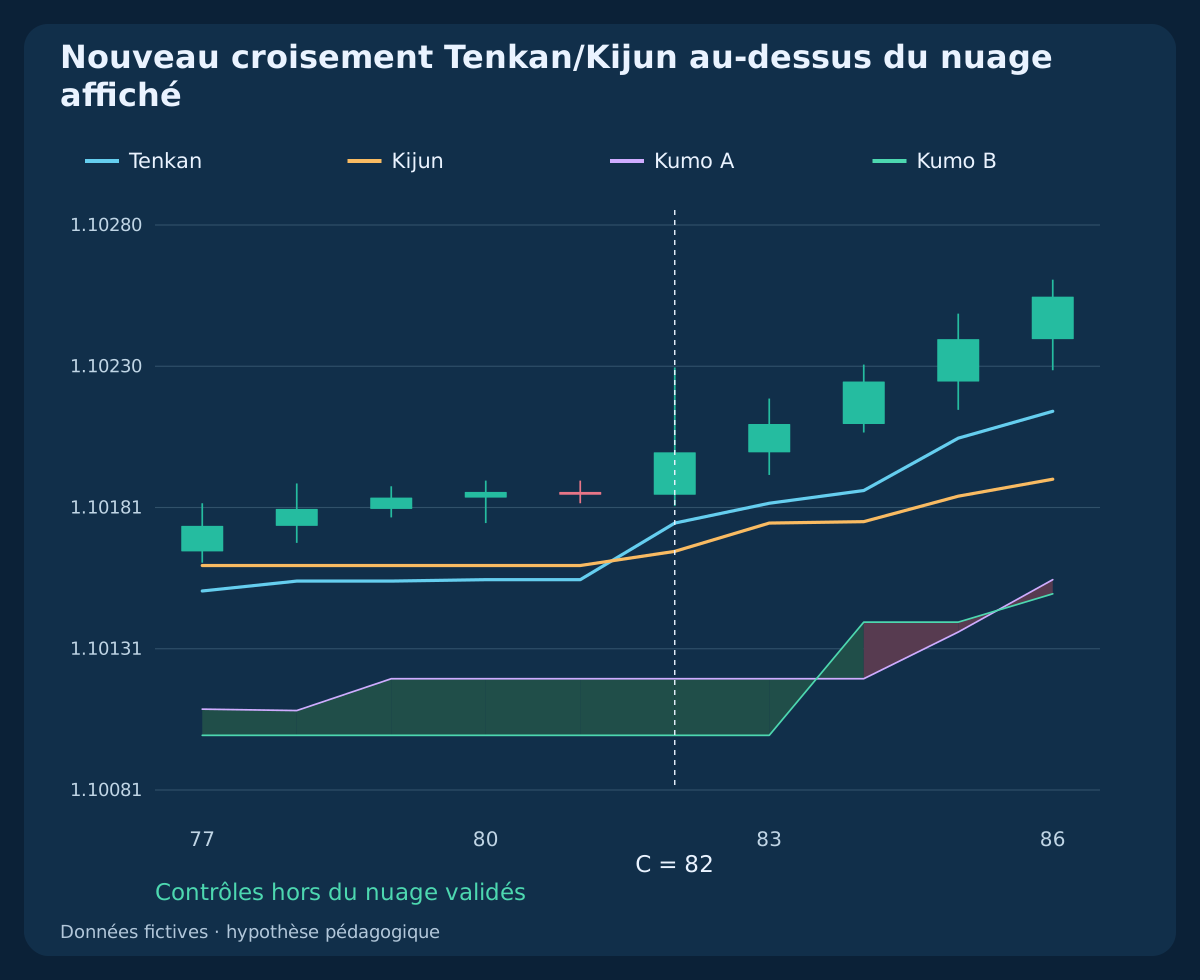
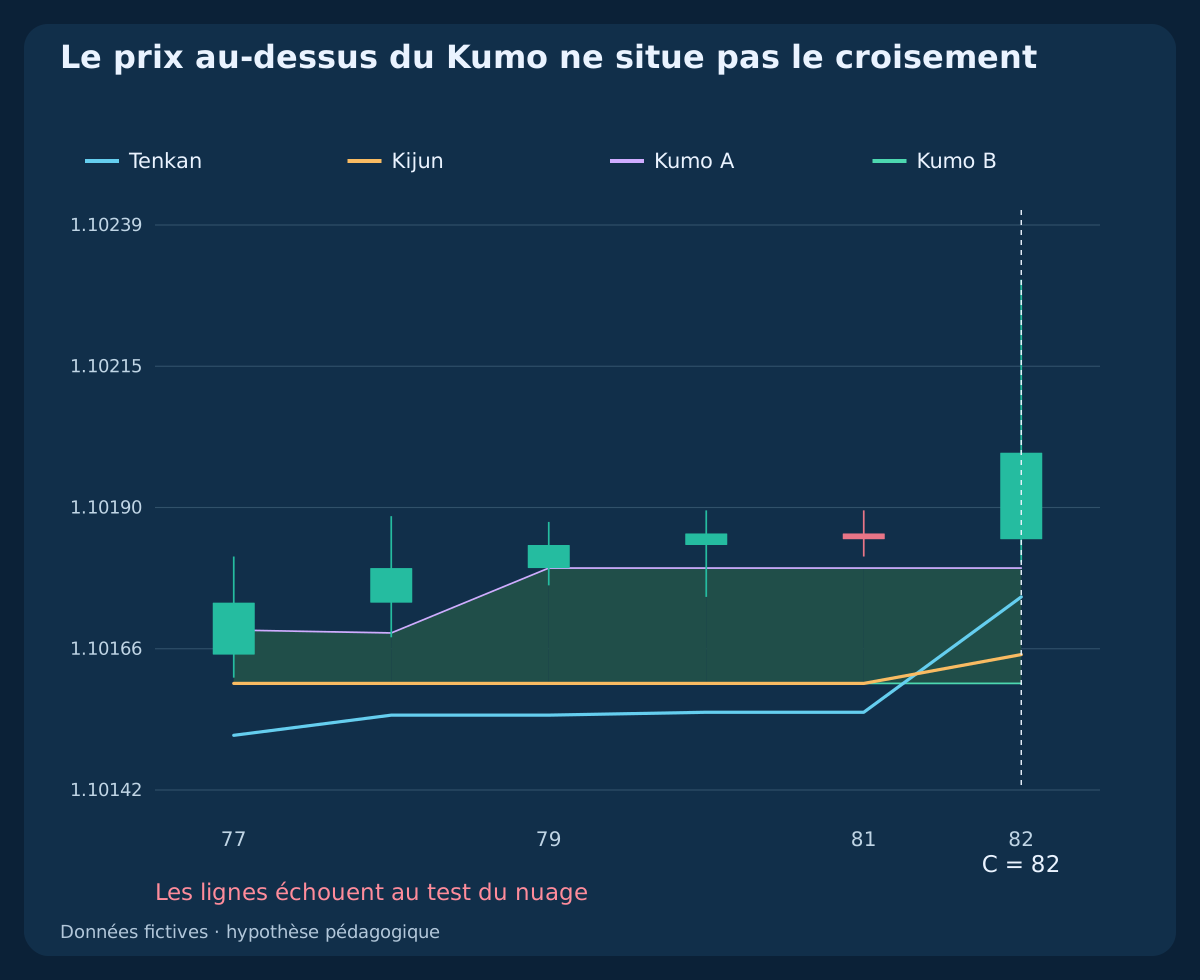
BUY exige aussi min(T[j], K[j]) > Top[j], j ∈ {C−1, C} ; SELL exige max(T[j], K[j]) < Bottom[j], j ∈ {C−1, C}. L’égalité avec un bord du nuage échoue. Vérifier les deux extrémités maintient les deux segments de lignes hors du nuage tracé linéairement entre elles ; une clôture au-dessus du Kumo ne suffit pas. Cette règle porte sur des observations clôturées, pas sur un horaire intrabougie déduit du dessin.
4. Reconnaître un nouveau croisement sur la bougie C clôturée
BUY exige T[C−1] ≤ K[C−1] ∧ T[C] > K[C], Close[C] > T[C] et Close[C] > Open[C]. SELL inverse les inégalités : T[C−1] ≥ K[C−1] ∧ T[C] < K[C], Close[C] < T[C] et Close[C] < Open[C]. Ces conditions complètent tous les contrôles de contexte. Une égalité actuelle des lignes n’est pas un croisement ; un événement intrabougie qui disparaît avant la clôture n’est pas disponible.
Au C = 82 sélectionné, BUY présente T[C−1] = 1.10155; K[C−1] = 1.10160 et T[C] = 1.10175; K[C] = 1.10165. Le nuage en C s’étend sur 1.10100 … 1.10120. Dans l’historique distinct avec croisement interne au nuage, le même nouveau croisement et les trois clôtures de contexte passent, mais le Kumo occupe 1.10160 … 1.10180 ; le contrôle des lignes échoue. Une belle bougie ultérieure ne sauve pas ce C.
5. Figer la protection à partir du nuage affiché en C
BUY utilise SL = Bottom[C] − 1 pip; R0 = Close[C] − SL; TP = Close[C] + 2 × R0. SELL utilise SL = Top[C] + 1 pip; R0 = SL − Close[C]; TP = Close[C] − 2 × R0. R0 doit être positif. Toute la bougie de signal doit rester strictement au-delà de la limite numérique du stop : Low[C] > SL pour BUY ou High[C] < SL pour SELL.
Ces prix fixes utilisent le nuage affiché en C, pas le nouveau nuage projeté vers C+26. La protection BUY se déclenche au Bid, la protection SELL à l’Ask, même si les OHLC sources sont au Bid. Figer SL et TP après C. Un déplacement ultérieur du nuage n’autorise ni l’élargissement du stop ni le déplacement de la cible. Rejeter avant l’entrée les prix incompatibles avec le tick, les protections non prises en charge ou les règles de compte incompatibles.
6. Une première cotation et une échéance exclusive
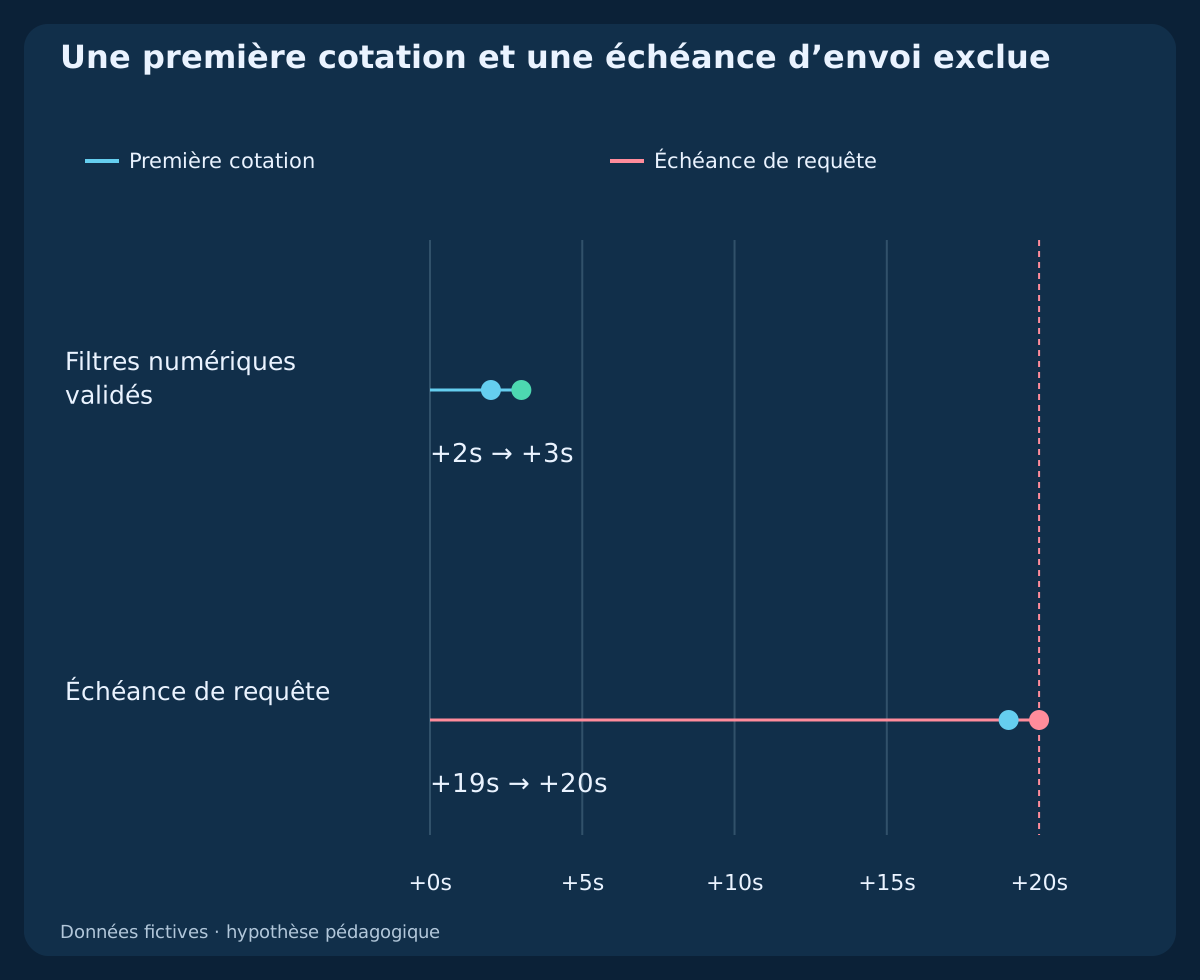
L’entrée est permise pendant 08:00 ≤ t_UTC < 16:00. Évaluer uniquement la première paire Bid/Ask positive et valide du symbole observée après disponibilité de C. Son âge documenté à l’envoi doit être compris entre 0 et 2 secondes incluses. Envoyer strictement avant la clôture nominale de C plus 20 secondes. Une première observation sans preuve valide consomme le candidat.
C couvre ici 10:00–11:00 UTC. Première cotation à 11:00:02, requête hypothétique à 11:00:03, exécution à 11:00:04. Une requête à 11:00:20 UTC est tardive. Revérifier l’échéance avant envoi ; observer à temps ne permet pas d’envoyer en retard. Mesurer l’âge avec des horloges compatibles. Le cours illustratif ne change pas avant l’envoi ; sinon annuler sans reconstruire le plan.
7. Vérifier cotation, distance et ratio net avant la taille
Exiger un spread maximal de 1.2 pip. Le Bid BUY actuel reste au-dessus des deux Tenkan/Kijun figées ; l’Ask SELL en dessous. Le cours du côté de sortie reste strictement entre SL et TP. Définir l’entrée de planification E* = Ask + 0.2 pip pour BUY ou E* = Bid − 0.2 pip pour SELL. La distance directionnelle depuis la clôture C vers E* est comprise entre 0 et 2 pips inclus.
La réserve d’entrée est une hypothèse de calcul, pas le prix demandé au marché. Calculer depuis E* des distances brutes positives au stop et à la cible. Ajouter commission, réserve de sortie et financement à la perte, les soustraire du gain. Ces montants sont L_net et G_net ; exiger G_net / L_net ≥ 1.5. Ici les coûts sont 0.6, 0.4 et 0 pip. Frais applicables, contrat ou marge inconnus imposent le rejet.
8. Exemple BUY : géométrie du nuage et première cotation
C est la bougie de 10:00–11:00 UTC. Sa clôture Bid vaut 1.10200 ; les bords inférieur et supérieur du nuage affiché valent 1.10100 / 1.10120. Ainsi, SL = 1.10090; R0 = 11 pips; TP = 1.10420. Supposer une première cotation Bid 1.10200 / Ask 1.10208, inchangée jusqu’à l’envoi, avec fraîcheur documentée, protection valide et marge suffisante.
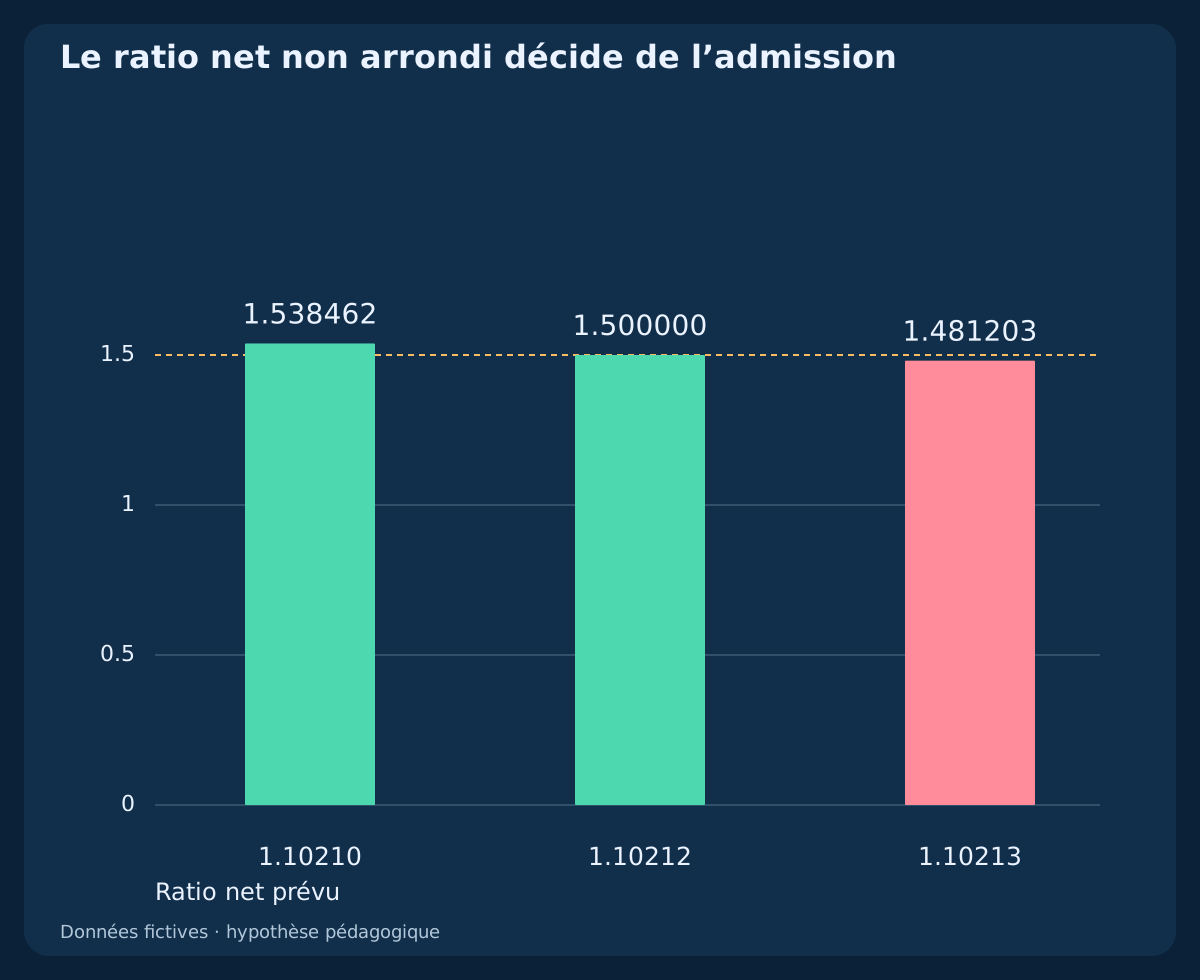
Le spread est de 0.8 pip et l’entrée prévue E* = 1.10210, un pip au-delà de la clôture du signal. Les distances brutes au stop et à la cible sont 12 / 21 pips. Après le pip déclaré de commission et de réserve de sortie, L_net = 13.0 pips; G_net = 20.0 pips. Le ratio non arrondi 20 / 13 ≈ 1.538462 passe. Spread et réserve d’entrée sont déjà intégrés à E* ; ne pas les facturer une seconde fois.
9. Rejeter la première mauvaise cotation et respecter le cas limite
Pour le même signal et les mêmes sorties fixes, une cotation indépendante Bid 1.10203 / Ask 1.10211 donne E* = 1.10213. Spread et distance directionnelle passent, mais L_net = 13.3; G_net = 19.7; G_net/L_net ≈ 1.481203 échoue. Rejeter ce C, même si la cotation suivante serait moins chère.
Le cas distinct d’égalité donne E* = 1.10212 et 19.8 / 13.2 = 1.5 : il passe. Une autre première cotation avec un spread de 1.3-pip échoue malgré un ratio suffisant. Ce sont des alternatives indépendantes, pas une suite de cotations parmi lesquelles choisir l’entrée. Une demande à l’échéance exclue échoue aussi. Tout rejet consomme C ; seul un nouveau croisement clôturé admissible peut créer un candidat.
10. Refléter SELL et expliciter les sorties à l’Ask
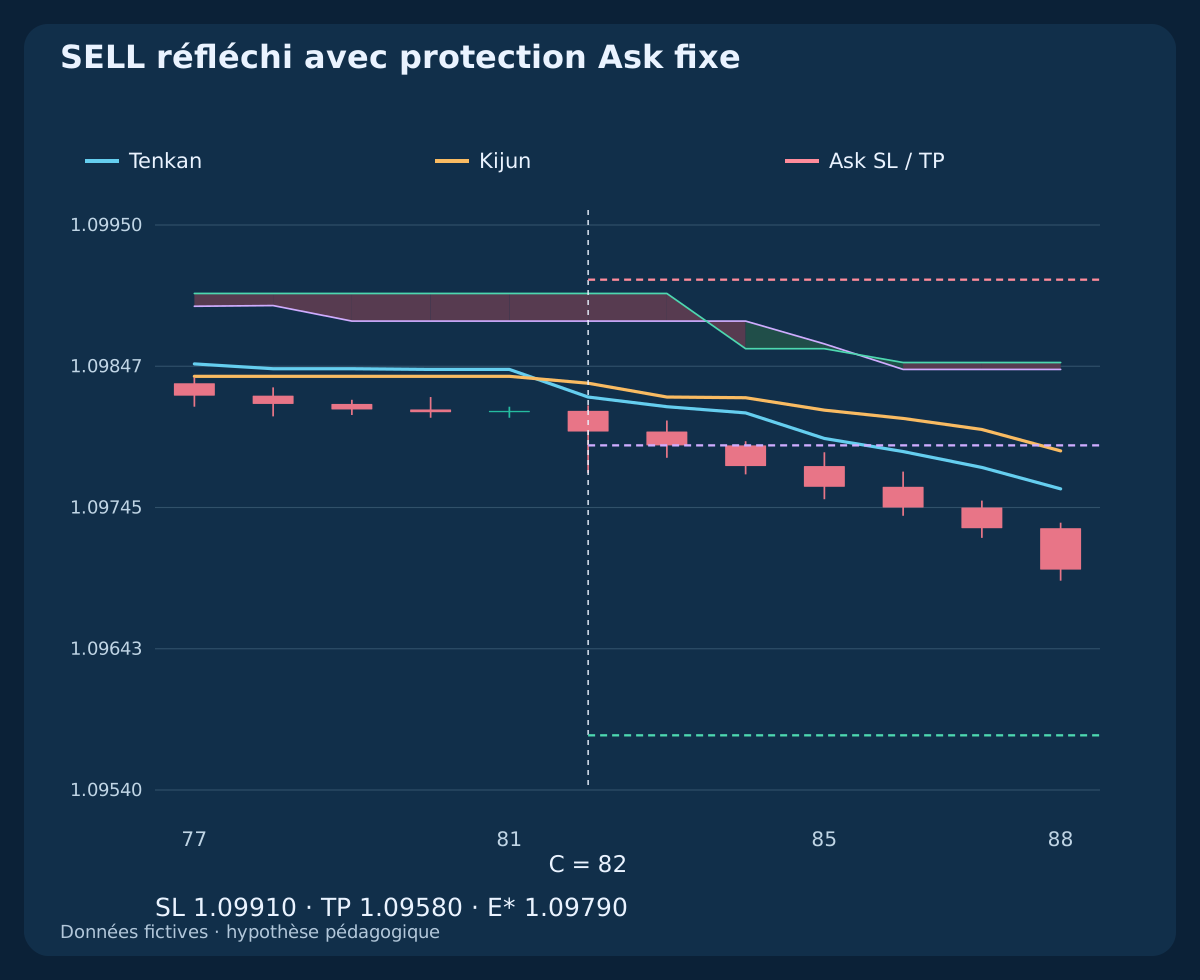
Les OHLC SELL reflètent BUY autour de 1.10000 selon price_sell = 2.20000 − price_buy, en échangeant les hauts et bas réfléchis. En C, Close = 1.09800; T = 1.09825; K = 1.09835 ; le nuage occupe 1.09880 … 1.09900. Les comparaisons précédentes des prix et des lignes restent strictement sous leurs nuages respectifs.
Les sorties fixes sont Ask SL = 1.09910; Ask TP = 1.09580. Une première cotation Bid 1.09792 / Ask 1.09800 donne E* = 1.09790, L_net = 13.0; G_net = 20.0 et le même ratio 20 / 13. Cette symétrie vient des cotations indépendantes choisies, pas d’un oubli du spread. Un plus bas Bid atteignant la cible ne prouve pas que l’Ask l’a atteinte.
| Sens | E* prévu | SL fixe | TP fixe | Perte nette, pips | Gain net, pips | Ratio net |
|---|---|---|---|---|---|---|
| BUY | 1.10210 | 1.10090 | 1.10420 | 13.0 | 20.0 | 1.538462 |
| BUY EQ | 1.10212 | 1.10090 | 1.10420 | 13.2 | 19.8 | 1.500000 |
| SELL | 1.09790 | 1.09910 | 1.09580 | 13.0 | 20.0 | 1.538462 |
11. Distinguer requête, exécution confirmée et exception
Vérifier tick, volumes, marge libre, restrictions actuelles de stop et procédure compatible avec la protection déclarée. Envoyer au plus une requête d’entrée au marché au côté de cours actuel autorisé. E* sert à l’admission et au dimensionnement, pas de cotation exécutable inventée. La référence officielle explique Bid/Ask et les restrictions.
Confirmer ticket, exécution, volume et protection réels avant de considérer la position établie. Réponse inconnue ou délai dépassé : rapprocher la requête originale, sans la dupliquer. Si l’exécution viole le plan ou si la protection échoue, appliquer l’exception prédéfinie : arrêter les entrées, réconcilier la position et chercher une clôture exécutable sans élargir le stop initial. Compter tous les frais ; la perte peut dépasser les réserves.
12. Dimensionner depuis la perte complète et arrondir en dessous
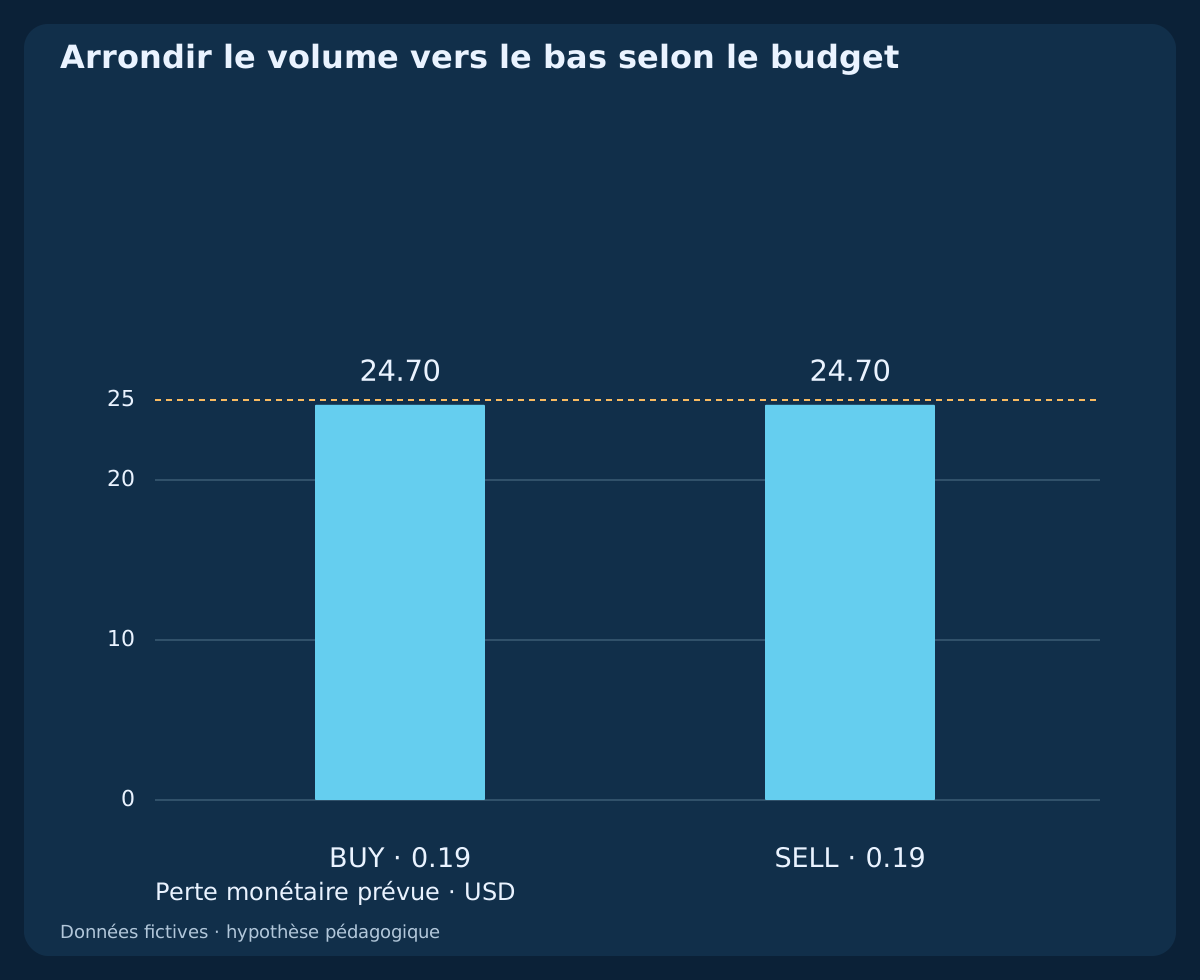
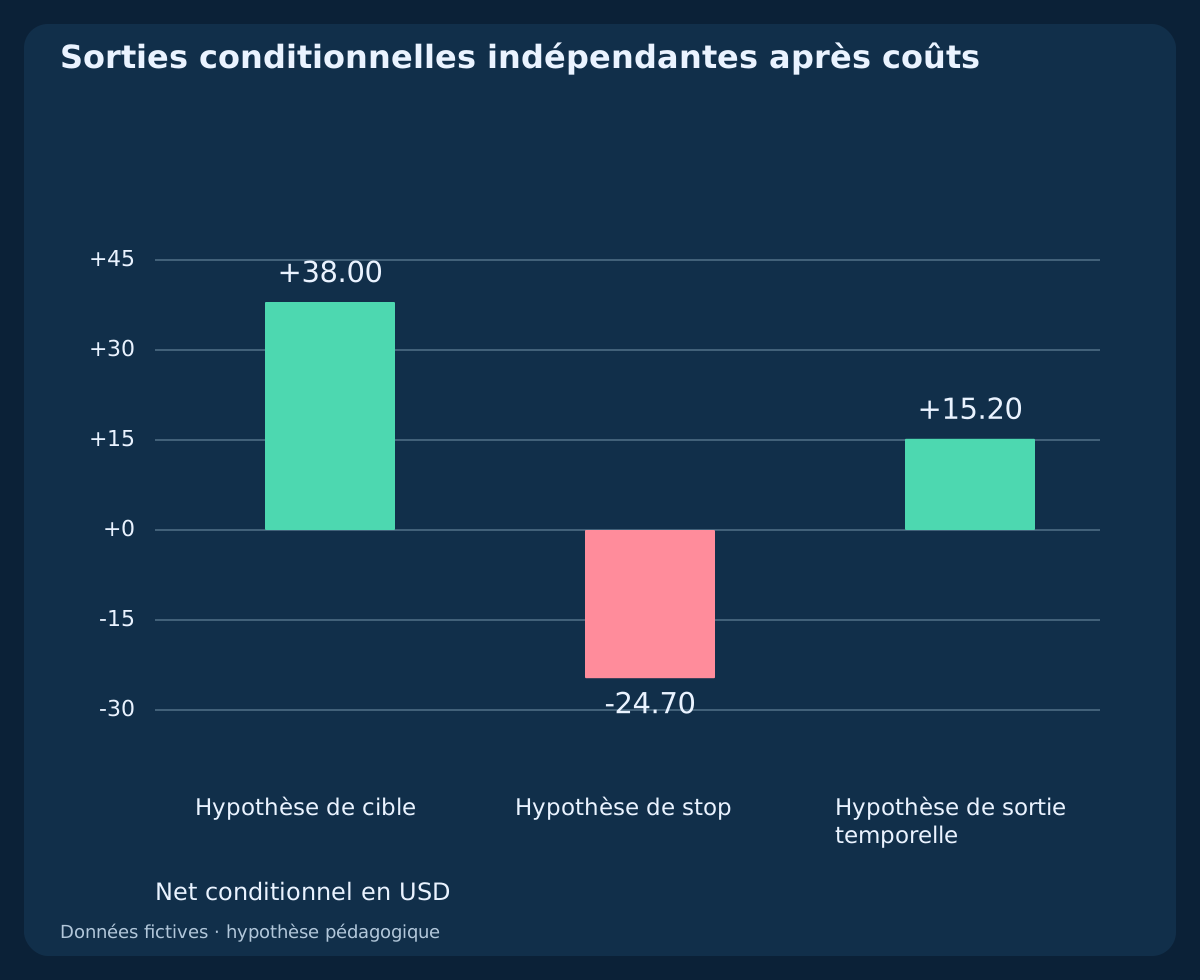
L’exemple suppose compte USD, lot standard EUR/USD de EUR 100000, USD 10 par pip et lot, budget USD 25 et pas de 0.01 lot. La perte BUY de 13.0 pips vaut USD 130 par lot. floor((25 / 130) / 0.01) × 0.01 = 0.19 lot. Perte prévue : USD 24.70 ; montant conditionnel à la cible : USD 38.00.
Pour SELL, 13.0 pips conduisent à 0.19 lot, USD 24.70 de perte prévue et USD 38.00 à la cible conditionnelle. Vérifier contrat et conversion en devise du compte. Si le lot minimal dépasse le budget, s’abstenir ; la marge est un contrôle distinct. Ce budget n’est ni un risque recommandé ni une perte maximale garantie.
13. Maintenir la protection fixe et séparer l’horloge de sortie
SL et TP restent fixes. Le premier nouveau croisement Tenkan/Kijun opposé confirmé en clôture demande une sortie à la première cotation exécutable, sans condition de contexte d’entrée ni de séance. L’indisponibilité d’entrées nécessaires à la sortie déclenche également une demande de sortie. L’échéance temporelle indépendante est C.close_UTC + 6 h, soit ici 17:00 UTC. L’horloge part de C, pas de l’exécution ultérieure.
Utiliser la chronologie confirmée par le courtier pour les exécutions de protection et la première décision de sortie observable. Si les deux limites sont touchées dans une même bougie OHLC sans ordre connu des cotations, classer l’issue comme indéterminée au lieu de supposer une séquence favorable. Maintenir la protection pendant la sortie en attente. Ne pas inverser la position avec le même signal reconnu alors qu’une position ou une demande non résolue existait déjà.
14. Lire honnêtement les montants conditionnels
Supposons le BUY admis exécuté à 1.10210 pour 0.19 lot. Une sortie cible avec la réserve défavorable de 0.4 pip donne +20.0 pips nets, USD 38.00 ; une sortie stop avec cette réserve donne −13.0 pips, −USD 24.70. Hypothèses indépendantes, pas deux observations ni garantie d’exécution.
Dans le cas temporel séparé, le premier Bid exécutable à 17:00 est 1.10300 et l’exécution supposée 1.10296. Après 0.6 pip de commission, le net vaut 8.0 pips = USD 15.20. Gaps, financement, clôtures rejetées et glissement supérieur changent les résultats. Ne pas convertir ces constructions en taux de réussite.
15. Reproduire les données décalées sans information future
Les trois fichiers contiennent 360 lignes OHLC H1 fictives, 7 plans indépendants de première cotation et 5 sorties conditionnelles. Recalculer chaque milieu depuis sa fenêtre complète et chaque ligne affichée depuis sa source 26 bougies auparavant. La référence compare des fractions exactes ; l’affichage CSV utilise 12 décimales. Les milieux d’indicateur peuvent se trouver entre deux ticks négociables ; les ordres doivent néanmoins respecter les incréments du courtier.
Le graphique de projection arrête le prix et Tenkan/Kijun en C et n’affiche que les valeurs de nuage dont l’indice source ne dépasse pas C. Les bougies de continuation distinctes illustrent des trajectoires conditionnelles de sortie ; elles ne sont pas des informations futures disponibles à l’entrée. Séparer admissibilité, hypothèse de compte sans position, première cotation, demande et exécution confirmée. Ces exemples ne constituent pas un backtest continu de portefeuille.
Télécharger trois historiques H1 fictifs avec lignes 9/26/52 calculées et nuages alignés (CSV)
Télécharger sept plans indépendants de première cotation et leurs contrôles (CSV)
Télécharger cinq sorties conditionnelles et montants monétaires (CSV)
16. Tester toute la décision, y compris les erreurs de décalage
Définir à l’avance paramètres, lacunes, coûts, protection, première observation et traitement des exceptions. Tester des périodes inédites de tendance et de range, des Kijun plats, l’égalité aux bords, les recroisements rapides, les données indisponibles et les spreads élargis. Compter chaque croisement admissible et chaque première cotation rejetée. Comparer les réglages sans présenter le meilleur choix rétrospectif comme une preuve.
Un nuage projeté haussier n’est ici ni une prévision ni un filtre supplémentaire obligatoire. Chikou est également exclu : ajouter une comparaison avec un Chikou tracé dans le passé modifie implicitement les informations utilisées. Cette version teste un nouveau croisement de lignes hors du Kumo avec contexte de prix établi. Les fichiers montrent uniquement une logique et une arithmétique reproductibles ; aucun rendement observé, ordre réel ou avantage mesuré n’est revendiqué.
Questions fréquentes
Une clôture au-dessus du Kumo prouve-t-elle un croisement Tenkan/Kijun fort ?
Non. Les deux lignes doivent être hors du nuage correctement aligné en C−1 et C, avec le contexte de prix prévu et un nouveau croisement clôturé. Le prix peut passer alors que les lignes échouent.
Quel nuage correspond à la bougie de signal ?
En C, utiliser les sources calculées 26 bougies auparavant. Les lignes nouvellement calculées en C sont tracées 26 bougies plus loin et ne remplacent pas le nuage en C. Le décalage compte des bougies, pas des bougies horaires inventées.
La cible vaut-elle toujours deux fois le risque net réel ?
Non. Elle est figée depuis la distance clôture de signal–stop. Bid/Ask, glissement, commission et réserves modifient le ratio net.
Un repli ultérieur peut-il rattraper un croisement rejeté ?
Non. Cette version examine C et sa première cotation observée. Attendre un nouveau croisement Tenkan/Kijun clôturé admissible ; un retest ultérieur relève d’une autre règle d’entrée.
Peut-on répéter une requête sans réponse certaine ?
Rapprocher d’abord la requête originale. Elle peut avoir été exécutée ; la duplication peut augmenter l’exposition.
Les gains sont-ils un backtest ou une garantie de risque ?
Non. Ce sont des calculs conditionnels sur données fictives et hypothèses fournies. La perte réelle peut dépasser la réserve.
Sources et notes de recherche
MetaQuotes documente les lignes Ichimoku et leur décalage, ainsi que les côtés de cotation et contraintes des ordres au marché. Le contexte des clôtures précédentes, le test des deux extrémités hors du nuage, les sorties fixes, la première cotation et tous les seuils numériques relèvent du protocole de recherche de cet article. Les sources ne prouvent pas la performance.
- MetaTrader 5 : lignes Ichimoku et décalage du nuage
- MQL4 : OrderSend, côtés de cotation et contraintes
Hypothèse pédagogique. OHLC fictifs et hypothèses indépendantes de cotations et sorties ; aucune opération observée, backtest continu, supériorité mesurée ou garantie.