
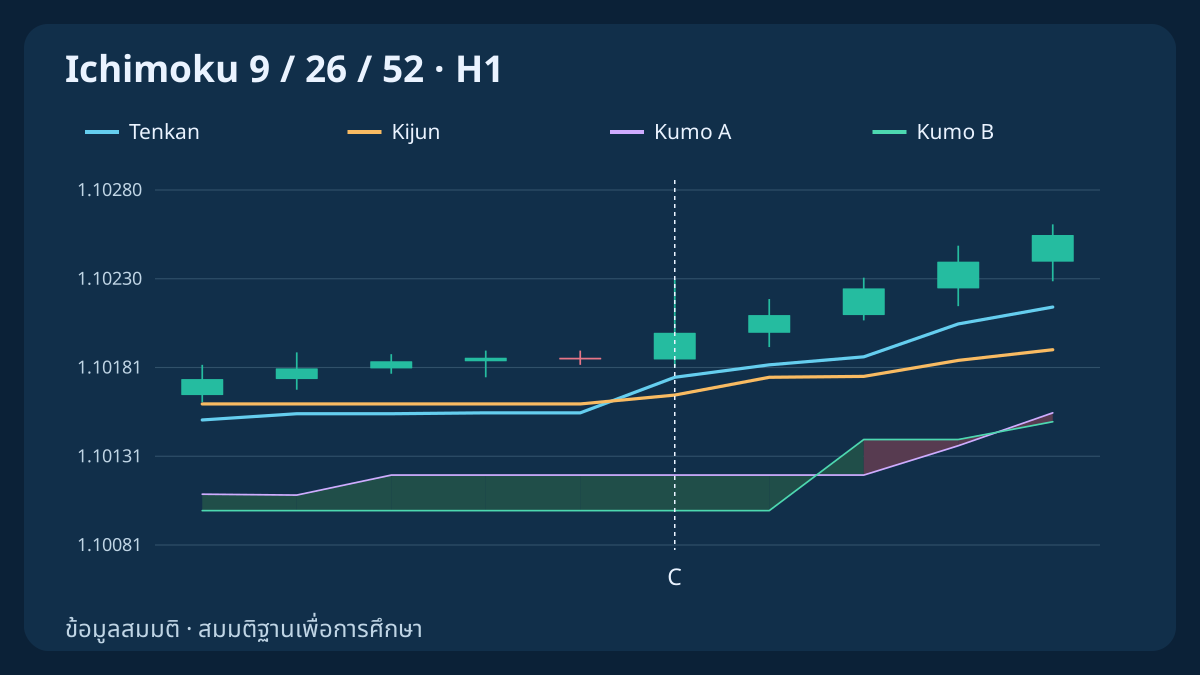
ราคาปิดเหนือเมฆไม่ได้ยืนยันว่าเส้น Tenkan กับ Kijun ตัดกันเหนือเมฆด้วย กลยุทธ์นี้แยกตรวจสามเรื่อง ได้แก่ เมฆชุดใดตรงกับแท่งสัญญาณ เส้นทั้งสองตัดกันนอกเมฆนั้นจริงหรือไม่ และราคาคู่แรกที่ส่งคำสั่งได้ยังรองรับความเสี่ยงตามแผนหรือไม่ กราฟทุกภาพสร้างจากข้อมูล OHLC สมมติที่ดาวน์โหลดได้
1. สมมติฐานที่ต่างจากการย่อกลับหลังทะลุเมฆ
สมมติฐานการวิจัยคือ การเปลี่ยนลำดับใหม่ของ Tenkan/Kijun ขณะที่ราคาอยู่ด้านใดด้านหนึ่งของ Kumo แล้ว อาจเกิดก่อนการเคลื่อนต่อที่มากพอชดเชยต้นทุน นี่เป็นแนวคิดให้ทดสอบ ไม่ใช่ข้อพิสูจน์ความได้เปรียบ กลยุทธ์ Ichimoku เดิมเริ่มจากการทะลุเมฆแล้วรอการย่อกลับ แต่เวอร์ชันนี้ไม่ใช้สองขั้นตอนดังกล่าว
เหตุการณ์สำหรับเข้าเทรดคือจุดตัด C ที่แท่งปิดแล้ว ต้องไม่มีสถานะเปิด ไม่มีคำขอค้างหรือไม่ทราบผล และสังเกตการปิดแท่งอย่างต่อเนื่อง หลังเริ่มระบบใหม่ห้ามย้อนใช้ C ที่พลาดไป ไม่รอการทดสอบซ้ำหรือแท่งยืนยันเพิ่มเติม ราคาปิดสามแท่งก่อนหน้า การตรวจเส้นนอกเมฆสองจุด และเกณฑ์ตัวเลขทั้งหมดเป็นข้อกำหนดการวิจัยที่ระบุชัด ประวัติราคาใช้ยืนยันเหตุการณ์ของอินดิเคเตอร์ ส่วนกรณีส่งคำสั่งแยกสมมติว่าบัญชีไม่มีสถานะเมื่อถึง C ที่เลือก
2. คำนวณจุดกึ่งกลางและจัดเมฆตามดัชนีที่แสดง
ใช้ OHLC ฝั่ง Bid ของ EUR/USD H1 ตามลำดับเวลา และ 1 pip = 0.0001; point = tick = 0.00001 เมื่อใช้ช่วงข้อมูลครบที่รวมแท่งปิดปัจจุบัน จะได้ T[i] = (HH9[i] + LL9[i]) / 2 และ K[i] = (HH26[i] + LL26[i]) / 2 ค่าทั้งสองเป็นจุดกึ่งกลางช่วงสูงสุด–ต่ำสุด ไม่ใช่ค่าเฉลี่ยราคาปิด กำหนดชุดต้นทางก่อนเลื่อนเป็น A_raw[i] = (T[i] + K[i]) / 2; B_raw[i] = (HH52[i] + LL52[i]) / 2
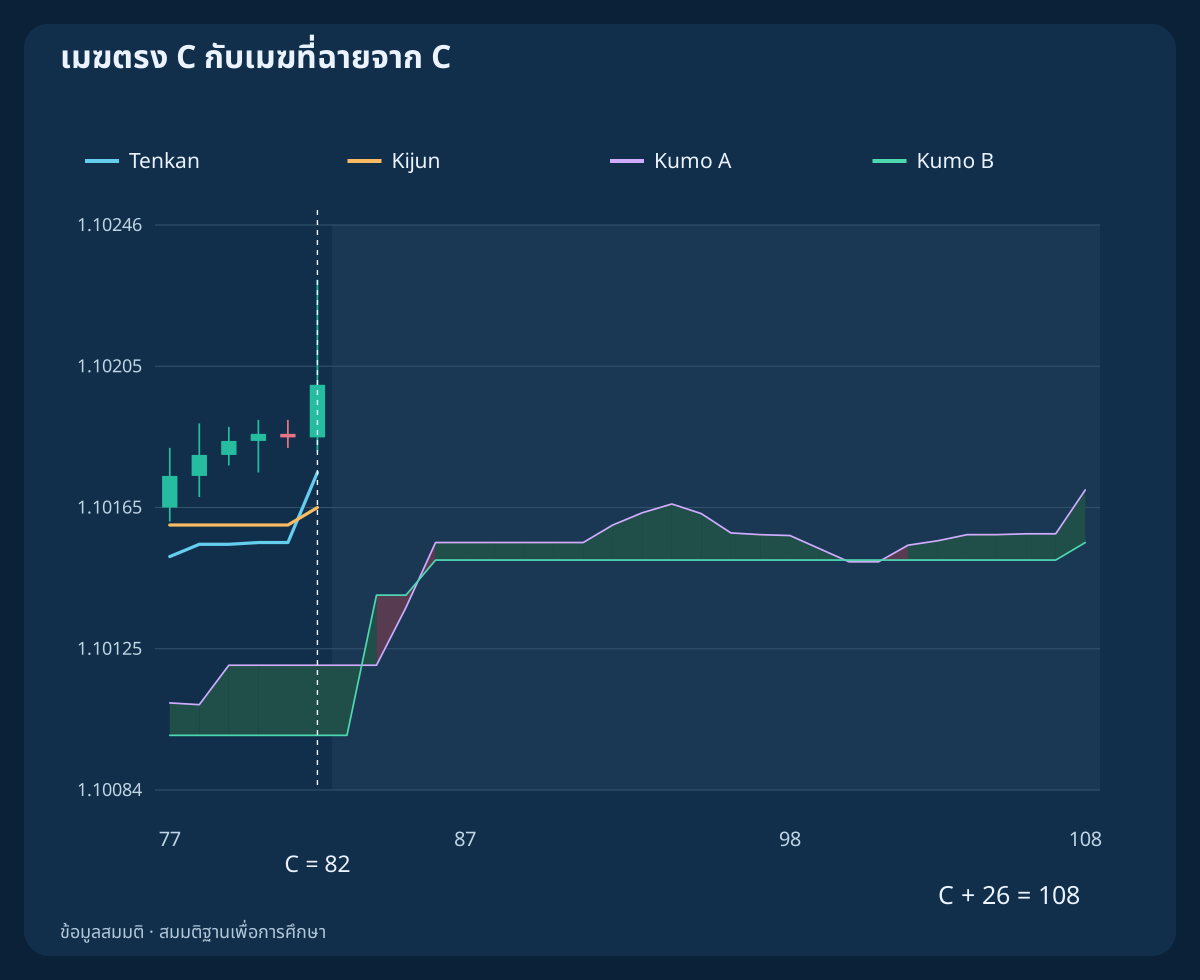
เมฆที่แสดงตรงแท่ง i คือ A_display[i] = A_raw[i−26]; B_display[i] = B_raw[i−26] ค่าที่มากกว่าเป็นขอบบน ส่วนค่าที่น้อยกว่าเป็นขอบล่าง ค่าที่เพิ่งคำนวณที่ C จะถูกวาดที่ C + 26 ไม่ใช่นำมาแทนเมฆตรง C เพื่อให้ตรวจเทียบเมฆของสามแท่งก่อนหน้าได้ครบ จุดสัญญาณแรกที่มีข้อมูลรองรับทั้งหมดคือ C = 80 ซึ่งต้องมีแท่ง H1 ต่อเนื่อง 81 แท่งตั้งแต่ดัชนี 0 ข้อมูลไม่ทราบค่าหรือช่วงขาดหายทำให้เงื่อนไขอ้างอิงแบบเข้มงวดนี้ใช้ไม่ได้ การปิดตลาดไม่ใช่แท่งที่สร้างเพิ่มขึ้นมา
3. กำหนดบริบทราคาก่อนหน้าและให้ทั้งสองเส้นอยู่นอกเมฆ
สำหรับ BUY ราคาปิดสามแท่งติดกันก่อน C ต้องผ่าน Close[j] > Top[j], j = C−3 … C−1 ส่วน SELL ต้องผ่าน Close[j] < Bottom[j], j = C−3 … C−1 ค่า Top หรือ Bottom แต่ละค่าต้องเป็นของเมฆที่แสดงตรงแท่งนั้นเอง ห้ามนำราคาปิดในอดีตทั้งหมดมาเทียบกับเมฆปัจจุบันหรือระดับเมฆคงที่ค่าเดียว
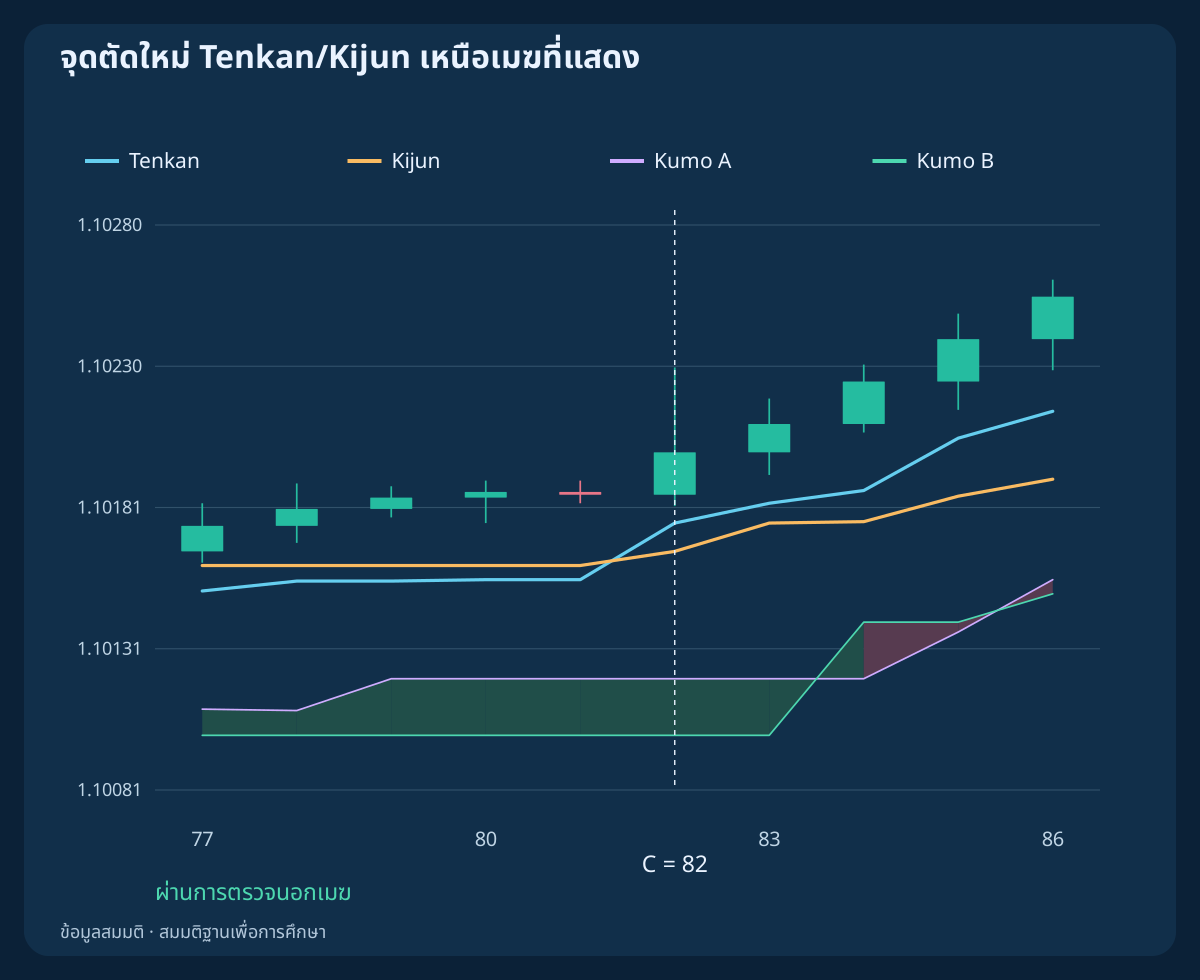
BUY ยังต้องผ่าน min(T[j], K[j]) > Top[j], j ∈ {C−1, C} และ SELL ต้องผ่าน max(T[j], K[j]) < Bottom[j], j ∈ {C−1, C} หากเท่ากับขอบเมฆถือว่าไม่ผ่าน การตรวจปลายทั้งสองช่วยให้ช่วงเส้นทั้งสองที่วาดเชิงเส้นระหว่างจุดยังอยู่นอกเมฆที่วาดแบบเดียวกัน เพียงราคาปิดเหนือ Kumo จึงไม่พอ นี่คือกฎจากค่าที่สังเกตเมื่อแท่งปิด ไม่ใช่เวลาภายในแท่งที่คาดจากภาพ
4. ระบุจุดตัดใหม่หนึ่งครั้งบนแท่งสัญญาณที่ปิดแล้ว
BUY ต้องผ่าน T[C−1] ≤ K[C−1] ∧ T[C] > K[C], Close[C] > T[C] และ Close[C] > Open[C] ส่วน SELL กลับทิศอสมการเป็น T[C−1] ≥ K[C−1] ∧ T[C] < K[C], Close[C] < T[C] และ Close[C] < Open[C] พร้อมผ่านการตรวจบริบททั้งหมดด้วย การที่สองเส้นเท่ากันในปัจจุบันไม่ถือเป็นจุดตัด เหตุการณ์ระหว่างแท่งที่หายไปก่อนปิดใช้เป็นสัญญาณไม่ได้
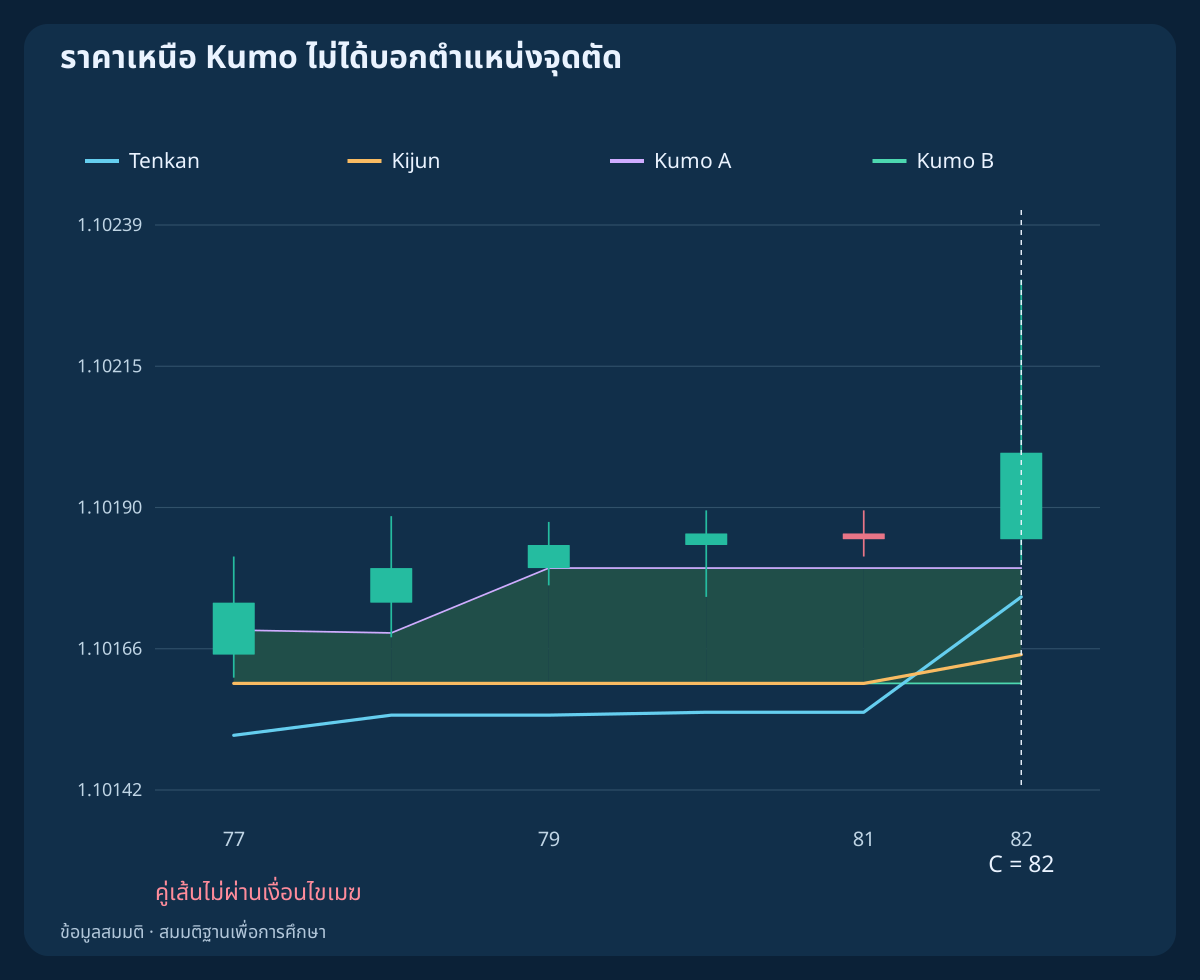
ที่ C = 82 ซึ่งเลือกไว้ BUY มี T[C−1] = 1.10155; K[C−1] = 1.10160 และ T[C] = 1.10175; K[C] = 1.10165 เมฆตรง C อยู่ในช่วง 1.10100 … 1.10120 ในประวัติแยกที่จุดตัดอยู่ในเมฆ จุดตัดใหม่เดียวกันและราคาปิดสามแท่งยังผ่าน แต่ Kumo อยู่ในช่วง 1.10160 … 1.10180 จึงไม่ผ่านเงื่อนไขคู่เส้น แท่งที่ดูน่าสนใจภายหลังไม่สามารถกู้ C นี้กลับมาได้
5. ตรึงระดับป้องกันจากเมฆที่แสดงตรง C
BUY ใช้ SL = Bottom[C] − 1 pip; R0 = Close[C] − SL; TP = Close[C] + 2 × R0 ส่วน SELL ใช้ SL = Top[C] + 1 pip; R0 = SL − Close[C]; TP = Close[C] − 2 × R0 ค่า R0 ต้องเป็นบวก ทั้งแท่งสัญญาณต้องอยู่เลยขอบเขตตัวเลขของ stop อย่างเคร่งครัด โดย BUY ต้องมี Low[C] > SL และ SELL ต้องมี High[C] < SL
ราคาคงที่เหล่านี้ใช้เมฆตรง C ไม่ใช่เมฆชุดใหม่ที่ฉายไป C+26 การป้องกัน BUY ทำงานด้วย Bid ส่วน SELL ด้วย Ask แม้ OHLC ต้นทางเป็น Bid ตรึง SL และ TP หลัง C การเปลี่ยนตำแหน่งเมฆภายหลังไม่อนุญาตให้ขยาย stop หรือเลื่อนเป้าหมาย ก่อนส่งคำขอเข้าให้ปฏิเสธราคาที่ไม่ตรงช่วง tick การป้องกันที่ระบบไม่รองรับ หรือกฎบัญชีที่ไม่เข้ากัน
6. ตัดสินจากราคาเสนอแรกและเส้นตายแบบไม่รวมปลาย
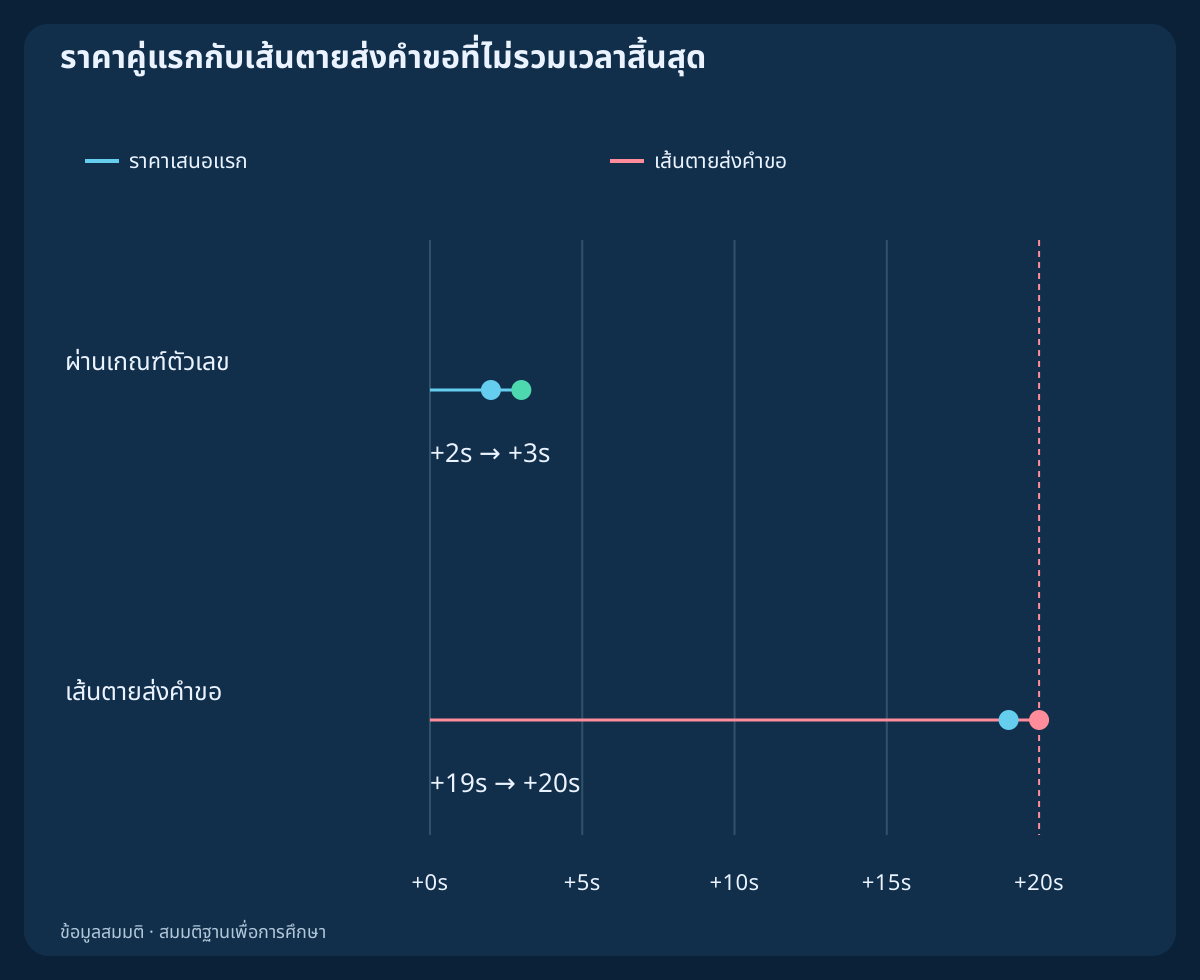
ช่วงอนุญาตเข้าเป็น 08:00 ≤ t_UTC < 16:00 ประเมินเฉพาะคู่ Bid/Ask แรกของสัญลักษณ์ที่มีค่าบวกและถูกต้องซึ่งสังเกตหลัง C พร้อมใช้ อายุราคาที่มีหลักฐานตอนส่งต้องอยู่ระหว่าง 0 ถึง 2 วินาทีรวมขอบ และส่งก่อนครบ 20 วินาทีหลังเวลาปิดตามกำหนดของ C อย่างเคร่งครัด การสังเกตแรกที่ขาดหลักฐานใช้สิทธิรายการนั้นหมด
C ตัวอย่างอยู่ใน 10:00–11:00 UTC ราคาแรกเวลา 11:00:02 คำขอสมมติ 11:00:03 และจับคู่ 11:00:04 คำขอที่ 11:00:20 UTC ช้าเกินไป ตรวจเส้นตายซ้ำก่อนส่ง การเห็นราคาทันเวลาไม่อนุญาตให้ส่งช้า ใช้นาฬิกาที่เทียบกันได้เพื่อวัดอายุ ตัวอย่างสมมติราคาไม่เปลี่ยนถึงตอนส่ง หากเปลี่ยนให้ยกเลิกโดยไม่สร้างแผนใหม่
7. กรองราคา ระยะ และอัตราส่วนสุทธิก่อนคำนวณขนาด
สเปรดต้องไม่เกิน 1.2 pip Bid ปัจจุบันของ BUY ต้องยังเหนือ Tenkan/Kijun ที่ตรึงทั้งสองเส้น ส่วน Ask ของ SELL ต้องต่ำกว่าทั้งคู่ ราคาฝั่งออกต้องอยู่ระหว่าง SL กับ TP แบบเคร่งครัด ราคาเข้าเพื่อวางแผนคือ E* = Ask + 0.2 pip สำหรับ BUY หรือ E* = Bid − 0.2 pip สำหรับ SELL ระยะตามทิศจากราคาปิด C ถึง E* ต้องอยู่ระหว่าง 0 ถึง 2 pip รวมขอบ
ส่วนเผื่อเข้าเป็นสมมติฐานแผน ไม่ใช่ราคาที่ร้องขอคำสั่งตลาด คำนวณระยะก่อนต้นทุนจาก E* ถึงจุดหยุดและเป้าหมายให้เป็นบวก บวกคอมมิชชัน ส่วนเผื่อออก และต้นทุนถือครองที่มีเข้าฝั่งขาดทุน หักจากฝั่งกำไร เรียก L_net และ G_net และต้องมี G_net / L_net ≥ 1.5 ที่นี่สมมติต้นทุน 0.6, 0.4 และ 0 pip หากไม่รู้ต้นทุนที่ใช้จริง กฎสัญญา หรือมาร์จินต้องปฏิเสธ
8. ตัวอย่าง BUY: ตำแหน่งเมฆกับราคาคู่แรก
C คือแท่งเวลา 10:00–11:00 UTC ราคาปิด Bid เท่ากับ 1.10200 ขอบล่างและขอบบนของเมฆที่แสดงคือ 1.10100 / 1.10120 ดังนั้น SL = 1.10090; R0 = 11 pips; TP = 1.10420 สมมติว่าราคาคู่แรกเป็น Bid 1.10200 / Ask 1.10208 ไม่เปลี่ยนจนถึงส่งคำขอ มีหลักฐานความสดของราคา การป้องกันถูกต้อง และมาร์จินเพียงพอ
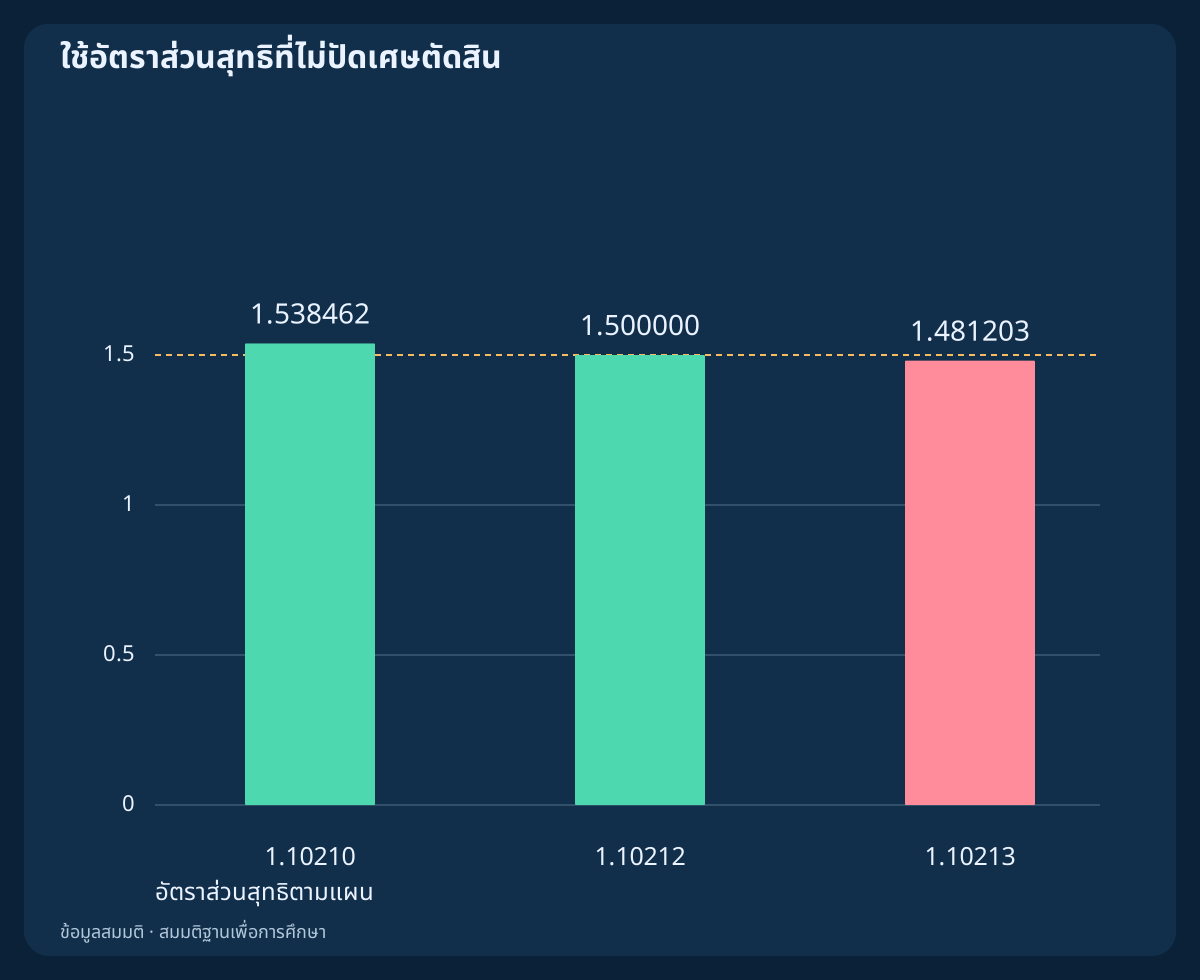
สเปรดเท่ากับ 0.8 pip และราคาเข้าตามแผนคือ E* = 1.10210 ห่างจากราคาปิดสัญญาณไปหนึ่ง pip ระยะก่อนหักต้นทุนถึง stop และเป้าหมายคือ 12 / 21 pips หลังรวมค่าคอมมิชชันกับเงินเผื่อออกหนึ่ง pip ตามที่กำหนด จะได้ L_net = 13.0 pips; G_net = 20.0 pips อัตราส่วนที่ยังไม่ปัดเศษ 20 / 13 ≈ 1.538462 ผ่านเกณฑ์ สเปรดและเงินเผื่อเข้าอยู่ใน E* แล้ว ห้ามหักซ้ำ
9. ปฏิเสธราคาคู่แรกที่ไม่ดีและรักษากฎค่าขอบเขต
สำหรับสัญญาณและทางออกคงที่ชุดเดิม ราคาคู่อิสระ Bid 1.10203 / Ask 1.10211 ให้ E* = 1.10213 สเปรดและระยะตามทิศผ่าน แต่ L_net = 13.3; G_net = 19.7; G_net/L_net ≈ 1.481203 ไม่ผ่าน จึงปฏิเสธ C นี้ แม้ราคาคู่ถัดไปอาจดีกว่า
กรณีค่าเท่ากันที่แยกต่างหากมี E* = 1.10212 และ 19.8 / 13.2 = 1.5 จึงผ่าน อีกกรณีมีสเปรดแรก 1.3-pip จึงไม่ผ่านแม้อัตราส่วนจะผ่าน ทั้งหมดเป็นทางเลือกอิสระ ไม่ใช่ลำดับราคาให้เลือกจุดเข้าที่ดีที่สุด คำขอที่ส่งตรงเวลาสิ้นสุดซึ่งไม่รวมอยู่ในช่วงก็ไม่ผ่านเช่นกัน การปฏิเสธครั้งใดทำให้ใช้ C นั้นหมดสิทธิ์ ต้องรอจุดตัดใหม่ที่ปิดแล้วและมีคุณสมบัติครบ
10. สะท้อน SELL และระบุทางออก Ask ให้ชัด
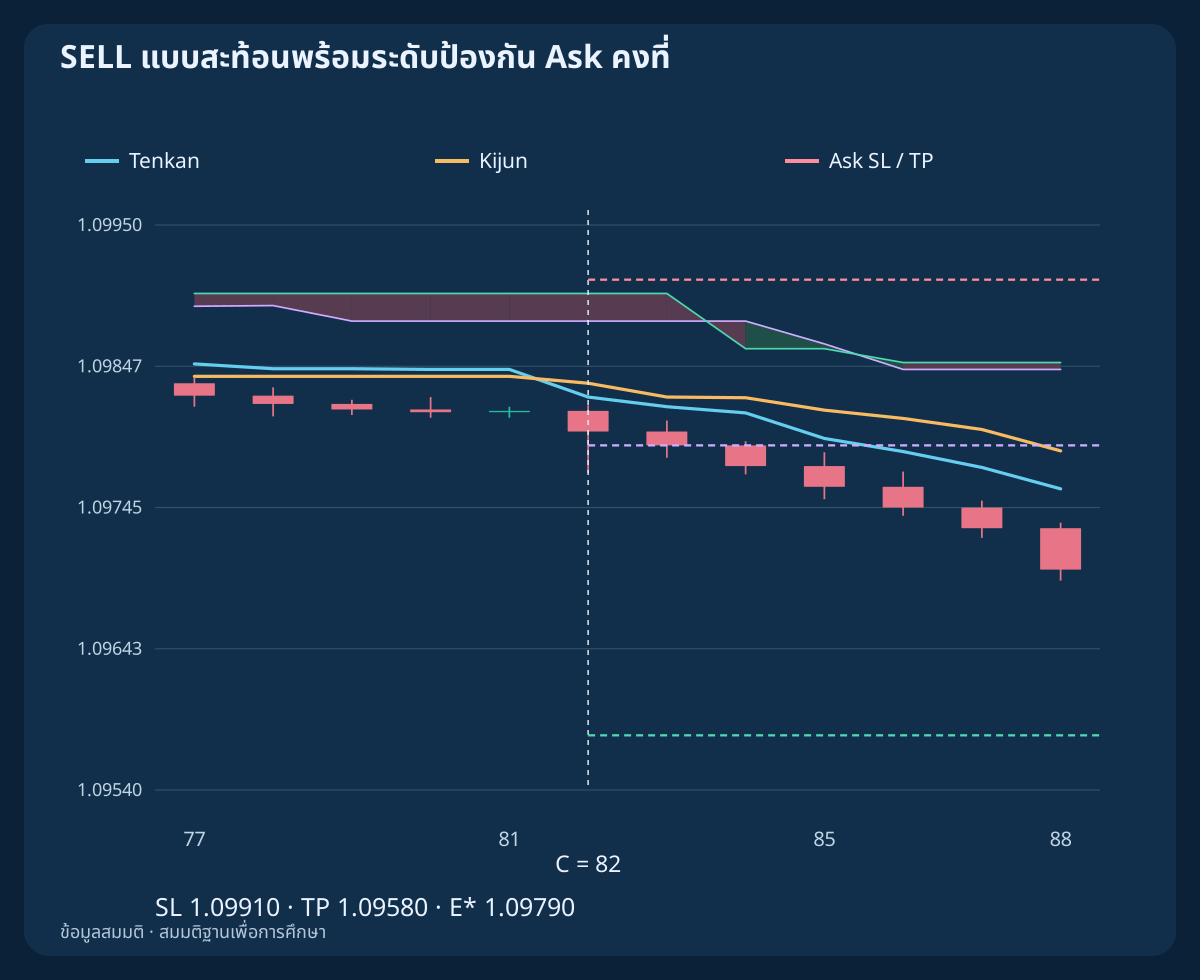
OHLC ของ SELL สะท้อน BUY รอบ 1.10000 ด้วย price_sell = 2.20000 − price_buy โดยสลับค่าสูงสุดและต่ำสุดหลังสะท้อน ที่ C มี Close = 1.09800; T = 1.09825; K = 1.09835 และเมฆอยู่ในช่วง 1.09880 … 1.09900 การเปรียบเทียบราคาก่อนหน้าและคู่เส้นอยู่ต่ำกว่าเมฆของแต่ละจุดอย่างเคร่งครัด
ทางออกคงที่คือ Ask SL = 1.09910; Ask TP = 1.09580 ราคาคู่แรก Bid 1.09792 / Ask 1.09800 ให้ E* = 1.09790, L_net = 13.0; G_net = 20.0 และอัตราส่วนเดียวกัน 20 / 13 ความสมมาตรนี้มาจากราคาคู่อิสระที่เลือก ไม่ใช่การละเลยสเปรด จุดต่ำ Bid ถึงเป้าหมายไม่ได้พิสูจน์ว่า Ask ถึงเป้าหมายแล้ว
| ฝั่ง | E* ตามแผน | SL คงที่ | TP คงที่ | ขาดทุนสุทธิ pip | กำไรสุทธิ pip | อัตราส่วนสุทธิ |
|---|---|---|---|---|---|---|
| BUY | 1.10210 | 1.10090 | 1.10420 | 13.0 | 20.0 | 1.538462 |
| BUY EQ | 1.10212 | 1.10090 | 1.10420 | 13.2 | 19.8 | 1.500000 |
| SELL | 1.09790 | 1.09910 | 1.09580 | 13.0 | 20.0 | 1.538462 |
11. แยกคำขอ การจับคู่ยืนยัน และข้อยกเว้นการส่ง
ตรวจ tick กฎปริมาณ มาร์จินว่าง ข้อจำกัด stop ปัจจุบัน และกระบวนการบัญชีที่รองรับการป้องกัน ส่งคำขอเปิดตลาดไม่เกินหนึ่งครั้งด้วยฝั่งราคาเสนอปัจจุบันที่อนุญาต E* ใช้คัดกรองและคำนวณขนาด ไม่ใช่ราคาเข้าที่แต่งขึ้น เอกสารทางการอธิบาย Bid/Ask และข้อจำกัดราคา
ยืนยันหมายเลขรายการ ราคาจับคู่ ปริมาณ และการป้องกันจริงก่อนถือว่ามีสถานะ หากหมดเวลาหรือไม่ทราบผล ให้กระทบยอดคำขอเดิม ไม่ส่งซ้ำ หากจับคู่นอกแผนหรือป้องกันล้มเหลว ให้ใช้กฎข้อยกเว้นที่กำหนด: หยุดเปิดใหม่ ตรวจสถานะ และหาทางปิดที่ทำได้โดยไม่ขยายจุดหยุดเดิม นับต้นทุนทั้งหมด ขาดทุนอาจเกินส่วนเผื่อ
12. คำนวณขนาดจากขาดทุนครบต้นทุนและปัดลง
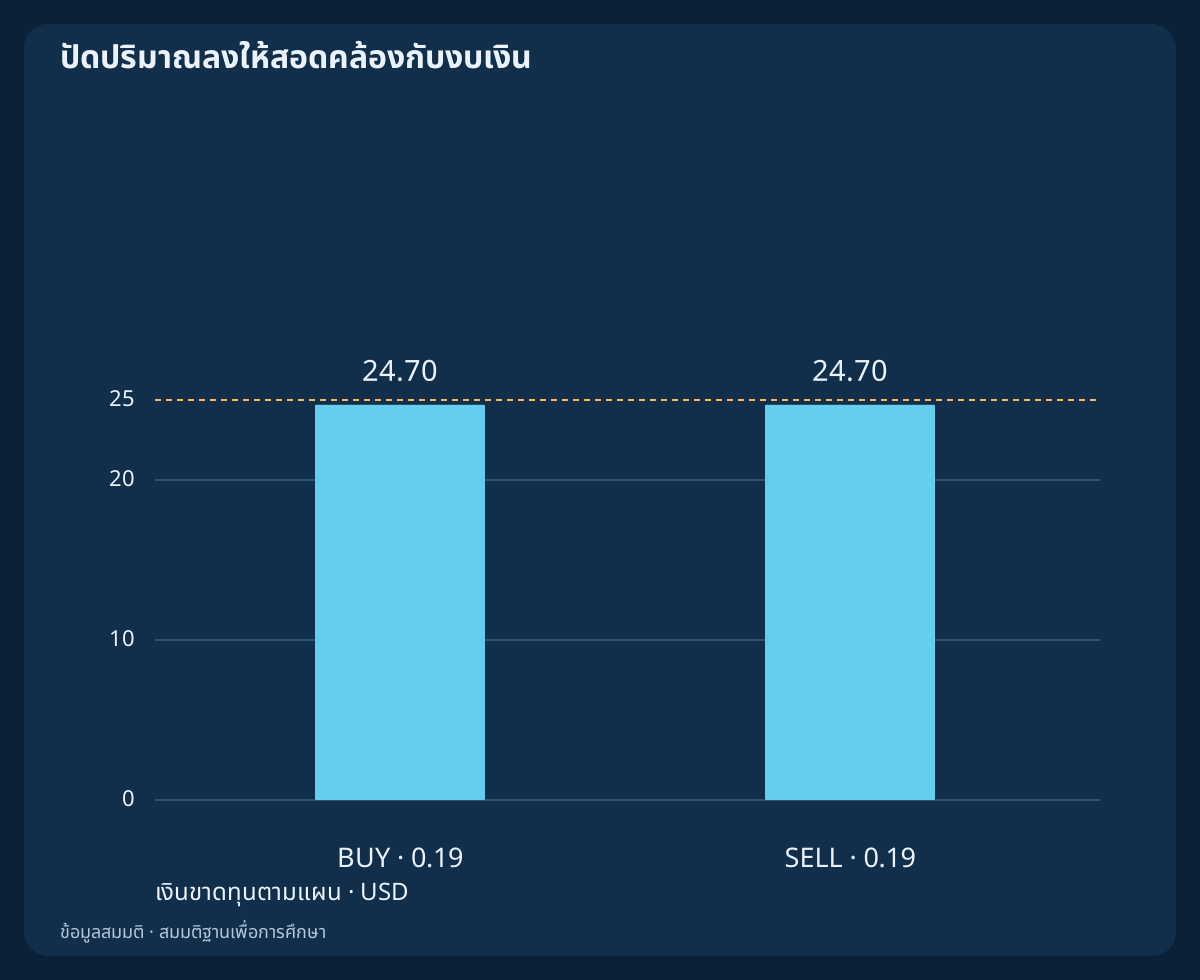
ตัวอย่างสมมติบัญชี USD สัญญามาตรฐาน EUR/USD เท่ากับ EUR 100000 ต่อ lot มูลค่า USD 10 ต่อ pip ต่อ lot งบ USD 25 และขั้น 0.01 lot ขาดทุน BUY 13.0 pip เท่ากับ USD 130 ต่อ lot floor((25 / 130) / 0.01) × 0.01 = 0.19 lot ขาดทุนตามแผน USD 24.70 และจำนวนเงินเป้าหมายแบบมีเงื่อนไข USD 38.00
SELL ขาดทุน 13.0 pip ให้ 0.19 lot ขาดทุนตามแผน USD 24.70 และจำนวนเงินเป้าหมาย USD 38.00 ตรวจสัญญาและค่าในสกุลบัญชีจริงแยก หาก lot ต่ำสุดเกินงบให้ข้าม มาร์จินเป็นอีกการตรวจ งบนี้เป็นตัวอย่าง ไม่ใช่ความเสี่ยงแนะนำหรือการรับประกันขาดทุนสูงสุด
13. รักษาระดับป้องกันและแยกนาฬิกาออก
SL และ TP คงที่ จุดตัดใหม่ Tenkan/Kijun ทิศตรงข้ามที่ยืนยันเมื่อแท่งปิดเป็นครั้งแรกจะเรียกให้ออกด้วยราคาคู่แรกที่ส่งคำสั่งได้ โดยไม่ต้องมีบริบทเข้าเดิมหรืออยู่ในช่วงเวลาเข้า หากข้อมูลจำเป็นสำหรับตัดสินใจออกใช้ไม่ได้ก็เรียกให้ออกด้วย ทางออกตามเวลาแยกต่างหากคือ C.close_UTC + 6 h ซึ่งในตัวอย่างเป็น 17:00 UTC นับเวลาจาก C ไม่ใช่จากการจับคู่คำสั่งภายหลัง
ใช้ลำดับเวลาที่โบรกเกอร์ยืนยันสำหรับการจับคู่คำสั่งป้องกันและการตัดสินใจออกแรกที่สังเกตได้ หากแตะทั้งสองขอบเขตภายในแท่ง OHLC เดียวโดยไม่ทราบลำดับราคา ให้จัดผลเป็นยังสรุปไม่ได้ ไม่สมมติลำดับที่เป็นประโยชน์ คงการป้องกันไว้ระหว่างรอออก และไม่กลับทิศเปิดใหม่ด้วยสัญญาณเดียวกันที่ตรวจพบขณะยังมีสถานะหรือคำขอไม่ทราบผล
14. อ่านผลเงินแบบมีเงื่อนไขอย่างตรงไปตรงมา
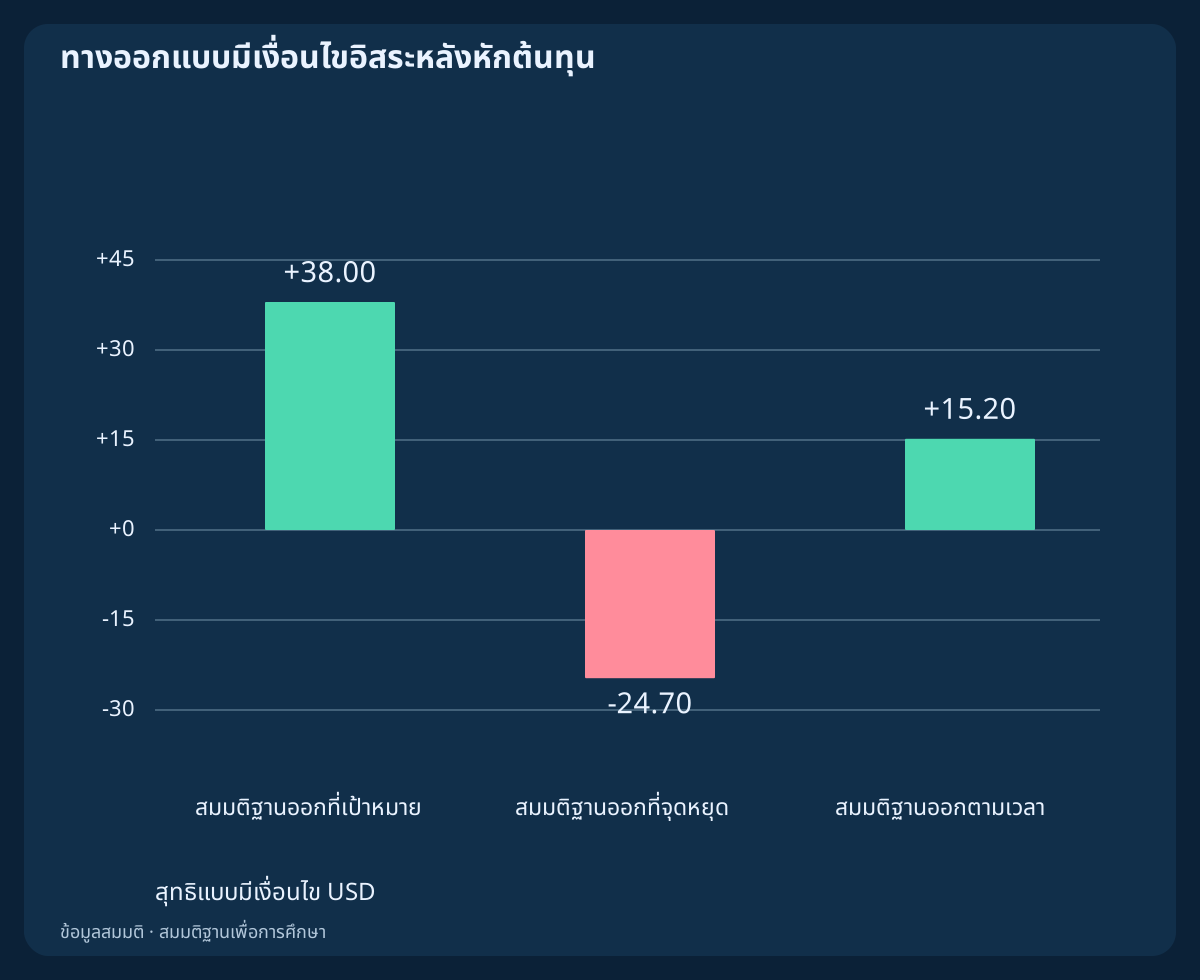
สมมติ BUY ที่ผ่านจับคู่จริง 1.10210 ปริมาณ 0.19 lot การออกฝั่งเป้าหมายโดยใช้ส่วนเผื่อเสียเปรียบ 0.4 pip ให้สุทธิ +20.0 pip หรือ USD 38.00 การออก stop ใช้ส่วนเผื่อเดียวกันให้ −13.0 pip หรือ −USD 24.70 เป็นสมมติฐานอิสระ ไม่ใช่ผลที่สังเกตแล้วหรือรับประกันการจับคู่
กรณีเวลาแยกสมมติ Bid แรกที่ทำได้เมื่อ 17:00 คือ 1.10300 และปิดจริงตามสมมติฐาน 1.10296 หลังคอมมิชชัน 0.6 pip สุทธิคือ 8.0 pips = USD 15.20 ช่องว่างราคา ต้นทุนถือครอง การปิดถูกปฏิเสธ และการลื่นไถลมากขึ้นเปลี่ยนผลได้ ห้ามแปลงตัวอย่างเหล่านี้เป็นอัตราชนะ
15. ทำซ้ำข้อมูลที่เลื่อนตำแหน่งโดยไม่มองอนาคต
ทั้งสามไฟล์มี ข้อมูล OHLC H1 สมมติ 360 แถว แผนราคาคู่แรกอิสระ 7 กรณี และทางออกแบบมีเงื่อนไข 5 กรณี คำนวณจุดกึ่งกลางใหม่จากช่วงข้อมูลครบที่ระบุ และเส้นเมฆที่แสดงแต่ละเส้นจากข้อมูลต้นทาง 26 แท่งก่อนหน้า การอ้างอิงเปรียบเทียบเศษส่วนที่แน่นอน ส่วน CSV แสดงทศนิยม 12 ตำแหน่ง จุดกึ่งกลางอินดิเคเตอร์อาจอยู่ระหว่าง tick ที่ซื้อขายได้ แต่ราคาคำสั่งยังต้องตรงขั้นราคาที่โบรกเกอร์ยอมรับ
กราฟฉายเมฆหยุดราคาและ Tenkan/Kijun ที่ C และแสดงเฉพาะค่าเมฆซึ่งดัชนีต้นทางไม่เกิน C แท่งต่อเนื่องที่แยกไว้ใช้แสดงเส้นทางออกแบบมีเงื่อนไข ไม่ใช่ข้อมูลอนาคตที่มีตอนเข้า แยกคุณสมบัติสัญญาณ สมมติฐานบัญชีไม่มีสถานะ ราคาคู่แรก คำขอ และผลจับคู่ที่ยืนยันแล้ว ตัวอย่างเหล่านี้ไม่ใช่การทดสอบย้อนหลังพอร์ตแบบต่อเนื่อง
ดาวน์โหลดประวัติ H1 สมมติสามชุด พร้อมเส้น 9/26/52 และเมฆที่จัดตำแหน่งแล้ว (CSV)
ดาวน์โหลดแผนราคาคู่แรกอิสระเจ็ดกรณีและเงื่อนไขผ่านเกณฑ์ (CSV)
16. ทดสอบการตัดสินใจทั้งหมดรวมถึงข้อผิดพลาดจากการเลื่อน
กำหนดพารามิเตอร์ ช่องว่างข้อมูล ต้นทุน การป้องกัน นโยบายสังเกตครั้งแรก และการจัดการข้อยกเว้นล่วงหน้า ทดสอบช่วงแนวโน้มและแกว่งตัวที่ยังไม่เคยใช้ Kijun แนวราบ ค่าเท่าขอบเมฆ การตัดกลับเร็ว ข้อมูลขาด และสเปรดกว้างขึ้น นับทุกจุดตัดที่มีคุณสมบัติและทุกครั้งที่ราคาคู่แรกถูกปฏิเสธ เปรียบเทียบค่าตั้งได้ แต่อย่าเสนอค่าที่ดีที่สุดย้อนหลังเป็นหลักฐาน
เมฆขาขึ้นที่ฉายไปข้างหน้าไม่ใช่คำพยากรณ์หรือเงื่อนไขกรองเพิ่มเติมที่บังคับในที่นี้ และไม่ใช้ Chikou ด้วย การเพิ่มการเทียบ Chikou ที่วาดในอดีตภายหลังเปลี่ยนชุดข้อมูลที่ใช้โดยไม่ระบุ เวอร์ชันนี้ทดสอบจุดตัดใหม่ของเส้นนอก Kumo เมื่อมีบริบทราคาก่อนหน้าแล้ว ไฟล์ยืนยันเพียงตรรกะและการคำนวณที่ทำซ้ำได้ ไม่อ้างผลตอบแทนที่วัดจริง คำสั่งจริง หรือความได้เปรียบที่พิสูจน์แล้ว
คำถามที่พบบ่อย
ราคาปิดเหนือ Kumo ยืนยันจุดตัด Tenkan/Kijun ที่แข็งแรงหรือไม่
ไม่ยืนยัน ทั้งสองเส้นต้องอยู่นอกเมฆที่จัดตำแหน่งถูกต้องที่ C−1 และ C พร้อมบริบทราคาตามที่ระบุและจุดตัดใหม่บนแท่งปิด ราคาอาจผ่านแต่คู่เส้นไม่ผ่านได้
เมฆใดตรงกับแท่งสัญญาณ
ที่ C ใช้ข้อมูลต้นทางที่คำนวณก่อนหน้า 26 แท่ง เส้นที่เพิ่งคำนวณที่ C วาดล่วงหน้า 26 แท่งและแทนเมฆตรง C ไม่ได้ การเลื่อนนับจำนวนแท่ง ไม่ใช่สร้างแท่งรายชั่วโมงที่ไม่มีจริง
เป้าหมายเท่ากับสองเท่าความเสี่ยงสุทธิจริงเสมอหรือไม่
ไม่ เป้าหมายตรึงจากระยะราคาปิดสัญญาณถึง stop Bid/Ask การลื่นไถล คอมมิชชัน และส่วนเผื่อเปลี่ยนอัตราส่วนสุทธิ
การย่อกลับภายหลังแก้จุดตัดที่ถูกปฏิเสธได้หรือไม่
ไม่ได้ เวอร์ชันนี้ประเมิน C และราคาคู่แรกที่สังเกตได้ ต้องรอจุดตัด Tenkan/Kijun ใหม่ที่แท่งปิดและมีคุณสมบัติครบ การทดสอบซ้ำภายหลังเป็นกฎเข้าอีกแบบหนึ่ง
ส่งซ้ำเมื่อไม่ทราบผลคำขอได้หรือไม่
ตรวจคำขอเดิมก่อน อาจจับคู่แล้ว และการส่งซ้ำเพิ่มสถานะเกินแผนได้
กำไรตัวอย่างคือผลย้อนหลังหรือรับประกันความเสี่ยงหรือไม่
ไม่ เป็นเลขมีเงื่อนไขจากข้อมูลสมมติและสมมติฐานการส่ง ขาดทุนจริงอาจเกินส่วนเผื่อ
แหล่งข้อมูลและหมายเหตุการศึกษา
MetaQuotes อธิบายเส้นและการเลื่อนของ Ichimoku รวมถึงฝั่งราคาและข้อจำกัดของคำสั่งตลาด ส่วนบริบทราคาปิดก่อนหน้า การตรวจสองปลายเส้นนอกเมฆ ทางออกคงที่ นโยบายราคาคู่แรก และเกณฑ์ตัวเลขทั้งหมดเป็นข้อกำหนดการวิจัยของบทความนี้ แหล่งอ้างอิงไม่ได้พิสูจน์ผลการเทรด
สมมติฐานกลยุทธ์เพื่อการศึกษา OHLC และราคาเสนอ/ทางออกสมมติอิสระ ไม่มีคำสั่งที่สังเกตจริง ผลย้อนหลังต่อเนื่อง ความได้เปรียบที่วัด หรือการรับประกัน