

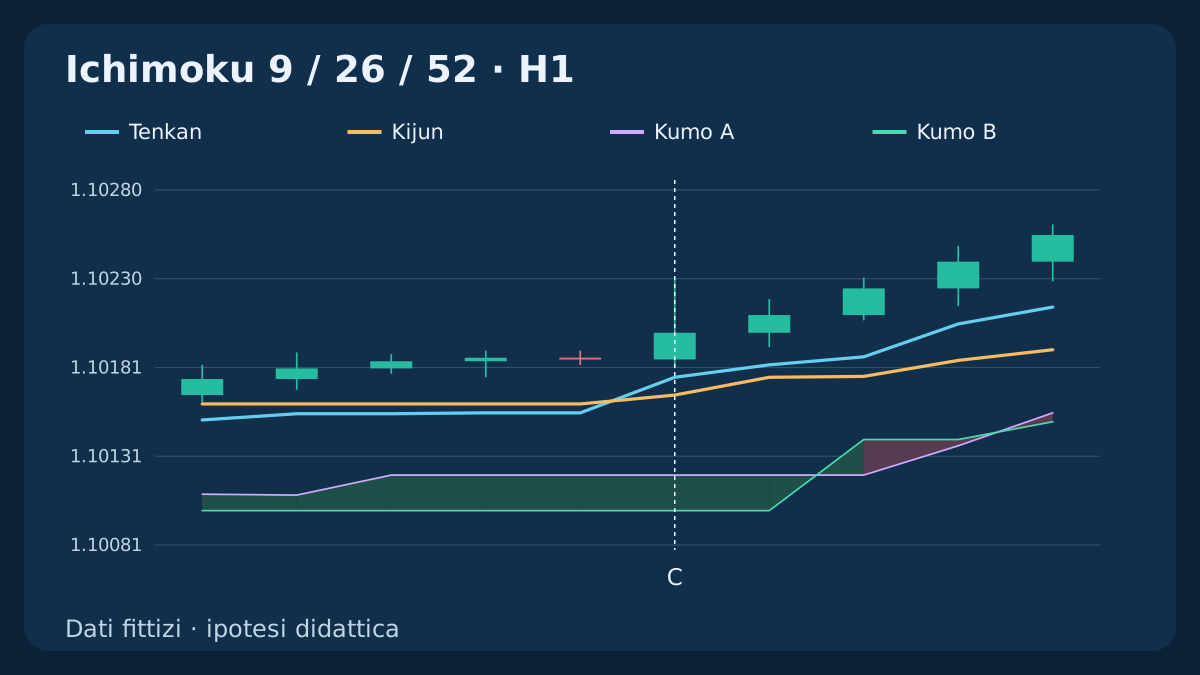
Una chiusura sopra la nuvola non dimostra che l’incrocio Tenkan/Kijun sia avvenuto sopra di essa. Questa strategia distingue tre domande: quale nuvola corrisponde alla candela di segnale, se entrambe le linee si incrociano davvero fuori da quella nuvola e se la prima quotazione eseguibile rispetta ancora il rischio previsto. Ogni grafico deriva dai dati OHLC fittizi scaricabili.
1. Un’ipotesi diversa dal pullback dopo la rottura della nuvola
L’ipotesi di ricerca è che una nuova transizione Tenkan/Kijun, mentre il prezzo si trova già da un lato della Kumo, possa precedere una continuazione sufficiente a coprire i costi. È un’idea da verificare, non un vantaggio dimostrato. La strategia Ichimoku esistente parte invece dalla rottura della nuvola e attende un pullback; questa versione non usa nessuno dei due passaggi.
L’evento d’ingresso è l’incrocio C stesso, a candela chiusa. Occorrono esposizione nulla, nessuna richiesta pendente o di esito ignoto e osservazione continua della chiusura; dopo un riavvio non si ripropone un C perso. Non si attende un retest né un’altra candela di conferma. Le tre chiusure precedenti, le due osservazioni delle linee fuori dalla nuvola e tutte le soglie sono scelte esplicite di ricerca. Gli storici stabiliscono gli eventi dell’indicatore; i casi di esecuzione assumono separatamente un conto senza posizione in C.
2. Calcolare i punti medi e allineare la nuvola all’indice visualizzato
Usare OHLC Bid H1 EUR/USD in ordine cronologico e 1 pip = 0.0001; point = tick = 0.00001. Con finestre complete che includono la candela chiusa considerata, T[i] = (HH9[i] + LL9[i]) / 2 e K[i] = (HH26[i] + LL26[i]) / 2. Sono punti medi degli intervalli massimo-minimo, non medie delle chiusure. Le serie sorgente non traslate sono A_raw[i] = (T[i] + K[i]) / 2; B_raw[i] = (HH52[i] + LL52[i]) / 2.
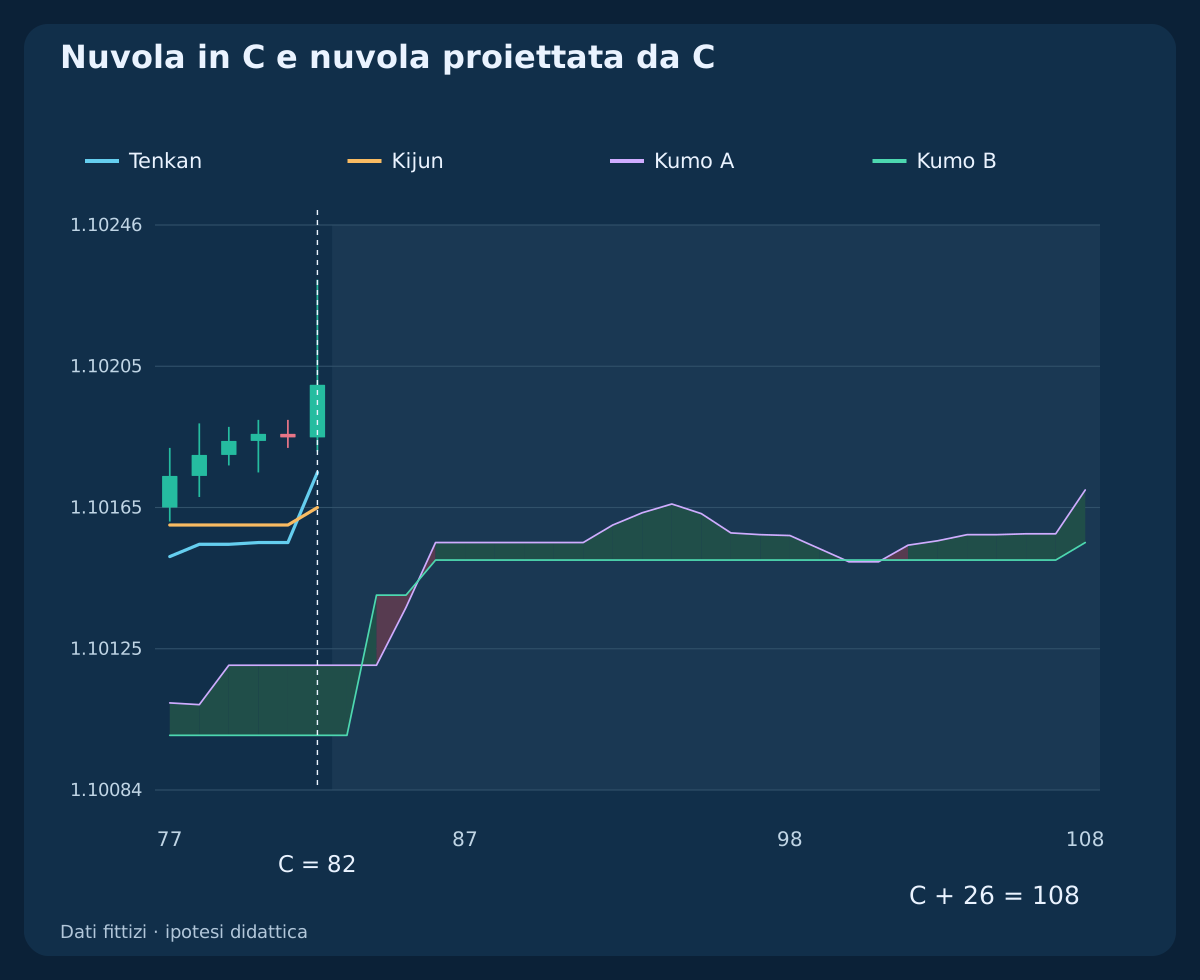
La nuvola sulla candela i è A_display[i] = A_raw[i−26]; B_display[i] = B_raw[i−26]. Il bordo superiore è il maggiore dei due valori visualizzati, quello inferiore il minore. I valori appena calcolati in C vengono disegnati in C + 26 e non sostituiscono la nuvola di C. Per tutte e tre le comparazioni precedenti, il primo candidato con dati completi è C = 80: 81 candele H1 consecutive dall’indice 0. Dati ignoti o lacune invalidano questo riferimento rigoroso; una chiusura del mercato non crea una candela aggiuntiva.
3. Richiedere un contesto di prezzo già presente e linee fuori dalla nuvola
Per BUY, le tre chiusure immediatamente precedenti devono rispettare Close[j] > Top[j], j = C−3 … C−1. Per SELL si richiede Close[j] < Bottom[j], j = C−3 … C−1. Ogni Top o Bottom appartiene alla propria candela visualizzata. Non confrontare tutte le chiusure storiche con la nuvola attuale o con un unico livello di nuvola congelato.
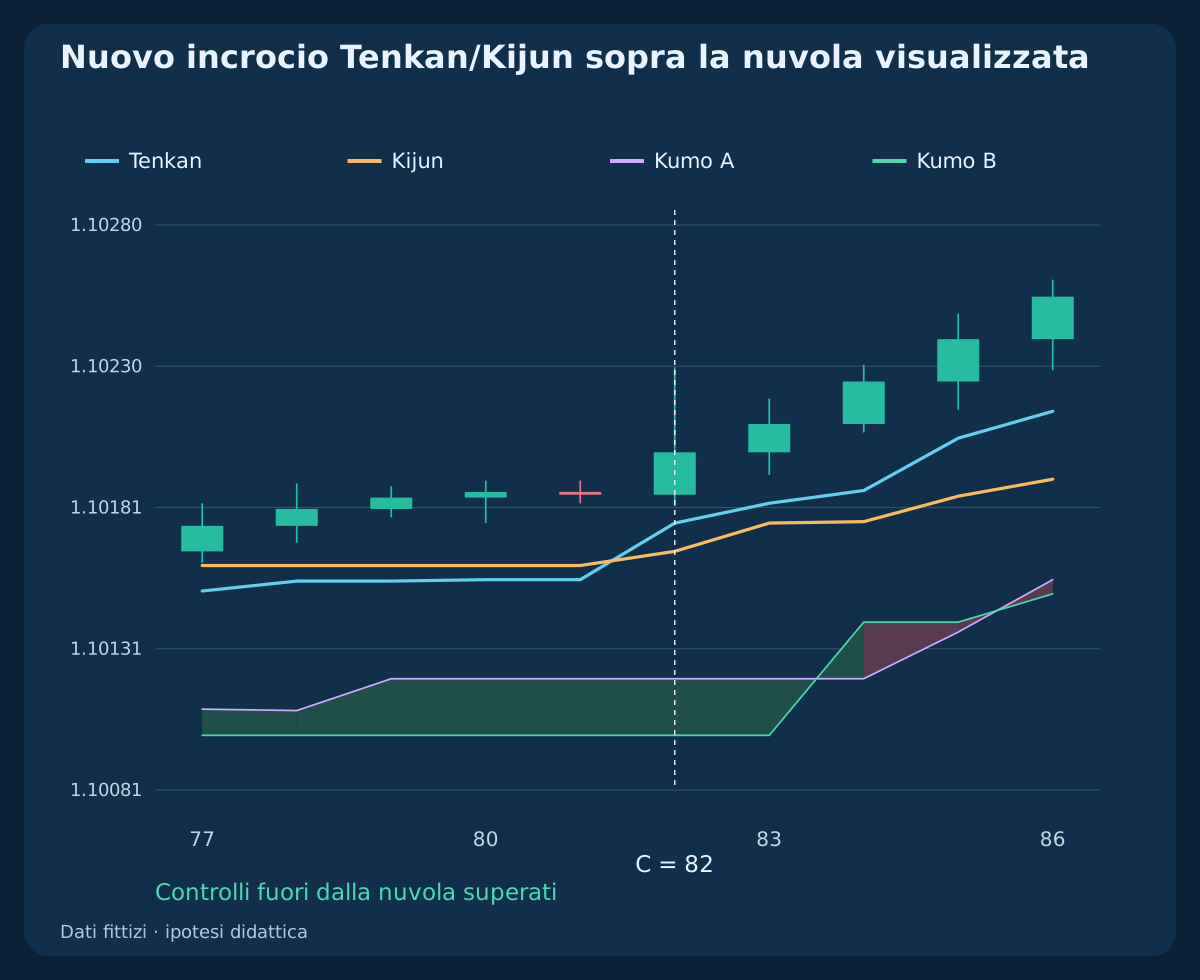
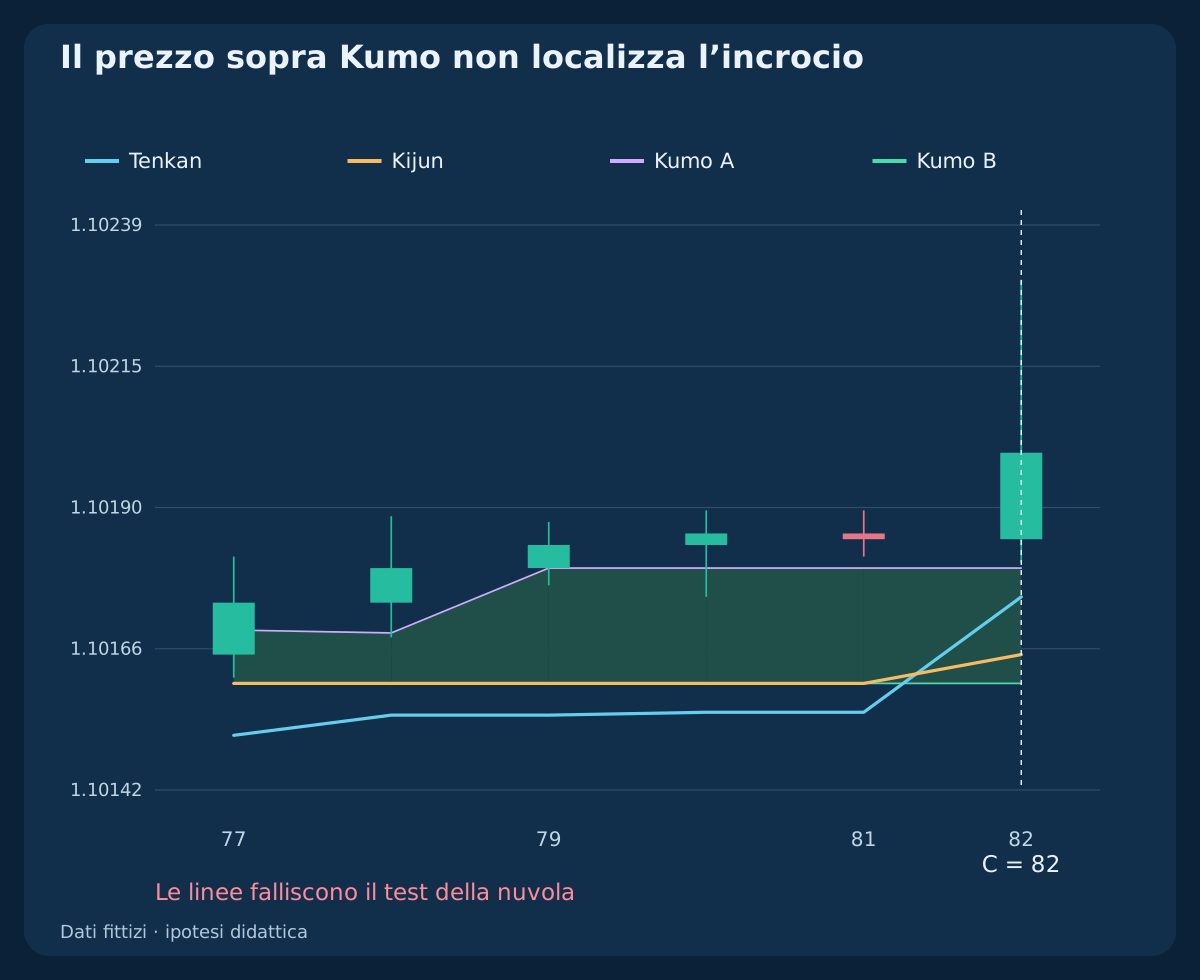
BUY richiede anche min(T[j], K[j]) > Top[j], j ∈ {C−1, C}; SELL richiede max(T[j], K[j]) < Bottom[j], j ∈ {C−1, C}. L’uguaglianza con un bordo della nuvola non passa. Controllare entrambi gli estremi mantiene i due segmenti di linea fuori dalla nuvola disegnata linearmente tra essi; una chiusura sopra Kumo non basta. È una regola basata su osservazioni chiuse, non su un orario intracandela dedotto dal grafico.
4. Riconoscere un nuovo incrocio sulla candela C chiusa
BUY richiede T[C−1] ≤ K[C−1] ∧ T[C] > K[C], Close[C] > T[C] e Close[C] > Open[C]. SELL inverte le disuguaglianze: T[C−1] ≥ K[C−1] ∧ T[C] < K[C], Close[C] < T[C] e Close[C] < Open[C]. Queste condizioni si aggiungono a tutti i controlli di contesto. L’uguaglianza attuale delle linee non è un incrocio; un evento intracandela che scompare prima della chiusura non è disponibile.
Nel C = 82 selezionato, BUY presenta T[C−1] = 1.10155; K[C−1] = 1.10160 e T[C] = 1.10175; K[C] = 1.10165. La nuvola in C occupa 1.10100 … 1.10120. Nello storico alternativo con incrocio interno alla nuvola passano lo stesso nuovo incrocio e le tre chiusure di contesto, ma la Kumo occupa 1.10160 … 1.10180; fallisce il controllo delle linee. Una candela successiva attraente non recupera quel C.
5. Fissare la protezione dalla nuvola visualizzata in C
BUY usa SL = Bottom[C] − 1 pip; R0 = Close[C] − SL; TP = Close[C] + 2 × R0. SELL usa SL = Top[C] + 1 pip; R0 = SL − Close[C]; TP = Close[C] − 2 × R0. R0 deve essere positivo. L’intera candela di segnale deve restare strettamente oltre il limite numerico dello stop: Low[C] > SL per BUY oppure High[C] < SL per SELL.
Questi prezzi fissi usano la nuvola disegnata in C, non quella nuova proiettata in C+26. La protezione BUY si attiva sul Bid, quella SELL sull’Ask, anche se gli OHLC sorgente sono Bid. Fissare SL e TP dopo C. Un successivo movimento della nuvola non autorizza ad allargare lo stop o spostare il target. Prima di richiedere l’ingresso, rifiutare prezzi non validi per il tick, protezioni non supportate o regole di conto incompatibili.
6. Usa una prima quotazione e una scadenza esclusiva
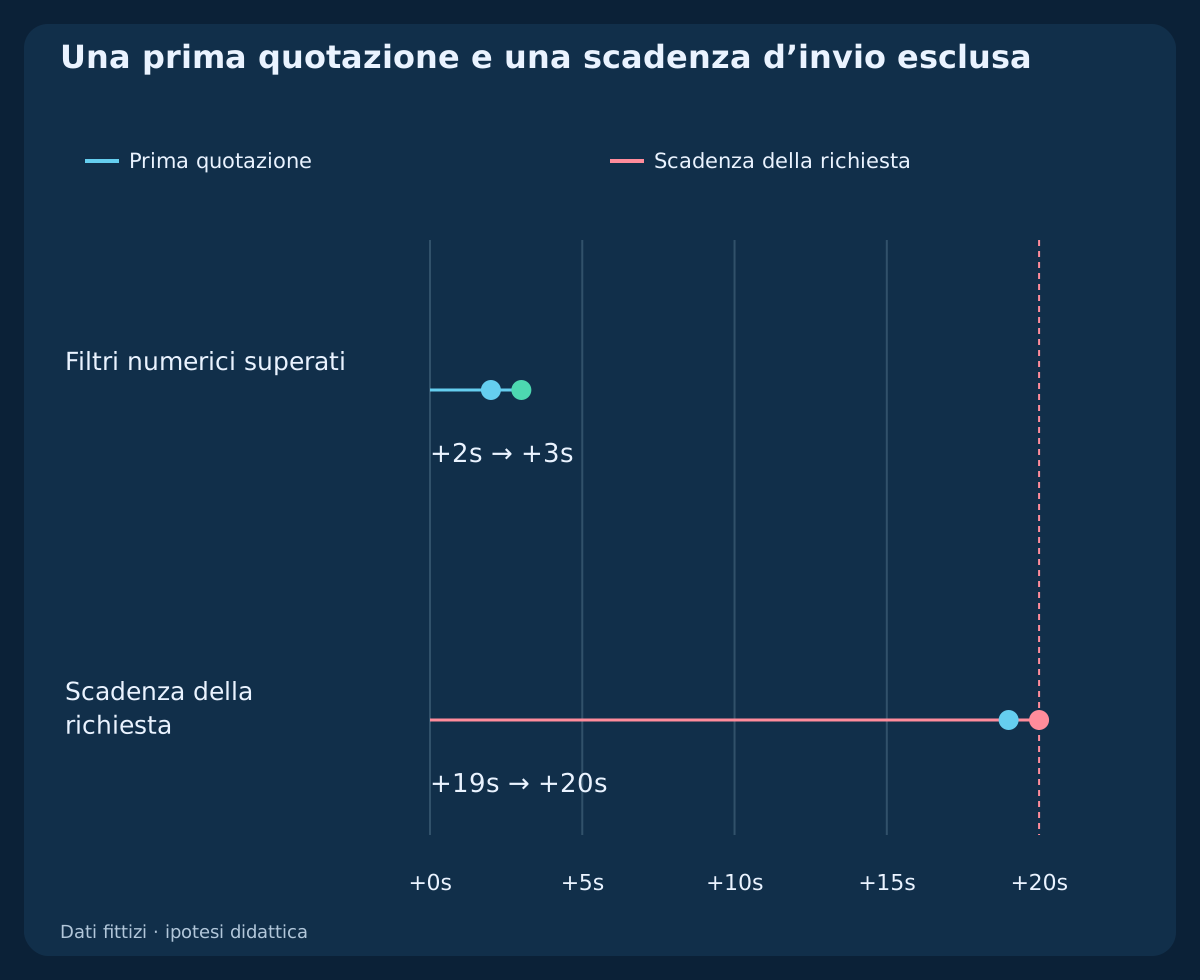
L’ingresso è ammesso durante 08:00 ≤ t_UTC < 16:00. Valuta solo la prima coppia Bid/Ask positiva e valida del simbolo osservata dopo che C è disponibile. L’età documentata alla trasmissione deve essere fra 0 e 2 secondi inclusi. Invia prima, in senso stretto, della chiusura nominale di C più 20 secondi. La prima osservazione priva di prova valida consuma il candidato.
C copre 10:00–11:00 UTC. Prima quotazione a 11:00:02, richiesta ipotetica a 11:00:03 ed esecuzione a 11:00:04. Una richiesta alle 11:00:20 UTC è tardiva. Ricontrolla la scadenza prima di inviare; osservare in tempo non consente di richiedere tardi. Usa orologi compatibili per misurare l’età. La quotazione illustrata resta identica fino alla richiesta; altrimenti annulla senza rifare il piano.
7. Applica filtri di quotazione, distanza e rapporto netto
Lo spread massimo è 1.2 pip. Il Bid BUY attuale deve restare sopra entrambe le Tenkan/Kijun fissate; l’Ask SELL sotto. Il lato di uscita deve rimanere strettamente fra SL e TP. L’ingresso pianificato è E* = Ask + 0.2 pip per BUY o E* = Bid − 0.2 pip per SELL. La distanza direzionale dalla chiusura C a E* deve essere fra 0 e 2 pip inclusi.
La riserva d’ingresso è un margine di pianificazione, non il prezzo richiesto al mercato. Calcola da E* distanze lorde positive da stop e obiettivo. Aggiungi commissione, riserva d’uscita ed eventuale finanziamento alla perdita e sottraili dal guadagno. Chiama gli importi L_net e G_net; richiedi G_net / L_net ≥ 1.5. Qui i costi sono 0.6, 0.4 e 0 pip. Costi applicabili, contratto o margine ignoti impongono il rifiuto.
8. Esempio BUY: geometria della nuvola e prima quotazione
C è la candela delle 10:00–11:00 UTC. La sua chiusura Bid è 1.10200; i bordi inferiore e superiore della nuvola visualizzata sono 1.10100 / 1.10120. Quindi SL = 1.10090; R0 = 11 pips; TP = 1.10420. Si assume come prima quotazione Bid 1.10200 / Ask 1.10208, invariata fino all’invio, con freschezza documentata, protezione valida e margine sufficiente.
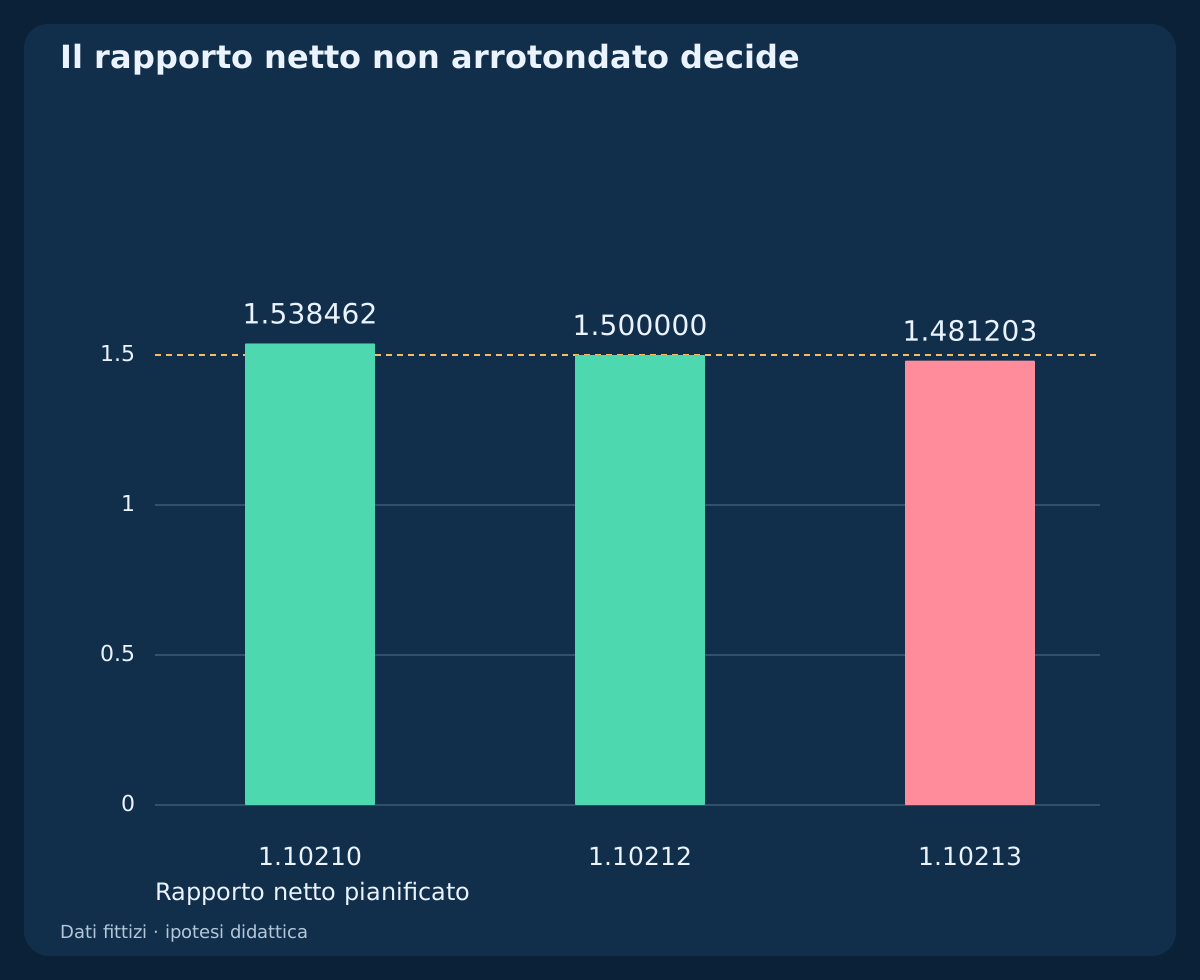
Lo spread è 0.8 pip e l’ingresso pianificato E* = 1.10210, un pip oltre la chiusura di segnale. Le distanze lorde da stop e target sono 12 / 21 pips. Dopo il pip dichiarato di commissione e riserva d’uscita, L_net = 13.0 pips; G_net = 20.0 pips. Il rapporto non arrotondato 20 / 13 ≈ 1.538462 passa. Spread e riserva d’ingresso sono già inclusi in E*; non addebitarli una seconda volta.
9. Scartare la prima quotazione sfavorevole e rispettare il limite
Con lo stesso segnale e le stesse uscite fisse, una quotazione indipendente Bid 1.10203 / Ask 1.10211 produce E* = 1.10213. Spread e distanza direzionale passano, ma L_net = 13.3; G_net = 19.7; G_net/L_net ≈ 1.481203 fallisce. Scartare quel C anche se la quotazione successiva fosse più conveniente.
Il caso separato di uguaglianza ha E* = 1.10212 e 19.8 / 13.2 = 1.5, quindi passa. Un’altra prima quotazione con spread di 1.3-pip fallisce pur superando il rapporto minimo. Sono alternative indipendenti, non una sequenza tra cui scegliere l’ingresso migliore. Fallisce anche una richiesta all’istante limite escluso. Qualsiasi rifiuto consuma C; solo un nuovo incrocio chiuso ammissibile può generare un candidato.
10. Riflettere SELL ed esplicitare le uscite Ask
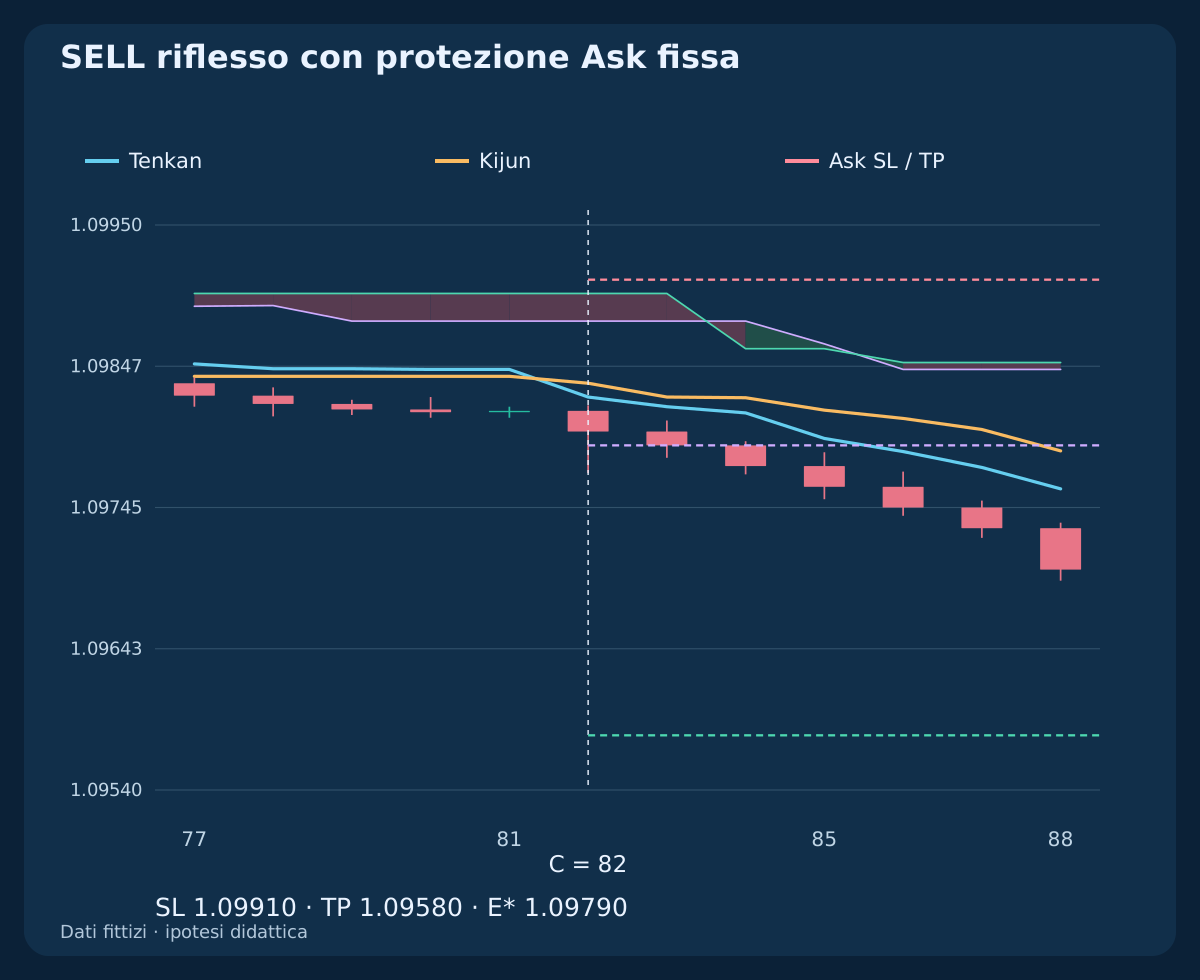
Gli OHLC SELL riflettono BUY intorno a 1.10000 tramite price_sell = 2.20000 − price_buy, scambiando massimi e minimi riflessi. In C, Close = 1.09800; T = 1.09825; K = 1.09835; la nuvola occupa 1.09880 … 1.09900. Le precedenti comparazioni di prezzo e delle due linee sono strettamente sotto le rispettive nuvole.
Le uscite fisse sono Ask SL = 1.09910; Ask TP = 1.09580. Una prima quotazione Bid 1.09792 / Ask 1.09800 produce E* = 1.09790, L_net = 13.0; G_net = 20.0 e lo stesso rapporto 20 / 13. La simmetria deriva dalle quotazioni indipendenti scelte, non dall’aver ignorato lo spread. Un minimo Bid che raggiunge il target non dimostra che l’Ask lo abbia raggiunto.
| Lato | E* previsto | SL fisso | TP fisso | Perdita netta, pip | Guadagno netto, pip | Rapporto netto |
|---|---|---|---|---|---|---|
| BUY | 1.10210 | 1.10090 | 1.10420 | 13.0 | 20.0 | 1.538462 |
| BUY EQ | 1.10212 | 1.10090 | 1.10420 | 13.2 | 19.8 | 1.500000 |
| SELL | 1.09790 | 1.09910 | 1.09580 | 13.0 | 20.0 | 1.538462 |
11. Distingui richiesta, esecuzione confermata ed eccezione
Verifica tick, regole di volume, margine libero, limiti attuali degli stop e procedura che supporti la protezione dichiarata. Invia al massimo una richiesta d’ingresso a mercato sul lato di quotazione corrente consentito. E* serve ad ammissione e dimensionamento, non come prezzo eseguibile inventato. La documentazione ufficiale spiega Bid/Ask e restrizioni.
Conferma ticket, prezzo, volume e protezione reali prima di considerare aperta la posizione. Una risposta ignota o scaduta richiede riconciliazione, non un duplicato. Se l’esecuzione viola il piano o manca protezione, applica l’eccezione prestabilita: ferma gli ingressi, riconcilia la posizione e cerca una chiusura eseguibile senza allargare lo stop iniziale. Conta ogni costo; le perdite possono superare le riserve.
12. Dimensiona dalla perdita completa e arrotonda in basso
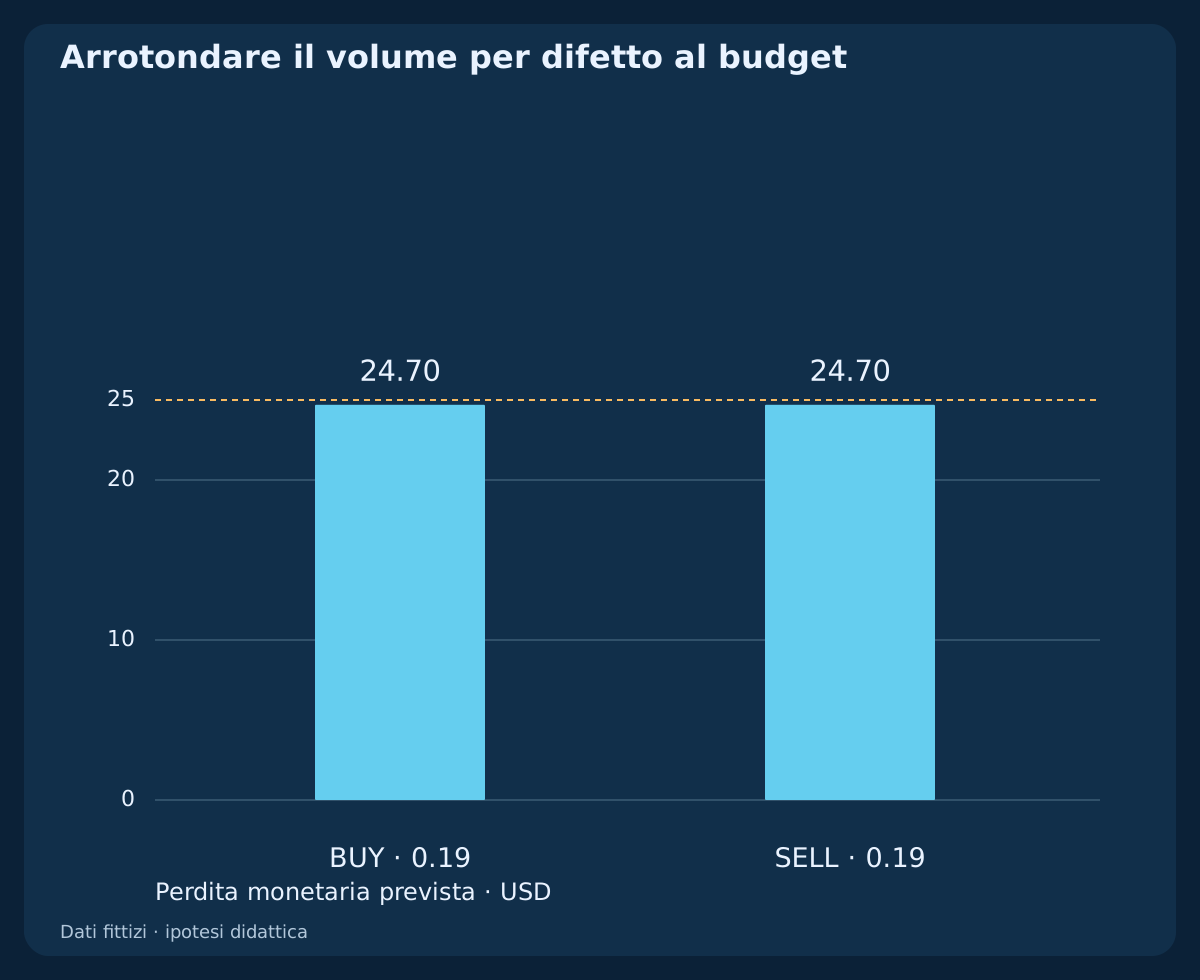
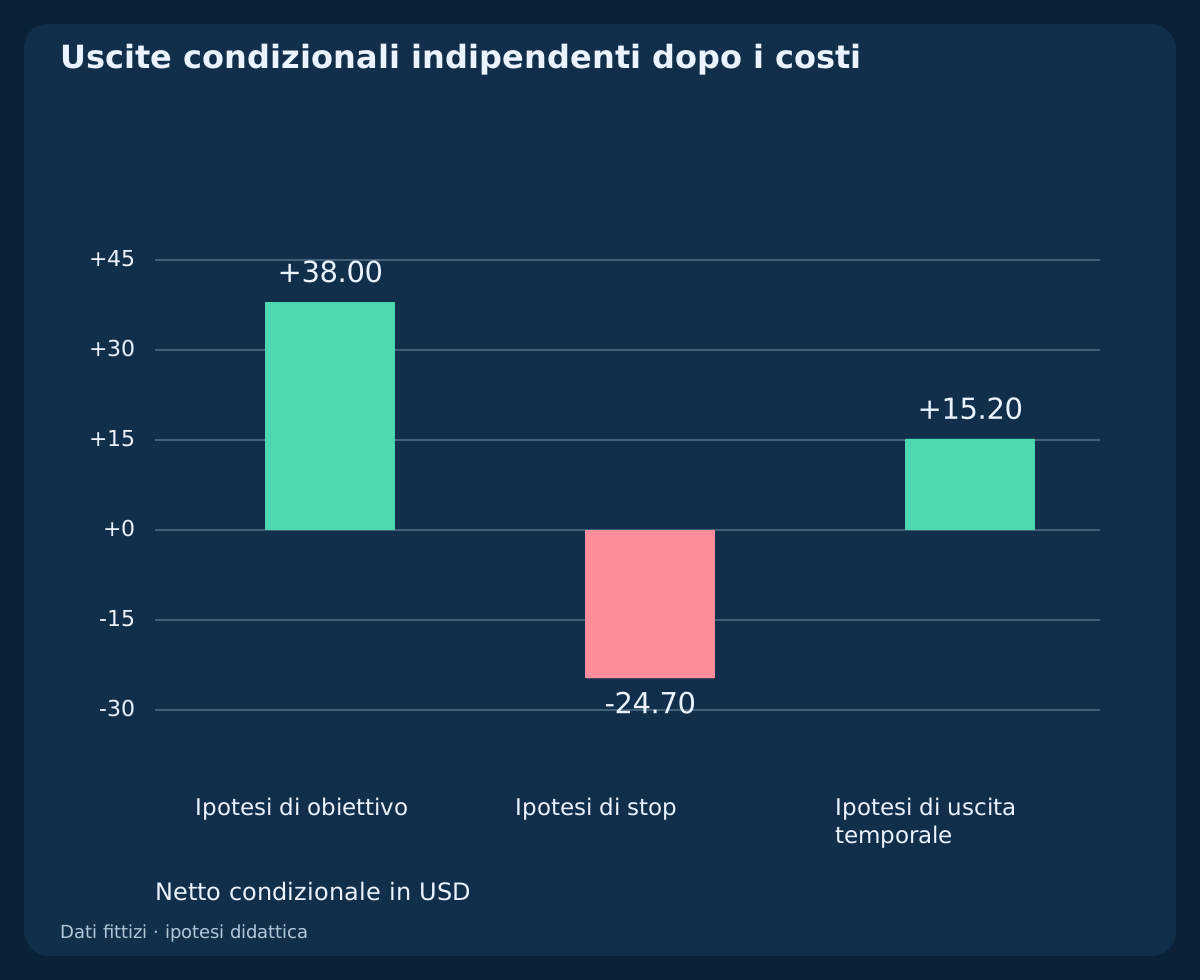
L’esempio assume conto USD, lotto standard EUR/USD di EUR 100000, USD 10 per pip e lotto, budget USD 25 e passo 0.01 lotto. La perdita BUY di 13.0 pip equivale a USD 130 per lotto. floor((25 / 130) / 0.01) × 0.01 = 0.19 lot. Perdita prevista USD 24.70, importo condizionale all’obiettivo USD 38.00.
Per SELL, 13.0 pip danno 0.19 lotto, perdita prevista USD 24.70 e importo condizionale USD 38.00. Verifica contratto e valori in valuta conto. Se il lotto minimo supera il budget, salta; il margine è un controllo separato. Il budget è un esempio, non rischio consigliato né perdita massima garantita.
13. Mantenere fissa la protezione e separare l’orologio d’uscita
SL e TP restano fissi. Il primo nuovo incrocio Tenkan/Kijun opposto confermato in chiusura richiede l’uscita alla prima quotazione eseguibile, senza condizioni di contesto d’ingresso o di sessione. Anche dati necessari all’uscita non disponibili richiedono di uscire. La scadenza temporale separata è C.close_UTC + 6 h, qui 17:00 UTC. L’orologio parte da C, non dall’esecuzione successiva.
Usare la cronologia confermata dal broker per le esecuzioni delle protezioni e la prima decisione d’uscita osservabile. Se entrambi i limiti vengono raggiunti nella stessa candela OHLC senza conoscere l’ordine delle quotazioni, classificare l’esito come irrisolto invece di presumere una sequenza favorevole. Mantenere la protezione mentre l’uscita è pendente. Non invertire la posizione con lo stesso segnale riconosciuto quando esisteva già una posizione o una richiesta irrisolta.
14. Leggi correttamente gli importi condizionali
Assumi BUY ammesso eseguito a 1.10210 con 0.19 lotto. Uscire all’obiettivo con riserva avversa 0.4 pip dà +20.0 pip netti, USD 38.00; allo stop con la stessa riserva −13.0 pip, −USD 24.70. Sono ipotesi indipendenti, non risultati osservati o garanzie d’esecuzione.
Nel caso temporale separato, il primo Bid eseguibile alle 17:00 è 1.10300 e l’uscita ipotizzata 1.10296. Dopo 0.6 pip di commissione il netto è 8.0 pips = USD 15.20. Gap, finanziamento, chiusure rifiutate e slittamento maggiore cambiano gli esiti. Non trasformare casi costruiti in percentuali di successo.
15. Riprodurre i dati traslati senza usare informazioni future
I tre file contengono 360 righe OHLC H1 fittizie, 7 piani indipendenti di prima quotazione e 5 uscite condizionali. Ricalcolare ogni punto medio dalla sua intera finestra dichiarata e ogni linea visualizzata dalla sorgente di 26 candele prima. Il riferimento confronta frazioni esatte; il CSV mostra 12 decimali. I punti medi possono cadere tra tick negoziabili; gli ordini devono comunque rispettare incrementi validi per il broker.
Il grafico di proiezione interrompe prezzo e Tenkan/Kijun in C, mostrando soltanto valori della nuvola con indice sorgente non successivo a C. Le candele di continuazione separate illustrano percorsi condizionali d’uscita; non sono informazioni future disponibili all’ingresso. Separare ammissibilità del segnale, conto ipotizzato senza posizione, prime quotazioni, richieste ed esecuzioni confermate. Questi esempi non costituiscono un backtest continuo di portafoglio.
Scarica tre storici H1 fittizi con linee 9/26/52 calcolate e nuvole allineate (CSV)
Scarica sette piani indipendenti di prima quotazione e controlli di ammissione (CSV)
16. Verificare l’intera decisione, compresi gli errori di traslazione
Definire prima parametri, lacune, costi, protezione, prima osservazione e gestione delle eccezioni. Verificare periodi inediti di trend e lateralità, Kijun piatto, uguaglianza ai bordi, reincroci rapidi, dati mancanti e spread più ampi. Contare ogni incrocio ammissibile e ogni prima quotazione rifiutata. Confrontare impostazioni senza presentare la migliore a posteriori come una prova.
Una nuvola rialzista proiettata non è qui una previsione né un filtro aggiuntivo obbligatorio. Anche Chikou è escluso: aggiungere un confronto con Chikou disegnato nel passato cambia implicitamente le informazioni utilizzate. Questa versione verifica un nuovo incrocio di linee fuori dalla Kumo con un contesto di prezzo già presente. I file stabiliscono solo logica e aritmetica riproducibili; non si dichiarano rendimenti osservati, ordini reali o un vantaggio misurato.
Domande frequenti
Una chiusura sopra Kumo dimostra un incrocio Tenkan/Kijun forte?
No. Entrambe le linee devono trovarsi fuori dalla nuvola correttamente allineata in C−1 e C, con il contesto di prezzo previsto e un nuovo incrocio chiuso. Il prezzo può passare mentre le linee falliscono.
Quale nuvola appartiene alla candela di segnale?
In C si usano le sorgenti calcolate 26 candele prima. Le linee appena calcolate in C vengono disegnate 26 candele avanti e non sostituiscono la nuvola in C. La traslazione conta candele, non candele orarie inventate.
L’obiettivo è sempre il doppio del rischio netto reale?
No. È fissato dalla distanza chiusura di segnale–stop. Bid/Ask, slittamento, commissione e riserve cambiano il rapporto netto.
Un pullback successivo può recuperare un incrocio rifiutato?
No. Questa versione valuta C e la sua prima quotazione osservata. Attendere un nuovo incrocio Tenkan/Kijun chiuso ammissibile; un retest successivo appartiene a un’altra regola d’ingresso.
Una richiesta con risposta ignota si può ripetere?
Prima riconcilia l’originale. Potrebbe essere stata eseguita e una duplicazione aumenterebbe l’esposizione.
I guadagni sono un backtest o una garanzia di rischio?
No. Sono calcoli condizionali con dati fittizi e ipotesi d’esecuzione. Le perdite reali possono superare la riserva.
Fonti e note di ricerca
MetaQuotes documenta linee e traslazione Ichimoku, oltre ai lati di quotazione e ai vincoli degli ordini a mercato. Contesto delle chiusure precedenti, test dei due estremi fuori dalla nuvola, uscite fisse, prima quotazione e tutte le soglie numeriche fanno parte della specifica di ricerca di questo articolo. Le fonti non dimostrano la performance.
- MetaTrader 5: linee Ichimoku e traslazione della nuvola
- MQL4: OrderSend, lati di quotazione e vincoli
Ipotesi didattica. OHLC fittizi e quotazioni/uscite ipotetiche indipendenti; nessun ordine osservato, backtest continuo, vantaggio misurato o garanzia.