

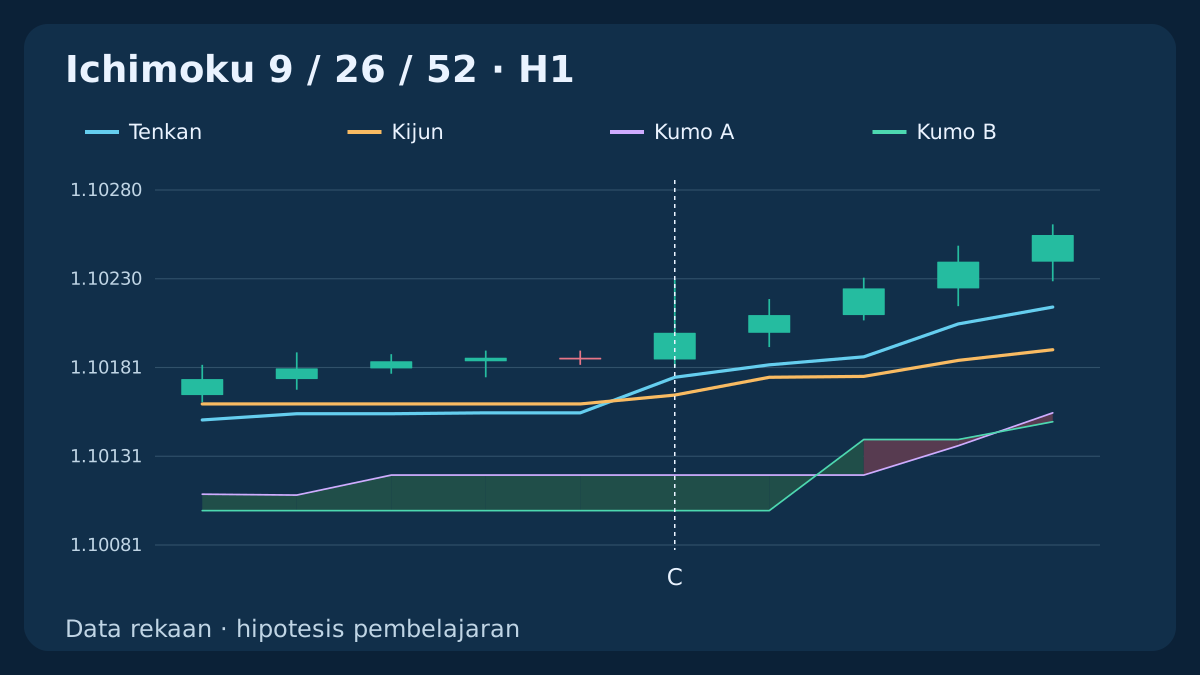
Penutupan harga di atas awan tidak membuktikan bahwa Tenkan dan Kijun bersilangan di atasnya. Strategi ini memisahkan tiga pertanyaan: awan mana yang sesuai dengan candle sinyal, apakah kedua garis benar-benar bersilangan di luar awan itu, dan apakah kuotasi pertama yang dapat dieksekusi masih mendukung risiko rencana. Semua grafik berasal dari data OHLC fiktif yang dapat diunduh.
1. Hipotesis berbeda dari pullback setelah menembus awan
Hipotesis risetnya adalah bahwa peralihan baru Tenkan/Kijun, ketika harga sudah berada di satu sisi Kumo, mungkin mendahului kelanjutan yang cukup besar untuk menutup biaya. Ini gagasan untuk diuji, bukan keunggulan yang terbukti. Strategi Ichimoku yang sudah ada dimulai dari penembusan awan lalu menunggu pullback; versi ini tidak memakai kedua langkah tersebut.
Objek masuk adalah persilangan C yang sudah ditutup itu sendiri. Syaratnya tidak ada posisi, tidak ada permintaan tertunda atau berstatus belum diketahui, dan penutupan diamati secara berkelanjutan; jangan mengulang C yang terlewat setelah mulai ulang. Tidak ada retest atau candle konfirmasi berikutnya. Tiga penutupan sebelumnya, dua pengamatan garis di luar awan, dan semua ambang numerik adalah pilihan riset yang dinyatakan jelas. Riwayat menetapkan peristiwa indikator; kasus eksekusi secara terpisah mengasumsikan akun tanpa posisi pada C terpilih.
2. Hitung titik tengah dan sejajarkan awan menurut indeks tampilannya
Gunakan OHLC Bid H1 EUR/USD secara kronologis dan 1 pip = 0.0001; point = tick = 0.00001. Dengan jendela lengkap yang mencakup candle terkait yang sudah ditutup, T[i] = (HH9[i] + LL9[i]) / 2 dan K[i] = (HH26[i] + LL26[i]) / 2. Ini titik tengah rentang tertinggi-terendah, bukan rata-rata harga penutupan. Deret sumber sebelum digeser adalah A_raw[i] = (T[i] + K[i]) / 2; B_raw[i] = (HH52[i] + LL52[i]) / 2.
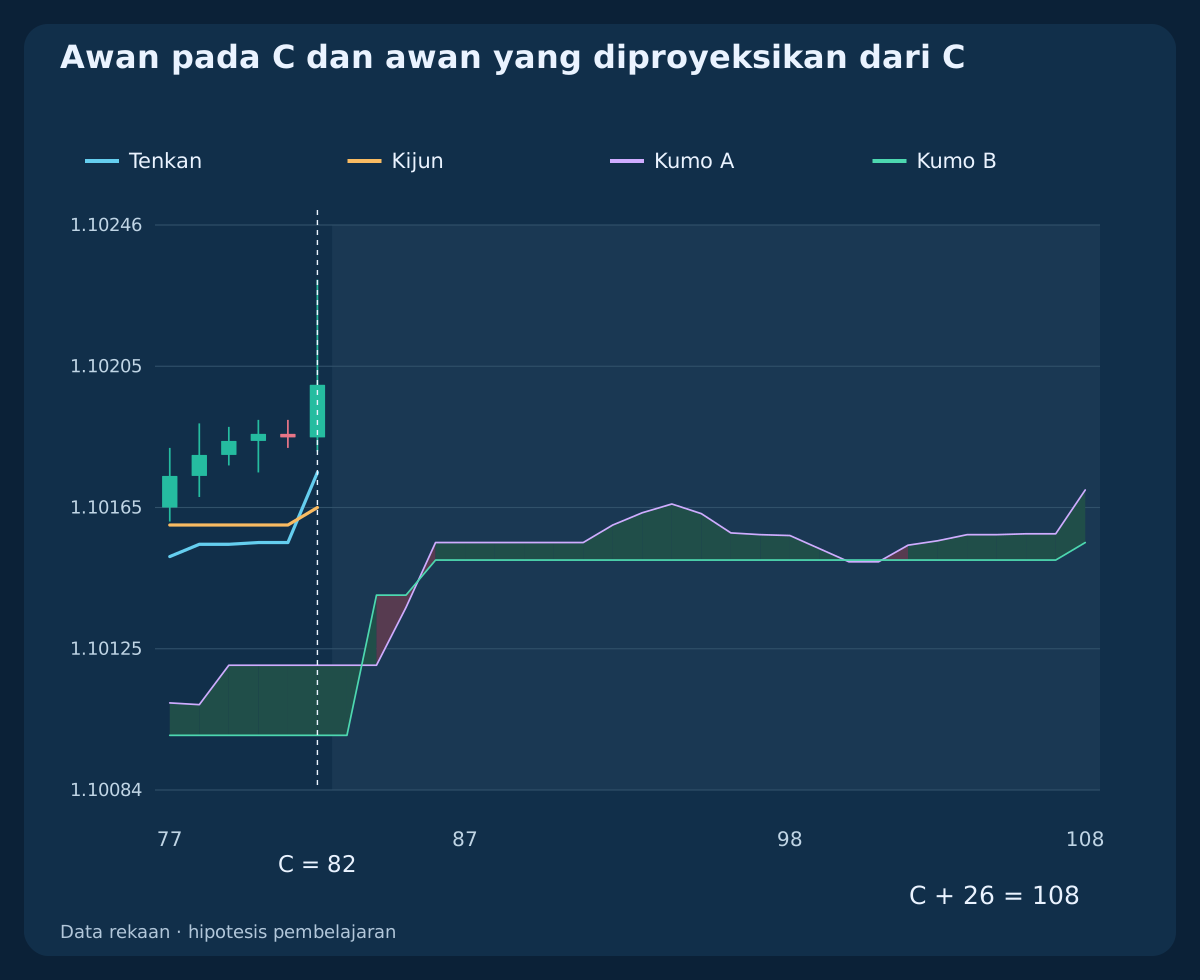
Awan pada candle i adalah A_display[i] = A_raw[i−26]; B_display[i] = B_raw[i−26]. Batas atas adalah nilai tampilan yang lebih besar, batas bawah yang lebih kecil. Nilai yang baru dihitung pada C digambar di C + 26, bukan menggantikan awan pada C. Agar ketiga perbandingan sebelumnya lengkap, kandidat pertama dengan dukungan data penuh adalah C = 80: 81 candle H1 berurutan sejak indeks 0. Masukan tidak diketahui atau celah membatalkan referensi ketat ini; penutupan pasar bukan candle tambahan yang dibuat-buat.
3. Wajibkan konteks harga yang sudah terbentuk dan dua garis di luar awan
Untuk BUY, tiga penutupan tepat sebelum C harus memenuhi Close[j] > Top[j], j = C−3 … C−1. Untuk SELL, wajibkan Close[j] < Bottom[j], j = C−3 … C−1. Setiap Top atau Bottom milik posisi tampilan candle itu sendiri. Jangan membandingkan semua penutupan historis dengan awan hari ini atau satu level awan yang dibekukan.
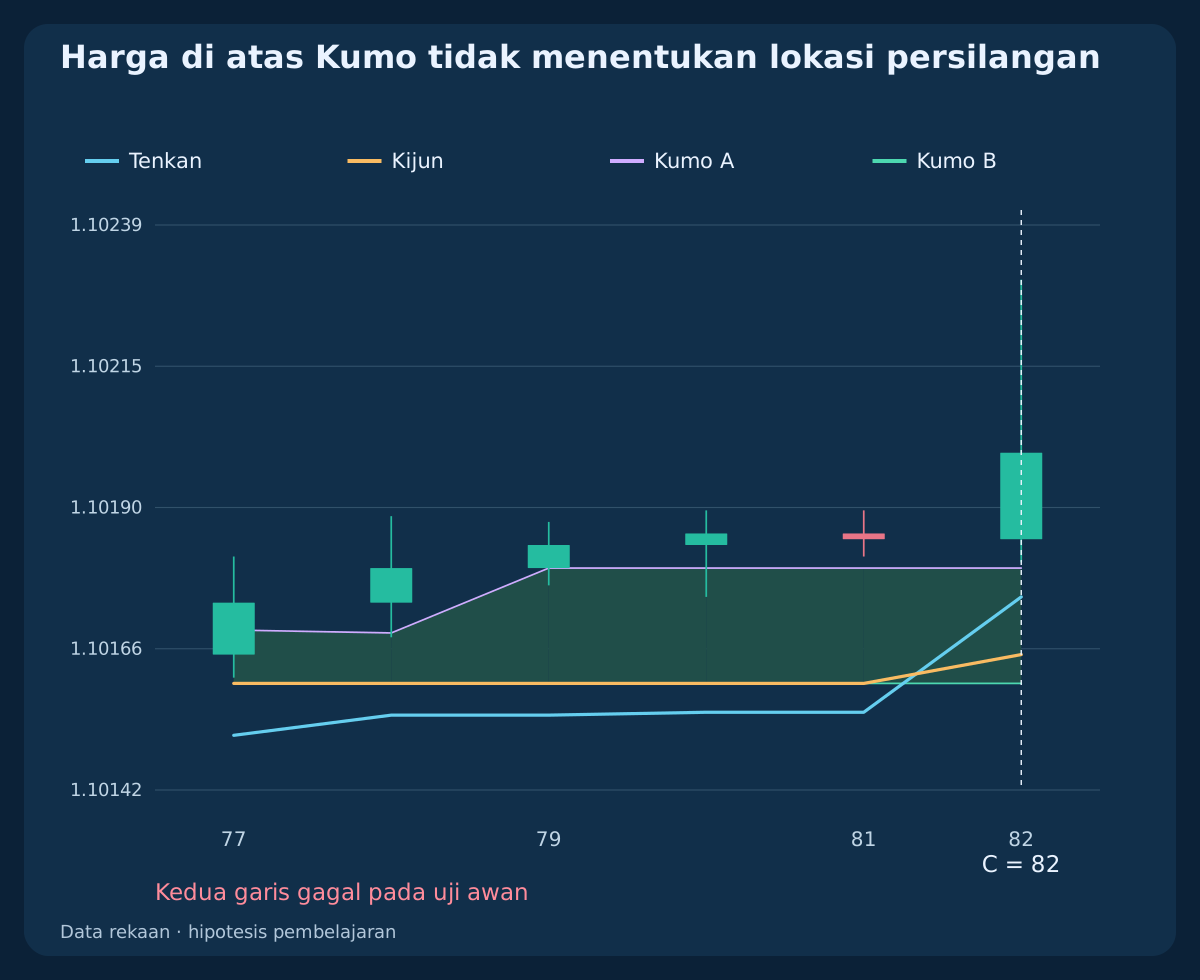
BUY juga mensyaratkan min(T[j], K[j]) > Top[j], j ∈ {C−1, C}; SELL mensyaratkan max(T[j], K[j]) < Bottom[j], j ∈ {C−1, C}. Nilai yang sama dengan tepi awan tidak lolos. Memeriksa kedua titik ujung menjaga kedua segmen garis di luar awan yang digambar linier di antaranya; harga ditutup di atas Kumo saja belum cukup. Ini aturan pengamatan saat candle ditutup, bukan waktu intrabar yang disimpulkan dari gambar.
4. Kenali satu persilangan baru pada candle sinyal yang sudah ditutup
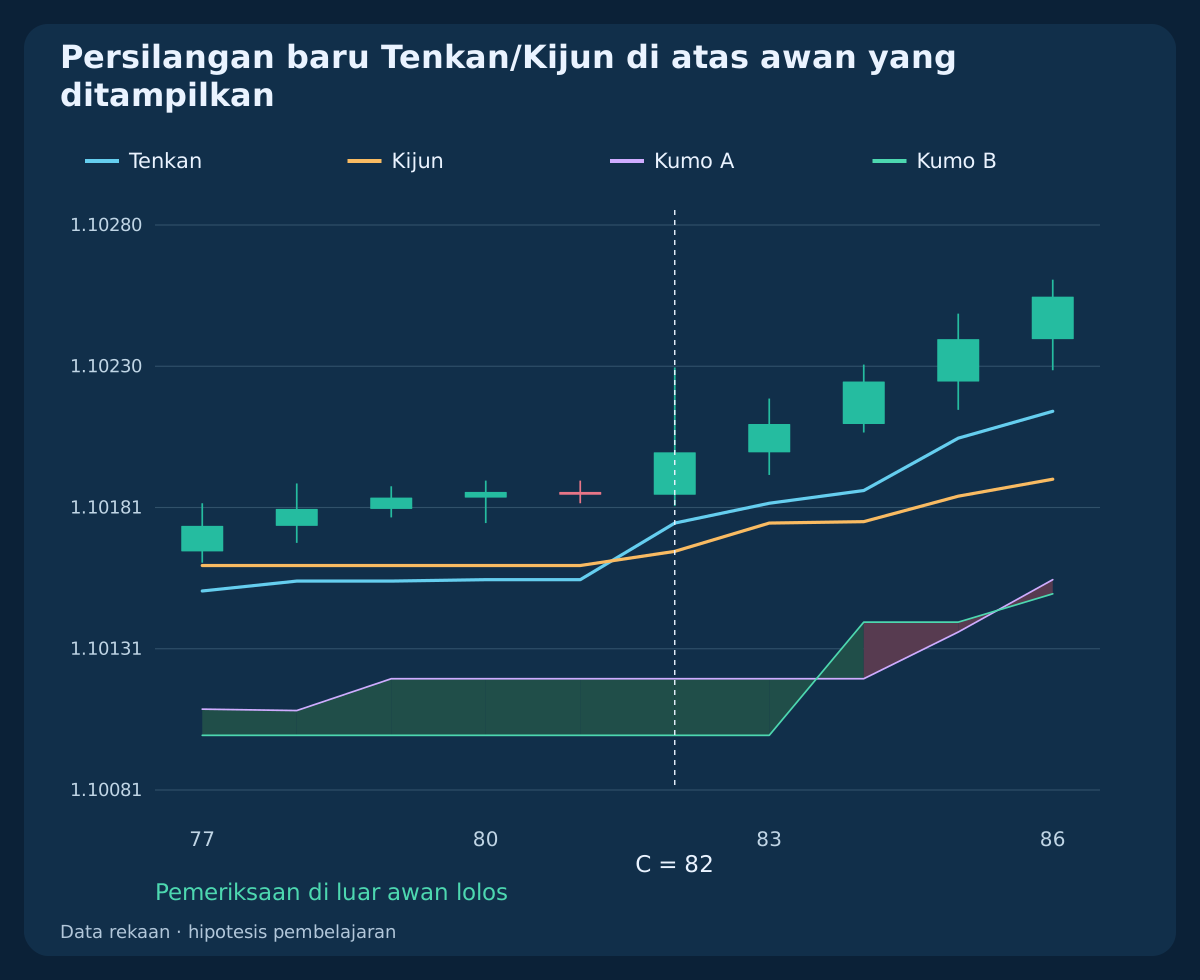
BUY memerlukan T[C−1] ≤ K[C−1] ∧ T[C] > K[C], Close[C] > T[C], dan Close[C] > Open[C]. SELL membalik pertidaksamaan: T[C−1] ≥ K[C−1] ∧ T[C] < K[C], Close[C] < T[C], dan Close[C] < Open[C]. Semua pemeriksaan konteks tetap berlaku. Kesamaan nilai garis saat ini bukan persilangan; peristiwa intrabar yang hilang sebelum penutupan tidak tersedia untuk digunakan.
Pada C = 82 terpilih, BUY memiliki T[C−1] = 1.10155; K[C−1] = 1.10160 dan T[C] = 1.10175; K[C] = 1.10165. Awan pada C membentang 1.10100 … 1.10120. Dalam riwayat terpisah dengan persilangan di dalam awan, persilangan baru yang sama dan tiga penutupan konteks lolos, tetapi Kumo membentang 1.10160 … 1.10180; pemeriksaan kedua garis gagal. Candle menarik berikutnya tidak dapat menghidupkan kembali C tersebut.
5. Bekukan proteksi dari awan yang ditampilkan pada C
BUY menggunakan SL = Bottom[C] − 1 pip; R0 = Close[C] − SL; TP = Close[C] + 2 × R0. SELL menggunakan SL = Top[C] + 1 pip; R0 = SL − Close[C]; TP = Close[C] − 2 × R0. R0 harus positif. Seluruh candle sinyal harus tetap berada secara ketat di luar batas stop numerik: Low[C] > SL untuk BUY atau High[C] < SL untuk SELL.
Harga tetap ini memakai awan yang ditampilkan pada C, bukan awan baru yang diproyeksikan ke C+26. Proteksi BUY dipicu oleh Bid, sedangkan SELL oleh Ask, meskipun OHLC sumber memakai Bid. Bekukan SL dan TP setelah C. Pergerakan awan berikutnya tidak mengizinkan pelebaran stop atau pemindahan target. Sebelum meminta masuk, tolak harga yang tidak sesuai langkah tick, proteksi yang tidak didukung, atau aturan akun yang tidak cocok.
6. Satu kuotasi pertama dan tenggat eksklusif
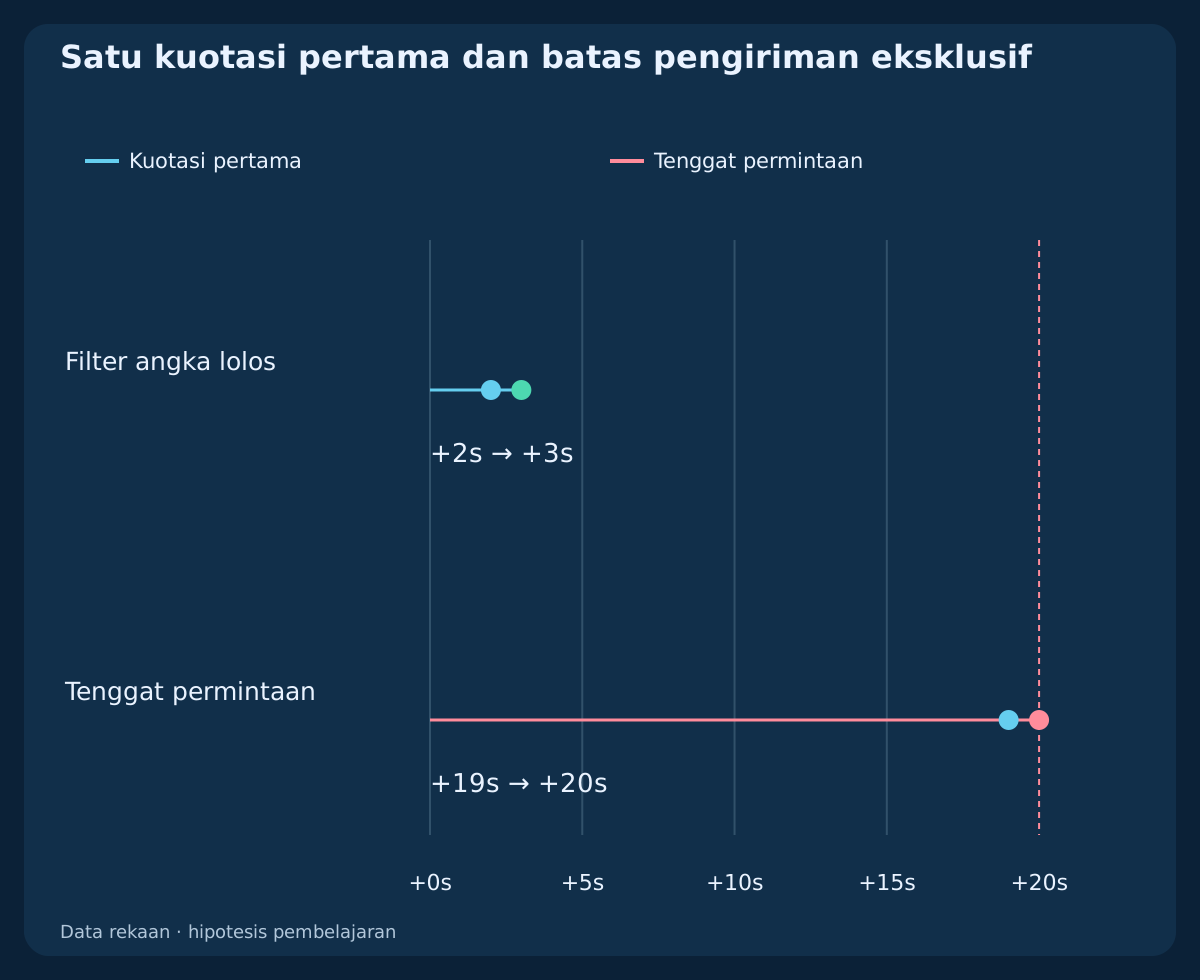
Masuk diizinkan selama 08:00 ≤ t_UTC < 16:00. Evaluasi hanya pasangan Bid/Ask positif valid pertama untuk simbol yang diamati setelah C tersedia. Usia terdokumentasi saat pengiriman harus antara 0 dan 2 detik termasuk batas. Kirim sebelum tepat 20 detik setelah waktu tutup nominal C. Pengamatan pertama tanpa bukti valid menghabiskan kandidat.
C contoh mencakup 10:00–11:00 UTC. Kuotasi pertama 11:00:02, permintaan hipotetis 11:00:03 dan pengisian 11:00:04. Permintaan pada 11:00:20 UTC terlambat. Periksa tenggat lagi sebelum mengirim; pengamatan tepat waktu tidak mengizinkan pengiriman terlambat. Ukur usia dengan jam yang selaras. Kuotasi contoh tetap sama hingga pengiriman; jika berubah, batalkan tanpa membangun ulang rencana.
7. Saring kuotasi, jarak dan rasio bersih sebelum ukuran
Spread maksimum 1.2 pip. Bid BUY saat ini tetap di atas kedua Tenkan/Kijun beku; Ask SELL di bawah keduanya. Kuotasi sisi keluar harus tetap ketat di antara SL dan TP. Entri perencanaan ialah E* = Ask + 0.2 pip untuk BUY atau E* = Bid − 0.2 pip untuk SELL. Jarak terarah dari penutupan C ke E* harus antara 0 dan 2 pip termasuk batas.
Cadangan masuk adalah asumsi perencanaan, bukan harga permintaan pasar. Hitung jarak kotor positif ke stop dan target dari E*. Tambahkan komisi, cadangan keluar dan biaya pembiayaan yang berlaku ke kerugian, kurangi dari keuntungan. Sebut L_net dan G_net; syaratnya G_net / L_net ≥ 1.5. Di sini biayanya 0.6, 0.4 dan 0 pip. Biaya berlaku, aturan kontrak atau margin yang tidak diketahui berarti penolakan.
8. Contoh BUY: geometri awan dan kuotasi pertama
C adalah candle 10:00–11:00 UTC. Penutupan Bid-nya 1.10200; batas bawah dan atas awan yang ditampilkan adalah 1.10100 / 1.10120. Maka SL = 1.10090; R0 = 11 pips; TP = 1.10420. Asumsikan kuotasi pertama Bid 1.10200 / Ask 1.10208, tidak berubah hingga pengiriman, dengan kebaruan kuotasi terdokumentasi, proteksi sah, dan margin cukup.
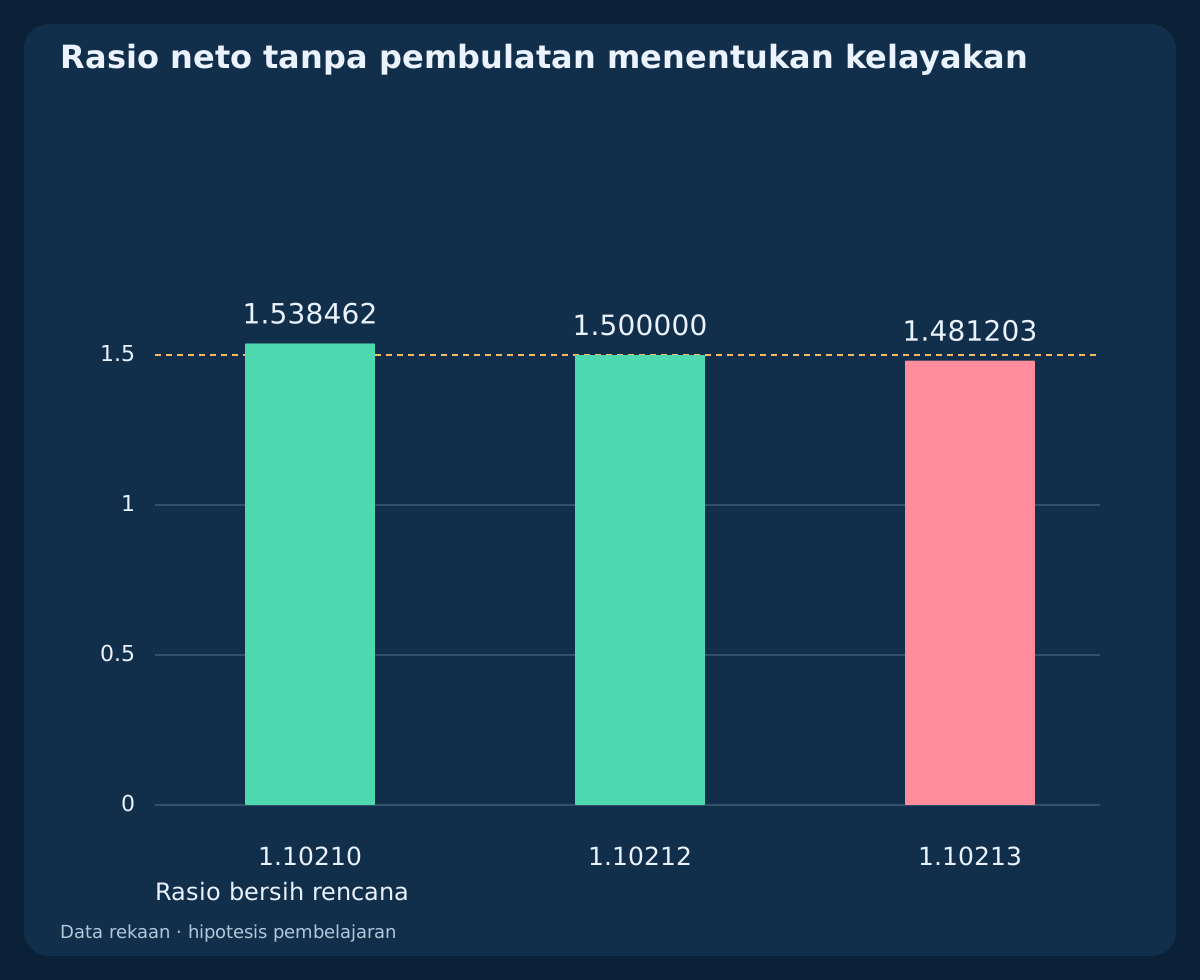
Spread adalah 0.8 pip dan harga masuk rencana E* = 1.10210, satu pip melampaui penutupan sinyal. Jarak bruto ke stop dan target adalah 12 / 21 pips. Setelah satu pip biaya komisi dan cadangan keluar yang dinyatakan, L_net = 13.0 pips; G_net = 20.0 pips. Rasio tanpa pembulatan 20 / 13 ≈ 1.538462 lolos. Spread dan cadangan masuk sudah tercakup dalam E*; jangan membebankannya dua kali.
9. Tolak kuotasi pertama yang buruk dan pertahankan aturan batas
Untuk sinyal serta level keluar tetap yang sama, kuotasi independen Bid 1.10203 / Ask 1.10211 menghasilkan E* = 1.10213. Spread dan jarak searah lolos, tetapi L_net = 13.3; G_net = 19.7; G_net/L_net ≈ 1.481203 gagal. Tolak C tersebut meskipun kuotasi berikutnya mungkin lebih murah.
Kasus kesamaan yang terpisah memiliki E* = 1.10212 dan 19.8 / 13.2 = 1.5, sehingga lolos. Kuotasi pertama lain dengan spread 1.3-pip gagal meskipun rasionya lolos. Ini alternatif independen, bukan urutan untuk memilih kuotasi masuk terbaik. Permintaan tepat pada batas waktu yang dikecualikan juga gagal. Setiap penolakan menghabiskan C; hanya persilangan tertutup baru yang memenuhi syarat dapat membuat kandidat berikutnya.
10. Cerminkan SELL dan nyatakan sisi Ask untuk keluar
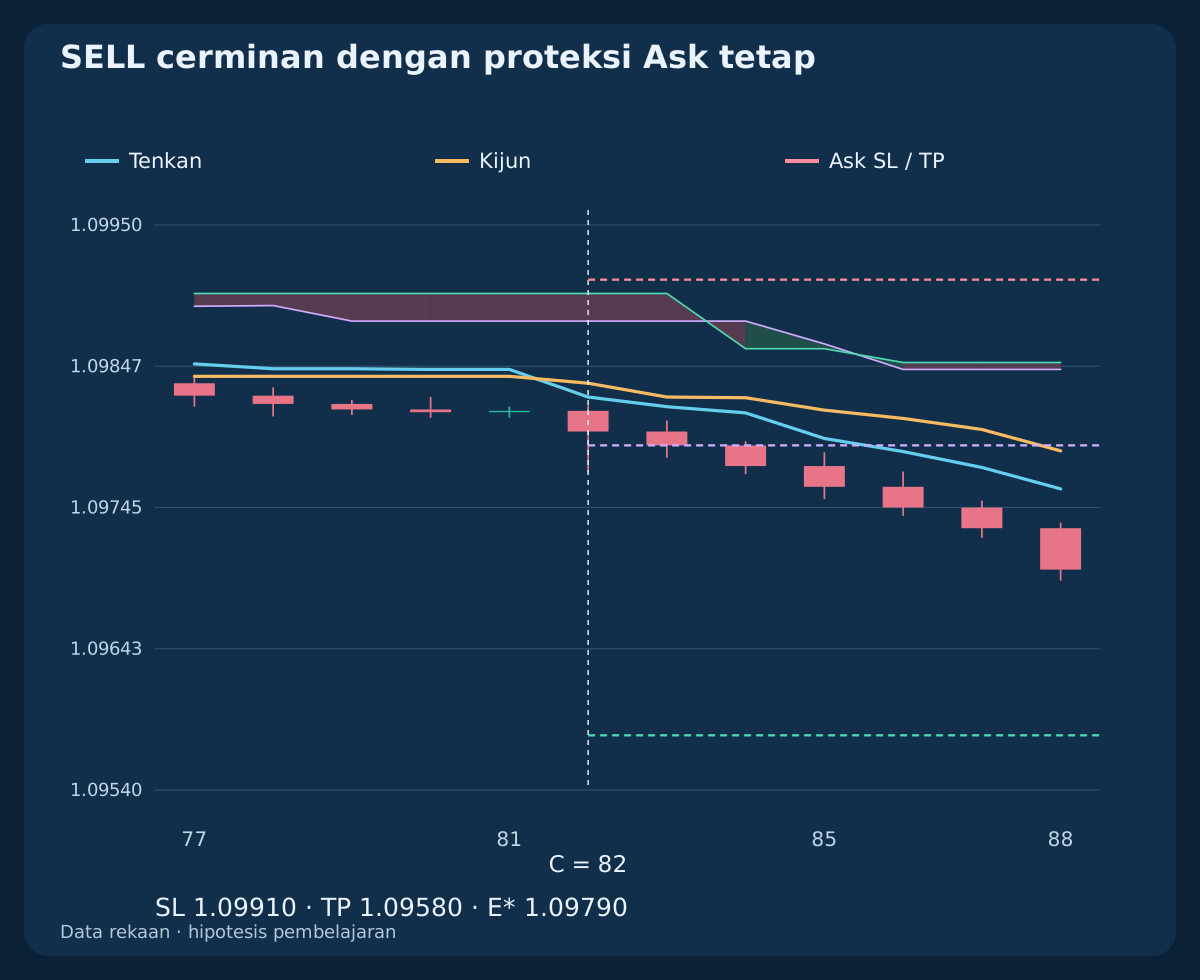
OHLC SELL mencerminkan BUY terhadap 1.10000 dengan price_sell = 2.20000 − price_buy, sambil menukar high dan low hasil pencerminan. Pada C, Close = 1.09800; T = 1.09825; K = 1.09835; awan membentang 1.09880 … 1.09900. Perbandingan harga dan kedua garis sebelumnya berada secara ketat di bawah awan masing-masing.
Level keluar tetap adalah Ask SL = 1.09910; Ask TP = 1.09580. Kuotasi pertama Bid 1.09792 / Ask 1.09800 menghasilkan E* = 1.09790, L_net = 13.0; G_net = 20.0, dan rasio yang sama 20 / 13. Simetri ini berasal dari kuotasi independen yang dipilih, bukan karena spread diabaikan. Low Bid yang mencapai target tidak membuktikan bahwa Ask juga mencapainya.
| Sisi | E* rencana | SL tetap | TP tetap | Rugi bersih, pip | Untung bersih, pip | Rasio bersih |
|---|---|---|---|---|---|---|
| BUY | 1.10210 | 1.10090 | 1.10420 | 13.0 | 20.0 | 1.538462 |
| BUY EQ | 1.10212 | 1.10090 | 1.10420 | 13.2 | 19.8 | 1.500000 |
| SELL | 1.09790 | 1.09910 | 1.09580 | 13.0 | 20.0 | 1.538462 |
11. Bedakan permintaan, pengisian terkonfirmasi dan pengecualian
Periksa tick, aturan volume, margin bebas, batas stop kini dan alur akun yang mendukung perlindungan. Kirim paling banyak satu permintaan masuk pasar memakai sisi kuotasi terkini yang diizinkan. E* untuk kelayakan dan ukuran, bukan kuotasi eksekusi rekaan. Referensi resmi menjelaskan Bid/Ask dan pembatasan harga.
Konfirmasi tiket, pengisian, volume serta perlindungan nyata sebelum menganggap posisi terbentuk. Jawaban tidak jelas atau batas waktu terlampaui memerlukan rekonsiliasi, bukan permintaan kedua. Bila pengisian melanggar rencana atau perlindungan gagal, jalankan aturan pengecualian: hentikan entri, cocokkan posisi dan cari penutupan yang dapat dieksekusi tanpa memperlebar stop awal. Catat semua biaya; rugi dapat melebihi cadangan.
12. Ukuran dari rugi rencana lengkap, lalu bulatkan ke bawah
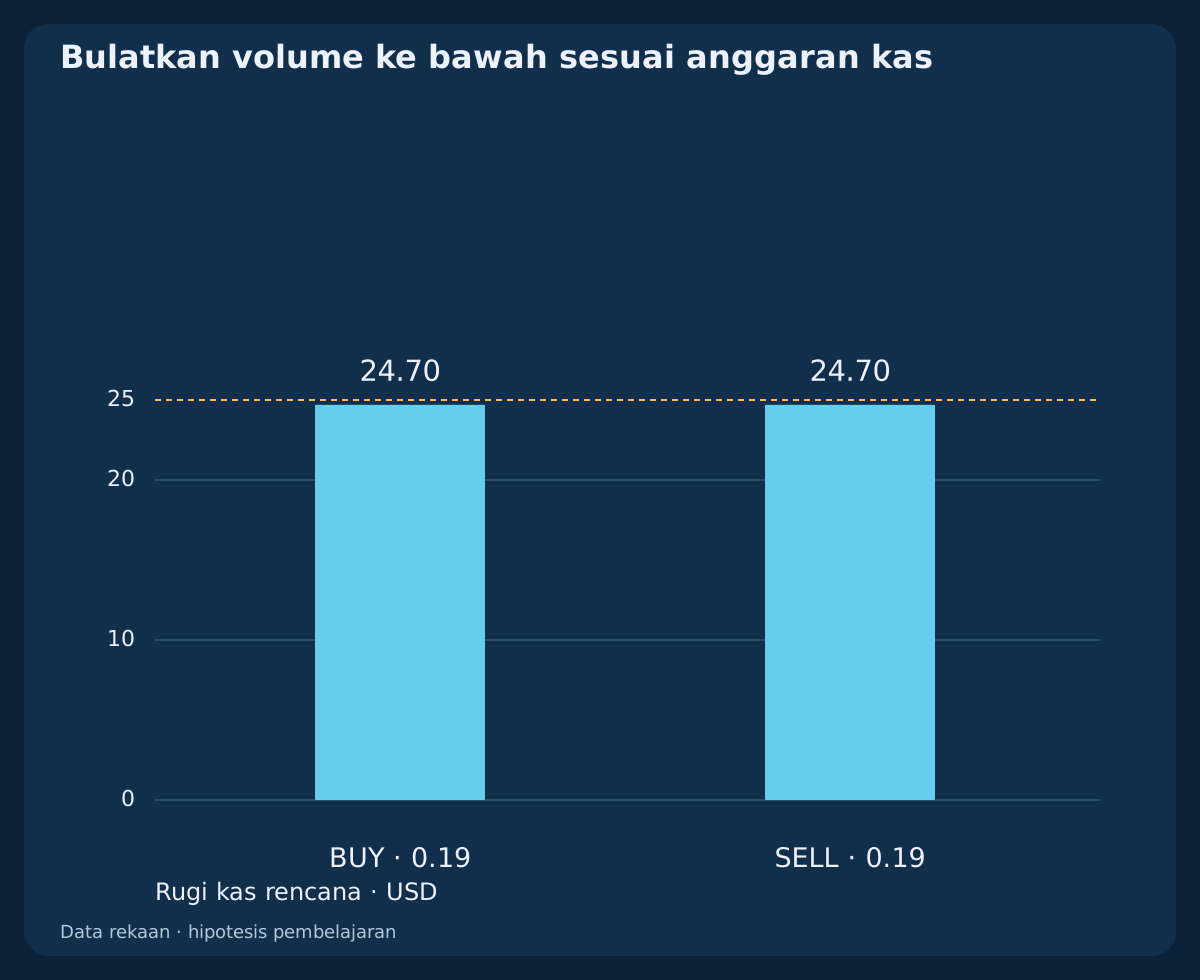
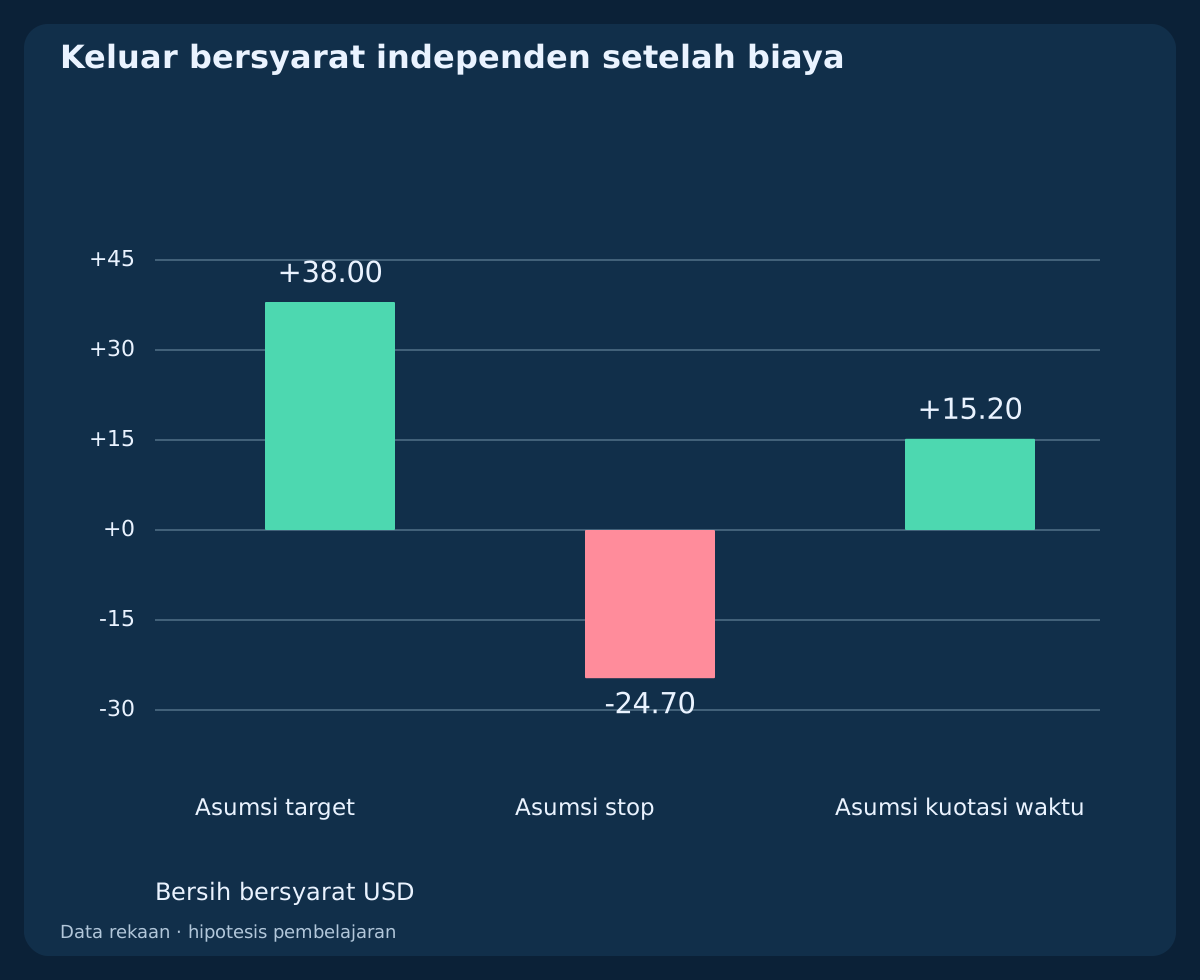
Contoh mengasumsikan akun USD, lot standar EUR/USD sebesar EUR 100000, USD 10 per pip per lot, anggaran USD 25 dan langkah 0.01 lot. Rugi BUY 13.0 pip berarti USD 130 per lot. floor((25 / 130) / 0.01) × 0.01 = 0.19 lot. Rugi rencana USD 24.70, nilai target bersyarat USD 38.00.
Untuk SELL, rugi 13.0 pip memberi 0.19 lot, rugi rencana USD 24.70 dan nilai target bersyarat USD 38.00. Periksa kontrak serta nilai mata uang akun nyata. Jika lot minimum melebihi anggaran, lewati; margin diperiksa terpisah. Anggaran ini contoh, bukan saran risiko atau jaminan rugi maksimum.
13. Pertahankan proteksi tetap dan pisahkan jam keluar
SL dan TP tetap. Persilangan Tenkan/Kijun baru yang berlawanan dan sudah ditutup pertama kali memicu permintaan keluar pada kuotasi pertama yang dapat dieksekusi, tanpa syarat konteks masuk atau sesi. Masukan keluar yang diperlukan tetapi tidak tersedia juga memicu permintaan keluar. Batas waktu keluar terpisah adalah C.close_UTC + 6 h, yaitu 17:00 UTC pada contoh ini. Jam dihitung dari C, bukan fill sesudahnya.
Gunakan urutan waktu yang dikonfirmasi broker untuk fill proteksi dan keputusan keluar paling awal yang dapat diamati. Jika kedua batas disentuh dalam satu candle OHLC tanpa urutan kuotasi, klasifikasikan hasil sebagai belum terselesaikan, bukan mengasumsikan urutan menguntungkan. Pertahankan proteksi selama permintaan keluar tertunda. Jangan membalik posisi dengan sinyal yang sama yang dikenali ketika posisi atau permintaan belum terselesaikan masih ada.
14. Baca hasil uang bersyarat secara jujur
Asumsikan BUY yang diterima terisi 1.10210 sebesar 0.19 lot. Keluar target dengan cadangan merugikan 0.4 pip memberi +20.0 pip bersih atau USD 38.00; keluar stop dengan cadangan itu −13.0 pip atau −USD 24.70. Ini asumsi independen, bukan hasil teramati atau jaminan eksekusi.
Pada contoh waktu terpisah, Bid pertama yang dapat dieksekusi pada 17:00 adalah 1.10300 dan pengisian keluar asumsi 1.10296. Setelah komisi 0.6 pip, bersih 8.0 pips = USD 15.20. Gap, pembiayaan, penutupan ditolak dan slippage lebih besar mengubah hasil. Jangan ubah kasus buatan menjadi tingkat kemenangan.
15. Reproduksi data bergeser tanpa melihat masa depan
Ketiga file memuat 360 baris OHLC H1 fiktif, 7 rencana kuotasi pertama independen, dan 5 kasus keluar bersyarat. Hitung ulang setiap titik tengah dari seluruh jendela yang dinyatakan dan setiap garis tampilan dari sumber 26 candle sebelumnya. Referensi memakai perbandingan pecahan eksak; tampilan CSV menggunakan 12 desimal. Titik tengah indikator dapat berada di antara tick yang bisa diperdagangkan; harga order tetap harus sesuai langkah sah broker.
Grafik proyeksi menghentikan harga dan Tenkan/Kijun pada C, hanya menampilkan nilai awan yang indeks sumbernya tidak melebihi C. Candle lanjutan terpisah menggambarkan jalur keluar bersyarat; itu bukan informasi masa depan yang tersedia saat masuk. Pisahkan kelayakan kandidat, asumsi akun tanpa posisi, kuotasi pertama, permintaan, dan fill terkonfirmasi. Contoh ini bukan backtest portofolio yang berkelanjutan.
Unduh tiga riwayat H1 fiktif dengan garis 9/26/52 terhitung dan awan yang disejajarkan (CSV)
Unduh tujuh rencana kuotasi pertama independen dan pemeriksaan kelayakan (CSV)
16. Uji keputusan lengkap, termasuk kesalahan pergeseran
Tetapkan lebih dahulu parameter, celah, biaya, proteksi, kebijakan pengamatan pertama, dan penanganan pengecualian. Uji periode tren dan rentang yang belum digunakan, Kijun datar, kesamaan pada tepi awan, persilangan balik cepat, data tidak tersedia, dan spread lebih lebar. Hitung setiap persilangan layak dan setiap kuotasi pertama yang ditolak. Bandingkan pengaturan tanpa menyebut hasil retrospektif terbaik sebagai bukti.
Awan naik yang diproyeksikan bukan ramalan atau filter tambahan wajib di sini. Chikou juga tidak digunakan: menambahkan perbandingan dengan Chikou yang digambar pada posisi historis diam-diam mengubah kumpulan informasi. Versi ini menguji persilangan garis baru di luar Kumo dengan konteks harga yang sudah terbentuk. File hanya menunjukkan logika dan aritmetika yang dapat direproduksi; tidak ada klaim imbal hasil teramati, order nyata, atau keunggulan terukur.
Pertanyaan umum
Apakah penutupan di atas Kumo membuktikan persilangan Tenkan/Kijun yang kuat?
Tidak. Kedua garis harus berada di luar awan yang disejajarkan dengan benar pada C−1 dan C, dengan konteks harga yang ditentukan serta persilangan baru yang sudah ditutup. Harga dapat lolos sementara kedua garis gagal.
Awan mana yang sesuai dengan candle sinyal?
Pada C, gunakan sumber yang dihitung 26 candle sebelumnya. Garis yang baru dihitung pada C digambar 26 candle ke depan dan tidak menggantikan awan pada C. Pergeseran menghitung candle, bukan candle per jam yang dibuat-buat.
Apakah target selalu dua kali risiko bersih nyata?
Tidak. Target dibekukan dari jarak penutupan sinyal ke stop. Bid/Ask, slippage, komisi dan cadangan mengubah rasio bersih.
Bisakah pullback berikutnya memperbaiki persilangan yang ditolak?
Tidak. Versi ini menilai C dan kuotasi pertama yang diamati. Tunggu persilangan Tenkan/Kijun tertutup baru yang memenuhi syarat; retest berikutnya merupakan aturan masuk yang berbeda.
Bolehkah mengulangi permintaan dengan jawaban tidak jelas?
Cocokkan permintaan awal dahulu. Bisa saja sudah terisi; duplikasi dapat meningkatkan eksposur.
Apakah laba contoh merupakan backtest atau jaminan risiko?
Tidak. Ini hitungan bersyarat dari data rekaan dan asumsi eksekusi. Rugi nyata bisa melebihi cadangan.
Sumber dan catatan penelitian
MetaQuotes mendokumentasikan garis dan pergeseran Ichimoku, serta sisi kuotasi dan batasan order pasar. Konteks penutupan sebelumnya, pemeriksaan dua titik ujung di luar awan, level keluar tetap, kebijakan kuotasi pertama, dan semua ambang numerik adalah spesifikasi riset artikel ini. Sumber tersebut tidak membuktikan kinerja.
- MetaTrader 5: garis Ichimoku dan pergeseran awan
- MQL4: OrderSend, sisi kuotasi dan batasan permintaan
Hipotesis pembelajaran. OHLC rekaan dan kuotasi/keluar asumsi independen; tanpa order teramati, backtest berkelanjutan, keunggulan terukur atau jaminan.