

فشل فجوة القيمة العادلة لا يجعل التداول في الاتجاه المقابل ناجحًا تلقائيًا. يسجل نموذج M15 الأصلي هذا فشل المنطقة الأولى عند الإغلاق، ثم يقيّم أول ملامسة لاحقة من الجهة الأخرى. يجب أن تبلغ الملامسة الأولى منتصف المنطقة الأصلي وتغلق مجددًا وراء الهامش الخارجي. الملامسة الأولى الضحلة تستهلك الفرصة حتى لو بدا الرجوع اللاحق أفضل. تجعل الشموع الافتراضية وانعكاس SELL التابع القواعد قابلة لإعادة الإنتاج؛ ولا نقدم ربحية تاريخية.
1. تعريف فرضية تغير الدور دون استنتاج أوامر خفية
تعني FVG المعكوسة هنا نطاقًا أصليًا من ثلاث شموع فشلت فرضيته الاتجاهية الأولى عند إغلاق مكتمل لاحق. يمكن بعدها دراسة الأسعار نفسها من الجهة المقابلة. ليس ذلك إثباتًا لأوامر مؤسسات أو عودة إلزامية أو انعكاس مربح. تتداول استراتيجية FVG القائمة العودة في الاتجاه الأصلي؛ ويبدأ Breaker من كتلة شمعة مصدر فاشلة. أما هذا الكاشف فيبدأ بعدم تداخل ذيول الشمعتين الخارجيتين ويضيف شرط عمق مستقلًا عند أول ملامسة.
استخدم مصدر Bid واحدًا لزوج EURUSD وشموع M15 عادية بمحاذاة UTC وpip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD، مع التحقق من المواصفات الفعلية. لا تفتح صفقة في الاتجاه الأصلي. لا تختار الدخول نقاط H1 أو مسح السيولة أو اتجاه D1 أو فجوات مكدسة. المنتصف مرجع هندسي؛ لا يوجد أمر منتظر عنده ولا تنفيذ مفترض بسعره.
2. التعرف على نطاق الشموع الثلاث الأصلي وتثبيته
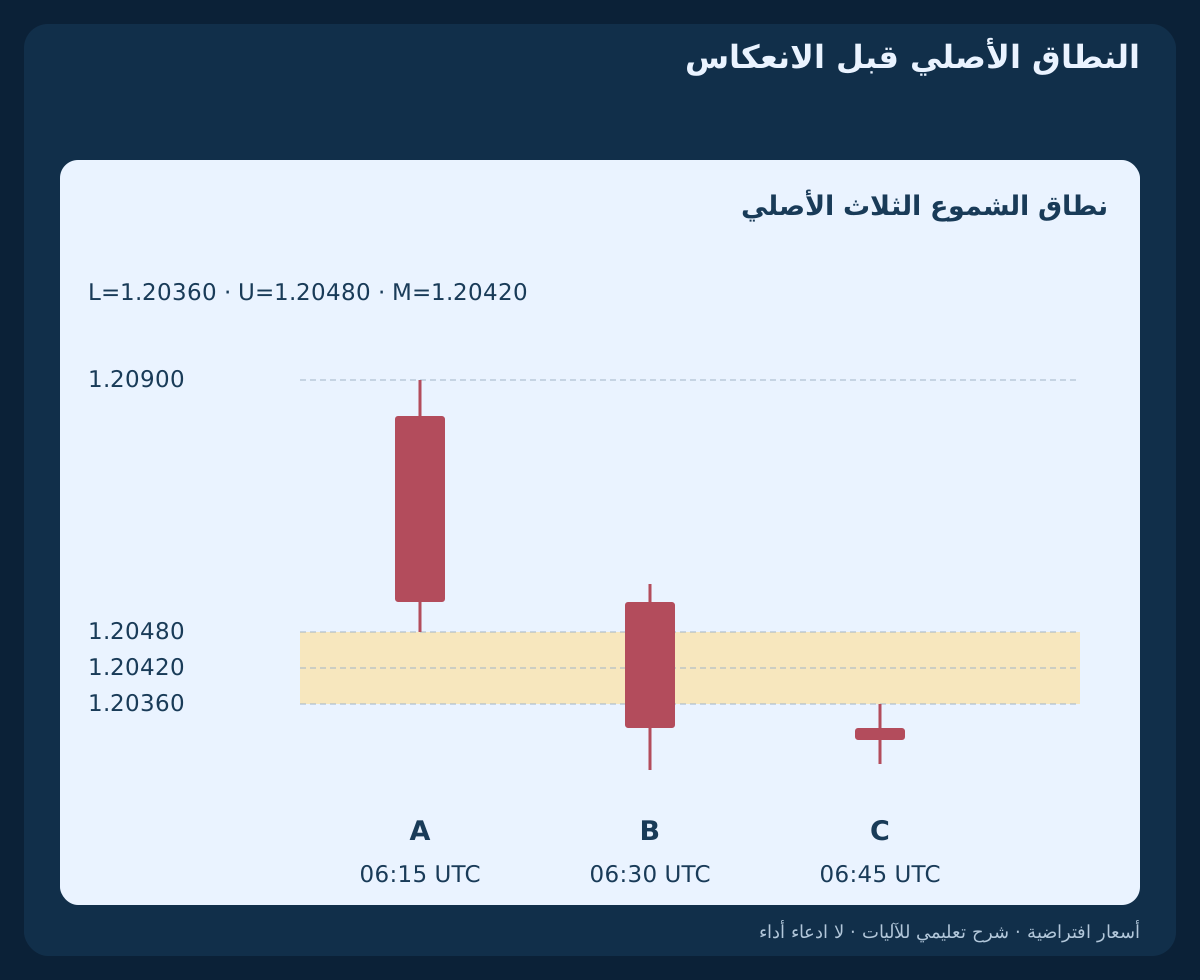
لشموع المصدر المتتابعة والمكتملة A وB وC، تتطلب FVG الهابطة الأصلية High(C)<Low(A); L=High(C); U=Low(A)؛ واتجاهها المعكوس المحتمل BUY. وتتطلب الصاعدة Low(C)>High(A); L=High(A); U=Low(C)؛ واتجاهها المعكوس SELL. المساواة لا تنشئ منطقة. اشترط 6≤(U−L)/pip≤20; M=(L+U)/2 وrange(B)>0; abs(Close(B)−Open(B))≥12 pip; abs(body(B))/range(B)≥0.60، ويكون جسم B في اتجاه FVG الأصلية.
للمنطقة الهابطة الأصلية اشترط Close(C)<L−1 pip، وللصاعدة Close(C)>U+1 pip. قبل التفعيل اشترط BUY: High(A)>U; SELL: Low(A)<L. ثبّت المستويات عند إغلاق C. يستخدم BUY اللاحق SL_Bid=L−2 pip; TP_Bid=High(A)، ويعكس SELL أقصى شمعة المصدر الأولى. يعطي المثال L=1.20360; U=1.20480; M=1.20420; width=12 pip; SL_Bid=1.20340; TP_Bid=1.20900. قمة A هدف سعر سابق معلن، وليست مغناطيسًا للسعر؛ لا تنقلها لتحسين النسبة.
3. استخدام ثلاثية مجدولة واحدة واستهلاك حصة اليوم
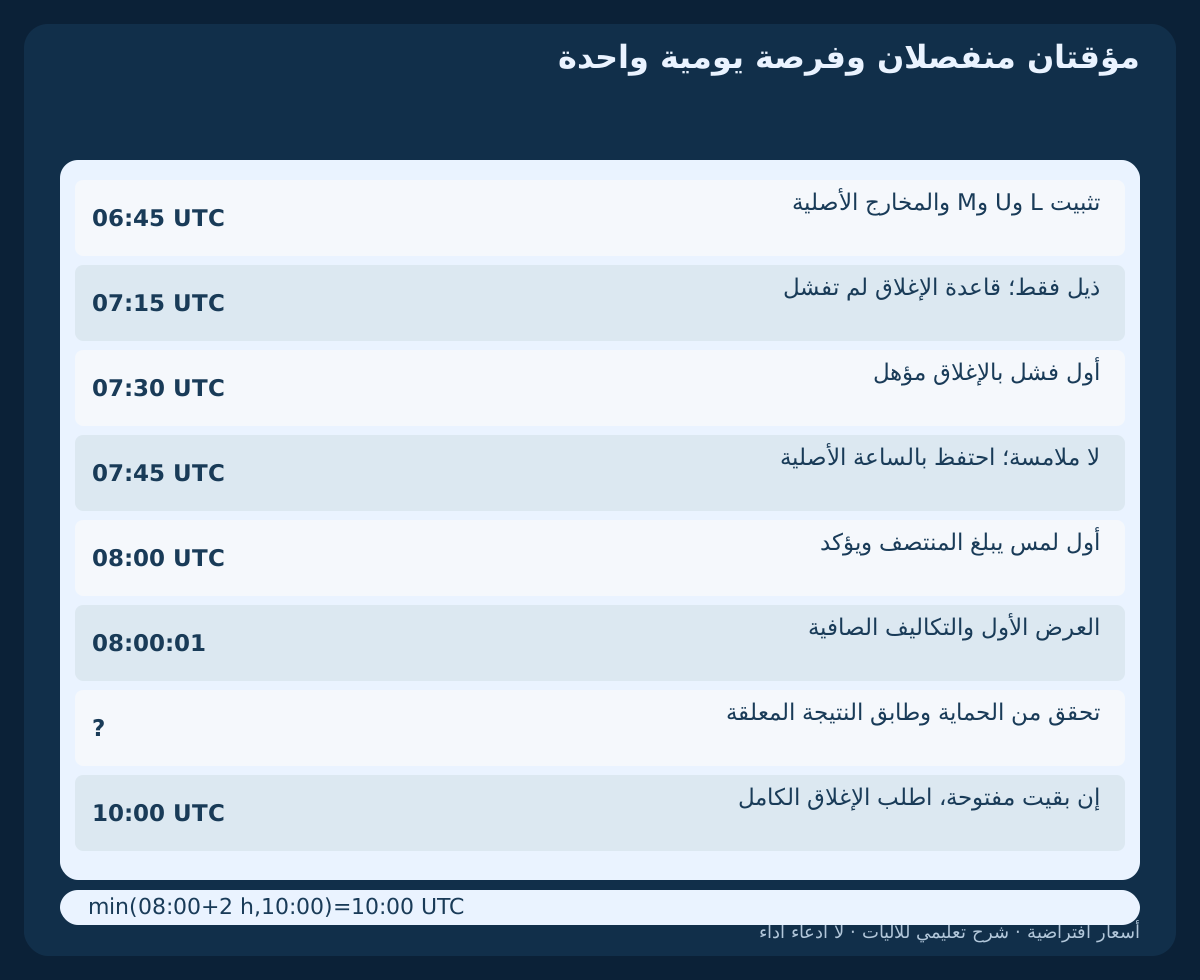
في كل تاريخ UTC من الاثنين إلى الجمعة، افحص فقط فترات M15 الثلاث المتتابعة 06:00–06:45 UTC. تصبح C معلومة عند 06:45 UTC. يجب أن تتوفر الشموع الثلاث كاملة عند أول ملاحظة للرمز نفسه بعد C، مع تحقق C_close≤t_ready<C_close+30 seconds. فترة مفقودة أو تحويل UTC غير موثوق أو فشل فحص الجاهزية الأول يعطل التاريخ. لا تستبدل ثلاثية لاحقة أو منطقة قديمة أجمل.
احفظ تاريخ UTC وهوية FVG الأصلية، الرمز والاتجاه وموعد إغلاق C، بشكل دائم قبل الفحوص الأخرى. الرفض يستهلك اليوم أيضًا. يجب ألا توجد صفقة أو أوامر معلقة EURUSD في الحساب كله؛ والتعرض القديم غير المحسوم يحجب التاريخ الجديد كذلك. تجاهل الفجوات الجديدة والمتداخلة أثناء التسلسل. لا تدمج المناطق أو تقلص النطاق بعد العودة أو تعكس السجل نفسه مرتين.
4. اختيار أول إغلاق متجاوز للحافة قبل فحص الهامش
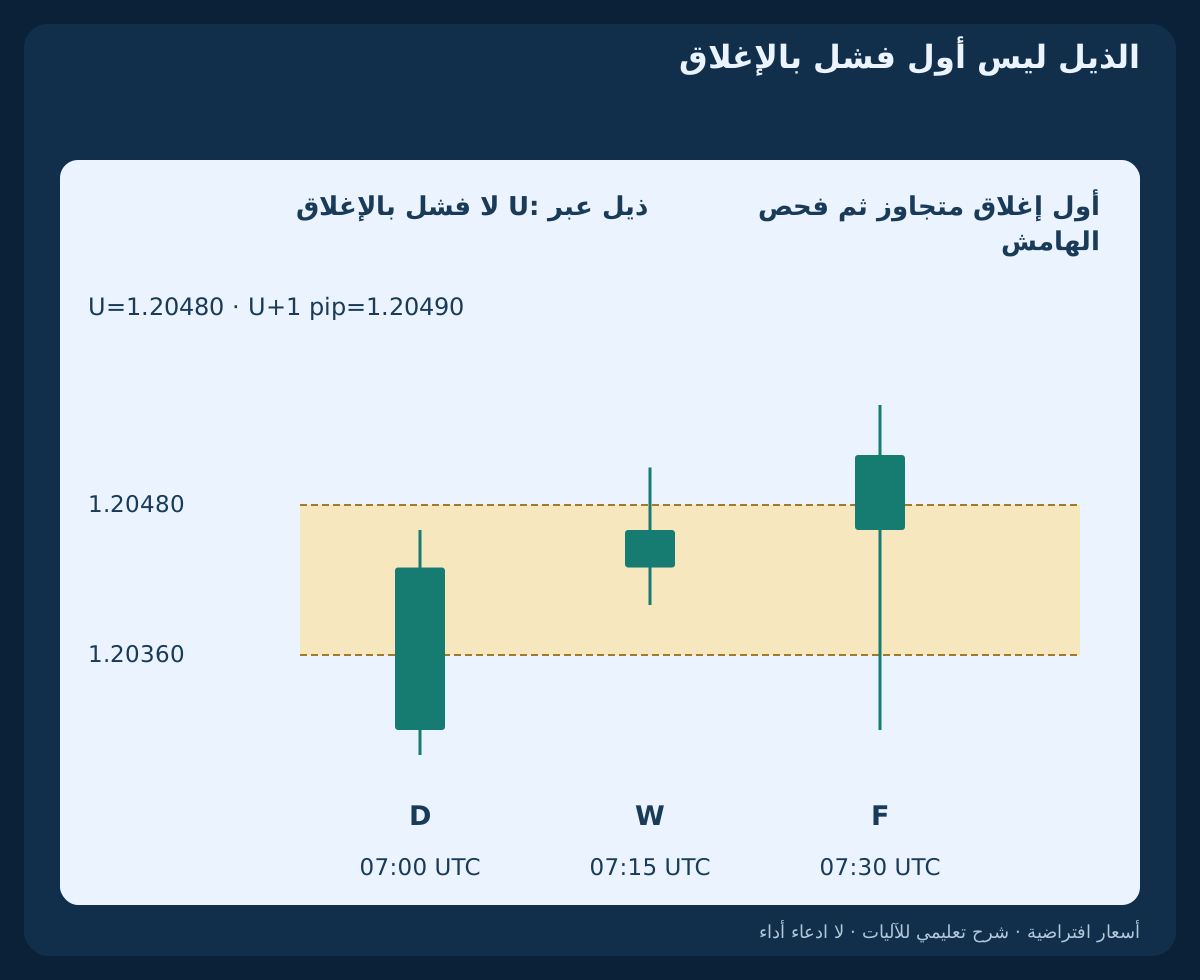
إغلاقات الفشل المسموحة هي 07:00,07:15,07:30,07:45 UTC فقط. للمنطقة الهابطة الأصلية تكون F أول إغلاق مكتمل Close(F)>U. يجب أن يكون هذا التجاوز الأول صاعدًا أيضًا ويحقق U+1 pip<Close(F)≤U+6 pip; Close(F)>Open(F). الإغلاق بنصف pip فقط فوق U يرفض فورًا؛ لا يستبدله إغلاق أكبر لاحق. المساواة عند U ليست تجاوزًا أوليًا؛ وعند U+1 pip تفشل في الهامش، بينما U+6 pip مشمول بحد الامتداد.
من إغلاق C إلى الإرسال، بلوغ هدف BUY عند Bid≥TP_Bid يلغي، بما فيه القيم القصوى للشموع المكتملة والتسعيرات الجارية التي لوحظت بالفعل. الفترات المطلوبة المفقودة تلغي؛ ومن دون فشل حتى الإغلاق الرابع شاملًا تنتهي الفرصة. يتجاوز ذيل W مستوى U لكن الإغلاق يبقى بالداخل عند 07:15 UTC; High(W)=1.20510; Close(W)=1.20460. F هي أول فشل بالإغلاق عند 07:30 UTC; Close(F)=1.20520. تنشئ F المرشح المعكوس، ولا تكون إعادة اختبار لاحقة لنفسها أو إذن دخول فوري.
5. بدء نافذة اختبار مستقلة من ثلاث شموع بعد F
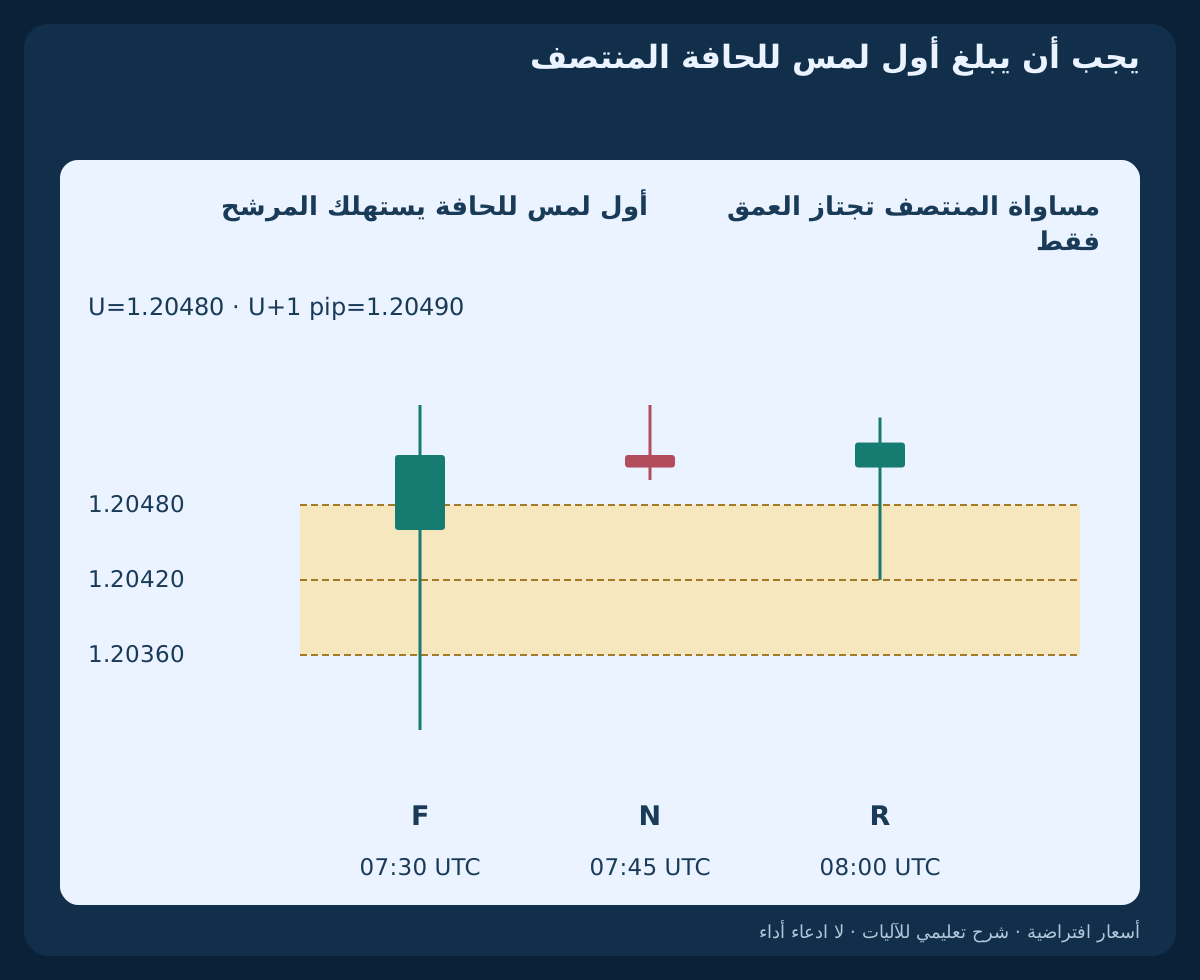
افحص بالضبط شموع M15 الثلاث المتتابعة بعد F. في BUY تكون الأولى ذات Low≤U أول ملامسة، بما في ذلك افتتاح داخل المنطقة أو عبرها. المساواة بالحافة تحسب وتستهلك الفرصة ولو فشل العمق أو الإغلاق. لدى N Low(N)=1.20500>U، فهي لم تلمس. إذا وقع الفشل عند آخر إغلاق مسموح، فآخر إغلاق لإعادة الاختبار هو 08:30 UTC؛ والثالث مشمول.
من إغلاق F إلى الإرسال ألغِ BUY عند أي Bid≤L ملاحظ، إضافة إلى شرط الهدف. استخدم القيعان المكتملة اللاحقة والتسعيرات الجارية؛ المساواة تلغي قبل شروط الإغلاق الجذابة. تبدأ قاعدة الحافة البعيدة بعد إغلاق F، لذا يمكن أن يكون أدنى تكوين F تحت L. هذا رفض لفرضية Bid، وليس إثبات وجود أمر أو تنفيذ وقف. فجوة زمنية أو افتتاح من الجانب الخطأ أو فشل الملامسة الأولى ينهي التاريخ دون بدء مؤقت إعادة اختبار جديد.
6. اشتراط المنتصف والإغلاق الخارجي في الملامسة الأولى
يجب أن تحقق شمعة الملامسة الأولى R لـ BUY Open(R)>U; L<Low(R)≤M; Close(R)>Open(R) وU+1 pip<Close(R)≤U+6 pip. المساواة بالمنتصف تمر، وبـ L أو هامش الإغلاق تفشل. هذا مقياس عمق من OHLC Bid، لا دليل على ticks متصلة عبر M أو تنفيذ عند المنتصف. لا يوجد أمر محدد السعر. ترفض أول ملامسة في النصف العلوي لم تصل إلى M حتى لو كان الإغلاق ممتازًا.
تغلق R الافتراضية عند 08:00 UTC; Open=1.20510; High=1.20550; Low=1.20420; Close=1.20530. يبلغ أدناها M بالضبط، ويبقى فوق L، ويغلق صاعدًا خمس نقاط pip فوق U. التأكيد عند إغلاق R كاملًا، لا عند أدناها داخل الشمعة. لا تنتظر شمعة تأكيد ثانية بعد فشل R. أبقِ L وU وM والوقف والهدف المشتق من A ثابتة.
7. عكس SELL مع إبقاء الحماية على Ask
FVG الصاعدة الأصلية لها اتجاه معكوس SELL. أول فشل أولي بالإغلاق هو Close(F)<L، ويحتاج L−6 pip≤Close(F)<L−1 pip; Close(F)<Open(F). بعده يستهلك أول High≥L الملامسة. اشترط Open(R)<L; M≤High(R)<U; Close(R)<Open(R); L−6 pip≤Close(R)<L−1 pip. تُعكس المؤقتات وقواعد المساواة وأولوية المرشح، ولا تُختار بعد النتائج.
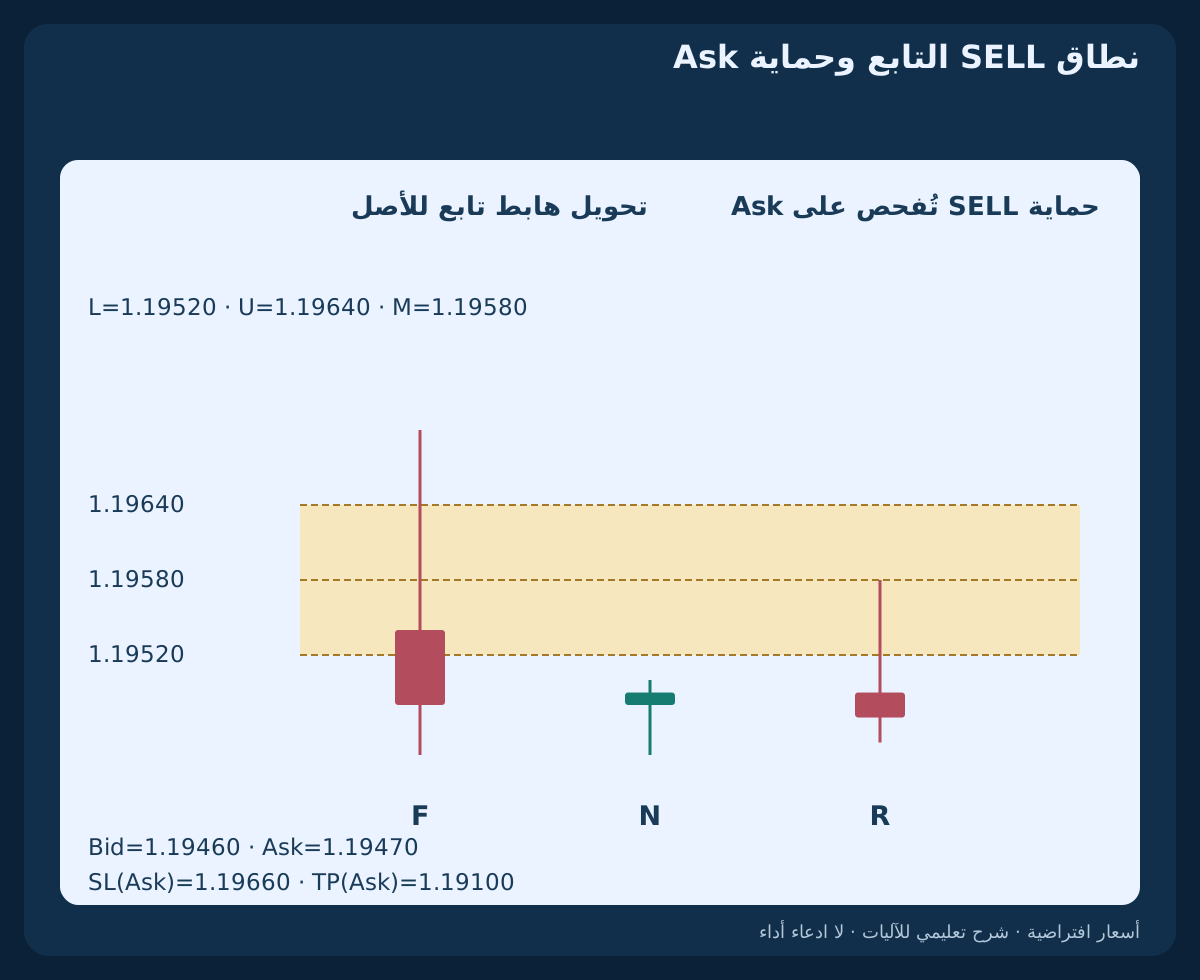
ثبّت SL_Ask=U+2 pip; TP_Ask=Low(A)؛ بعد C ألغِ إذا بلغ Bid الهدف أو انخفض تحته، وبعد F أيضًا إذا بلغ U أو تجاوزه. هذه أسباب رفض للفرضية لا أدلة تنفيذ Ask. يفتح SELL على Bid ويخرج على Ask. يبدّل التحويل التابع p′=2.40000−p أعلى وأدنى Bid ويعطي L=1.19520; U=1.19640; M=1.19580; SL_Ask=1.19660; TP_Ask=1.19100. بدّل Bid/Ask منفصلين للتسعيرات المزدوجة؛ لا يعيد أي انعكاس بناء القيم القصوى التاريخية الفعلية لسعر Ask.
8. فحص أول تسعيرة فقط بعد اكتمال بيانات R
استخدم أول تسعيرة مزدوجة للرمز نفسه بعد توفر كل بيانات R، وبعد إغلاقها المقرر بصرامة. اشترط R_close<t_quote≤t_submit<R_close+30 seconds و0≤t_submit−t_quote≤2 seconds على ساعات متحقق منها. تفويت التسعيرة الأولى أو عدم التحقق من التسلسل يرفض التاريخ. اطلب أسعارًا موجبة قابلة للتداول وBid أقل من Ask وspread≤1.5 pip; abs(Bid−Close(R))≤1 pip، مع بقاء كل أسباب الرفض غير متحققة. لا تصلح تسعيرة لاحقة الفشل.
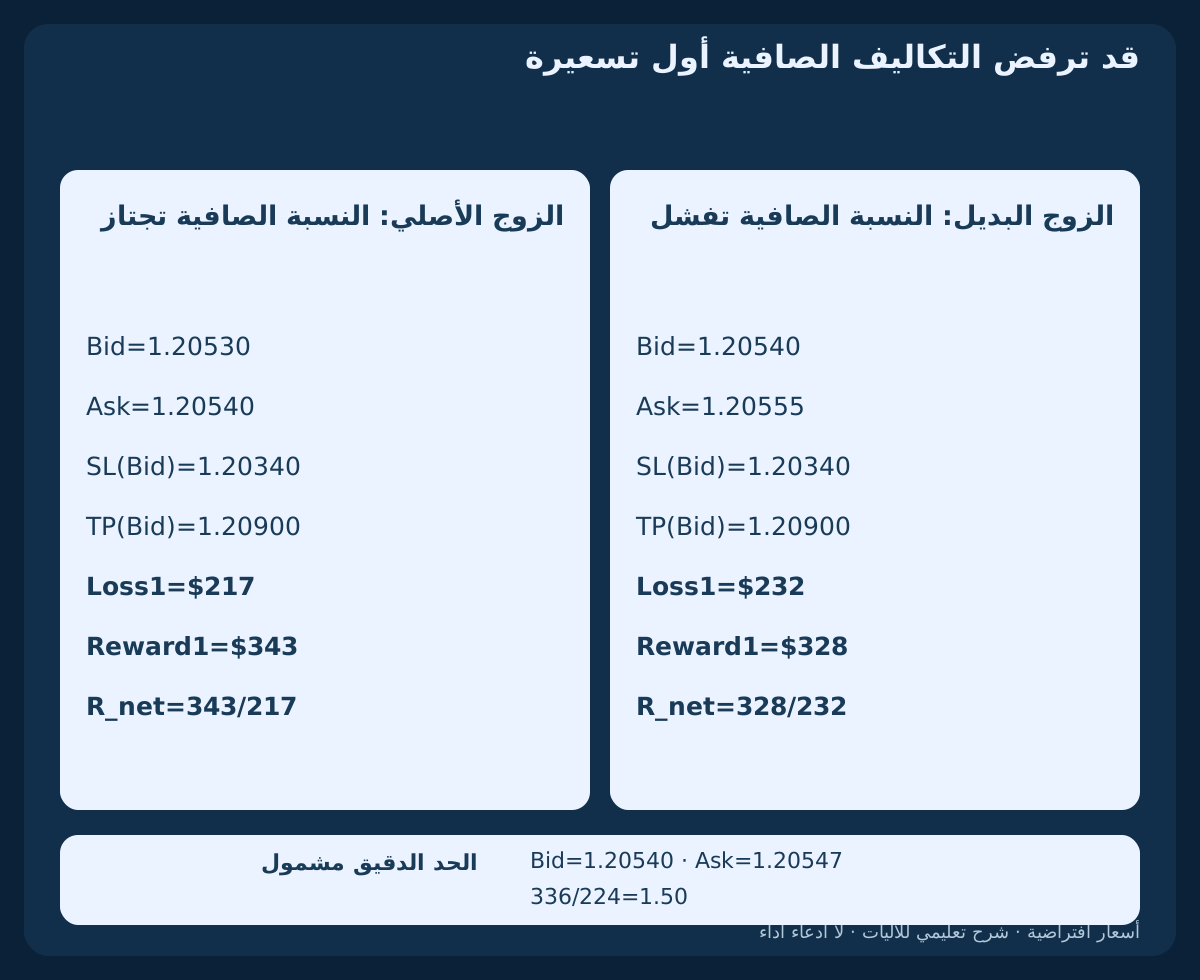
يستخدم BUY سعر Ask وSELL سعر Bid. الزوج الأصلي الأول هو 08:00:01 UTC; Bid=1.20530; Ask=1.20540. تحقّق من الأذونات وشبكة tick والمسافات الدنيا والكمية والهامش والمخاطرة المتاحة. الإبلاغ عن حد وقف صفري لا يضمن القبول. لا يسمح النموذج إلا بطلب سوق مرفق بالحمايتين الثابتتين ومدعومتين منذ الفتح؛ إذا كان يلزم فتح بلا حماية ثم تعديلها، فتجاوز الدخول.
9. إدراج احتياطيَي التنفيذ قبل حساب النسبة
افترض لحساب USD هذا pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0. تحقّق من التعريفة وتكلفة الاحتفاظ الفعليتين واستبدل المدخلات قبل الاختبار. dSL وdTP مسافتان موجبتان بوحدة pip من عرض الدخول الحالي إلى الوقف والهدف الثابتين على جانب السعر القابل للتنفيذ. عرّف Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 واشترط تقديرات موجبة مع Reward1/Loss1≥1.50، دون تقريب المقارنة.
يعطي عرض BUY المقبول dSL=20 pip; dTP=36 pip; Loss1=$217; Reward1=$343; R_net=343/217≈1.58065. المسافة من Ask الدخول إلى Bid الخروج تتضمن أثر الفارق بالفعل، فلا تضفه مرة ثانية. الاحتياطيات افتراضات تخطيط، وليست سقفًا للانزلاق الفعلي. النسبة الإجمالية الجيدة أو الفارق الضيق أو إعادة الاختبار المؤكدة للمنطقة المعكوسة لا تتجاوز رفض النسبة الصافية.
10. تقريب المخاطرة لأسفل ورفض السعر الأسوأ
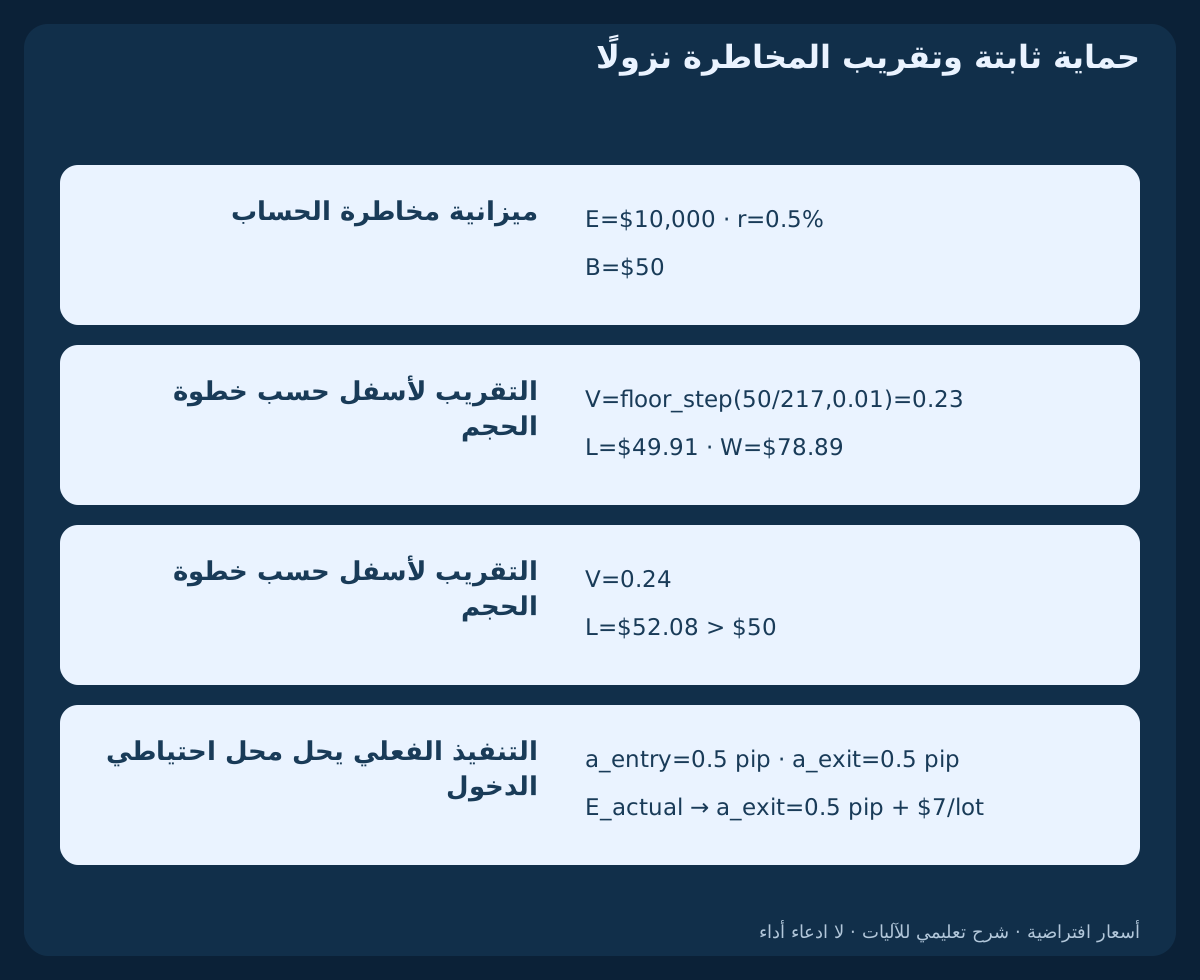
استخدم Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)). المخاطرة القائمة المجهولة تمنع الدخول، كما يُمنع وجود مركز أو أمر معلق EURUSD. مع equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot قرّب لأسفل V=floor_step(Budget/Loss1,0.01)=0.23 lot. الخسارة المخططة 0.23×217=$49.91 والعائد المستهدف المخطط 0.23×343=$78.89. الخطوة التالية 0.24×217=$52.08 تتجاوز الميزانية. إذا كان الحجم دون الحد الأدنى فتجاوز الدخول.
يمر الزوج الأول البديل Bid=1.20540; Ask=1.20555 بشروط الفارق وانحراف Bid، لكنه يعطي Loss1=$232; Reward1=$328; 328/232≈1.41379<1.50. ارفض اليوم دون تحريك الوقف أو الهدف. بالأسعار والتكاليف الأصلية، يعطي Bid=1.20540; Ask=1.20547 بالضبط 336/224=1.50؛ أما tick التالي Ask=1.20548 فيفشل. هذه حالات حساب بديلة، لا أسعار لاحقة يجوز انتقاؤها.
11. الإرسال مرة واحدة ومطابقة النتيجة الفعلية
احفظ هوية مرشح تاريخ UTC والمستويات الثابتة واستهلاك حق الإرسال قبل طلب الدخول المحمي الوحيد. الرفض الواضح يستهلك اليوم أيضًا. الرد غير المحسوم لا يثبت الفشل ولا يسمح بإعادة الإرسال: امنع تعرضًا جديدًا، وافحص أوامر الوسيط والتنفيذات وحالة الحساب، ثم احسم الطلب نفسه أولًا. إعادة التشغيل تسترجع الحالة والمواعيد، ولا تنشئ محاولة جديدة.
بعد تأكيد التنفيذ، تحقّق من الحمايتين والحجم الفعلي. أعد حساب الخسارة والعائد من سعر التنفيذ الفعلي باستخدام المتبقي فقط exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0. يحل التنفيذ محل احتياطي الدخول، فلا تحسبه مرتين. إذا تجاوز تحرك الدخول المعاكس 0.5 pip، أو تجاوزت المخاطرة المعاد حسابها الميزانية المحفوظة، أو هبطت النسبة الصافية دون 1.50، أو غابت حماية صالحة، فاطلب الإغلاق الكامل عند أول سعر قابل للتداول. أبقِ الحماية المقبولة حتى تأكيد الإغلاق، وسجّل الإنهاء وتكاليفه. الإغلاق غير المحسوم يحتاج مطابقة أيضًا.
12. إبقاء الحماية ثابتة وموعد الخروج دون تمديد
احتفظ بـ SL/TP الأصليين دون تتبع أو نقل للتعادل أو خروج جزئي أو متوسط أو عكس آلي. للتنفيذ الوقائي الأسبق المؤكد الأولوية. وإلا اطلب الإغلاق الكامل عند أول تسعيرة قابلة للتداول بدءًا من deadline=min(R_close+2 hours,10:00 UTC) في تاريخ الإعداد: Bid لـ BUY وAsk لـ SELL. يعطي المثال 08:00→10:00 UTC، والاختبار المتأخر الصالح 08:30→10:00 UTC، دون تمديد للعاشرة والنصف. لا يغير التنفيذ أو الانقطاع الساعة. رفض المنطقة قبل الدخول ليس قاعدة خروج هيكلية إضافية بعد التنفيذ.
الانقطاع لا يمدد الموعد. عند عودة الأسعار طابق الحالة أولًا ثم أغلق مركز النموذج المتبقي بمجرد إمكان التنفيذ. إذا فقدت المراقبة الضرورية أو مطابقة الوقت موثوقيتها قبل ذلك، فاحتفظ بالحماية واطلب الإغلاق حين يمكن. الحماية العادية والخروج الزمني والاحتياطيات والميزانية لا تضمن حدًا أعلى للخسارة المحققة.
13. إعادة إنتاج الشموع الثماني وانعكاسها التابع
يحتوي الجدول وCSV الأول ثماني شموع M15 Bid افتراضية A وB وC وD وW وF وN وR، بتواريخ UTC كاملة وحدود الفترات. يضيف CSV تحويل SELL الحتمي للشموع الثماني: ستة عشر صفًا، لا ست عشرة ملاحظة مستقلة. يضم CSV الثاني التسعيرة المقبولة والبديل المرفوض والتسعيرة المعكوسة التابعة. لا نقدم مسار خروج مستقبليًا أو عينة سوق تاريخية أو تقرير تنفيذ وسيط.
افترض تنفيذ BUY بالضبط عند Ask=1.20540; V=0.23 lot لتوضيح الحساب فقط. وقف يُنفذ تمامًا عند Bid=1.20340 ينتج خسارة سعرية $46.00 وعمولة $1.61، أي $47.61 قبل الانزلاق أو الرسوم الإضافية. أما هدف دقيق عند Bid=1.20900 فيعطي بدلًا من ذلك $82.80−$1.61=$81.19. هاتان نتيجتان افتراضيتان متنافيتان، وليستا تقديرات التخطيط بالاحتياطيات أو نتائج حقيقية. لا يتوافر مسار خروج مستقبلي.
تنزيل ثماني شموع M15 افتراضية وانعكاس SELL التابع (CSV)
تنزيل حالات الحساب الثلاث بأزواج الأسعار (CSV)
| الشمعة | الإطار | الفتح UTC | الإغلاق UTC | الافتتاح | الأعلى | الأدنى | الإغلاق |
|---|---|---|---|---|---|---|---|
| A | M15 | 2026-10-22 06:00 | 2026-10-22 06:15 | 1.20840 | 1.20900 | 1.20480 | 1.20530 |
| B | M15 | 2026-10-22 06:15 | 2026-10-22 06:30 | 1.20530 | 1.20560 | 1.20250 | 1.20320 |
| C | M15 | 2026-10-22 06:30 | 2026-10-22 06:45 | 1.20320 | 1.20360 | 1.20260 | 1.20300 |
| D | M15 | 2026-10-22 06:45 | 2026-10-22 07:00 | 1.20300 | 1.20460 | 1.20280 | 1.20430 |
| W | M15 | 2026-10-22 07:00 | 2026-10-22 07:15 | 1.20430 | 1.20510 | 1.20400 | 1.20460 |
| F | M15 | 2026-10-22 07:15 | 2026-10-22 07:30 | 1.20460 | 1.20560 | 1.20300 | 1.20520 |
| N | M15 | 2026-10-22 07:30 | 2026-10-22 07:45 | 1.20520 | 1.20560 | 1.20500 | 1.20510 |
| R | M15 | 2026-10-22 07:45 | 2026-10-22 08:00 | 1.20510 | 1.20550 | 1.20420 | 1.20530 |
14. حفظ أول شرط فاشل بدل اختيار فائز لاحق
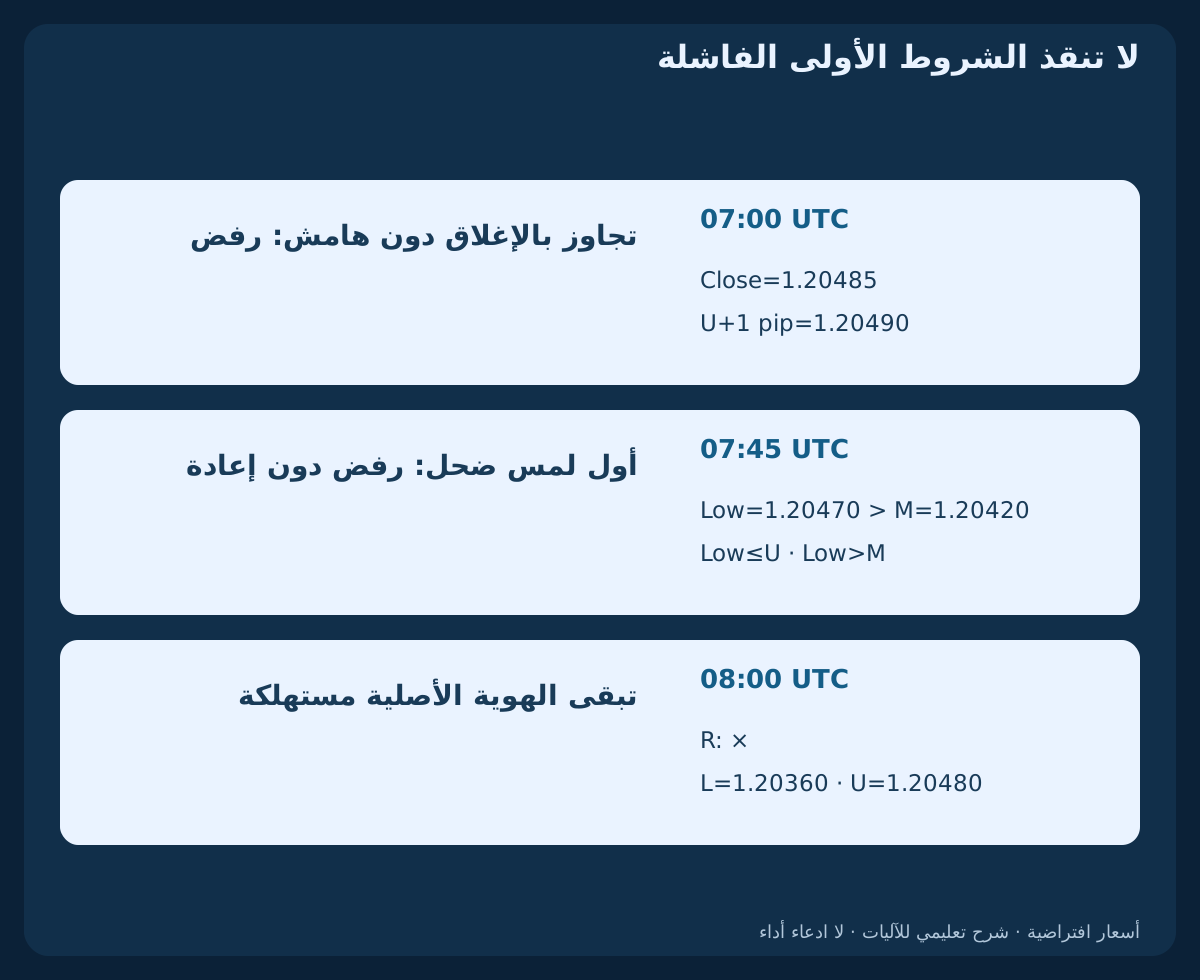
في بديل منفصل، يكون أول إغلاق متجاوز للحافة 07:00 UTC; Close=1.20485. فشلت الفرضية الهابطة الأصلية، لكن هامش الدخول المعكوس U+1 pip=1.20490 لم ينجح. ارفض التاريخ؛ لا تصبح F الأقوى لاحقًا أول فشل جديد. فشل الفرضية الأصلية وأهلية الاستراتيجية المعكوسة سجلان منفصلان.
في بديل آخر، تكون N أول ملامسة بعد F عند 07:45 UTC; Low=1.20470، مع افتتاح وإغلاق صاعد صالحين في بقية الشروط. تلمس المنطقة لكنها تبقى فوق M=1.20420، فتفشل في العمق وتستهلك المرشح. لا يستبدل N اختبار منتصف جذاب لاحق عند 08:00 UTC. لا يضاف البديلان إلى CSV الأصلي كحدث إضافي أو محاولة دخول أخرى.
15. إعادة بناء توفر الملاحظة وحفظ المقام كاملًا
قبل ساعة الفشل سجّل هويات المصدر والاتجاه الأصلي وL/U/M وتوفر C واستهلاك اليوم. احفظ ملاحظات الذيل فقط، وأول إغلاق يفشل، وأهلية الهامش، وأسباب الإلغاء بعد F، وأول ملامسة ولو ضحلة، وعمق المنتصف وجاهزية R الفعلية. ثم أول تسعيرة ووقتي الاستلام والإرسال والمخارج الثابتة والحجم ونتيجة الطلب. تظل FVG الأصلية فاشلة ولو نجح المرشح المعكوس؛ المراحل التابعة ليست أدلة مستقلة.
يجب أن يحدد التطبيق التاريخي الشموع المكتملة وقت كل قرار. في MT4 يكون shift 0 قيد التكوين، ووسم الوقت هو وقت الفتح؛ العثور على أقرب شمعة عبر فجوة لا يصلح البيانات. أعد بناء فترات UTC المتحقق منها واستخدم Bid/Ask التاريخيين المناسبين لترتيب أحداث الشمعة. OHLC وحده لا يحسم سبق الوقف أو الهدف داخل شمعة واحدة. علّم الغموض واختبر حساسية محافظة موسومة منفصلًا بدل انتقاء المسار المواتي.
16. تقييم نموذج الانعكاس المثبت قبل إضافة مرشحات السياق
ثبّت قبل النتائج الثلاثية المجدولة والذيلين الصارمين والعرض ومرشح الجسم الأوسط وإغلاق C وإغلاقات الفشل الأربعة وأولوية الأول والهامش والسقف وشموع الاختبار الثلاث وأولوية أول ملامسة وعمق المنتصف وتوقيت التسعيرة والمخارج والتكاليف. قارن البدائل في الأيام نفسها واحجز بيانات لاحقة زمنيًا. احسب عدم التكوين والغياب والانقلابات المرفوضة أو المنتهية والتسعيرات الأولى الفائتة والإلغاء مع التنفيذ. تغيير أول ملامسة إلى أول ملامسة للمنتصف يغير العينة.
تحقّق من التطبيق أماميًا على حساب تجريبي، بما يشمل الفجوات ورفض الحماية والتعافي بعد إعادة التشغيل والردود المعلقة. اعرض التوقع الصافي والتراجع وسلاسل الخسائر وحالات عدم الدخول وإخفاق التنفيذ قبل بحث الاستخدام العملي. تجعل الرسوم والحسابات الأساس قابلًا للتكرار، لكنها لا تقدم اختبارًا تاريخيًا أو نسبة نجاح أو توقعًا مقاسًا أو توصية تداول حقيقية. إضافة FVG أو اتجاه أو أخبار تنشئ نسخة جديدة تحتاج تقييمًا جديدًا لم يُستخدم من قبل.
الأسئلة الشائعة
متى يمكن معرفة FVG الأصلية من ثلاث شموع؟
فقط عند إغلاق C كاملًا وتوفر البيانات المطلوبة؛ في المثال 06:45 UTC. رسم المستطيل أبكر لا يقدم معرفة أبكر.
هل يستبدل ذيل أو إغلاق أقوى لاحق أول فشل؟
لا. الذيل وحده ليس فشل الإغلاق المختار. اختر أول إغلاق صارم عبر الحافة البعيدة ثم افحص الهامش؛ الإغلاق اللاحق لا ينقذه.
هل يمكن للملامسة الأولى الضحلة انتظار عودة أعمق؟
لا. الملامسة الأولى للحافة تستهلك الفرصة. عدم بلوغ المنتصف يرفض التاريخ ولو ظهر اختبار صالح لاحقًا.
هل تثبت المساواة بالمنتصف دخولًا عنده؟
لا. إنها تجتاز شرط عمق OHLC فقط. لا يوجد أمر منتظر عند المنتصف؛ لا ينظر في طلب سوق إلا بعد إغلاق R.
هل الخسارة المخططة $49.91 مضمونة؟
لا. تشمل احتياطيات ورسومًا خطية معلنة. قد تتجاوز الفجوات أو فشل الحماية أو الانزلاق أو الإغلاق المتأخر الميزانية.
هل يثبت انعكاس SELL تنفيذ الحماية؟
لا. إنه تحويل أسعار تابع. تحتاج أوامر الوقف ومخارج SELL الفعلية إلى أدلة Ask المناسبة وسجلات الوسيط.
المصادر وملاحظات البحث
يوضح مرجع الممارس مصطلحات FVG/IFVG الشائعة. الكاشف الكامل على M15 والجدول وقواعد أول فشل وأول ملامسة والحدود والشموع الافتراضية والمخارج اختيارات بحثية أصلية معلنة. تتحقق المراجع الرسمية من جانبي التسعيرة وآليات الأوامر؛ ولا يثبت أي منها ربحية النموذج.
- MetaTrader 4: أنواع الأوامر وBid/Ask ومحفزات الحماية
- MetaQuotes MQL4: طلبات السوق وقيود الوسيط
- TTrades: مصطلح IFVG لتجاوز المنطقة بالإغلاق
مواصفة تعليمية. شموع افتراضية وانعكاس تابع وحسابات افتراضية؛ لا مستشار آلي جاهز ولا اختبار تاريخي ولا ربحية مقاسة.