
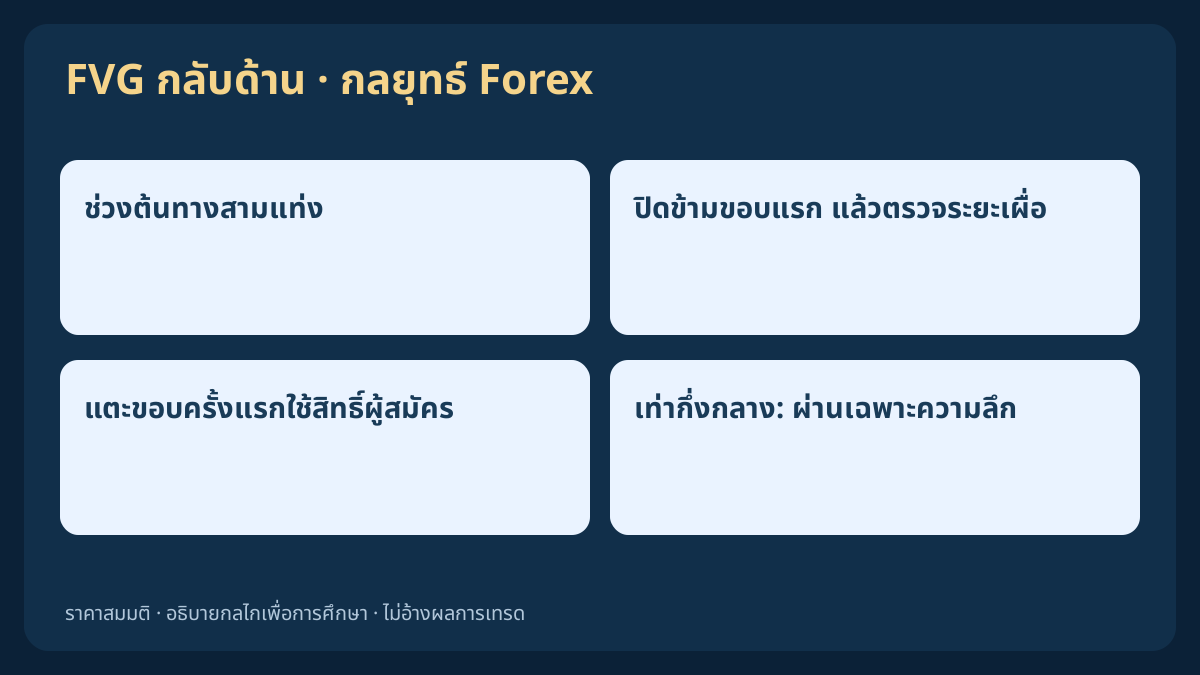
เมื่อ fair value gap ล้มเหลว ไม่ได้แปลว่าการเทรดสวนทิศจะสำเร็จโดยอัตโนมัติ แบบจำลอง M15 ต้นฉบับนี้บันทึกการล้มเหลวของโซนเดิมจากราคาปิดก่อน แล้วประเมินการแตะครั้งแรกภายหลังจากอีกฝั่ง การแตะครั้งแรกต้องถึงกึ่งกลางเดิมและปิดกลับพ้นขอบรวมระยะเผื่อ การแตะตื้นครั้งแรกใช้สิทธิ์แล้ว แม้การกลับมาภายหลังดูดีกว่า แท่งสมมติและภาพสะท้อน SELL ที่ขึ้นต่อกันทำให้กฎทำซ้ำได้ ไม่มีผลกำไรย้อนหลังให้ไว้
1. นิยามสมมติฐานสลับบทบาทโดยไม่เดาคำสั่งที่ซ่อนอยู่
FVG กลับด้านในที่นี้คือช่วงเดิมสามแท่งที่สมมติฐานทิศทางเดิมล้มเหลว ณ ราคาปิดสมบูรณ์ภายหลัง จึงศึกษาราคาเดิมจากอีกด้านได้ ไม่ใช่หลักฐานคำสั่งสถาบัน การกลับมาที่ต้องเกิด หรือการกลับตัวที่ทำกำไร กลยุทธ์ FVG ที่มีอยู่ใช้การกลับมาตามทิศเดิม ส่วน Breaker เริ่มจากบล็อกแท่งต้นทางที่ล้มเหลว ตัวตรวจนี้เริ่มจากไส้ของแท่งนอกไม่ทับซ้อน แล้วเพิ่มเงื่อนไขกึ่งกลางในการแตะครั้งแรก
ใช้ข้อมูล Bid EURUSD แหล่งเดียว แท่ง M15 ปกติที่จัดแนว UTC และ pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD พร้อมตรวจข้อกำหนดจริง ไม่มีการเปิดตามทิศเดิม ไม่ใช้จุดกลับตัว H1 การกวาดสภาพคล่อง แนวโน้ม D1 หรือ FVG ซ้อนเลือกเข้า กึ่งกลางเป็นเพียงเรขาคณิต ไม่มีคำสั่งรอหรือสมมติการจับคู่ที่กึ่งกลาง
2. รู้จักและตรึงช่วงสามแท่งต้นทาง
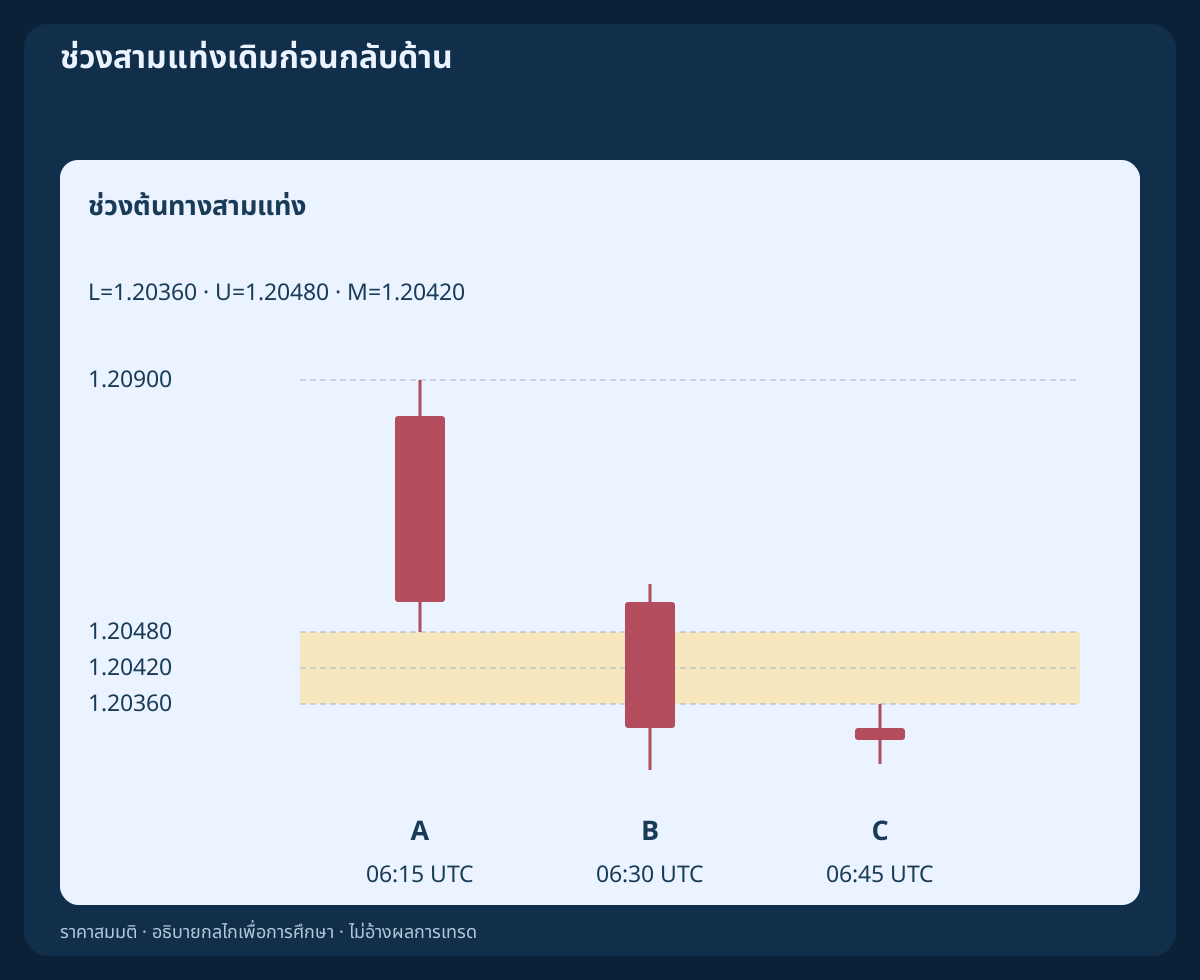
สำหรับแท่งต้นทาง A, B, C ที่ปิดแล้วและต่อเนื่อง FVG ขาลงเดิมต้องมี High(C)<Low(A); L=High(C); U=Low(A) ทิศกลับด้านที่เป็นไปได้คือ BUY ส่วน FVG ขาขึ้นต้องมี Low(C)>High(A); L=High(A); U=Low(C) และทิศกลับด้านคือ SELL เท่ากันไม่สร้างโซน ต้องผ่าน 6≤(U−L)/pip≤20; M=(L+U)/2 และ range(B)>0; abs(Close(B)−Open(B))≥12 pip; abs(body(B))/range(B)≥0.60 โดยตัวแท่ง B ไปทาง FVG เดิม
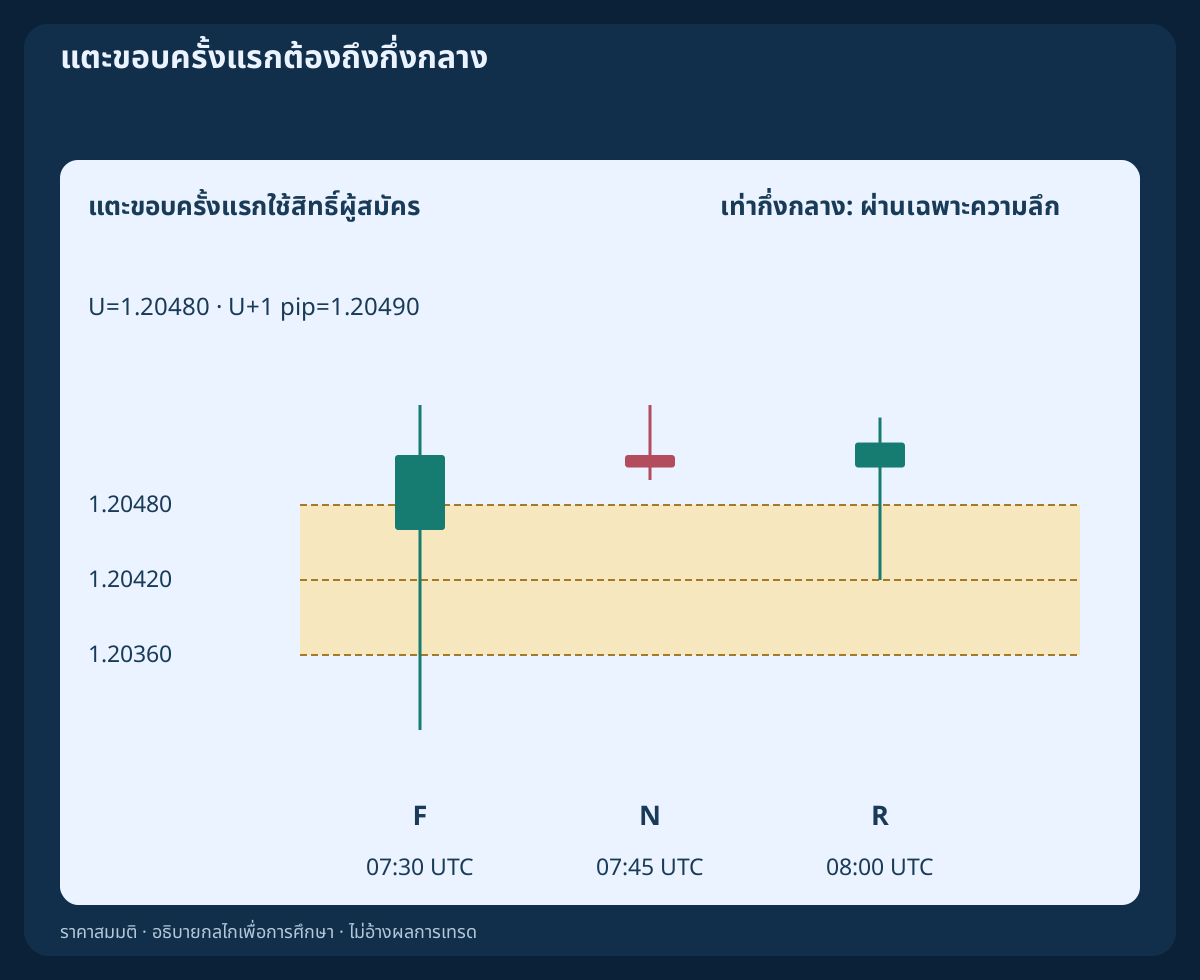
โซนเดิมขาลงต้องผ่าน Close(C)<L−1 pip ขาขึ้นต้องผ่าน Close(C)>U+1 pip ก่อนเปิดใช้ต้องมี BUY: High(A)>U; SELL: Low(A)<L ตรึงทุกระดับที่ C ปิด การ BUY ภายหลังใช้ SL_Bid=L−2 pip; TP_Bid=High(A) ส่วน SELL สะท้อนจุดสุดขั้วแท่งต้นทางแรก ตัวอย่างมี L=1.20360; U=1.20480; M=1.20420; width=12 pip; SL_Bid=1.20340; TP_Bid=1.20900 จุดสูง A เป็นเป้าราคาเดิมที่ประกาศไว้ ไม่ใช่แรงดึงดูดราคา ห้ามเลื่อนเพื่อช่วยอัตราส่วน
3. ใช้สามแท่งตามเวลาชุดเดียวและใช้สิทธิ์ประจำวัน
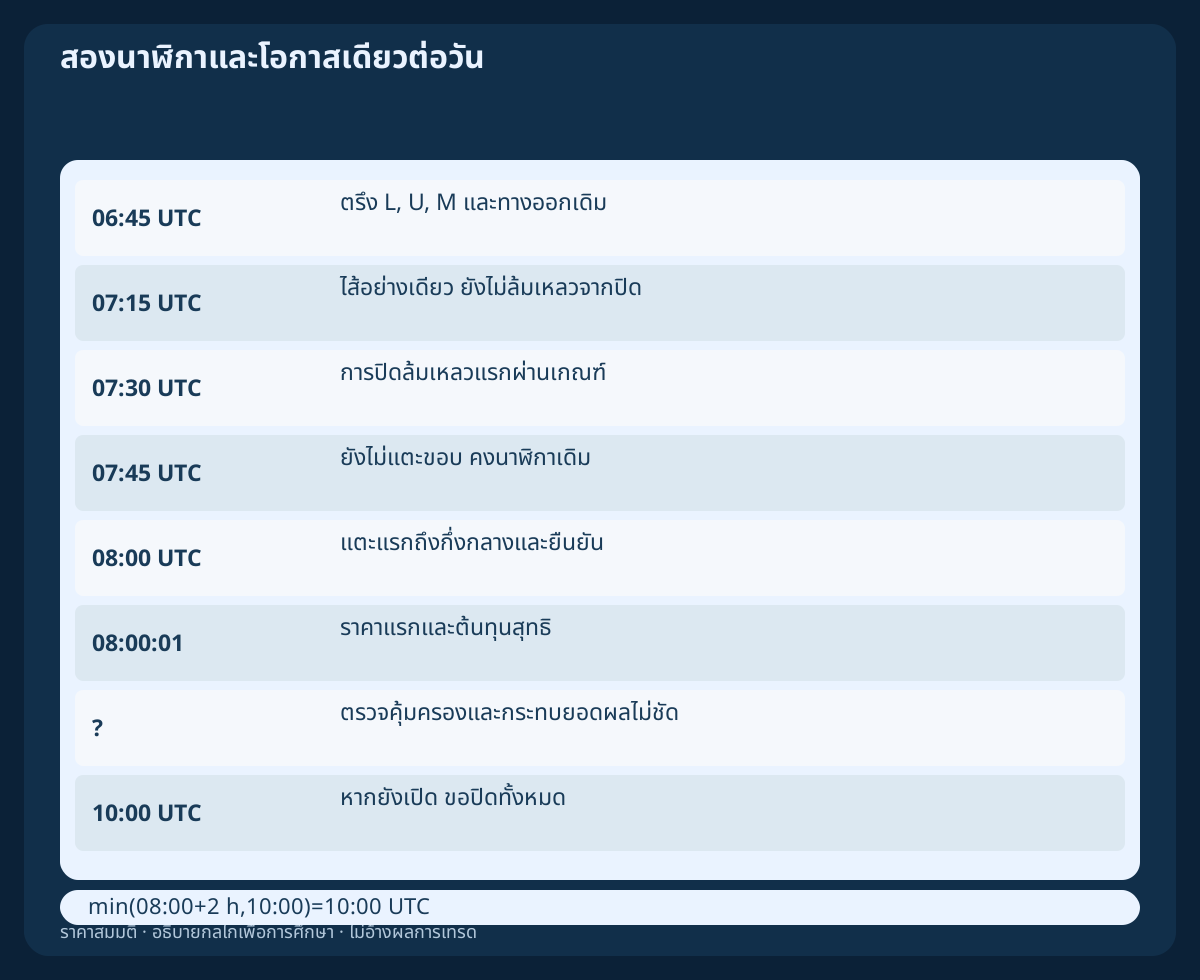
ทุกวันที่เป็นจันทร์ถึงศุกร์ตาม UTC ตรวจเพียงสามช่วง M15 ต่อเนื่อง 06:00–06:45 UTC C เป็นที่ทราบที่ 06:45 UTC การสังเกตสัญลักษณ์นี้ครั้งแรกหลัง C ต้องมีข้อมูลสามแท่งครบและผ่าน C_close≤t_ready<C_close+30 seconds ช่วงหาย การแปลง UTC ไม่แน่นอน หรือการตรวจพร้อมครั้งแรกล้มเหลวทำให้วันนั้นใช้ไม่ได้ ไม่เปลี่ยนเป็นสามแท่งภายหลังหรือโซนเก่าที่ดูดีกว่า
เก็บวันที่ UTC และตัวตน FVG เดิมซึ่งประกอบด้วยสัญลักษณ์ ทิศ และเวลาปิด C ตามกำหนดอย่างถาวรก่อนตรวจอื่น การปฏิเสธก็ใช้สิทธิ์วันนั้น ต้องไม่มีสถานะหรือคำสั่งรอดำเนินการ EURUSD ในทั้งบัญชี ความเสี่ยงเก่าที่ไม่คลี่คลายก็บล็อกวันใหม่ ไม่ใช้ FVG อื่นที่ซ้อนหรือเกิดใหม่ ไม่รวมโซน ลดช่วงหลังการกลับมา หรือกลับด้านบันทึกเดิมสองครั้ง
4. เลือกการปิดข้ามขอบครั้งแรกก่อนตรวจระยะเผื่อ
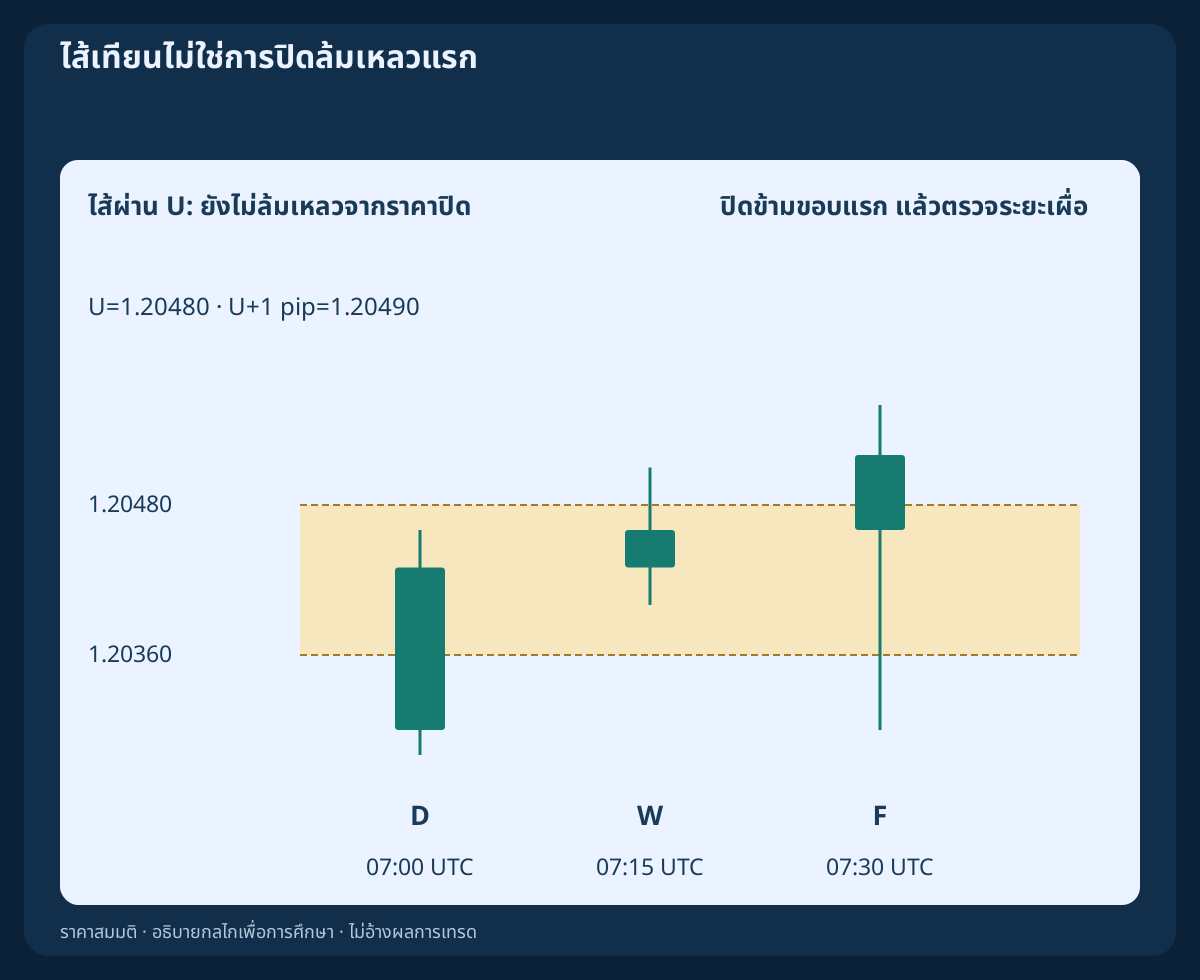
เวลาปิดที่ยอมให้เกิดความล้มเหลวมีเพียง 07:00,07:15,07:30,07:45 UTC สำหรับโซนขาลงเดิม F คือราคาปิดสมบูรณ์ครั้งแรก Close(F)>U การข้ามครั้งแรกนั้นต้องเป็นแท่งขึ้นและผ่าน U+1 pip<Close(F)≤U+6 pip; Close(F)>Open(F) ปิดเหนือ U เพียงครึ่ง pip ไม่ผ่านทันที ห้ามแทนด้วยราคาปิดที่มากกว่าภายหลัง เท่ากับ U ยังไม่ข้าม เท่ากับ U+1 pip ไม่ผ่านระยะเผื่อ ส่วน U+6 pip รวมอยู่ในขีดขยาย
ตั้งแต่ C ปิดจนส่ง การถึงเป้า BUY ที่ Bid≥TP_Bid ทำให้ยกเลิก รวมจุดสุดขั้วแท่งปิดแล้วและราคาแท่งกำลังก่อตัวที่สังเกตแล้ว ช่วงจำเป็นหายให้ยกเลิก หากยังไม่ล้มเหลวจนถึงราคาปิดที่สี่รวมขอบเขตให้หมดอายุ W มีไส้ผ่าน U แต่ปิดในโซนที่ 07:15 UTC; High(W)=1.20510; Close(W)=1.20460 F เป็นการปิดล้มเหลวครั้งแรกที่ 07:30 UTC; Close(F)=1.20520 F สร้างผู้สมัครกลับด้าน ไม่ใช่รีเทสต์ภายหลังของตัวเองและไม่ให้เข้าเดี๋ยวนั้น
5. เริ่มหน้าต่างรีเทสต์สามแท่งแยกหลัง F
ตรวจเฉพาะสามแท่ง M15 ต่อเนื่องถัดจาก F สำหรับ BUY แท่งแรกที่ Low≤U คือการแตะครั้งแรก รวมการเปิดในหรือข้ามโซน เท่ากับขอบก็นับและใช้โอกาส แม้ความลึกหรือราคาปิดไม่ผ่าน N มี Low(N)=1.20500>U จึงยังไม่แตะ หากล้มเหลวที่ราคาปิดสุดท้ายที่อนุญาต รีเทสต์สุดท้ายปิดที่ 08:30 UTC โดยรวมราคาปิดที่สาม
ตั้งแต่ F ปิดจนส่ง ให้ยกเลิก BUY ทุกครั้งที่สังเกต Bid≤L นอกเหนือจากเงื่อนไขเป้า ใช้จุดต่ำแท่งปิดแล้วหลัง F และราคากำลังก่อตัว เท่ากันยกเลิกก่อนพิจารณาราคาปิดที่ดูดี กฎขอบไกลเริ่มหลัง F ปิด ดังนั้นจุดต่ำช่วงสร้าง F อยู่ใต้ L ได้ เป็นเหตุปฏิเสธสมมติฐานด้าน Bid ไม่ใช่หลักฐานว่ามีคำสั่งหรือ stop ทำงาน ช่องว่างเวลา การเปิดผิดฝั่ง หรือการแตะแรกล้มเหลวจบวันนั้น ไม่เริ่มนาฬิกาใหม่
6. การแตะครั้งแรกต้องถึงกึ่งกลางและปิดนอกโซน
สำหรับ BUY แท่งแตะแรก R ต้องมี Open(R)>U; L<Low(R)≤M; Close(R)>Open(R) และ U+1 pip<Close(R)≤U+6 pip เท่ากับกึ่งกลางผ่าน แต่เท่ากับ L หรือขอบราคาปิดไม่ผ่าน นี่คือค่าประมาณความลึกจาก OHLC Bid ไม่ยืนยัน tick ต่อเนื่องผ่าน M หรือการจับคู่ที่กึ่งกลาง ไม่มีคำสั่ง limit การแตะแรกในครึ่งบนที่ไม่ถึง M ถูกปฏิเสธแม้ปิดสวยมาก
R สมมติปิดที่ 08:00 UTC; Open=1.20510; High=1.20550; Low=1.20420; Close=1.20530 ถึง M พอดี อยู่เหนือ L และปิดขึ้นห้า pip เหนือ U การยืนยันอยู่ที่ R ปิดสมบูรณ์ ไม่ใช่จุดต่ำระหว่างแท่ง ไม่รอแท่งยืนยันที่สองหลัง R ล้มเหลว คง L, U, M, stop และเป้าจาก A เดิม
7. สะท้อน SELL โดยคงการป้องกันด้วย Ask
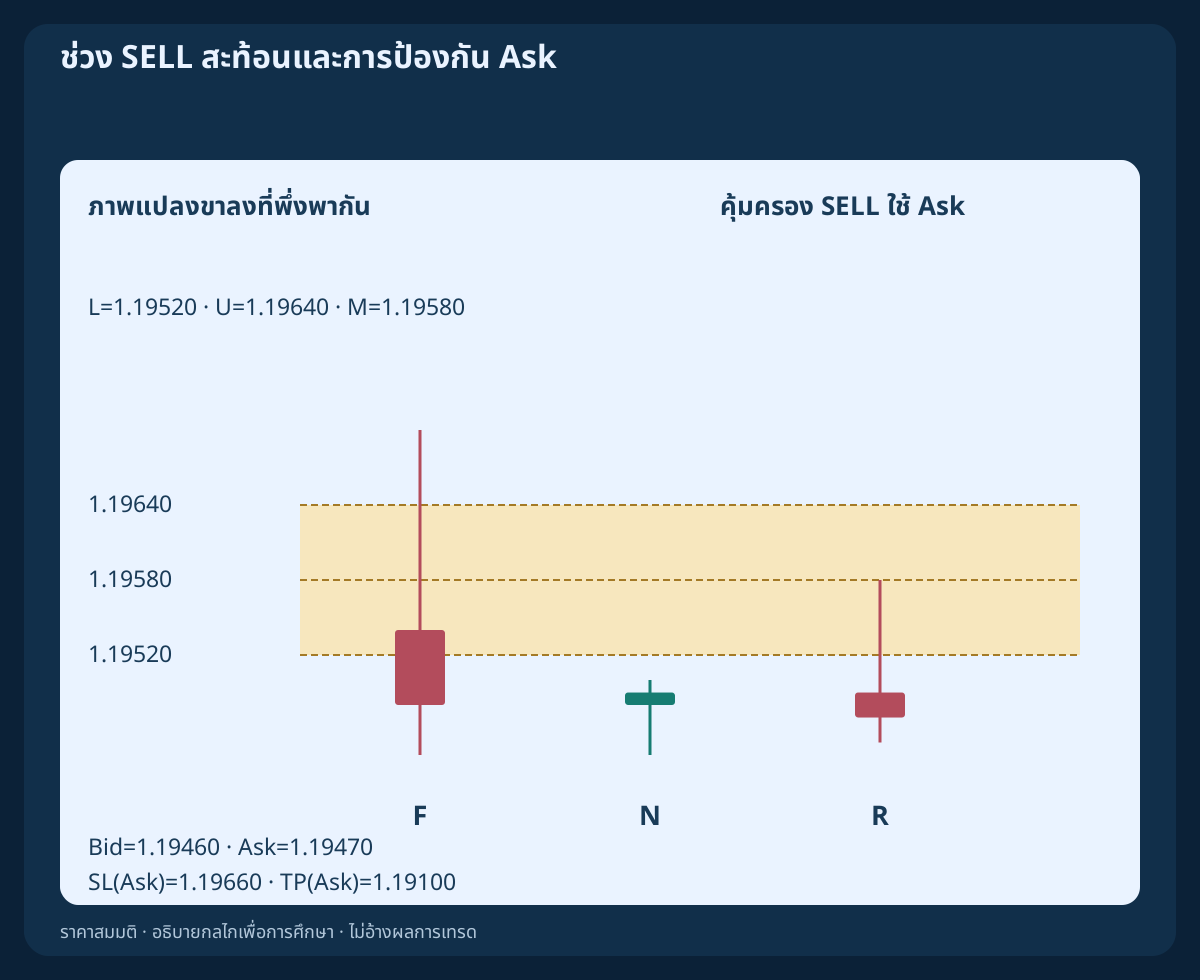
FVG ขาขึ้นเดิมมีทิศกลับด้าน SELL การปิดล้มเหลวครั้งแรกคือ Close(F)<L และต้องมี L−6 pip≤Close(F)<L−1 pip; Close(F)<Open(F) หลังจากนั้น High≥L แรกใช้สิทธิ์แตะ ต้องผ่าน Open(R)<L; M≤High(R)<U; Close(R)<Open(R); L−6 pip≤Close(R)<L−1 pip เวลา ความเท่ากัน และลำดับผู้สมัครสะท้อนกัน ไม่เลือกหลังรู้ผล
ตรึง SL_Ask=U+2 pip; TP_Ask=Low(A) หลัง C ยกเลิกเมื่อ Bid ถึงหรือต่ำกว่าเป้า หลัง F ยกเลิกเพิ่มเมื่อ Bid ถึงหรือสูงกว่า U เป็นเหตุปฏิเสธสมมติฐาน ไม่ใช่หลักฐานการดำเนินการ Ask SELL เปิดที่ Bid และออกที่ Ask การแปลงที่ขึ้นต่อกัน p′=2.40000−p สลับจุดสูงต่ำ Bid ได้ L=1.19520; U=1.19640; M=1.19580; SL_Ask=1.19660; TP_Ask=1.19100 เมื่อสะท้อนคู่ราคาให้สลับ Bid/Ask แยกต่างหาก ไม่ได้สร้างจุดสุดขั้ว Ask จริงในอดีตขึ้นใหม่
8. ตรวจราคาแรกหลังข้อมูล R ครบเท่านั้น
ใช้คู่ราคาแรกของสัญลักษณ์หลังข้อมูล R ครบ โดยต้องหลังเวลาปิดตามกำหนดอย่างเคร่งครัด บนนาฬิกาที่ตรวจแล้วต้องผ่าน R_close<t_quote≤t_submit<R_close+30 seconds และ 0≤t_submit−t_quote≤2 seconds พลาดราคาแรกหรือยืนยันลำดับไม่ได้ให้ปฏิเสธวันนั้น ราคาต้องเป็นบวก ซื้อขายได้ Bid ต่ำกว่า Ask ผ่าน spread≤1.5 pip; abs(Bid−Close(R))≤1 pip และยังไม่มีเหตุยกเลิก ราคาใหม่ภายหลังแก้ความล้มเหลวไม่ได้
BUY ใช้ Ask ที่เสนอ SELL ใช้ Bid คู่แรกต้นฉบับคือ 08:00:01 UTC; Bid=1.20530; Ask=1.20540 ตรวจสิทธิ์ กริด tick ระยะ stop ขั้นต่ำ ปริมาณ มาร์จิน และความเสี่ยงที่เหลือ ค่า stop ขั้นต่ำรายงานศูนย์ไม่รับรองการยอมรับ อนุญาตเฉพาะคำขอตลาดที่แนบการคุ้มครองคงที่ทั้งสองและรองรับตั้งแต่เปิด หากต้องเปิดไร้คุ้มครองแล้วแก้ภายหลังให้ข้าม
9. รวมค่าเผื่อการเข้าและออกก่อนคำนวณอัตราส่วน
ตัวอย่างบัญชี USD สมมติ pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0 ตรวจค่าธรรมเนียมและค่าถือจริงแล้วเปลี่ยนข้อมูลก่อนทดสอบ dSL และ dTP คือระยะ pip บวกจากราคาเสนอเข้าไป stop และเป้าคงที่ ใช้ฝั่งราคาที่ทำรายการได้ กำหนด Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 และต้องประมาณการเป็นบวกพร้อม Reward1/Loss1≥1.50 โดยเทียบค่าความละเอียดเต็ม
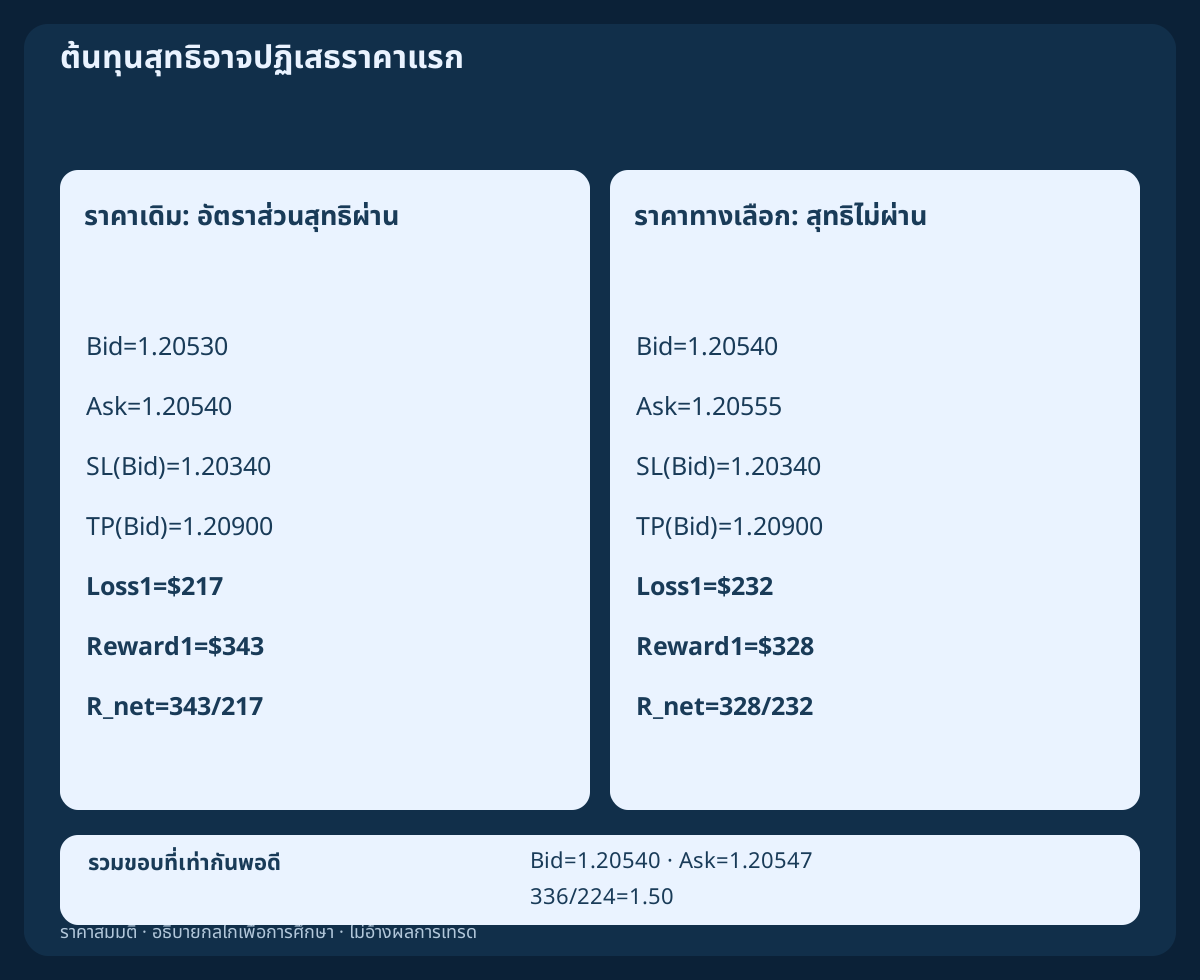
ราคา BUY ที่ผ่านให้ dSL=20 pip; dTP=36 pip; Loss1=$217; Reward1=$343; R_net=343/217≈1.58065 ระยะจาก Ask เข้าไป Bid ออกมีผลสเปรดอยู่แล้ว ห้ามบวกซ้ำ ค่าเผื่อเป็นสมมติฐานวางแผน ไม่ใช่เพดาน slippage อัตราส่วนก่อนต้นทุนดี สเปรดแคบ หรือรีเทสต์โซนกลับด้านที่ยืนยันแล้ว ไม่ลบล้างการไม่ผ่านอัตราส่วนสุทธิ
10. ปัดความเสี่ยงลงและปฏิเสธราคาที่แย่ลง
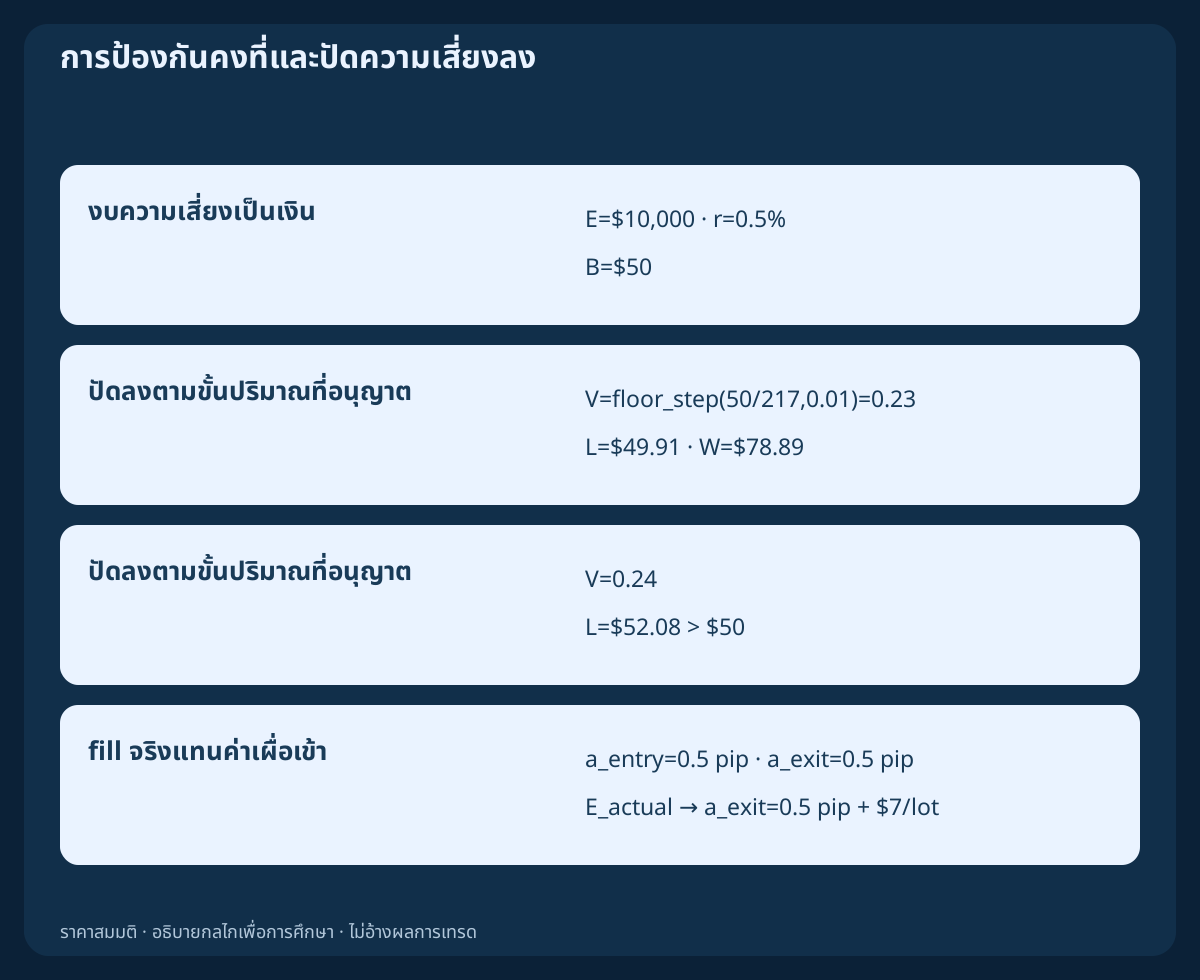
ใช้ Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)) หากความเสี่ยงเดิมของบัญชีไม่ทราบให้ห้ามเข้า และต้องไม่มีสถานะหรือคำสั่งรอ EURUSD เมื่อ equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot ให้ปัดลง V=floor_step(Budget/Loss1,0.01)=0.23 lot ขาดทุนตามแผนคือ 0.23×217=$49.91 และกำไรเป้าตามแผน 0.23×343=$78.89 ขั้นถัดไป 0.24×217=$52.08 เกินงบ ถ้าปริมาณต่ำกว่าขั้นต่ำให้ข้าม
ราคาเสนอแรกทางเลือก Bid=1.20540; Ask=1.20555 ผ่านสเปรดและการเบี่ยง Bid แต่ให้ Loss1=$232; Reward1=$328; 328/232≈1.41379<1.50 ปฏิเสธวันนั้นโดยไม่ย้าย stop หรือเป้า ด้วยราคาและต้นทุนเดิม Bid=1.20540; Ask=1.20547 ให้เท่ากับ 336/224=1.50 พอดี ส่วน tick ถัดไป Ask=1.20548 ไม่ผ่าน นี่คือกรณีคำนวณทางเลือก ไม่ใช่ราคาทีหลังที่เลือกใช้ได้
11. ส่งครั้งเดียวแล้วกระทบยอดผลจริง
บันทึกตัวตนผู้สมัครตามวันที่ UTC ระดับคงที่ และสิทธิ์ส่งที่ใช้แล้วอย่างถาวรก่อนส่งคำขอเข้าพร้อมคุ้มครองครั้งเดียว การปฏิเสธชัดเจนก็ใช้โอกาสหมด ผลตอบกลับไม่แน่นอนไม่พิสูจน์ว่าล้มเหลวและไม่ให้สิทธิ์ส่งซ้ำ ให้ระงับความเสี่ยงใหม่ ตรวจคำสั่ง การจับคู่ และบัญชีจากโบรกเกอร์ แล้วแก้คำขอเดิมก่อน รีสตาร์ตคืนสถานะกับเส้นตาย ไม่สร้างโอกาสใหม่
หลังยืนยัน fill ตรวจการคุ้มครองทั้งสองและปริมาณจริง คำนวณขาดทุนกำไรใหม่จากราคาได้จริงโดยเหลือเพียง exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0 ราคา fill แทนค่าเผื่อเข้าจึงไม่คิดซ้ำ หากราคาเข้าเสียเปรียบเกิน 0.5 pip ความเสี่ยงใหม่เกินงบที่บันทึก อัตราส่วนสุทธิต่ำกว่า 1.50 หรือการคุ้มครองหายหรือไม่ถูกต้อง ให้ขอปิดทั้งหมดที่ราคาเสนอซื้อขายได้แรก เก็บการคุ้มครองที่รับแล้วจนยืนยันปิด บันทึกการยุติและต้นทุนทั้งหมด ผลปิดที่ไม่แน่นอนก็ต้องกระทบยอด
12. คงการป้องกันและกำหนดออกที่ไม่ขยายเวลา
คง SL/TP เดิม ไม่มี trailing ย้ายคุ้มทุน ปิดบางส่วน ถัวเฉลี่ย หรือกลับสถานะอัตโนมัติ การปิดด้วยการป้องกันก่อนหน้าที่ยืนยันแล้วมีลำดับก่อน มิฉะนั้นขอปิดทั้งหมดที่ราคาแรกซึ่งซื้อขายได้ตั้งแต่ deadline=min(R_close+2 hours,10:00 UTC) ในวันรูปแบบ โดย BUY ใช้ Bid และ SELL ใช้ Ask ตัวอย่างคือ 08:00→10:00 UTC รีเทสต์ช้าที่ยังถูกต้องคือ 08:30→10:00 UTC ไม่เลื่อนไปสิบโมงครึ่ง เวลาจับคู่หรือระบบขัดข้องไม่ขยับนาฬิกา เหตุยกเลิกโซนก่อนเข้าไม่กลายเป็นเงื่อนไขออกตามโครงสร้างเพิ่มหลังจับคู่
การขาดการเชื่อมต่อไม่ขยายเส้นตาย เมื่อราคากลับมาให้กระทบยอดก่อน แล้วปิดสถานะคงเหลือทันทีที่ทำได้ หากการเฝ้าตรวจจำเป็นหรือการจับคู่เวลาขาดความเชื่อถือก่อนหน้านั้น ให้คงคุ้มครองและขอปิดเมื่อทำได้ คำสั่งคุ้มครองปกติ การออกตามเวลา ค่าเผื่อ และงบ ไม่รับประกันขาดทุนจริงสูงสุด
13. ทำซ้ำแปดแท่งเดิมและภาพสะท้อนที่ขึ้นต่อกัน
ตารางและ CSV แรกมีแท่ง M15 Bid สมมติแปดแท่ง A, B, C, D, W, F, N, R พร้อมวัน UTC เต็มและขอบช่วง CSV รวมการแปลง SELL แบบกำหนดแน่นอนอีกแปดแท่ง เป็นสิบหกแถว ไม่ใช่สิบหกการสังเกตอิสระ CSV ที่สองมีราคาที่ยอมรับ ทางเลือกที่ปฏิเสธ และราคาสะท้อนที่ขึ้นต่อกัน ไม่มีเส้นทางออกในอนาคต ตัวอย่างตลาดย้อนหลัง หรือรายงานดำเนินการโบรกเกอร์
สมมติ BUY ได้ราคา Ask=1.20540; V=0.23 lot พอดีเพื่ออธิบายบัญชีเท่านั้น ถ้า stop จับคู่ตรง Bid=1.20340 ขาดทุนจากราคา $46.00 บวกคอมมิชชัน $1.61 รวม $47.61 ก่อน slippage หรือค่าอื่น ถ้าออกตรงเป้า Bid=1.20900 แทน จะได้ $82.80−$1.61=$81.19 เป็นผลสมมติที่เกิดร่วมกันไม่ได้ ไม่ใช่ค่าประมาณรวมเผื่อหรือผลงานจริง ไม่มีเส้นทางออกในอนาคตให้มา
ดาวน์โหลดแท่ง M15 สมมติแปดแท่งและภาพสะท้อน SELL ที่ขึ้นต่อกัน (CSV)
ดาวน์โหลดสามกรณีคำนวณราคาเสนอคู่ (CSV)
| แท่ง | กรอบเวลา | เปิด UTC | ปิด UTC | ราคาเปิด | สูงสุด | ต่ำสุด | ราคาปิด |
|---|---|---|---|---|---|---|---|
| A | M15 | 2026-10-22 06:00 | 2026-10-22 06:15 | 1.20840 | 1.20900 | 1.20480 | 1.20530 |
| B | M15 | 2026-10-22 06:15 | 2026-10-22 06:30 | 1.20530 | 1.20560 | 1.20250 | 1.20320 |
| C | M15 | 2026-10-22 06:30 | 2026-10-22 06:45 | 1.20320 | 1.20360 | 1.20260 | 1.20300 |
| D | M15 | 2026-10-22 06:45 | 2026-10-22 07:00 | 1.20300 | 1.20460 | 1.20280 | 1.20430 |
| W | M15 | 2026-10-22 07:00 | 2026-10-22 07:15 | 1.20430 | 1.20510 | 1.20400 | 1.20460 |
| F | M15 | 2026-10-22 07:15 | 2026-10-22 07:30 | 1.20460 | 1.20560 | 1.20300 | 1.20520 |
| N | M15 | 2026-10-22 07:30 | 2026-10-22 07:45 | 1.20520 | 1.20560 | 1.20500 | 1.20510 |
| R | M15 | 2026-10-22 07:45 | 2026-10-22 08:00 | 1.20510 | 1.20550 | 1.20420 | 1.20530 |
14. เก็บเงื่อนไขแรกที่ไม่ผ่าน ไม่เลือกผู้ชนะภายหลัง
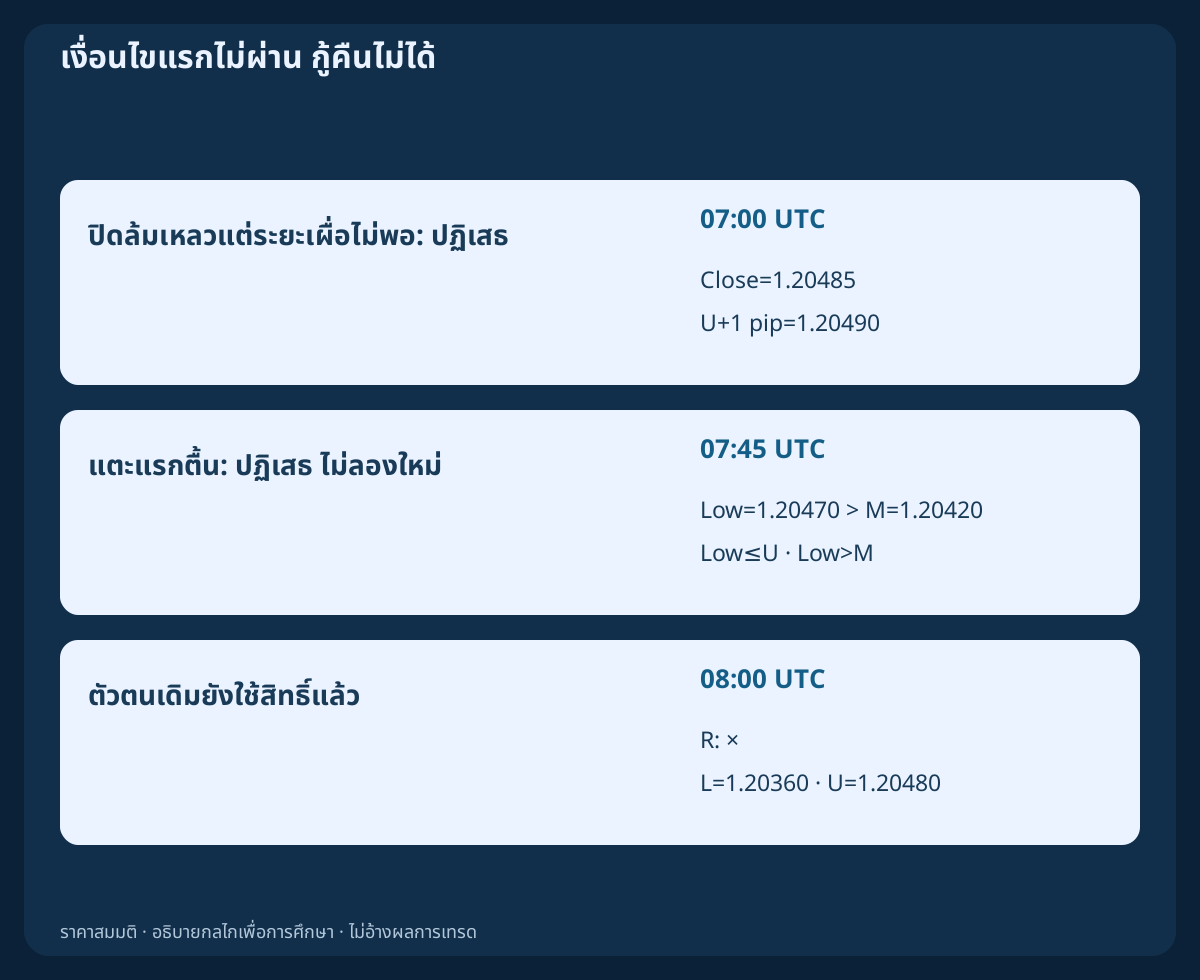
ในทางเลือกแยก ให้การปิดข้ามขอบครั้งแรกเป็น 07:00 UTC; Close=1.20485 สมมติฐานขาลงเดิมล้มเหลวแล้ว แต่ยังไม่ผ่านระยะเผื่อเข้าแบบกลับด้าน U+1 pip=1.20490 ปฏิเสธวันนั้น F ที่แรงกว่าภายหลังไม่เป็นการล้มเหลวแรกครั้งใหม่ สมมติฐานเดิมล้มเหลวกับสิทธิ์กลยุทธ์กลับด้านเป็นคนละบันทึก
ในอีกทางเลือก N เป็นการแตะแรกหลัง F ที่ 07:45 UTC; Low=1.20470 โดยการเปิดและปิดขึ้นผ่านเงื่อนไขอื่น แตะโซนแต่ยังเหนือ M=1.20420 จึงไม่ผ่านความลึกและใช้สิทธิ์ผู้สมัคร การทดสอบกึ่งกลางที่ดูดีภายหลัง 08:00 UTC แทน N ไม่ได้ ไม่เพิ่มทางเลือกเหล่านี้เป็นเหตุการณ์หรือความพยายามเข้าใหม่ใน CSV เดิม
15. จำลองความพร้อมและเก็บตัวหารครบ
ก่อนเริ่มนาฬิกาล้มเหลว ให้บันทึกตัวตนต้นทาง ทิศเดิม L/U/M ความพร้อมของ C และการใช้สิทธิ์ประจำวัน เก็บกรณีไส้เทียนอย่างเดียว การปิดข้ามขอบครั้งแรก สิทธิ์ตามระยะเผื่อ เหตุยกเลิกหลัง F การแตะขอบแรกแม้ตื้น ความลึก และความพร้อมจริงของ R จากนั้นราคาแรก เวลารับส่ง ทางออกคงที่ ปริมาณ และผลคำขอ FVG เริ่มต้นยังล้มเหลวแม้ผู้สมัครกลับด้านสำเร็จ ขั้นตอนที่ขึ้นต่อกันไม่ใช่หลักฐานตลาดอิสระ
ระบบย้อนหลังต้องระบุว่าแท่งใดครบแล้วในแต่ละการตัดสินใจ MT4 shift 0 ยังก่อตัวและเวลาประจำแท่งคือเวลาเปิด การหาแท่งใกล้เคียงข้ามข้อมูลขาดไม่ใช่การซ่อมข้อมูล สร้างช่วง UTC ที่ตรวจแล้วและใช้ Bid/Ask ย้อนหลังที่เกี่ยวข้องเรียงเหตุการณ์ในแท่ง OHLC อย่างเดียวแยก stop กับเป้าในแท่งเดียวไม่ได้ ให้ระบุความกำกวมและทดสอบความไวแบบระมัดระวังแยกชื่อ ไม่เลือกทางที่ให้ผลดี
16. ประเมินแบบจำลองคงที่ก่อนเพิ่มบริบท
ก่อนดูผล ให้ตรึงสามแท่งตามกำหนด ไส้นอกเคร่งครัด ความกว้าง ตัวกรองตัวแท่งกลาง ราคาปิด C สี่ราคาปิดล้มเหลว ลำดับครั้งแรก ระยะเผื่อและเพดาน สามแท่งรีเทสต์ ลำดับแตะขอบแรก ความลึก เวลาเสนอราคา ทางออก และต้นทุน เปรียบเทียบตัวเลือกในวันเดียวกันและกันข้อมูลช่วงหลังไว้ นับไม่เกิดรูปแบบ ข้อมูลขาด ปฏิเสธ หมดอายุ พลาดราคาแรก และยุติร่วมกับการจับคู่ การเปลี่ยนจากแตะแรกเป็นแตะกึ่งกลางแรกเปลี่ยนกลุ่มตัวอย่าง
ตรวจระบบด้วยบัญชีทดลองไปข้างหน้า รวม gap คุ้มครองถูกปฏิเสธ กู้สถานะหลังรีสตาร์ต และผลตอบกลับไม่แน่นอน รายงานค่าคาดหวังสุทธิ drawdown แพ้ต่อเนื่อง จำนวนไม่เข้า และข้อผิดพลาดส่งคำสั่งก่อนพิจารณาใช้จริง กราฟและคำนวณทำให้ทำซ้ำได้ แต่ไม่มี backtest อัตราชนะ ค่าคาดหวังที่วัด หรือคำแนะนำเทรดจริง เพิ่ม FVG แนวโน้ม หรือข่าวคือรุ่นใหม่ที่ต้องประเมินใหม่บนข้อมูลยังไม่เคยใช้
คำถามที่พบบ่อย
เมื่อใดจึงรู้จัก FVG สามแท่งเดิมได้?
หลัง C ปิดสมบูรณ์และข้อมูลพร้อมเท่านั้น ตัวอย่างคือ 06:45 UTC การวาดสี่เหลี่ยมไว้ก่อนหน้าไม่ทำให้รู้ก่อนเวลา
ไส้เทียนหรือราคาปิดที่แรงกว่าภายหลังแทนการล้มเหลวแรกได้ไหม?
ไม่ได้ ไส้เทียนอย่างเดียวไม่ใช่การล้มเหลวที่เลือก ต้องเลือกราคาปิดข้ามขอบไกลแบบเคร่งครัดครั้งแรก แล้วตรวจระยะเผื่อ ราคาปิดภายหลังช่วยแก้ไม่ได้
แตะแรกตื้นสามารถรอการกลับมาลึกถึงกึ่งกลางได้ไหม?
ไม่ได้ การแตะขอบแรกใช้โอกาส ไม่ถึงกึ่งกลางให้ปฏิเสธวันนั้น แม้ภายหลังมีรีเทสต์ถูกต้อง
เท่ากับกึ่งกลางพิสูจน์การเข้า ณ ราคานั้นหรือไม่?
ไม่ใช่ แค่ผ่านเงื่อนไขความลึก OHLC ไม่มีคำสั่งรอที่กึ่งกลาง พิจารณาคำขอตลาดหลัง R ปิดเท่านั้น
ขาดทุนตามแผน $49.91 รับประกันไหม?
ไม่รับประกัน รวมเงินเผื่อและค่าธรรมเนียมเชิงเส้นที่ระบุแล้ว แต่ gap การป้องกันล้มเหลว slippage หรือปิดช้าอาจเกินงบ
ภาพสะท้อน SELL พิสูจน์การปิดด้วยการป้องกันไหม?
ไม่ใช่ เป็นการแปลงที่ขึ้นต่อกัน stop และทางออก SELL จริงต้องมีข้อมูล Ask ที่เกี่ยวข้องและบันทึกโบรกเกอร์
แหล่งข้อมูลและหมายเหตุการศึกษา
แหล่งผู้ปฏิบัติอธิบายศัพท์ FVG/IFVG ทั่วไป ตัวตรวจ M15 ทั้งระบบ ปฏิทิน กฎการล้มเหลวแรกและแตะแรก เกณฑ์ แท่งสมมติ และทางออกเป็นตัวเลือกวิจัยต้นฉบับที่ประกาศไว้ เอกสารทางการยืนยันฝั่งราคาและกลไกคำสั่ง ไม่ได้รับรองกำไรของแบบจำลองนี้
- MetaTrader 4: ประเภทคำสั่ง Bid/Ask และการคุ้มครอง
- MetaQuotes MQL4: คำขอตลาดและข้อจำกัดโบรกเกอร์
- TTrades: นิยาม IFVG ด้วยการปิดผ่านโซน
ข้อกำหนดกลยุทธ์เพื่อการศึกษา แท่งสมมติ ภาพกลับทิศที่พึ่งพากัน และบัญชีสมมติ ไม่ใช่ EA พร้อมใช้ backtest ย้อนหลัง หรือกำไรที่วัดแล้ว