

L’échec d’un fair value gap ne crée pas automatiquement une opération gagnante dans l’autre sens. Ce modèle M15 original enregistre d’abord l’échec en clôture de la zone initiale, puis examine son premier contact ultérieur depuis l’autre côté. Ce premier contact doit atteindre le milieu original et clôturer de nouveau au-delà de la marge extérieure. Un premier contact trop peu profond reste consommé, même si un retour suivant paraît meilleur. Des bougies fictives et un miroir SELL dépendant rendent les règles reproductibles ; aucune rentabilité historique n’est fournie.
1. Définir un changement de rôle sans supposer des ordres cachés
Un FVG inversé désigne ici un intervalle initial de trois bougies dont l’hypothèse directionnelle échoue lors d’une clôture achevée ultérieure. Les mêmes prix peuvent alors être étudiés depuis l’autre côté. Cela ne prouve ni ordres institutionnels, ni retour obligatoire, ni retournement rentable. La stratégie FVG existante traite le retour dans le sens initial ; Breaker part d’un bloc de bougie source en échec. Ce détecteur part de mèches extérieures sans chevauchement et impose une condition distincte de milieu au premier contact.
Utiliser un seul flux Bid EURUSD, des bougies M15 ordinaires alignées sur UTC et pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD, en vérifiant les spécifications réelles. Aucune position initiale n’est ouverte. Ni pivot H1, balayage, tendance D1, ni empilement de FVG ne sélectionne l’entrée. Le milieu est une référence géométrique ; aucun ordre n’y attend et aucune exécution à ce prix n’est supposée.
2. Reconnaître et figer l’intervalle initial de trois bougies
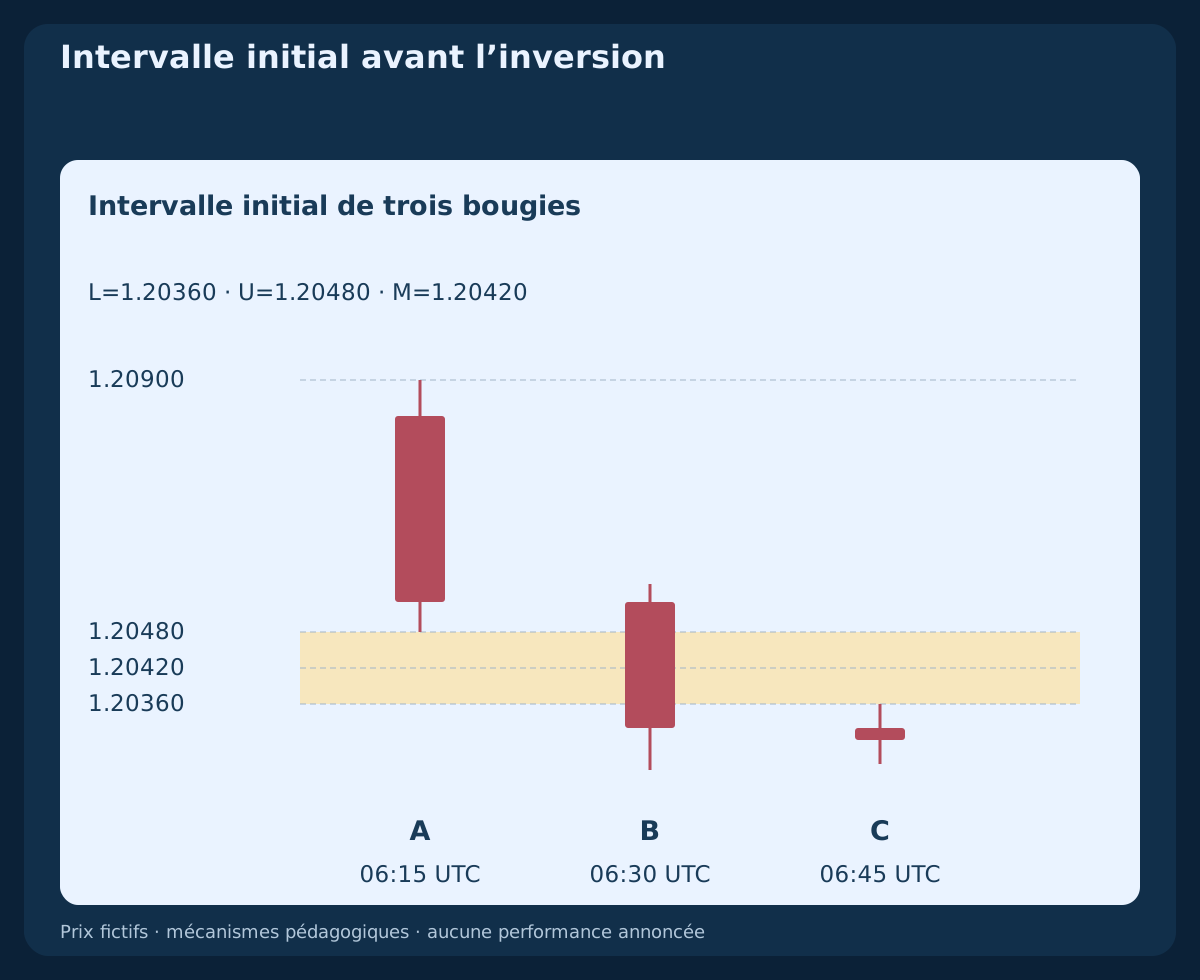
Pour trois bougies sources consécutives et achevées A, B et C, un FVG baissier exige High(C)<Low(A); L=High(C); U=Low(A) ; sa direction inverse possible est BUY. Un FVG haussier exige Low(C)>High(A); L=High(A); U=Low(C) ; sa direction inverse est SELL. L’égalité ne crée aucune zone. Exiger 6≤(U−L)/pip≤20; M=(L+U)/2 et range(B)>0; abs(Close(B)−Open(B))≥12 pip; abs(body(B))/range(B)≥0.60, avec le corps de B dans le sens du FVG initial.
Pour une zone initiale baissière, exiger Close(C)<L−1 pip ; pour une haussière, Close(C)>U+1 pip. Avant activation, exiger BUY: High(A)>U; SELL: Low(A)<L. Figer les niveaux à la clôture de C. Le BUY ultérieur utilise SL_Bid=L−2 pip; TP_Bid=High(A) ; SELL reflète l’extrême de la première bougie source. Le cas fictif donne L=1.20360; U=1.20480; M=1.20420; width=12 pip; SL_Bid=1.20340; TP_Bid=1.20900. Le haut de A est un objectif de prix antérieur déclaré, pas un aimant ; ne jamais le déplacer pour améliorer le ratio.
3. Employer un seul triplet programmé et consommer la journée
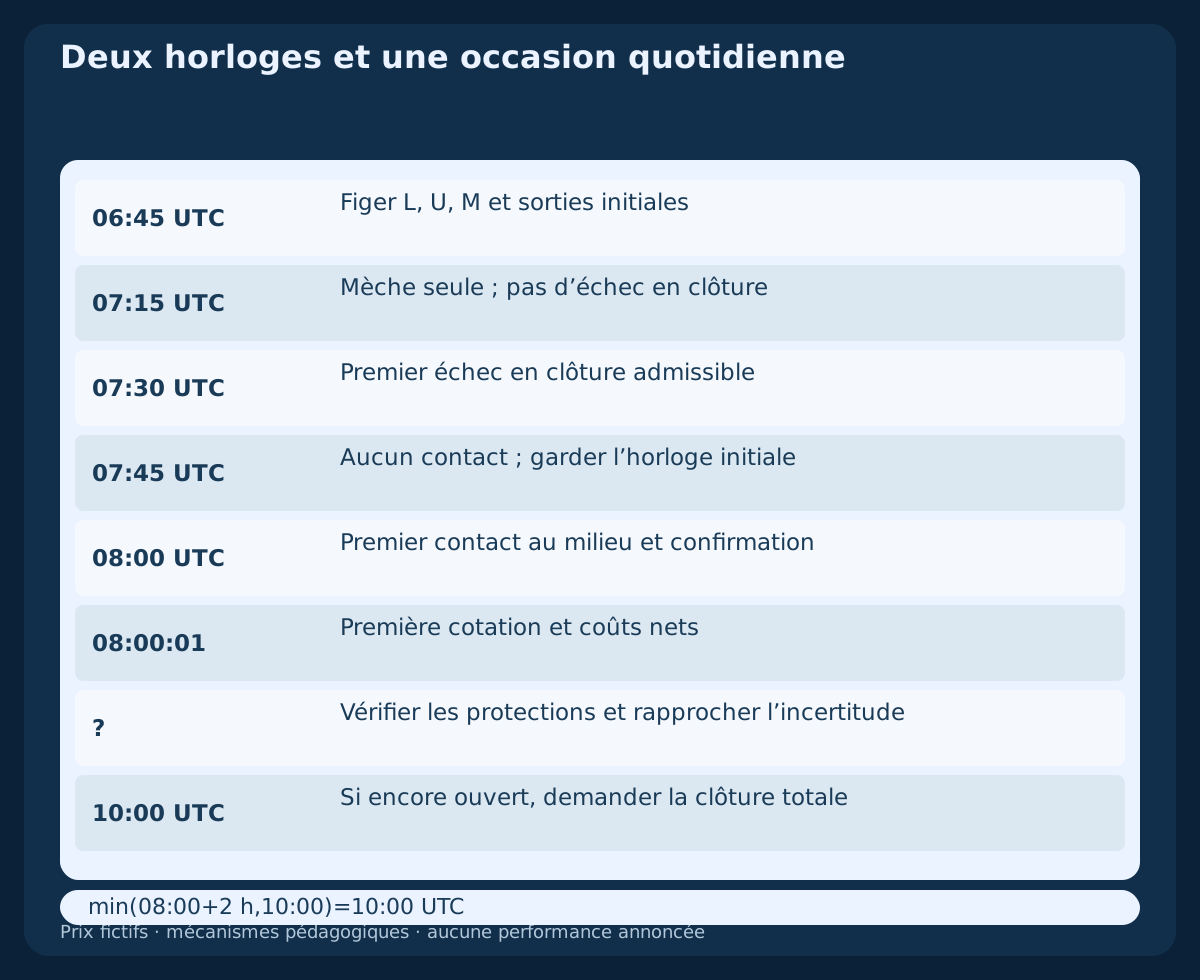
Chaque date UTC du lundi au vendredi, n’examiner que les trois intervalles M15 consécutifs 06:00–06:45 UTC. C devient connue à 06:45 UTC. La première observation du symbole après C doit disposer des trois bougies complètes et respecter C_close≤t_ready<C_close+30 seconds. Intervalle manquant, correspondance UTC incertaine ou premier contrôle de disponibilité raté désactivent la date. Ne remplacer ni par un triplet ultérieur ni par une ancienne zone plus attrayante.
Enregistrer durablement la date UTC et l’identité initiale du FVG, symbole, sens et clôture prévue de C, avant les autres contrôles. Un rejet consomme aussi la journée. Aucune position ni aucun ordre en attente EURUSD ne doit exister dans le compte ; une ancienne exposition non résolue bloque également la nouvelle date. Ignorer les FVG nouveaux ou chevauchants. Ne pas fusionner, réduire l’intervalle après un retour ou inverser deux fois le même enregistrement.
4. Choisir le premier échec brut avant de tester la marge
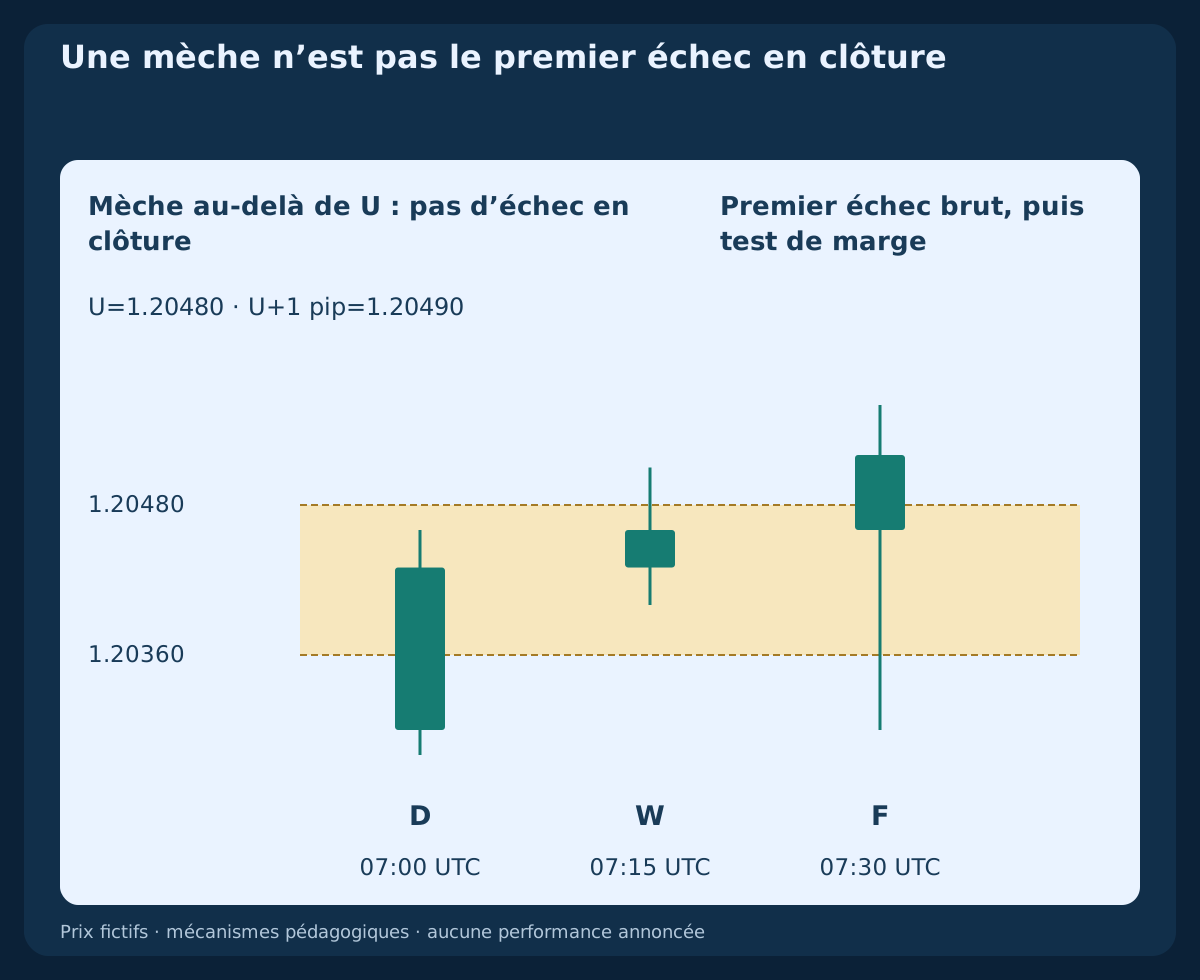
Les seules clôtures d’échec sont 07:00,07:15,07:30,07:45 UTC. Pour une zone initiale baissière, F est la première clôture achevée Close(F)>U. Ce premier échec brut doit aussi être haussier et satisfaire U+1 pip<Close(F)≤U+6 pip; Close(F)>Open(F). Une clôture à seulement un demi-pip au-dessus de U échoue immédiatement ; une clôture plus forte ultérieure ne la remplace pas. L’égalité à U n’est pas un échec brut ; à U+1 pip elle échoue à la marge ; à U+6 pip la limite d’extension est incluse.
De la clôture de C à l’envoi, le contact BUY avec l’objectif Bid≥TP_Bid annule, en incluant extrêmes achevés et cotations en formation déjà observées. Des intervalles nécessaires absents annulent ; sans échec constaté avant ou à la quatrième clôture, le candidat expire. La mèche de W dépasse U, mais sa clôture reste dedans : 07:15 UTC; High(W)=1.20510; Close(W)=1.20460. F est le premier échec en clôture à 07:30 UTC; Close(F)=1.20520. F crée le candidat inversé, sans être son propre retest ultérieur ni autoriser une entrée immédiate.
5. Lancer après F une horloge distincte de trois bougies
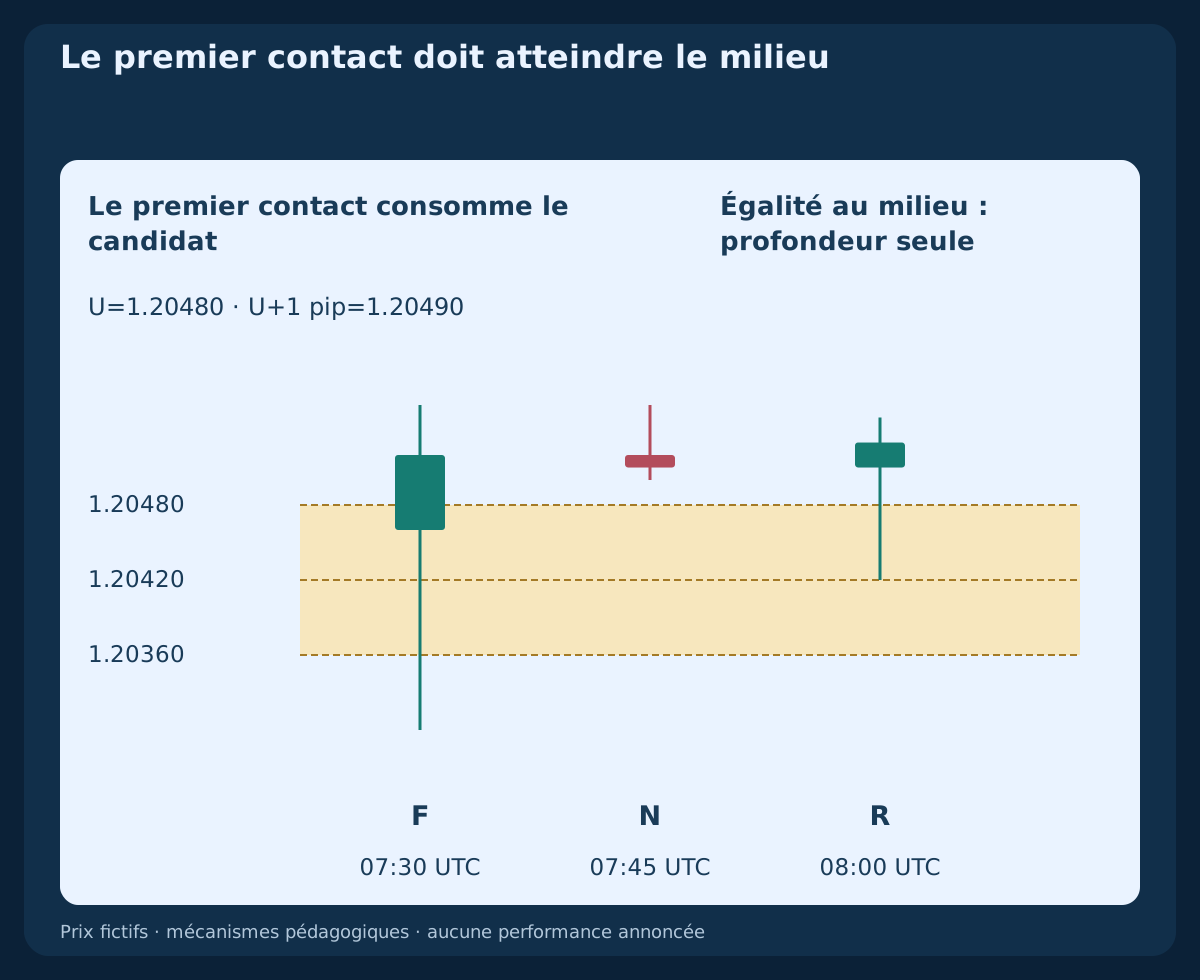
Examiner exactement les trois bougies M15 consécutives après F. Pour BUY, la première avec Low≤U est le premier contact, y compris une ouverture dans la zone ou au-delà. L’égalité au bord compte et consomme l’occasion, même si profondeur ou clôture échouent. N a Low(N)=1.20500>U et ne touche donc pas. Un échec à la dernière clôture autorisée a son ultime retest à 08:30 UTC ; le troisième terme est inclus.
De la clôture de F à l’envoi, annuler BUY sur tout Bid≤L observé, en plus du veto d’objectif. Employer les creux complets ultérieurs et cotations en formation ; l’égalité annule avant un beau signal de clôture. La règle du bord lointain commence après F, dont le creux de formation peut donc être sous L. C’est un veto d’hypothèse sur Bid, pas une preuve d’ordre existant ou de stop exécuté. Une lacune temporelle, mauvaise ouverture ou premier contact raté termine la date sans nouveau décompte.
6. Exiger le milieu et une clôture extérieure dès le premier contact
Pour BUY, la première bougie de contact R doit respecter Open(R)>U; L<Low(R)≤M; Close(R)>Open(R) et U+1 pip<Close(R)≤U+6 pip. L’égalité au milieu passe ; celle à L ou à la marge de clôture échoue. Il s’agit d’un indicateur de profondeur à partir des OHLC Bid, pas d’une preuve de ticks continus à travers M ou d’exécution au milieu. Aucun ordre limite n’attend. Un premier contact dans la moitié supérieure sans atteindre M est rejeté malgré une excellente clôture.
R clôture dans le cas fictif à 08:00 UTC; Open=1.20510; High=1.20550; Low=1.20420; Close=1.20530. Elle atteint exactement M, reste au-dessus de L et clôture haussière cinq pips au-dessus de U. La confirmation appartient à la clôture complète de R, jamais à son creux intrabougie. Ne pas attendre une deuxième bougie après l’échec de R. Garder L, U, M, stop et objectif issu de A inchangés.
7. Refléter SELL tout en conservant les protections Ask
Un FVG initial haussier a pour sens inverse SELL. Le premier échec brut est Close(F)<L, avec L−6 pip≤Close(F)<L−1 pip; Close(F)<Open(F). Ensuite le premier High≥L consomme le contact. Exiger Open(R)<L; M≤High(R)<U; Close(R)<Open(R); L−6 pip≤Close(R)<L−1 pip. Horloges, égalités et priorité sont reflétées, pas choisies après les résultats.
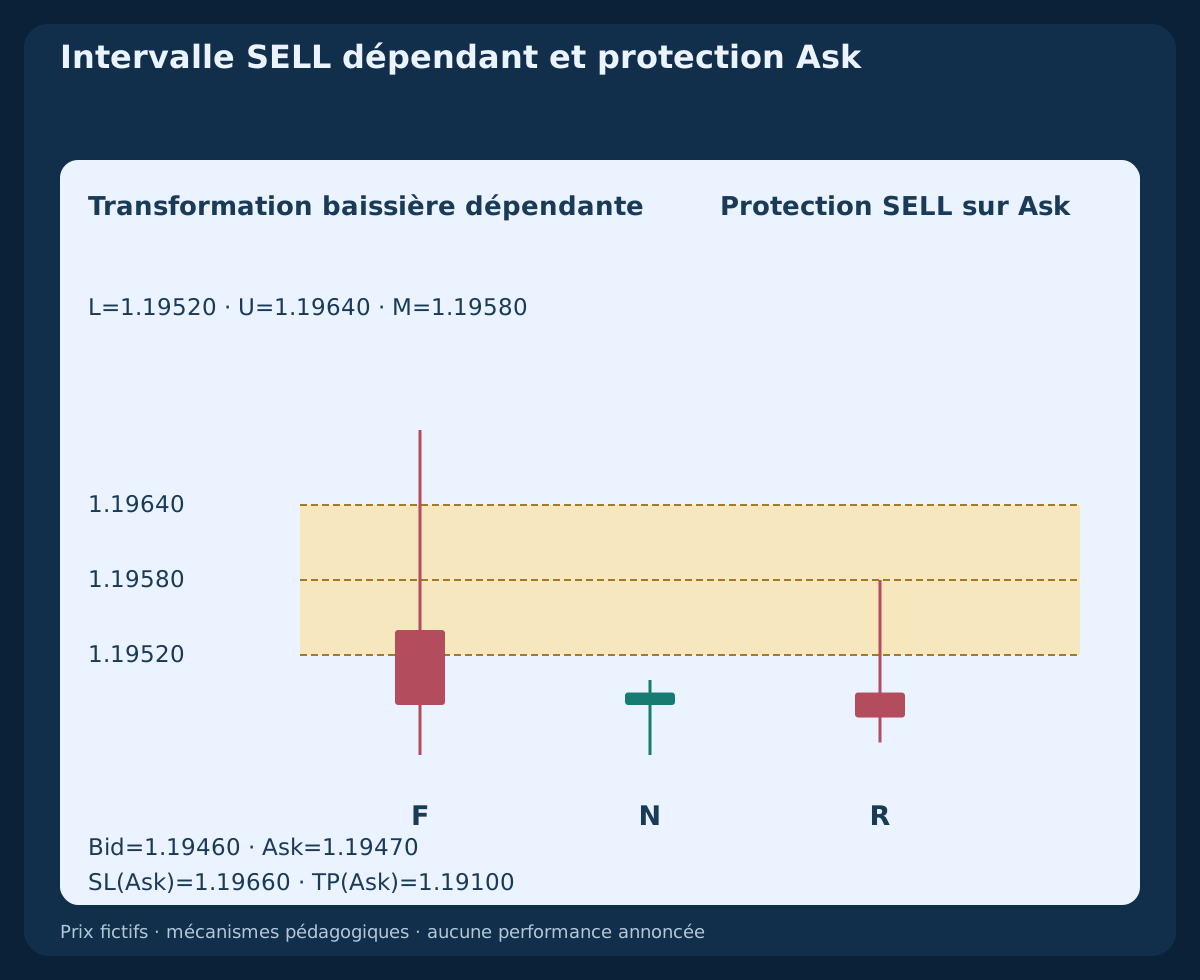
Figer SL_Ask=U+2 pip; TP_Ask=Low(A) ; après C, annuler si Bid atteint ou descend sous l’objectif, et après F aussi s’il atteint ou dépasse U. Ce sont des veto d’hypothèse, pas des preuves d’exécution Ask. SELL ouvre sur Bid et sort sur Ask. La transformation dépendante p′=2.40000−p échange hauts/bas Bid et donne L=1.19520; U=1.19640; M=1.19580; SL_Ask=1.19660; TP_Ask=1.19100. Échanger Bid/Ask séparément pour les cotations ; aucun miroir ne reconstruit de vrais extrêmes Ask historiques.
8. Contrôler uniquement la première cotation après les données de R
Prendre la première cotation appariée du symbole après disponibilité de toutes les données R et strictement après sa clôture prévue. Sur des horloges vérifiées, exiger R_close<t_quote≤t_submit<R_close+30 seconds et 0≤t_submit−t_quote≤2 seconds. Manquer cette cotation ou ne pas vérifier l’ordre rejette la date. Exiger prix positifs négociables, Bid inférieur à Ask, spread≤1.5 pip; abs(Bid−Close(R))≤1 pip et tous les veto encore non déclenchés. Une cotation ultérieure ne répare pas l’échec.
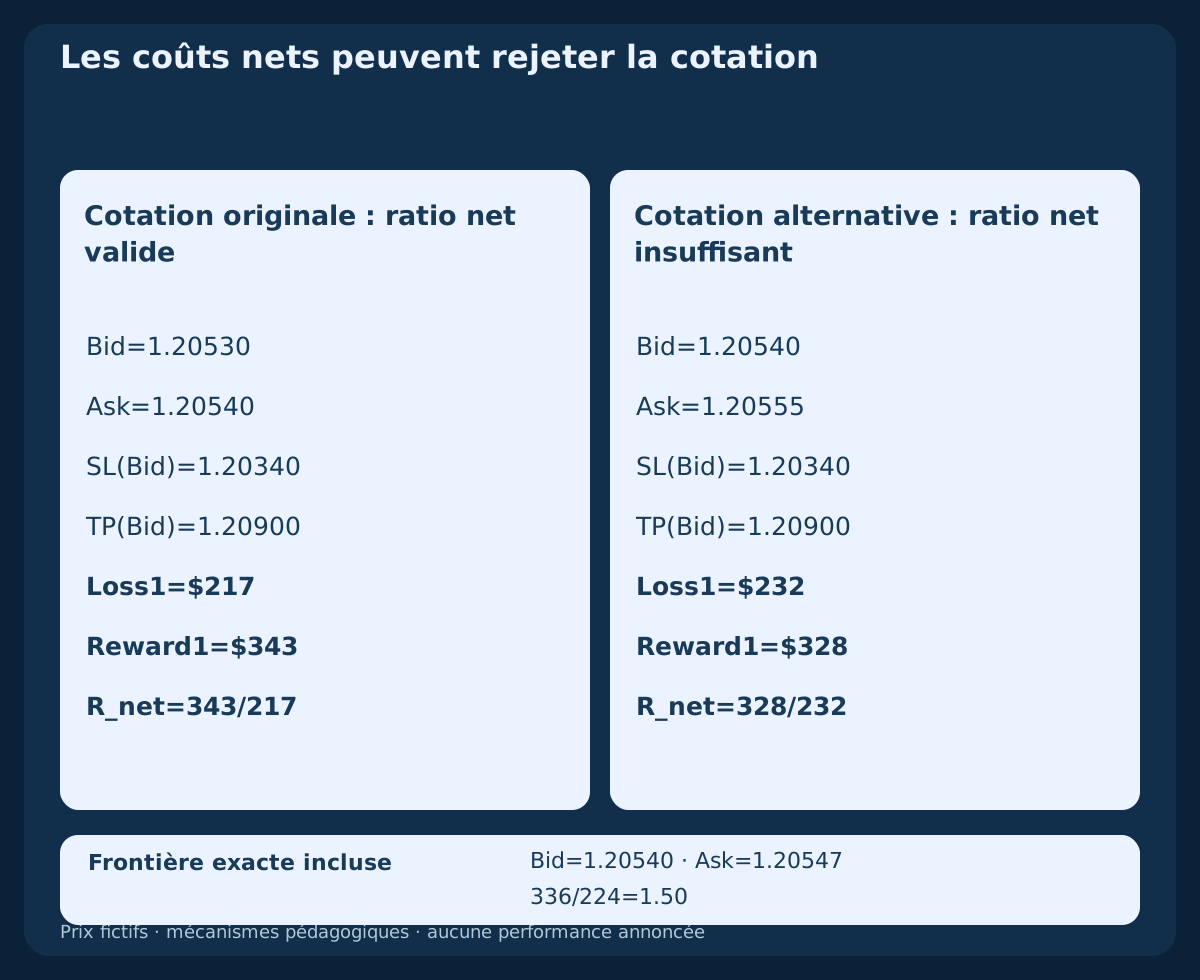
BUY utilise Ask et SELL Bid. La première cotation originale est 08:00:01 UTC; Bid=1.20530; Ask=1.20540. Contrôlez autorisations, grille de ticks, distances minimales, volumes, marge et risque disponible. Une distance minimale de stop déclarée nulle ne garantit pas l’acceptation. Seule une demande au marché avec les deux protections fixes jointes et acceptables dès l’ouverture est permise. Si le courtier impose d’abord une ouverture sans protection puis une modification, renoncez.
9. Inclure les deux réserves d’exécution avant le ratio
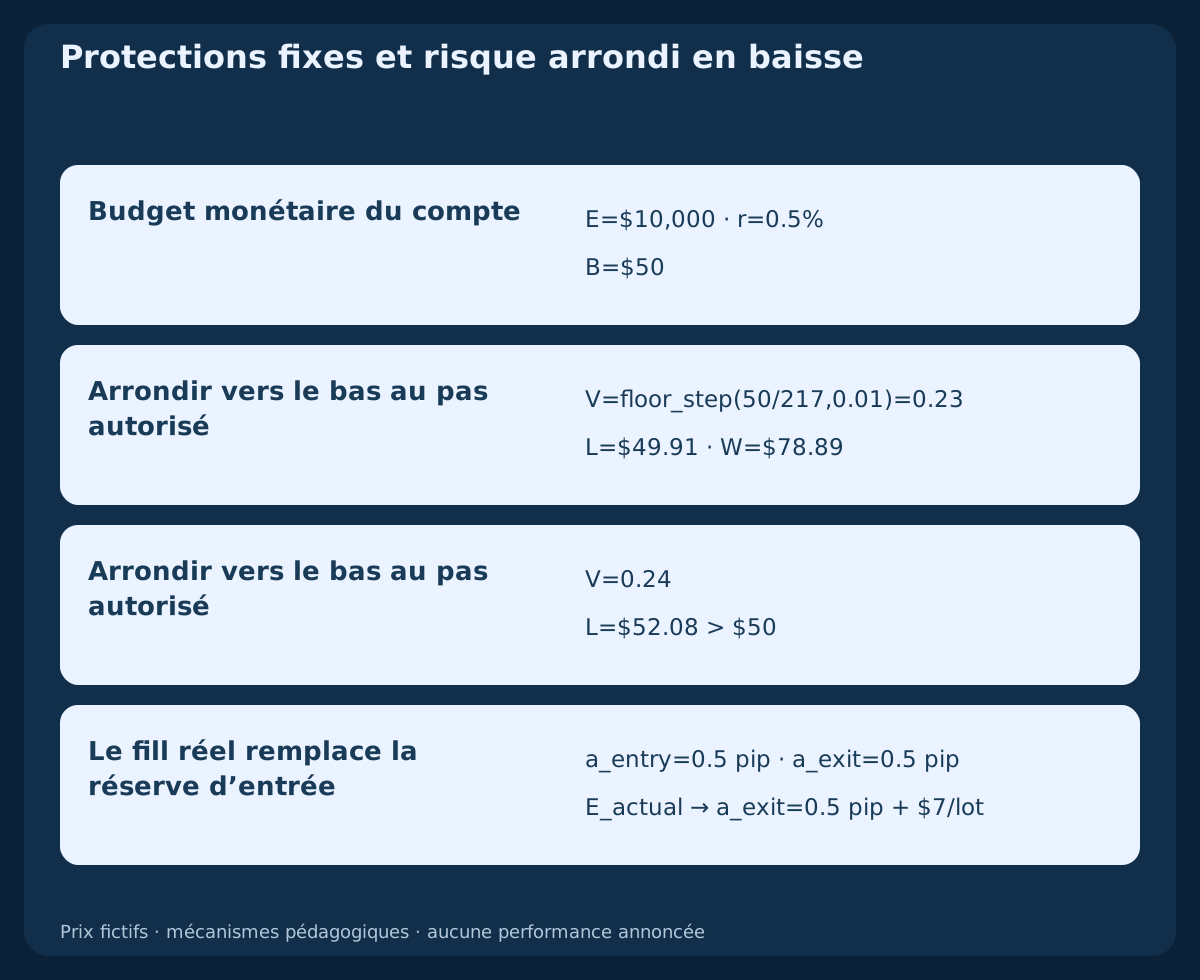
Pour ce compte USD, supposez pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0. Vérifiez la tarification et les frais de détention réels, puis remplacez ces hypothèses avant le test. dSL et dTP sont les distances positives en pips entre la cotation d’entrée et les protections fixes, du côté de prix exécutable. Définissez Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 et exigez des estimations positives avec Reward1/Loss1≥1.50, à pleine précision.
La cotation BUY retenue donne dSL=20 pip; dTP=36 pip; Loss1=$217; Reward1=$343; R_net=343/217≈1.58065. La distance entre Ask d’entrée et Bid de sortie comprend déjà l’effet du spread ; ne l’ajoutez pas encore. Les réserves sont des hypothèses de calcul, pas des plafonds de glissement. Un bon ratio brut, un spread faible ou un retest confirmé de la zone inversée ne peuvent compenser un ratio net insuffisant.
10. Arrondir le risque à la baisse et rejeter une cotation dégradée
Utilisez Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)). Un risque existant inconnu bloque l’entrée ; aucune position ni ordre en attente EURUSD ne doit exister. Avec equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot, arrondissez à la baisse V=floor_step(Budget/Loss1,0.01)=0.23 lot. La perte prévue est 0.23×217=$49.91 et le gain cible prévu 0.23×343=$78.89. Le pas suivant, 0.24×217=$52.08, dépasse le budget. Si le volume est inférieur au minimum, renoncez.
Une autre première cotation, Bid=1.20540; Ask=1.20555, respecte spread et dérive Bid mais donne Loss1=$232; Reward1=$328; 328/232≈1.41379<1.50. Rejetez la journée sans déplacer stop ou objectif. Aux prix et frais initiaux, Bid=1.20540; Ask=1.20547 donne exactement 336/224=1.50 ; le tick suivant, Ask=1.20548, échoue. Il s’agit de cas arithmétiques alternatifs, pas de cotations successives parmi lesquelles choisir.
11. Envoyer une fois et rapprocher le résultat réel
Enregistrez l’identité de la candidate UTC, les niveaux figés et le droit d’envoi consommé avant l’unique demande d’entrée protégée. Un rejet définitif consomme aussi la journée. Une réponse incertaine ne prouve pas l’échec et n’autorise pas un renvoi : bloquez toute nouvelle exposition, vérifiez ordres, exécutions et compte, et résolvez d’abord cette même demande. Un redémarrage restaure état et échéances, sans créer de tentative supplémentaire.
Après confirmation du fill, vérifiez protections et volume réel. Recalculez perte et gain depuis le prix exécuté en conservant seulement exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0. Le fill remplace la réserve d’entrée : ne la comptez pas deux fois. Si le mouvement défavorable d’entrée dépasse 0.5 pip, le risque recalculé dépasse le budget mémorisé, le ratio net descend sous 1.50 ou une protection valide manque, demandez la clôture totale à la première cotation négociable. Gardez toute protection acceptée jusqu’à confirmation du dénouement. Enregistrez l’abandon et les coûts ; une clôture incertaine exige aussi un rapprochement.
12. Garder protections fixes et échéance sans prolongation
Conserver SL/TP initiaux sans suivi, passage au point mort, sortie partielle, moyennage ou inversion automatique. Une exécution protectrice antérieure confirmée est prioritaire. Sinon demander clôture intégrale à la première cotation négociable à partir de deadline=min(R_close+2 hours,10:00 UTC) le jour du signal : Bid pour BUY, Ask pour SELL. Le cas donne 08:00→10:00 UTC ; un retest valide tardif donne 08:30→10:00 UTC, sans extension à dix heures trente. Ni l’exécution ni une panne ne déplacent l’horloge. Les veto de zone avant entrée ne sont pas des sorties structurelles supplémentaires après exécution.
Une panne ne déplace pas l’échéance. Au retour des cotations, rapprochez d’abord les opérations puis fermez ce qui reste dès que l’exécution est possible. Si surveillance nécessaire ou correspondance horaire deviennent peu fiables avant l’heure, gardez les protections et demandez le dénouement dès que possible. Protections ordinaires, sorties horaires, réserves et budget ne garantissent pas une perte réelle maximale.
13. Reproduire les huit bougies et leur miroir dépendant
Le tableau et le premier CSV contiennent huit bougies M15 Bid fictives A, B, C, D, W, F, N et R avec dates UTC complètes et limites des intervalles. Le CSV ajoute leur transformation SELL déterministe : seize lignes, pas seize observations indépendantes. Le second CSV contient cotation acceptée, alternative rejetée et cotation miroir dépendante. Aucun chemin futur de sortie, échantillon historique ou rapport d’exécution du courtier n’est fourni.
Supposez un BUY exécuté exactement à Ask=1.20540; V=0.23 lot uniquement pour expliquer la comptabilité. Un stop exécuté exactement à Bid=1.20340 entraîne $46.00 de perte de prix et $1.61 de commission, soit $47.61 avant autre glissement ou frais. Une sortie exacte à l’objectif Bid=1.20900 donnerait plutôt $82.80−$1.61=$81.19. Ces résultats hypothétiques sont mutuellement exclusifs ; ce ne sont ni les prévisions avec réserves ni des résultats réels. Aucun parcours futur de sortie n’est fourni.
Télécharger huit bougies M15 fictives et leur miroir SELL dépendant (CSV)
Télécharger les trois cas de calcul avec cotations appariées (CSV)
| Bougie | Période | Ouverture UTC | Clôture UTC | Ouverture | Plus haut | Plus bas | Clôture |
|---|---|---|---|---|---|---|---|
| A | M15 | 2026-10-22 06:00 | 2026-10-22 06:15 | 1.20840 | 1.20900 | 1.20480 | 1.20530 |
| B | M15 | 2026-10-22 06:15 | 2026-10-22 06:30 | 1.20530 | 1.20560 | 1.20250 | 1.20320 |
| C | M15 | 2026-10-22 06:30 | 2026-10-22 06:45 | 1.20320 | 1.20360 | 1.20260 | 1.20300 |
| D | M15 | 2026-10-22 06:45 | 2026-10-22 07:00 | 1.20300 | 1.20460 | 1.20280 | 1.20430 |
| W | M15 | 2026-10-22 07:00 | 2026-10-22 07:15 | 1.20430 | 1.20510 | 1.20400 | 1.20460 |
| F | M15 | 2026-10-22 07:15 | 2026-10-22 07:30 | 1.20460 | 1.20560 | 1.20300 | 1.20520 |
| N | M15 | 2026-10-22 07:30 | 2026-10-22 07:45 | 1.20520 | 1.20560 | 1.20500 | 1.20510 |
| R | M15 | 2026-10-22 07:45 | 2026-10-22 08:00 | 1.20510 | 1.20550 | 1.20420 | 1.20530 |
14. Conserver le premier échec au lieu de choisir un gagnant ultérieur
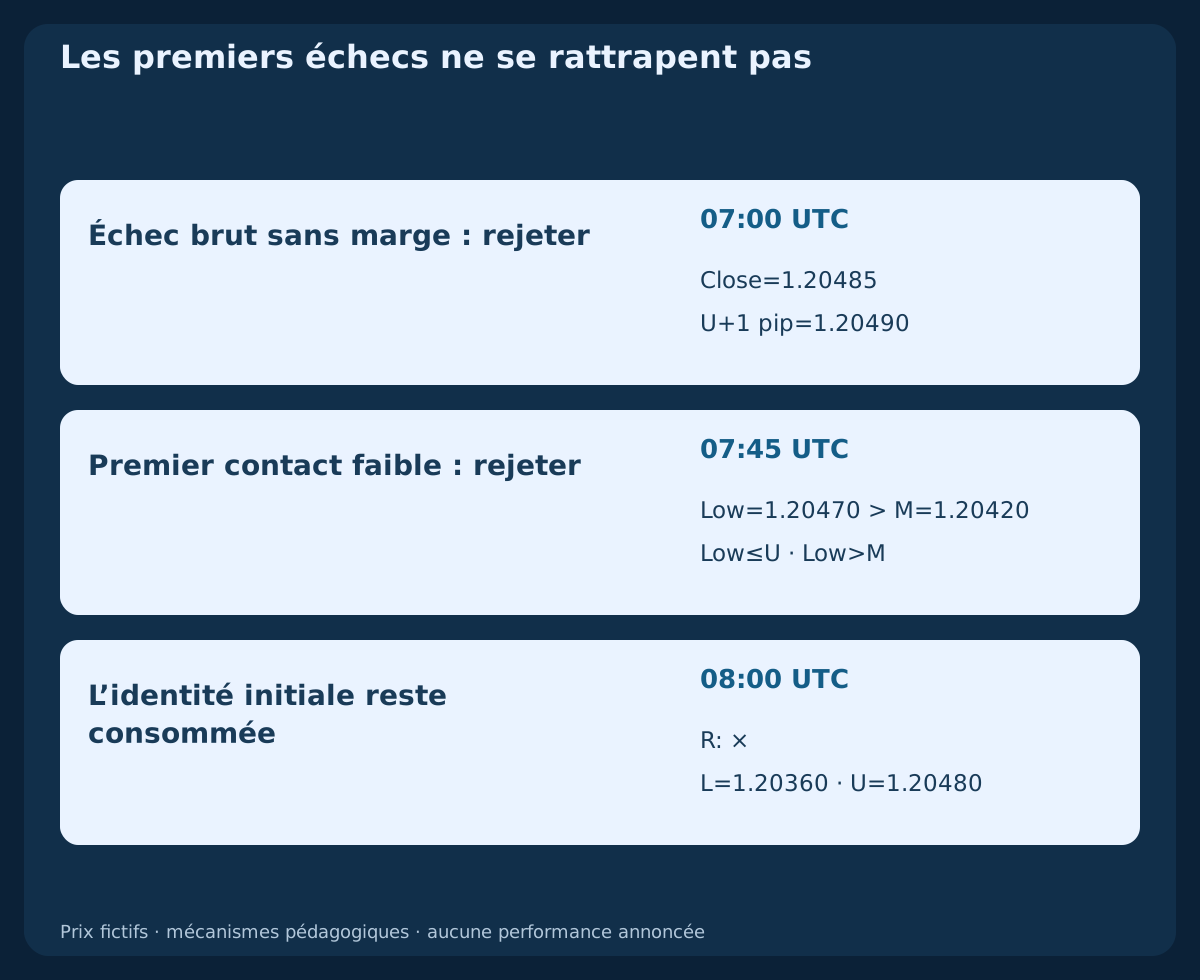
Dans une alternative distincte, la première clôture d’échec brut est 07:00 UTC; Close=1.20485. L’hypothèse baissière initiale échoue, mais la marge d’entrée inversée U+1 pip=1.20490 n’est pas franchie. Rejeter la date ; la F plus forte ultérieure ne peut devenir un nouveau premier échec. Échec initial et admissibilité inverse sont des enregistrements séparés.
Dans une autre alternative, N est le premier contact après F à 07:45 UTC; Low=1.20470, avec ouverture et clôture haussière autrement valides. Elle touche la zone, mais reste au-dessus de M=1.20420 : la profondeur échoue et consomme le candidat. Un joli test du milieu ultérieur à 08:00 UTC ne remplace pas N. Aucune alternative n’est ajoutée au CSV initial comme nouvel événement ou nouvelle tentative d’entrée.
15. Rejouer la disponibilité et conserver tout le dénominateur
Noter identités sources, sens initial, L/U/M, disponibilité de C et consommation quotidienne avant l’horloge d’échec. Enregistrer mèches seules, premier échec brut en clôture, admissibilité de marge, veto après F, premier contact même faible, profondeur et disponibilité réelle de R. Puis consigner première cotation, réception/envoi, sorties fixes, volume et résultat de demande. Le FVG initial reste en échec même si le candidat inverse fonctionne ; des étapes dépendantes ne sont pas des preuves indépendantes.
Une implémentation historique doit établir les bougies complètes à chaque décision. Dans MT4, shift 0 se forme encore et les heures désignent l’ouverture ; une recherche de bougie voisine au-delà d’une lacune ne répare pas les données. Reconstruisez les intervalles UTC vérifiés et utilisez les Bid/Ask historiques appropriés pour ordonner les faits. OHLC ne départage pas stop et cible dans une même bougie. Marquez l’ambiguïté et testez séparément une sensibilité conservatrice au lieu de choisir l’issue favorable.
16. Évaluer ce modèle figé avant d’ajouter des filtres de contexte
Avant les résultats, fixer triplet, mèches strictes, largeur, filtre du corps médian, clôture C, quatre clôtures d’échec, priorité du premier, marge et plafond, trois bougies ultérieures, premier contact, profondeur, horaires de cotation, sorties et coûts. Comparer les variantes aux mêmes dates et réserver les données chronologiquement ultérieures. Compter non-formations, absences, inversions rejetées ou expirées, cotations manquées et abandons avec les exécutions. Remplacer le premier contact par le premier contact du milieu change l’échantillon.
Vérifiez l’implémentation en démonstration prospective, avec gaps, protections refusées, redémarrages et réponses incertaines. Publiez espérance nette, drawdown, séries perdantes, non-entrées et défauts d’exécution avant d’envisager un usage pratique. Graphiques et calculs rendent cette base reproductible ; aucun backtest, taux de réussite, rendement attendu mesuré ou conseil en direct n’est fourni. Ajouter FVG, tendance ou actualité crée une nouvelle version à évaluer sur de nouvelles données intactes.
Questions fréquentes
Quand le FVG initial peut-il être connu ?
Uniquement à la clôture complète de C, 06:45 UTC dans le cas, avec les données requises disponibles. Un rectangle dessiné plus tôt ne donne pas une connaissance anticipée.
Une mèche ou une clôture plus forte peut-elle remplacer le premier échec ?
Non. La mèche seule n’est pas l’échec choisi. Le premier franchissement strict en clôture est sélectionné, puis sa marge testée ; une clôture ultérieure ne le répare pas.
Un premier contact faible peut-il attendre un retour plus profond au milieu ?
Non. Le premier contact au bord consomme l’occasion. Manquer la profondeur rejette la date, même si un retest valide apparaît ensuite.
L’égalité au milieu prouve-t-elle une entrée à ce prix ?
Non. Elle satisfait une condition de profondeur OHLC. Aucun ordre n’attend au milieu ; seule une demande au marché après R est envisagée.
La perte prévue de $49.91 est-elle garantie ?
Non. Elle inclut réserves et frais linéaires déclarés. Gaps, protections défaillantes, glissement ou clôture tardive peuvent dépasser le budget.
Le miroir SELL prouve-t-il des exécutions protectrices ?
Non. C’est une transformation dépendante. Les stops et sorties SELL réels exigent les données Ask pertinentes et les relevés du courtier.
Sources et notes de recherche
La référence du praticien explique la terminologie FVG/IFVG courante. Ce détecteur M15 complet, calendrier, règles du premier échec et du premier contact, seuils, bougies fictives et sorties sont nos choix de recherche déclarés. Les références officielles vérifient côtés de cotation et mécanique des ordres ; aucune n’établit la rentabilité du modèle.
- MetaTrader 4 : ordres, Bid/Ask et déclenchement des protections
- MetaQuotes MQL4 : requêtes au marché et contraintes du courtier
- TTrades : terminologie IFVG du franchissement en clôture
Spécification pédagogique. Bougies fictives, miroir dépendant et comptabilité hypothétique ; sans EA prêt à l’emploi, backtest historique ni rentabilité mesurée.