

A falha de um fair value gap não transforma automaticamente a direção contrária em uma operação vencedora. Este modelo M15 original registra primeiro a falha no fechamento da zona inicial e depois avalia seu primeiro toque posterior pelo outro lado. Esse toque deve alcançar o ponto médio original e fechar novamente além da margem externa. Um primeiro toque superficial é consumido mesmo que outro retorno pareça melhor. Velas fictícias e um espelho SELL dependente tornam as regras reproduzíveis; não há rentabilidade histórica apresentada.
1. Definir mudança de função sem inferir ordens ocultas
Aqui, FVG invertido é um intervalo original de três velas cuja hipótese direcional inicial falhou em um fechamento completo posterior. Os mesmos preços passam a ser estudados pelo lado oposto. Isso não comprova ordens institucionais, retorno obrigatório nem reversão lucrativa. A estratégia FVG existente usa retornos na direção inicial; Breaker começa com um bloco de vela de origem que falhou. Este detector começa com pavios externos sem sobreposição e exige uma condição separada de ponto médio no primeiro toque.
Use uma fonte Bid EURUSD, velas M15 comuns alinhadas ao UTC e pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD, verificando especificações reais. Nenhuma posição na direção original é aberta. Pivôs H1, varreduras, tendência D1 e FVGs empilhados não selecionam a entrada. O ponto médio é referência geométrica: não existe ordem aguardando ali nem execução presumida nesse preço.
2. Reconhecer e congelar o intervalo original de três velas
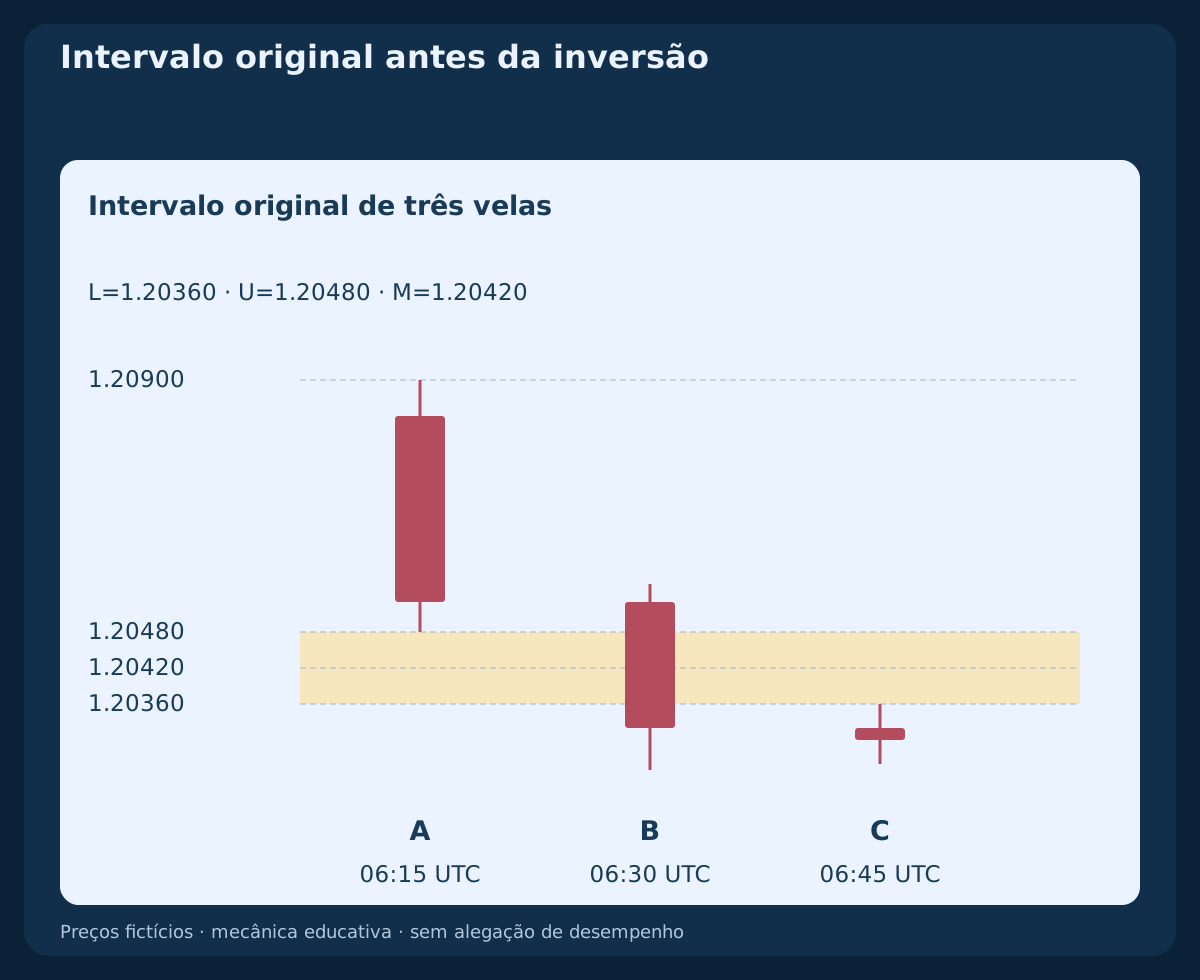
Para as velas de origem consecutivas e completas A, B e C, um FVG de baixa exige High(C)<Low(A); L=High(C); U=Low(A); sua possível direção inversa é BUY. Um FVG de alta exige Low(C)>High(A); L=High(A); U=Low(C); a direção inversa é SELL. Igualdade não cria zona. Exija 6≤(U−L)/pip≤20; M=(L+U)/2 e range(B)>0; abs(Close(B)−Open(B))≥12 pip; abs(body(B))/range(B)≥0.60, com o corpo de B na direção do FVG original.
Para zona original de baixa exija Close(C)<L−1 pip; para alta, Close(C)>U+1 pip. Antes de ativar, exija BUY: High(A)>U; SELL: Low(A)<L. Congele os níveis no fechamento de C. O BUY posterior usa SL_Bid=L−2 pip; TP_Bid=High(A); SELL espelha o extremo da primeira vela de origem. O caso tem L=1.20360; U=1.20480; M=1.20420; width=12 pip; SL_Bid=1.20340; TP_Bid=1.20900. A máxima de A é um alvo declarado de preço anterior, não um ímã; nunca a mova para melhorar a relação.
3. Usar uma única trinca programada e consumir a data
Em cada data UTC de segunda a sexta, examine apenas os três intervalos M15 consecutivos 06:00–06:45 UTC. C fica conhecida em 06:45 UTC. A primeira observação do próprio símbolo após C deve ter as três velas completas disponíveis e cumprir C_close≤t_ready<C_close+30 seconds. Intervalo ausente, conversão UTC não confiável ou primeira verificação de disponibilidade reprovada desabilitam a data. Não substitua por trinca posterior ou zona antiga mais atraente.
Persista data UTC e identidade do FVG original, formada por símbolo, direção e fechamento programado de C, antes das demais verificações. Uma rejeição também consome o dia. Não deve existir posição ou ordem pendente EURUSD em toda a conta; exposição antiga não resolvida também bloqueia a nova data. Ignore FVGs novos ou sobrepostos durante a sequência. Não una zonas, reduza o intervalo após um retorno nem inverta o mesmo registro duas vezes.
4. Selecionar a primeira falha bruta antes de testar a margem
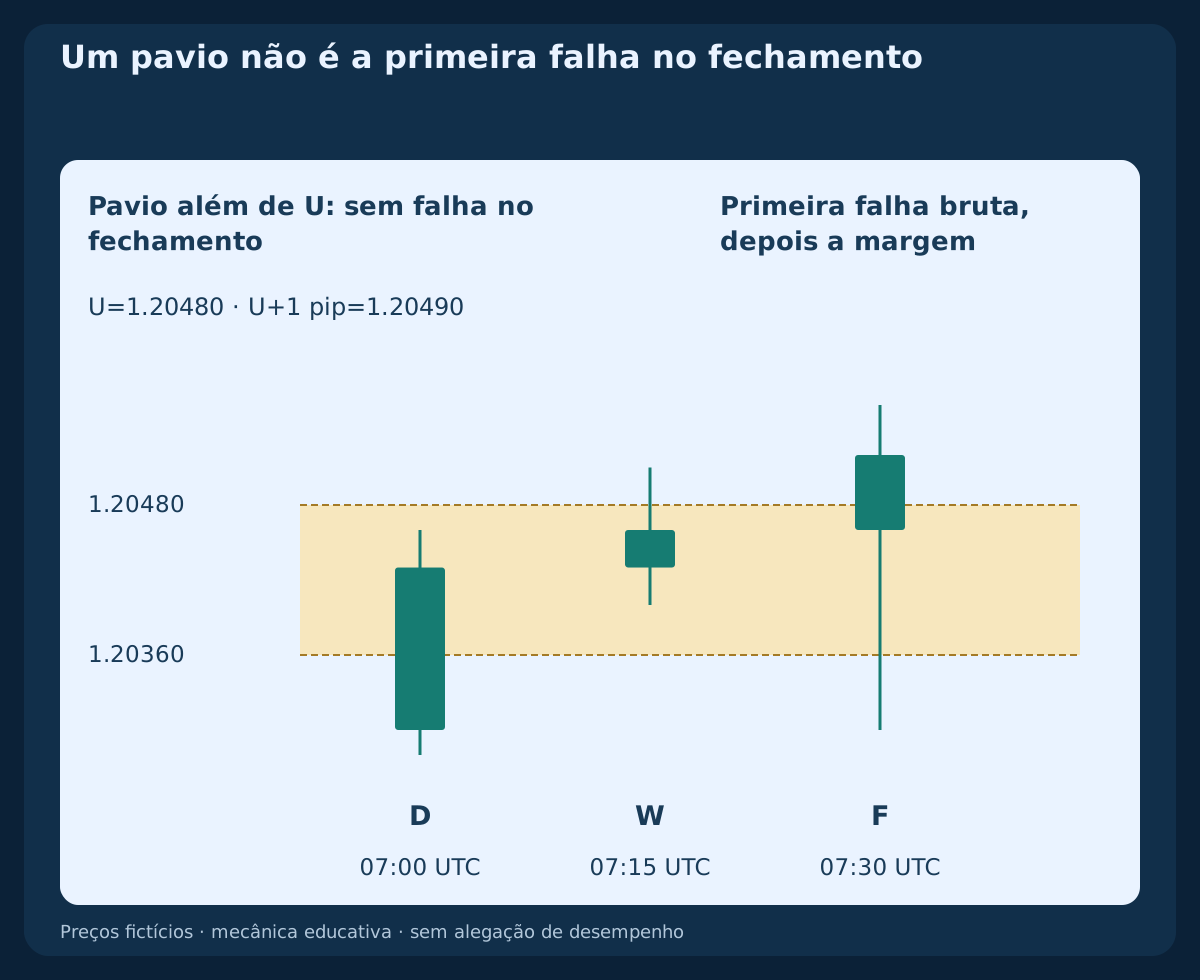
Os únicos fechamentos de falha são 07:00,07:15,07:30,07:45 UTC. Para zona original de baixa, F é o primeiro fechamento completo Close(F)>U. Essa primeira falha bruta também precisa ser de alta e cumprir U+1 pip<Close(F)≤U+6 pip; Close(F)>Open(F). Fechar só meio pip acima de U reprova imediatamente; outro fechamento maior não substitui o primeiro. Igualdade em U não é falha bruta; em U+1 pip reprova a margem, enquanto U+6 pip está incluído no limite de extensão.
Do fechamento de C ao envio, atingir o alvo BUY em Bid≥TP_Bid cancela, incluindo extremos completos e cotações em formação já observadas. Intervalos necessários ausentes cancelam; sem falha até o quarto fechamento inclusive, expira. W ultrapassa U com o pavio, mas fecha dentro em 07:15 UTC; High(W)=1.20510; Close(W)=1.20460. F é a primeira falha no fechamento em 07:30 UTC; Close(F)=1.20520. Ela cria o candidato inverso, mas não é seu próprio reteste posterior nem permite entrada imediata.
5. Iniciar após F um relógio separado de três velas
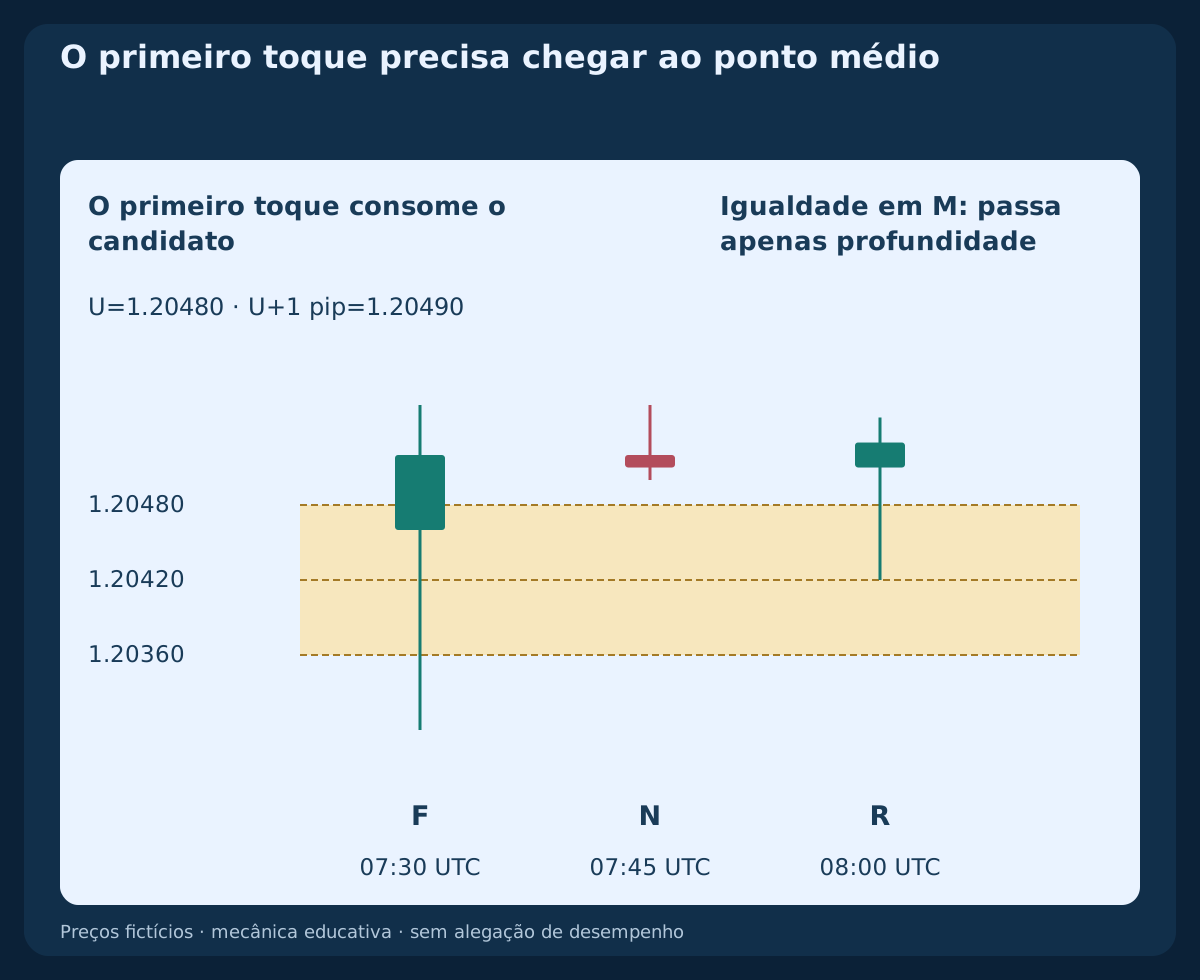
Examine exatamente as três velas M15 consecutivas após F. Para BUY, a primeira com Low≤U é o primeiro toque, incluindo abertura dentro ou além da zona. Igualdade na borda conta e consome a oportunidade, mesmo se profundidade ou fechamento falharem. N tem Low(N)=1.20500>U, portanto não toca. Uma falha no último fechamento permitido tem seu último reteste em 08:30 UTC; o terceiro fechamento está incluído.
Do fechamento de F ao envio, cancele BUY em qualquer Bid≤L observado, além do veto do alvo. Use mínimas posteriores completas e cotações em formação; igualdade cancela antes de um fechamento atraente. Essa regra da borda distante começa após F fechar, então a mínima de formação de F pode estar abaixo de L. É um veto da hipótese pelo Bid, não prova de ordem existente ou stop executado. Lacuna temporal, abertura do lado errado ou primeiro toque reprovado encerram a data sem novo relógio.
6. Exigir ponto médio e fechamento externo no primeiro toque
Para BUY, a primeira vela de toque R precisa cumprir Open(R)>U; L<Low(R)≤M; Close(R)>Open(R) e U+1 pip<Close(R)≤U+6 pip. Igualdade no ponto médio passa; em L ou na margem de fechamento reprova. É uma medida de profundidade com OHLC Bid, não prova de ticks contínuos através de M nem de execução no ponto médio. Não há ordem limitada. Um primeiro toque só na metade superior que não chega a M é rejeitado mesmo com excelente fechamento.
A R fictícia fecha em 08:00 UTC; Open=1.20510; High=1.20550; Low=1.20420; Close=1.20530. Alcança M exatamente, permanece acima de L e fecha em alta cinco pips acima de U. A confirmação pertence ao fechamento completo de R, nunca à mínima intravela. Não espere segunda vela de confirmação depois de R falhar. Preserve L, U, M, stop e alvo derivado de A originais.
7. Espelhar SELL mantendo proteção Ask
Um FVG original de alta tem direção inversa SELL. A primeira falha bruta é Close(F)<L, exigindo L−6 pip≤Close(F)<L−1 pip; Close(F)<Open(F). Depois desse fechamento, o primeiro High≥L consome o toque. Exija Open(R)<L; M≤High(R)<U; Close(R)<Open(R); L−6 pip≤Close(R)<L−1 pip. Relógios, igualdades e prioridade são espelhados, não escolhidos depois dos resultados.
Congele SL_Ask=U+2 pip; TP_Ask=Low(A); após C, cancele se Bid alcançar ou cair abaixo do alvo, e após F também se alcançar ou superar U. São vetos da hipótese, não evidência de execução Ask. SELL abre no Bid e sai no Ask. A transformação dependente p′=2.40000−p troca máximas/mínimas Bid e produz L=1.19520; U=1.19640; M=1.19580; SL_Ask=1.19660; TP_Ask=1.19100. Troque Bid/Ask separadamente nas cotações pareadas; nenhum espelho reconstrói extremos Ask históricos reais.
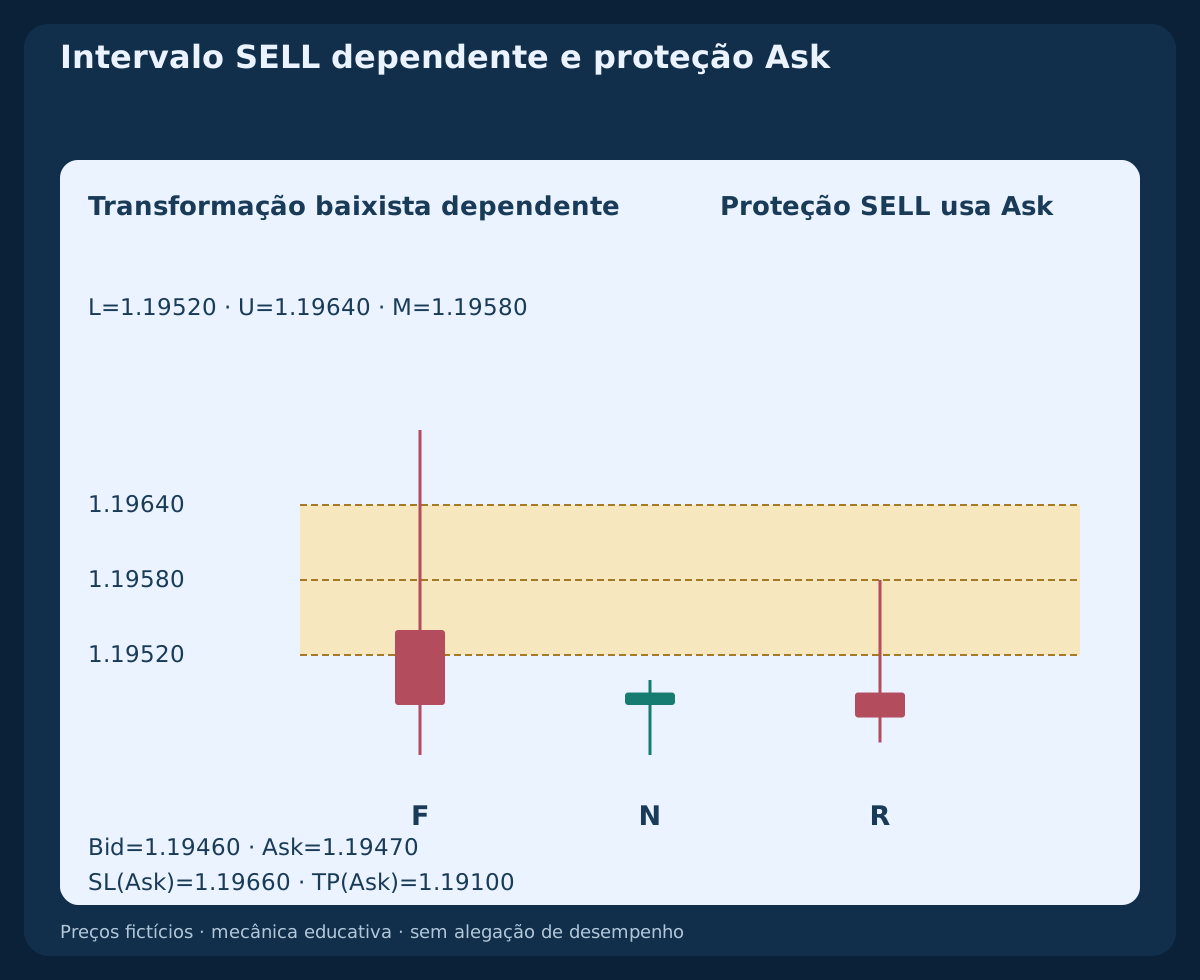
8. Avaliar somente a primeira cotação após os dados completos de R
Use a primeira cotação pareada do símbolo após todos os dados R estarem disponíveis, estritamente depois do fechamento programado. Em relógios verificados exija R_close<t_quote≤t_submit<R_close+30 seconds e 0≤t_submit−t_quote≤2 seconds. Perder essa primeira cotação ou não verificar a ordem temporal rejeita a data. Exija preços positivos negociáveis, Bid abaixo de Ask, spread≤1.5 pip; abs(Bid−Close(R))≤1 pip e todos os vetos ainda livres. Outra cotação não corrige a falha.
BUY usa Ask e SELL Bid. A primeira cotação original é 08:00:01 UTC; Bid=1.20530; Ask=1.20540. Verifique permissões, grade de ticks, distâncias mínimas, limites de volume, margem e risco disponível. Distância mínima de stop informada como zero não garante aceitação. Só é permitida uma solicitação a mercado com ambas as proteções fixas anexadas e suportadas na abertura. Se for necessário abrir sem proteção e modificar depois, descarte.
9. Incluir as duas reservas de execução antes da relação
Para este exemplo em USD, suponha pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0. Verifique tarifas e custos reais de manutenção e substitua os valores antes de testar. dSL e dTP são distâncias positivas em pips da cotação de entrada ao stop e alvo fixos, pelo lado de preço executável. Defina Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 e exija estimativas positivas com Reward1/Loss1≥1.50, comparando a precisão integral.
A cotação BUY aceita dá dSL=20 pip; dTP=36 pip; Loss1=$217; Reward1=$343; R_net=343/217≈1.58065. A distância do Ask de entrada ao Bid de saída já inclui o efeito do spread; não o acrescente novamente. As reservas são hipóteses de planejamento, não limites de slippage. Relação bruta favorável, spread estreito ou reteste confirmado da zona invertida não anulam a reprovação da relação líquida.
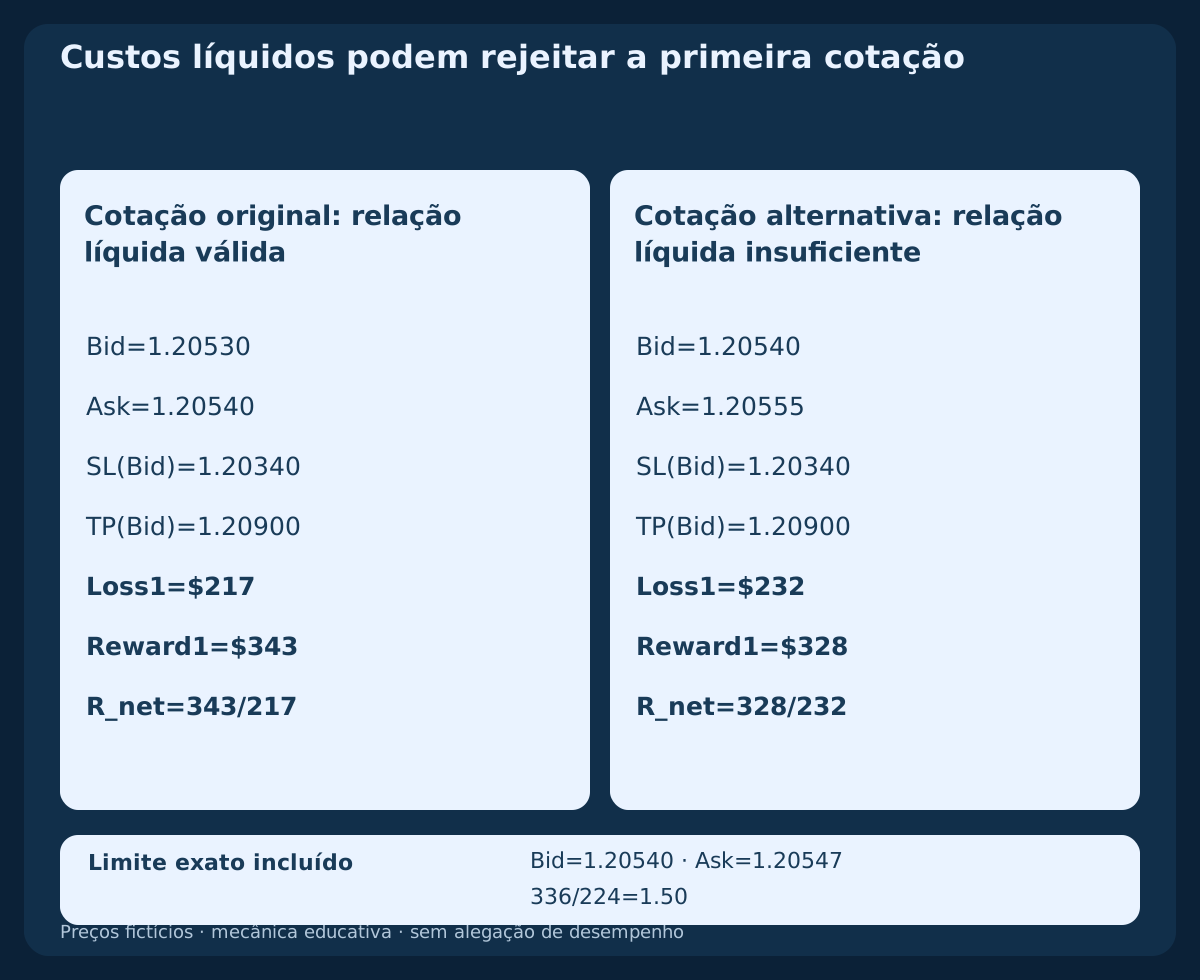
10. Arredondar o risco para baixo e rejeitar cotação pior
Use Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)). Risco existente desconhecido bloqueia a entrada; não pode haver posição ou ordem pendente EURUSD. Com equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot, arredonde para baixo V=floor_step(Budget/Loss1,0.01)=0.23 lot. A perda planejada é 0.23×217=$49.91 e o ganho-alvo planejado 0.23×343=$78.89. O próximo incremento 0.24×217=$52.08 ultrapassa o orçamento. Volume abaixo do mínimo implica descartar a entrada.
Uma primeira cotação alternativa, Bid=1.20540; Ask=1.20555, passa spread e desvio Bid, mas produz Loss1=$232; Reward1=$328; 328/232≈1.41379<1.50. Rejeite o dia sem mover stop ou alvo. Com preços e custos originais, Bid=1.20540; Ask=1.20547 dá exatamente 336/224=1.50; o tick seguinte Ask=1.20548 falha. São casos aritméticos alternativos, não cotações posteriores entre as quais o modelo pode escolher.
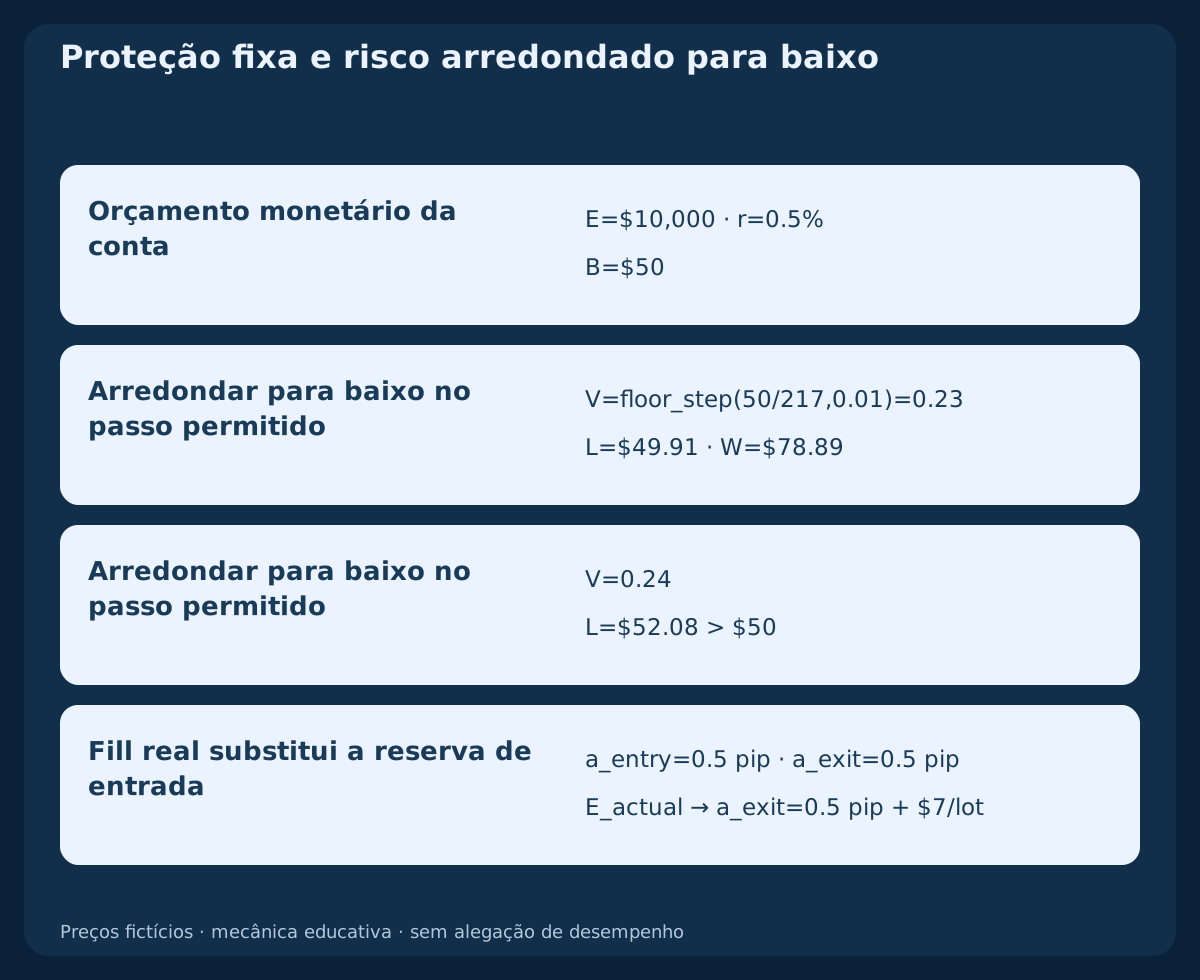
11. Enviar uma vez e reconciliar o resultado real
Persista a identidade da candidata por data UTC, os níveis fixos e o direito de envio consumido antes da única solicitação protegida. Rejeição definitiva também consome o dia. Resposta incerta não prova falha nem permite reenviar: bloqueie nova exposição, confira ordens, execuções e conta e resolva antes a mesma solicitação. Reiniciar restaura estado e prazos, sem criar outra tentativa.
Após confirmar o fill, verifique proteções e volume real. Recalcule perda e ganho pelo preço executado usando apenas o restante: exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0. O fill substitui a reserva de entrada, sem contá-la duas vezes. Se o movimento adverso de entrada ultrapassar 0.5 pip, o risco recalculado exceder o orçamento salvo, a relação líquida cair abaixo de 1.50 ou faltar proteção válida, solicite fechamento total na primeira cotação negociável. Mantenha a proteção aceita até confirmar o encerramento. Registre o aborto e todos os custos; fechamento incerto também exige reconciliação.
12. Manter proteções fixas e prazo que não se estende
Preserve SL/TP originais sem trailing, ajuste ao zero a zero, saídas parciais, preço médio ou reversão automática. Execução protetiva anterior confirmada tem prioridade. Caso contrário, solicite fechamento total na primeira cotação negociável desde deadline=min(R_close+2 hours,10:00 UTC) na data do sinal: Bid para BUY, Ask para SELL. O caso dá 08:00→10:00 UTC; um reteste válido tardio dá 08:30→10:00 UTC, sem estender até dez e meia. Nem execução nem interrupção deslocam o relógio. Vetos de zona antes da entrada não viram saídas estruturais extras após executar.
Uma interrupção não altera o prazo. Quando as cotações voltarem, reconcilie primeiro e feche a posição restante assim que puder executar. Se monitoramento necessário ou mapeamento temporal ficarem pouco confiáveis antes, preserve proteção e solicite fechamento quando possível. Proteções comuns, saídas por horário, reservas e orçamento não garantem uma perda efetiva máxima.
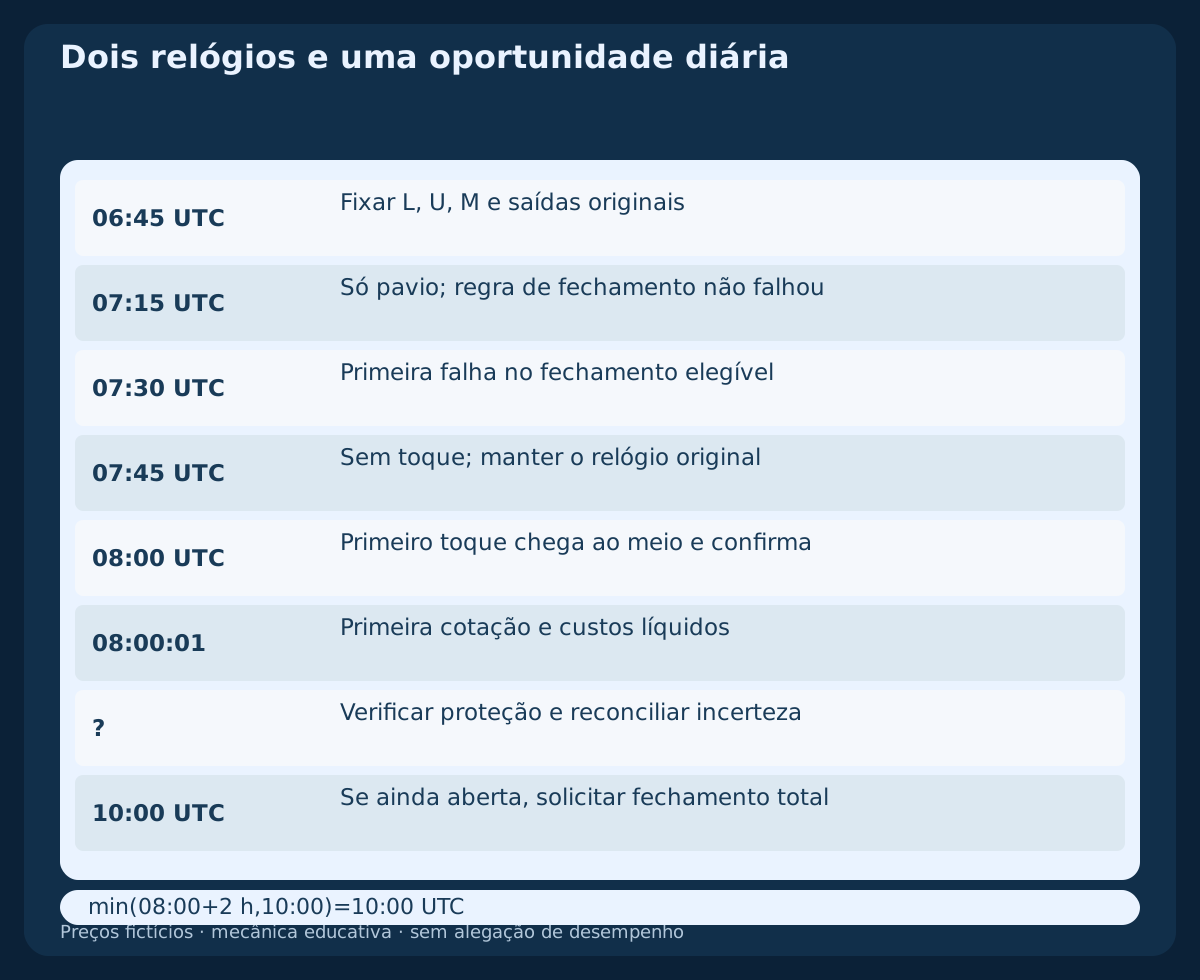
13. Reproduzir as oito velas e seu espelho dependente
A tabela e o primeiro CSV trazem oito velas M15 Bid fictícias A, B, C, D, W, F, N e R com datas UTC completas e limites dos intervalos. O CSV inclui a transformação SELL determinística das oito velas: dezesseis linhas, não dezesseis observações independentes. O segundo CSV contém cotação aceita, alternativa rejeitada e cotação espelhada dependente. Não há trajetória futura de saída, amostra histórica ou relatório de execução da corretora.
Suponha BUY executado exatamente em Ask=1.20540; V=0.23 lot apenas para ilustrar a contabilidade. Um stop executado exatamente em Bid=1.20340 causa $46.00 de perda de preço e $1.61 de comissão: $47.61 antes de outro slippage ou cobrança. Um alvo exato em Bid=1.20900 daria, alternativamente, $82.80−$1.61=$81.19. Esses desfechos hipotéticos são mutuamente exclusivos; não são estimativas com reservas nem resultados reais. Não se fornece uma trajetória futura de saída.
Baixar oito velas M15 fictícias e espelho SELL dependente (CSV)
Baixar três casos aritméticos com cotações pareadas (CSV)
| Barra | Período | Abertura UTC | Fechamento UTC | Abertura | Máxima | Mínima | Fechamento |
|---|---|---|---|---|---|---|---|
| A | M15 | 2026-10-22 06:00 | 2026-10-22 06:15 | 1.20840 | 1.20900 | 1.20480 | 1.20530 |
| B | M15 | 2026-10-22 06:15 | 2026-10-22 06:30 | 1.20530 | 1.20560 | 1.20250 | 1.20320 |
| C | M15 | 2026-10-22 06:30 | 2026-10-22 06:45 | 1.20320 | 1.20360 | 1.20260 | 1.20300 |
| D | M15 | 2026-10-22 06:45 | 2026-10-22 07:00 | 1.20300 | 1.20460 | 1.20280 | 1.20430 |
| W | M15 | 2026-10-22 07:00 | 2026-10-22 07:15 | 1.20430 | 1.20510 | 1.20400 | 1.20460 |
| F | M15 | 2026-10-22 07:15 | 2026-10-22 07:30 | 1.20460 | 1.20560 | 1.20300 | 1.20520 |
| N | M15 | 2026-10-22 07:30 | 2026-10-22 07:45 | 1.20520 | 1.20560 | 1.20500 | 1.20510 |
| R | M15 | 2026-10-22 07:45 | 2026-10-22 08:00 | 1.20510 | 1.20550 | 1.20420 | 1.20530 |
14. Guardar a primeira reprovação sem escolher um vencedor posterior
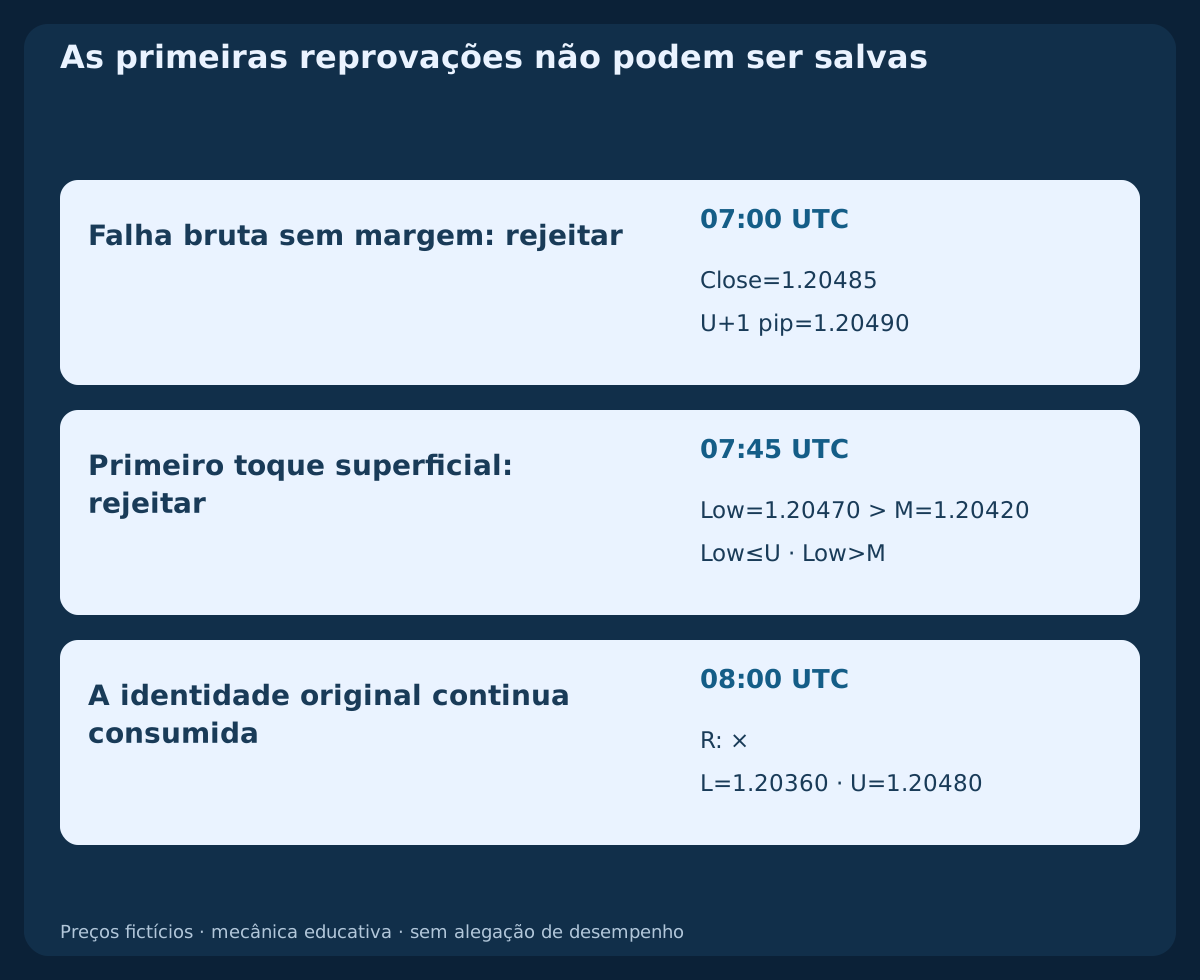
Em alternativa separada, a primeira falha bruta fecha em 07:00 UTC; Close=1.20485. A hipótese de baixa original falhou, mas a margem de entrada inversa U+1 pip=1.20490 não passou. Rejeite a data; a F posterior mais forte não pode virar nova primeira falha. Falha da hipótese original e elegibilidade inversa são registros distintos.
Em outra alternativa, N é o primeiro toque após F em 07:45 UTC; Low=1.20470, com abertura e fechamento de alta válidos nos demais aspectos. Toca a zona, mas fica acima de M=1.20420, reprovando a profundidade e consumindo o candidato. Um teste de ponto médio melhor em 08:00 UTC não substitui N. Nenhuma alternativa entra no CSV original como evento extra ou outra tentativa de entrada.
15. Reproduzir disponibilidade e preservar o denominador completo
Registre identidades de origem, direção inicial, L/U/M, disponibilidade de C e consumo da data antes do relógio de falha. Anote pavios sem falha, primeiro fechamento bruto que falha, margem, vetos pós-F, primeiro toque mesmo superficial, profundidade e disponibilidade real de R. Depois, primeira cotação, recebimento/envio, saídas fixas, volume e resultado da solicitação. O FVG inicial continua falho mesmo se o candidato inverso funcionar; fases dependentes não são evidências independentes.
Uma implementação histórica deve estabelecer quais barras estavam completas em cada decisão. No MT4, shift 0 está em formação e o horário indica abertura; buscar a barra vizinha após uma lacuna não recupera dados. Reconstrua intervalos UTC verificados e use Bid/Ask históricos pertinentes para ordenar eventos intrabar. OHLC sozinho não resolve stop e alvo na mesma barra. Marque a ambiguidade e rode uma sensibilidade conservadora identificada separadamente, sem escolher o caminho favorável.
16. Avaliar o modelo congelado antes de adicionar contexto
Antes dos resultados, fixe trinca programada, pavios estritos, largura, filtro do corpo central, fechamento de C, quatro fechamentos de falha, prioridade do primeiro, margem e limite, três velas posteriores, primeiro toque, profundidade, horários, saídas e custos. Compare variantes nas mesmas datas e reserve dados cronologicamente posteriores. Conte não formações, ausências, inversões rejeitadas ou expiradas, primeiras cotações perdidas e abortos junto das execuções. Trocar primeiro toque por primeiro toque no ponto médio muda a amostra.
Verifique a implementação em demo prospectiva, inclusive gaps, proteções rejeitadas, recuperação após reinício e respostas incertas. Apresente expectativa líquida, drawdown, sequências perdedoras, não entradas e falhas de execução antes de considerar uso prático. Gráficos e contas tornam a base reproduzível; não se fornece backtest, taxa de acerto, expectativa medida ou recomendação ao vivo. Adicionar FVG, tendência ou notícias cria outra versão, que exige uma avaliação nova e intocada.
Perguntas frequentes
Quando o FVG original pode ser conhecido?
Somente no fechamento completo de C, 06:45 UTC no caso, com os dados necessários disponíveis. Desenhar o retângulo antes não antecipa o conhecimento.
Um pavio ou fechamento posterior mais forte substitui a primeira falha?
Não. Só o pavio não é a falha escolhida. Seleciona-se o primeiro fechamento estrito além da borda e depois se testa sua margem; outro fechamento não o corrige.
Um primeiro toque superficial pode aguardar retorno mais profundo?
Não. O primeiro toque na borda consome a oportunidade. Não atingir o ponto médio rejeita a data mesmo que depois haja reteste válido.
Igualdade no ponto médio prova entrada nesse preço?
Não. Passa uma condição de profundidade OHLC. Não há ordem aguardando no ponto médio; só se considera solicitação a mercado após R fechar.
A perda planejada de $49.91 é garantida?
Não. Inclui reservas e taxas lineares declaradas. Gaps, falhas de proteção, slippage ou fechamento atrasado podem superar o orçamento.
O espelho SELL comprova execuções protetivas?
Não. É uma transformação dependente. Stops e saídas SELL reais precisam de dados Ask pertinentes e registros da corretora.
Fontes e notas de pesquisa
A referência do praticante explica a terminologia comum FVG/IFVG. Este detector M15 completo, calendário, regras de primeira falha e primeiro toque, limites, velas fictícias e saídas são escolhas originais de pesquisa declaradas. As fontes oficiais verificam lados da cotação e mecânica de ordens; nenhuma demonstra a rentabilidade do modelo.
- MetaTrader 4: tipos de ordem, Bid/Ask e disparos das proteções
- MetaQuotes MQL4: solicitações a mercado e restrições do broker
- TTrades: terminologia IFVG da passagem no fechamento
Especificação educacional. Barras fictícias, espelho dependente e contas hipotéticas; sem EA pronto, backtest histórico ou rentabilidade medida.