

Il fallimento di un fair value gap non rende automaticamente vincente una posizione opposta. Questo modello M15 originale registra prima il fallimento in chiusura della zona iniziale, poi valuta il suo primo contatto successivo dall’altro lato. Quel contatto deve raggiungere il punto medio originale e chiudere di nuovo oltre il margine esterno. Un primo contatto superficiale viene consumato anche se un ritorno successivo sembra migliore. Candele fittizie e specchio SELL dipendente rendono riproducibili le regole; non viene fornita redditività storica.
1. Definire il cambio di ruolo senza dedurre ordini nascosti
Qui un FVG inverso è un intervallo originale di tre candele la cui ipotesi direzionale iniziale fallisce in una chiusura completa successiva. Gli stessi prezzi possono allora essere studiati dall’altro lato. Non è prova di ordini istituzionali, ritorno obbligatorio o inversione redditizia. La strategia FVG esistente usa il ritorno nella direzione iniziale; Breaker parte da un blocco di candela sorgente fallito. Questo rilevatore parte dal mancato overlap degli stoppini esterni e impone una condizione distinta di profondità al primo contatto.
Usare una fonte Bid EURUSD, normali candele M15 allineate a UTC e pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD, verificando le specifiche reali. Non si apre una posizione nella direzione originale. Pivot H1, sweep, trend D1 e FVG sovrapposti non selezionano l’ingresso. Il punto medio è geometrico: non vi sono ordini in attesa lì né esecuzioni presunte a quel prezzo.
2. Riconoscere e fissare l’intervallo originale di tre candele
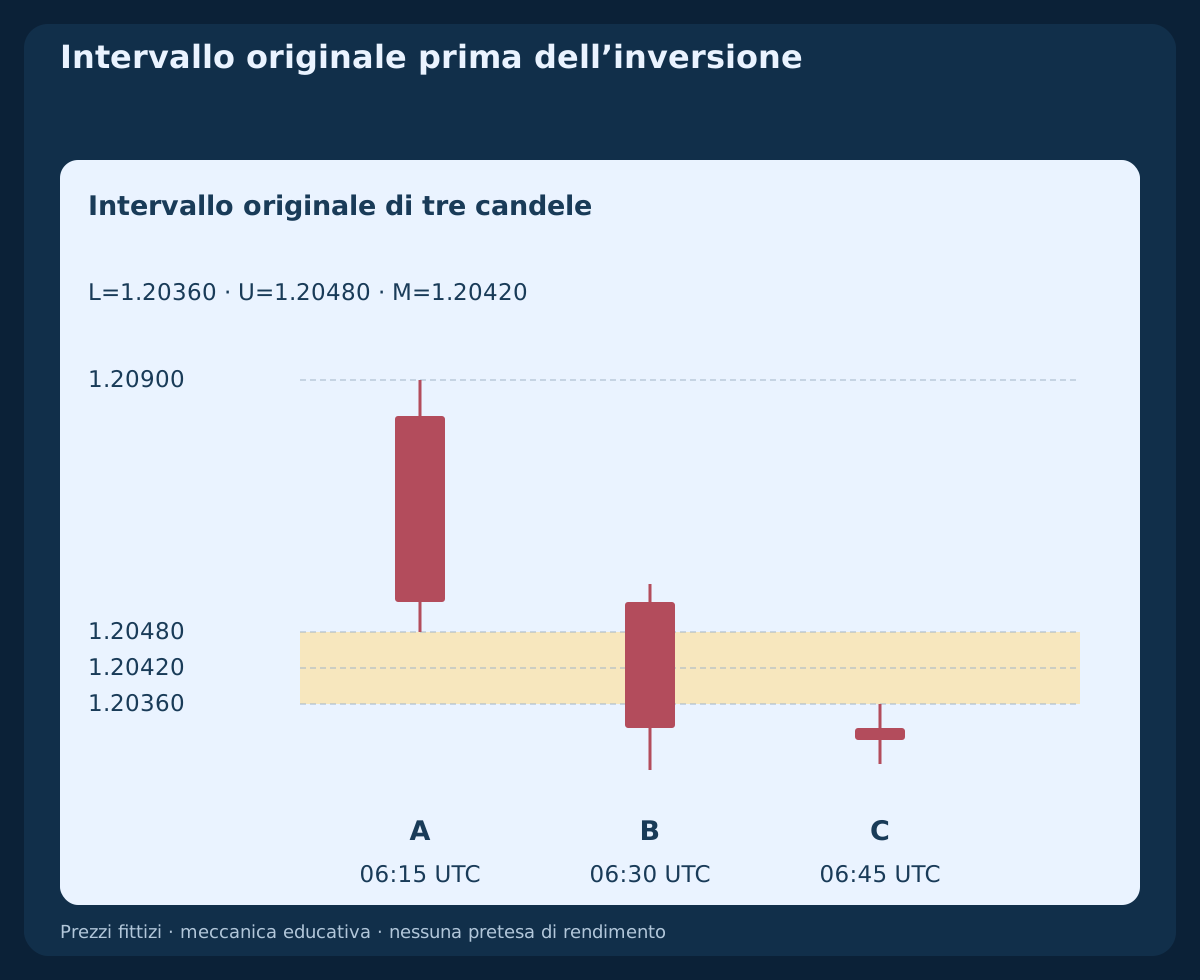
Per le candele sorgenti consecutive e complete A, B e C, un FVG ribassista richiede High(C)<Low(A); L=High(C); U=Low(A); la possibile direzione inversa è BUY. Un FVG rialzista richiede Low(C)>High(A); L=High(A); U=Low(C); la direzione inversa è SELL. L’uguaglianza non crea zona. Richiedere 6≤(U−L)/pip≤20; M=(L+U)/2 e range(B)>0; abs(Close(B)−Open(B))≥12 pip; abs(body(B))/range(B)≥0.60, con il corpo di B nella direzione originale.
Per la zona iniziale ribassista richiedere Close(C)<L−1 pip; per quella rialzista Close(C)>U+1 pip. Prima di attivarla richiedere BUY: High(A)>U; SELL: Low(A)<L. Fissare tutti i livelli alla chiusura di C. Il BUY successivo usa SL_Bid=L−2 pip; TP_Bid=High(A); SELL riflette l’estremo della prima candela sorgente. Il caso fornisce L=1.20360; U=1.20480; M=1.20420; width=12 pip; SL_Bid=1.20340; TP_Bid=1.20900. Il massimo di A è un obiettivo di prezzo precedente dichiarato, non una calamita; mai spostarlo per migliorare il rapporto.
3. Usare una sola terna programmata e consumare la giornata
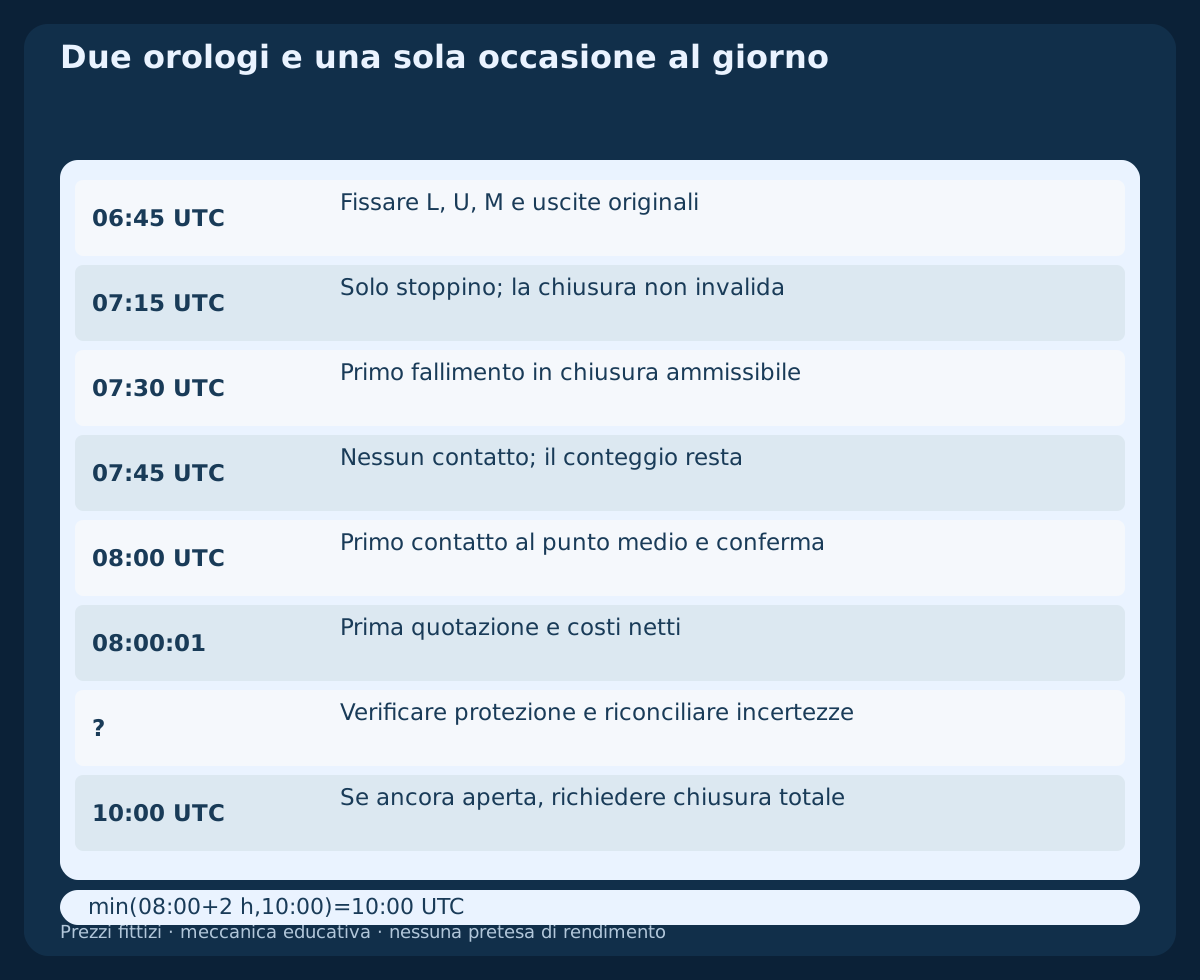
In ogni data UTC dal lunedì al venerdì esaminare soltanto i tre intervalli M15 consecutivi 06:00–06:45 UTC. C diventa nota a 06:45 UTC. La prima osservazione del simbolo dopo C deve disporre delle tre candele complete e soddisfare C_close≤t_ready<C_close+30 seconds. Un intervallo assente, conversione UTC inaffidabile o primo controllo di disponibilità fallito disabilitano la data. Non sostituire una terna successiva o una vecchia zona più attraente.
Salvare stabilmente data UTC e identità del FVG originale —simbolo, direzione e chiusura programmata di C— prima degli altri controlli. Anche un rifiuto consuma il giorno. Non devono esserci posizioni o ordini pendenti EURUSD nell’intero conto; esposizione precedente irrisolta blocca anche la nuova data. Ignorare altri FVG nuovi o sovrapposti. Non unire zone, restringere l’intervallo dopo un ritorno o invertire due volte lo stesso record.
4. Selezionare il primo fallimento grezzo prima di verificarne il margine
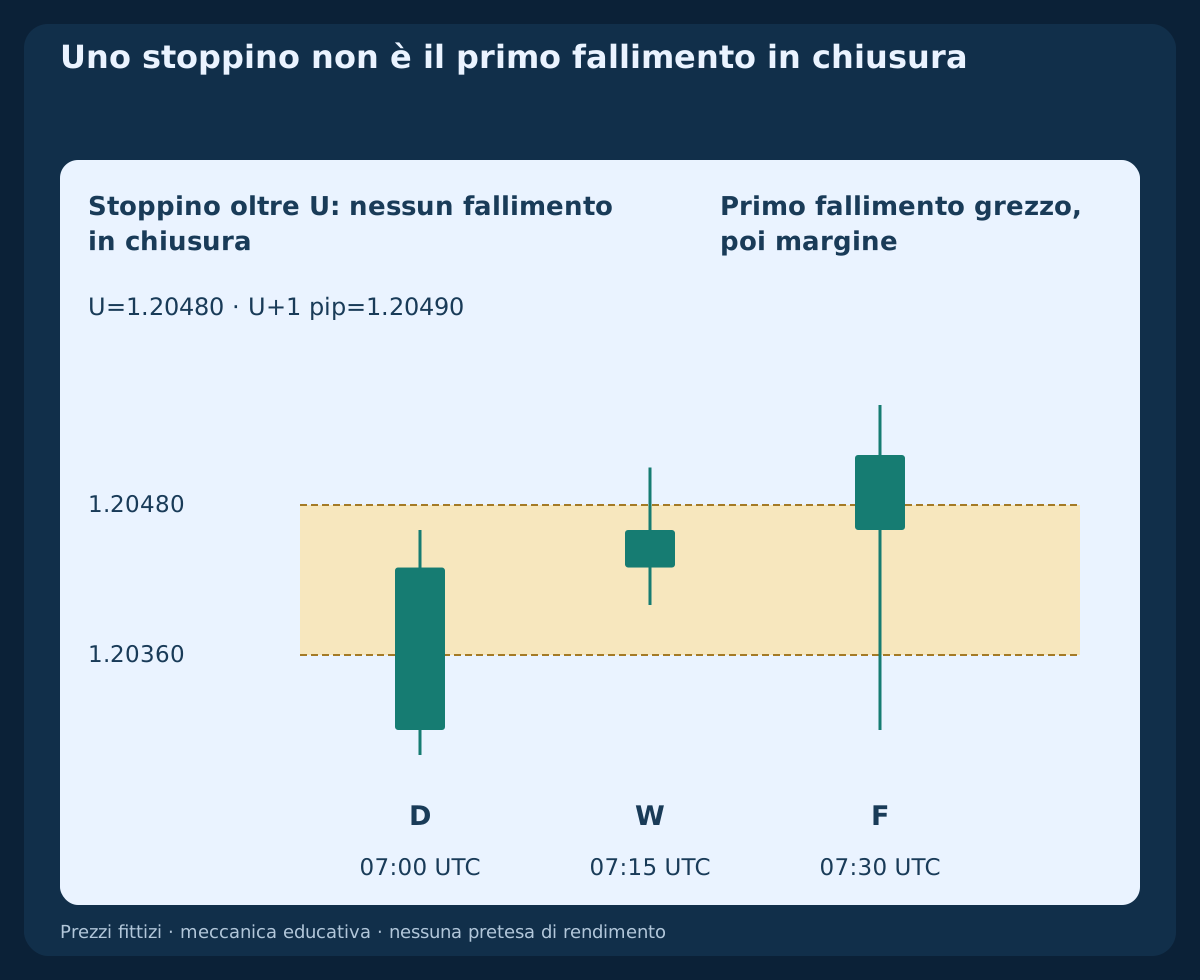
Le sole chiusure di fallimento consentite sono 07:00,07:15,07:30,07:45 UTC. Per una zona iniziale ribassista F è la prima chiusura completa Close(F)>U. Questo primo fallimento grezzo deve anche essere rialzista e rispettare U+1 pip<Close(F)≤U+6 pip; Close(F)>Open(F). Una chiusura appena mezzo pip sopra U fallisce subito; una successiva maggiore non la sostituisce. L’uguaglianza in U non è fallimento grezzo; in U+1 pip fallisce il margine, mentre U+6 pip è incluso nel limite di estensione.
Dalla chiusura di C all’invio, il raggiungimento dell’obiettivo BUY Bid≥TP_Bid annulla, inclusi estremi completi e quotazioni in formazione già osservate. Intervalli necessari assenti annullano; nessun fallimento entro la quarta chiusura inclusa significa scadenza. W supera U con lo stoppino ma chiude dentro: 07:15 UTC; High(W)=1.20510; Close(W)=1.20460. F è il primo fallimento in chiusura a 07:30 UTC; Close(F)=1.20520. F crea il candidato inverso, ma non può essere il proprio retest successivo né un ingresso immediato.
5. Avviare dopo F un conteggio distinto di tre candele
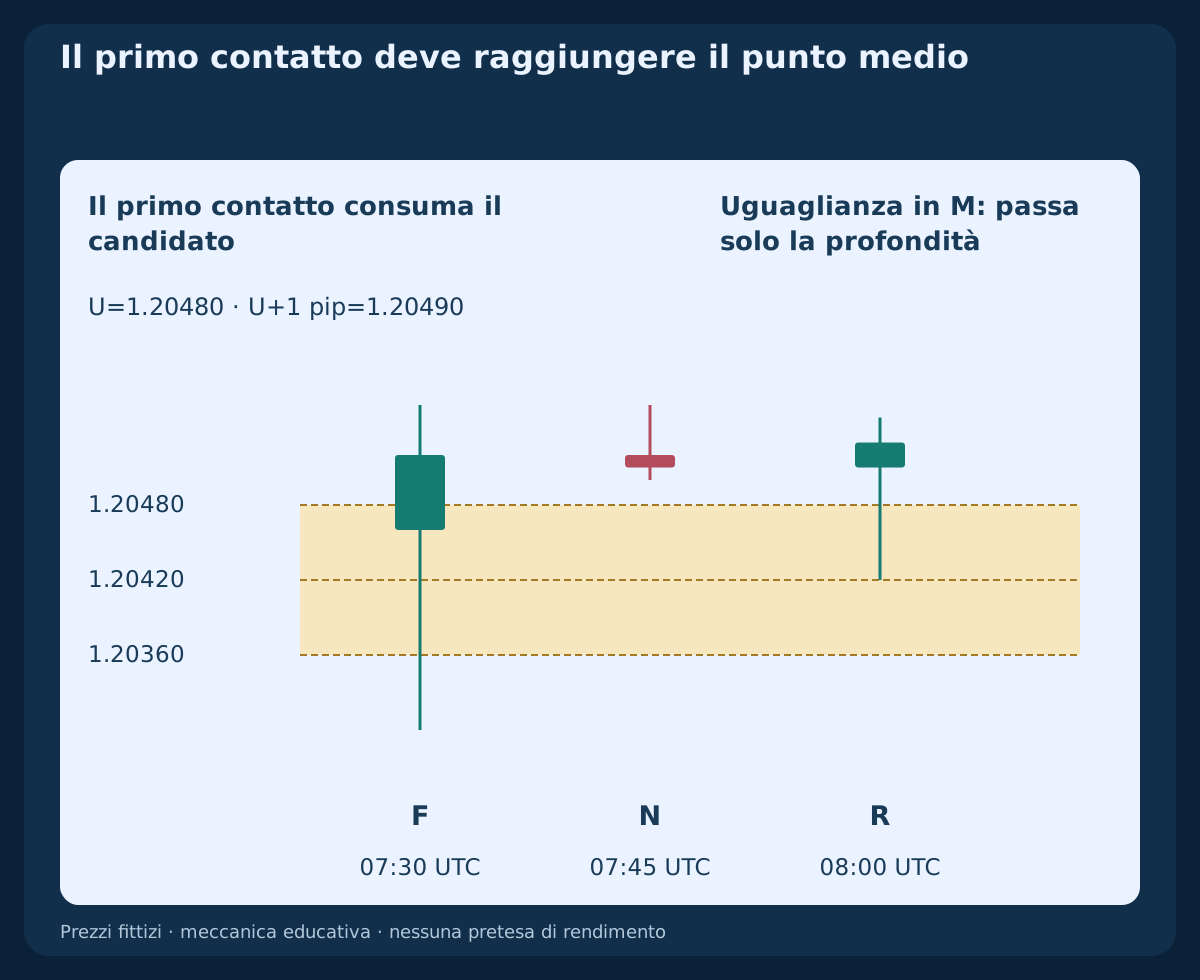
Esaminare esattamente le tre candele M15 consecutive dopo F. Per BUY la prima con Low≤U è il primo contatto, comprese aperture dentro o oltre la zona. L’uguaglianza al bordo conta e consuma l’occasione anche se profondità o chiusura non passano. N ha Low(N)=1.20500>U, quindi non tocca. Un fallimento all’ultima chiusura ammessa ha l’ultimo retest a 08:30 UTC; la terza chiusura è inclusa.
Dalla chiusura di F all’invio annullare BUY a ogni Bid≤L osservato, oltre al veto dell’obiettivo. Usare minimi completi successivi e quotazioni in formazione; l’uguaglianza annulla prima delle condizioni attraenti di chiusura. La regola del bordo lontano inizia dopo F, il cui minimo di formazione può quindi essere sotto L. È un veto dell’ipotesi basato su Bid, non prova di ordine esistente o stop eseguito. Vuoto temporale, apertura dal lato sbagliato o primo contatto fallito chiudono la data senza nuovo conteggio.
6. Richiedere punto medio e chiusura esterna al primo contatto
Per BUY la prima candela di contatto R deve soddisfare Open(R)>U; L<Low(R)≤M; Close(R)>Open(R) e U+1 pip<Close(R)≤U+6 pip. L’uguaglianza al punto medio passa; in L o al margine di chiusura fallisce. È una misura di profondità da OHLC Bid, non prova di tick continui attraverso M o esecuzione al punto medio. Non vi è ordine limite. Un primo contatto nella metà superiore che non raggiunge M viene rifiutato anche con ottima chiusura.
La R fittizia chiude a 08:00 UTC; Open=1.20510; High=1.20550; Low=1.20420; Close=1.20530. Raggiunge M esattamente, resta sopra L e chiude rialzista cinque pip sopra U. La conferma appartiene alla chiusura completa di R, mai al minimo intrabar. Non aspettare una seconda candela dopo una R fallita. Conservare L, U, M, stop e obiettivo derivato da A originali.
7. Specchiare SELL conservando protezioni Ask
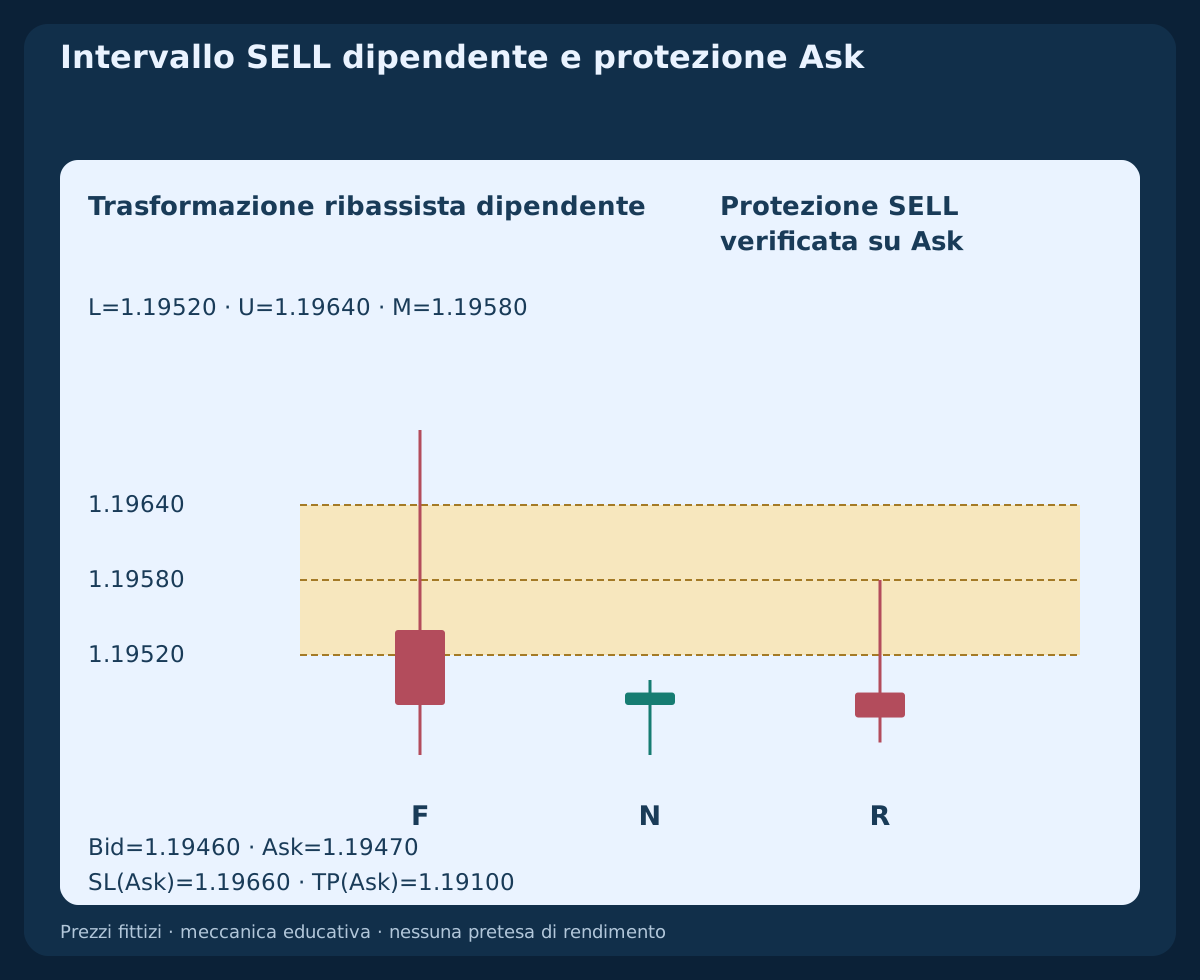
Un FVG iniziale rialzista ha direzione inversa SELL. Il primo fallimento grezzo è Close(F)<L, con L−6 pip≤Close(F)<L−1 pip; Close(F)<Open(F). Dopo quella chiusura il primo High≥L consuma il contatto. Richiedere Open(R)<L; M≤High(R)<U; Close(R)<Open(R); L−6 pip≤Close(R)<L−1 pip. Tempi, uguaglianze e priorità sono speculari, non scelti dopo i risultati.
Fissare SL_Ask=U+2 pip; TP_Ask=Low(A); dopo C annullare se Bid raggiunge o scende sotto il target, e dopo F anche se raggiunge o supera U. Sono veti dell’ipotesi, non prove di esecuzione Ask. SELL apre su Bid ed esce su Ask. La trasformazione dipendente p′=2.40000−p scambia massimi/minimi Bid e dà L=1.19520; U=1.19640; M=1.19580; SL_Ask=1.19660; TP_Ask=1.19100. Scambiare Bid/Ask separatamente nelle coppie di quotazioni; lo specchio non ricostruisce veri estremi Ask storici.
8. Controllare soltanto la prima quotazione dopo i dati completi di R
Usare la prima coppia del simbolo dopo la disponibilità di tutti i dati R e strettamente dopo la chiusura programmata. Su orologi verificati richiedere R_close<t_quote≤t_submit<R_close+30 seconds e 0≤t_submit−t_quote≤2 seconds. Perdere la prima quotazione o non verificare l’ordine temporale rifiuta la data. Richiedere prezzi positivi negoziabili, Bid sotto Ask, spread≤1.5 pip; abs(Bid−Close(R))≤1 pip e tutti i veti ancora non attivati. Una quotazione successiva non corregge il fallimento.
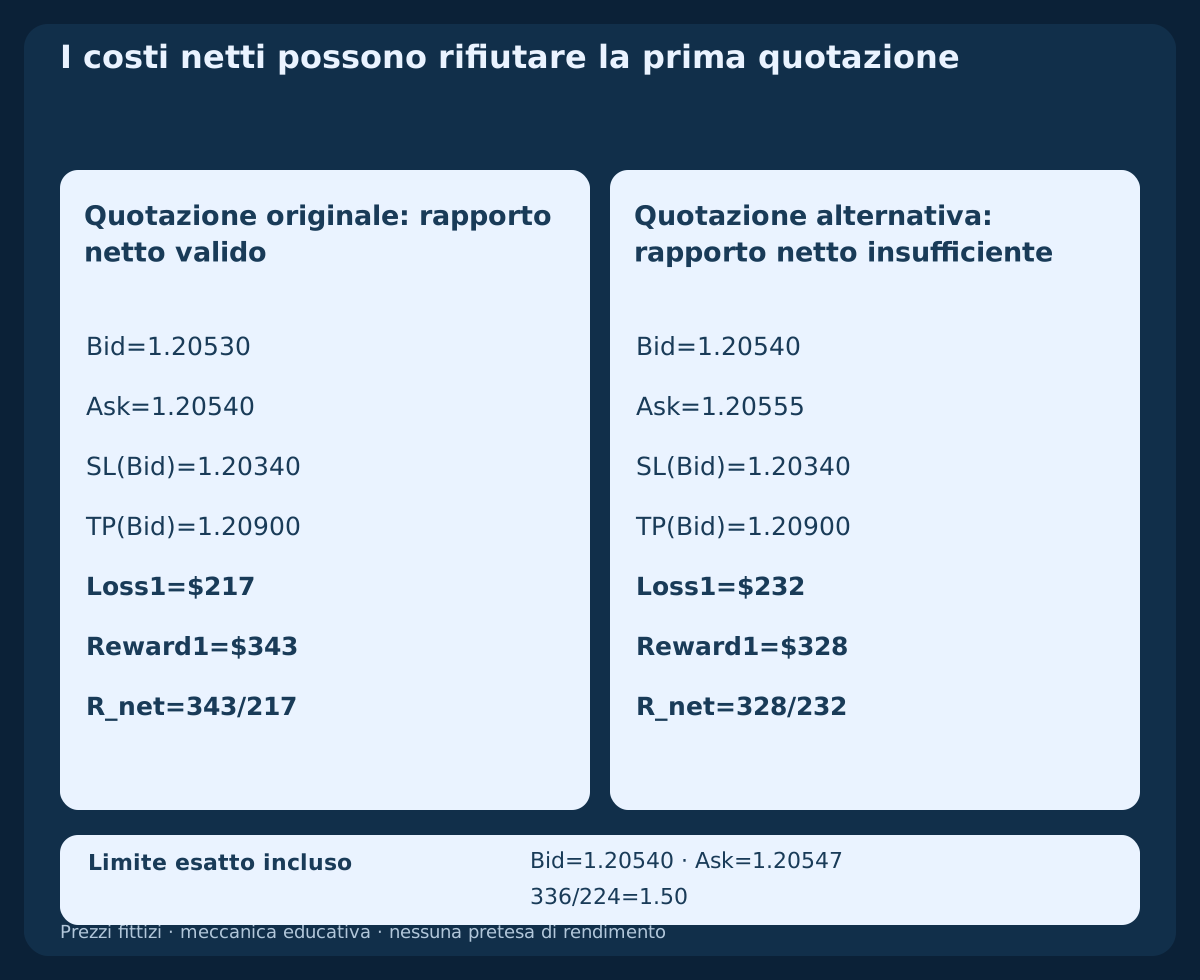
BUY usa l’Ask quotato e SELL il Bid. La prima quotazione originale è 08:00:01 UTC; Bid=1.20530; Ask=1.20540. Verificare permessi, griglia tick, distanze minime, limiti di volume, margine e rischio disponibile. Una distanza minima stop segnalata come zero non garantisce accettazione. Il modello consente soltanto una richiesta a mercato con entrambe le protezioni fisse allegate e supportate all’apertura. Se occorre aprire senza protezione e modificarla dopo, saltare l’operazione.
9. Includere entrambe le riserve di esecuzione prima del rapporto
Per questo esempio USD ipotizzare pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0. Verificare tariffe e costi di mantenimento reali e sostituire gli input prima del test. dSL e dTP sono distanze positive in pip dalla quotazione di ingresso allo stop e al target fissi sul lato di prezzo eseguibile. Definire Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 e richiedere stime positive con Reward1/Loss1≥1.50, confrontando la precisione completa.
La quotazione BUY ammessa dà dSL=20 pip; dTP=36 pip; Loss1=$217; Reward1=$343; R_net=343/217≈1.58065. La distanza tra Ask di ingresso e Bid di uscita comprende già l’effetto dello spread; non aggiungerlo di nuovo. Le riserve sono ipotesi di pianificazione, non limiti dello slippage. Un rapporto lordo favorevole, spread ridotto o retest confermato della zona inversa non possono superare il rifiuto del rapporto netto.
10. Arrotondare il rischio per difetto e rifiutare un prezzo peggiore
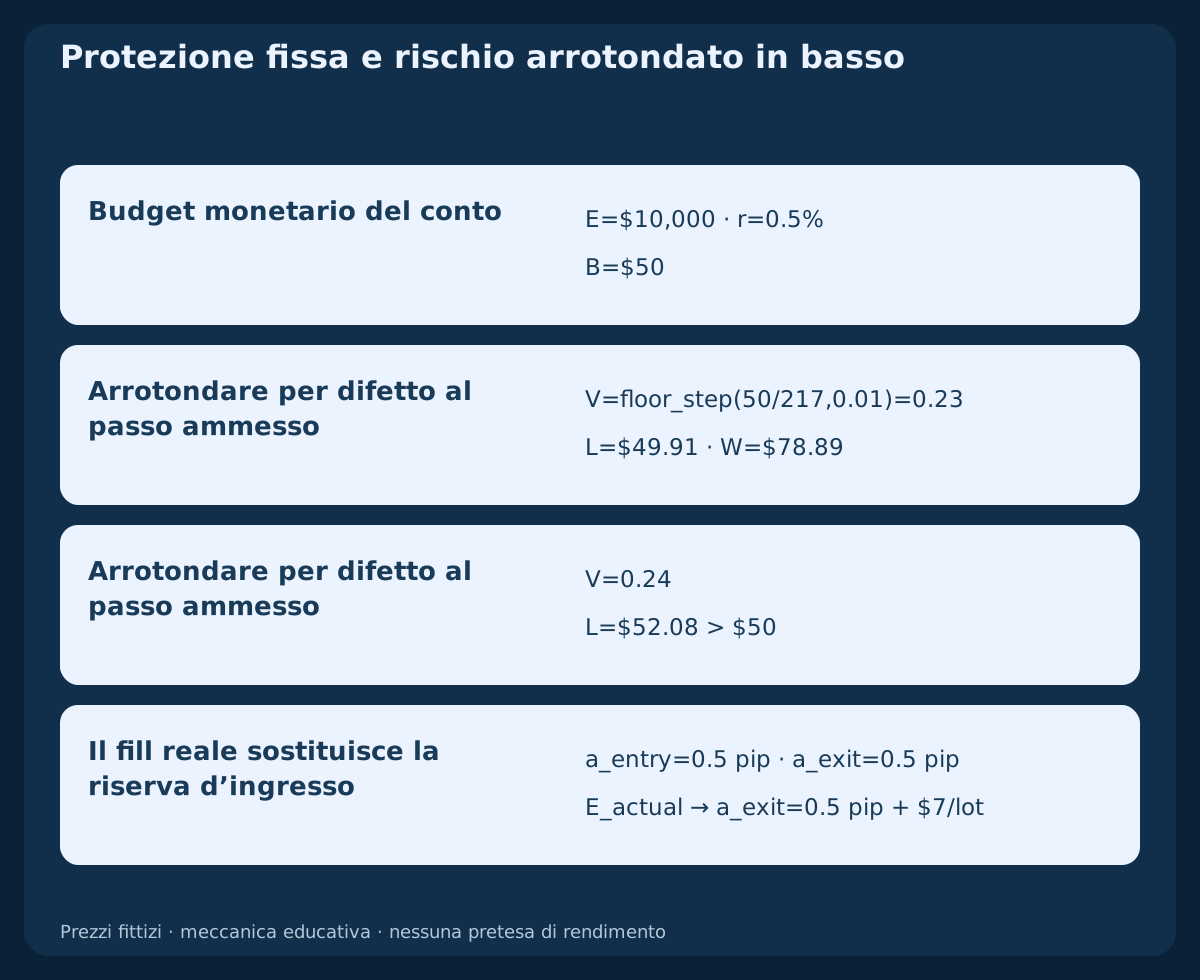
Usare Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)). Rischio esistente sconosciuto blocca l’ingresso; non possono esserci posizioni né ordini pendenti EURUSD. Con equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot, arrotondare per difetto V=floor_step(Budget/Loss1,0.01)=0.23 lot. La perdita prevista è 0.23×217=$49.91 e il guadagno obiettivo previsto 0.23×343=$78.89. Il passo successivo 0.24×217=$52.08 supera il budget. Se il volume è sotto il minimo, saltare l’ingresso.
Una prima quotazione alternativa, Bid=1.20540; Ask=1.20555, rispetta i limiti di spread e deriva Bid ma produce Loss1=$232; Reward1=$328; 328/232≈1.41379<1.50. Rifiutare il giorno senza muovere stop o target. Ai prezzi e costi originali, Bid=1.20540; Ask=1.20547 dà esattamente 336/224=1.50; il tick seguente Ask=1.20548 fallisce. Sono casi aritmetici alternativi, non prezzi successivi tra cui scegliere.
11. Inviare una sola volta e riconciliare il risultato reale
Salvare identità della candidata UTC, livelli fissi e diritto di invio consumato prima dell’unica richiesta protetta. Anche un rifiuto definitivo consuma il giorno. Una risposta incerta non prova il fallimento né permette un altro invio: bloccare nuova esposizione, controllare ordini, eseguiti e stato del conto, risolvendo prima la stessa richiesta. Un riavvio ripristina stato e scadenze, non un nuovo tentativo.
Dopo il fill confermato verificare entrambe le protezioni e la quantità effettiva. Ricalcolare perdita e guadagno dal prezzo reale usando soltanto exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0. Il fill sostituisce la riserva d’ingresso, che non va contata due volte. Se il movimento avverso supera 0.5 pip, il rischio ricalcolato eccede il budget salvato, il rapporto netto scende sotto 1.50 o manca una protezione valida, richiedere chiusura totale alla prima quotazione negoziabile. Conservare la protezione accettata fino alla conferma della chiusura. Registrare l’interruzione e tutti i costi; anche una chiusura incerta va riconciliata.
12. Conservare protezioni fisse e scadenza non prorogabile
Mantenere SL/TP originali senza trailing, spostamento a pareggio, uscite parziali, mediazioni o inversione automatica. L’esecuzione protettiva precedente confermata ha priorità. Altrimenti richiedere chiusura totale alla prima quotazione negoziabile da deadline=min(R_close+2 hours,10:00 UTC) nella data del segnale: Bid per BUY, Ask per SELL. Il caso dà 08:00→10:00 UTC; un retest valido tardivo dà 08:30→10:00 UTC, senza estensione alle dieci e trenta. Né esecuzione né interruzione spostano l’orologio. I veti di zona prima dell’ingresso non diventano uscite strutturali aggiuntive dopo l’esecuzione.
Un’interruzione non sposta il termine. Al ritorno delle quotazioni riconciliare prima e chiudere la posizione residua appena possibile. Se monitoraggio necessario o corrispondenza temporale diventano inaffidabili prima, mantenere protezione e richiedere chiusura quando possibile. Protezioni ordinarie, uscite temporali, riserve e budget non garantiscono una perdita reale massima.
13. Riprodurre le otto candele e lo specchio dipendente
La tabella e il primo CSV contengono otto candele M15 Bid fittizie A, B, C, D, W, F, N e R con date UTC complete e limiti degli intervalli. Il CSV include la trasformazione SELL deterministica delle otto candele: sedici righe, non sedici osservazioni indipendenti. Il secondo CSV contiene quotazione accettata, alternativa rifiutata e quotazione speculare dipendente. Non si forniscono percorso futuro di uscita, campione storico o rapporto di esecuzione del broker.
Ipotizzare un fill BUY esattamente a Ask=1.20540; V=0.23 lot solo per illustrare i conti. Uno stop eseguito esattamente a Bid=1.20340 genera $46.00 di perdita di prezzo più $1.61 di commissione: $47.61 prima di ulteriore slippage o addebiti. Un target esatto a Bid=1.20900 darebbe invece $82.80−$1.61=$81.19. Sono esiti ipotetici mutuamente esclusivi, non le stime con riserve né risultati reali. Non è fornito alcun percorso futuro di uscita.
Scarica otto candele M15 fittizie e lo specchio SELL dipendente (CSV)
Scarica tre casi aritmetici con coppie Bid/Ask (CSV)
| Barra | Periodo | Apertura UTC | Chiusura UTC | Apertura | Massimo | Minimo | Chiusura |
|---|---|---|---|---|---|---|---|
| A | M15 | 2026-10-22 06:00 | 2026-10-22 06:15 | 1.20840 | 1.20900 | 1.20480 | 1.20530 |
| B | M15 | 2026-10-22 06:15 | 2026-10-22 06:30 | 1.20530 | 1.20560 | 1.20250 | 1.20320 |
| C | M15 | 2026-10-22 06:30 | 2026-10-22 06:45 | 1.20320 | 1.20360 | 1.20260 | 1.20300 |
| D | M15 | 2026-10-22 06:45 | 2026-10-22 07:00 | 1.20300 | 1.20460 | 1.20280 | 1.20430 |
| W | M15 | 2026-10-22 07:00 | 2026-10-22 07:15 | 1.20430 | 1.20510 | 1.20400 | 1.20460 |
| F | M15 | 2026-10-22 07:15 | 2026-10-22 07:30 | 1.20460 | 1.20560 | 1.20300 | 1.20520 |
| N | M15 | 2026-10-22 07:30 | 2026-10-22 07:45 | 1.20520 | 1.20560 | 1.20500 | 1.20510 |
| R | M15 | 2026-10-22 07:45 | 2026-10-22 08:00 | 1.20510 | 1.20550 | 1.20420 | 1.20530 |
14. Conservare il primo fallimento senza scegliere un vincitore successivo
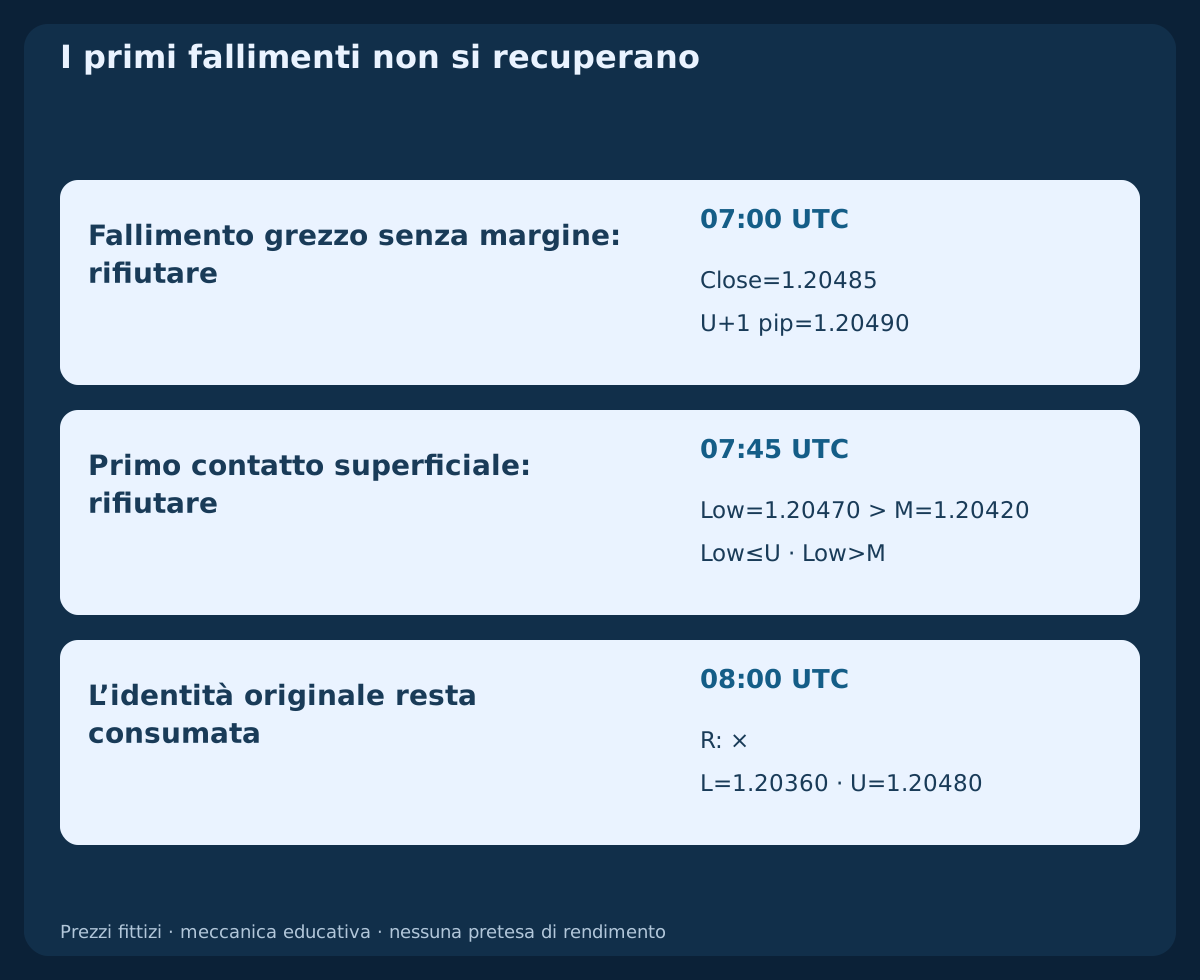
In un’alternativa separata, la prima chiusura di fallimento grezzo è 07:00 UTC; Close=1.20485. L’ipotesi ribassista originale fallisce, ma il margine di ingresso inverso U+1 pip=1.20490 non passa. Rifiutare la data; la F successiva più forte non può diventare un nuovo primo fallimento. Ipotesi originale fallita e ammissibilità inversa sono record distinti.
In un’altra alternativa N è il primo contatto dopo F a 07:45 UTC; Low=1.20470, con apertura e chiusura rialzista altrimenti valide. Tocca la zona ma resta sopra M=1.20420, quindi fallisce la profondità e consuma il candidato. Un test migliore del punto medio a 08:00 UTC non sostituisce N. Nessuna alternativa viene aggiunta al CSV originale come evento extra o nuovo tentativo di ingresso.
15. Ricostruire disponibilità e mantenere il denominatore completo
Registrare identità sorgenti, direzione originale, L/U/M, disponibilità di C e consumo giornaliero prima del conteggio del fallimento. Annotare soli stoppini, primo fallimento grezzo in chiusura, margine, veti dopo F, primo contatto anche superficiale, profondità e disponibilità reale di R. Poi prima quotazione, ricezione/invio, uscite fisse, volume ed esito della richiesta. Il FVG iniziale resta fallito anche se funziona un candidato inverso; fasi dipendenti non sono prove indipendenti.
Un’implementazione storica deve stabilire quali barre fossero complete a ogni decisione. In MT4 shift 0 è in formazione e l’etichetta indica l’apertura; una ricerca della barra vicina oltre una lacuna non ripara i dati. Ricostruire intervalli UTC verificati e usare Bid/Ask storici pertinenti per ordinare gli eventi intrabar. OHLC non risolve stop e target nella stessa candela. Segnalare l’ambiguità ed eseguire una sensibilità conservativa distinta, senza scegliere il percorso favorevole.
16. Valutare il modello fisso prima di aggiungere contesto
Prima dei risultati fissare terna, stoppini stretti, ampiezza, filtro del corpo medio, chiusura C, quattro chiusure di fallimento, priorità della prima, margine e limite, tre candele successive, primo contatto, profondità, tempi, uscite e costi. Confrontare varianti nelle stesse date e riservare dati cronologicamente successivi. Contare non formazioni, dati mancanti, inversioni rifiutate o scadute, prime quotazioni perse e aborti insieme alle esecuzioni. Cambiare primo contatto in primo raggiungimento del punto medio modifica il campione.
Verificare l’implementazione in demo prospettica, inclusi gap, protezioni respinte, recupero da riavvii e risposte incerte. Riportare aspettativa netta, drawdown, serie perdenti, mancate entrate e problemi esecutivi prima di un uso pratico. Grafici e aritmetica rendono riproducibile la base; non sono forniti backtest, percentuale di successo, aspettativa misurata o raccomandazioni operative. Aggiungere FVG, trend o notizie crea una nuova versione che richiede una nuova valutazione intatta.
Domande frequenti
Quando si può conoscere il FVG originale?
Soltanto alla chiusura completa di C, 06:45 UTC nel caso, con i dati necessari disponibili. Disegnare prima il rettangolo non anticipa la conoscenza.
Uno stoppino o una chiusura successiva più forte sostituiscono il primo fallimento?
No. Il solo stoppino non è il fallimento scelto. Si seleziona il primo attraversamento stretto in chiusura e poi se ne controlla il margine; una chiusura successiva non lo corregge.
Un primo contatto superficiale può aspettare un ritorno più profondo?
No. Il primo contatto al bordo consuma l’occasione. Non raggiungere il punto medio rifiuta la data anche se poi compare un retest valido.
L’uguaglianza al punto medio dimostra ingresso lì?
No. Passa una condizione di profondità OHLC. Non c’è ordine in attesa al punto medio; si considera solo una richiesta a mercato dopo la chiusura di R.
La perdita pianificata di $49.91 è garantita?
No. Include riserve e commissioni lineari dichiarate. Gap, protezioni fallite, slippage o chiusura tardiva possono superare il budget.
Lo specchio SELL prova esecuzioni protettive?
No. È una trasformazione dipendente. Stop e uscite SELL reali richiedono dati Ask pertinenti e registri del broker.
Fonti e note di ricerca
La fonte del professionista spiega la terminologia comune FVG/IFVG. Rilevatore M15 completo, calendario, regole del primo fallimento e contatto, soglie, candele fittizie e uscite sono scelte originali di ricerca dichiarate. Le fonti ufficiali verificano lati di quotazione e meccanica degli ordini; nessuna dimostra la redditività del modello.
- MetaTrader 4: tipi di ordine, Bid/Ask e attivazioni delle protezioni
- MetaQuotes MQL4: richieste a mercato e vincoli del broker
- TTrades: terminologia IFVG della rottura in chiusura
Specifica educativa. Barre fittizie, specchio dipendente e contabilità ipotetica; nessun EA pronto, backtest storico o redditività misurata.