

フェアバリューギャップが無効になっても、反対方向の取引が自動的に成功するわけではありません。この独自M15モデルは、元ゾーンの終値による無効化を記録し、その後に反対側から初めて接触する足を判定します。最初の接触で元の中点に達し、終値が再び外側のバッファを越える必要があります。最初の戻りが浅ければ候補を消費し、後の戻りが良く見えても再利用しません。架空の足と従属SELL反転例で規則を再現します。過去の収益性は示していません。
1. 隠れた注文を推測せず役割反転の仮説を定義する
ここでの反転FVGは、元の3本区間の方向仮説が後の確定終値で無効になったものです。同じ価格を反対側から研究する仮説であり、機関投資家の注文、必ず起きる戻り、利益の出る反転の証拠ではありません。既存FVG戦略は元方向の戻りを使い、Breakerは無効になった起点足ブロックを使います。本モデルは外側2本のヒゲの非重複を起点とし、初回接触での中点深度を別条件にします。
EURUSDの単一Bid配信、UTCに整列した通常M15足とpip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USDを使い、実際の仕様を確認します。元方向のポジションは開きません。H1ピボット、スイープ、D1トレンド、重ねたFVGを選択条件にしません。中点は幾何学上の基準であり、そこで待機する注文も中点約定の仮定もありません。
2. 元の3本区間を認識して固定する
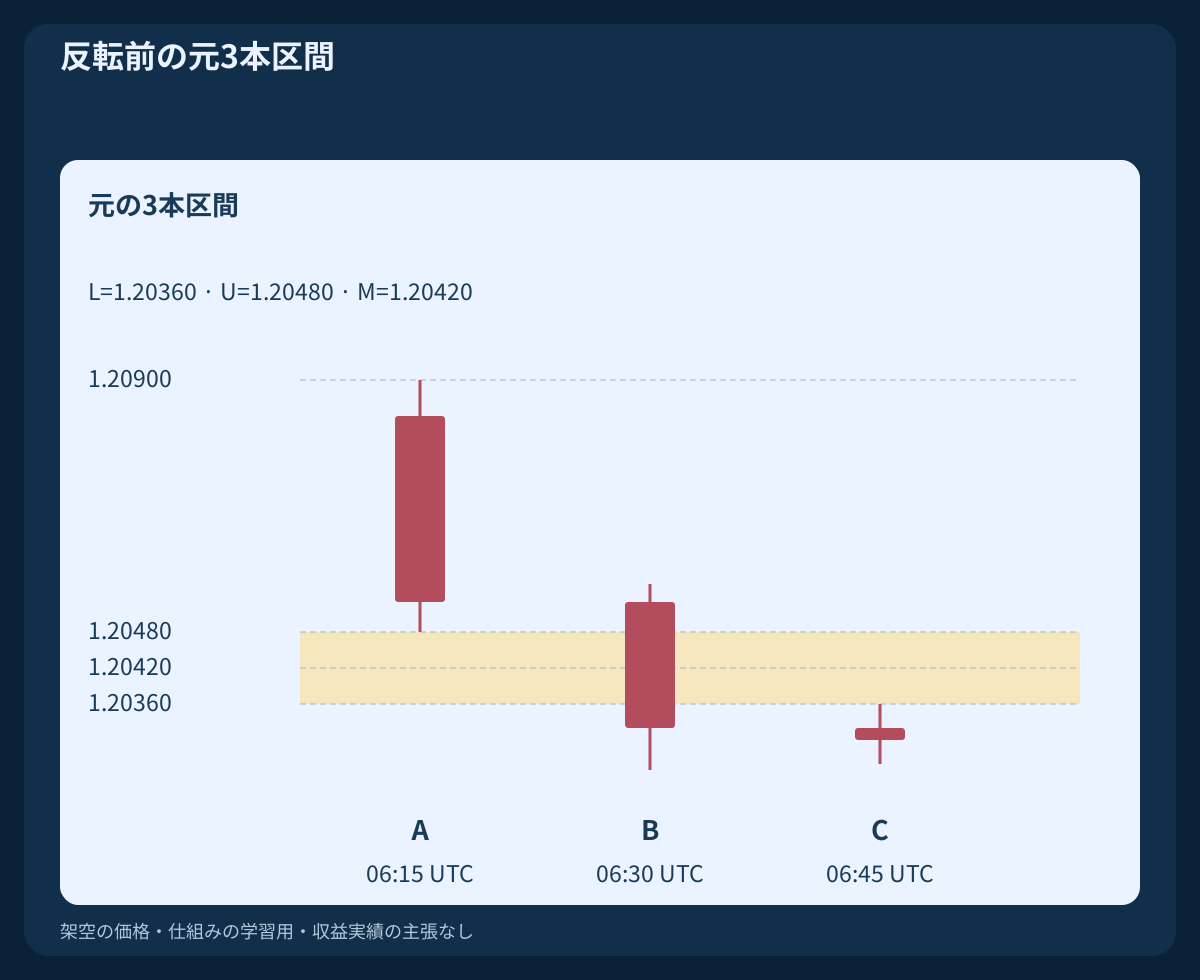
連続して確定した起点足A、B、Cについて、元の弱気FVGにはHigh(C)<Low(A); L=High(C); U=Low(A)が必要で、反転候補方向はBUYです。強気FVGにはLow(C)>High(A); L=High(A); U=Low(C)が必要で、反転方向はSELLです。同値ではゾーンを作りません。6≤(U−L)/pip≤20; M=(L+U)/2とrange(B)>0; abs(Close(B)−Open(B))≥12 pip; abs(body(B))/range(B)≥0.60を要求し、Bの実体方向は元FVG方向とします。
元が弱気ならClose(C)<L−1 pip、強気ならClose(C)>U+1 pipが必要です。有効候補にする前にBUY: High(A)>U; SELL: Low(A)<Lを要求します。C確定時に全水準を固定します。後のBUYにはSL_Bid=L−2 pip; TP_Bid=High(A)を使い、SELLは最初の起点足の極値を反転します。架空例はL=1.20360; U=1.20480; M=1.20420; width=12 pip; SL_Bid=1.20340; TP_Bid=1.20900です。Aの高値は宣言した過去の価格基準であり、価格を引き寄せる保証ではありません。比率を良くするために動かしません。
3. 予定した3本だけを使い日次機会を消費する
月曜から金曜の各UTC日付で、連続M15区間06:00–06:45 UTCの3本だけを確認します。Cが既知になるのは06:45 UTCです。C後の対象銘柄の最初の観測では3本の確定データが揃い、C_close≤t_ready<C_close+30 secondsを満たす必要があります。欠損、不確かなUTC対応、最初の準備確認失敗は当日を無効にします。後の3本や見栄えのよい古いゾーンで代用しません。
他の適格性検査より前に、UTC日付と元FVGの銘柄、方向、C予定確定時刻を永続保存します。棄却でも当日を消費します。口座全体にEURUSDの建玉も未約定注文もなく、古い未解決エクスポージャーもないことが必要です。途中に出る新規・重複FVGは無視します。ゾーン統合、戻り後の区間縮小、同じ記録の再反転は行いません。
4. 最初の単純な終値越えを選び、その後にバッファを判定する
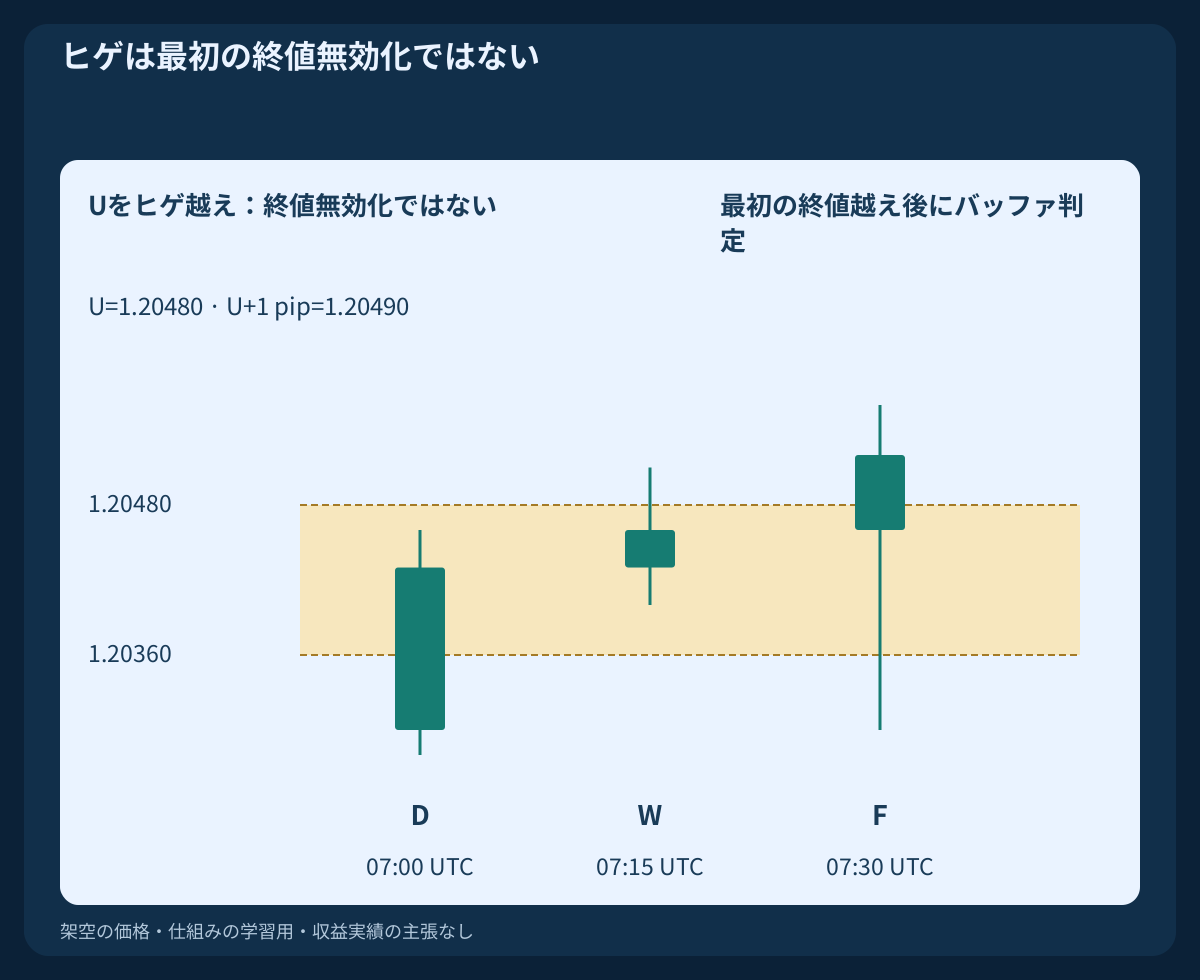
無効化を認める終値時刻は07:00,07:15,07:30,07:45 UTCだけです。元が弱気ならFは最初の確定終値Close(F)>Uです。その最初の終値越えが陽線で、U+1 pip<Close(F)≤U+6 pip; Close(F)>Open(F)も満たす必要があります。Uを0.5pip越えただけなら即棄却し、後の大きな終値で置換しません。Uと同値は終値越えではなく、U+1pipと同値はバッファ失敗、U+6pipと同値は伸長上限内です。
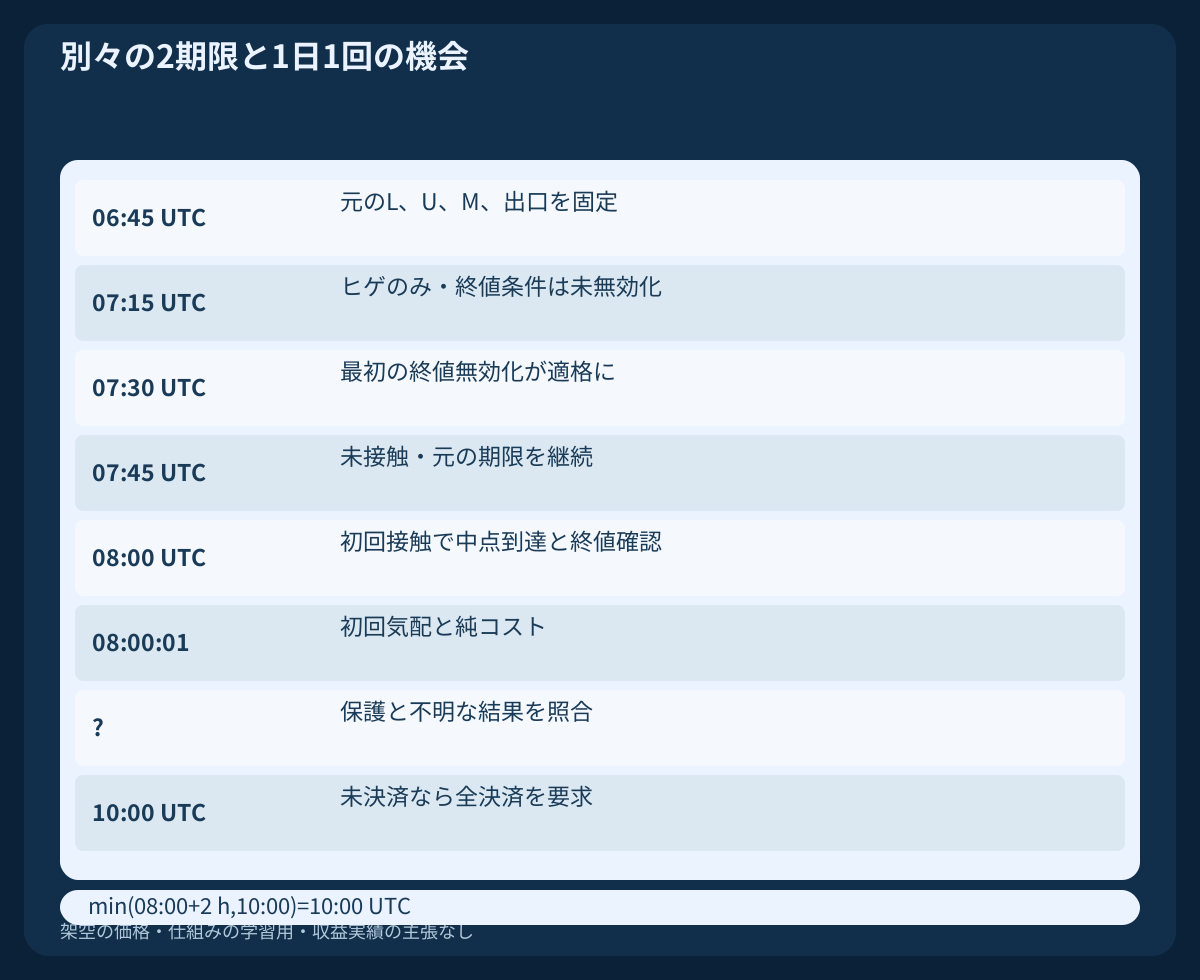
C確定後から送信まで、BUYの目標到達Bid≥TP_Bidで取消します。確定足の極値と既に観測した形成中気配も含めます。必要区間欠損は取消しで、4回目の終値まで無効化がなければ期限切れです。WはヒゲでUを越えますが終値は内側です:07:15 UTC; High(W)=1.20510; Close(W)=1.20460。最初の終値無効化Fは07:30 UTC; Close(F)=1.20520です。Fは反転候補を作る足であり、自分自身の後続リテストにも即時エントリーにもなりません。
5. F確定後に別の3本期限を開始する
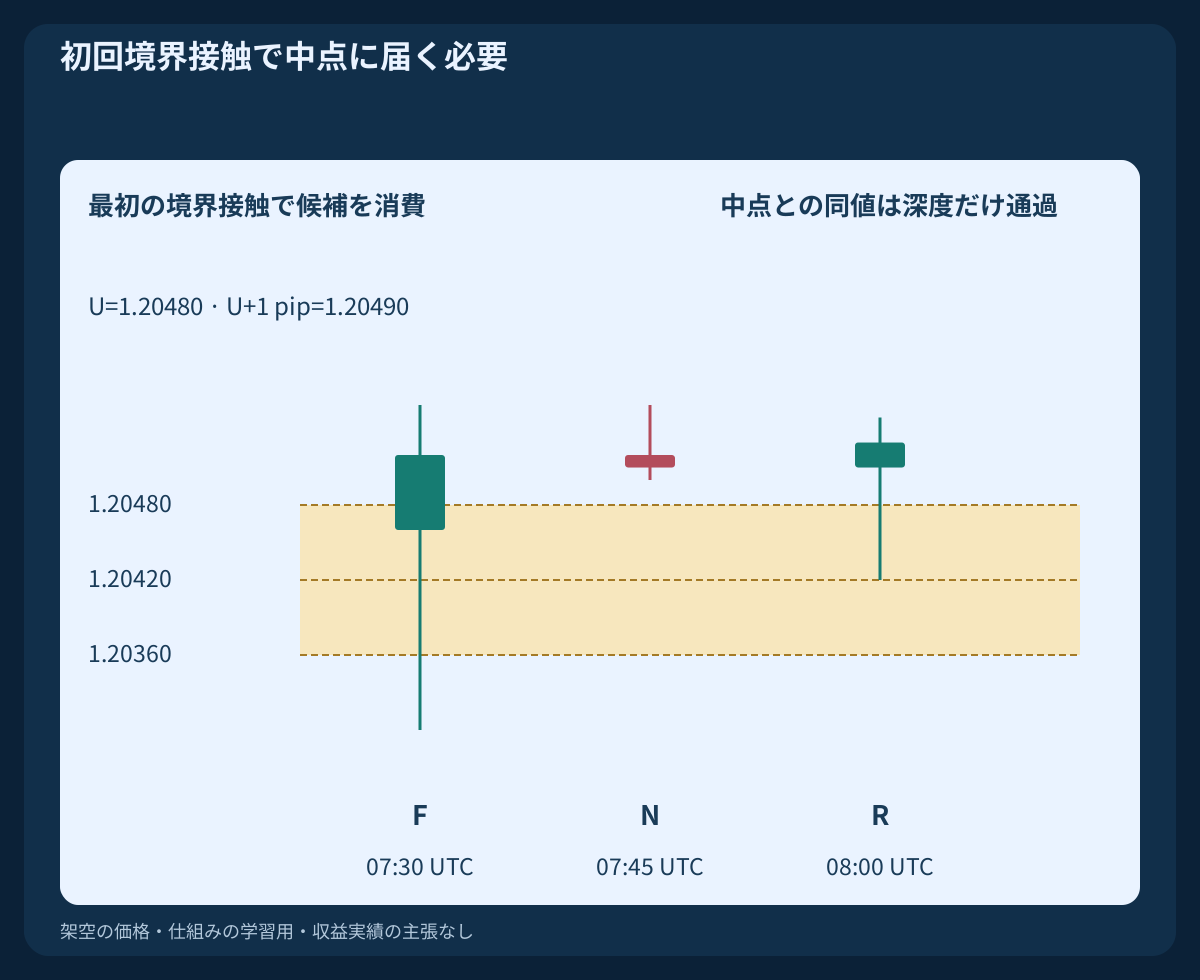
F直後の連続M15足3本だけを判定します。BUYでは最初のLow≤Uが初回接触です。ゾーン内や向こう側への寄り付きも含みます。境界との同値も接触で、深度や終値が失敗しても機会を消費します。NはLow(N)=1.20500>Uなので接触ではありません。最後の許可時刻で無効化した場合、最終リテスト終値は08:30 UTCで、3本目は含みます。
F確定後から送信まで、目標条件に加え、Bid≤Lの観測でBUYを取消します。後続確定足の安値と形成中気配を使い、同値は良い終値より優先して取消します。遠い境界の条件はF確定後からなので、F形成中の安値はL未満でも構いません。これはBid側の仮説拒否であり、注文の存在やストップ約定の証明ではありません。時間欠損、不適切な寄り付き、初回接触失敗は当日を終了し、新しい期限を始めません。
6. 初回接触で中点到達と外側終値を要求する
BUYの初回接触足RにはOpen(R)>U; L<Low(R)≤M; Close(R)>Open(R)とU+1 pip<Close(R)≤U+6 pipが必要です。中点と同値は通過し、Lや終値バッファと同値は失敗します。これはBid OHLCの深度指標で、Mを通る連続ティックや中点約定の証拠ではありません。指値注文はありません。上半分だけの初回接触は、終値が良くてもMに達しなければ棄却します。
架空のRは08:00 UTC; Open=1.20510; High=1.20550; Low=1.20420; Close=1.20530で閉じます。Mに正確に達し、Lより上を保ち、Uより5pips上で陽線確定します。確認はRの終値確定時であり、足途中の安値時点ではありません。R失敗後に2本目の確認足を待ちません。元のL、U、M、ストップとA由来の目標を固定したまま使います。
7. SELLを反転してAsk側の保護を明示する
元が強気FVGなら反転方向はSELLです。最初の単純な無効化はClose(F)<Lで、L−6 pip≤Close(F)<L−1 pip; Close(F)<Open(F)が必要です。その確定後の最初のHigh≥Lが接触機会を消費します。Open(R)<L; M≤High(R)<U; Close(R)<Open(R); L−6 pip≤Close(R)<L−1 pipを要求します。期限、同値条件、優先順位は対称に反転し、結果を見て選びません。
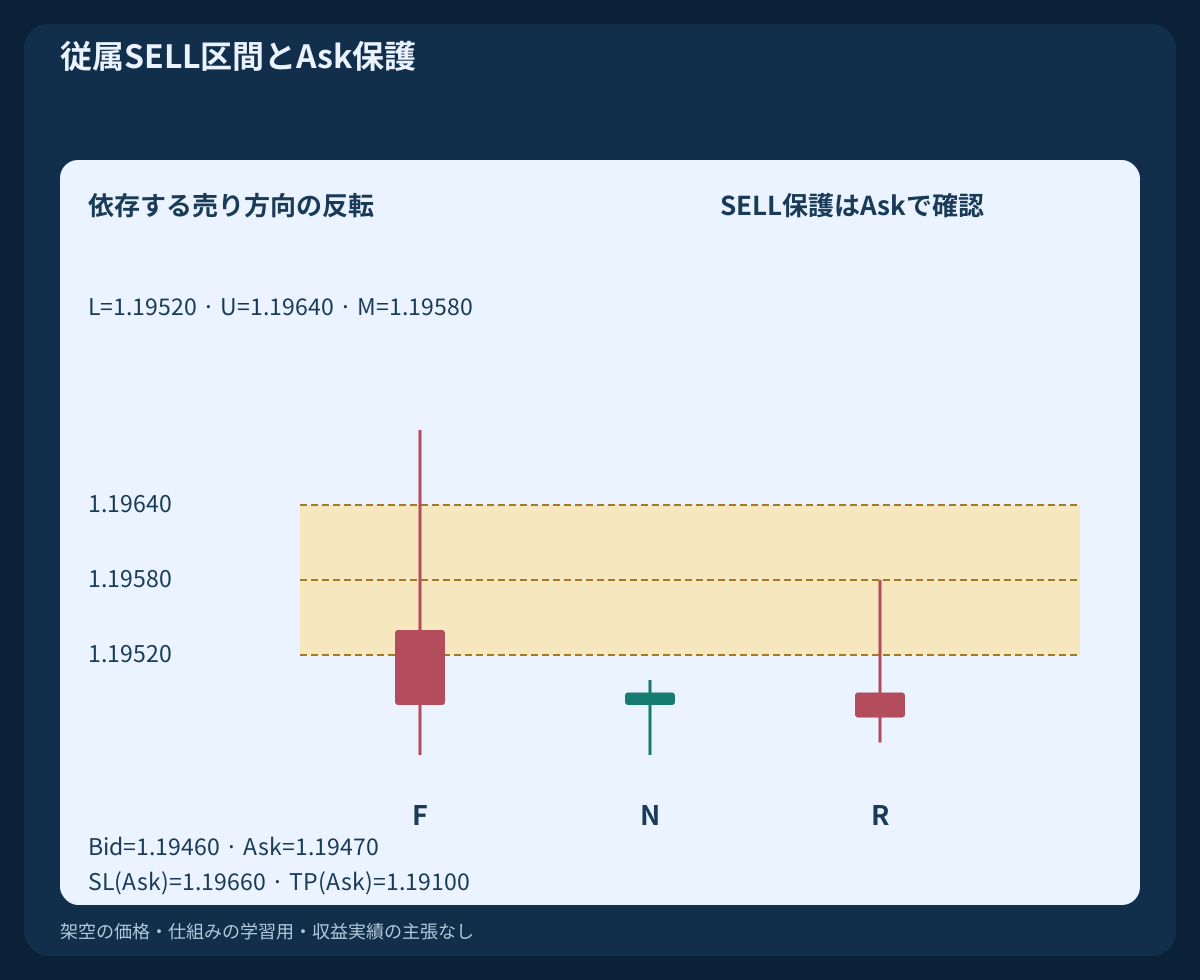
SL_Ask=U+2 pip; TP_Ask=Low(A)を固定します。C後はBidが目標以下、F後はさらにBidがU以上なら取消します。これは仮説拒否条件でありAsk約定の証拠ではありません。SELLはBidで開きAskで閉じます。従属変換p′=2.40000−pはBid高安を交換し、L=1.19520; U=1.19640; M=1.19580; SL_Ask=1.19660; TP_Ask=1.19100を与えます。気配ペアのBid/Askは別途交換します。反転例は実際の過去Ask高安を復元しません。
8. Rの完全データ後の最初の気配だけを調べる
Rの全データが利用可能になった後、かつ予定確定時刻より厳密に後の、対象銘柄の最初のBid/Askペアを使います。検証した時計でR_close<t_quote≤t_submit<R_close+30 secondsと0≤t_submit−t_quote≤2 secondsを要求します。最初の気配を逃した場合や順序不明なら当日を棄却します。正で取引可能な価格、BidがAsk未満、spread≤1.5 pip; abs(Bid−Close(R))≤1 pip、全拒否条件の未発生が必要です。後の気配で失敗を修復できません。
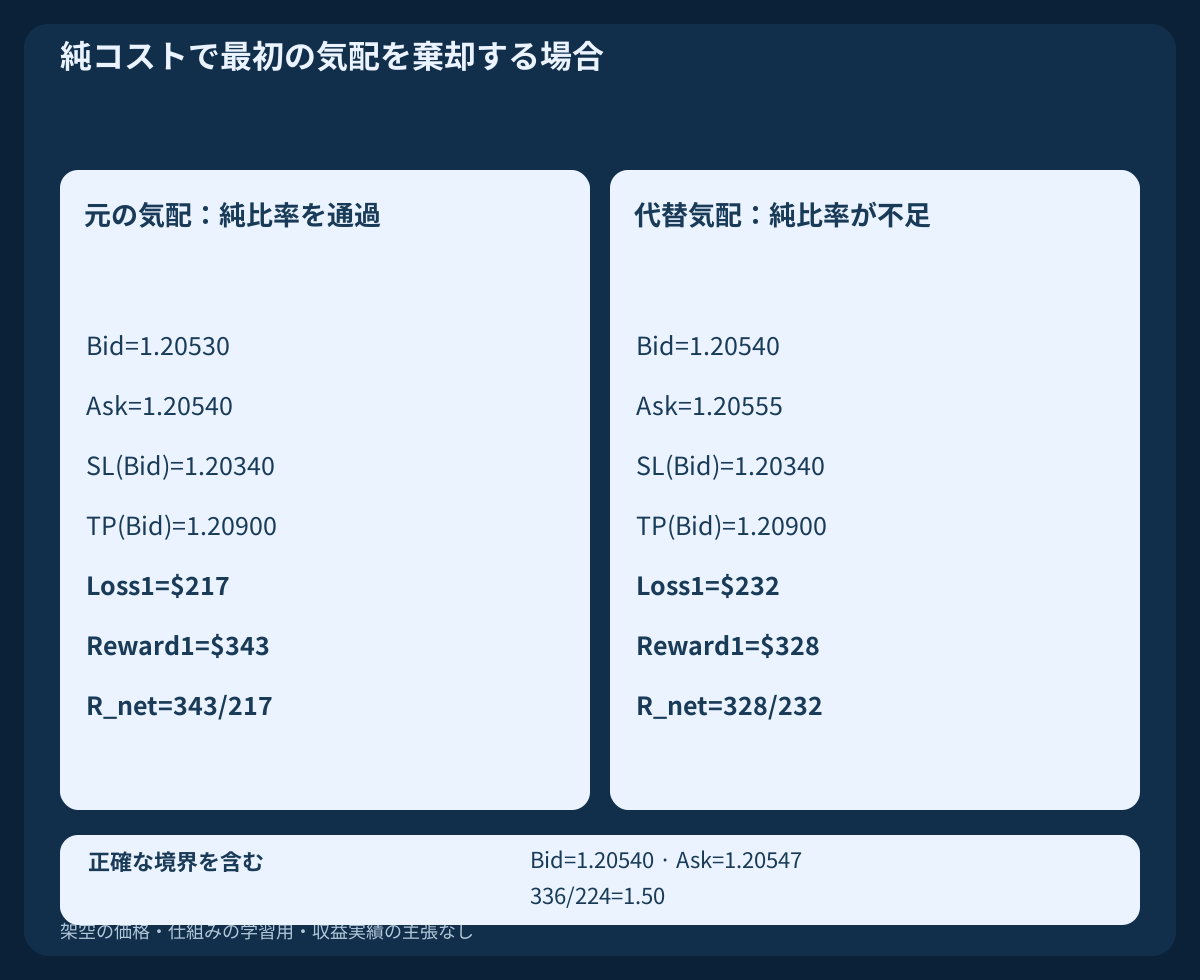
BUYは提示Ask、SELLは提示Bidを使います。元の最初の気配は08:00:01 UTC; Bid=1.20530; Ask=1.20540です。取引権限、tick整列、最低ストップ距離、数量制約、証拠金、利用可能なリスクを確認します。最低ストップ距離の表示がゼロでも受理は保証されません。両方の固定保護注文を付け、建玉時点から対応できる成行要求だけを許可します。先に無保護で建てて後から変更する必要があれば見送ります。
9. 二つの執行余裕を含めて純比率を計算する
このUSD例はpip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0を仮定します。実際の料金と保有費用を確認し、検証前に入力を置き換えます。dSLとdTPは、現在のエントリー気配から固定ストップと目標までの、執行側に基づく正のpip距離です。Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7とし、推計値が正でReward1/Loss1≥1.50を満たすことを丸め前の精度で確認します。
採用するBUY気配はdSL=20 pip; dTP=36 pip; Loss1=$217; Reward1=$343; R_net=343/217≈1.58065となります。エントリーAskから決済Bidまでの距離にはスプレッドの影響が入っているため、二重加算しません。余裕は計画上の仮定であり、実際のスリッページの上限ではありません。良い粗比率、小さなスプレッド、反転ゾーンの確認済みリテストがあっても、純比率で不合格なら入りません。
10. 口座リスクを切り下げ、悪化した気配を棄却する
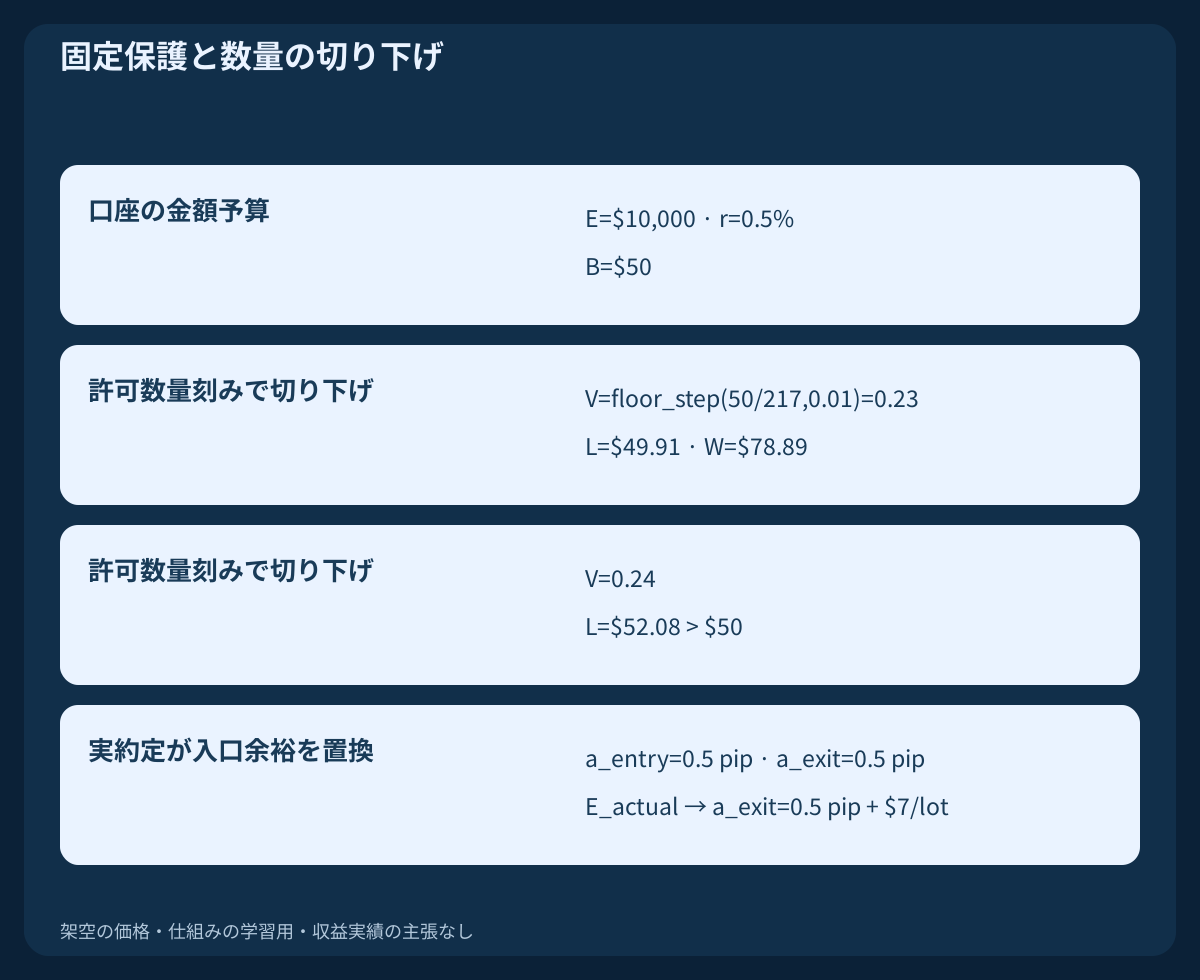
Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss))を用います。既存の口座リスクが不明ならエントリー不可で、EURUSDのポジションや待機注文も禁止です。equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lotの場合はV=floor_step(Budget/Loss1,0.01)=0.23 lotと切り下げます。計画損失は0.23×217=$49.91、計画目標利益は0.23×343=$78.89です。一段上の0.24×217=$52.08は予算超過です。最小数量を下回れば見送ります。
別の最初の気配Bid=1.20540; Ask=1.20555はスプレッドとBid乖離の上限を通りますが、Loss1=$232; Reward1=$328; 328/232≈1.41379<1.50となります。ストップや目標を動かさず、その日を棄却します。元の価格と費用でBid=1.20540; Ask=1.20547ならちょうど336/224=1.50、次のtickのAsk=1.20548は不合格です。これらは代替の計算例であり、後続の気配から好きなものを選べるわけではありません。
11. 一度だけ送信し実際の結果を照合する
UTC日付の候補ID、固定水準、送信枠の消費を永続化してから、一度だけ保護付きエントリーを要求します。明確な拒否でもその日は消費済みです。応答不明は失敗の証明でも再送許可でもありません。新規リスクを止め、ブローカーの注文・約定・口座状態で同じ要求を先に照合します。再起動は状態と期限を復元するだけで、新しい試行を生みません。
約定確認後、両方の保護と実数量を確認します。実約定値を用い、残るexit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0だけで損失と利益を再計算します。実約定がエントリー余裕を置き換えるため二重計上しません。不利なエントリー変動が0.5 pipを超える、再計算リスクが保存予算を超える、純比率が1.50未満、または有効な保護がない場合、最初の取引可能気配で全決済を要求します。受理済み保護は決済確認まで維持し、中止と全費用を記録します。決済応答不明も照合が必要です。
12. 固定保護と延長しない決済期限を守る
元のSL/TPを保ち、トレーリング、建値移動、部分決済、ナンピン、自動反転は行いません。早い保護約定が確認できれば優先します。それ以外はセットアップ当日のdeadline=min(R_close+2 hours,10:00 UTC)以降の最初の取引可能気配で全決済を要求します。BUYはBid、SELLはAskです。例は08:00→10:00 UTC、遅い有効リテストは08:30→10:00 UTCで、10時半まで延ばしません。約定時刻や障害でも時計を動かしません。入る前のゾーン拒否条件は、約定後の追加構造決済条件ではありません。
通信停止でも予定期限は動きません。気配が戻ったら先に照合し、残るモデル建玉を執行可能になり次第閉じます。それ以前に監視や時計対応が信頼できなくなった場合も、保護を残して可能時に決済を要求します。通常の保護注文、時刻決済、余裕額、口座予算が実損失の上限を保証するわけではありません。
13. 元の8本と従属反転を再現する
表と第1CSVには架空M15 Bid足A、B、C、D、W、F、N、Rの8本を、完全なUTC日付と区間で収録します。CSVにはその決定的な8本SELL反転も含み、16行ですが16件の独立観測ではありません。第2CSVは採用気配、棄却する代替、従属反転気配です。将来の決済経路、過去市場標本、業者約定報告は提供しません。
会計説明のためだけにBUYがAsk=1.20540; V=0.23 lotで正確に約定したと仮定します。ストップがBid=1.20340で正確に約定した場合、価格損失$46.00と手数料$1.61で、追加スリッページ等の前に$47.61です。代わりに目標Bid=1.20900で正確に決済した場合は$82.80−$1.61=$81.19です。相互排他的な仮定の結果であり、余裕込み計画値や実績ではありません。その後の決済経路は与えていません。
| 足 | 時間足 | 始値時刻 UTC | 終値時刻 UTC | 始値 | 高値 | 安値 | 終値 |
|---|---|---|---|---|---|---|---|
| A | M15 | 2026-10-22 06:00 | 2026-10-22 06:15 | 1.20840 | 1.20900 | 1.20480 | 1.20530 |
| B | M15 | 2026-10-22 06:15 | 2026-10-22 06:30 | 1.20530 | 1.20560 | 1.20250 | 1.20320 |
| C | M15 | 2026-10-22 06:30 | 2026-10-22 06:45 | 1.20320 | 1.20360 | 1.20260 | 1.20300 |
| D | M15 | 2026-10-22 06:45 | 2026-10-22 07:00 | 1.20300 | 1.20460 | 1.20280 | 1.20430 |
| W | M15 | 2026-10-22 07:00 | 2026-10-22 07:15 | 1.20430 | 1.20510 | 1.20400 | 1.20460 |
| F | M15 | 2026-10-22 07:15 | 2026-10-22 07:30 | 1.20460 | 1.20560 | 1.20300 | 1.20520 |
| N | M15 | 2026-10-22 07:30 | 2026-10-22 07:45 | 1.20520 | 1.20560 | 1.20500 | 1.20510 |
| R | M15 | 2026-10-22 07:45 | 2026-10-22 08:00 | 1.20510 | 1.20550 | 1.20420 | 1.20530 |
14. 後の勝者を選ばず最初の不通過を保持する
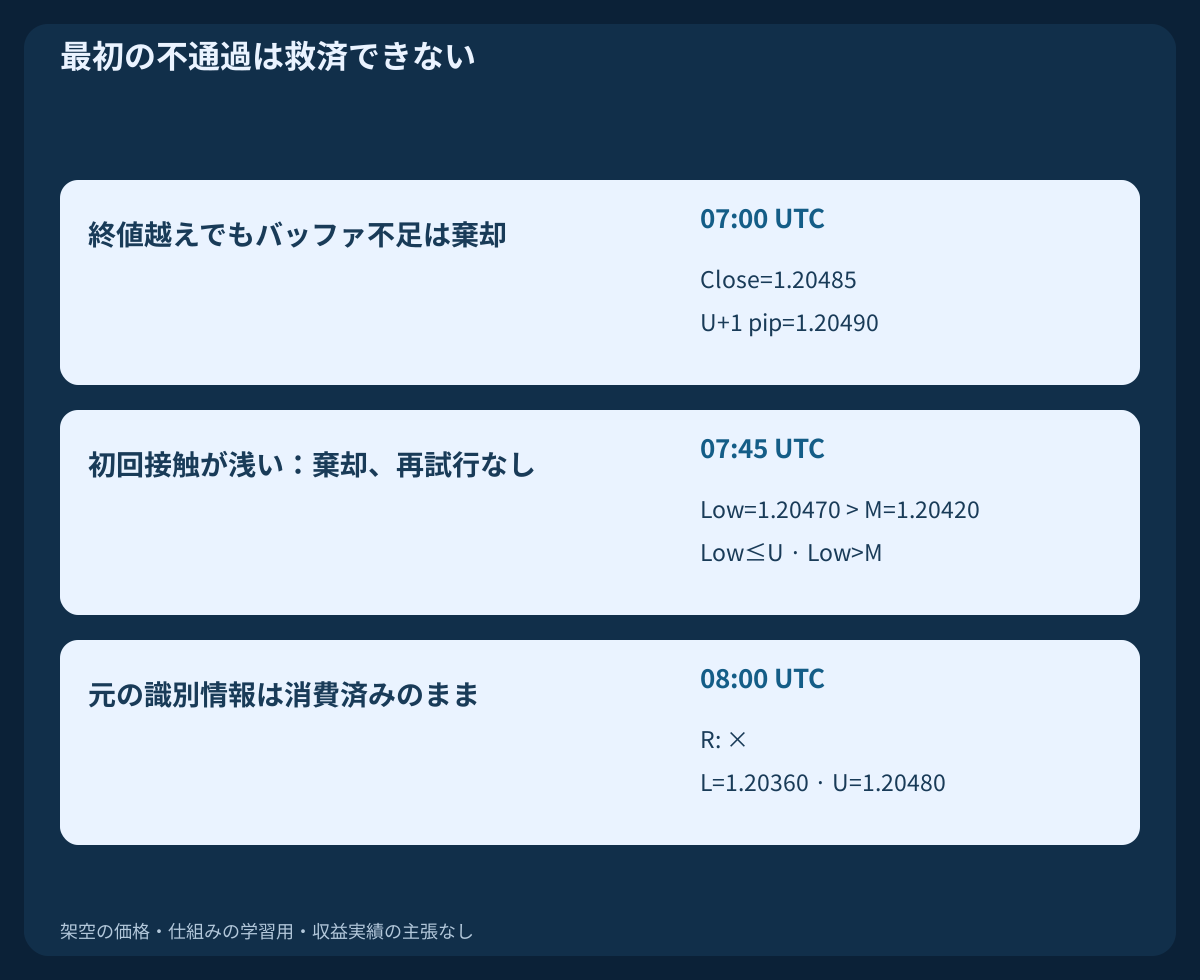
別の代替例で、最初の単純な終値無効化を07:00 UTC; Close=1.20485とします。元の弱気仮説は無効ですが、反転入口のバッファU+1 pip=1.20490は通過していません。当日を棄却し、後の強いFを新しい最初の無効化にはできません。元仮説の失敗記録と反転戦略の適格性は別です。
別の代替例ではF後の初回接触Nが07:45 UTC; Low=1.20470で、寄り付きと陽線終値は他条件を満たすとします。ゾーンには触れますがM=1.20420より上なので深度不足となり候補を消費します。後の08:00 UTCの良い中点テストでNを置換できません。いずれの代替例も、元CSVに追加イベントや再発注として挿入しません。
15. 利用可能時点を再生し全件を記録する
無効化時計を始める前に、起点識別情報、元方向、L/U/M、C利用可能時点、日次消費を保存します。ヒゲだけの観測、最初の単純終値無効化、バッファ、F後拒否、浅い場合も初回境界接触、深度、Rの実際の利用可能時点を残します。次に最初の気配、受信・送信時刻、固定出口、数量、発注結果を記録します。反転候補が成功しても元FVGは無効のままです。従属段階を独立した市場証拠として数えません。
過去検証では各判断時点でどの足が確定していたかを確立します。MT4のshift 0は形成中で、足の時刻は始値時刻です。欠損をまたぐ最近傍検索で欠損は修復できません。検証済みUTC区間を再構成し、必要な過去Bid/Ask気配で足内事象を順序付けます。OHLCだけでは同一足内のSLとTPの先後は決まりません。不明と記録し、有利な経路を選ばず、別表示の保守的感応度を確認します。
16. 文脈フィルターを追加する前に固定モデルを評価する
結果を見る前に、予定3本、厳密な外側ヒゲ、幅、中央実体フィルター、C終値、4無効化終値、最初の終値の優先、バッファと上限、後続3本、初回境界接触、中点深度、気配時計、固定出口、コストを決めます。共通日付で派生案を比較し、後の時系列データを残します。不成立、欠損、棄却、期限切れ、最初の気配を逃した例、中止も約定と一緒に数えます。初回接触を初回中点到達に変更すると標本が変わります。
デモの前向き検証でギャップ、保護拒否、再起動回復、応答不明まで確認します。実用を考える前に純期待値、ドローダウン、連敗、非エントリー件数、執行失敗を報告します。図と計算は再現性を与えますが、バックテスト、勝率、測定期待値、実運用推奨は提供しません。FVG、トレンド、ニュース条件の追加は新しい版であり、新たな未使用期間での評価が必要です。
よくある質問
元の3本FVGはいつ既知になりますか?
必要データが揃ったCの終値確定時だけです。架空例では06:45 UTCです。早い時刻に四角を描いても知識を遡れません。
ヒゲや後の強い終値で最初の無効化を置換できますか?
できません。ヒゲだけでは選んだ終値無効化ではありません。最初の厳密な境界越え終値を選び、その後バッファを検査します。後の終値で救済しません。
浅い初回接触から深い中点戻りを待てますか?
できません。最初の境界接触で機会を消費します。中点未到達なら当日を棄却し、後の有効そうな足で置換しません。
中点との同値はそこでの入口約定を示しますか?
示しません。OHLC深度条件を満たすだけです。中点の待機注文はなく、R確定後の成行要求だけを検討します。
予定損失$49.91は保証されますか?
保証されません。宣言した余裕額と線形手数料を含む計画値です。窓開け、保護不全、滑り、決済遅延で予算を超える場合があります。
SELL反転例は保護約定を証明しますか?
いいえ。従属変換です。実際のSELLストップ・出口には対応するAskデータと業者記録が必要です。
出典と検証上の注記
実務家の資料は一般的なFVG/IFVGの用語を説明します。本M15検出器全体、予定時刻、最初の無効化と初回接触の規則、閾値、架空足、出口は明示した独自の研究選択です。公式資料は気配の側と注文の仕組みを確認するためのもので、このモデルの収益性を裏付けません。
教育用の戦略仕様。架空足、依存する反転例、仮定の会計であり、実行用EA、過去バックテスト、測定収益ではありません。