

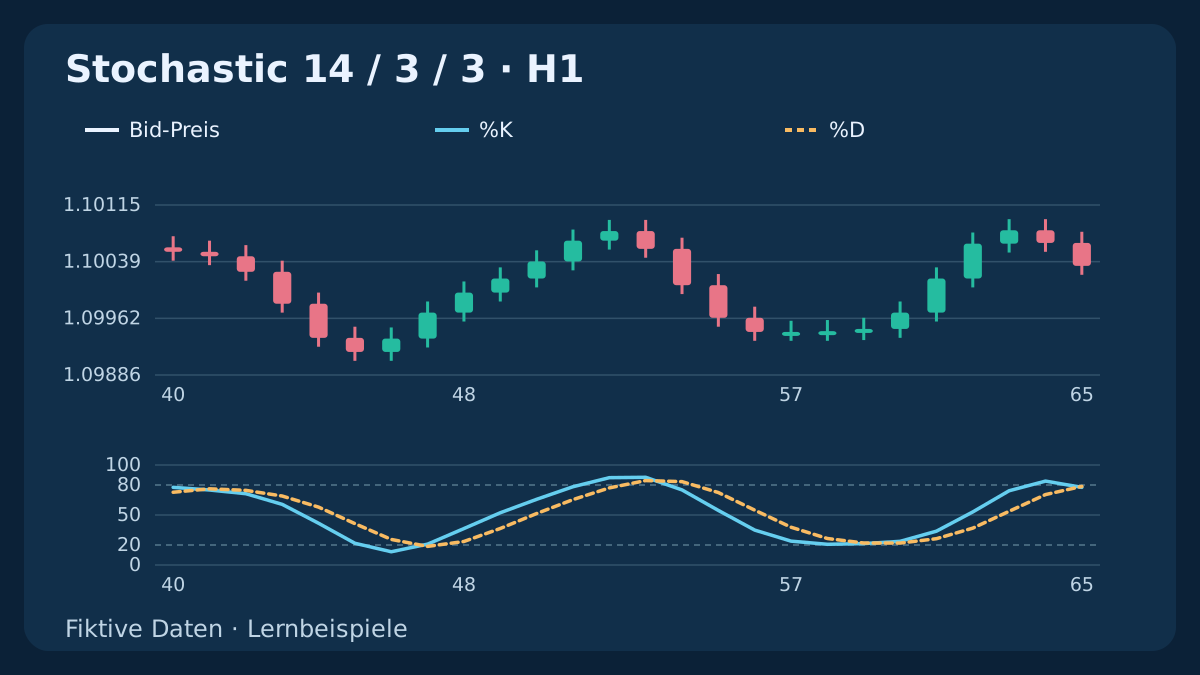
Stochastic beantwortet eine Positionsfrage: Wo schloss eine Kerze innerhalb ihrer jüngsten Hoch-Tief-Spanne? Ein Wert nahe 100 ist keine Wahrscheinlichkeit für einen Kursrückgang. Vor einer Kreuzungsinterpretation müssen Preisfeld, Glättung und abgeschlossene Kerze feststehen. Reproduzierbare fiktive Beispiele trennen diese Entscheidungen.
1. Preisreihe und rollierendes Fenster festlegen
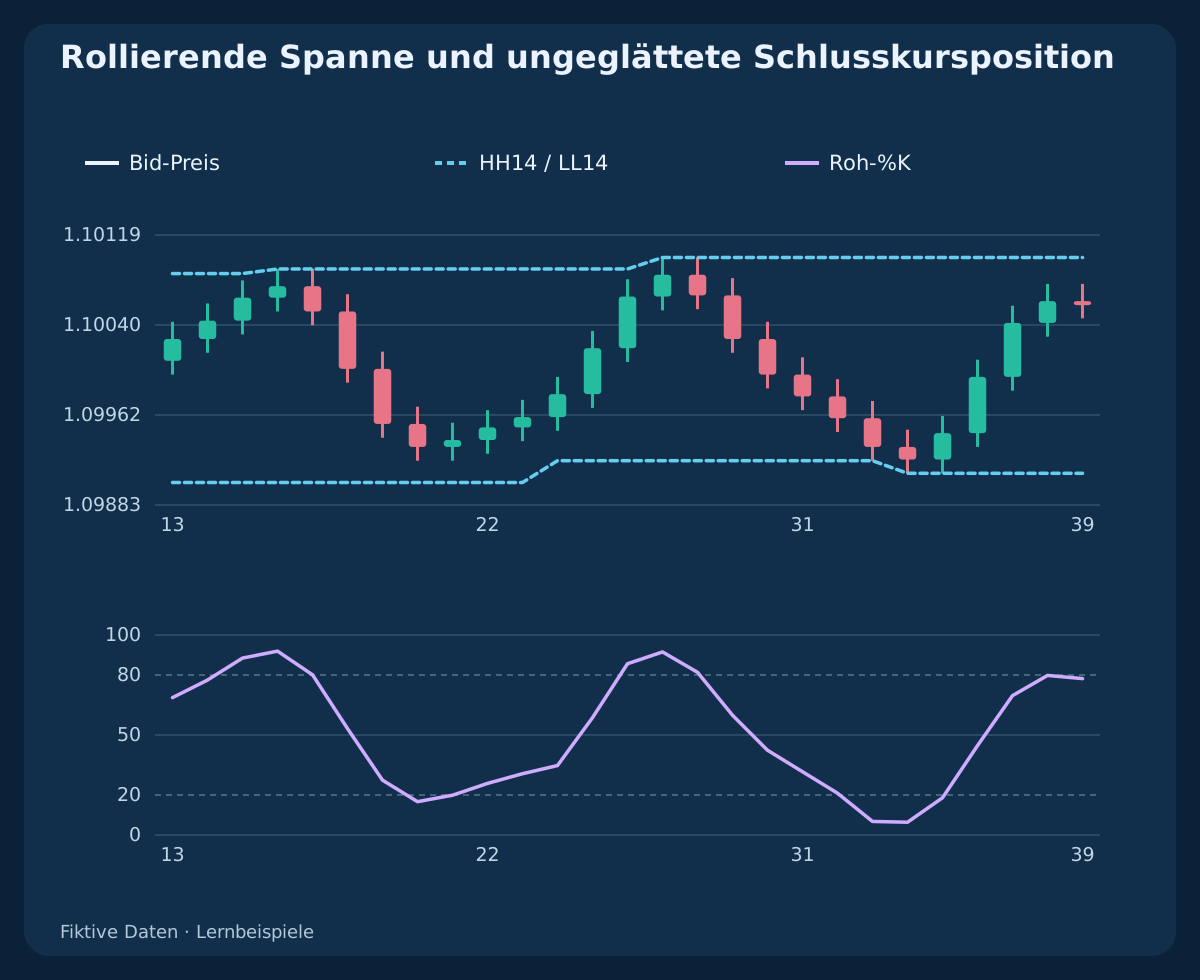
Bei High/Low-Stochastic zählen die aktuelle abgeschlossene Kerze und die vorhergehenden Kerzen des angegebenen Fensters. Bei n = 14 sind es insgesamt 14 Kerzen einschließlich der untersuchten. Die Spanne ist keine feste Unterstützungs- oder Widerstandszone: Sie verändert sich beim Hinzukommen und Herausfallen von Kerzen.
Die Beispiele verwenden fiktive H1-Bid-OHLC mit chronologischen Indizes k = 0, 1, 2, …. Ein Schlusskurs ist eine Beobachtung und kein ausführbarer BUY-Einstieg. Andere Brokerdaten, Kerzengrenzen oder das Preisfeld Close/Close können trotz gleicher Periodeneinstellungen andere Werte ergeben.
2. Roh-%K als Positionsquotient berechnen
Es gelten L = min(Low, n) und H = max(High, n). Der ungeglättete Wert lautet R = 100 × (Close − L) / (H − L). Bei einer gültigen Spanne mit positivem Nenner liegt der Schlusskurs zwischen Tief und Hoch; der Quotient liegt deshalb zwischen 0 und 100.
Ein gesondertes Rechenbeispiel verwendet L = 1.1000; H = 1.1040; Close = 1.1030 und ergibt R = 75. Der Schlusskurs liegt drei Viertel des Weges vom Tief zum Hoch. Das bedeutet weder 75 Pips Momentum noch eine Umkehrwahrscheinlichkeit von 75%.
3. Schnelle, langsame und vollständige Einstellungen präzisieren
Eine verbreitete Berechnung verwendet K = SMA(R, s) und D = SMA(K, d). n bezeichnet die Spannenlänge, s glättet Roh-%K und d bildet aus der angezeigten %K die Linie %D. Bei s = 1 entspricht K dem Rohquotienten. Glättung kann kleine Schwankungen reduzieren, aber Kreuzungen verzögern oder zusammenführen.
Dieser Leitfaden schreibt die didaktische Konfiguration als (n, s, d) = (14, 3, 3). Die iStochastic-Argumente in MetaTrader folgen dagegen der Reihenfolge (Kperiod, Dperiod, slowing). Parameterbezeichnungen, Preisfeld und Mittelwertverfahren gehören ins Testprotokoll; schnell, langsam und vollständig allein spezifizieren die Berechnung nicht.
4. Die Glättungsberechnung der Plattform prüfen
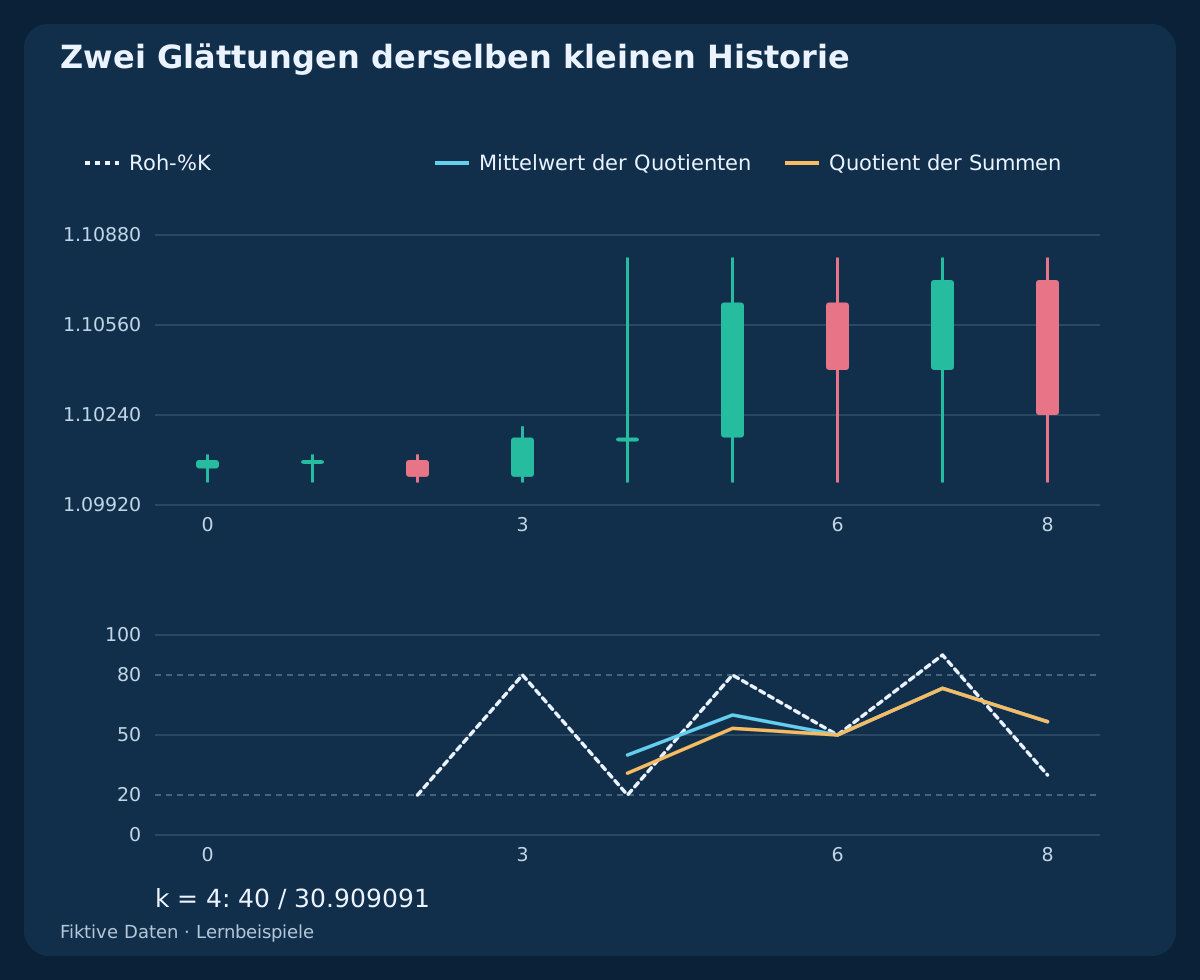
TradingView beschreibt %K als Mittelwert einzelner Rohquotienten. Das veröffentlichte MT4-Beispiel von MetaQuotes berechnet die geglättete Hauptlinie dagegen mit K_MT = 100 × Σ(Close − L) / Σ(H − L) über s Kerzen; jede verwendet ihre eigene rollierende Spanne. Das entspricht einem nach Spannenbreite gewichteten Mittelwert statt dem gewöhnlichen arithmetischen Mittel.
Das beigefügte kleine Beispiel verwendet n = 3; s = 3. Für k = 2, 3, 4 betragen die Spannen 10, 20, 80 pips und die Rohwerte 20, 80, 20. Ihr einfacher Mittelwert ist 40, der Quotient der Summen dagegen 100 × 34 / 110 = 30.909091. Vor einem exakten Terminalvergleich muss die tatsächlich installierte Implementierung geprüft werden.
| k | Roh-%K | K: SMA | K: Summenquotient | D: SMA | D: Summenquotient |
|---|---|---|---|---|---|
| 2 | 20.000000 | — | — | — | — |
| 3 | 80.000000 | — | — | — | — |
| 4 | 20.000000 | 40.000000 | 30.909091 | — | — |
| 5 | 80.000000 | 60.000000 | 53.333333 | — | — |
| 6 | 50.000000 | 50.000000 | 50.000000 | 50.000000 | 44.747475 |
| 7 | 90.000000 | 73.333333 | 73.333333 | 61.111111 | 58.888889 |
| 8 | 30.000000 | 56.666667 | 56.666667 | 60.000000 | 60.000000 |
5. Nullspannen und fehlende Werte ausdrücklich kennzeichnen
Bei H − L = 0 sind alle Preise im Fenster gleich und der Positionsquotient hat keinen definierten Nenner. Die Referenz-CSV lässt den Wert leer. Enthält ein Glättungsfenster einen undefinierten Rohwert, bleibt es bei beiden didaktischen Methoden ebenfalls unverfügbar; dies ist eine ausdrücklich gewählte Forschungskonvention.
Eine Plattform kann einen anderen Ersatzwert verwenden. Eine angezeigte Zahl belegt daher keinen Informationsgehalt einer flachen Spanne. Fehlende Werte nicht mit 0 oder 50 auffüllen, um Ereignisse zu erzeugen; Beobachtungen beiderseits einer Datenlücke sind keine unmittelbar aufeinanderfolgenden abgeschlossenen Kerzen.
6. Vor dem Linienvergleich genügend Historie verlangen
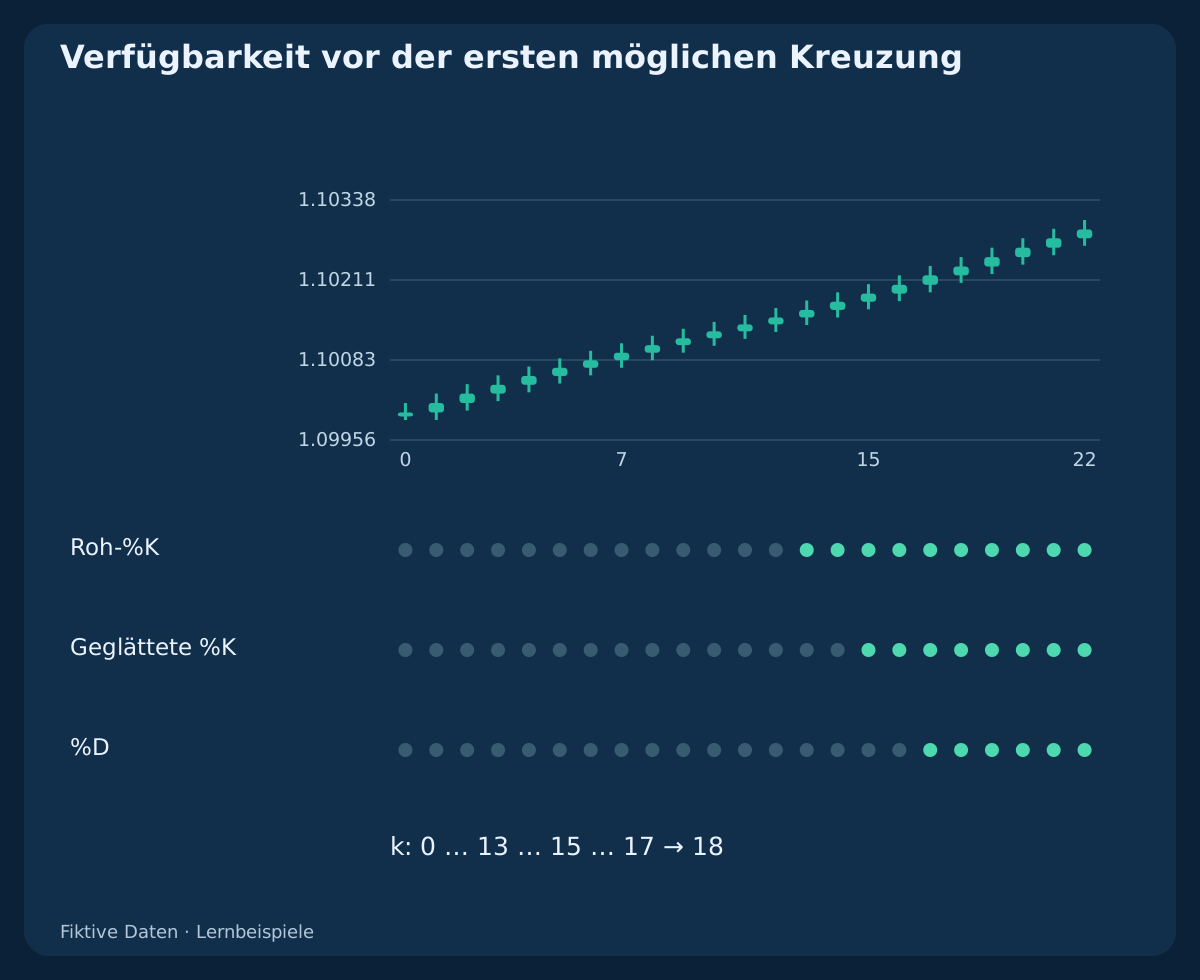
Bei nullbasierten Indizes erscheint der erste Rohwert bei k = n − 1, die erste geglättete K bei k = n + s − 2 und die erste D bei k = n + s + d − 3, sofern alle benötigten Spannen gültig sind. Diese Regeln betreffen die Verfügbarkeit und versprechen kein Handelssignal.
Für die festgelegte 14/3/3-Berechnung beginnen die Werte bei k = 13, 15, 17. Eine neue K/D-Kreuzung benötigt zwei benachbarte verfügbare Wertepaare; frühestens ist der Test bei k = 18 möglich. Die erste verfügbare K oberhalb von D darf nicht als neu beobachtete Kreuzung gelten.
7. 20/80 als Zustände im Kontext lesen
Die Bedingungen K > 80 und K < 20 beschreiben Zonen. Sie zeigen die Lage des geglätteten Schlusskursquotienten und sind keine Einstiegsanweisung. Beim Range-Handel braucht es zuvor festgelegte Preisgrenzen, beim Trendhandel eine eigenständige Beschreibung der Preisstruktur.
Der Eintritt in die obere Zone ist ein anderes Ereignis als das Verbleiben darin. Eine neue Aufwärtsüberschreitung lässt sich als K[t−1] ≤ 80 ∧ K[t] > 80 formulieren. Das Verlassen der Zone ist wiederum ein anderes Ereignis. Vergleich und Gleichheitsregel müssen feststehen, statt nach Kenntnis der nächsten Kerze angepasst zu werden.
8. Warum Extremwerte im Trend bestehen bleiben können
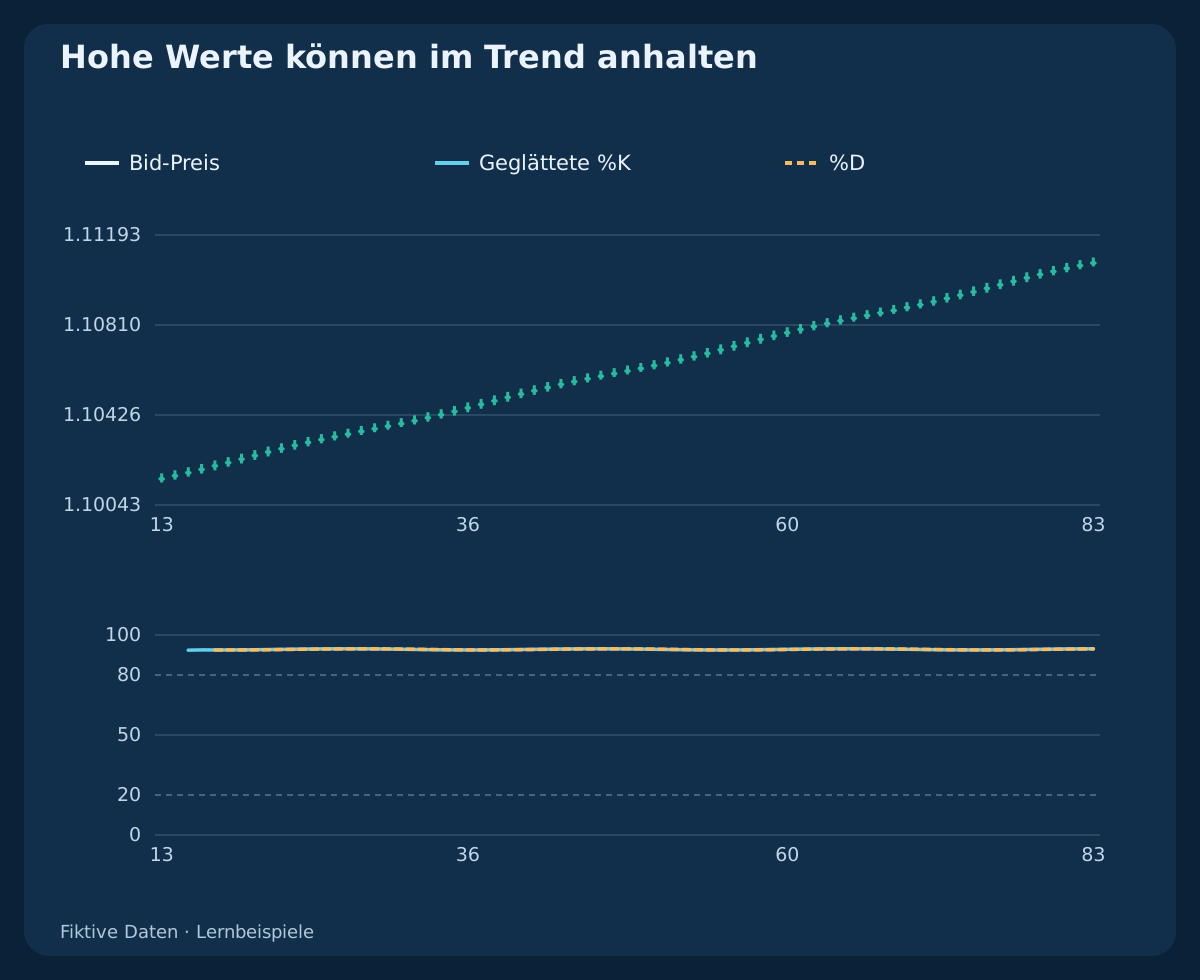
In der fiktiven aufwärtsgerichteten Historie bleibt K für 69 aufeinanderfolgende verfügbare Beobachtungen über 80. Die Kurse schließen weiterhin nahe dem oberen Ende einer steigenden rollierenden Spanne. Jede dieser Beobachtungen als Verkaufssignal zu behandeln, würde einen beschreibenden Zustand in eine unbelegte Umkehrregel verwandeln.
Das Diagramm ist ein Gegenbeispiel zum automatischen Überkauft-Einstieg, kein Rentabilitätsnachweis für Käufe bei Extremwerten. Eine Umkehr bleibt möglich; Zeitpunkt, ausführbarer Kurs, Stop und Ausstieg lassen sich aber nicht allein aus der Oszillatorzone ableiten. Entsprechendes gilt für anhaltend niedrige Werte im Abwärtstrend.
9. Eine neue K/D-Kreuzung vom fortbestehenden Zustand trennen
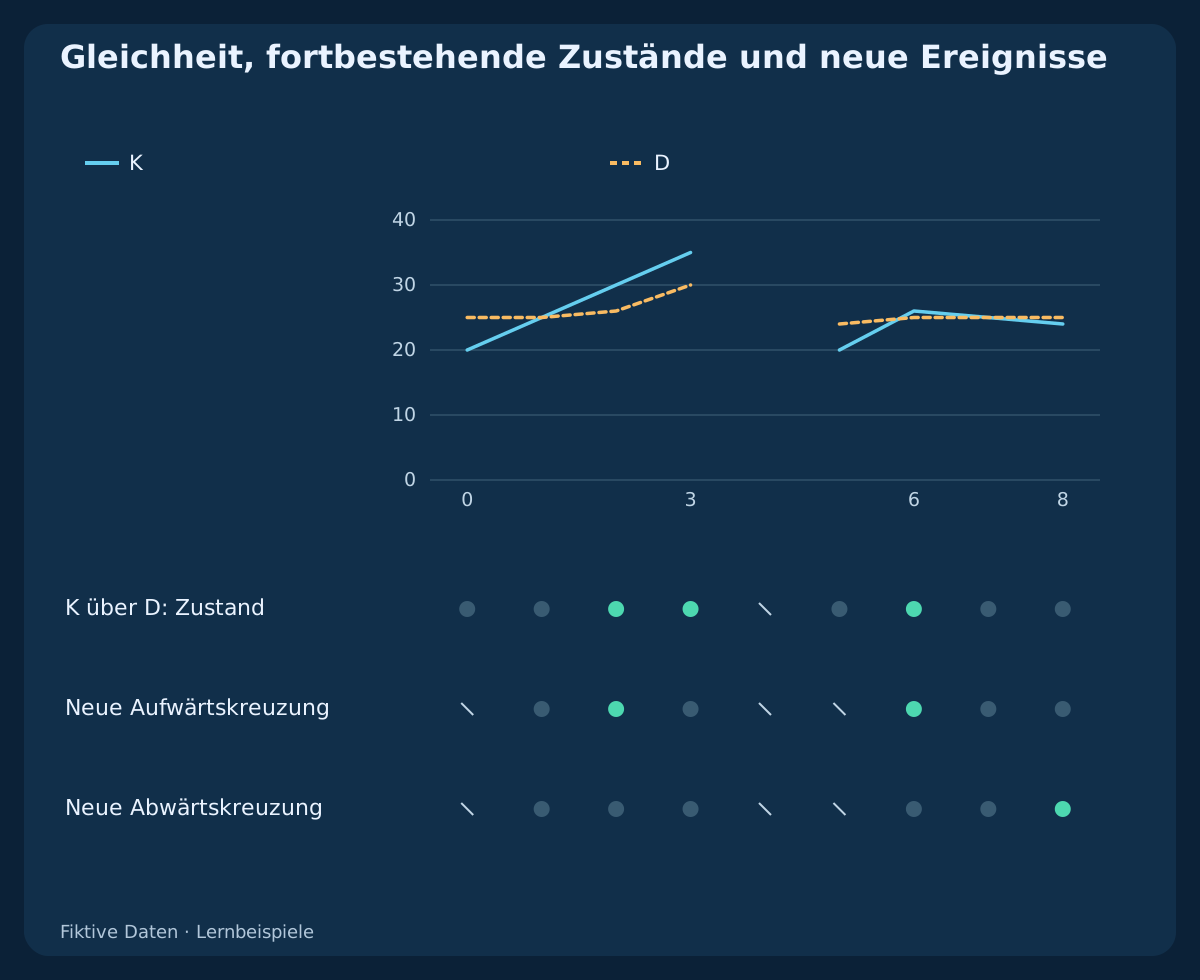
Für benachbarte abgeschlossene Beobachtungen lautet die Aufwärtskreuzung K[t−1] ≤ D[t−1] ∧ K[t] > D[t], die Abwärtskreuzung K[t−1] ≥ D[t−1] ∧ K[t] < D[t]. Aktuelle Gleichheit zählt nach diesen Definitionen nicht als Kreuzung. Ungerundete Werte vergleichen: Eine optische Gleichheit kann einen kleinen Unterschied verdecken.
Die unabhängige Ereignistabelle enthält Gleichheit, einen anhaltenden K-über-D-Zustand und ein fehlendes Wertepaar. Aufwärtsereignisse treten nur bei k ∈ {2, 6} auf, ein Abwärtsereignis bei k = 8. Die vorgegebenen Linienwerte prüfen die Bedingung; sie sind weder ein erfundener OHLC-Backtest noch eine Orderhistorie.
10. Oszillatoränderungen bei unverändertem Schlusskurs erkennen
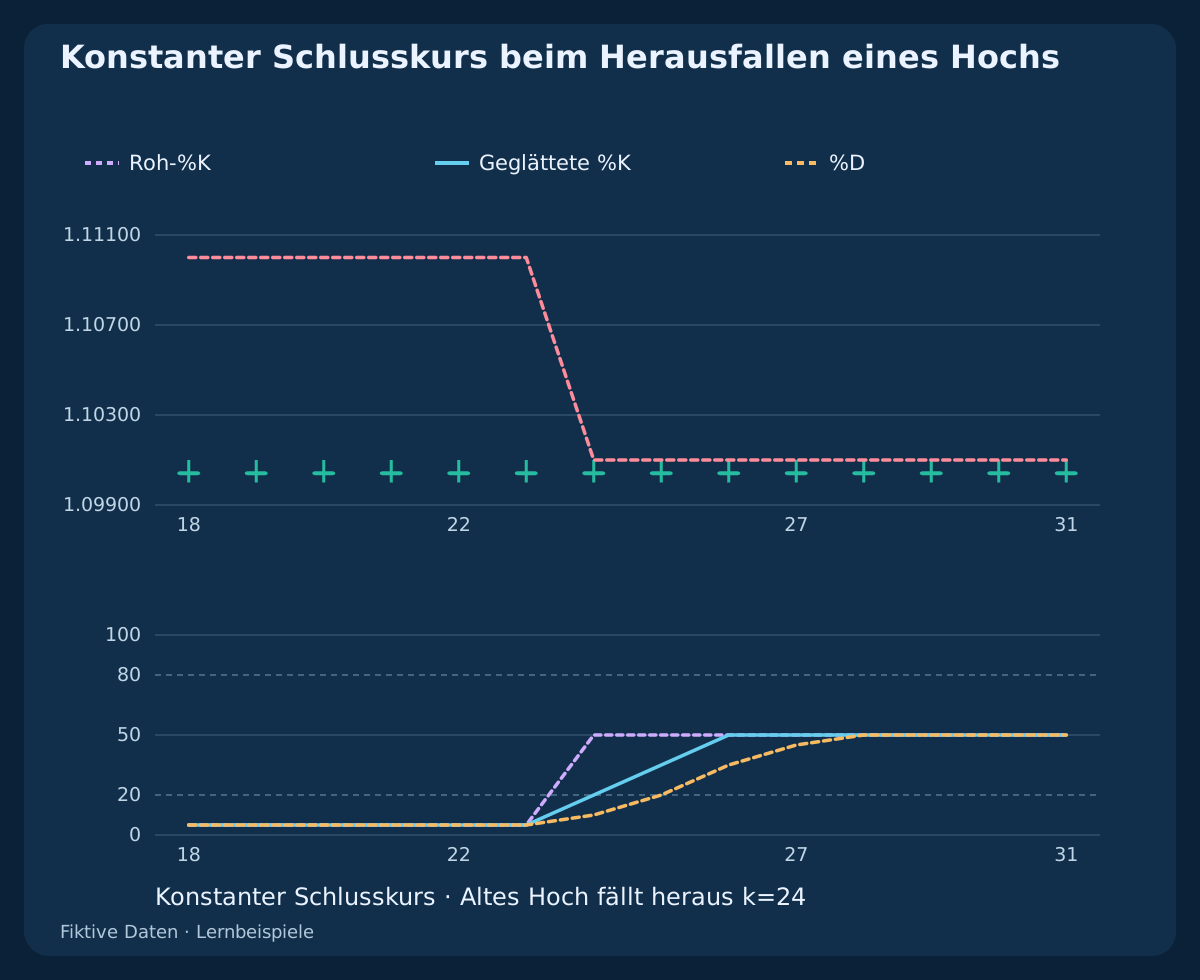
In der Historie zum Herausfallen des Hochs sind sämtliche Bid-Schlusskurse 1.10050. Das alte Hoch bei Index 10 bleibt bis k = 23 im 14-Kerzen-Fenster und fällt bei k = 24 heraus. Der Rohwert wechselt 5 → 50, obwohl der Schlusskurs nicht steigt.
Die geglättete K verläuft anschließend über 5 → 20 → 35 → 50. Die Rechnung stimmt: Beim Herausfallen des alten Extremwerts ändert sich der Nenner. Daraus folgt kein neuer Kaufdruck. Rollierende Extremwerte und Preis prüfen, bevor ein Drehen der Linie als Beschleunigung interpretiert wird.
11. Einstellungen auf demselben gültigen Intervall vergleichen
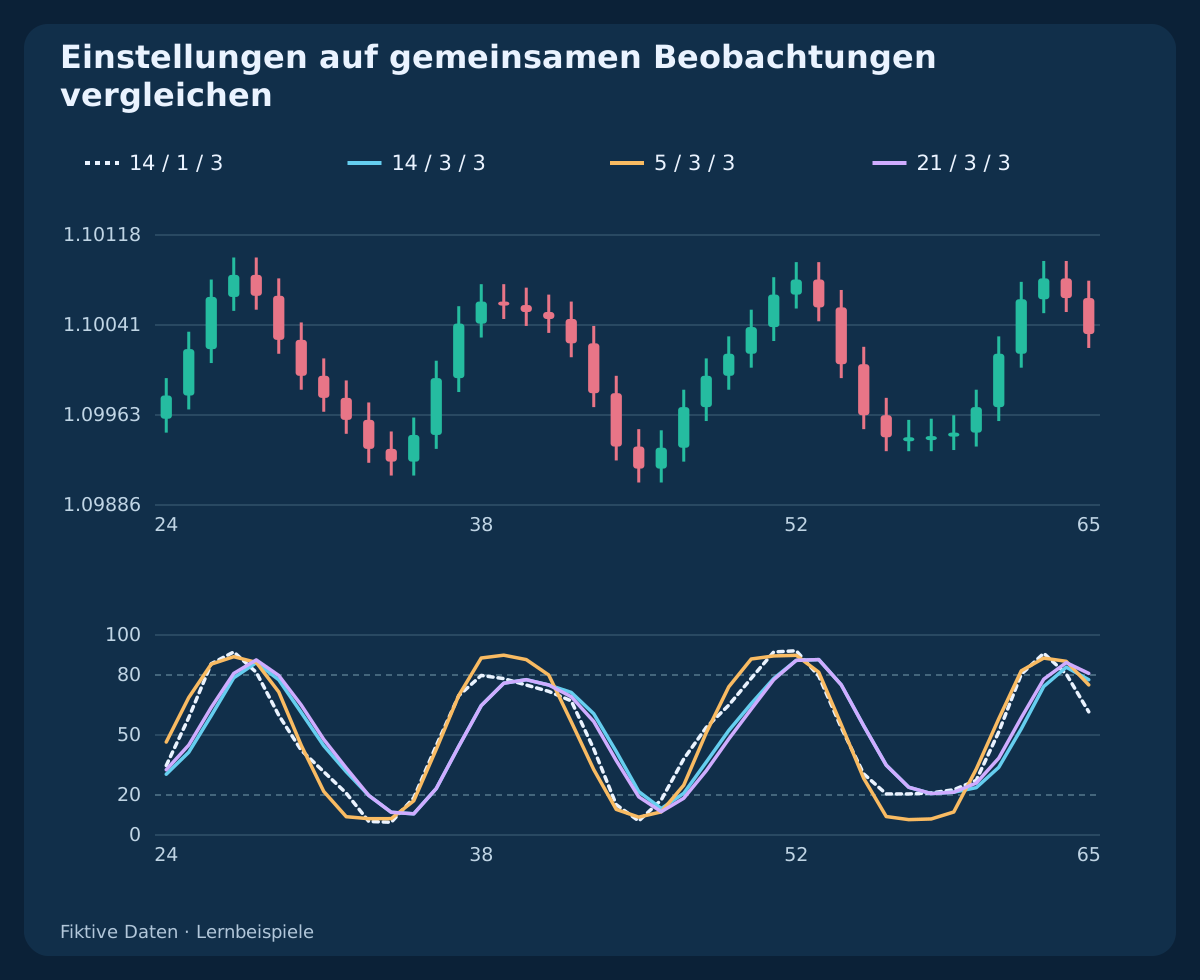
Kürzere Spannen oder schwächere Glättung können andere Wendepunkte liefern. Eine aktivere Linie ist aber nicht automatisch das bessere Signal. Jeweils nur eine Wahl verändern: zunächst s bei festem n und d, danach n bei festem s und d. Ein Bewertungszeitraum muss von der Parametersuche unberührt bleiben.
Das Vergleichsdiagramm verwendet dieselbe schwankende Preishistorie mit (14, 1, 3), (14, 3, 3), (5, 3, 3), (21, 3, 3). Es beginnt bei k = 24, sobald alle zugehörigen D-Reihen verfügbar sind. Ereignisse nur über dieselben Beobachtungen zählen und für spätere Strategietests identische Kostenannahmen verwenden.
12. Divergenz, RSI und Stochastic RSI unterscheiden
Stochastic normalisiert die Preisposition innerhalb einer rollierenden Spanne. RSI vergleicht geglättete positive und negative Preisänderungen. Stochastic RSI normalisiert wiederum RSI-Werte innerhalb ihrer Spanne; die drei sind nicht austauschbar. Die Übereinstimmung verwandter Transformationen derselben Preise ist nicht automatisch eine unabhängige Bestätigung.
Auch ein Divergenzvergleich benötigt einen definierten Preisswing und dessen Verfügbarkeitszeit. Ein Pivot mit zwei erforderlichen Folgekerzen ist auf seiner eigenen Kerze noch nicht bekannt. Den Bestätigungszeitpunkt jedes Swings festhalten: Eine Oszillatorabweichung allein gewährleistet weder einen rechtzeitigen Einstieg noch Schutz vor einem fortgesetzten Trend.
13. Abgeschlossene Kerzen und die richtige Quoteseite verwenden
Eine laufende Kerze kann Close, High, Low und beide Linien verändern. Eine währenddessen sichtbare Kreuzung kann bis zum Schluss verschwinden. Bei Automatisierung den laufenden Puffer shift = 0 vom letzten abgeschlossenen Puffer shift = 1 unterscheiden und beide Linien für dieselbe Kerze synchron auslesen.
Um 10:05 UTC ist beispielsweise die H1-Kerze für 10:00–11:00 UTC noch offen. Die letzte abgeschlossene H1-Grenze ist 10:00 UTC. Eine Entscheidung im kleineren Zeitrahmen darf den späteren Schluss dieser H1 nicht vorwegnehmen. Bid-Indikatoren beseitigen zudem nicht die Ask-Kosten beim BUY-Einstieg oder beim Schließen eines SELL.
14. Indikatorereignisse und Handelskosten getrennt betrachten
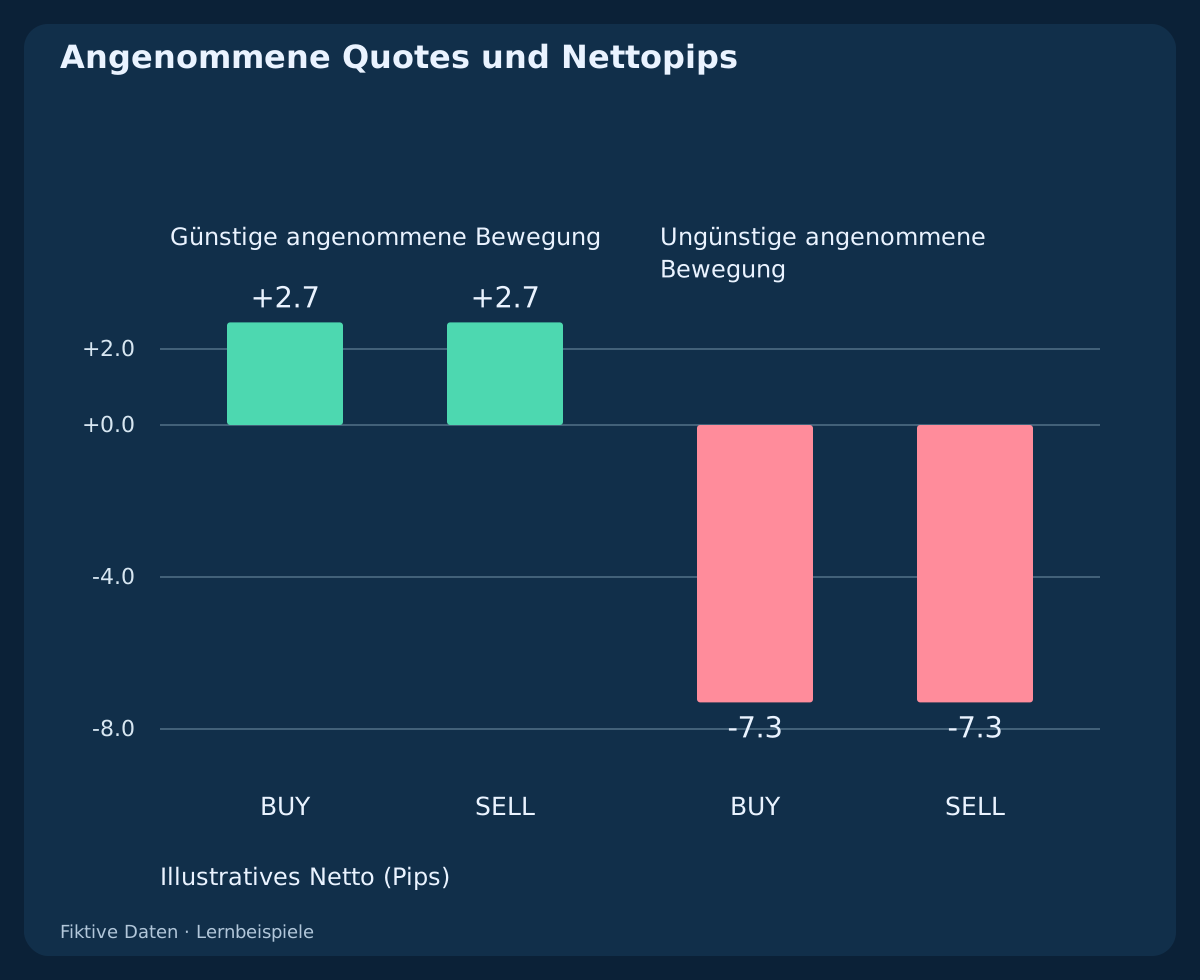
Die vier Quotebeispiele sind unabhängige Annahmen und keine aus den Diagrammen erzeugten Trades. Jedes verwendet eine Bruttobewegung des Bid-Referenzkurses von ±5 pips, einen Spread von 1.2 pips, nachteiligen Ein- und Ausstiegsslippage von 0.3 + 0.2 pips sowie eine gesamte Kommission von 0.6 pips. Der Spread ist bereits in den ausführbaren Quoteseiten enthalten; ihn nicht doppelt abziehen.
Der günstige BUY wird bei 1.10015 eröffnet und bei 1.10048 geschlossen: 3.3 pips vor Kommission und 2.7 pips netto. Der spiegelbildliche SELL ergibt ebenfalls 2,7 Pips netto. Die ungünstigen Fälle ergeben −7.3 pips. Diese Beispiele zeigen ausschließlich Kostenarithmetik, keine Trefferquote, Renditeerwartung oder ausführbare Handelsvorteile.
15. Beispiele vor der Signalinterpretation reproduzieren
Die erste CSV enthält 253 fiktive H1-OHLC-Zeilen: steigende Preise, Schwankungen, das Herausfallen eines alten Hochs, eine vollständig flache Historie und ein separates kleines 3-Kerzen-Beispiel. Spalten dokumentieren beide Glättungsmethoden, mehrere Einstellungen und die Verfügbarkeit. Leere Zellen bedeuten unverfügbar und nicht null.
Die zweite Datei enthält 9 vorgegebene K/D-Paare für Gleichheits- und Lückenprüfungen, die dritte 4 unabhängige angenommene Quoteszenarien. Vor Ereignisvergleichen Extremwerte und Glättung neu berechnen. Das kleine n=3-Beispiel von den n=14-Diagrammen trennen und konstruierte Historien nicht als Marktbelege behandeln.
Fiktive H1-OHLC und beide Glättungsmethoden herunterladen (CSV)
Gleichheit, fehlende Werte und neue Kreuzungen herunterladen (CSV)
Vier unabhängige angenommene Quoteszenarien herunterladen (CSV)
16. Eine vollständige Strategie gesondert bewerten
Eine testbare Strategie muss Markt, Zeitrahmen, Ereignisreihenfolge, ersten zulässigen ausführbaren Kurs, Abbruchregeln, Positionsgröße, Stops, Ausstiege und Kosten definieren. Vor der Ergebnismessung den Umgang mit veralteten Signalen, Kurslücken und fehlenden Beobachtungen festlegen. Ein Indikatorleitfaden ersetzt diese Entscheidungen nicht.
Für reale Implementierungen repräsentative historische Bid/Ask-Daten, eine unangetastete Bewertungsstichprobe und anschließende Vorwärtsbeobachtung verwenden. Neben Renditen auch Drawdown, nachteilige Ausführung und Parametersensitivität berichten. Ziel sind reproduzierbare Stochastic-Werte, nicht die Behauptung einer universell besten Einstellung oder Kreuzung.
Häufige Fragen
Bedeutet Stochastic über 80, dass ich verkaufen sollte?
Nein. Der Wert liegt hoch in der jüngsten rollierenden Spanne und kann im Aufwärtstrend anhalten. Ein Umkehreinstieg benötigt zusätzliche testbare Preis- und Ausführungsregeln.
Was bedeuten 14, 3 und 3?
Die Parameternamen angeben: Hier ist n=14 die Spannenlänge, s=3 die K-Glättung und d=3 die D-Bildung. MetaTrader ordnet die Argumente als K-Periode, D-Periode und Slowing an.
Warum können MetaTrader und TradingView abweichen?
Die veröffentlichten Berechnungen können einen Mittelwert von Quotienten beziehungsweise einen Quotienten von Summen verwenden. Preisfeld, Brokerdaten, Kerzengrenzen und Mittelwertverfahren können ebenfalls abweichen.
Ist eine Kreuzung abgeschlossener Kerzen zuverlässig profitabel?
Nein. Der Kerzenschluss fixiert nur die Informationszeit dieser Beobachtung. Er belegt weder Prognosekraft noch einen akzeptablen Ausführungskurs oder eine profitable Strategie.
Kann der Oszillator bei konstantem Schlusskurs steigen?
Ja. Fällt ein Hoch aus dem Fenster, kann die Spanne schrumpfen und der Positionsquotient steigen. Die Referenzhistorie zeigt das ohne Anstieg des Schlusskurses.
Wie sollte eine Nullspanne behandelt werden?
Den Wert nach einer ausdrücklich definierten Forschungskonvention als unverfügbar kennzeichnen und die Ersatzregel der Plattform getrennt prüfen. Einen undefinierten Quotienten nicht stillschweigend zum Signal machen.
Quellen und Untersuchungshinweise
Die beiden Primärquellen dokumentieren die veröffentlichten Stochastic-Berechnungen von TradingView und MetaQuotes MT4. Fiktive Historien, Verfügbarkeitsregeln, Gegenbeispiele und Quoteannahmen sind eigene didaktische Berechnungen. Die installierte Plattform ist gesondert zu prüfen.
- TradingView: Stochastic-Berechnung und Glättungsparameter
- MetaQuotes: veröffentlichte MT4-Stochastic-Berechnung und Quellcode
Bildungsleitfaden. Fiktive OHLC und unabhängige Quoteannahmen; kein historischer Backtest, keine beobachteten Orders, kein gemessener Vorteil und keine Ergebnisgarantie.