

Ein Keltner-Kanal legt volatilitätsabhängige Bänder um einen gleitenden Durchschnitt. Unterscheide Mittellinie, geschätzte Handelsspanne und Multiplikator. In diesen echten GBP/USD-Beispielen bleiben die Kurse unverändert, während du die Wirkung der Berechnung untersuchst.
1. Den modernen EMA-ATR-Kanal festlegen
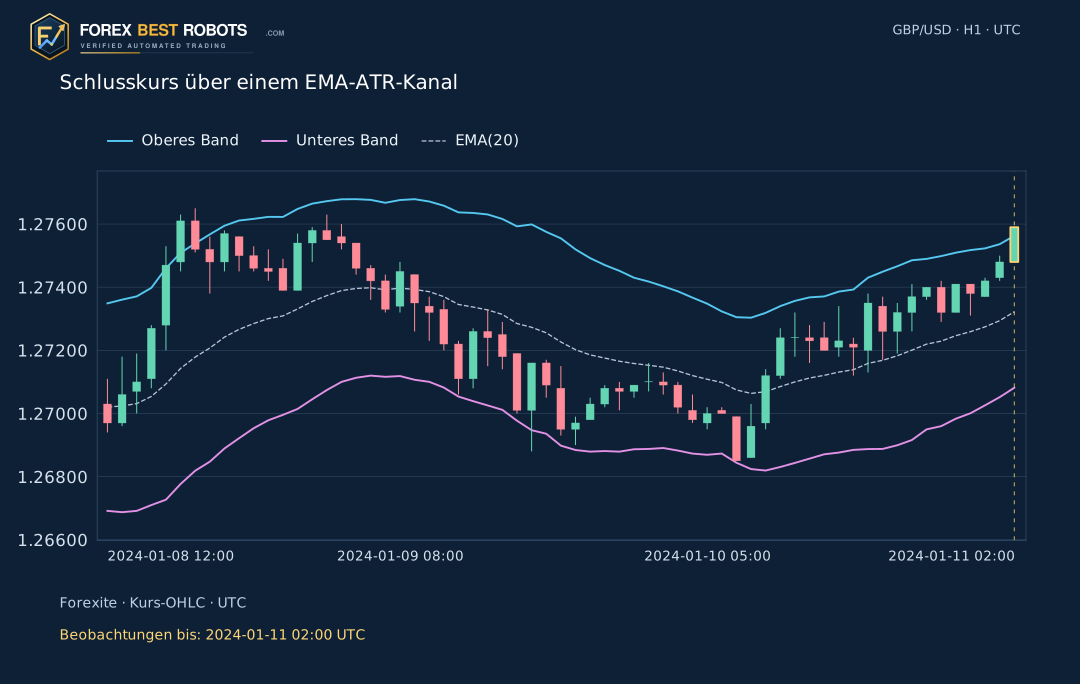
Hier gelten EMA(20) des Schlusskurses, Wilder-ATR(14) und k = 2 ohne Verschiebung. Das sind offengelegte Beispieleinstellungen, kein allgemeiner Plattformstandard. Moderne Varianten unterscheiden sich bei ATR-Periode und Glättung; auch Keltners ursprüngliche Konstruktion war anders.
EMA und ATR enthalten die ausgewählte abgeschlossene H1-Gruppe. Anders als eine Donchian-Grenze aus Kursextremen kann ein Keltner-Band trotz Einbeziehung dieser Kerze unter ihrem Schlusskurs liegen. Vergleiche Kurse und Bänder zum selben abgeschlossenen Zeitpunkt.
M(t) = EMA20(Close)[t]
U(t) = M(t) + k × ATR14(t)
L(t) = M(t) − k × ATR14(t)
U(t) − L(t) = 2 × k × ATR14(t)
2. True Range mit dem vorherigen Schlusskurs berechnen
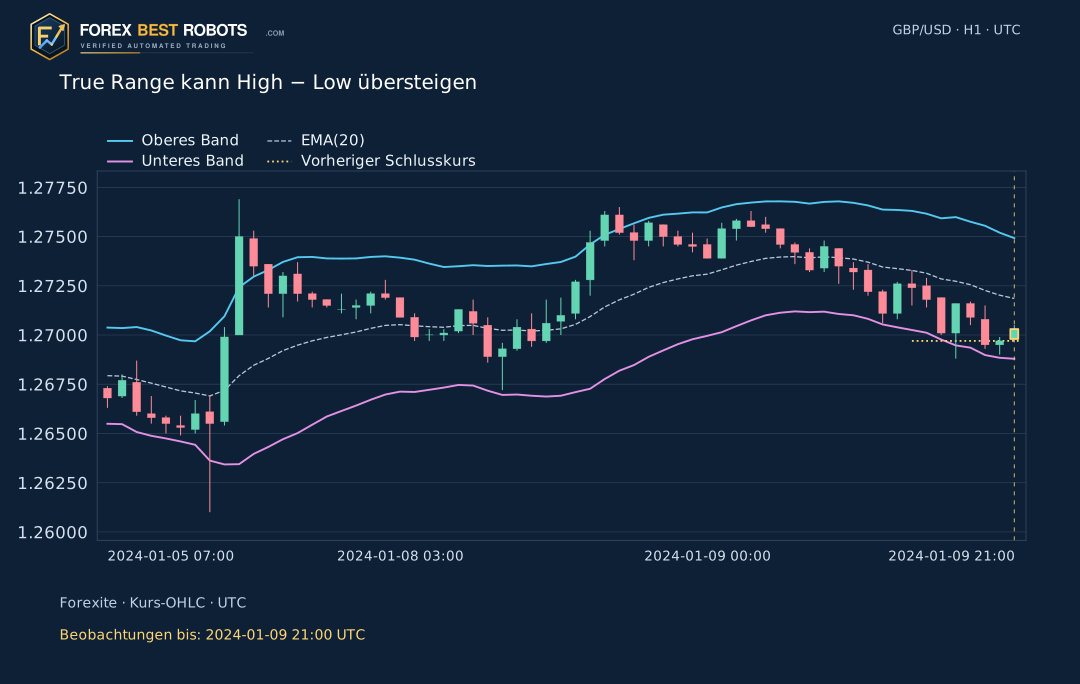
True Range ist das Maximum aus High − Low, |High − vorheriger Schlusskurs| und |Low − vorheriger Schlusskurs|. Ein Kurssprung kann TR daher über die sichtbare Kerzenspanne heben. ATR glättet nicht negative Abstände; sie zeigt keine Kauf- oder Verkaufsrichtung.
Das Lückenbeispiel verwendet aufgezeichnete Kurse. Fehlende Beobachtungen werden nicht ergänzt. Der vorherige Schlusskurs ist eine Referenz und kein Beleg dafür, dass während der Lücke zu diesem Kurs gehandelt werden konnte.
TR(t) = max(H(t) − L(t), |H(t) − C(t−1)|, |L(t) − C(t−1)|)
3. Wilder-, EMA- und SMA-Glättung unterscheiden
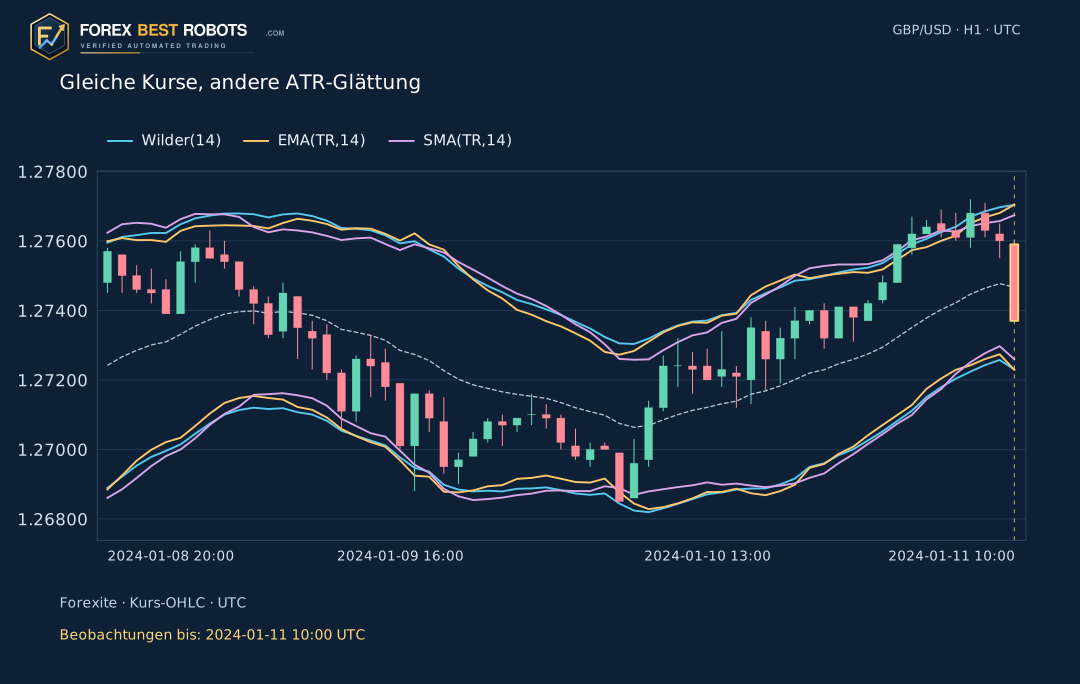
Bei 14 Perioden nutzt Wilder α = 1/14, die EMA-Alternative α = 2/15. SMA gewichtet die letzten 14 TR gleich. Alle drei beginnen hier mit demselben arithmetischen Mittel der ersten 14 TR; danach können ihre Werte trotz identischer Kurse, Periode und Faktoren abweichen.
Ein anderer ATR-Glätter verändert die mittlere EMA(20) nicht. Wilder und EMA behalten frühere Daten rekursiv bei; die Tabelle mit 14 jüngsten TR ist nicht ihre gesamte Vorgeschichte. Ein kürzerer sichtbarer Chart startet die Berechnung nicht neu.
Wilder ATR14(t) = [13 × ATR14(t−1) + TR(t)] / 14
EMA(TR,14): α = 2/15
SMA(TR,14): sum(TR[t−13] … TR[t]) / 14
4. Den Faktor ändern, ohne den Markt zu verändern
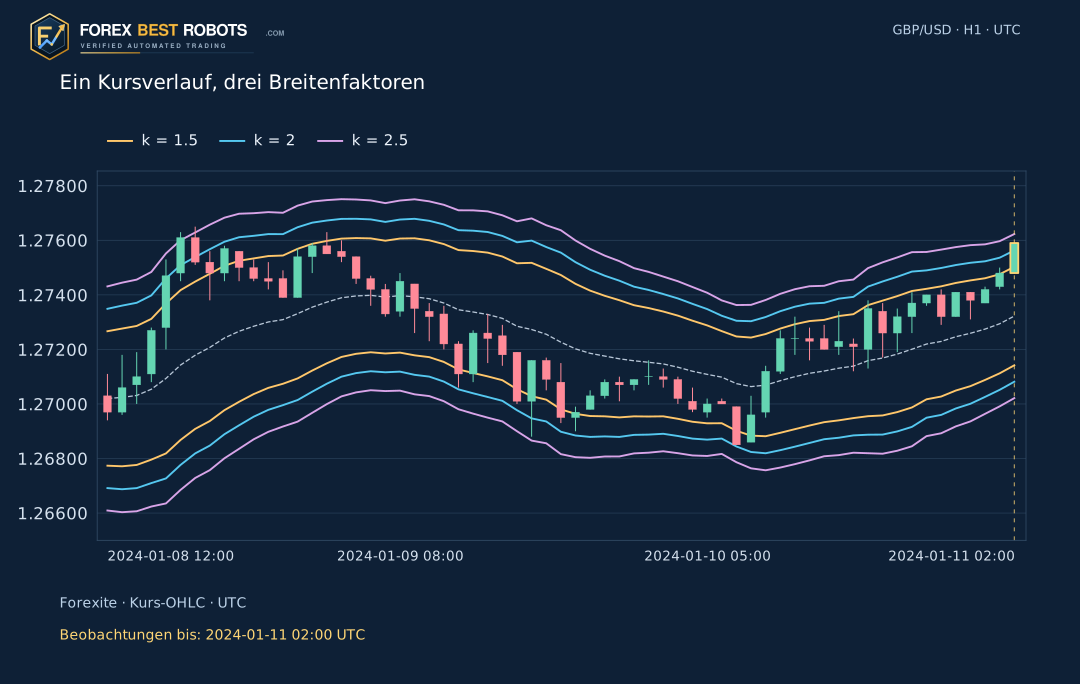
Bei derselben Kerze und Glättung teilen k = 1.5, 2 und 2.5 dieselbe Mitte und ATR. Die Gesamtbreiten betragen 3, 4 und 5 ATR. Ein anderer Faktor verändert, welche Schlusskurse außerhalb liegen, nicht die historischen OHLC-Kurse. Daraus folgt kein besseres Handelsergebnis. Ein GBP/USD-Pip entspricht 0.0001 USD je GBP.
5. UTC-Endzeit und Vorlauf richtig lesen
Die Quelle sind Forexite-Minutenkurse vom Januar 2024. Die GMT+1-Zeitstempel werden um eine Stunde auf UTC zurückgesetzt und als Minutenendzeiten behandelt. Jede H1-Gruppe enthält Zeitstempel nach ihrem Beginn bis einschließlich ihrer Endzeit. Endgültige Werte werden erst dann verwendet; spätere Gruppen bleiben verborgen.
Es gibt 529 aufgezeichnete H1-Gruppen; 4 enthalten weniger als 60 Quellminuten. Leere Stunden werden nicht aufgefüllt. EMA startet mit dem Mittel der ersten 20 Schlusskurse, der erste TR ist High − Low und ATR startet mit dem Mittel aus 14 TR. Die ersten 140 Gruppen dienen als Vorlauf. Der Einfluss der Startwerte nimmt ab, wird aber nicht exakt null.
6. Einen Außenschluss im Marktumfeld einordnen
Eine steigende Mitte mit wiederholten Schlusskursen über dem oberen Band kann einen kräftigen Anstieg begleiten. Allein deswegen zu verkaufen unterstellt eine unbestätigte Umkehr. Ebenso beweist ein einzelner Außenschluss keinen dauerhaften Trend. EMA folgt den gemittelten Kursen verzögert.
Die Breite beschreibt jüngste Spannen in beide Richtungen. Ein breiter Kanal kann steigende oder fallende Kurse begleiten; ein schmaler garantiert keinen Ausbruch. Hier werden weder Profitabilität oder Trefferquote geschätzt noch Einstellungen anhand späterer Ergebnisse optimiert.
| Beispiel | H1-Ende UTC | Schluss | EMA(20) | Wilder-ATR(14) | Oben · k = 2 | Unten · k = 2 |
|---|---|---|---|---|---|---|
| Schluss über oberem Band | 2024-01-11 02:00 | 1.275900 | 1.273222 | 0.001203 | 1.275629 | 1.270816 |
| Spannenausweitung | 2024-01-11 10:00 | 1.273700 | 1.274668 | 0.001184 | 1.277036 | 1.272299 |
| TR und vorheriger Schluss | 2024-01-09 21:00 | 1.270300 | 1.271857 | 0.001532 | 1.274921 | 1.268792 |
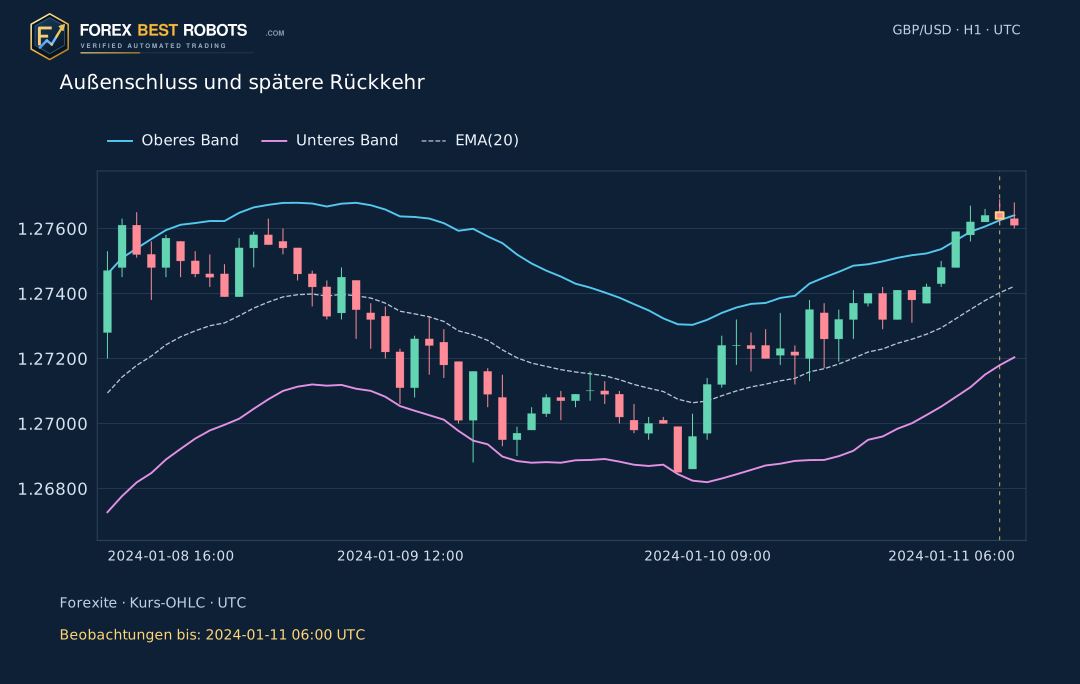
| Schluss vor der Rückkehr | 2024-01-11 05:00 | 1.276300 | 1.274021 | 0.001115 | 1.276251 | 1.271792 |
7. Die Rückkehr nach einem Außenschluss betrachten
Das Beispiel zeigt einen Schlusskurs über dem oberen Band und den nächsten aufgezeichneten Schlusskurs innerhalb seines aktualisierten Kanals. Mitte und ATR bewegen sich weiter; Donchian-Grenzen werden nicht eingefroren. Die zweite Beobachtung liegt erst zur nächsten Endzeit vor. Dieses Paar wurde rückblickend zur Erklärung gewählt und erlaubt keine Schätzung von Fehlschlags- oder Fortsetzungswahrscheinlichkeiten.
8. Abgeschlossene Beobachtungen einzeln prüfen
Wähle k oder den ATR-Glätter und gehe durch die aufgezeichneten H1-Gruppen. Eine Einstellungsänderung behält Kerze und OHLC bei; Mitte, ATR, Breite und Einordnung werden gemeinsam aktualisiert. Die vier Beispielschalter setzen Wilder(14), k = 2 zurück. Auf schmalen Bildschirmen lassen sich Chart und Formel innerhalb ihrer eigenen Bereiche verschieben.
Kurse festhalten, während sich die Bänder ändern
Die Steuerung untersucht einen Indikator, keine Aufträge oder Renditen. Basis: Schlusskurs-EMA(20), Wilder-ATR(14), k = 2. Angezeigte Werte sind gerundet; die Einordnung nutzt ungerundete Ergebnisse.
Die interaktive Ansicht konnte nicht geladen werden. Nutze statische Charts und CSV.
Beispiele · setzen Wilder(14), k = 2 zurück
Gold markiert die ausgewählte abgeschlossene Gruppe. Spätere Gruppen bleiben verborgen. Einstellungen ändern weder ihre OHLC noch die UTC-Endzeit.
- Aufgezeichnete Beobachtungen bis UTC
- —
- Mitte · EMA(20)
- —
- ATR(14) · Kurseinheiten
- —
- Ausgewählte True Range · Kurseinheiten
- —
- Oberes Band
- —
- Unteres Band
- —
- Gesamte Kanalbreite · Pips
- —
- Ausgewählter Kursschluss
- —
- Schluss minus oberes Band · Pips
- —
- Was zeigt dieser Schlusskurs?
- —
Auf schmalen Bildschirmen Chart oder Formel im eigenen Bereich verschieben oder einen statischen Chart vollständig öffnen.
Numerische Berechnung anzeigen
14 jüngste TR-Beobachtungen anzeigen
Die Tabelle zeigt die letzten 14 TR. Wilder und EMA behalten auch frühere Daten; nur SMA nutzt ausschließlich diese 14 Beobachtungen.
| H1-Ende UTC | Hoch | Tief | Vorheriger Schluss | True Range |
|---|
9. Aus der Indikatorbedingung eine eigene Strategie entwickeln
Eine Strategie benötigt getrennte Regeln für Richtung, Bestätigung, ausführbaren Kurs, Stop, Ausstieg, Ablauf, Risikoexposition und Kosten. Ausbruchsfortsetzung und Kanalrückkehr sind verschiedene Hypothesen. Die vorhandene Keltner-Wiedereinstiegsstrategie bleibt eine eigene Lektion. Diese Anbieter-OHLC liefern keine Ask-Kurse, beobachteten Spreads, Slippage oder Broker-Ausführungen; Trades und Renditen werden nicht rekonstruiert.
Häufige Fragen
Sind 20/14/2 die einzigen Keltner-Einstellungen?
Nein. Hier sind EMA(20), ATR(14), Wilder und k = 2 festgelegt. Andere Varianten können Periode, Startwerte, Glättung, Preis oder Verschiebung anders wählen.
Enthält der Kanal die ausgewählte Kerze?
Ja, nach Abschluss ihrer H1-Gruppe. Der Schluss aktualisiert EMA, TR aktualisiert ATR. Trotzdem kann der Schluss außerhalb liegen: ATR ist eine Spannenschätzung, kein höchstes Hoch oder tiefstes Tief.
Sind Wilder-ATR und EMA der TR identisch?
Bei 14 Perioden verwendet Wilder alpha 1/14, EMA dagegen 2/15. Hier nutzen sie denselben arithmetischen Startwert und danach unterschiedliche rekursive Gewichte.
Ist der gesamte Kanal bei k = 2 zwei ATR breit?
Nein. Jedes Band liegt zwei ATR von der Mitte entfernt. Die Gesamtbreite ist vier ATR; das Feld zeigt sie in Pips.
Warum kann mein Broker-Chart abweichen?
Datenquelle, Kursseite, Minutenzeitstempel, Server-Zeitzone, fehlende Beobachtungen, Startwerte und Glättung können das Ergebnis verändern. Methode und Original-Hashes sind dokumentiert.
Belegt ein Außenschluss einen profitablen Einstieg?
Nein. Er beschreibt eine abgeschlossene Kurslage relativ zum Indikator. Handelsresultate erfordern eine getrennt festgelegte Strategie, Kosten, Ausführungsannahmen und weitere Daten.
Daten, Berechnung und Geltungsbereich
Die 31 ursprünglichen Forexite-Tagesarchive wurden mit aufbewahrten SHA-256-Werten geprüft. Die ursprünglichen vier Nachkommastellen der GBP/USD-Kurse bleiben erhalten. Minutenend-Beobachtungen werden zu H1-Endgruppen zusammengefasst; dünn besetzte Gruppen bleiben sichtbar, unbeobachtete Stunden werden nicht ergänzt.
Nach 140 Vorlaufgruppen gelten offengelegte Auswahlregeln: erster oberer Außenschluss, erster TR von mindestens zweimal dem vorherigen Wilder-ATR und erster TR über High − Low. Das Rückkehrbeispiel nutzt den ersten Außenschluss mit folgendem Innenschluss; spätere Information dient nur der Erklärung. Der Download dokumentiert Indizes, Startwerte, Zeitstempel und Quell-Hashes.
- H1-Beobachtungen und Keltner-Werte herunterladen (CSV)
- Beobachtungen und Berechnungsmethode herunterladen (ZIP)