

Der RSI übersetzt einen Kursverlauf in einen Momentumwert. Wer diese Berechnung versteht, kann anhaltende Schwellenwerte, Unterschiede zwischen Plattformen und die Grenzen eines übersichtlichen Oszillators besser einordnen. Dieser Leitfaden führt von der Berechnung zu ihren praktischen Grenzen.
1. Was der RSI misst
Der RSI vergleicht geglättete positive und negative Änderungen der gewählten Kursreihe auf einer Skala von 0–100. Ein hoher Wert beschreibt größere jüngere Gewinne im Verhältnis zu Verlusten. Er zeigt weder eine fundamentale Überbewertung einer Währung noch ihre Stärke gegenüber sämtlichen anderen Währungen.
Der RSI verwendet bereits beobachtete Preise. Ein Wert von 60 bedeutet weder 60% Gewinnwahrscheinlichkeit noch eine Renditeprognose. Wir trennen Berechnung, Interpretation und Ausführung. Die fiktiven Schlusskurse erklären die Mechanik und liefern keine historischen Handelsergebnisse.
2. Einstellungen und Beobachtungszeit festlegen
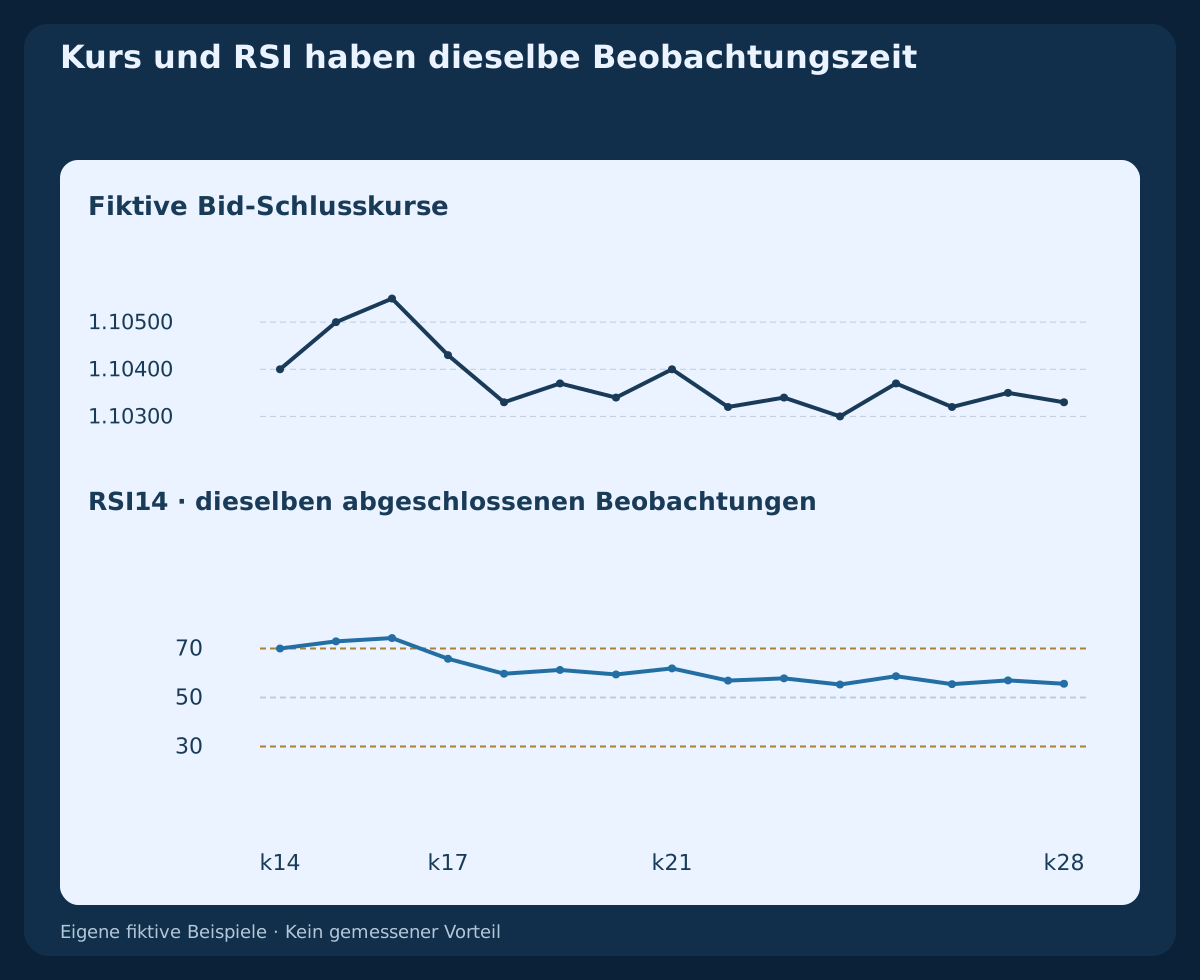
Eine reproduzierbare Gegenüberstellung kann mit RSI(14), Close beginnen. Die Periode zählt Änderungen zwischen Kerzen, nicht Kalendertage, außer im Tageschart. Auf H1 benötigt unsere Initialisierung fünfzehn Stundenschlusskurse für vierzehn Änderungen. Symbol, Datenquelle, Zeiteinheit, angewandter Preis und Historienbeginn gehören ins Protokoll.
Die übliche Periode ist eine Konvention, kein allgemeines Optimum. Eine andere Periode, Median statt Schlusskurs oder ein zusätzlicher Durchschnitt der RSI-Linie ergeben eine andere Messung. Eine solche Zusatzlinie ersetzt nicht Wilders interne Glättung der Gewinne und Verluste.
3. Gewinne und positive Verlustbeträge bilden
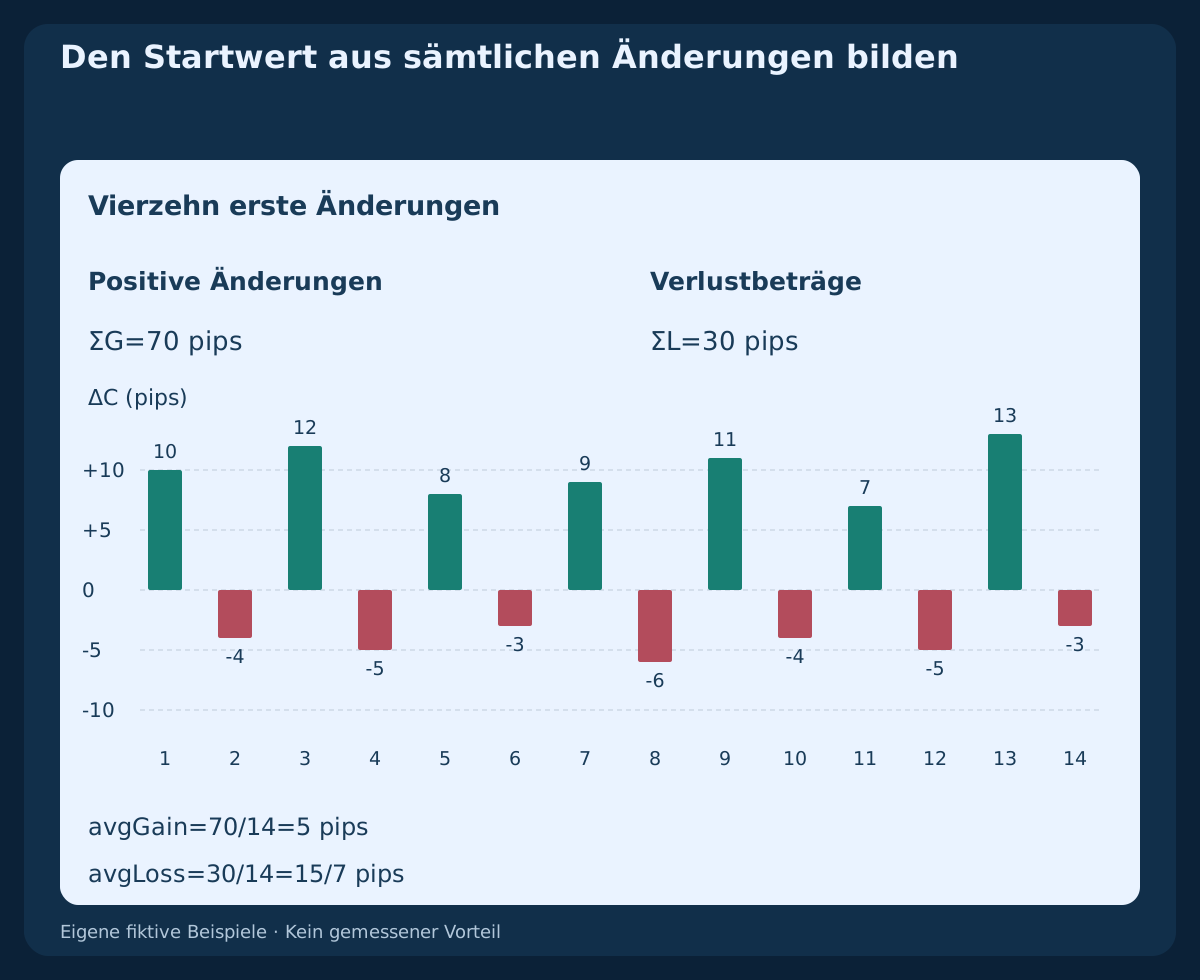
Für aufeinanderfolgende Schlusskurse gelten ΔC=C(t)−C(t−1), G=max(ΔC,0) und L=max(−ΔC,0). Ein Verlust geht als positiver Betrag ein. Behalte Nullgewinne bei fallenden und Nullverluste bei steigenden Kerzen bei. Bilde keinen Durchschnitt nur der Gewinnkerzen und zähle nicht lediglich die steigenden Kerzen.
Die ersten vierzehn Änderungen enthalten Gewinne von 70 pips und Verluste von 30 pips. Daraus entstehen die Startmittelwerte 70/14=5 pips und 30/14=15/7 pips. Mit RS=avgGain/avgLoss und RSI=100−100/(1+RS) beträgt der erste gültige RSI exakt 70. Pips erleichtern die Rechnung; der RSI selbst besitzt keine Pip-Einheit.
4. Nach der Initialisierung nach Wilder glätten
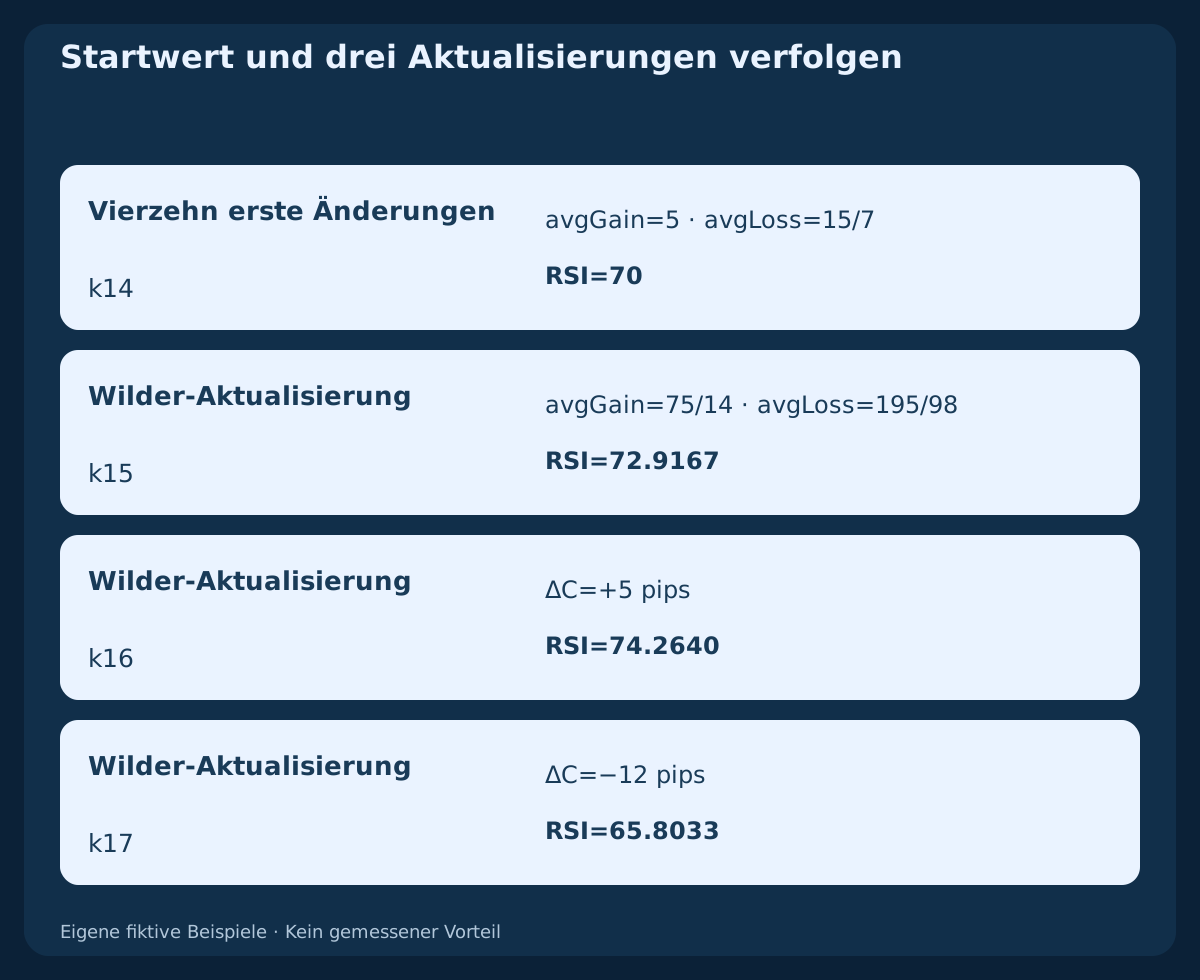
Anschließend gelten avgGain(t)=(13×avgGain(t−1)+G(t))/14 und avgLoss(t)=(13×avgLoss(t−1)+L(t))/14. Der rekursive Durchschnitt bewahrt ältere Informationen. Es wird nicht bei jeder Kerze nur aus den letzten vierzehn Änderungen ein neuer einfacher Mittelwert gebildet.
Der nächste Gewinn von 10 pips führt zu avgGain=75/14 pips und avgLoss=195/98 pips, somit zu RSI=875/12≈72.9167. Ein weiterer Gewinn von 5 pips ergibt 74.2640, der folgende Verlust von 12 pips ergibt 65.8033. Das sind gerundete Anzeigewerte. Schwellenübertritte werden mit voller Genauigkeit berechnet.
5. 50 und Mittelwerte von null richtig einordnen
Bei einer positiven Gesamtbewegung bedeutet RSI=50, dass beide geglätteten Mittelwerte gleich sind. Das beweist weder einen flachen Kursverlauf noch fehlenden Trend. Beispielsweise ergeben avgGain=3 und avgLoss=2 die Werte RS=1.5 und RSI=60. Entscheidend sind durchschnittliche Beträge, nicht der Anteil steigender Kerzen.
Unsere Berechnung liefert 100, wenn der Verlustmittelwert null und der Gewinnmittelwert positiv ist, und 0 im umgekehrten Fall. Sind beide null, setzt sie ausdrücklich 50 als Konvention für eine unveränderte Reihe. Fehlende Historie bleibt nicht verfügbar. Ersetze sie nicht durch null und prüfe die jeweilige Plattformkonvention.
6. 30/70-Zustände von neuen Übertritten unterscheiden
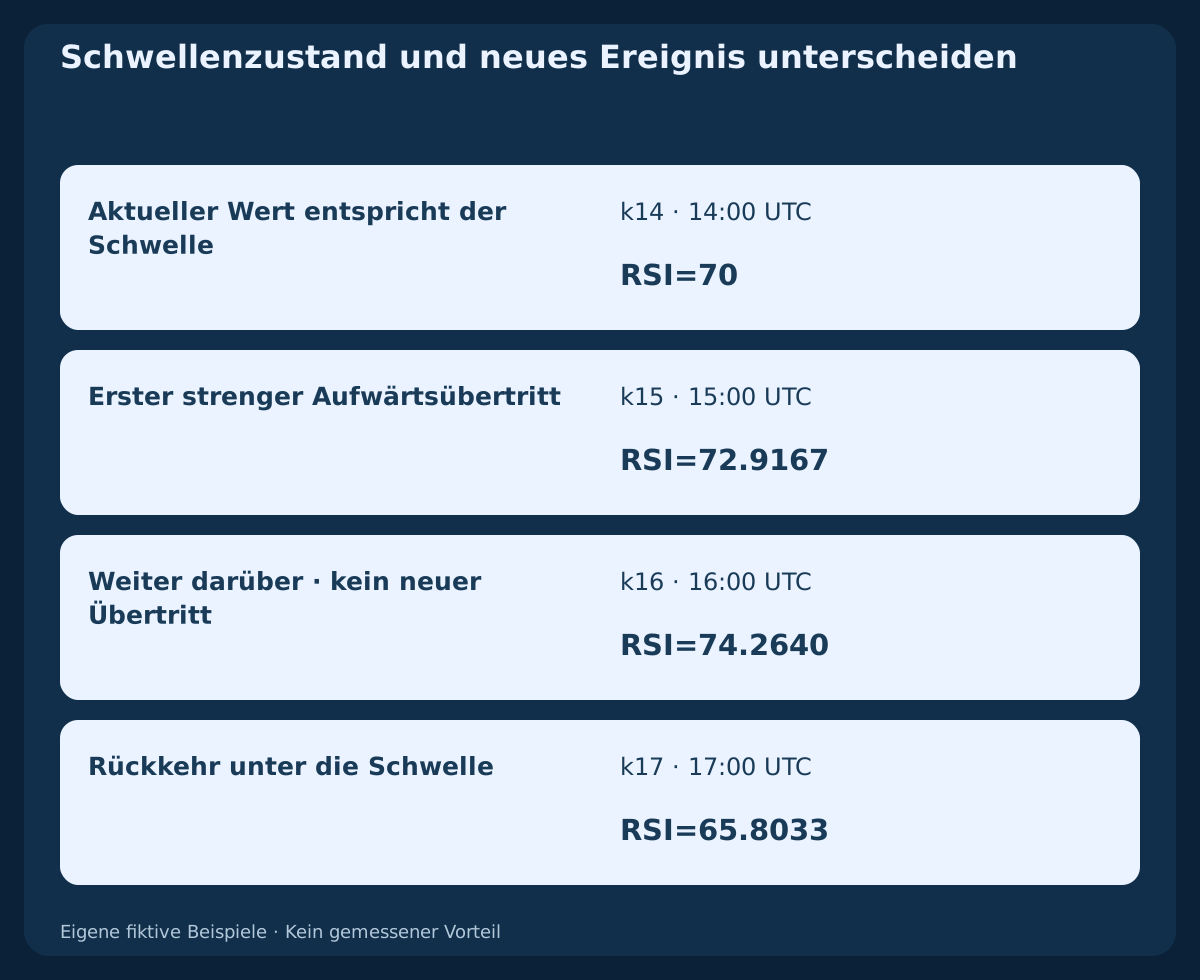
Die üblichen Werte 30/70 kennzeichnen untere und obere Oszillatorbereiche, erzwingen aber keine Kursumkehr. Im Beispiel beträgt der RSI bei k14 genau 70, überschreitet die Schwelle bei k15, bleibt bei k16 darüber und fällt bei k17 darunter. Zwischen den ersten beiden Werten oberhalb der Schwelle steigt der Kurs weiter.
Definiere das Aufwärtsereignis ausdrücklich, etwa RSI(t−1)≤70 AND RSI(t)>70. Gleichheit beim aktuellen Wert erfüllt diese strenge Regel nicht. Ein späterer Wert oberhalb ist ein Zustand, kein weiterer Übertritt. Die Rückkehr darunter ist ein anderes Ereignis. Keines liefert allein Einstieg, Stop, Ziel oder Erlaubnis zu wiederholten Versuchen.
7. Den Wert im Marktumfeld interpretieren
In einer anhaltenden Aufwärtsbewegung kann der RSI hoch bleiben, während die Kurse weiter steigen; im Abwärtstrend kann er niedrig bleiben. In einer Handelsspanne können wiederholte Schwellenrückkehren anders eingeordnet werden. Definiere das Kursumfeld vor der Ergebnisprüfung; ein späterer Chart darf einen früheren Trade nicht rückwirkend umklassifizieren.
Nutze eine festgelegte Kursstruktur oder eine andere erklärte Kontextregel und frage, welche Entscheidung der RSI verändert. Kurs und RSI hängen zusammen und sind keine unabhängigen Belege. Ein Wert unter der oberen Schwelle bedeutet nicht automatisch Abwärtsrichtung. Ein hoher Wert verrät nicht, wie viel ausführbares Ertragspotenzial verbleibt.
8. Perioden mit denselben Schlusskursen vergleichen
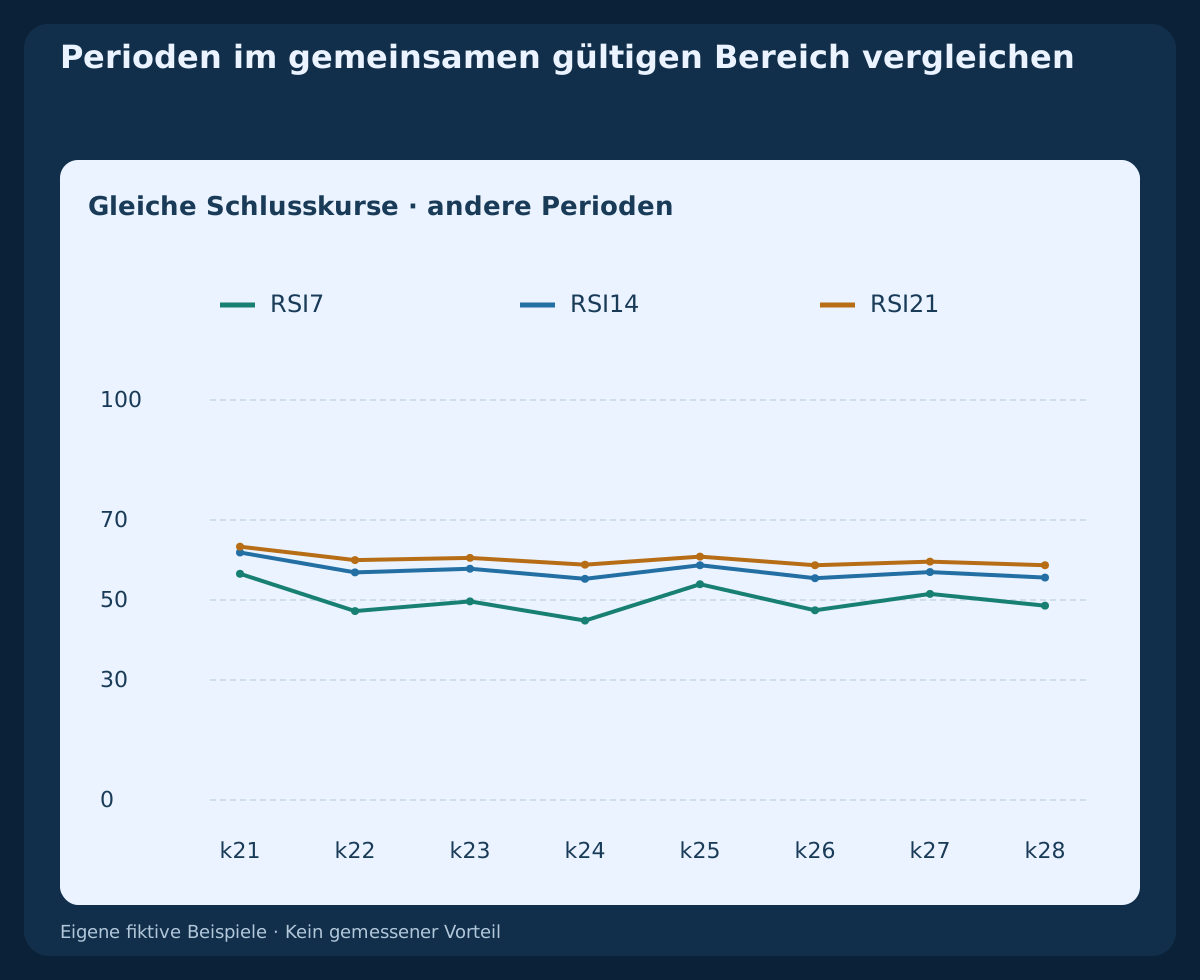
Die Datei berechnet die Perioden 7 / 14 / 21 ab demselben Anfangsschlusskurs, jeweils mit eigenem einfachen Startmittelwert. Die ersten gültigen Indizes sind entsprechend k7 / k14 / k21. Vergleiche sie im gemeinsamen Bereich k21–k28. Frühere Leerstellen sind nicht verfügbare Werte und kein RSI von null.
Eine kurze Periode gewichtet die neue Änderung stärker und kann mehr Schwellenwechsel erzeugen. Eine längere reagiert langsamer. Das Beispiel bestimmt weder optimale Einstellungen noch eine Leistungsrangfolge. Für einen Handelsvergleich müssen Marktstichprobe, Kosten sowie Ein- und Ausstiegsregeln vergleichbar bleiben.
9. Abgeschlossene Beobachtungen und Plattformunterschiede prüfen
Ein beispielhafter MT4-Aufruf lautet iRSI("EURUSD",PERIOD_H1,14,PRICE_CLOSE,1). Das tatsächliche Brokersymbol kann einen Zusatz haben. Shift 0 bezeichnet die laufende Kerze; Shift 1 die letzte abgeschlossene, sobald die nächste Kerze und alle benötigten Daten vorliegen. Ein wechselnder Intrabarwert ist kein abgeschlossener Schwellenübertritt.
Erfasse tatsächliche UTC-Grenzen getrennt von Brokerbeschriftungen. Gleiche Preisquelle, Glättung, Datenlücken, Historienbeginn und Startwert ab. Der Anteil des Startwerts an jedem geglätteten Gewinn-/Verlustmittelwert nimmt nach weiteren Aktualisierungen gemäß ((n−1)/n)^m ab. Dies ist keine Formel für den RSI-Fehler selbst. Mehr Historie vermindert den Starteinfluss, beseitigt aber keine unterschiedlichen Eingangsdaten.
10. Reguläre und versteckte Divergenzen unterscheiden
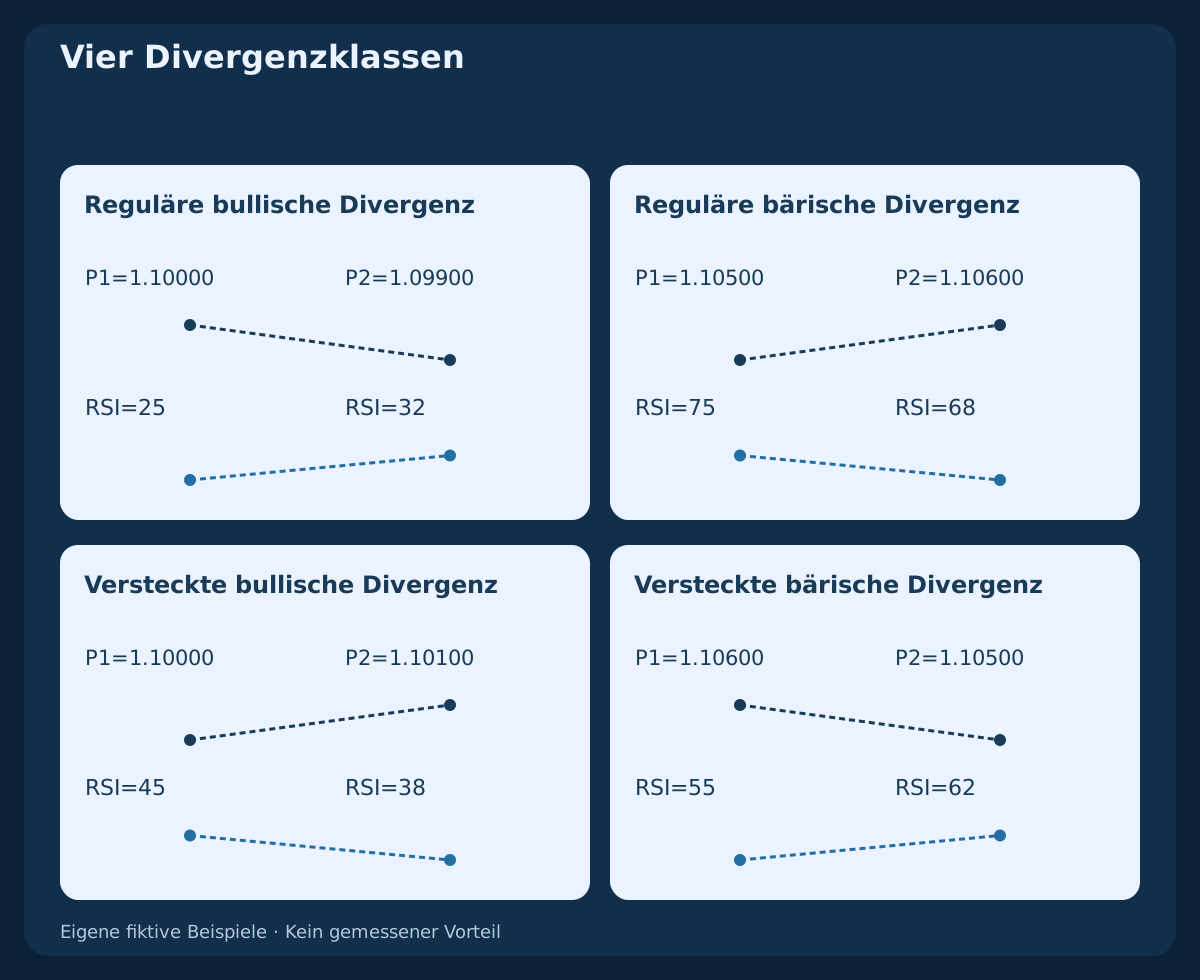
Regulär bullisch bedeutet tieferes Kurstief bei höherem RSI; regulär bärisch höheres Kurshoch bei niedrigerem RSI. Versteckt bullisch bedeutet höheres Kurstief bei niedrigerem RSI; versteckt bärisch niedrigeres Kurshoch bei höherem RSI. Versteckte Muster werden meist als Fortsetzungshypothesen innerhalb eines definierten Kursumfelds untersucht.
Die vier Paardiagramme verwenden unabhängige angenommene Werte, keinen aus vollständiger Kurshistorie neu berechneten RSI. Vergleiche den RSI an denselben ausgewählten Kurspivots. Bequeme separate Oszillatorextreme verändern die Definition. Keine Divergenz garantiert Umkehr oder Fortsetzung; sie kann bestehen bleiben, während sich die Kursbewegung ausdehnt.
11. Pivotkerze und Erkennungszeit trennen
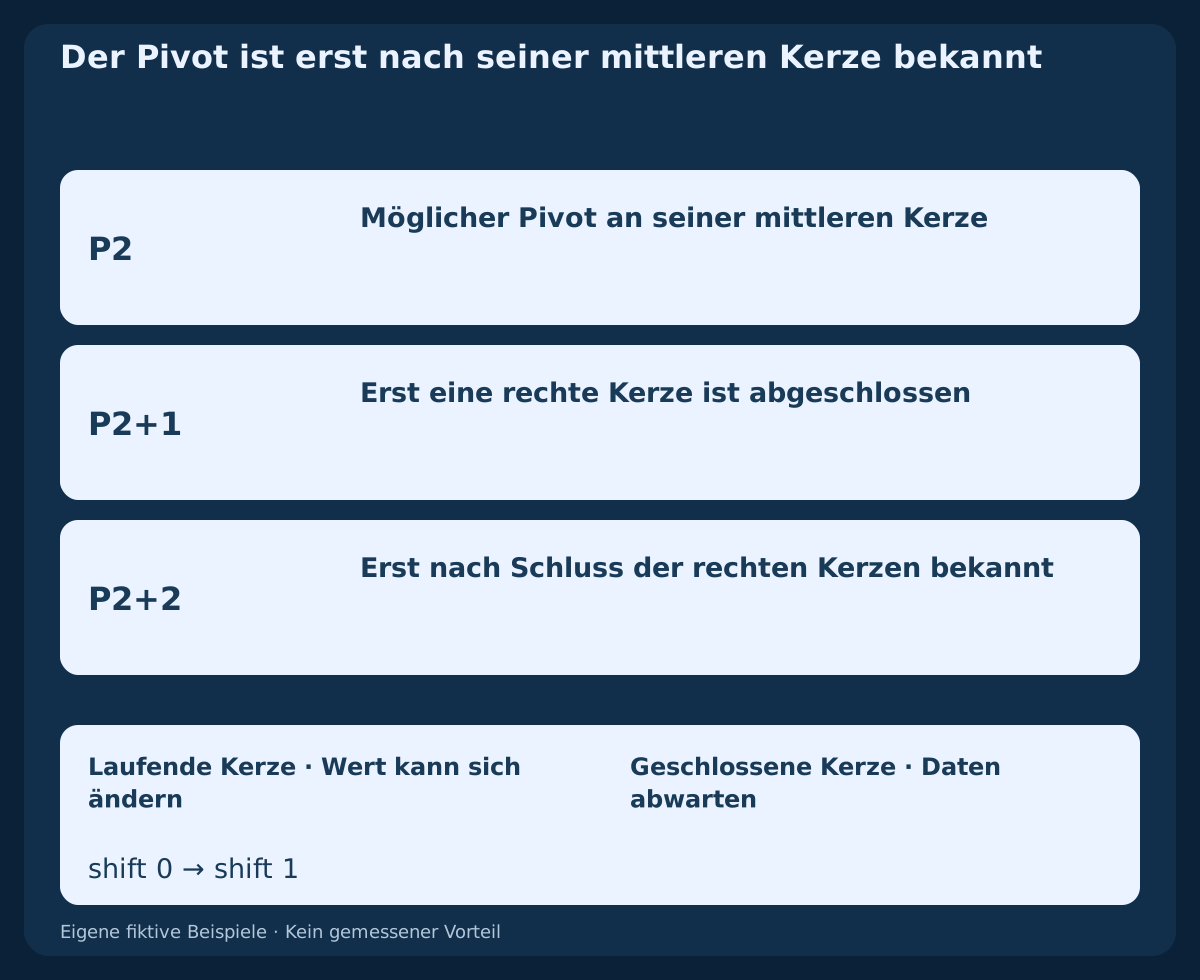
Unsere Lehrkonvention verlangt 2 abgeschlossene Kerzen auf jeder Seite. Ein strenges Tief liegt unter allen vier benachbarten Tiefs, ein Hoch über deren Hochs. Gleichheit genügt nicht. Diese zusätzlichen Hoch-/Tiefdaten fehlen in der Schlusskursdatei; die Paare zeigen Klassifikation und keinen an dieser Datei validierten Pivotdetektor.
Der zweite Pivot ist erst beim Schluss der Kerze P2+2 erkennbar, nicht an seiner mittleren Kerze. Protokolliere diesen späteren Zeitpunkt vor einer Kursbestätigung. Das Diagramm trennt möglichen Pivot, Bestätigung und spätere Entscheidung. Zeichne kein früheres Signal mithilfe noch nicht abgeschlossener rechter Kerzen.
12. Oszillator und ausführbares Risiko trennen
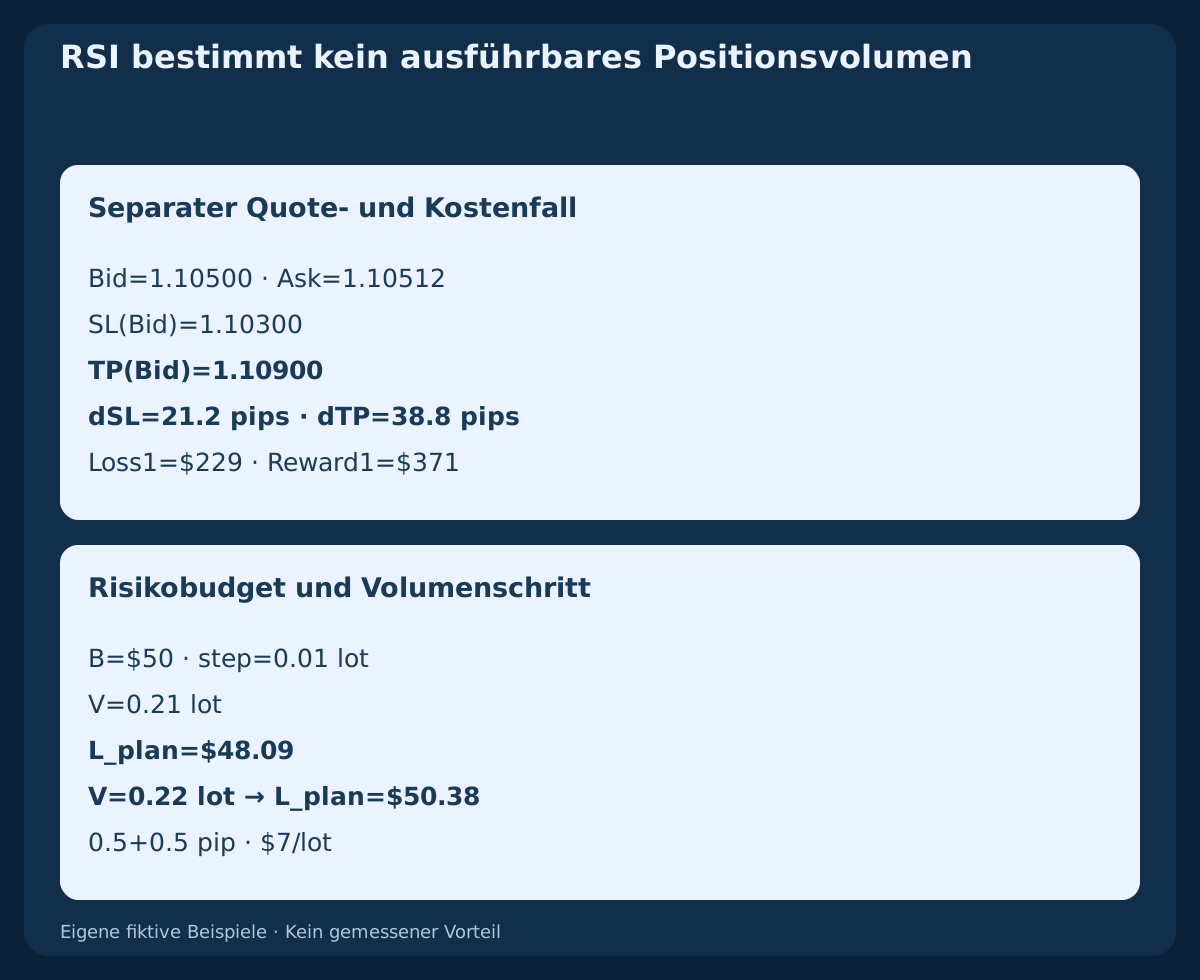
Der RSI bestimmt weder Stopdistanz noch Volumen. Betrachte einen separaten fiktiven BUY-Rechenfall: Bid=1.10500, Ask=1.10512, SL(Bid)=1.10300 und TP(Bid)=1.10900. Bei 1 pip=0.0001 erfolgt der Einstieg zum Ask; Schutzmarken einer Longposition werden anhand des Bid ausgelöst. Diese Quotes sind kein aus der Schlusskursreihe erzeugter Trade.
Angenommen werden $10/pip/lot, $7/lot Provision für Hin- und Rückgeschäft, getrennte nachteilige Reserven a_entry=0.5 pip; a_exit=0.5 pip und ausdrücklich keine Finanzierungskosten. Dann gelten Loss1=(21.2+1)×10+7=$229 und Reward1=(38.8−1)×10−7=$371. Ein Budget von $50 erlaubt 0.21 lot bei geplantem Verlust von $48.09; 0.22 lot würden $50.38 riskieren. Prüfe echte Tarife, Kontraktdaten, Margin, Quoteseiten und Ausführungen. Eine geplante Reserve begrenzt den tatsächlichen Verlust nicht.
13. Vollständige Regeln fair vergleichen
Lege vor dem Test fest, ob der RSI einen Zustand beschreibt, ein Ereignis auslöst oder ein anderes Setup filtert. Fixiere Zulässigkeit, Einstiegszeit, Verfall, Schutz, Volumen und Ausstieg. Erfasse Datenlücken, wiederholte Zustände, Spreadänderungen, abgelehnte Einstiege und unklare Ausführung. Ein reiner Indikatorchart belegt das Ergebnis dieses Gesamtprozesses nicht.
Vergleiche dieselbe Referenz mit und ohne RSI-Bedingung bei gleichen Ausführungsannahmen. Halte Daten zur Bewertung zurück und dokumentiere Parameterversuche. Weniger Trades oder eine schönere historische Linie beweisen keine Verbesserung. Nenne Kosten, Drawdown, Stichprobengröße und Unsicherheit, bevor du gemessene Ergebnisse deutest.
14. Häufige Lesefehler vermeiden
Setze überkauft nicht mit sofortigem Verkauf gleich, wiederholte Zustände nicht mit neuen Übertritten, RSI-Punkte nicht mit Pips und den Wert nicht mit Gewinnwahrscheinlichkeit. Mehrere eng verwandte Preisindikatoren liefern durch zusätzlichen RSI keine unabhängige Bestätigung. Auch eine glatte Linie kann spät reagieren.
Prüfe vor Annahme einer Beobachtung Symbol, Zeiteinheit, angewandten Preis, vollständige Historie, Mittelungsverfahren, Schlusszeit und genaue Ungleichung. Bei Divergenzen kommen Pivotauswahl und Erkennungszeit hinzu. Fehlt eine Regel oder ein benötigter Wert, dokumentiere diese Grenze vor einer Handelsentscheidung.
15. Den ursprünglichen Datensatz reproduzieren
Die Haupt-CSV enthält 29 fiktive EURUSD-H1-Bid-Schlusskurse und 28 Änderungen ab 2026-10-19 00:00 UTC. Der erste Schlusskurs ist 1.10000. Enthalten sind Gewinne, Verlustbeträge, geglättete Mittelwerte und Periodenvergleiche. Nicht enthalten sind Hoch-/Tiefverlauf, historische Askdaten, Nachrichten, Spreadhistorie oder ausgeführte Orders.
Die zweite CSV enthält vier unabhängige angenommene Divergenzpaare. Exportdezimalen und Tabelle sind gerundet; die ursprüngliche Berechnung nutzt exakte rationale Eingaben. Vor der Initialisierung bleiben Werte leer. Es handelt sich um reproduzierbare Lehrbeispiele, nicht um Brokerbeobachtungen, einen Backtest oder einen Vorteilnachweis.
Die 29 fiktiven H1-Schlusskurse und RSI7/14/21-Berechnungen herunterladen (CSV)
Vier unabhängige angenommene Divergenzpaare herunterladen (CSV)
| Index | Schluss UTC | Bid-Schluss | RSI7 | RSI14 | RSI21 |
|---|---|---|---|---|---|
| 13 | 2026-10-19 13:00 UTC | 1.10430 | 73.3893 | — | — |
| 14 | 2026-10-19 14:00 UTC | 1.10400 | 68.9132 | 70.0000 | — |
| 15 | 2026-10-19 15:00 UTC | 1.10500 | 74.8730 | 72.9167 | — |
| 16 | 2026-10-19 16:00 UTC | 1.10550 | 77.4004 | 74.2640 | — |
| 17 | 2026-10-19 17:00 UTC | 1.10430 | 60.3918 | 65.8033 | — |
| 18 | 2026-10-19 18:00 UTC | 1.10330 | 49.7608 | 59.6995 | — |
16. Die nächste Forschungsfrage bewusst wählen
Die nützliche Frage lautet, welche definierte Entscheidung sich durch RSI ändert. Beginne mit Berechnung und Beobachtungszeit, trenne dann Kontext, neues Muster und ausführbare Bedingungen. Eine Parameterliste ersetzt diese Definitionen nicht. Behalte eine unveränderte Referenz, um Verzögerungen oder verlorene nützliche Beobachtungen durch den Filter zu erkennen.
Verwandte Inhalte behandeln Momentumrollen, Divergenzzeitpunkte, EMA/RSI-Scalping und vollständige Umkehr- oder Failure-Swing-Modelle. Jedes hat eigene Einstiegsregeln. Dieser Leitfaden erklärt den Indikator; eine Fortsetzungsstrategie mit versteckter Divergenz benötigt eine eigene vollständige Spezifikation und getrennte Tests.
Häufige Fragen
Welche RSI-Einstellungen sind im Forex-Handel am besten?
Es gibt kein allgemeines Optimum. Periode 14 mit Schlusskurs ist eine übliche Referenz. Prüfe Periode, Schwellen, Zeiteinheit und vollständige Regeln gemeinsam; hier wird keine Performance gemessen.
Sollte ich bei RSI über 70 verkaufen?
Nicht allein deshalb. Der Wert kennzeichnet einen oberen Bereich und kann während einer anhaltenden Hausse hoch bleiben. Ein Shorttrade benötigt eigene vollständige, geprüfte Regeln.
Bedeutet RSI 50, dass kein Trend vorliegt?
Nein. Bei positiver Gesamtbewegung sind die geglätteten Gewinn- und Verlustmittelwerte gleich. Unterschiedliche Kursverläufe können denselben Wert liefern.
Warum unterscheiden sich Plattformwerte?
Prüfe Symbol, Daten, Kerzengrenzen, Preisquelle, Periode, Glättung, Historienbeginn und Initialisierung. Vergleiche abgeschlossene Beobachtungen miteinander.
Wann ist eine Divergenz beobachtbar?
Erst wenn ihre Pivots nach der definierten Regel erkennbar sind. Ein Pivot mit benötigten rechten Kerzen ist nicht schon in seiner Mitte bekannt. Die Beispielpaare nehmen Werte an und validieren keine vollständige Historie.
Bedeutet RSI 60 eine Gewinnchance von 60%?
Nein. RSI normalisiert geglättete Gewinne und Verluste. Er ist keine kalibrierte Gewinnwahrscheinlichkeit; auch Kosten, Einstieg und Ausstieg müssten definiert und bewertet werden.
Quellen und Untersuchungshinweise
Plattformquellen dokumentieren Definitionen, Eingaben und Darstellungsunterschiede. Schlusskursreihe, Paare, Schwellenbeispiel und Kostenrechnung sind eigene Lehrbeispiele. Keine Quelle bestätigt rentable Einstellungen oder diese Beispiele als Handelssystem.
RSI-Leitfaden zu Bildungszwecken. Fiktive Schlusskurse, unabhängige angenommene Divergenzpaare und Kostenrechnung; keine echten Orders, historischen Backtests oder gemessene Rentabilität.