

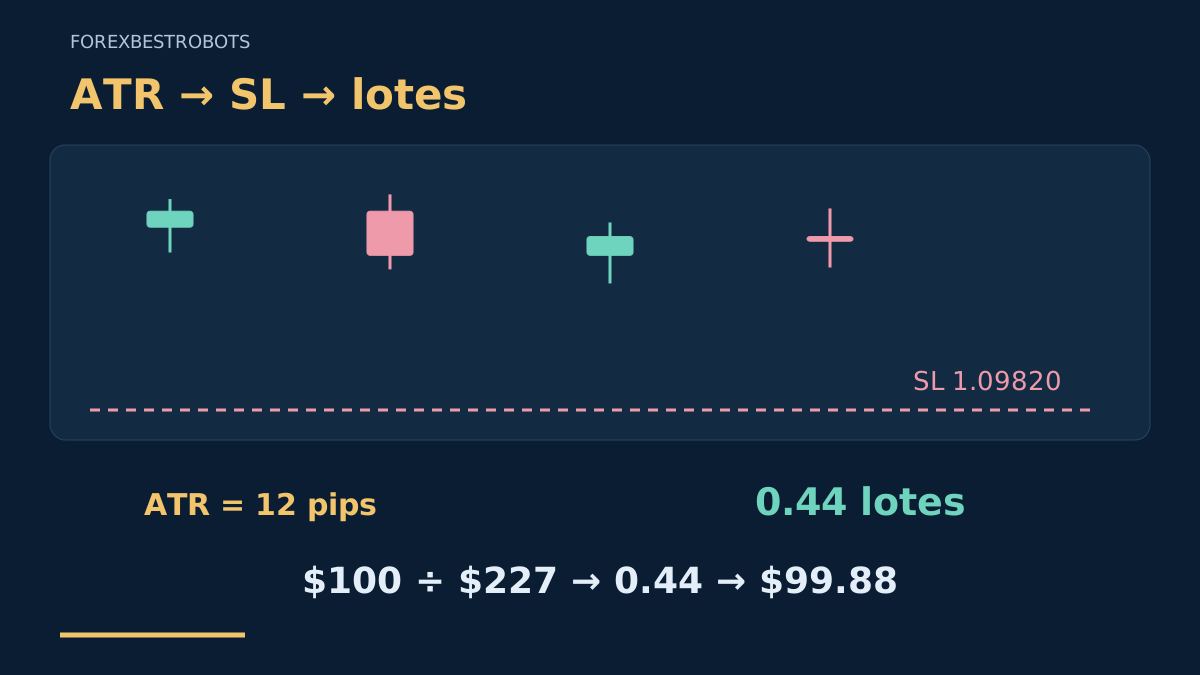
Imagina dos operaciones con el mismo volumen en lotes. Una tiene el stop cerca; la otra necesita el doble de espacio. La segunda puede perder más dinero aunque la plataforma muestre el mismo volumen. Calcular el tamaño de posición conecta la distancia al stop con una cantidad que la cuenta pueda asumir.
Esta última guía del clúster Volatilidad y ATR sigue un ejemplo inventado desde una lectura de ATR de una vela cerrada hasta el volumen previsto. Lee primero las explicaciones sencillas; puedes desplegar la parte técnica para revisar las unidades. Es un ejercicio de dimensionamiento, no una señal de entrada ni una recomendación de parámetros.
1. Separa la distancia del importe monetario
Piensa en el stop como el espacio que das a una idea de operación y en el tamaño del lote como el dinero que representa cada pip. El ATR ayuda a describir el movimiento reciente. No decide dónde queda invalidada la idea ni cuánto debería perder tu cuenta.
Sigue un orden coherente: define la operación y su salida, fija el precio del stop, estima la pérdida de un lote con costes incluidos y ajusta el volumen al presupuesto elegido. Si un stop adecuado requiere más espacio, reduce la posición o descarta la operación.
Acercar el stop solo para mantener un lote preferido cambia la regla de negociación. Un multiplicador como 1.5 × ATR no tiene una ventaja universal: su utilidad exige pruebas independientes. La guía de cálculo del ATR explica la medición, y la comparación de indicadores de volatilidad aclara sus diferencias.
2. Fija una lectura de vela cerrada antes de calcular
Para este ejercicio, suponemos una lectura de ATR de EURUSD H1 ya disponible y de una vela cerrada: 0.00120, es decir, 12 pips. Un pip equivale a 0.00010; un punto en nuestra cotización supuesta de cinco decimales es 0.00001. Por tanto, 12 pips son 120 puntos. Estas convenciones corresponden a este ejemplo, no a todos los instrumentos.
Registra el símbolo del bróker, el periodo del ATR, el método de media, el historial y la fecha y hora de la vela cerrada. En MT4, el desplazamiento 1 identifica la última vela cerrada una vez disponibles la nueva vela y los datos; el desplazamiento 0 sigue formándose. Aquí damos el ATR como dato de entrada y no reproducimos el cálculo del terminal.
Mantén fija la observación para el plan inicial. Si antes de enviar una orden cambian el precio, el spread o el stop elegido, vuelve a calcular con cotizaciones ejecutables actualizadas. Un stop inicial basado en ATR y un trailing stop son reglas distintas; un aumento posterior del ATR no autoriza a ampliar un stop existente.
3. Indica desde qué precio mides el stop
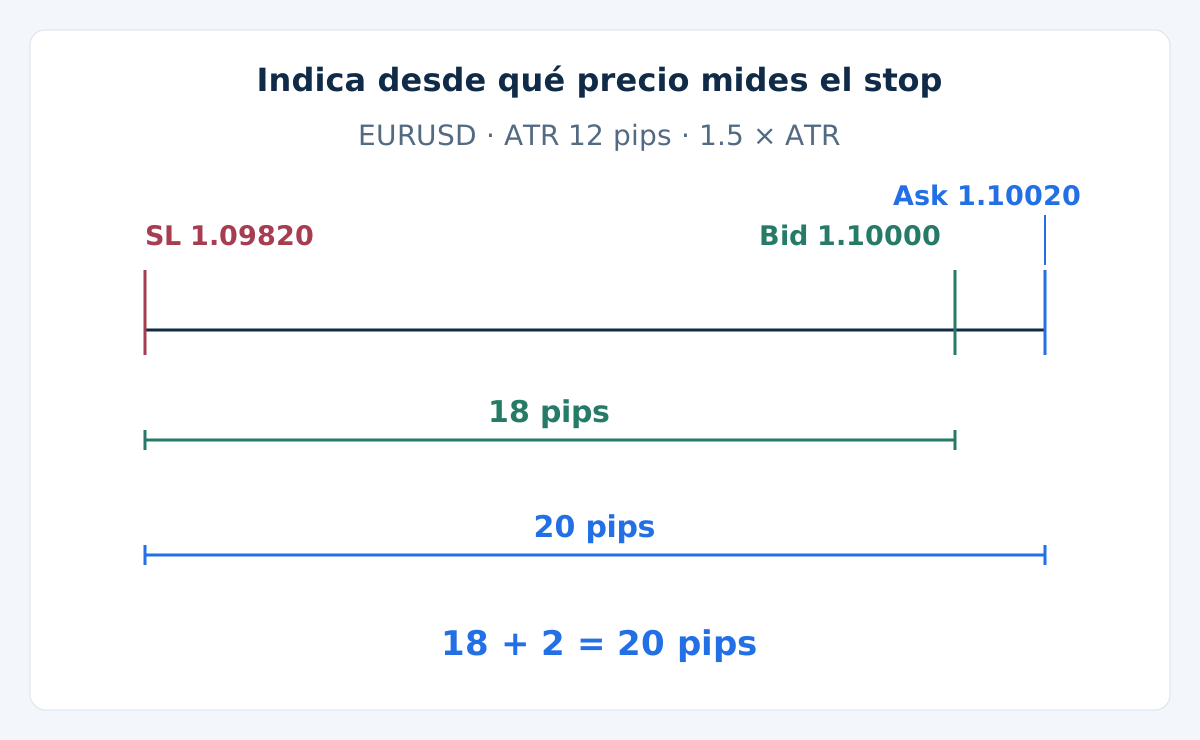
Suponemos cotizaciones simultáneas de Bid 1.10000 y Ask 1.10020, con un spread de 2 pips. Para una compra hipotética, situamos el stop 1.5 × ATR por debajo de la referencia Bid: 1.10000 − 0.00180 = 1.09820. Es necesario documentar este punto de referencia elegido expresamente.
Una compra abre a Ask y cierra a Bid. Con una entrada supuesta en 1.10020 y una salida al precio del stop, la pérdida por precio es de 20 pips, no 18. Los 2 pips adicionales son el spread de apertura, ya incluido en la distancia de entrada a stop. No lo sumes otra vez.
Si el stop se definiera a 18 pips por debajo de la entrada Ask, estaría en 1.09840: sería otra regla. Para una venta, usa la entrada Bid y la salida del stop por Ask. No traslades una distancia medida en un gráfico Bid al otro lado sin revisar la convención de precios.
4. Expón los supuestos junto al cálculo monetario
Suponemos un patrimonio de cuenta de $10,000 y un presupuesto ilustrativo de $100, equivalente al 1%. Es una cifra redonda para aprender, no un porcentaje de riesgo recomendado. La cuenta está en USD; el contrato supuesto es de 100,000 EUR por lote, lo que da $10 por pip y lote en EURUSD.
| Dato del plan | Valor supuesto | Qué significa |
|---|---|---|
| De la entrada al stop | 20 pips | Incluye una vez el spread de apertura de 2 pips |
| Ejecución adversa adicional | 2 pips en total | Margen conjunto más allá de los precios de entrada y stop supuestos |
| Comisión de ida y vuelta | $7 por lote | Comisiones de apertura y cierre juntas |
| Financiación | $0 en este ejercicio | Supuesto intradía; revísalo si mantienes la posición durante el rollover |
| Volumen permitido | Mínimo 0.01; paso de 0.01 lotes | Límites ilustrativos que deben comprobarse en el símbolo real del bróker |
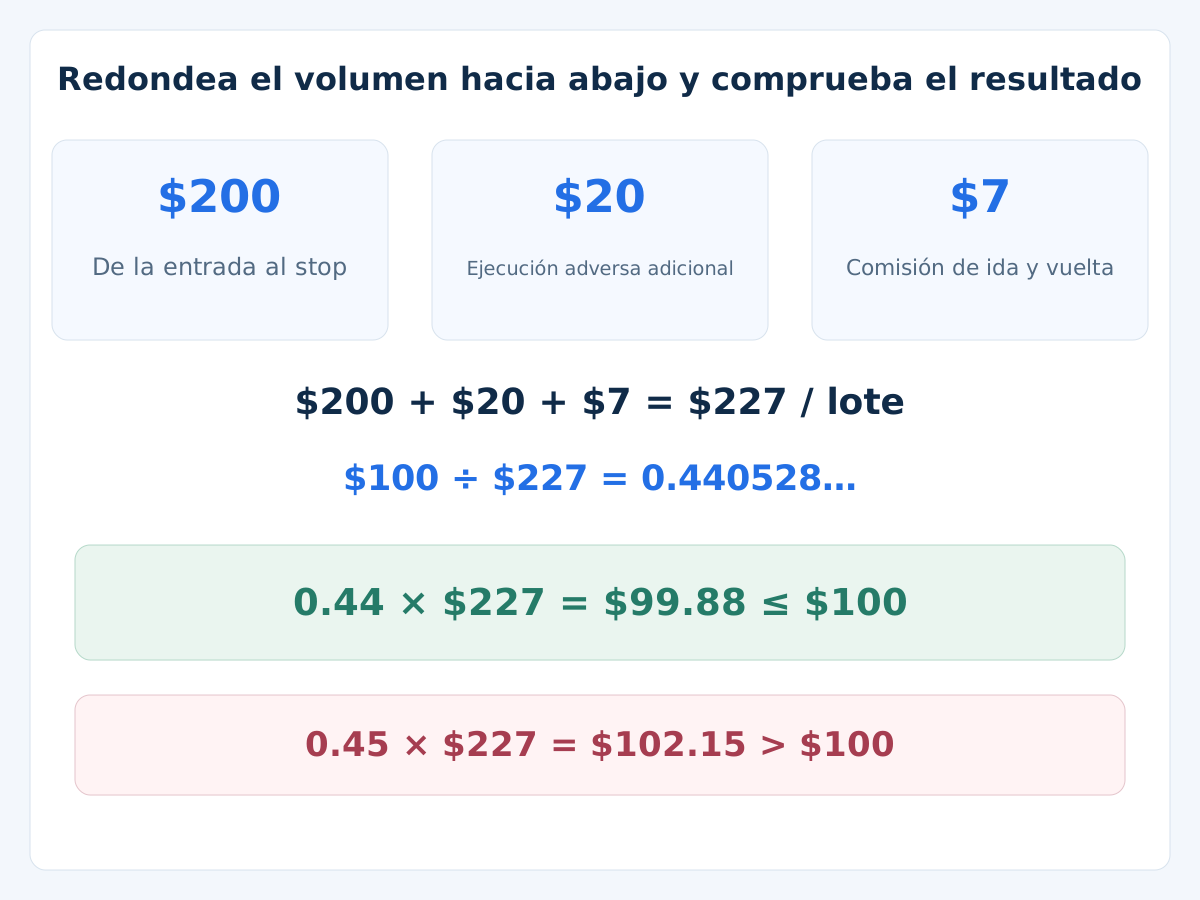
Para un lote, la estimación es (20 + 2) × $10 + $7 = $227. En lenguaje sencillo: $200 hasta el stop previsto, $20 reservados para una ejecución peor y $7 de comisión. Ese margen de 2 pips es un supuesto, no un límite al deslizamiento ni a la pérdida.
Aquí la comisión es proporcional al volumen y no hay una comisión mínima por operación. Otra estructura de comisiones, una moneda de depósito distinta o mantener la posición de un día a otro exige revisar el cálculo. La guía de costes de negociación explica cómo evitar omisiones y dobles cómputos.
5. Redondea el volumen hacia abajo y comprueba el resultado
Divide el presupuesto entre la estimación de un lote: $100 / $227 = 0.440528… lotes. Con un paso permitido de 0.01 lotes, redondea hacia abajo a 0.44 lotes. La pérdida estimada será 0.44 × $227 = $99.88.
Redondear hacia arriba a 0.45 lotes da $102.15 y supera el presupuesto indicado. Tras elegir un volumen válido, repite el cálculo monetario completo. Que la pantalla muestre dos decimales no demuestra que el bróker acepte el volumen ni que encaje en el presupuesto.
Si el lote mínimo permitido ya es demasiado grande, descarta la operación según este plan. No redondees hacia arriba al mínimo ni acerques el stop solo para poder enviar la orden. En el ejemplo suponemos que el precio del stop y el volumen son válidos en los demás aspectos y que existe margen libre suficiente.
6. Observa qué cambia al aumentar la volatilidad o el spread
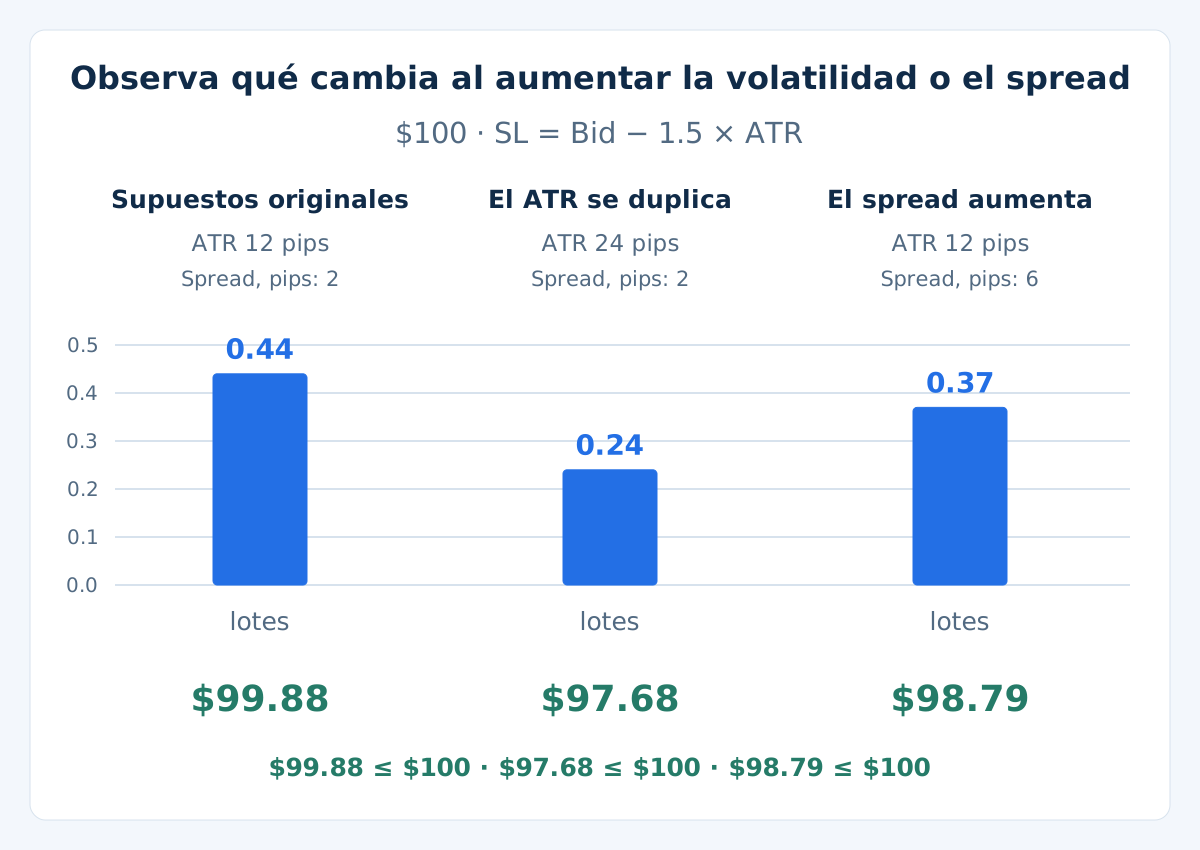
Mantén la referencia Bid, el multiplicador, el presupuesto de $100, el valor del pip, el margen de ejecución y la comisión. Modifica solo el dato indicado en cada escenario independiente. Son comparaciones de planificación, no una secuencia de operaciones ejecutadas.
| Escenario | ATR, pips | Spread, pips | Lotes | Pérdida estimada, USD |
|---|---|---|---|---|
| Supuestos originales | 12 | 2 | 0.44 | 99.88 |
| El ATR se duplica | 24 | 2 | 0.24 | 97.68 |
| El spread aumenta | 12 | 6 | 0.37 | 98.79 |
Con ATR de 24 pips, del Bid al stop hay 36 pips y de la entrada al stop, 38. La estimación de un lote sube a (38 + 2) × $10 + $7 = $407. El tamaño baja a 0.24 lotes, con $97.68. Mantener los 0.44 lotes anteriores daría una estimación de $179.08.
Con el ATR original y un spread de 6 pips, de la entrada al stop hay 24 pips. Un lote supone $267, de modo que 0.37 lotes suponen $98.79. El ATR por sí solo no mostró ese cambio de coste. El volumen exacto no tiene por qué reducirse a la mitad al duplicarse el ATR: también influyen el spread, la comisión y el redondeo.
7. Opcional: comprueba la fórmula y las unidades del tick
Mostrar el cálculo técnico
Sea d la distancia prevista de entrada a stop en pips, s el margen adicional de ejecución adversa en pips, V el valor de un pip para un lote en la moneda de la cuenta, c la comisión de ida y vuelta por lote y f la financiación supuesta por lote. Bajo estos supuestos de costes lineales, Loss1 = (d + s) × V + c + f y después RawLots = Budget / Loss1. Elige un volumen permitido que no supere RawLots y comprueba su pérdida estimada.
Para calcular por distancia de precio, τ es el tamaño del tick en unidades de precio y TV su valor en moneda de la cuenta para un lote. Entonces PriceLoss1 = abs(Entry − Stop) / τ × TV. Suponemos τ de 0.00001 y TV de $1, por lo que 0.00200 / 0.00001 × $1 = $200. Es el mismo componente de precio que 20 × $10, antes de ejecución adicional y comisiones.
MT4 documenta MODE_TICKSIZE en puntos y MODE_TICKVALUE en moneda de depósito; SYMBOL_TRADE_TICK_SIZE es un incremento de precio. No sustituyas una distancia de precio por una cantidad de puntos. Contrasta el contrato y la conversión con las especificaciones del bróker y un cálculo pequeño en demo. El valor del tick y la conversión pueden cambiar; los valores cero, ausentes o incoherentes invalidan la estimación.
En nuestra escala, que empieza en 0.01 y avanza en pasos de 0.01, redondear hacia abajo da 0.44. Otras combinaciones de mínimo y paso necesitan su escala real de volúmenes permitidos. Las comisiones fijas, por tramos o los pagos no lineales exigen evaluar la pérdida para el volumen propuesto, en lugar de multiplicar simplemente Loss1.
8. Revisa los límites del bróker antes de aceptar el plan
Comprueba la escala de ticks, los lotes mínimo y máximo, el paso, las distancias mínimas de stop, los permisos de negociación y el margen libre del símbolo exacto del bróker. Ajusta el stop a un tick de precio válido y vuelve a calcular distancia y volumen. Los decimales mostrados no definen por sí solos una escala de ticks válida.
En MT4, StopLevel y FreezeLevel afectan a la colocación o modificación de órdenes. Un StopLevel informado como cero no siempre significa que no haya restricciones: el servidor puede aplicar un límite flotante. Una orden rechazada no autoriza a reintentar sin stop ni a aumentar el riesgo. Corrige la causa y vuelve a comprobar el plan.
El margen es una garantía, no la pérdida prevista al alcanzar el stop. Un mayor apalancamiento puede reducir el margen requerido sin reducir la pérdida monetaria por pip para el mismo volumen. La guía de gestión del riesgo trata los límites generales de la cuenta.
9. Cuenta también las otras posiciones
Un presupuesto de $100 para una operación no informa de toda la exposición de la cuenta. Suma las pérdidas previstas de posiciones abiertas y propuestas con supuestos compatibles en la moneda de la cuenta. Incluye otros EAs y operaciones manuales, no solo el gráfico o Magic Number actuales.
Dos operaciones sobre EUR o USD pueden responder al mismo acontecimiento. Tres posiciones estimadas cerca de $100 cada una pueden exponer aproximadamente $300 bajo sus supuestos de stop, y más si la ejecución es desfavorable. Operar pares distintos no diversifica automáticamente esa exposición, y sumar las estimaciones no garantiza el peor caso.
Un stop trasladado al precio de entrada no hace que la posición sea gratuita ni carezca de riesgo. Siguen importando las comisiones, la financiación, los saltos de precio y la ejecución. Un límite de cartera puede obligar a reducir o descartar una operación aunque su cálculo individual con ATR encaje.
10. Somete la estimación a tensión y conserva un registro
Para los 0.44 lotes originales, sustituye el margen de ejecución de 2 pips por un resultado adverso de 8 pips: 0.44 × ((20 + 8) × $10 + $7) = $126.28. Este escenario muestra por qué los $99.88 previstos no son una pérdida máxima garantizada. Un stop no garantiza la ejecución a ese precio.
Antes de probar una regla, registra la fecha y hora del ATR cerrado y sus parámetros, las cotizaciones Bid/Ask, la referencia del stop y su precio final ajustado al tick, la moneda y los valores del pip/tick, los costes, el margen de ejecución, los lotes propuestos, la estimación monetaria final y la exposición de la cuenta. Guarda también el motivo de descartar una operación.
Comprueba spreads más amplios, saltos de precio, cambios de conversión, un lote mínimo superior al presupuesto y un stop rechazado por el servidor. Contrasta la estimación con ejecuciones demo y observaciones posteriores antes de sacar conclusiones. La guía de backtesting en MT4 cubre la validación más allá de esta aritmética. Esta página no presenta ejecuciones reales, rentabilidad de backtest ni una ventaja de negociación demostrada.
11. Preguntas sobre stops con ATR y tamaño de lote
¿Un stop con ATR hace más segura una operación por sí solo?
No. Un stop más amplio con el mismo volumen aumenta la pérdida de precio prevista. El ATR describe movimiento reciente; la regla del stop, el tamaño de posición, los costes, la ejecución y la exposición total determinan la estimación monetaria.
¿Qué multiplicador del ATR debería usar un principiante?
No existe un multiplicador universal. El 1.5 de este ejemplo es un supuesto aritmético. Define dónde falla la idea, prueba la regla completa con costes realistas y evita elegir un multiplicador por un único ejemplo atractivo.
¿Debo añadir el spread a la distancia del stop?
Comprueba cómo mediste la distancia. Si va desde la entrada Ask de una compra hasta el stop por Bid, ya incluye el spread de apertura. Si parte de una referencia del gráfico Bid, incorpora una sola vez el precio de entrada. En una venta, revisa los lados de cotización opuestos.
¿Por qué no usar siempre $10 por pip para un lote?
Ese valor corresponde al contrato EURUSD y la cuenta USD supuestos. Otros símbolos, tamaños de contrato y monedas de cuenta requieren su valor del pip o tick verificado. Los decimales del precio no determinan por sí solos el valor monetario.
¿Qué ocurre si el tamaño calculado es menor que el lote mínimo?
Descarta la operación bajo el plan indicado. Redondear hacia arriba superaría su presupuesto. Otro instrumento o una regla revisada requieren un cálculo y una evaluación nuevos, no una solución automática para saltarse el límite.
¿El presupuesto calculado garantiza la pérdida máxima?
No. Es una estimación bajo precios y costes documentados. Los saltos, una ejecución peor, la conversión, la financiación y otras posiciones pueden generar una pérdida mayor. También deben comprobarse por separado el margen libre y la aceptación del stop.
12. Referencia técnica y alcance
La referencia oficial de propiedades del símbolo de MQL4 define los campos de precios, volumen y límites de negociación de la plataforma. Los ejemplos usan valores supuestos explícitos; obtén y verifica los datos reales del bróker antes de aplicar el cálculo.
Forex y la negociación apalancada implican riesgos considerables. Esta guía es educativa y no constituye asesoramiento de inversión. Los resultados pasados o simulados no garantizan rendimientos futuros.