

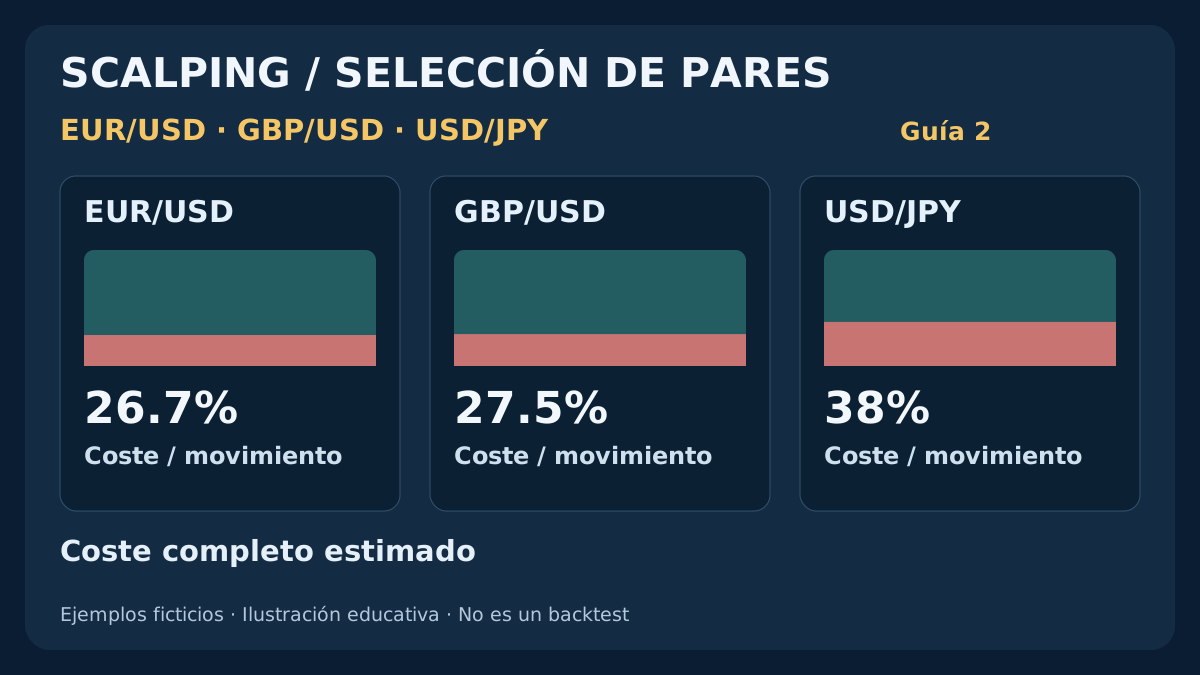
El spread más bajo es solo el comienzo. Una selección útil relaciona precios ejecutables, comisiones convertidas a la moneda correcta, horarios de sesión y un límite de costes fijo. Recorre tres escenarios ficticios y utiliza después el mismo marco para decidir qué merece probarse en tu cuenta.
1. ¿Qué pares de Forex son adecuados para scalping?
EUR/USD, GBP/USD y USD/JPY son un punto de partida útil, no una clasificación universal. El mejor candidato para un estudio es aquel cuyos costes ejecutables, movimiento disponible y condiciones encajan con un método claramente definido en la cuenta prevista. Incluso un par popular puede resultar inadecuado cuando se amplía el spread o el movimiento buscado es demasiado pequeño.
La encuesta de divisas del BIS aporta contexto sobre la negociación del mercado global, no una clasificación de rentabilidad del scalping minorista. Incluye instrumentos y participantes distintos de una cuenta individual con un bróker. Una moneda muy negociada invita a investigar la liquidez, pero después hay que medir las condiciones propias. El volumen mundial no demuestra un spread, una calidad de ejecución ni una ventaja concreta.
Esta guía desarrolla un proceso de comparación con precios y escenarios de costes ficticios. No ofrece un ranking de brókeres, una medición de spreads en directo ni una estrategia de entrada validada. Empieza por la guía de scalping que compara M1 y M5 si aún no distingues movimiento del gráfico, beneficio ejecutable y riesgo monetario. Aquí decidimos qué par y sesión merecen más pruebas.
Antes de interpretar un informe de operaciones muy cortas, revisa los datos, el momento de la señal y la ejecución del scalping en MT4.
2. Construye la selección alrededor del horario que puedes operar
Para EUR/USD, investiga el comportamiento de la cuenta durante las franjas europeas y estadounidenses que puedas observar con regularidad. Para GBP/USD, recoge una muestra independiente: que ambos coticen en dólares no implica costes ni movimientos iguales. Para USD/JPY, incorpora la jornada japonesa cuando sea pertinente, además de las franjas utilizadas con los demás candidatos.
Son líneas de investigación, no promesas de spreads estrechos o tendencias aprovechables en una sesión concreta. Un par puede activarse alrededor de un anuncio y, a la vez, volverse menos ejecutable para un objetivo pequeño. También influyen festivos bancarios, condiciones de los proveedores y ajustes del símbolo. Un gráfico aparentemente tranquilo o líquido no sustituye un registro simultáneo de Bid y Ask.
Limita el primer estudio a un grupo reducido y declarado de antemano. Añadir pares después de ver capturas rentables aumenta el sesgo de selección y la carga operativa. Anota símbolo completo, sufijo, tamaño del contrato, tipo de cuenta, moneda y comisiones. Dos EUR/USD de distintos brókeres no son automáticamente intercambiables. Comprueba si se permite el método y si las restricciones de volumen, distancia de stop o modificación impiden aplicarlo. Excluye antes de comparar resultados lo que no pueda operarse según las reglas.
3. Normaliza pip, point y tick antes de comparar spreads
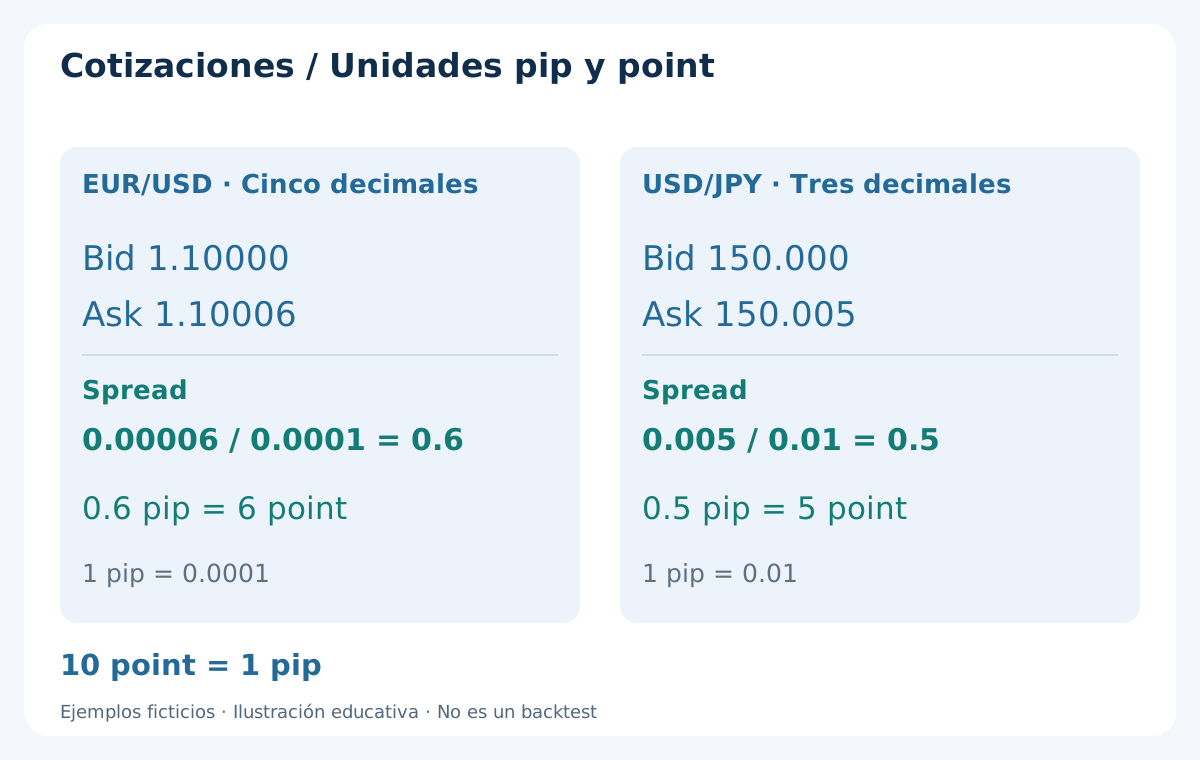
En esta guía, un pip equivale a 0.0001 en EUR/USD y GBP/USD, y a 0.01 en USD/JPY. Una cotización EUR/USD de cinco decimales suele tener un point de 0.00001; USD/JPY con tres decimales tiene un point de 0.001. En esos formatos, 10 points equivalen a 1 pip. No extrapoles la conversión a otro símbolo sin comprobar sus especificaciones.
Por ejemplo, EUR/USD con Bid 1.10000 y Ask 1.10006 tiene un spread de 0.6 pip, o 6 points en cinco decimales. USD/JPY con Bid 150.000 y Ask 150.005 tiene 0.5 pip, o 5 points en tres decimales. Comparar directamente las diferencias 0.00006 y 0.005 mezcla unidades y produciría una clasificación engañosa.
Tick puede significar una actualización de cotización; tick size describe un incremento de precio permitido. Ninguno equivale automáticamente a un pip o point. Los campos de la plataforma pueden usar unidades distintas: MarketInfo de MQL4 devuelve MODE_TICKSIZE en points y MODE_TICKVALUE en la moneda de depósito. Confirma el campo antes de convertir. La guía de pip, point y valor del pip desarrolla estas diferencias.
4. Convierte la comisión a la moneda de la cuenta y a pips
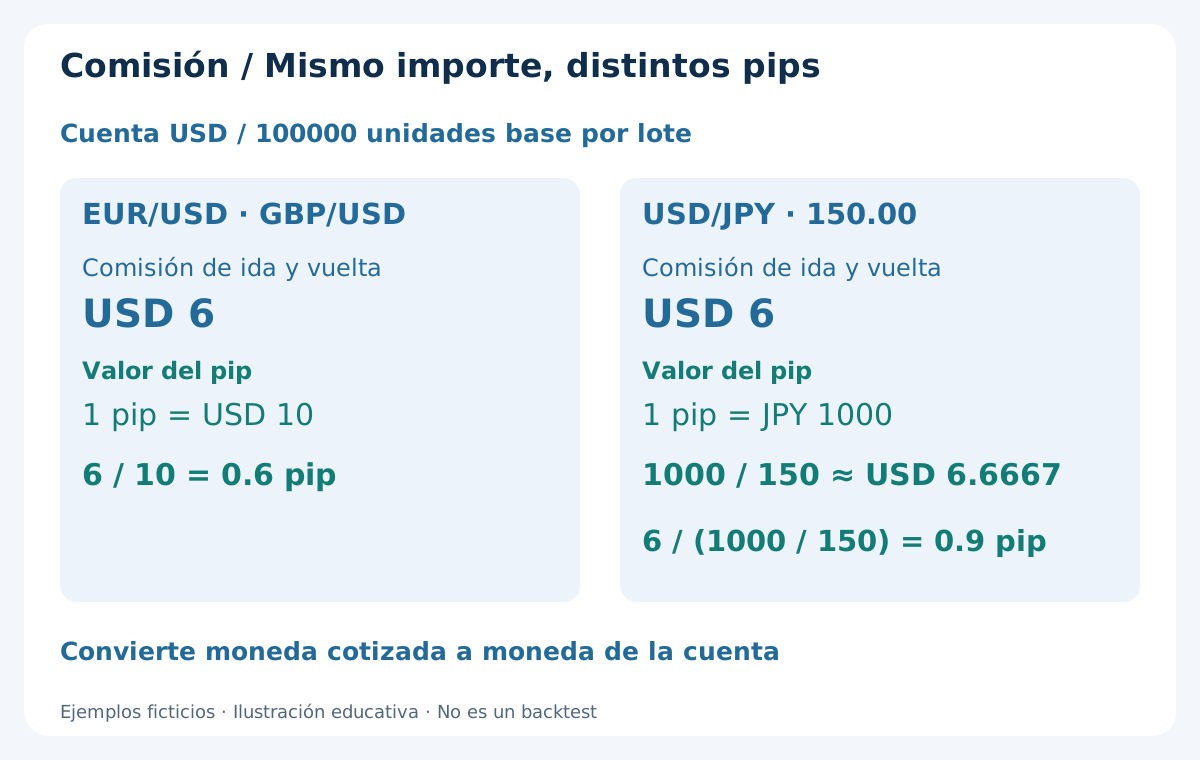
Supongamos una cuenta USD, un contrato estándar de 100000 unidades de moneda base y una comisión total de apertura y cierre de USD 6 por lote. Son supuestos didácticos, no una oferta comercial. En EUR/USD y GBP/USD, cada pip vale USD 10 por ese lote, por lo que 6 / 10 = 0.6 pip. Una tarifa por lado debe incluir primero apertura y cierre.
En USD/JPY, un pip de ese contrato vale JPY 1000. Con el cambio ilustrativo USD/JPY 150.00, equivale a 1000 / 150 ≈ USD 6.6667 por pip. La misma comisión de USD 6 cuesta aproximadamente 0.9 pip, no 0.6 pip. El importe monetario no cambia; su equivalencia en pips varía por la moneda cotizada y el valor del pip.
El tipo de cambio puede variar y una cuenta no denominada en USD necesita su propia conversión. Comisiones mínimas, tramos y cargos no proporcionales pueden alterar el coste de volúmenes pequeños. Conserva la moneda original de cada cargo y el cambio aplicado. Contrasta el tick value de la plataforma con las especificaciones y el extracto; no apliques silenciosamente USD 10 como constante a todos los candidatos.
5. Elige una contabilidad de costes y aclara su punto de partida
Para un movimiento de referencia hipotético, suma spread, comisión de ida y vuelta en pips y una provisión por ejecución desfavorable todavía no incluida. El movimiento restante es un cálculo condicional, no beneficio esperado. El precio puede no llegar, tocar antes el stop o no ejecutarse la orden. Define también el origen, por ejemplo un cambio de Bid a Bid en un horizonte fijo; no equivale a un objetivo medido desde una ejecución Ask real. El filtro no aporta las probabilidades que faltan.
Para una operación terminada, calcula el resultado de precio con las ejecuciones reales de entrada y salida y descuenta comisiones y financiación contabilizadas por separado cuando correspondan. Los precios ya reflejan el spread y las desviaciones realizadas. No vuelvas a restar el spread hipotético ni la provisión de deslizamiento. Conserva el signo del deslizamiento real, porque también puede haber mejoras respecto a la cotización de referencia.
Define la cotización de referencia, el instante de decisión y el lado ejecutable antes de medir desviaciones. BUY entra por Ask y sale por Bid; SELL entra por Bid y sale por Ask. Un cierre posterior del gráfico no sustituye la cotización disponible al decidir. La guía de spreads, comisiones y swaps ofrece el marco contable general.
6. Comparación de tres pares: coste relativo al movimiento
Usa tres escenarios deliberadamente ficticios en la cuenta USD anterior. EUR/USD tiene un movimiento de referencia de 6 pips, spread de 0.6 pip, comisión de 0.6 pip y provisión conjunta de deslizamiento de entrada y salida de 0.4 pip. El coste total es 1.6 pips, aproximadamente el 26.7% del movimiento. Los 4.4 pips restantes dependen de que ocurra ese movimiento; no son un resultado medio medido.
Para GBP/USD, usa 8 pips de referencia, spread de 1.0 pip, comisión de 0.6 pip y provisión de 0.6 pip. El total es 2.2 pips, o el 27.5%, y quedan 5.8 pips en el escenario. Para USD/JPY al cambio indicado, usa respectivamente 5 pips, 0.5 pip, 0.9 pip y 0.5 pip. El total es 1.9 pips, el 38%, y quedan 3.1 pips.
USD/JPY presenta el menor spread pero la mayor proporción de coste en este ejemplo. GBP/USD deja más pips, sin demostrar que sea la mejor operación: cambian probabilidades, stops y valores monetarios. Elegir el objetivo después de ver la trayectoria futura invalidaría la comparación. Define el movimiento antes y pruébalo, en lugar de asignar un objetivo atractivo a cada ganador.
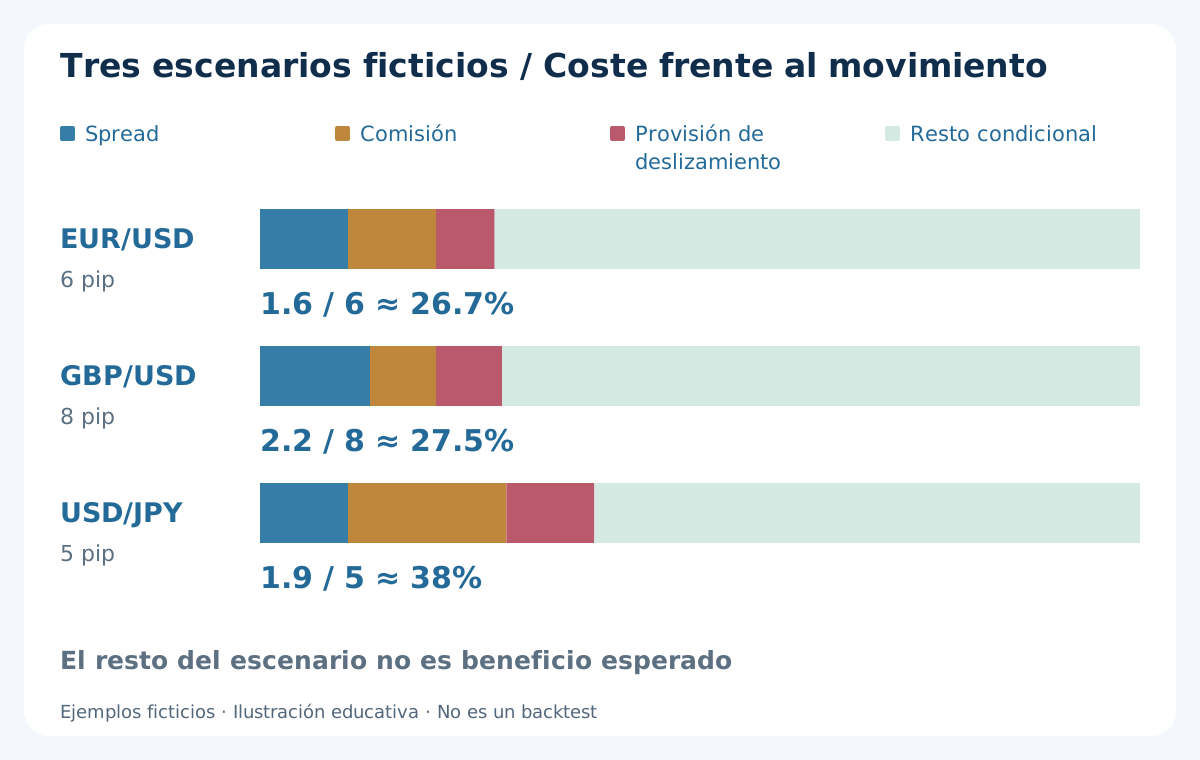
| Par | Movimiento de referencia (pips) | Spread (pips) | Comisión (pips) | Provisión de deslizamiento (pips) | Coste total (pips) | Coste / movimiento |
|---|---|---|---|---|---|---|
| EUR/USD | 6 | 0.6 | 0.6 | 0.4 | 1.6 | 26.7% |
| GBP/USD | 8 | 1.0 | 0.6 | 0.6 | 2.2 | 27.5% |
| USD/JPY | 5 | 0.5 | 0.9 | 0.5 | 1.9 | 38% |
7. Fija el filtro de costes antes de conocer los resultados
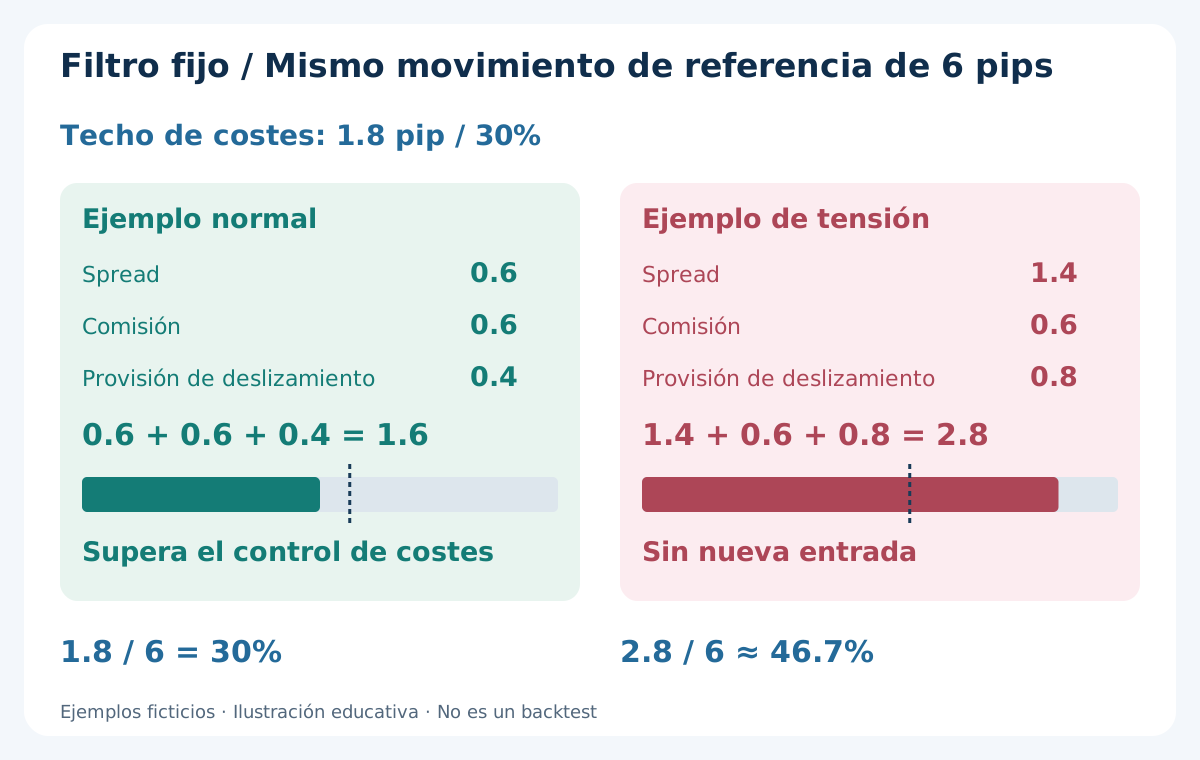
Supón que el estudio permite costes estimados de hasta el 30% de un movimiento de 6 pips. El techo es 1.8 pips. En EUR/USD normal, 0.6 + 0.6 + 0.4 = 1.6 pips, por lo que se supera la comprobación de costes. Este umbral didáctico arbitrario no es una recomendación ni autoriza una entrada sin las demás comprobaciones de señal y riesgo.
En un escenario de tensión, el spread sube a 1.4 pips y la provisión de deslizamiento a 0.8 pip, manteniendo la comisión en 0.6 pip. El total pasa a 2.8 pips, aproximadamente el 46.7% de los mismos 6 pips. Supera el techo fijo de 1.8 pips, por lo que la regla impide nuevas entradas. No aumentes el objetivo tras observar un spread mayor para conseguir que la proporción pase.
Usa la cotización candidata actual para el spread y un método predefinido con evidencia para la provisión de ejecución. Un percentil histórico puede ayudar, pero no garantiza el peor precio posible. Registra las señales rechazadas y sus costes medidos. De lo contrario, el filtro puede parecer eficaz solo porque las oportunidades incómodas desaparecieron del registro.
8. Solapamiento Londres–Nueva York: calcula los relojes según la fecha
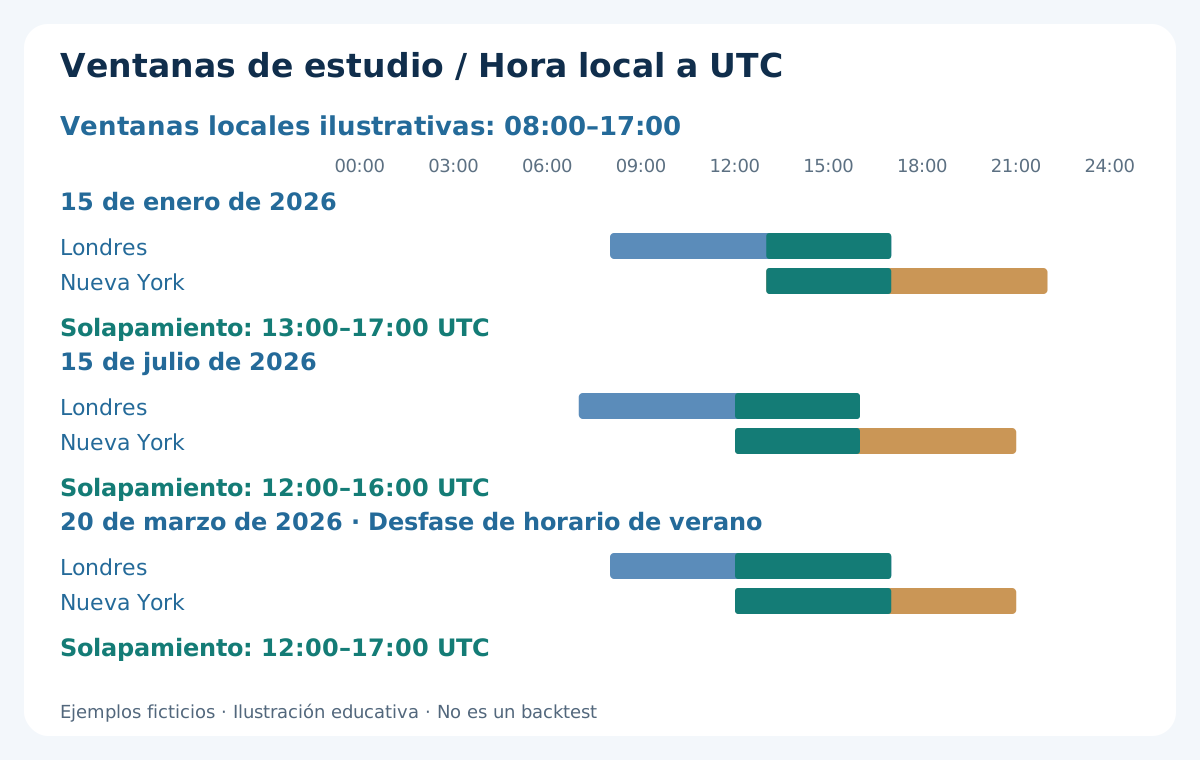
No existe una única bolsa central con una campana de apertura para todo el Forex al contado. Para concretar el problema horario, define ventanas de investigación de 08:00–17:00 locales en Londres y Nueva York. Son franjas ilustrativas de observación, no horarios oficiales. Usa Europe/London y America/New_York, convierte la fecha a UTC y después al desfase del servidor que hayas registrado.
El 15 de enero de 2026, resultan Londres 08:00–17:00 UTC y Nueva York 13:00–22:00 UTC, con solapamiento 13:00–17:00 UTC. El 15 de julio de 2026, son 07:00–16:00 y 12:00–21:00 UTC, con solapamiento 12:00–16:00 UTC. Estas fechas muestran la conversión, no que alguna franja produzca scalping rentable.
Las dos regiones no cambian siempre al horario de verano el mismo día. El 20 de marzo de 2026, el solapamiento del ejemplo es 12:00–17:00 UTC. No programes cuatro horas fijas para todo el año ni identifiques una sesión únicamente por la hora del servidor. La guía de sesiones, zonas horarias y DST explica la correspondencia por fecha y la coherencia de los datos históricos.
9. La mejor hora también debe superar noticias y rollover
Estudia el mismo par en ventanas claramente separadas, sin mezclar todo el día en un promedio. El solapamiento Londres–Nueva York puede merecer investigación, pero su nombre no evalúa una cotización concreta. Más movimiento puede ir acompañado de spreads amplios, cambios adversos rápidos y mayor probabilidad de perder la entrada prevista.
Predefine qué ocurre alrededor de publicaciones de cualquiera de las dos monedas, decisiones de bancos centrales y cierres excepcionales. La pausa necesita una base temporal y una regla para posiciones existentes, no una vaga instrucción de evitar noticias. El rollover del bróker es otro límite específico de la cuenta: pueden cambiar financiación, cotizaciones y spreads. La intención de mantener una posición poco tiempo no garantiza evitarlo.
Aplica las comprobaciones de calendario económico y riesgo de noticias antes de que el filtro de costes apruebe una entrada. Reanuda solo al cumplirse las condiciones escritas, no automáticamente tras unas velas tranquilas. Siguen siendo posibles los anuncios inesperados. Filtro horario, límite de spread y stop protector resuelven problemas distintos y ninguno garantiza una ejecución dentro de la provisión.
10. Compara distribuciones de spread, no el mínimo anunciado
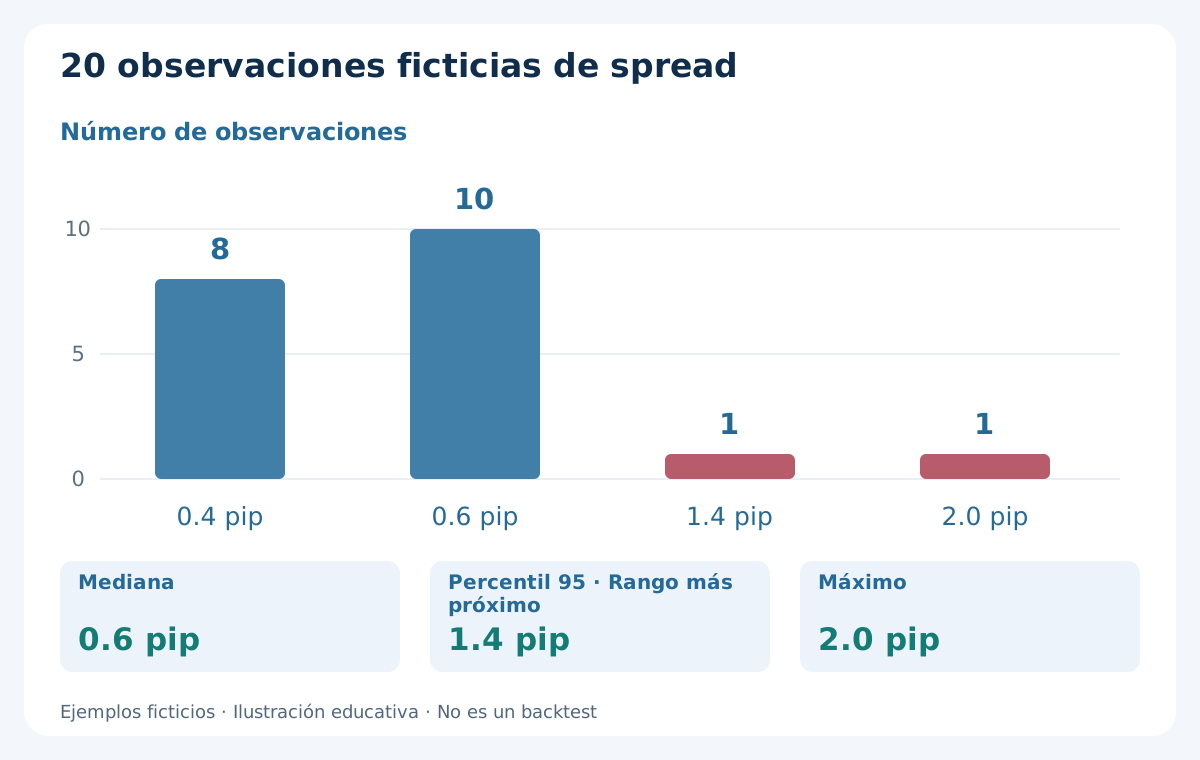
Un spread anunciado «desde» es un mínimo comercial, no la distribución en tus instantes de decisión. Mide condiciones normales y tensas. Un ejemplo ficticio contiene 20 observaciones: ocho de 0.4 pip, diez de 0.6 pip, una de 1.4 pips y una de 2.0 pips. La mediana es 0.6 pip y el máximo 2.0 pips.
Con el método del rango más próximo, el percentil 95 es la observación ceil(0.95 × 20) = 19 en orden ascendente: aquí, 1.4 pips. Explica la convención, porque la interpolación del software puede dar otro resultado. Esta muestra inventada tan pequeña solo enseña el cálculo; no estima una cola real estable ni permite tratar 1.4 pips como techo de ejecución garantizado.
También importa el muestreo. Cada tick puede sobreponderar ráfagas de actividad, mientras que los intervalos fijos responden otra pregunta. Para un filtro de entrada, conserva todos los instantes elegibles, incluidos rechazados y no ejecutados. Compara fechas, ventanas y cuentas equivalentes, e informa de huecos. Una mediana estrecha puede coexistir con colas caras justo al operar. Conserva etiquetas de eventos y límites de sesión para investigar observaciones malas sin borrarlas tras conocer el resultado; presenta el muestreo junto al percentil.
11. Mide la calidad de ejecución separada del spread mostrado
Un spread estrecho no demuestra el precio ni la rapidez final. Registra antigüedad de la cotización, envío, confirmación, precio solicitado y ejecutado, volumen y resultado. Distingue rechazo explícito de estado temporalmente desconocido. Antes de reenviar, reconcilia la cuenta real para evitar duplicados. Especifica el origen del reloj y la resolución temporal: una hora de servidor redondeada a segundos no demuestra mediciones precisas en milisegundos.
Usa un denominador adecuado en cada métrica. La tasa de rechazo por spread usa señales elegibles; la tasa de ejecución, solicitudes ejecutables enviadas según la definición; el deslizamiento realizado, ejecuciones con referencia válida. Mezclar poblaciones puede favorecer a una cuenta que simplemente rechaza las órdenes difíciles. Separa ejecutadas, rechazadas, canceladas y pendientes de resolver, con su tamaño de muestra.
Compara al volumen previsto: una ejecución pequeña de demostración no valida volúmenes mayores. Un VPS puede mejorar la continuidad sin garantizar liquidez ni latencia en todas las etapas. Usa la guía de deslizamiento, latencia y recotizaciones para definir observaciones. Los datos demo ayudan a comprobar registros, pero no prueban que las ejecuciones reales coincidan.
12. El riesgo monetario sigue determinando el tamaño
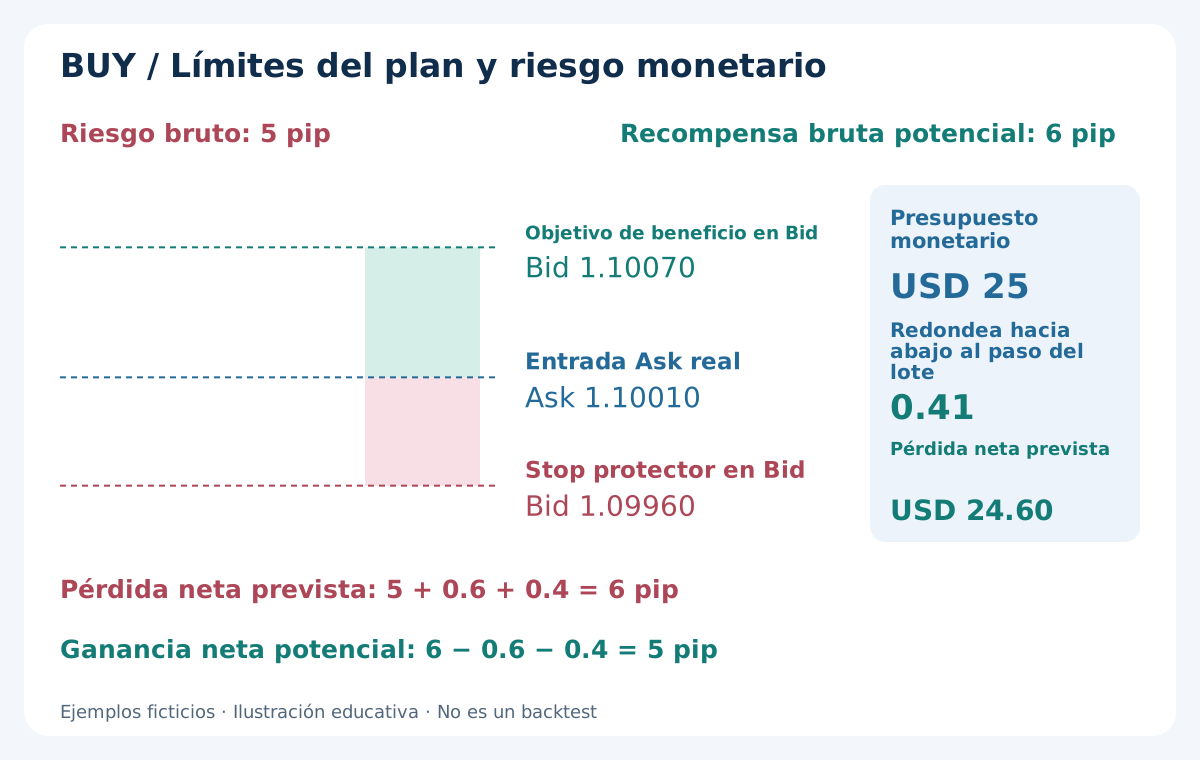
Usa un plan BUY ficticio independiente: entrada Ask real 1.10010, stop activado en Bid 1.09960 y objetivo comprobado en Bid 1.10070. El riesgo bruto es 5 pips y la recompensa bruta potencial 6 pips. Con comisión de 0.6 pip y provisión de 0.4 pip para deslizamiento futuro de salida, los resultados conservadores son perder 6 pips o ganar 5 pips.
La entrada ya es una ejecución real: no restes de nuevo spread ni provisión de entrada. Supón presupuesto USD 25 y USD 10 por pip y lote estándar EUR/USD. La pérdida planificada es USD 60 por lote; 25 / 60 ≈ 0.4167 lote. Con paso 0.01, redondea hacia abajo a 0.41 lote, planificando USD 24.60 de pérdida sin superar el presupuesto.
El stop BUY queda bajo la entrada y el objetivo por encima. SELL invierte los límites y sale por Ask. Comprueba margen, volumen mínimo y restricciones independientemente del cálculo. Si el mínimo supera el presupuesto, omite la operación. La guía de tamaño de posición trata conversión y redondeo; ni el stop ni la cuenta garantizan una pérdida real máxima.
13. Varios pares pueden esconder la misma exposición monetaria
Comprar EUR/USD y GBP/USD a la vez crea dos posiciones cortas en USD aunque los gráficos difieran. Comprar USD/JPY añade exposición larga al dólar, pero no neutraliza automáticamente la cartera: importan tamaños, momentos y demás monedas. Cuenta las patas monetarias y las pérdidas planificadas, en lugar de dar a cada símbolo un presupuesto independiente.
La correlación describe una muestra, no una cobertura permanente. Puede cambiar cuando una noticia afecta a una moneda o un shock común domina varios mercados. Los stops pueden concentrarse. Aplica un límite de riesgo simultáneo y una regla de pérdida diaria a toda la cuenta, incluyendo exposición abierta según tu definición, sin permitir que cada par consuma un presupuesto completo separado.
Empieza con un método ejecutable y una lista manejable antes de ampliar la cesta. Observa si más pares aportan oportunidades independientes o repiten la misma visión sobre el dólar con distinto coste. La guía de exposición monetaria y correlación ayuda a organizarlo. Más símbolos exigen más vigilancia y no mejoran por sí solos diversificación ni rentabilidad esperada.
14. Prueba una hipótesis de par y sesión sin elegir después la respuesta
Escribe candidatos, ventanas, reglas de entrada y salida, contabilidad de costes, rechazos y riesgo antes de evaluar. Separa el periodo de desarrollo del periodo posterior de valoración. Cambiar la selección tras cada prueba perdedora consume esa separación, aunque los ajustes finales parezcan sencillos u obvios.
Usa periodos de calendario equivalentes cuando puedas y declara datos ausentes o cambios de cuenta. Informa de oportunidades, solicitudes, ejecuciones, resultados monetarios netos, drawdown y fallos por ventana. Una muestra pequeña puede quedar inconclusa, sin forzar un primero o último. Una media alta puede depender de un día excepcional; revisa concentración y pérdidas completas. Operaciones cercanas pueden compartir episodio: muchas transacciones no implican muchas observaciones independientes. Conserva bloques cronológicos al evaluar incertidumbre.
Estresa los costes sin reescribir entradas para recuperar resultados atractivos. Después observa hacia delante el proceso congelado, incluidas omisiones e interrupciones. Aquí se ofrece un marco de selección; un backtest específico de scalping necesita otra auditoría de datos y ejecución. Ni una proporción de costes ni un buen ranking histórico prueban beneficios futuros.
15. Un proceso práctico de selección de pares
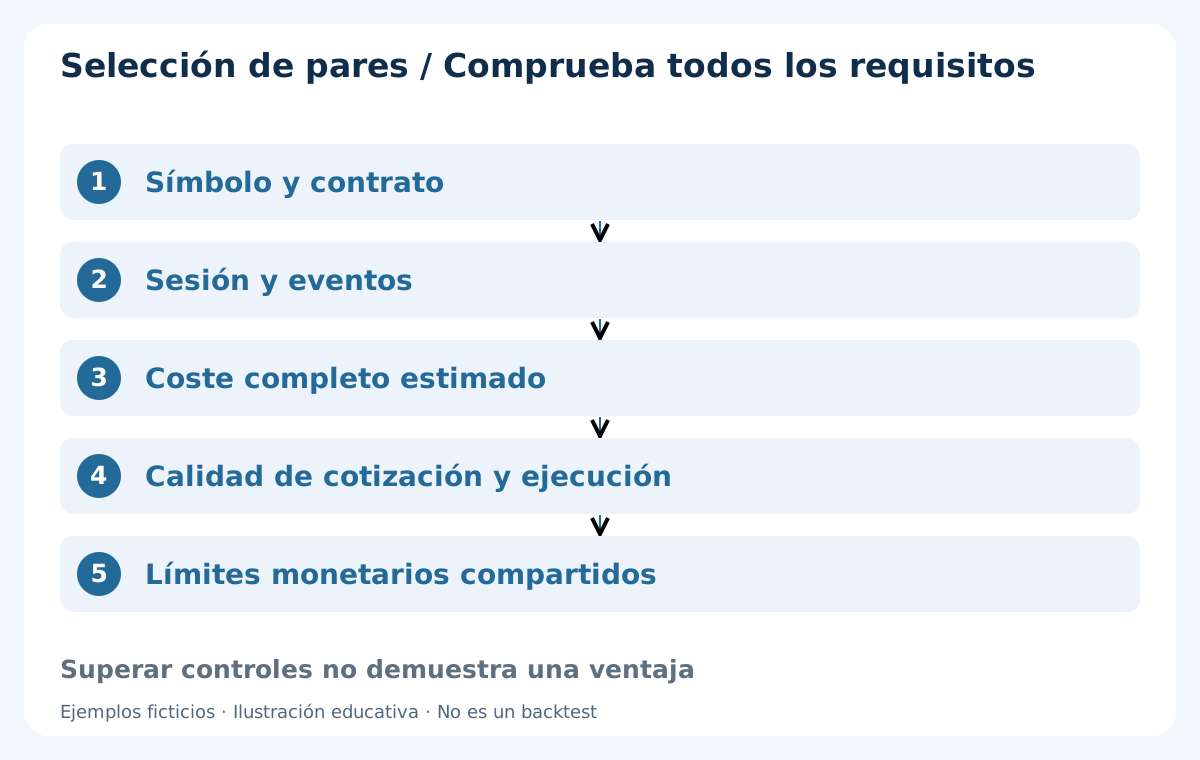
Primero verifica unidades, contrato, moneda de los cargos y zonas horarias. Después reúne Bid/Ask e instantes de señal comparables para la lista predefinida. Convierte costes de forma coherente, examina distribuciones por franja y evalúa la ejecución aparte. Guarda datos originales para reproducir cálculos, sin depender de una captura o puntuación resumida.
En cada entrada candidata, aplica sesión y eventos, comprueba actualidad de cotización, estima costes frente al movimiento definido y verifica riesgo monetario. Rechaza cualquier incumplimiento. No cambies de par solo porque la misma idea no pasó el filtro: el segundo par requiere su propia señal y evaluación de exposición conforme al método escrito.
Tras ejecutar, reconcilia precios y cargos reales, incluida financiación si procede. Compara condiciones con supuestos sin modificar silenciosamente registros pasados. Investiga un deterioro persistente antes de reanudar el funcionamiento normal. Pasar todos los controles operativos solo demuestra cumplimiento del estudio, no una esperanza matemática positiva de la señal.
16. Cómo formular una conclusión defendible
Una conclusión útil identifica cuenta, símbolo, fechas, correspondencia horaria, costes e incertidumbres. Puede decir que EUR/USD en una franja merece más pruebas, que USD/JPY no pasó el techo o que faltan datos. No convierte tres ejemplos ficticios en un ranking permanente. Revisa la comparación cuando cambien contrato, tarifas, franjas o ejecución medida; anota el motivo y abre otro periodo en lugar de reescribir evidencias anteriores.
El menor spread, el mayor rango diario y la mejor tasa de acierto histórica responden preguntas distintas. Relaciónalos solo mediante un método ejecutable con cuentas monetarias coherentes e inclusión de pérdidas. Si todos fallan con costes realistas o no caben en el presupuesto, la conclusión correcta es que no hay candidato bajo las reglas actuales, no relajar el filtro hasta fabricar un ganador.
Antes de pasar a una estrategia de entrada, deberías explicar valor del pip, contabilidad completa, reloj pertinente y motivo del rechazo. Ese es el valor práctico de comparar con cuidado. Una lista corta con evidencia reproducible sirve más que un ranking vistoso cuyas cotizaciones, tiempos y supuestos no se pueden comprobar.
Preguntas frecuentes
¿Qué par es mejor para scalping en Forex?
No hay ganador universal. EUR/USD, GBP/USD y USD/JPY son una selección práctica inicial, pero la elección depende de cuenta, horario, costes y método probado. Estos ejemplos ficticios no validan rentabilidad ni ordenan condiciones reales de brókeres.
¿El menor spread siempre implica el menor coste?
No. Incluye comisión de ida y vuelta, conversión del valor del pip y provisión de ejecución adversa. En el ejemplo, USD/JPY tiene menor spread y mayor proporción de costes. Es un control de coste, no una previsión de beneficio.
¿Por qué USD 6 equivalen a distintos pips?
Los valores del pip cambian. Bajo el contrato indicado, EUR/USD vale USD 10 por pip, por lo que USD 6 son 0.6 pip. USD/JPY vale JPY 1000 por pip; a 150.00, unos USD 6.6667, y USD 6 equivalen a unos 0.9 pip. Otros contratos y monedas requieren conversión propia.
¿Cuál es la mejor hora para scalping?
Define una franja y verifica ejecución. El solapamiento Londres–Nueva York merece estudiarse, pero ni el nombre ni más actividad garantizan buenos precios. Convierte por fecha, considera horario de verano y aplica reglas de eventos, rollover y calidad de cotización.
¿Resto otra vez el spread del beneficio con ejecuciones reales?
No. Los precios reales de entrada y salida ya reflejan spread y desviaciones realizadas. Descuenta comisiones y financiación contabilizadas aparte cuando correspondan. El cálculo desde movimiento de referencia parte de otra base y no debe mezclarse.
¿Pasar un filtro del 30% significa que debo entrar?
No. El 30% es un umbral didáctico arbitrario. Faltan señal válida, cotización utilizable, sesión permitida, exposición aceptable y volumen dentro del presupuesto. El filtro no prueba una ventaja ni garantiza pérdida máxima.
Fuentes y notas de medición
El BIS aporta contexto de negociación global, no un ranking minorista de scalping. MetaQuotes documenta unidades y propiedades del contrato. Costes, precios, muestras de spread y resultados son ejemplos didácticos ficticios originales. Los relojes usan ventanas locales ilustrativas convertidas por fecha, no horarios oficiales de apertura. Comprueba las condiciones vigentes con el bróker.
Contenido educativo. Cifras, precios y muestras de spread son ficticios, no mediciones de brókeres ni resultados de backtest. Forex implica riesgo; stops, filtros y presupuestos no garantizan una pérdida máxima.