

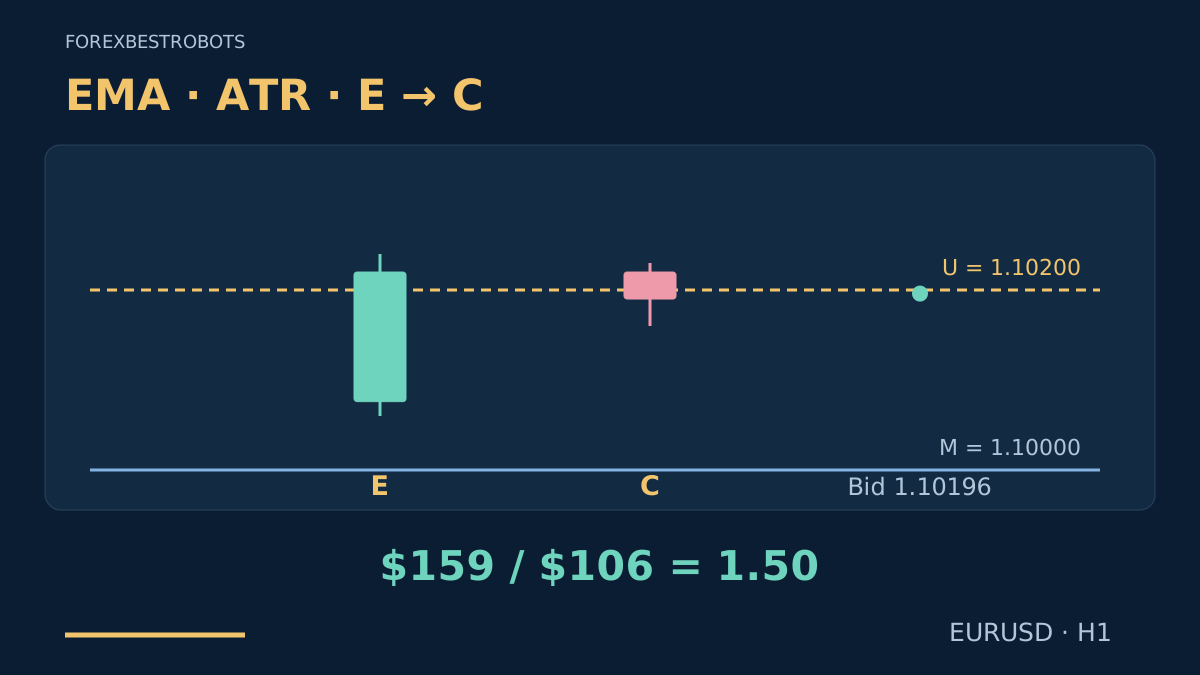
Un precio fuera de un canal puede seguir la tendencia o volver hacia el centro. Esta base espera el regreso antes de plantear una operación contraria a la salida inicial. La secuencia es sencilla: marcar la envolvente, observar un cierre fuera y exigir que la vela inmediatamente posterior cierre dentro.
Las reglas siguientes son un modelo de investigación definido por el autor, no una recomendación lista para operar ni un sistema con rentabilidad demostrada. Utilizan una envolvente EMA/ATR de tipo Keltner con referencias fijas. Un indicador convencional que actualiza sus líneas calcula otra cosa en el momento de decidir. Los números son parámetros ilustrativos para probar, no valores optimizados.
1. Comprende la idea antes de calcular
La operación prevista apunta al centro anterior después de que una salida limitada no consiga mantenerse fuera. No compra la ruptura superior ni vende la inferior. Un cambio reciente pequeño de la EMA es un filtro, no prueba de que el mercado esté lateral o vaya a revertir.
Se diferencia de la ruptura del squeeze de Bollinger y la estrategia de ruptura Donchian existentes. La envolvente usa ATR, no desviación típica de cierres ni extremos anteriores, y la dirección prevista se opone a la salida. Estas diferencias no demuestran una ventaja.
2. Fija la envolvente antes de la vela de salida
Usa velas Bid EURUSD H1 válidas y consecutivas, con el reloj del servidor documentado. Al abrir E, toma solo datos ya cerrados: M es la EMA(20) de cierres y A la SMA(14) del True Range. La inicialización exacta de la EMA está en la sección opcional. Exige A > 0 e historial suficiente para todas las comparaciones.
Define U = M + 2 × A y L = M − 2 × A. Exige abs(M − EMA_three_bars_earlier) ≤ 0.25 × A y que el cierre previo esté en [M − A, M + A], incluidos los extremos. Mantén los valores fijos durante E, C y cualquier operación; no incorpores E a la ventana de referencia.
Aquí un pip es 0.00010 y un punto del bróker de cinco decimales es 0.00001. Registra símbolo, marco temporal, suavizado, historial y horarios exactos. La guía del ATR explica unidades y medias; la comparación de volatilidad aclara por qué las bandas no son pronósticos intercambiables.
3. Exige una salida E limitada y cerrada
Para SELL exige U < E_close ≤ U + 0.5 × A y E_high ≤ U + A. Para BUY exige L − 0.5 × A ≤ E_close < L y E_low ≥ L − A. El rango positivo de máximo a mínimo de E no puede superar 3 × A. Un cierre exactamente en U o L no vale.
Al cerrar E, fija el stop de referencia S en E_high + 0.25 × A para SELL o E_low − 0.25 × A para BUY. Fija el objetivo de referencia T en M. Los límites descartan una salida demasiado extendida; no miden una probabilidad de reversión.
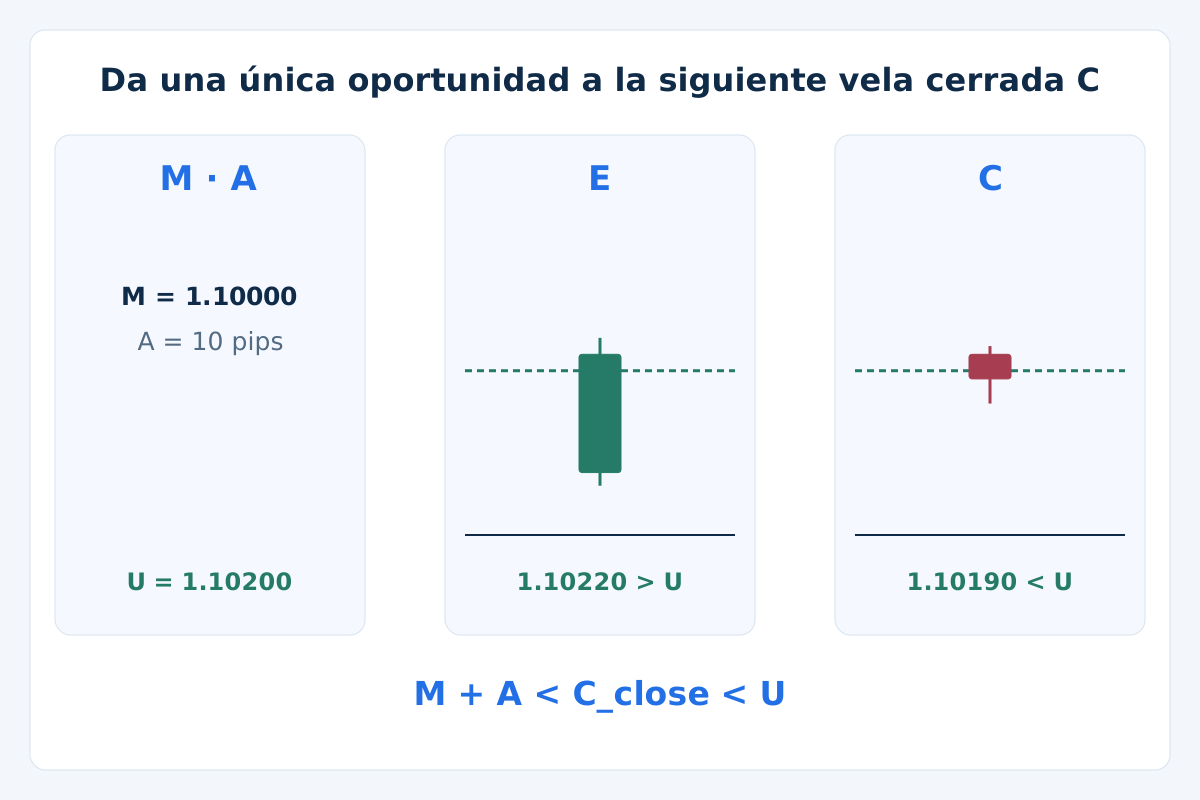
4. Da una única oportunidad a la siguiente vela cerrada C
SELL requiere C bajista y M + A < C_close < U. BUY requiere C alcista y L < C_close < M − A. Los límites son estrictos. Una mecha dentro, una vela sin cuerpo, la igualdad o un regreso posterior no confirman este candidato.
Cancela SELL si C_high ≥ S o C_low ≤ M; cancela BUY si C_low ≤ S o C_high ≥ M. Son vetos basados en velas Bid antes de entrar, no ejecuciones simuladas. En particular, no reconstruyen precios Ask históricos para SELL.
En términos sencillos, el regreso debe ser rápido y dejar recorrido hasta el centro. Si C ya visitó el objetivo o el stop de referencia, se descarta la oportunidad. Tras cerrar C, evalúa su primera cotización nueva y negociable o termina el candidato; no esperes otra mejor.
5. Fija las salidas ejecutables y el límite temporal
BUY abre en Ask, con stop Bid S y objetivo Bid M fijos. SELL abre en Bid; convierte las salidas Bid de referencia con un margen prefijado de 2 pips: SL_Ask = S + 2 pips y TP_Ask = M + 2 pips. Mantén fijos esos precios Ask. El margen no pronostica el spread futuro ni sustituye datos Ask reales.
Establece stop protector y objetivo válidos con la orden inicial mediante el proceso admitido por el bróker. Si no puede establecerse esa protección, no abras según este plan. Ampliar el stop, trailing, salidas parciales, promediar pérdidas o invertir inmediatamente la dirección no forman parte de esta base.
Si la posición sigue abierta tras 6 velas H1 cerradas, contando la de entrada, sal en la siguiente cotización ejecutable: Bid para BUY y Ask para SELL. Las ejecuciones previas de stop u objetivo tienen prioridad. Permite un solo candidato o posición por símbolo. Tras un rechazo o una salida, exige una vela H1 completa sin candidato antes de habilitar otra E.
6. Comprueba la primera cotización y el recorrido neto de costes
Exige Bid < Ask actuales y spread no superior ni a 2 pips ni a 0.2 × A. Bid debe seguir en la zona de confirmación de C y cumplir abs(Bid − C_close) ≤ 0.25 × A. Stop, entrada y objetivo finales deben estar ordenados correctamente en sus lados ejecutables y ajustados a la escala de ticks del bróker.
Antes de probar, especifica presupuesto monetario, valor del pip por lote V verificado, margen total adicional de ejecución adversa s, comisión de ida y vuelta c y reserva de financiación f. Para cada cotización, dSL y dTP son las distancias en pips de entrada a stop y a objetivo en los lados correctos. El spread incluido ya en ellas se cuenta una vez.
Calcula Loss1 = (dSL + s) × V + c + f y Reward1 = (dTP − s) × V − c − f. Exige pérdida y recompensa positivas y después Reward1 / Loss1 ≥ 1.50 con valores sin redondear. Cada desenlace incluye todos los costes supuestos; incluirlos en ambos desenlaces posibles no duplica el cobro dentro de una operación.
Elige un volumen permitido no superior a Budget / Loss1, redondea hacia abajo en la escala real y comprueba otra vez el importe. Descarta si el lote mínimo supera el presupuesto, falta margen o fallan las restricciones. La guía de stop ATR y tamaño de posición explica el proceso. Si falla el filtro de cotización, el candidato termina.
7. Recorre el ejemplo SELL inventado
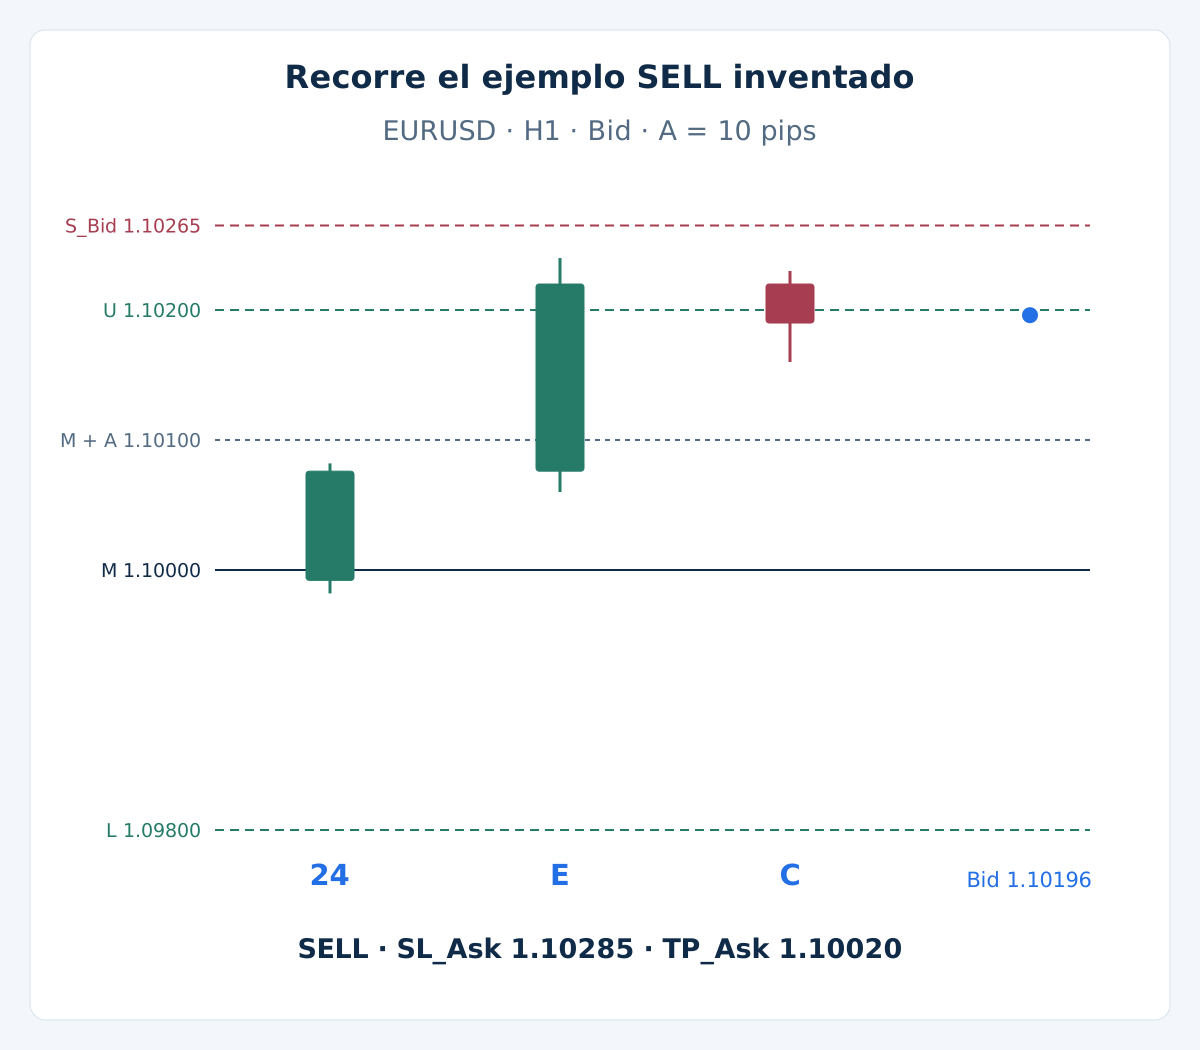
Supón M = 1.10000, A = 0.00100, es decir, 10 pips, U = 1.10200 y L = 1.09800 fijos. La EMA anterior es 1.09992, así que el cambio de tres velas es 0.8 pip, inferior al límite de 2.5 pips. El cierre previo 1.10076 está en la zona interior. La sección opcional aporta las velas preparatorias.
| Vela | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid |
|---|---|---|---|---|
E | 1.10076 | 1.10240 | 1.10060 | 1.10220 |
C | 1.10220 | 1.10230 | 1.10160 | 1.10190 |
E cierra 2 pips por encima de U, dentro del margen de 5 pips, y su máximo solo está 4 pips por encima. Su rango es de 18 pips, inferior al límite de 30 pips. Por tanto, S = 1.10240 + 0.00025 = 1.10265. C es bajista, cierra en la zona permitida y no toca S ni M. Su cierre confirma un candidato, no una operación ejecutada.
La primera cotización supuesta es Bid 1.10196 / Ask 1.10216. El spread es 2 pips y Bid difiere del cierre de C en 0.6 pip. Las salidas SELL fijas son SL_Ask = 1.10285 y TP_Ask = 1.10020. Suponemos ticks válidos, margen suficiente y ninguna exclusión de calendario. No se inventa una trayectoria ni un resultado posterior.
8. Calcula el coste del ejemplo antes de elegir el lote
El ejemplo usa una cuenta USD y un lote supuesto de 100,000 EUR, con V = $10 por pip y lote, s = 1 pip, c = $7 por lote de apertura y cierre juntos y f = $0. Los costes son lineales y no hay tarifa mínima por orden. Otro contrato, moneda o tarifa necesita una estimación nueva.
| Magnitud prevista | Cálculo | Resultado |
|---|---|---|
| Distancia al stop | (1.10285 − 1.10196) / 0.00010 | 8.9 pips |
| Distancia al objetivo | (1.10196 − 1.10020) / 0.00010 | 17.6 pips |
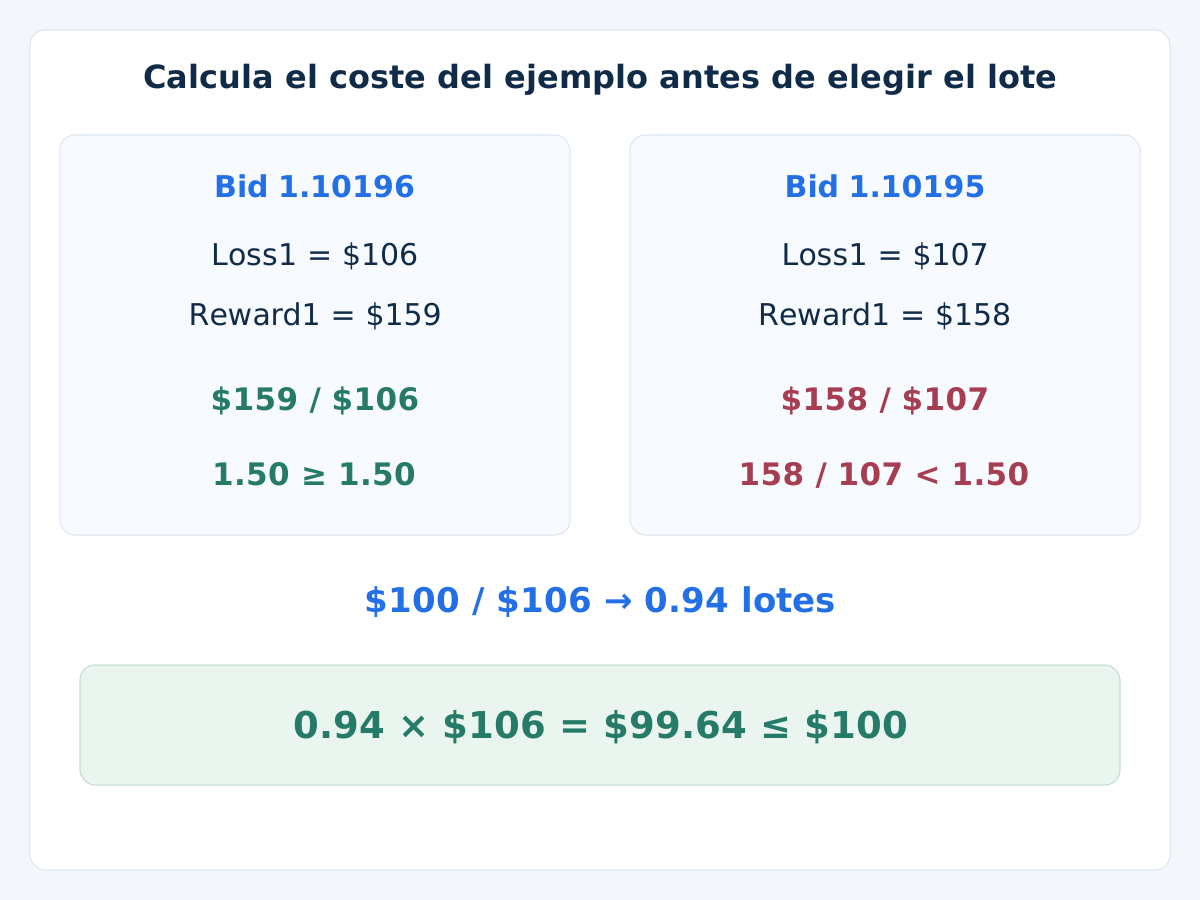
| Pérdida estimada por lote | (8.9 + 1) × $10 + $7 | $106 |
| Recompensa neta potencial por lote | (17.6 − 1) × $10 − $7 | $159 |
| Ratio de admisión | $159 / $106 | 1.50 — cumple en igualdad |
Con presupuesto ilustrativo de $100 sobre patrimonio de $10,000, $100 / $106 = 0.943396… lotes. Mínimo supuesto de 0.01 y paso de 0.01 dan 0.94 lotes y pérdida estimada 0.94 × $106 = $99.64. No son recomendaciones de riesgo. Los $159 son una cifra condicional de planificación, no ganancia realizada ni rentabilidad esperada.
Si la primera cotización fuera Bid 1.10195 / Ask 1.10215, la pérdida por lote sería $107 y la recompensa neta potencial $158. Su ratio queda por debajo de 1.50, así que se rechaza aunque la pantalla redondeada pueda parecer cercana. No esperes la cotización mejor del ejemplo principal. La guía de costes trata los supuestos y el doble cómputo.
9. Opcional: reproduce los datos fijos de los indicadores
Mostrar inicialización, velas de preparación y fórmulas exactas
Usa 24 velas H1 preparatorias consecutivas. El cierre anterior a la primera es 1.09992. Las primeras 23 comparten el OHLC de la primera fila; la vela 24 corresponde a la segunda. Todos los TR preparatorios son de 10 pips. Inicializa EMA(20) en la vela 20 con la media aritmética de sus primeros 20 cierres y después usa EMA_t = (2 / 21) × Close_t + (19 / 21) × EMA_prev.
| Velas preparatorias | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid |
|---|---|---|---|---|
| 1–23 | 1.09992 | 1.10042 | 1.09942 | 1.09992 |
| 24 | 1.09992 | 1.10082 | 1.09982 | 1.10076 |
La vela 24 da M = (2 × 1.10076 + 19 × 1.09992) / 21 = 1.10000. La EMA de tres velas antes es 1.09992. Define TR = max(H, Cprev) − min(L, Cprev) y A = sum(latest 14 completed TR) / 14 = 0.00100. La ventana excluye E y C. Es ATR con SMA explícita, no una afirmación sobre el suavizado de todas las plataformas.
Guarda la identidad de las velas de referencia antes de abrir E. En MT4, método, fuente, desplazamiento de la línea y desplazamiento del búfer son entradas distintas. Un canal actualizado con E cambia M y A y puede cambiar si E está fuera. Reproduce primero datos e inicialización declarados; aquí no se afirma haber verificado una salida real de MT4.
10. Haz explícitas las cancelaciones y el calendario
Rechaza historial incompleto, OHLC inválido, horas ausentes, saltos de fin de semana o indicadores no preparados. A igual a cero no define este patrón. Descarta señales solapadas mientras haya un candidato o posición. No repares un cierre exterior fallido o C moviendo bandas, cambiando el multiplicador o eligiendo otra vela.
No entres si un evento programado de alto impacto de cualquiera de las monedas, el rollover del bróker o un cierre de mercado cae dentro de las 6 velas previstas de mantenimiento. Define calendario, clasificación de impacto y conversión a hora del servidor antes de probar. Si falta cobertura del calendario, el filtro no está verificado. Los sucesos inesperados siguen siendo posibles.
Mantén un límite separado para la exposición total de la cuenta, incluidos otros EAs y posiciones manuales. El stop no garantiza su precio de ejecución; una ejecución peor, la conversión o las tarifas pueden superar la estimación. La guía de gestión del riesgo explica los límites de cuenta. Nunca sustituyas una orden protegida rechazada por otra sin protección.
11. Verifica cronología y ejecución antes de los resultados
Reproduce una vela cerrada cada vez, fija referencias antes de E y conserva todos los rechazos con su causa. Evalúa una sola vez la primera cotización posterior a C que corresponde comprobar. Tras una ejecución, concilia entrada real, protección aceptada y exposición con el modelo documentado de costes restantes. Si falta protección o se supera el presupuesto, bloquea entradas y solicita cierre en la siguiente cotización ejecutable. Comprueba el estado de la orden antes de reintentar; pedir cierre no prueba su ejecución.
Usa ticks Bid y Ask para salidas ejecutables, límite temporal y cambios de spread. Si una vela OHLC puede tocar ambas salidas, se desconoce su orden intravela; usa datos más precisos o marca el caso sin resolver y aplica una convención conservadora declarada. No asignes primero el objetivo ni fabriques Ask sumando spread constante a todos los ticks Bid históricos.
Conserva todas las variantes probadas, separa desarrollo de evaluación posterior y haz pruebas forward. Compara fallos, costes, drawdown y exposición correlacionada, no solo reentradas exitosas. La guía de backtesting MT4 cubre el proceso completo. Ni el ejemplo sintético ni unas reglas distintas demuestran rentabilidad.
12. Preguntas sobre la reentrada en Keltner
¿Todo cierre fuera de Keltner es una señal de reversión?
No. En una tendencia, el precio puede seguir fuera. Esta base exige contexto previo, salida limitada, siguiente cierre de regreso y todos los filtros de cotización y riesgo. Incluso un patrón válido puede perder.
¿Por qué fijar las bandas en vez de usar los valores más recientes?
La operación se define respecto a una envolvente conocida antes de E. Incluir E cambia la pregunta y puede cambiar la clasificación. Se pueden estudiar ambos enfoques, pero no mezclar sus reglas ni resultados.
¿Puede una vela posterior sustituir una C fallida?
No. Solo la vela inmediatamente posterior confirma este candidato. Un patrón nuevo necesita referencias nuevas y respetar la pausa de una vela y la regla de candidato único.
¿Por qué el stop y el objetivo SELL se expresan en Ask?
SELL abre en Bid y cierra por Ask. El margen fijo convierte las salidas de referencia para este modelo; no prueba el spread futuro ni sustituye datos Ask reales para validar.
¿La recompensa neta potencial significa que ganaré ese importe?
No. Es el importe que resultaría de ejecutar el objetivo bajo precios y costes supuestos. No es rentabilidad esperada ponderada por probabilidades ni resultado realizado. La salida temporal, el stop o peor ejecución pueden producir otros resultados.
¿Puedo usar los parámetros Keltner predeterminados de cualquier plataforma?
No para reproducir esta base. Deben coincidir inicialización y fuente de EMA, ATR con SMA explícita, periodos, instante de fijación, lados de precio y filtros de entrada y salida. Son decisiones de investigación, no recomendaciones universales.
13. Referencia técnica y alcance
La referencia oficial de Keltner de TradingView describe la media móvil y la envolvente de rango. Las reglas de fijación, contexto, reentrada, ejecución y riesgo son nuestra variante de investigación explícita, no valores predeterminados ni una estrategia rentable avalada por la fuente.
Forex y la negociación apalancada implican riesgos considerables. Esta estrategia es educativa y no constituye asesoramiento de inversión. Los resultados pasados o simulados no garantizan rendimientos futuros.