

Kênh Keltner đặt các dải theo biến động quanh đường trung bình động. Hãy phân biệt đường giữa, ước lượng biên độ và hệ số nhân. Các ví dụ GBP/USD thực tế này giữ nguyên báo giá để bạn thấy từng phép tính thay đổi điều gì.
1. Xác định kênh EMA–ATR hiện đại
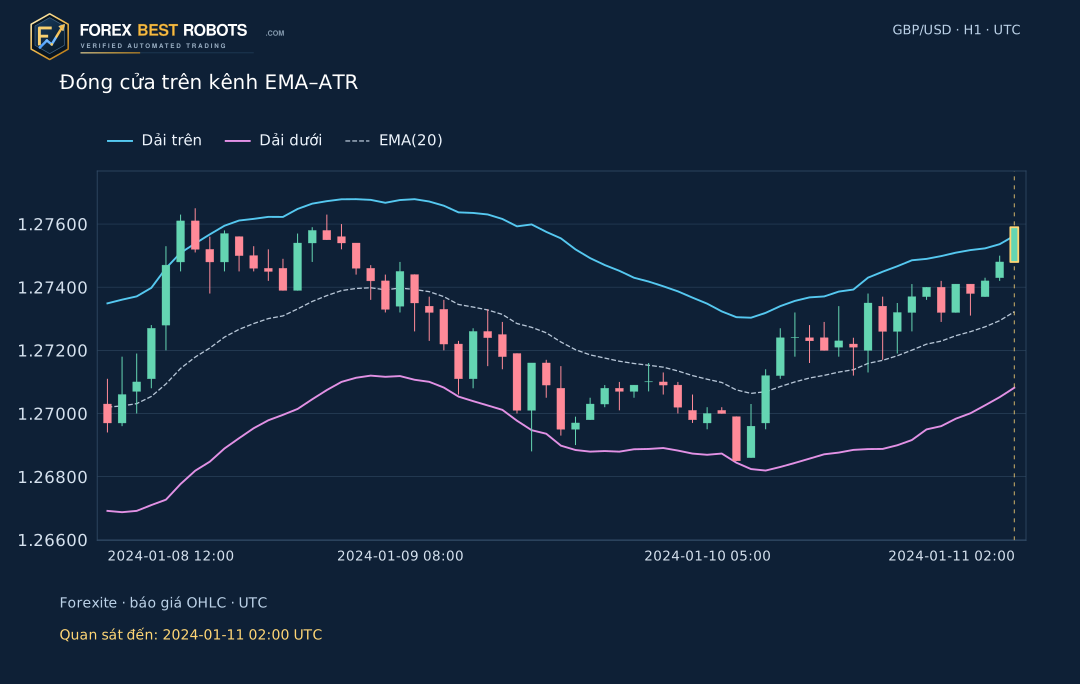
Bài này dùng EMA(20) của giá đóng cửa, Wilder ATR(14) và k = 2, không dịch chuyển. Đây là thiết lập minh họa được công bố, không phải mặc định chung của mọi nền tảng. Các cách triển khai hiện đại có thể khác về chu kỳ và cách làm mượt ATR; cấu trúc Keltner ban đầu cũng khác.
EMA và ATR tính cả nhóm H1 đã chọn sau khi nhóm hoàn tất. Khác với biên Donchian dựa trên giá cực trị, giá đóng cửa vẫn có thể vượt dải Keltner dù chính nến đó được đưa vào tính toán. Hãy so sánh giá và dải tại cùng thời điểm quan sát hoàn tất.
M(t) = EMA20(Close)[t]
U(t) = M(t) + k × ATR14(t)
L(t) = M(t) − k × ATR14(t)
U(t) − L(t) = 2 × k × ATR14(t)
2. Tính True Range với giá đóng cửa trước
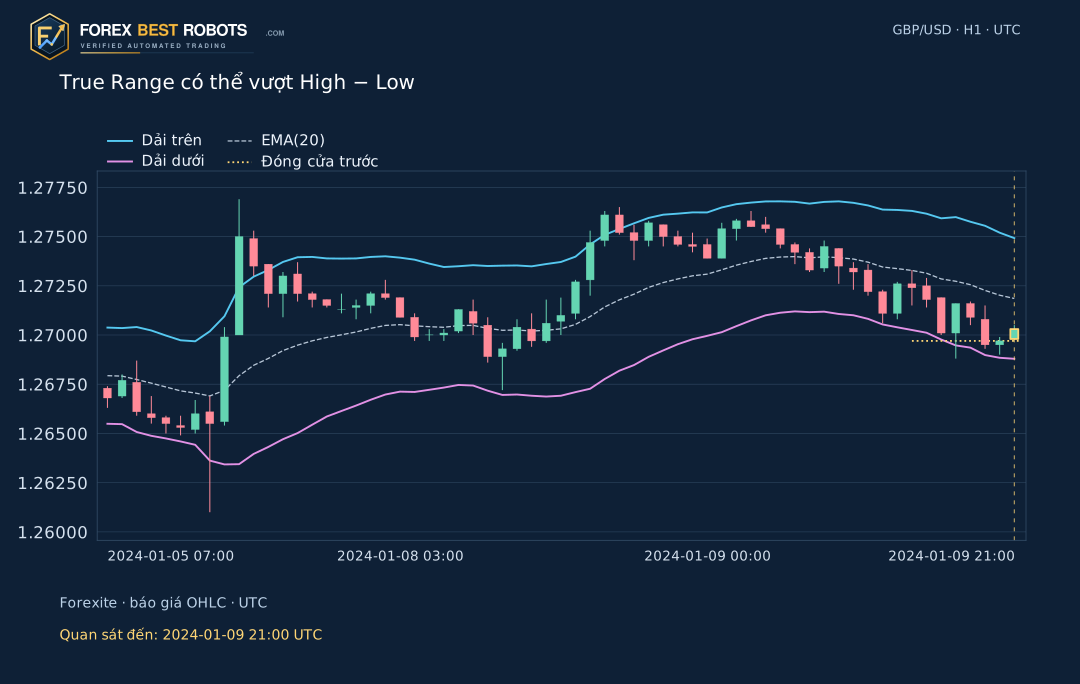
True Range lấy giá trị lớn nhất của High − Low, |High − giá đóng cửa trước| và |Low − giá đóng cửa trước|. Khoảng nhảy từ giá đóng cửa được ghi nhận trước có thể khiến TR lớn hơn biên độ nhìn thấy của nến. ATR làm mượt các khoảng cách không âm, không đo hướng mua hay bán.
Ví dụ khoảng trống dùng giá được ghi nhận, không thêm quan sát để lấp chỗ thiếu. Giá đóng cửa trước là báo giá tham chiếu, không chứng minh có thể khớp giao dịch ở mức đó trong khoảng trống.
TR(t) = max(H(t) − L(t), |H(t) − C(t−1)|, |L(t) − C(t−1)|)
3. Phân biệt làm mượt Wilder, EMA và SMA
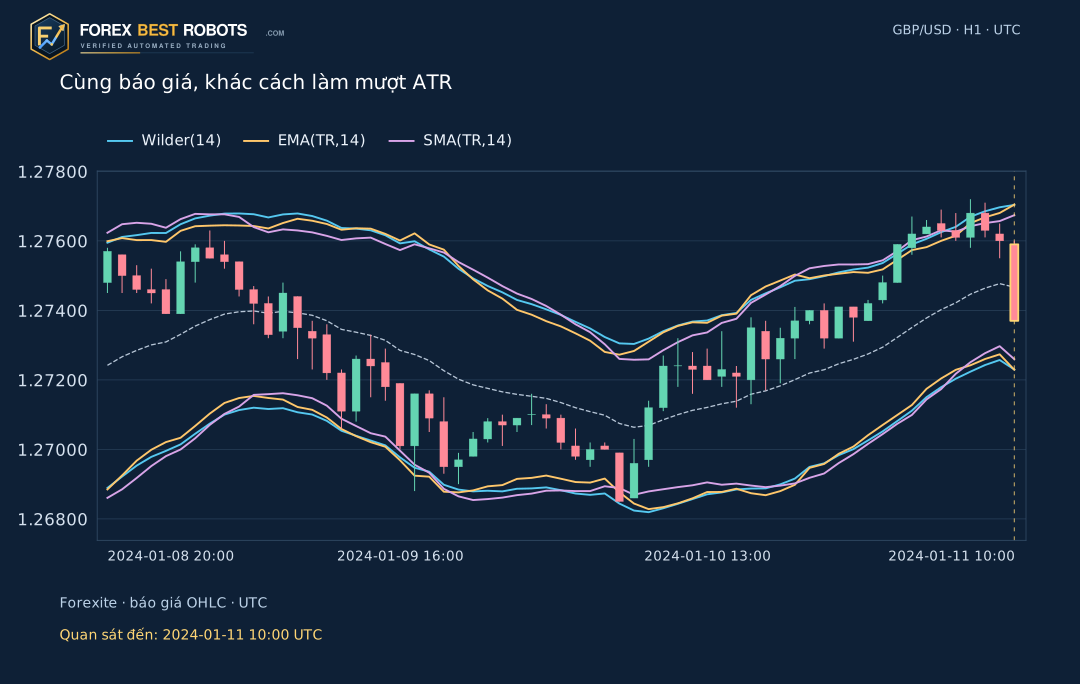
Với chu kỳ 14, Wilder dùng α = 1/14, còn phương án EMA dùng α = 2/15. SMA cho 14 TR gần nhất trọng số bằng nhau. Cả ba bắt đầu bằng cùng trung bình cộng của 14 TR đầu tiên, nhưng sau đó có thể khác dù báo giá, chu kỳ và hệ số giống nhau.
Đổi cách làm mượt ATR không đổi EMA(20) ở giữa. Wilder và EMA giữ lịch sử trước đó theo đệ quy; bảng 14 TR gần nhất không phải toàn bộ lịch sử chúng sử dụng. Thu ngắn phần biểu đồ hiển thị không khởi động lại phép tính.
Wilder ATR14(t) = [13 × ATR14(t−1) + TR(t)] / 14
EMA(TR,14): α = 2/15
SMA(TR,14): sum(TR[t−13] … TR[t]) / 14
4. Đổi hệ số mà không đổi lịch sử thị trường
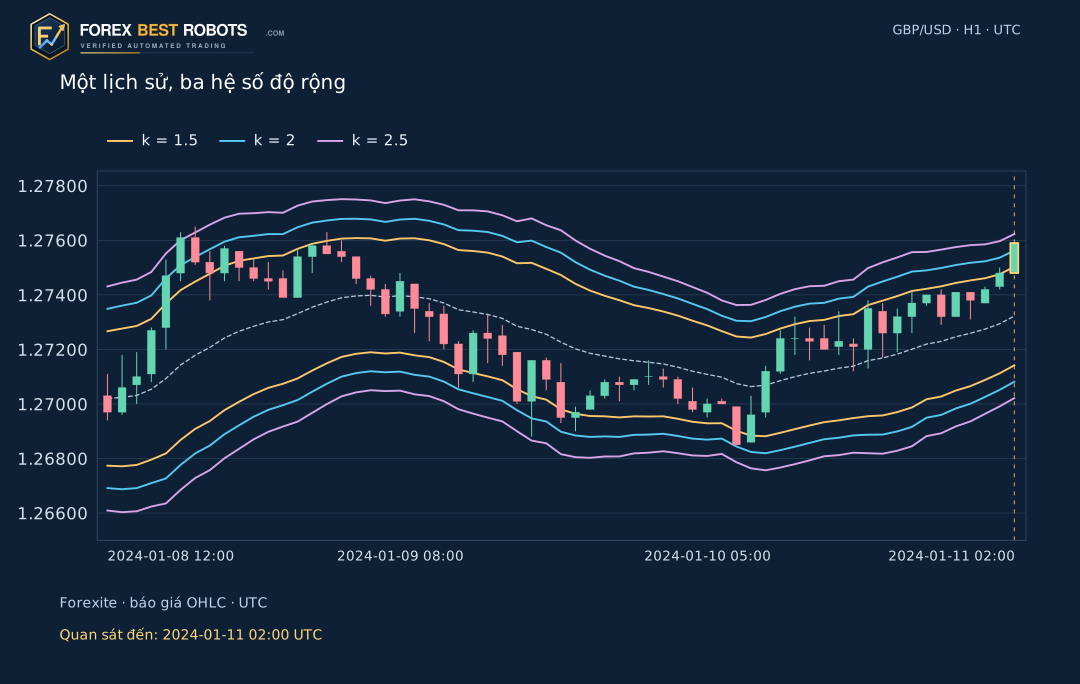
Với cùng nến và cách làm mượt, k = 1.5, 2 và 2.5 dùng chung đường giữa và ATR. Tổng độ rộng lần lượt là 3, 4 và 5 ATR. Đổi k làm thay đổi giá đóng cửa nào được xếp ngoài dải, không đổi OHLC lịch sử và không chứng minh thiết lập nào giao dịch tốt hơn. Một pip GBP/USD bằng 0.0001 USD cho mỗi GBP.
5. Đọc thời điểm kết thúc UTC và giai đoạn khởi tạo
Nguồn là kho báo giá theo phút Forexite tháng 1/2024. Thời gian GMT+1 được trừ một giờ để đổi sang UTC và được xem là nhãn cuối phút. Mỗi nhóm H1 chứa các bản ghi sau thời điểm bắt đầu đến hết thời điểm kết thúc ghi trên nhãn. Chỉ dùng giá trị cuối cùng tại mốc kết thúc đó; các nhóm sau vẫn ẩn.
Có 529 nhóm H1 được ghi nhận; 4 nhóm có ít hơn 60 phút nguồn. Không điền các giờ trống. EMA khởi tạo bằng trung bình 20 giá đóng cửa đầu; TR đầu là High − Low và ATR khởi tạo bằng trung bình 14 TR. Dành 140 nhóm đầu cho giai đoạn khởi tạo. Ảnh hưởng giá trị đầu giảm dần nhưng không bằng đúng 0.
6. Đọc giá đóng cửa ngoài dải trong bối cảnh
Đường giữa đi lên và nhiều lần đóng cửa trên dải trên có thể đi cùng một đợt tăng mạnh. Bán chỉ vì giá vượt dải là giả định đảo chiều chưa được chỉ báo xác nhận. Một lần đóng cửa ngoài dải cũng không chứng minh xu hướng bền vững. EMA phản ứng trễ với báo giá được lấy trung bình.
Độ rộng mô tả biên độ gần đây theo cả hai hướng. Kênh rộng có thể đi cùng giá tăng hoặc giảm; kênh hẹp không hứa hẹn lần phá vỡ tiếp theo. Bài này không kết luận mẫu có lãi, không ước lượng tỷ lệ thắng và không tối ưu thiết lập theo kết quả về sau.
| Ví dụ | Kết thúc H1 UTC | Đóng cửa | EMA(20) | Wilder ATR(14) | Trên · k = 2 | Dưới · k = 2 |
|---|---|---|---|---|---|---|
| Đóng cửa trên dải | 2024-01-11 02:00 | 1.275900 | 1.273222 | 0.001203 | 1.275629 | 1.270816 |
| Biên độ mở rộng | 2024-01-11 10:00 | 1.273700 | 1.274668 | 0.001184 | 1.277036 | 1.272299 |
| TR và đóng cửa trước | 2024-01-09 21:00 | 1.270300 | 1.271857 | 0.001532 | 1.274921 | 1.268792 |
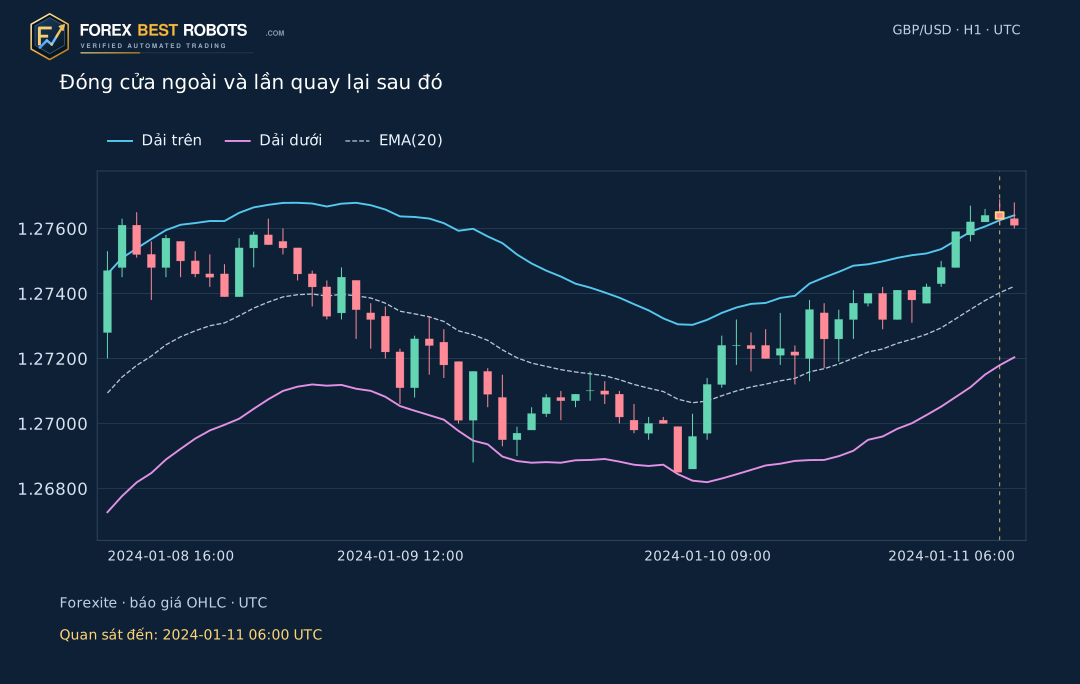
| Đóng cửa trước khi quay lại | 2024-01-11 05:00 | 1.276300 | 1.274021 | 0.001115 | 1.276251 | 1.271792 |
7. Quan sát giá đóng cửa quay vào kênh
Ví dụ cho thấy một giá đóng cửa trên dải trên, rồi giá đóng cửa ghi nhận kế tiếp nằm trong kênh đã cập nhật của chính nó. Cả đường giữa và ATR đều tiến lên; không phải biên Donchian đóng băng. Quan sát thứ hai chỉ có tại thời điểm kết thúc tiếp theo. Cặp này được chọn hồi cứu để giải thích cơ chế, không thể dùng để ước lượng xác suất thất bại hay tiếp diễn.
8. Kiểm tra từng quan sát đã hoàn tất
Chọn k hoặc phương pháp ATR rồi duyệt các nhóm H1 đã ghi nhận. Đổi thiết lập giữ nguyên nến và OHLC đã chọn. Đường giữa, ATR, độ rộng và phân loại cập nhật cùng nhau. Bốn nút ví dụ đặt lại Wilder(14), k = 2. Trên màn hình hẹp, biểu đồ và công thức cuộn ngang trong khối riêng.
Giữ nguyên giá khi thay đổi các dải
Điều khiển kiểm tra chỉ báo, không đặt lệnh hay tính lợi nhuận. Cơ sở: EMA(20) giá đóng cửa, Wilder ATR(14), k = 2. Giá trị hiển thị được làm tròn; phân loại dùng kết quả chưa làm tròn.
Không tải được phần tương tác. Hãy dùng biểu đồ tĩnh và CSV.
Ví dụ minh họa · đặt lại Wilder(14), k = 2
Vàng đánh dấu nhóm hoàn tất đã chọn. Các nhóm tương lai bị ẩn. Thay đổi thiết lập giữ nguyên OHLC và mốc kết thúc UTC.
- Quan sát đã ghi nhận đến UTC
- —
- Đường giữa · EMA(20)
- —
- ATR(14) · đơn vị giá
- —
- True Range đã chọn · đơn vị giá
- —
- Dải trên
- —
- Dải dưới
- —
- Tổng độ rộng kênh · pip
- —
- Giá đóng cửa được chọn
- —
- Đóng cửa trừ dải trên · pip
- —
- Giá đóng cửa này cho thấy gì?
- —
Trên màn hình hẹp, cuộn ngang biểu đồ hoặc công thức trong khối riêng, hoặc mở biểu đồ tĩnh đầy đủ.
Hiển thị phép tính số
Hiển thị 14 quan sát TR gần nhất
Bảng hiển thị 14 TR gần nhất. Wilder và EMA còn giữ lịch sử trước đó; chỉ SMA dùng đúng 14 quan sát này.
| Kết thúc H1 UTC | Cao | Thấp | Đóng cửa trước | True Range |
|---|
9. Định nghĩa chiến lược riêng từ điều kiện chỉ báo
Chiến lược phải quy định riêng hướng, xác nhận, báo giá có thể thực thi, dừng lỗ, thoát lệnh, thời hạn tín hiệu, mức rủi ro và chi phí. Tiếp diễn sau phá vỡ và quay vào kênh là hai giả thuyết khác nhau. Chiến lược tái nhập Keltner hiện có vẫn là bài học riêng. OHLC báo giá này không cung cấp Ask, chênh lệch quan sát, trượt giá hay khớp lệnh của môi giới; không tái dựng giao dịch hoặc lợi nhuận ở đây.
Câu hỏi thường gặp
20/14/2 có phải thiết lập Keltner duy nhất?
Không. Bài này chọn EMA(20), ATR(14), Wilder và k = 2. Các cách triển khai khác có thể đổi chu kỳ, giá trị đầu, làm mượt, giá hoặc độ dịch chuyển.
Kênh có tính nến đã chọn không?
Có, sau khi nhóm H1 hoàn tất. Giá đóng cửa cập nhật EMA và TR cập nhật ATR. Giá đóng cửa vẫn có thể ngoài dải vì ATR ước lượng biên độ, không phải đỉnh cao nhất hoặc đáy thấp nhất.
Wilder ATR có giống EMA của TR không?
Với chu kỳ 14, Wilder dùng alpha 1/14 còn EMA dùng 2/15. Ở đây chúng khởi đầu cùng trung bình, sau đó dùng trọng số đệ quy khác nhau.
k = 2 nghĩa là cả kênh rộng hai ATR?
Không. Mỗi dải cách đường giữa hai ATR nên toàn bộ khoảng cách là bốn ATR. Bảng chỉ số hiển thị tổng độ rộng bằng pip.
Vì sao biểu đồ môi giới có thể khác?
Nguồn giá, phía báo giá, quy ước nhãn phút, múi giờ, dữ liệu thiếu, giá trị khởi tạo và cách làm mượt đều có thể ảnh hưởng. Phương pháp và mã băm gốc được cung cấp.
Đóng cửa ngoài dải có chứng minh khả năng sinh lời?
Không. Nó chỉ mô tả vị trí giá hoàn tất so với chỉ báo. Nghiên cứu kết quả cần chiến lược riêng, chi phí, giả định thực thi và thêm dữ liệu.
Dữ liệu, phương pháp và phạm vi
31 tệp lưu trữ ngày gốc Forexite đã được đối chiếu SHA-256 lưu giữ. Giữ nguyên độ chính xác bốn chữ số thập phân của GBP/USD. Các quan sát cuối phút được gom thành nhóm kết thúc H1; nhóm có ít dữ liệu vẫn được giữ và không tạo giờ không có quan sát.
Sau 140 nhóm khởi tạo, quy tắc công bố chọn lần đóng cửa trên đầu tiên, TR đầu tiên ít nhất gấp đôi Wilder ATR trước và TR đầu tiên vượt High − Low. Ví dụ quay lại dùng lần đóng cửa ngoài đầu tiên có đóng cửa trong ngay sau đó, nên thông tin về sau chỉ dùng để giải thích. Tệp tải xuống ghi chỉ số, giá trị khởi tạo, thời gian và mã băm nguồn.