

Un canal de Keltner entoure une moyenne mobile de bandes adaptées à la volatilité. Séparez la ligne centrale, l’estimation de l’amplitude et le multiplicateur. Ces exemples réels GBP/USD gardent les cotations fixes pour montrer ce que chaque calcul modifie.
1. Définir le canal moderne EMA–ATR
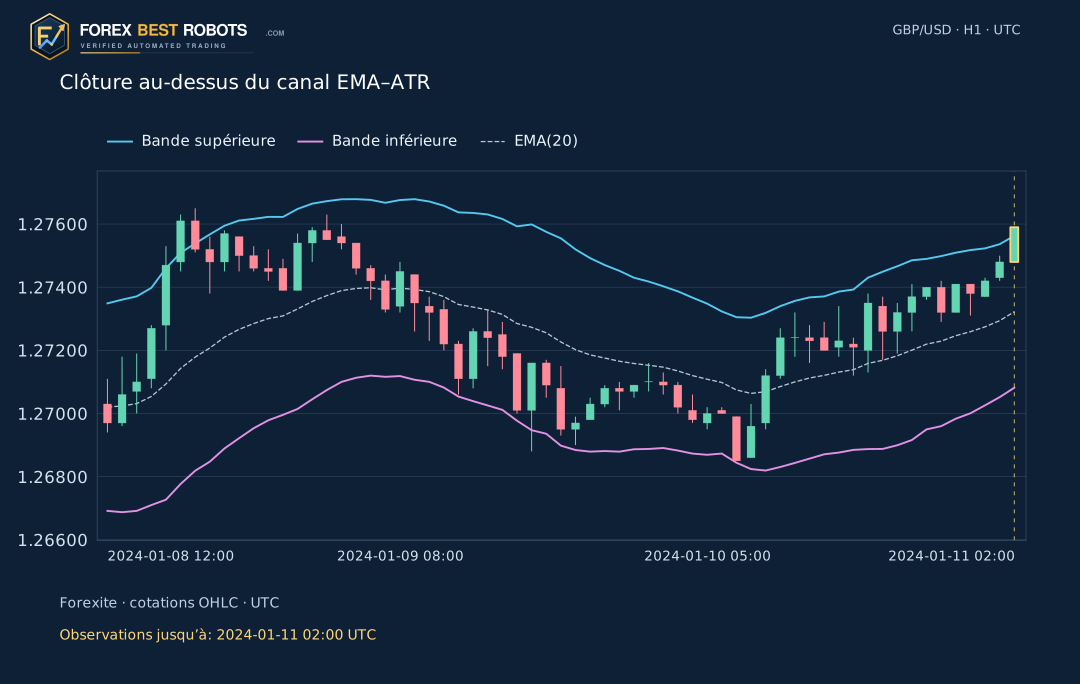
Nous utilisons l’EMA(20) des clôtures, l’ATR(14) de Wilder et k = 2, sans décalage. Ces réglages pédagogiques explicites ne sont pas un standard universel. Les versions modernes peuvent modifier la période et le lissage de l’ATR ; la construction initiale de Keltner était également différente.
L’EMA et l’ATR incluent le groupe H1 sélectionné une fois terminé. Contrairement à une borne Donchian fondée sur les extrêmes, une bande Keltner peut être dépassée par la clôture de la bougie qu’elle inclut. Comparez prix et bandes au même instant d’observation achevée.
M(t) = EMA20(Close)[t]
U(t) = M(t) + k × ATR14(t)
L(t) = M(t) − k × ATR14(t)
U(t) − L(t) = 2 × k × ATR14(t)
2. Calculer le True Range avec la clôture précédente
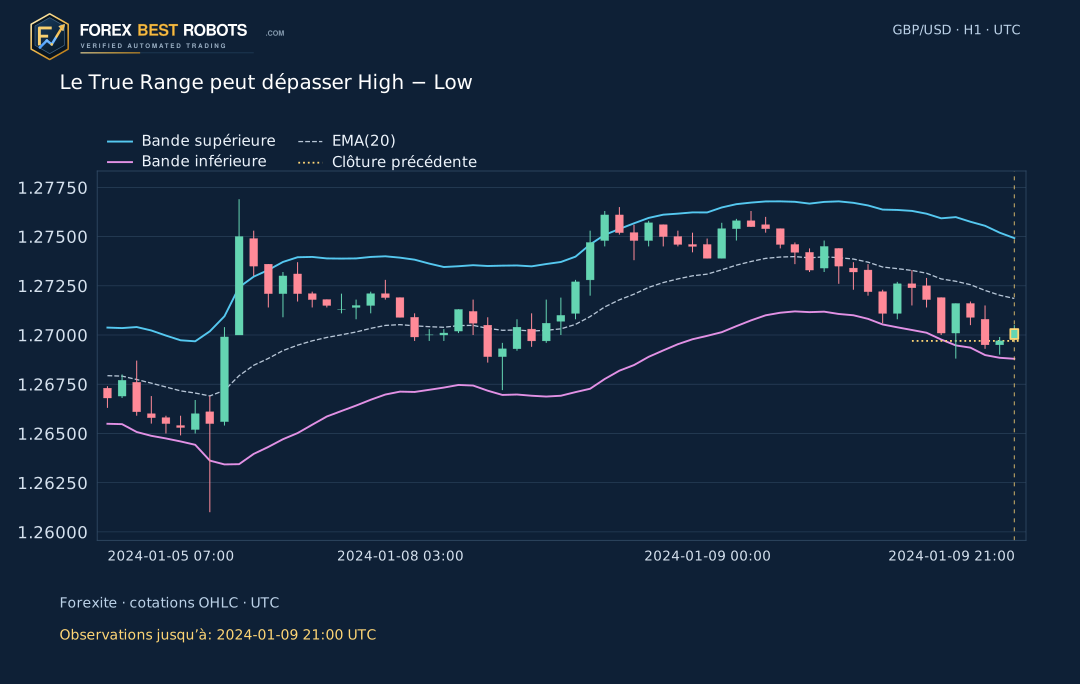
Le True Range est le maximum de High − Low, |High − clôture précédente| et |Low − clôture précédente|. Un écart depuis la clôture enregistrée précédente peut donc dépasser l’amplitude visible de la bougie. L’ATR lisse des distances positives ou nulles, pas une direction acheteuse ou vendeuse.
L’exemple d’écart utilise des prix enregistrés. Aucune observation n’est ajoutée pour combler le vide. La clôture précédente est une cotation de référence, sans prouver qu’une transaction était possible à ce prix pendant l’intervalle.
TR(t) = max(H(t) − L(t), |H(t) − C(t−1)|, |L(t) − C(t−1)|)
3. Distinguer les lissages Wilder, EMA et SMA
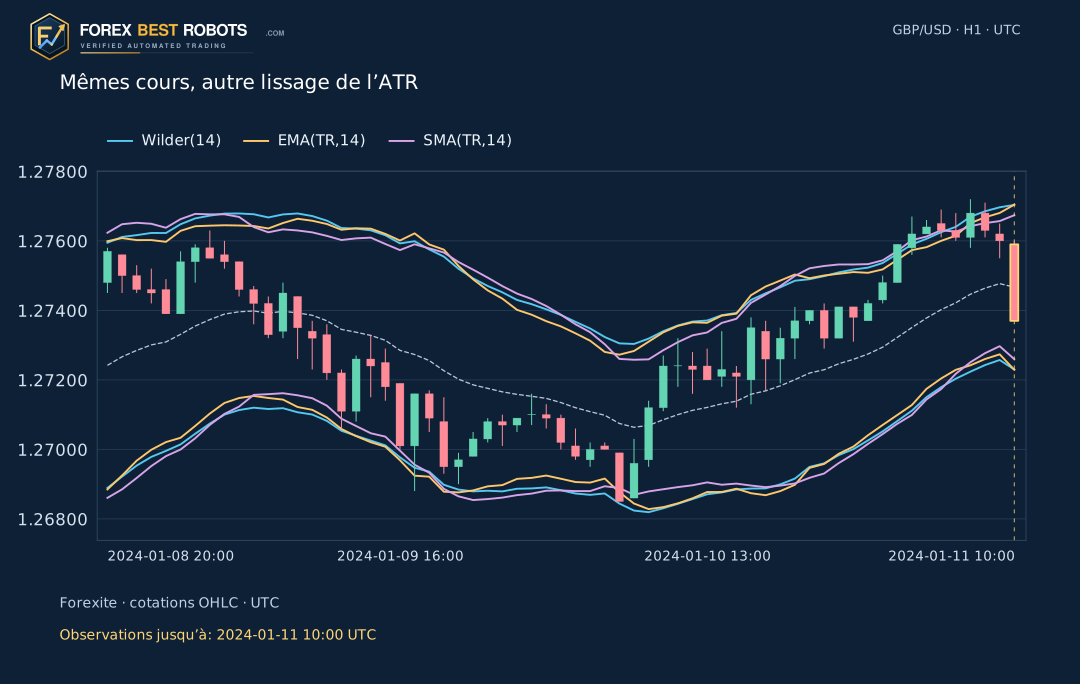
Sur 14 périodes, Wilder utilise α = 1/14 et l’alternative EMA utilise α = 2/15. La SMA pondère également les 14 derniers TR. Ici, les trois méthodes partent de la même moyenne arithmétique des 14 premiers TR, puis peuvent diverger malgré des cotations, une période et un multiplicateur identiques.
Changer le lissage de l’ATR ne change pas l’EMA(20) centrale. Wilder et EMA conservent récursivement des données antérieures : les 14 TR récents du tableau ne sont pas tout leur historique. Réduire la fenêtre affichée ne relance pas le calcul.
Wilder ATR14(t) = [13 × ATR14(t−1) + TR(t)] / 14
EMA(TR,14): α = 2/15
SMA(TR,14): sum(TR[t−13] … TR[t]) / 14
4. Changer le multiplicateur sans changer le marché
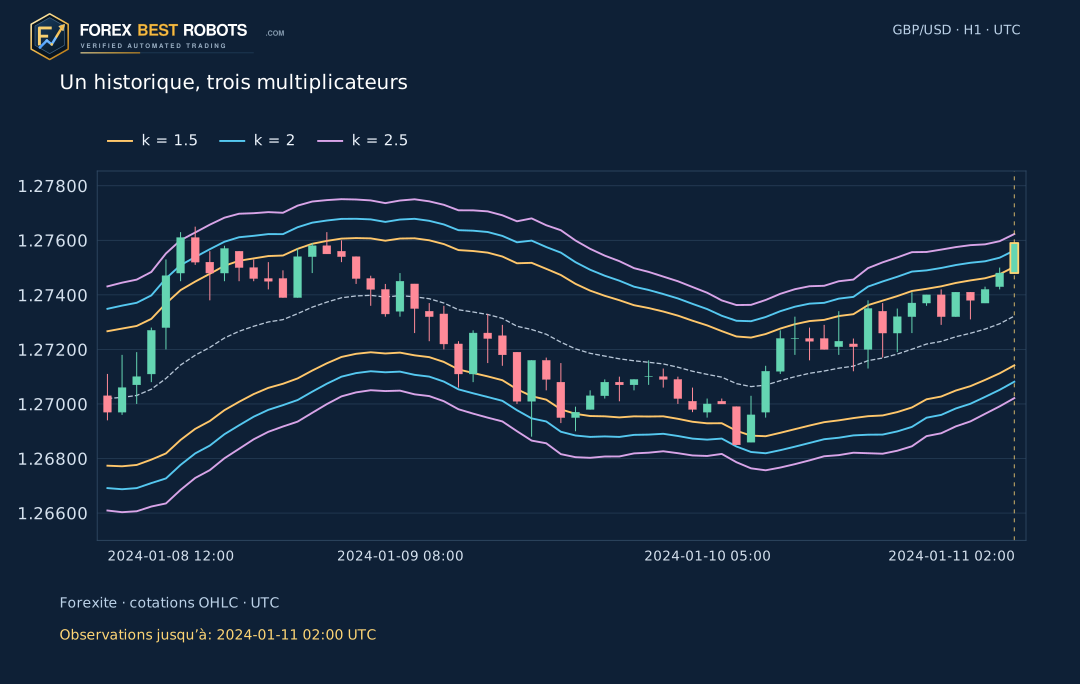
À bougie et lissage identiques, k = 1.5, 2 et 2.5 partagent le même centre et le même ATR. Leurs largeurs totales valent 3, 4 et 5 ATR. Changer k modifie les clôtures classées à l’extérieur, pas les OHLC historiques ni la rentabilité démontrée d’un réglage. Un pip GBP/USD vaut 0.0001 USD par GBP.
5. Lire l’heure de fin UTC et l’amorçage
La source est l’archive Forexite de cotations à la minute de janvier 2024. Nous soustrayons une heure aux horodatages GMT+1 et les traitons comme des fins de minute. Un groupe H1 contient les horodatages après son début jusqu’à sa fin indiquée incluse. Les valeurs finales ne sont utilisées qu’à cet instant ; les groupes suivants restent masqués.
L’échantillon contient 529 groupes H1 enregistrés, dont 4 avec moins de 60 minutes source. Les heures vides ne sont pas comblées. L’EMA démarre par la moyenne de 20 clôtures ; le premier TR vaut High − Low et l’ATR démarre par la moyenne de 14 TR. Les 140 premiers groupes servent à l’amorçage. L’effet initial diminue sans devenir exactement nul.
6. Replacer une clôture extérieure dans son contexte
Un centre montant et des clôtures répétées au-dessus de la bande supérieure peuvent accompagner une forte hausse. Vendre uniquement parce que le cours la dépasse suppose un retournement non confirmé. Une seule clôture extérieure ne prouve pas non plus une tendance durable. L’EMA suit les cotations avec retard.
La largeur décrit des amplitudes récentes dans les deux sens. Un canal large peut accompagner une hausse ou une baisse ; un canal étroit ne promet pas une rupture. Ce guide ne qualifie pas l’échantillon de rentable, n’estime pas de taux de réussite et n’optimise pas les réglages selon les résultats ultérieurs.
| Exemple | Fin H1 UTC | Clôture | EMA(20) | ATR(14) de Wilder | Haut · k = 2 | Bas · k = 2 |
|---|---|---|---|---|---|---|
| Clôture au-dessus | 2024-01-11 02:00 | 1.275900 | 1.273222 | 0.001203 | 1.275629 | 1.270816 |
| Expansion de l’amplitude | 2024-01-11 10:00 | 1.273700 | 1.274668 | 0.001184 | 1.277036 | 1.272299 |
| TR et clôture précédente | 2024-01-09 21:00 | 1.270300 | 1.271857 | 0.001532 | 1.274921 | 1.268792 |
| Clôture avant le retour | 2024-01-11 05:00 | 1.276300 | 1.274021 | 0.001115 | 1.276251 | 1.271792 |
7. Observer le retour après une clôture extérieure
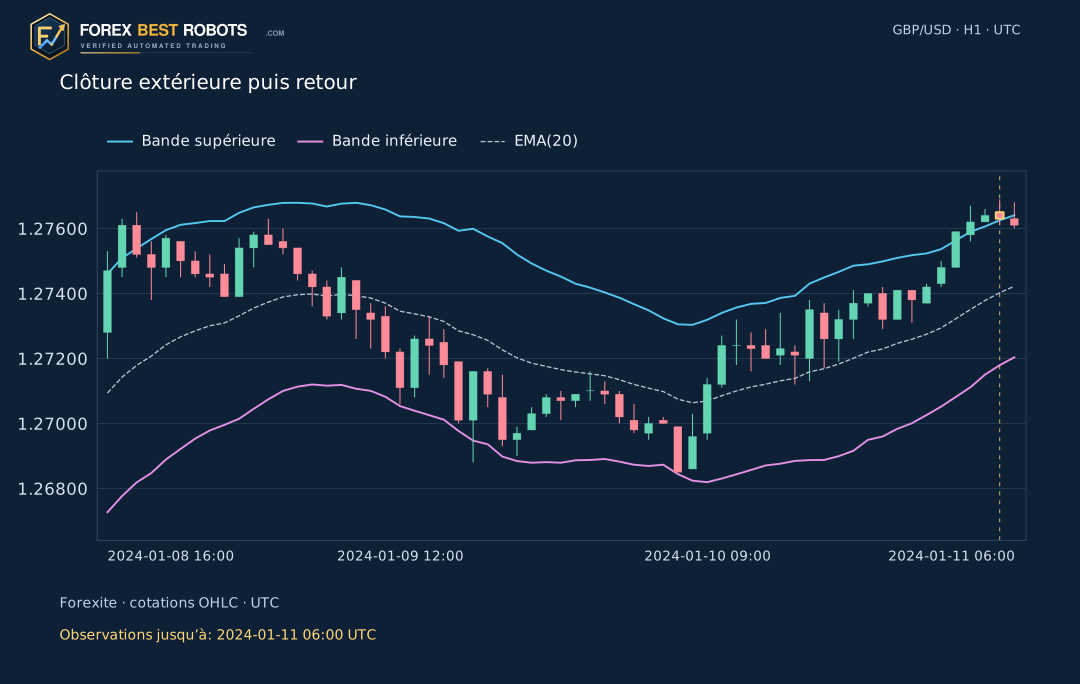
L’exemple montre une clôture au-dessus de la bande puis la clôture enregistrée suivante dans son propre canal actualisé. Le centre et l’ATR évoluent ; les bornes ne sont pas figées comme dans un exemple Donchian. La seconde observation n’existe qu’à l’heure de fin suivante. Cette paire choisie rétrospectivement explique le mécanisme, sans estimer la probabilité d’échec ou de continuation.
8. Examiner les observations terminées une à une
Choisissez k ou le lissage de l’ATR, puis parcourez les groupes H1 enregistrés. Modifier un réglage conserve la bougie et ses OHLC. Centre, ATR, largeur et classement sont actualisés ensemble. Les quatre raccourcis rétablissent Wilder(14), k = 2. Sur écran étroit, graphique et formule défilent dans leurs propres blocs.
Garder les prix fixes en modifiant les bandes
Ces commandes étudient un indicateur, pas des ordres ou rendements. Référence : EMA(20) des clôtures, ATR(14) de Wilder, k = 2. Les valeurs affichées sont arrondies ; le classement utilise les résultats non arrondis.
Impossible de charger l’explorateur. Utilisez les graphiques statiques et le CSV.
Exemples · rétablissent Wilder(14), k = 2
L’or marque le groupe terminé sélectionné. Les groupes futurs sont masqués. Modifier un réglage conserve ses OHLC et son heure de fin UTC.
- Observations enregistrées jusqu’à UTC
- —
- Centre · EMA(20)
- —
- ATR(14) · unités de prix
- —
- True Range sélectionné · unités de prix
- —
- Bande supérieure
- —
- Bande inférieure
- —
- Largeur totale · pips
- —
- Clôture sélectionnée
- —
- Clôture moins bande supérieure · pips
- —
- Que montre cette clôture ?
- —
Sur écran étroit, faites défiler le graphique ou la formule dans son bloc, ou ouvrez un graphique statique en entier.
Afficher le calcul numérique
Afficher 14 observations TR récentes
Ce tableau montre les 14 derniers TR. Wilder et EMA conservent aussi l’historique antérieur ; seule SMA utilise exclusivement ces 14 observations.
| Fin H1 UTC | Haut | Bas | Clôture précédente | True Range |
|---|
9. Définir une stratégie distincte du signal de l’indicateur
Une stratégie doit fixer direction, confirmation, cotation exécutable, stop, sortie, expiration, exposition et coûts. Continuer une rupture et revenir dans le canal sont deux hypothèses. La stratégie existante de réentrée Keltner reste une leçon séparée. Ces OHLC du fournisseur ne donnent ni Ask, ni spreads observés, ni glissement, ni exécutions du courtier ; aucune opération ou rentabilité n’est reconstruite ici.
Questions fréquentes
20/14/2 sont-ils les seuls réglages Keltner ?
Non. Ce guide choisit EMA(20), ATR(14), Wilder et k = 2. D’autres versions peuvent changer période, amorçage, lissage, prix ou décalage.
Le canal inclut-il la bougie sélectionnée ?
Oui, après la fin du groupe H1. Sa clôture actualise l’EMA et son TR actualise l’ATR. Une clôture extérieure reste possible : l’ATR estime une amplitude, pas un maximum ou minimum extrême.
L’ATR Wilder est-il une EMA des TR ?
Sur 14 périodes, Wilder utilise alpha 1/14 et EMA utilise 2/15. Ils partent ici de la même moyenne initiale puis appliquent des poids récursifs différents.
Avec k = 2, la largeur totale est-elle de deux ATR ?
Non. Chaque bande est à deux ATR du centre ; la largeur totale est de quatre ATR. Le panneau l’affiche en pips.
Pourquoi le graphique de mon courtier diffère-t-il ?
La source, le côté de cotation, les conventions temporelles, le fuseau, les observations manquantes, les valeurs initiales et le lissage peuvent changer le calcul. Méthode et empreintes originales sont fournies.
Une clôture extérieure prouve-t-elle la rentabilité ?
Non. Elle situe un prix terminé par rapport à un indicateur. Étudier les résultats exige une stratégie définie séparément, des coûts, des hypothèses d’exécution et d’autres données.
Données, méthode et périmètre
Les 31 archives quotidiennes Forexite originales ont été vérifiées par leurs SHA-256 conservés. La précision GBP/USD d’origine, à quatre décimales, est préservée. Les observations de fin de minute sont regroupées en fins H1 ; les groupes peu fournis restent visibles et les heures absentes ne sont pas synthétisées.
Après 140 groupes d’amorçage, les règles retiennent la première clôture supérieure, le premier TR au moins égal au double de l’ATR Wilder précédent et le premier TR dépassant High − Low. Le retour utilise la première clôture extérieure suivie d’une clôture intérieure : l’information ultérieure sert uniquement à expliquer. Le téléchargement précise indices, amorçages, temps et empreintes.
- Télécharger les observations H1 et valeurs Keltner (CSV)
- Télécharger les observations et la méthode de calcul (ZIP)