

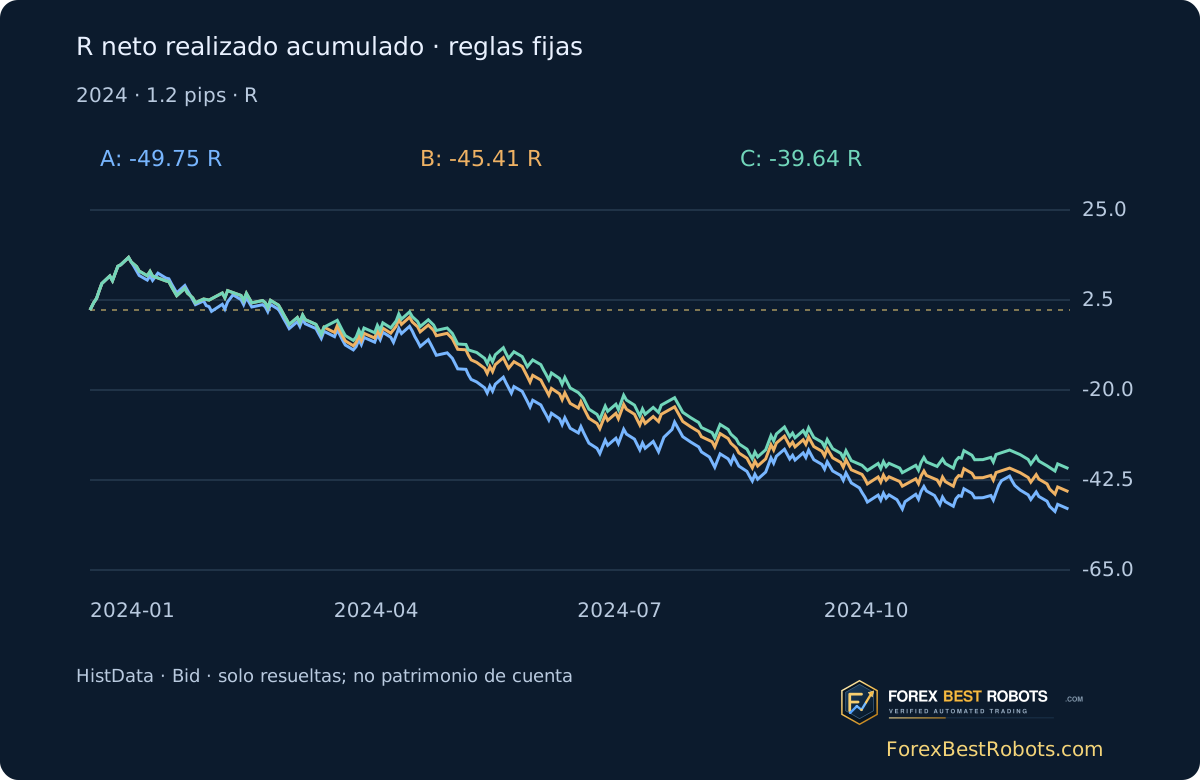
El modelo C registra 211 operaciones con resultado determinado en 2024. Sus +114,60 pips brutos pasan a −138,60 pips, o −39,64R aditivos, con un coste hipotético de 1,2 pips por operación completa. Otra operación queda sin resolver. Esta prueba no demuestra que la combinación sea rentable. Los ejemplos se seleccionan cronológicamente desde 2024-01-08; la prueba incluye todo el año.
1. Define tres versiones antes de compararlas
En GBP/USD M5, A toma la primera vela completa que cierre estrictamente fuera del rango fijo. B acepta ese mismo evento si Close y la pendiente EMA50 coinciden con la dirección. C exige además ancho del rango / ATR14 al fijarlo entre 2 y 8, incluidos los extremos. Son supuestos didácticos, no parámetros optimizados. La primera señal se marca S en los gráficos, distinta del modelo B.
Conserva el primer evento aunque falle un filtro; no elijas una ruptura posterior. Hay como máximo una entrada por fecha y modelo. A/B/C inician 242/219/212 operaciones; cada conjunto contiene una sin resultado determinable.
2. Forma el rango con el horario histórico de Londres
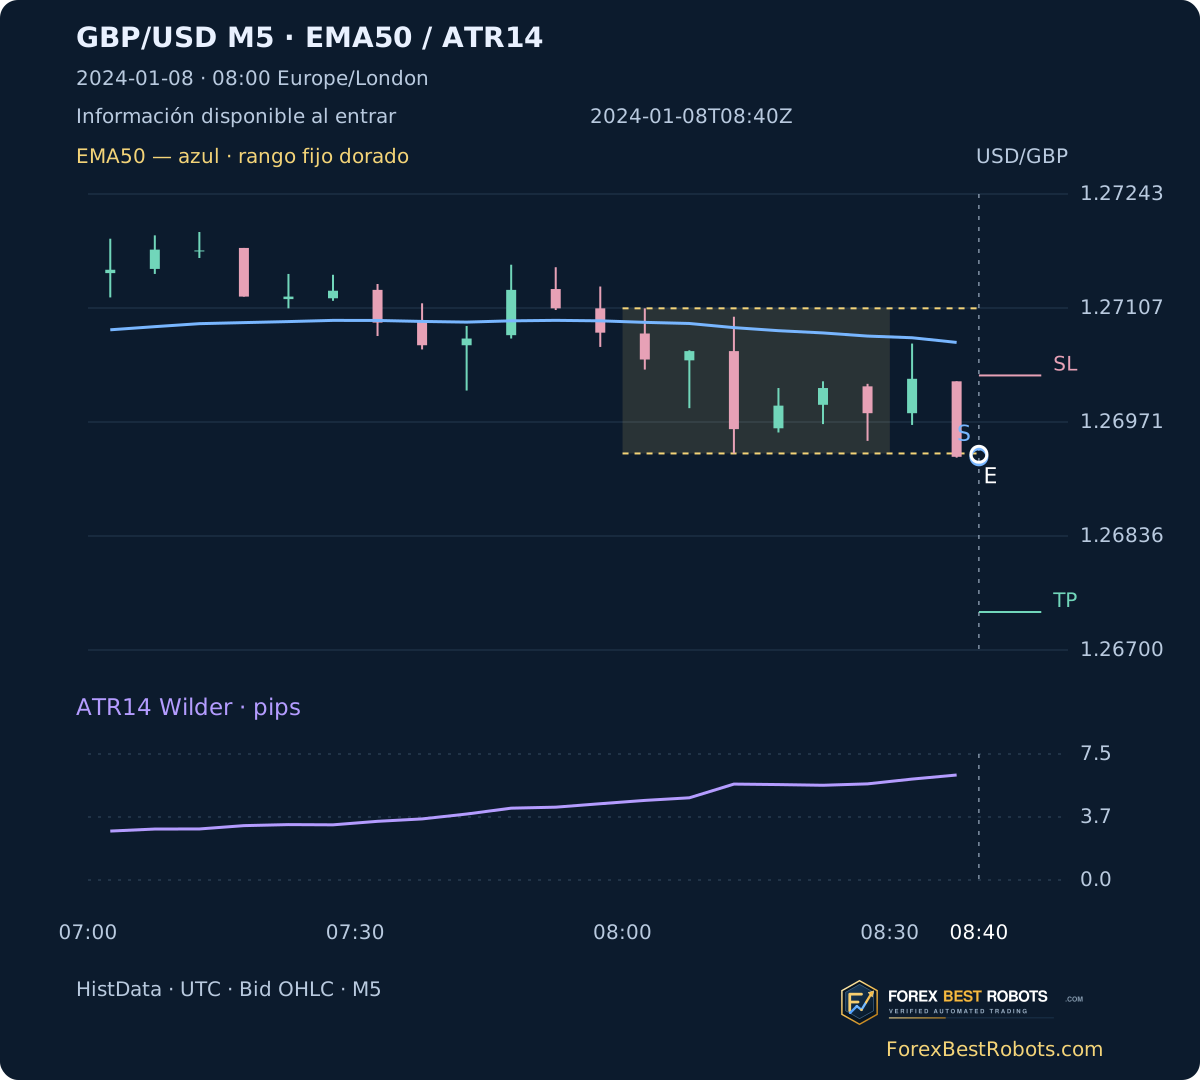
Fija máximo y mínimo de seis M5 completas desde 08:00 Europe/London hasta 08:30, con cinco registros M1 cada una. Busca cierres posteriores hasta las 10:00 de Londres. Cerrar exactamente en la frontera no cuenta; un intervalo incompleto impide afirmar cuál fue la primera ruptura.
El inicio es 08:00 UTC en invierno y 07:00 UTC en verano. La fuente usa EST fijo UTC−05:00: suma cinco horas y convierte Londres por fecha. Hay 262 días laborables con datos, 260 rangos completos, 17 búsquedas completas sin ruptura y una búsqueda incompleta.
3. Asigna funciones distintas a EMA y ATR
EMA50 comienza con la media de 50 cierres observados y continúa con alpha 2/51. ATR14 comienza con la media de 14 True Ranges y sigue (13 × anterior + TR nuevo) / 14. TR es el máximo de High−Low y las distancias absolutas de High/Low al Close anterior. El calentamiento de diciembre no se reinicia cada día.
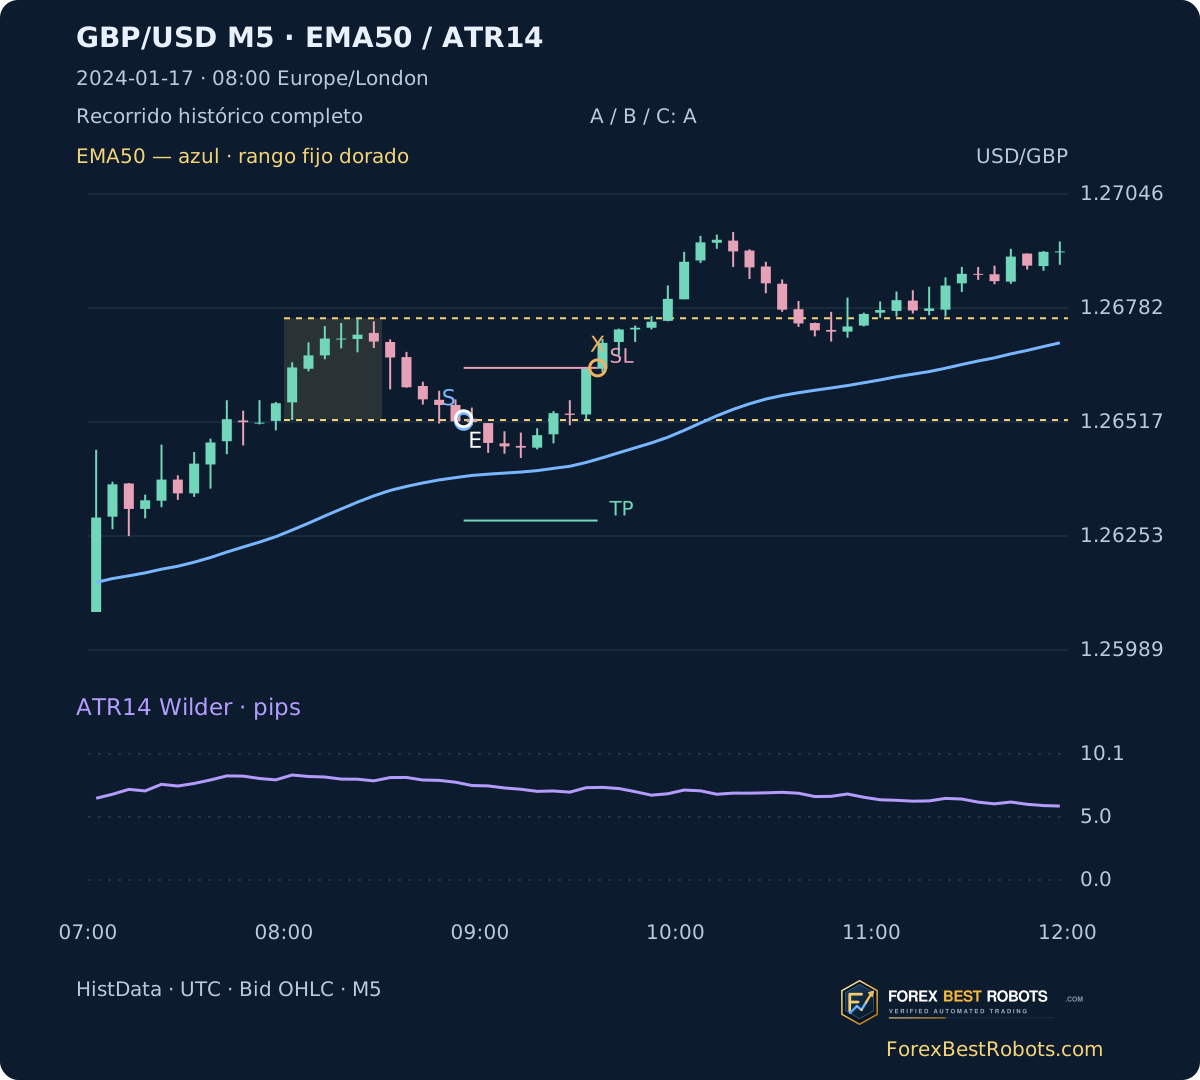
Para largos: Close > EMA50 y EMA50 > EMA50 anterior; invierte ambas desigualdades para cortos. La igualdad falla. Las dos comprobaciones EMA están ligadas algebraicamente, no son confirmaciones independientes. ATR en S dimensiona el riesgo; ATR a las 08:30 fija la proporción. El 2024-01-17 B/C rechazan la ruptura bajista por EMA; la pérdida posterior de A no interviene en la decisión.
EMA50[t] = (2*Close[t] + 49*EMA50[t-1])/51
TR = max(High-Low, abs(High-prevClose), abs(Low-prevClose))
ATR14[t] = (13*ATR14[t-1] + TR[t])/14
Risk = ceil(1.5*ATR14 / 0.1pip) * 0.1pip
Long: Close > EMA50 > previousEMA50
Short: Close < EMA50 < previousEMA50
4. Entra en el Open siguiente, no en el cierre pasado
Usa el Open M1 exacto del minuto en que S queda conocido. Si falta, la entrada no está disponible. Riesgo inicial: 1,5 × ATR14 en S, redondeado hacia arriba a 0,1 pip. Un pip equivale a 0,0001; stop a 1R y objetivo a 2R, sin trailing ni traslado a equilibrio.
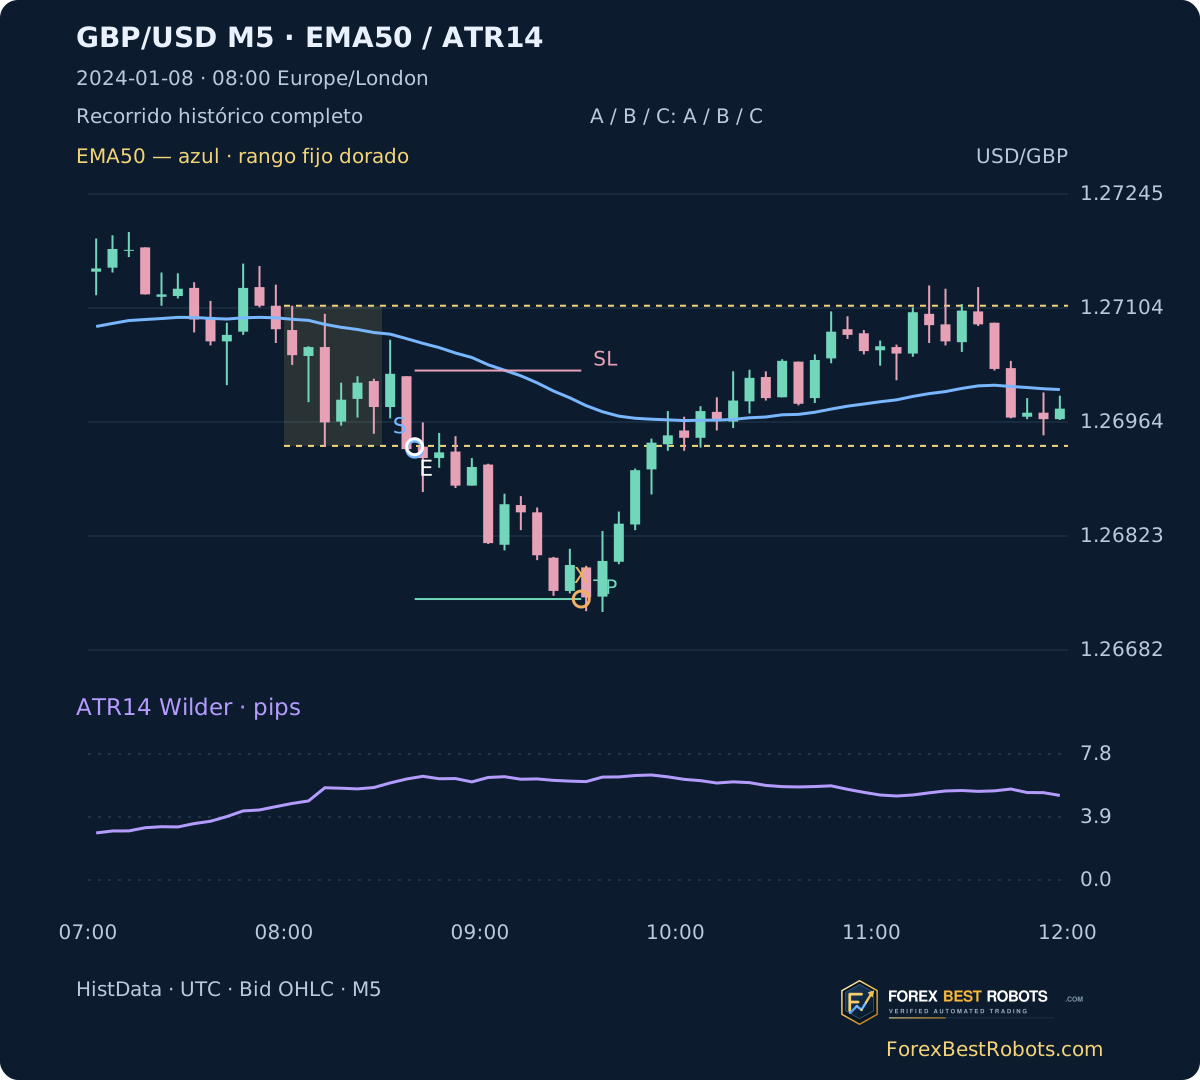
El 2024-01-08 S bajista se conoce a las 08:40 UTC, Close 1,26930. La referencia de entrada es 1,26933, riesgo 9,4 pips, stop 1,27027 y objetivo 1,26745. El objetivo se observa en [09:30,09:31) UTC: +18,80 pips brutos y +17,60 tras 1,2 de coste. Este primer éxito cronológico no representa el año.
5. Declara stops, objetivos, huecos y límite temporal
Procesa M1 en orden: Open adverso más allá del stop sale en Open; Open favorable más allá del objetivo sale en el objetivo. Después aplica el límite de 90 minutos en Open; si no, examina High/Low. Si ambas barreras se tocan en un minuto, stop primero. Una ausencia antes de resolver deja resultado desconocido.
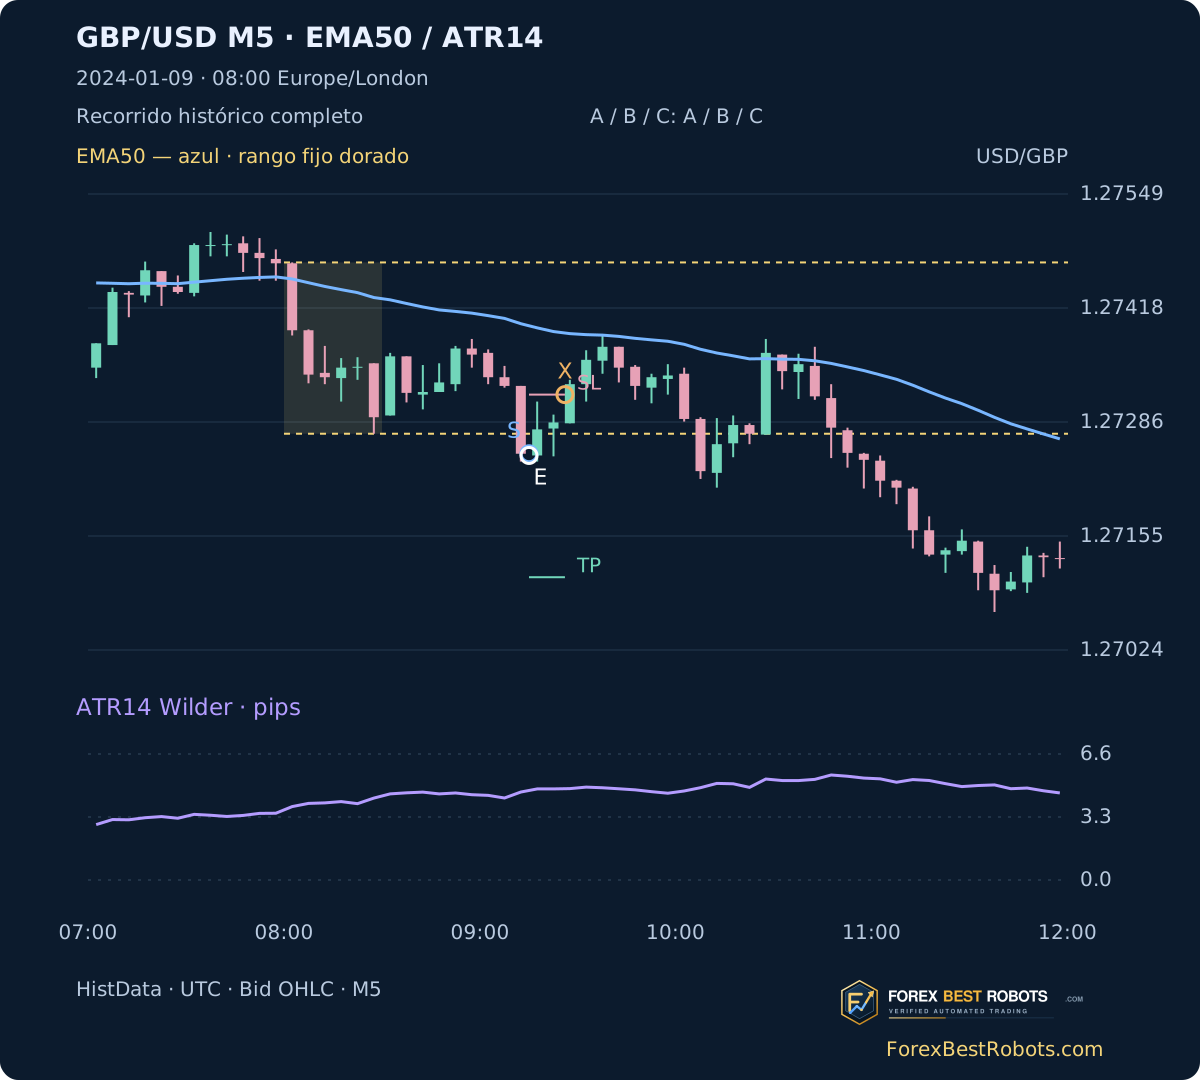
El 2024-01-09 la entrada corta es 1,27248 a las 09:15 UTC, riesgo 7,0 pips y stop 1,27318. El stop se observa en [09:25,09:26): −7,00 pips brutos, −8,20 netos. Son intervalos de registros, no segundos exactos de ejecución. La operación sin resolver del 2024-03-29 queda fuera de los totales, sin asignarle cero o pérdida.
6. Lee el resultado antes de elogiar los filtros
Con 1,2 pips hipotéticos por ciclo, A resuelve 241 operaciones: −179,80 pips y −49,75R; B resuelve 218: −182,30 pips y −45,41R; C resuelve 211: −138,60 pips y −39,64R. En C el factor de beneficio por R neto es 0,7536 y el drawdown realizado máximo 53,80R. La pérdida se reduce, pero no se convierte en beneficio.
C da +7,59R sin coste, −39,64R con 1,2 pips y −86,87R con 2,4. El descuento único combina spread, comisión y deslizamiento hipotéticos, no medidos. Los pips usan unidades constantes; R divide cada resultado por su riesgo inicial. No son rentabilidades de cuenta con capitalización.
| Modelo | Operaciones resueltas | Total neto · pips | Total neto · R aditivo | Factor de beneficio · R neto | Drawdown realizado máximo · R |
|---|---|---|---|---|---|
| A | 241 | -179.80 | -49.75 | 0.7333 | 63.51 |
| B | 218 | -182.30 | -45.41 | 0.7301 | 59.17 |
| C | 211 | -138.60 | -39.64 | 0.7536 | 53.80 |
| Coste combinado por ciclo · pips | Operaciones resueltas | Total neto · pips | Total neto · R aditivo |
|---|---|---|---|
| 0.0 | 211 | 114.60 | 7.59 |
| 1.2 | 211 | -138.60 | -39.64 |
| 2.4 | 211 | -391.80 | -86.87 |
7. Inspecciona una operación y cambia solo su coste
Elige modelo, periodo y operación histórica. El gráfico muestra todo el recorrido. Introduce un coste combinado de 0 a 5 pips, paso 0,1, o usa un botón. Solo cambia el neto. Los ejemplos restablecen año completo y 1,2 pips.
Cargando ejemplos históricos…
Incluye spread, comisión y deslizamiento en un único descuento. No se añade otra comisión ni cambian entradas, stops o salidas.
Modelo y periodo seleccionados
- Operaciones resueltas
- —
- Iniciadas sin resultado determinado
- —
- Entrada no disponible
- —
- Total neto · pips
- —
- Total neto · R aditivo
- —
- Factor de beneficio · R neto
- —
- Drawdown realizado máximo · R
- —
- Operaciones netas ganadoras · %
- —
Operación histórica seleccionada
Bruto − coste combinado = neto; neto / riesgo inicial = R
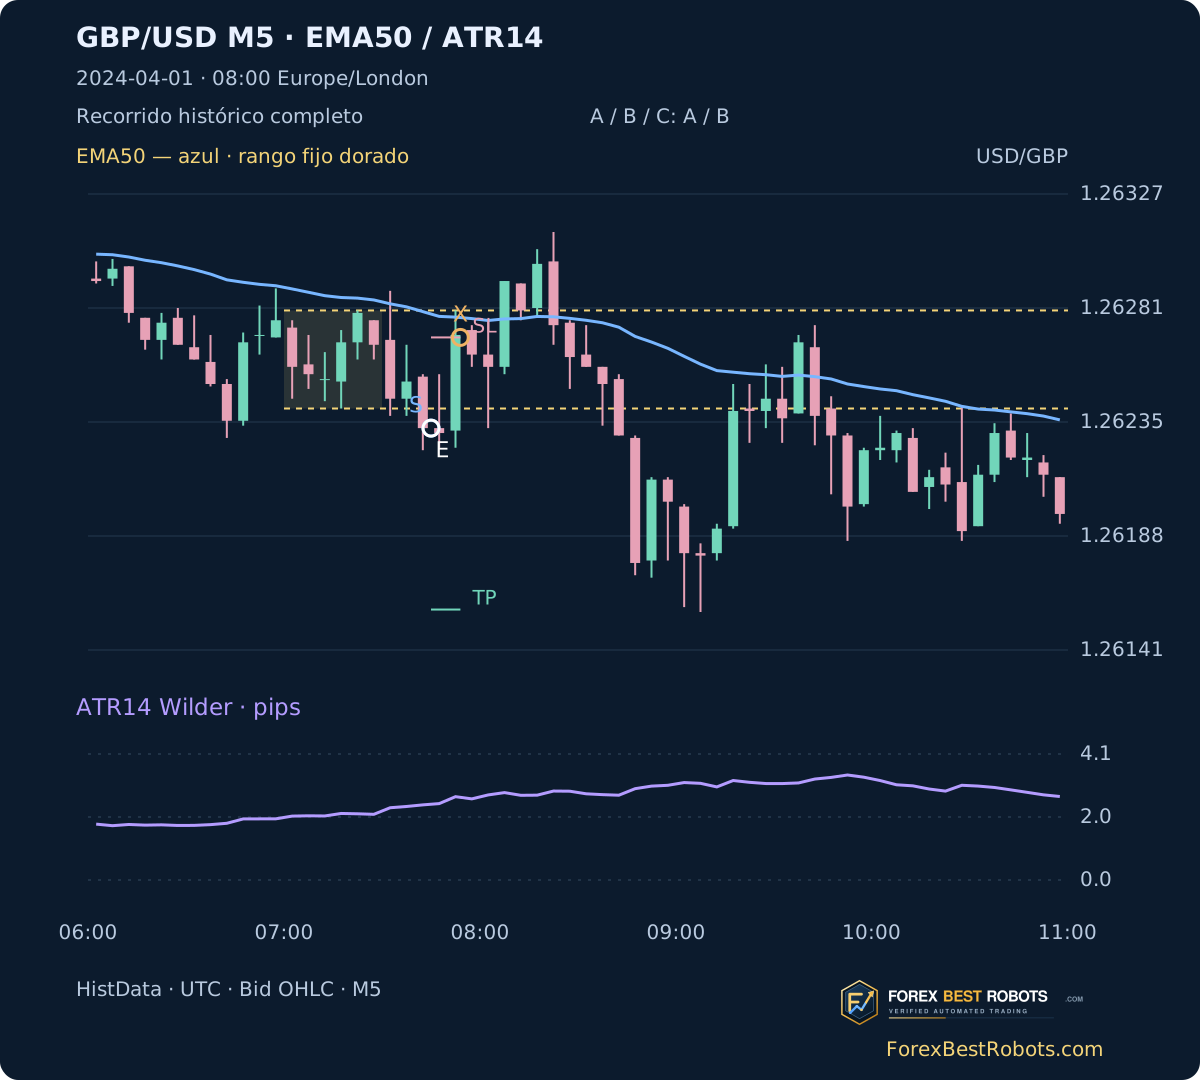
S: primera ruptura al cierre; E: referencia Bid; X: momento en que se conoce la salida; SL/TP: niveles fijos. Azul: EMA50; violeta: ATR14. Recorrido retrospectivo con velas posteriores a la entrada. Las velas atenuadas tienen menos de cinco minutos M1 registrados.
En pantalla pequeña desplaza horizontalmente el gráfico o la tabla; también puedes abrir una figura estática a tamaño completo.
- Dirección
- —
- Referencia de entrada · UTC
- —
- Observación de salida · UTC
- —
- Referencia Bid de entrada
- —
- Referencia Bid de salida
- —
- Riesgo inicial · pips
- —
- Stop fijo
- —
- Objetivo fijo
- —
- Motivo de salida o incertidumbre
- —
- Resultado bruto · pips
- —
- Resultado neto · pips
- —
- Resultado neto · R
- —
- Rango fijo / ATR14
- —
Abrir tabla completa de operaciones seleccionadas
| Fecha | Dirección | Referencia de entrada · UTC | Observación de salida · UTC | Motivo de salida o incertidumbre | Resultado neto · pips | Resultado neto · R |
|---|
8. Comprueba ambas mitades y los rechazos
C resuelve 106 operaciones entre enero y junio con −19,49R y 105 entre julio y diciembre con −20,15R, siempre a 1,2 pips. Ambas mitades pierden. Son segmentos descriptivos de un año, no una prueba fuera de muestra intacta.
El 2024-04-01 rango/ATR fijo es 1,89, inferior a 2. EMA coincide: B acepta, C rechaza. El resultado posterior no justifica elegir el umbral a posteriori. No se filtran noticias ni festivos ni se realiza una búsqueda de parámetros rentables.
| Periodo | Operaciones resueltas | Total neto · pips | Total neto · R aditivo |
|---|---|---|---|
| Enero–junio | 106 | -67.60 | -19.49 |
| Julio–diciembre | 105 | -71.00 | -20.15 |
9. Entiende los límites de la prueba
Los gráficos llevan marca ForexBestRobots y reconstruyen Bid OHLC HistData reales, no capturas de terminal. Los indicadores incluyen velas parciales observadas y señaladas; rango y señal requieren velas completas. No se interpolan ausencias. Un cálculo separado comprueba fuente, indicadores, decisiones y operaciones.
No se reconstruyen Ask históricos, orden de ticks, ejecución, tamaño ni capitalización. Restar costes no convierte las barreras Bid en ejecución con Ask. Stop primero es un supuesto y el coste fijo no reproduce spreads variables. Una fuente, un par y un año no prueban una ventaja duradera.
Preguntas frecuentes
¿Es rentable esta estrategia?
No tras 1,2 pips en esta prueba fija de 2024: C tiene −39,64R en 211 operaciones resueltas y otra desconocida.
¿Puede EMA rechazar la primera ruptura y aceptar otra ese día?
No. B/C aceptan el primer cierre o descartan la fecha.
¿Qué ATR se usa?
ATR14 en S dimensiona el riesgo; la lectura distinta al fijar el rango define la proporción congelada.
¿El coste cambia stops o entradas?
No. Solo cambia el cálculo neto; spread, comisión y deslizamiento se descuentan una vez.
¿Por qué mostrar pips y R?
Los pips usan unidades constantes; R usa el riesgo de cada operación. Ninguno es un porcentaje de cuenta capitalizado.
¿La salida identifica un segundo exacto?
No. Las salidas intraminuto son [minuto, minuto siguiente). Un minuto ausente deja el resultado sin resolver.
Datos, horarios y reproducción
Archivos HistData GBP/USD ASCII M1 2023 y 2024 conservados. Desde 2023-12-01 00:00 UTC hasta 2024-12-31 21:58 UTC: 400.913 registros M1 únicos y 80.689 velas M5 observadas con calentamiento. Cada archivo anual contiene 60 duplicados idénticos, eliminados tras comprobar su igualdad. Se conservan hashes y conversión horaria.
Se muestran los 262 días con datos: dos rangos y una búsqueda incompletos; 17 búsquedas completas sin ruptura. A/B/C inician 242/219/212 operaciones y resuelven 241/218/211; la misma operación desconocida se registra aparte. Los totales corresponden solo a las resueltas.
Ejemplos cronológicos desde 2024-01-08: primera C resuelta al entrar, primera pérdida, primera ganadora, primer rechazo EMA y primer rechazo ATR. La primera resuelta también gana: dos figuras muestran fases diferentes del mismo día. Las descargas contienen todas las decisiones y recálculo desde M1.
- Datos M5 reconstruidos (ZIP)
- Todas las operaciones por modelo (CSV)
- M1, método fijo y recálculo autónomo (ZIP)