

Questo modello solo compratore non compra ogni MACD positivo o rialzo dell’RSI. Richiede un nuovo passaggio della serie principale sopra zero, RSI idoneo sulla stessa candela H1 completata e una prima quotazione eseguibile accettabile. I grafici separano segnale, rifiuto, ingresso pianificato e uscite. Prezzi fittizi, senza redditività misurata dichiarata.
1. Definisci l’ipotesi solo compratrice prima dei risultati
L’ipotesi studia se un nuovo passaggio del MACD principale da non positivo a positivo, con RSI sufficientemente alto nella stessa candela, identifichi casi da esaminare per continuazione rialzista. Non dimostra vantaggio. Entrambi trasformano prezzi sovrapposti e possono ritardare un’inversione. Regole chiare permettono un confronto corretto senza creare prove indipendenti dagli stessi prezzi.
Questa versione studia soltanto BUY EURUSD H1. Non prevede vendite, mediazione delle posizioni, incrementi, inversione automatica o uscita anticipata per RSI. Ingresso, stop, target, costi, volume e limite temporale appartengono a una specifica congelata. Un filtro aggiunto o un modello ribassista producono una nuova versione da registrare separatamente.
2. Fissa strumento, impostazioni e orari ammessi
Usa OHLC Bid e Close per MACD 12/26 e RSI 14. Il segnale visuale è una media semplice di nove valori principali validi e non entra nel trigger. Il calendario permette decisioni da lunedì a giovedì, con confine UTC della candela completata dalle 06:00 a prima delle 23:00. Converti i confini del broker in UTC reale, senza affidarti all’etichetta locale.
Prima di ogni candidata occorrono almeno 40 candele precedenti completate e tutte le letture. Il modello deve essere senza posizione, ingresso pendente o richiesta precedente irrisolta. Storia mancante, stato vecchio o orario non ammesso fanno saltare l’evento. Calendario e riscaldamento sono parametri dichiarati, senza miglioramento dimostrato.
| Elemento | Specifica fissa | Funzione o limite |
|---|---|---|
| MACD 12 / 26 / 9 | Close; differenza EMA; segnale SMA visualizzato | Nuovo passaggio della principale per zero |
| RSI 14 | Riferimento Wilder; stessa candela completata | Strettamente sopra 55 |
| Calendario | Lunedì–giovedì; 06:00 ≤ ora UTC < 23:00 | Solo ammissibilità; nessun ottimo dimostrato |
| Esecuzione | Prima quotazione; meno di 10 secondi | Una richiesta; uscite Bid fisse |
3. Identifica la serie MACD che attraversa zero
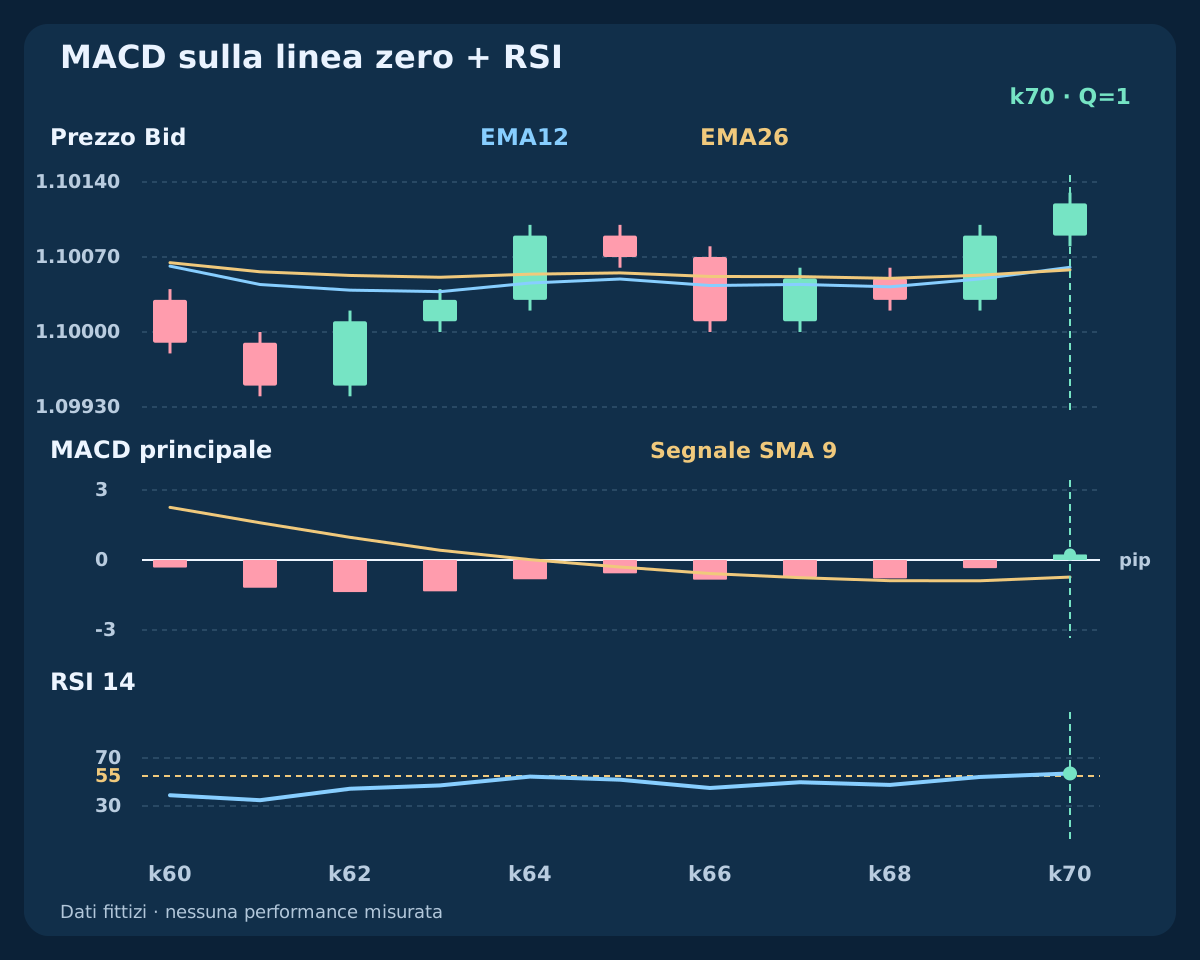
Definiamo M(k) = EMA12(C)(k) − EMA26(C)(k). Il MT4 classico mostra la principale in barre; il segnale visualizzato è SIG(k) = SMA(M,9)(k). La differenza separata è DIF(k) = M(k) − SIG(k). Il suo passaggio di zero sarebbe un incrocio principale/segnale, quindi un altro evento. Il nostro trigger usa M direttamente.
Il grafico allinea candele in alto, principale e segnale al centro, RSI sotto. I pannelli condividono le stesse candele completate. MACD è espresso in pip per leggibilità; un fattore positivo non cambia gli attraversamenti dello zero. Non confrontare ampiezze non normalizzate fra simboli o sostituire l’istogramma di altre piattaforme senza verificarne la formula.
4. Richiedi insieme evento nuovo e condizione RSI
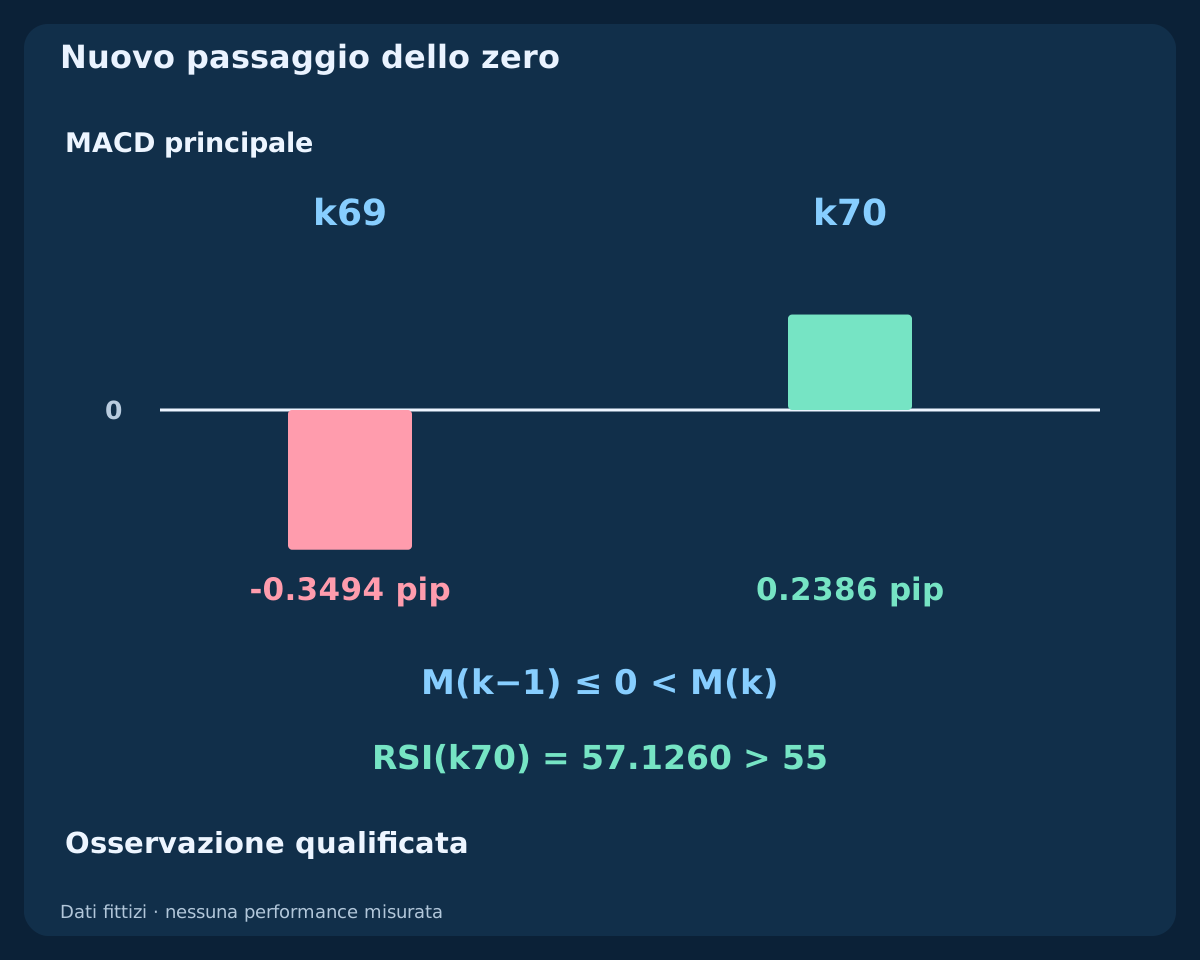
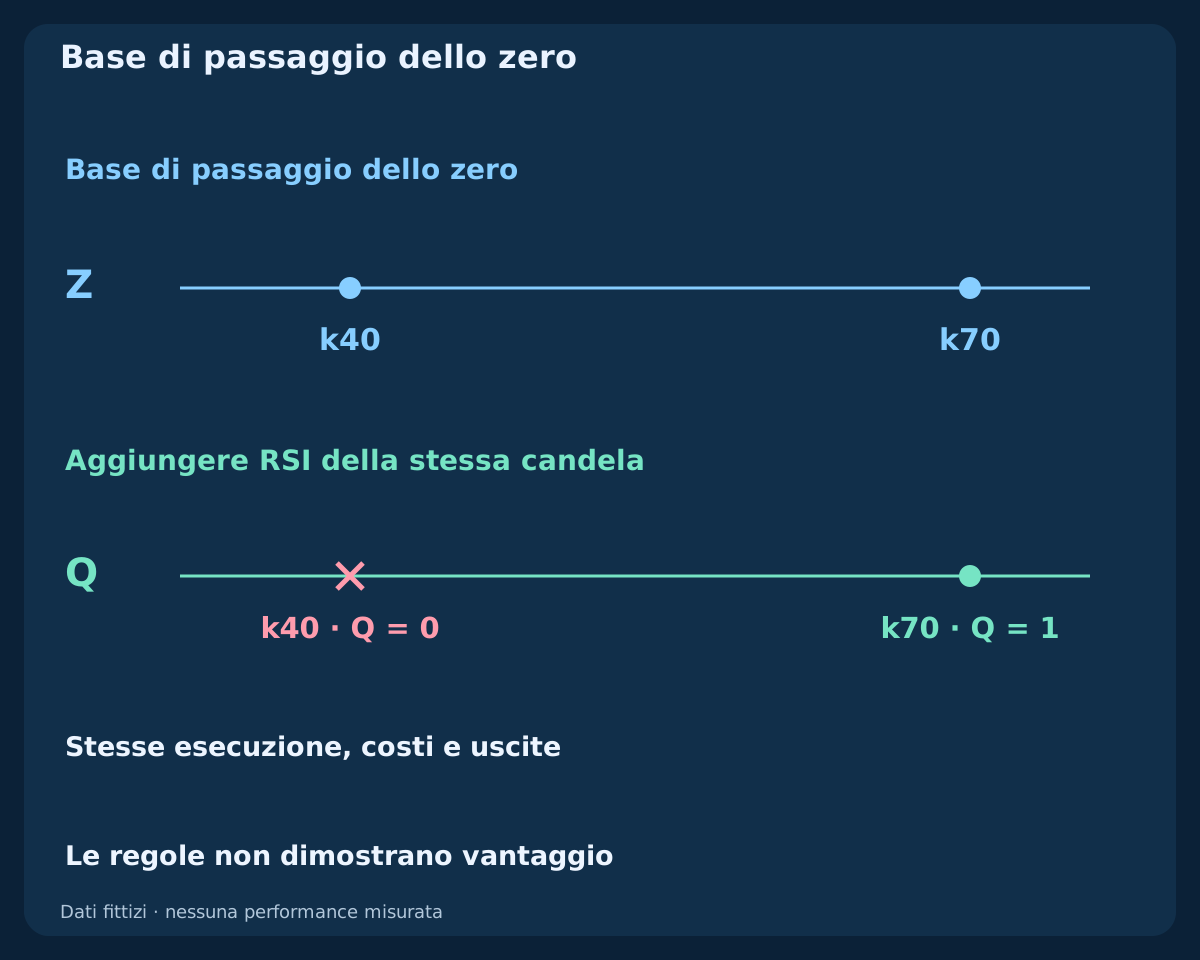
L’evento nuovo è Z(k) = [M(k−1) ≤ 0] AND [M(k) > 0]. L’osservazione qualificata è Q(k) = Z(k) AND [RSI14(k) > 55]. Il precedente uguale a zero permette il passaggio, il corrente uguale a zero no. RSI esattamente 55 non passa. Non occorre che RSI abbia appena incrociato la soglia: conta lo stato sulla stessa candela completata.
Una principale già positiva non crea un altro evento. Se RSI respinge Z, non conservarlo fino a un miglioramento successivo. Lettura assente significa decisione indisponibile, non approvata. Q consente i controlli di quotazione, senza essere ordine o esecuzione. Il modello compratore non autorizza implicitamente una regola SELL speculare.
5. Usa dati completati e inizializzazioni dichiarate
Valuta dopo la chiusura H1, con barra seguente e storia disponibili. In MT4 shift 1 è l’ultima completata, shift 2 la precedente, shift 0 si forma. Usa MODE_MAIN per il test, distingui MODE_SIGNAL e impiega PRICE_CLOSE. Colori intrabar e attraversamenti delle ombre non soddisfano questa regola di chiusura.
Il riferimento didattico inizializza ogni EMA con la media semplice del primo periodo e poi applica EMA_n(k) = [2C(k) + (n−1)EMA_n(k−1)]/(n+1). RSI parte dalle medie dei primi 14 aumenti e diminuzioni in valore assoluto, quindi segue Wilder. Principale da k25, segnale da k33, RSI da k14, decisioni da k40. Guadagni e perdite entrambi nulli rendono questo RSI indefinito. Storia o inizializzazione del terminale diverse possono modificare i valori: occorre un confronto reale. Decidi prima dell’arrotondamento.
6. Limita la prima quotazione senza attendere condizioni migliori
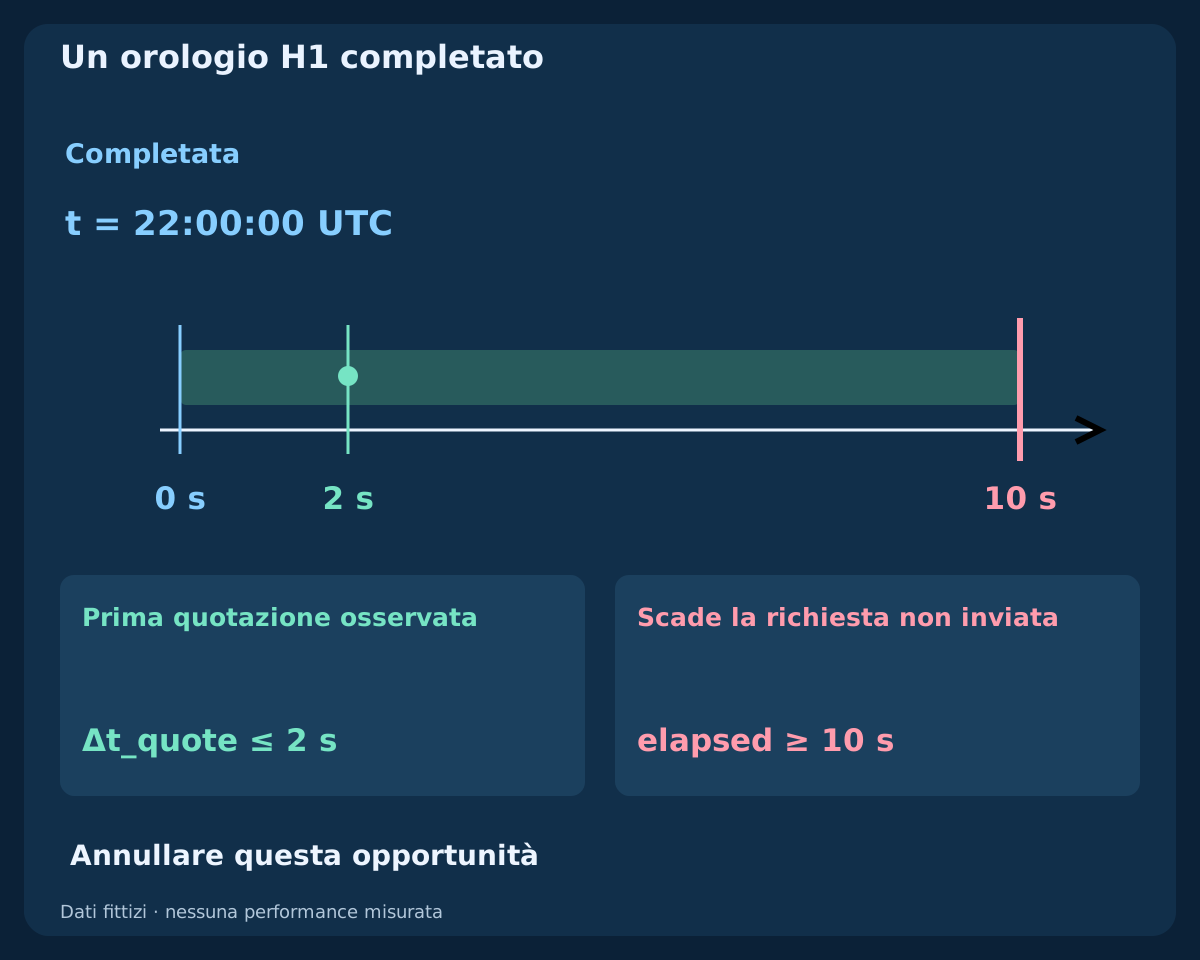
t è il confine UTC della candela completata. Osserva la prima coppia Bid/Ask successiva. Una richiesta non inviata è ammissibile soltanto durante 0 ≤ elapsed < 10 seconds e la quotazione deve avere al massimo 2 seconds di età. Se non arriva in tempo, l’opportunità scade. Se la prima fallisce freschezza, spread, distanza, rendimento o vincoli, consuma l’evento; non sostituirla con una successiva.
Spread massimo 1.5 pips, distanza Ask–stop fra 5 to 25 pips estremi inclusi e rapporto netto pianificato almeno 1.5. Verifica griglia, distanze minime, volume, margine e protezione allegata. Sono filtri verificabili, non soglie di sicurezza garantite. Invia prima della scadenza; una richiesta già trasmessa va riconciliata e non si presume annullata alla fine della finestra.
7. Congela stop e target dai prezzi completati
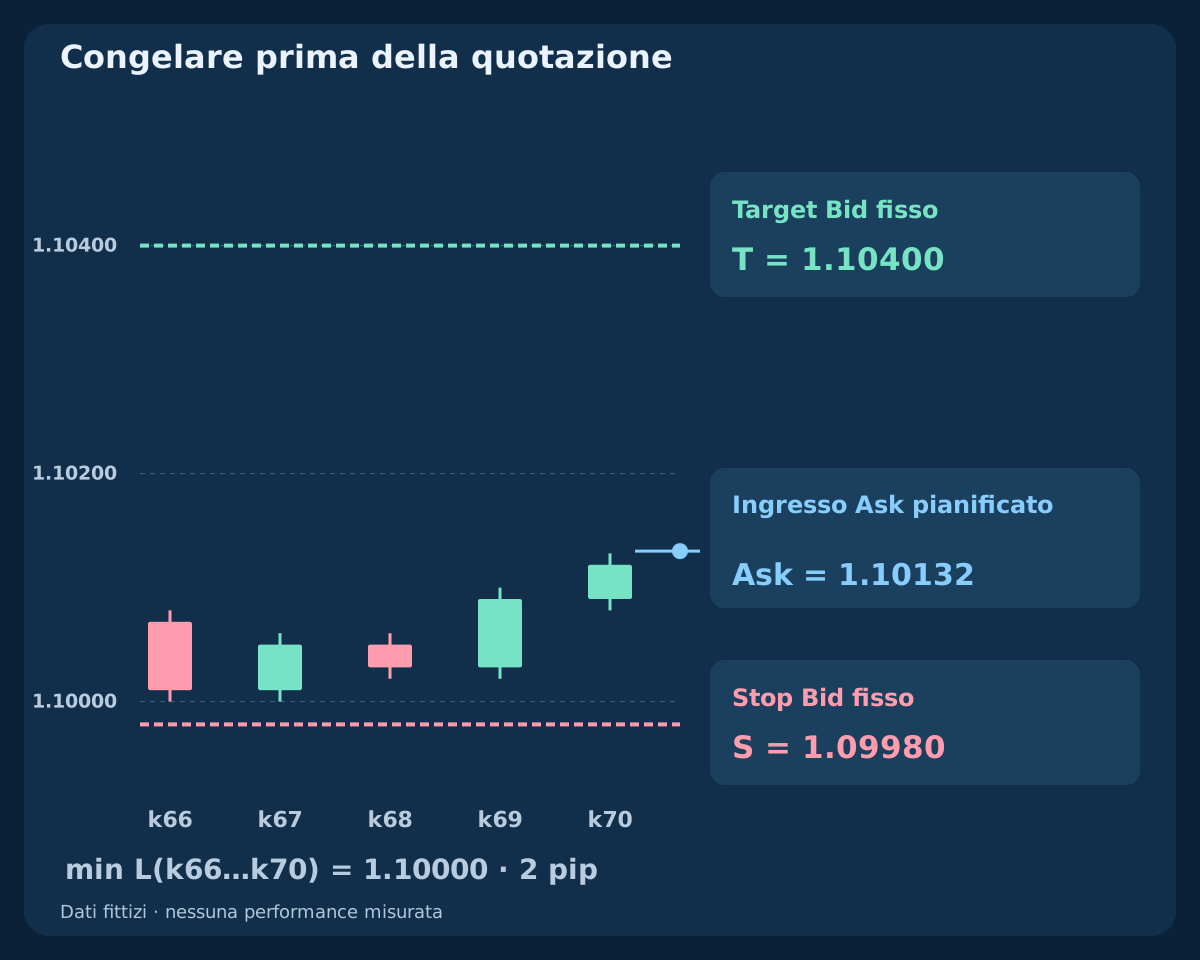
Alla candela qualificata fissa S = min[L(k−4), …, L(k)] − 2 pips: minimo dei cinque minimi Bid completati, segnale incluso, meno un margine costante. Il target Bid è T = C(k) + 2 × [C(k) − S]. Congela entrambi prima della quotazione d’ingresso. Sono ancoraggi del grafico, senza promessa di guadagno doppio del rischio eseguibile reale.
Non spostare il target o ampliare lo stop per salvare una quotazione. Normalizza sulla griglia effettiva e ricalcola distanze e condizioni usando quei livelli. Minimo assente, protezione invalida o target dietro l’ingresso annullano l’evento. Non sono previsti trailing stop, spostamento a pareggio o profitto parziale.
8. Ricostruisci la storia OHLC e gli indicatori fittizi
Il CSV contiene 71 candele EURUSD H1 inventate con orario di completamento da 2026-07-06 00:00 UTC e inizio 1.10000. Usa 1 pip = 0.00010. I primi 40 cambiamenti ripetono (−1,+1) × 20; i successivi 30 sono +3,+3,+6,−2,−4,+6,+4,+2,+2,−2,−2,+1,−6,−2,−4,+2,−2,−4,+2,−4,−4,+6,+2,+6,−2,−6,+4,−2,+6,+3 in pip. La sequenza insegna accettazione e rifiuto, senza essere scelta per mostrare rendimenti.
Ogni apertura successiva coincide con la chiusura precedente; massimo un pip sopra il maggiore fra apertura e chiusura, minimo un pip sotto il minore. Apertura iniziale uguale alla chiusura, stessa regola per le ombre. Sono forniti tutti gli OHLC e passaggi intermedi. Vuoto significa indisponibile, non zero. Il file termina in k70 senza traiettoria futura o curva di profitto implicita.
9. Confronta rifiuto, stato successivo e segnale nuovo
In k40 la principale passa sopra zero ma RSI vale 51.5822, quindi Z uno e Q zero. In k41 RSI diventa 60.6605, ma la principale era già positiva e Z è zero. Il nuovo stato non riattiva il rifiuto. Il dettaglio distingue le due candele affinché RSI crescente non sembri un ingresso ritardato valido.
In k69 la principale è −0.3494 pips; in k70 passa a +0.2386 pips con RSI 57.1260. Z e Q sono uno. La chiusura 2026-07-08 22:00 UTC rientra nel calendario. Decisioni a piena precisione, valori mostrati arrotondati. Q deve ancora superare la prima quotazione e non dimostra una transazione eseguita.
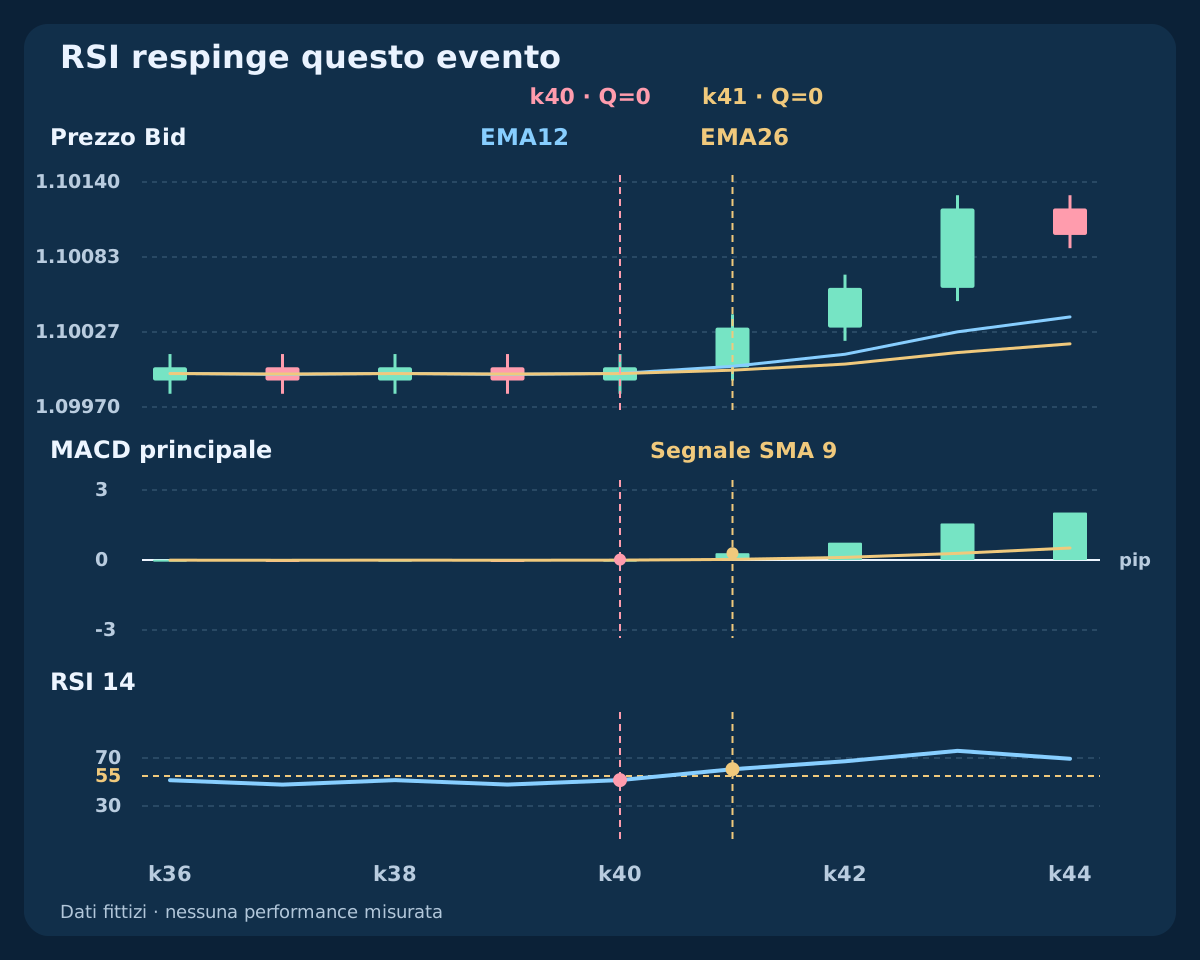
| Candela | Chiusura Bid | Principale (pip) | RSI 14 | Z | Q |
|---|---|---|---|---|---|
| k39 | 1.09990 | -0.0286 | 47.8578 | 0 | 0 |
| k40 | 1.10000 | 0.0167 | 51.5822 | 1 | 0 |
| k41 | 1.10030 | 0.2913 | 60.6605 | 0 | 0 |
| k69 | 1.10090 | -0.3494 | 54.2038 | 0 | 0 |
| k70 | 1.10120 | 0.2386 | 57.1260 | 1 | 1 |
10. Costruisci la protezione fissa di k70
Il minimo Bid fra k66 e k70 è 1.10000. Sottraendo il margine si ottiene S = 1.09980. La chiusura C(k70) = 1.10120 produce T = 1.10400. Il grafico riporta le candele completate dell’esempio e i livelli fissi, con marcatore d’ingresso separato come piano, non candela futura inventata.
Assumi griglia EURUSD a cinque decimali 0.00001: un pip sono dieci punti di quel tipo. Verifica tick e vincoli reali: le cifre decimali da sole non li determinano. Le uscite sono già sulla griglia ipotizzata. Protezione iniziale da inviare e confermare. Un broker che richiede di aprire prima senza protezione non supporta questo modello d’ingresso.
11. Valuta la prima quotazione dopo i costi
Prima quotazione ammissibile ipotizzata a 22:00:02 UTC: Bid/Ask 1.10120 / 1.10132. BUY entra Ask ed esce Bid. Spread 1.2 pips, stop lordo 15.2 pips e target lordo 26.8 pips. Aggiungi commissione completa 0.6 pip e riserva totale di esecuzione avversa 1.0 pip. Perdita prevista 16.8 pips, target netto 25.2 pips e rapporto 1.5000, che soddisfa il minimo inclusivo.
Se la prima fosse invece 1.10160 / 1.10172, le stesse uscite darebbero perdita lorda 19.2 pips, prevista 20.8 pips, target netto 21.2 pips e rapporto 1.0192. Rifiuta questa alternativa anche con identico spread e segnale. Sono primi prezzi alternativi, non permesso di attendere e scegliere. Entrata Ask e uscita Bid riflettono già lo spread: non sommarlo di nuovo. Riserve di pianificazione, senza massimi garantiti di perdita o fill promessi.
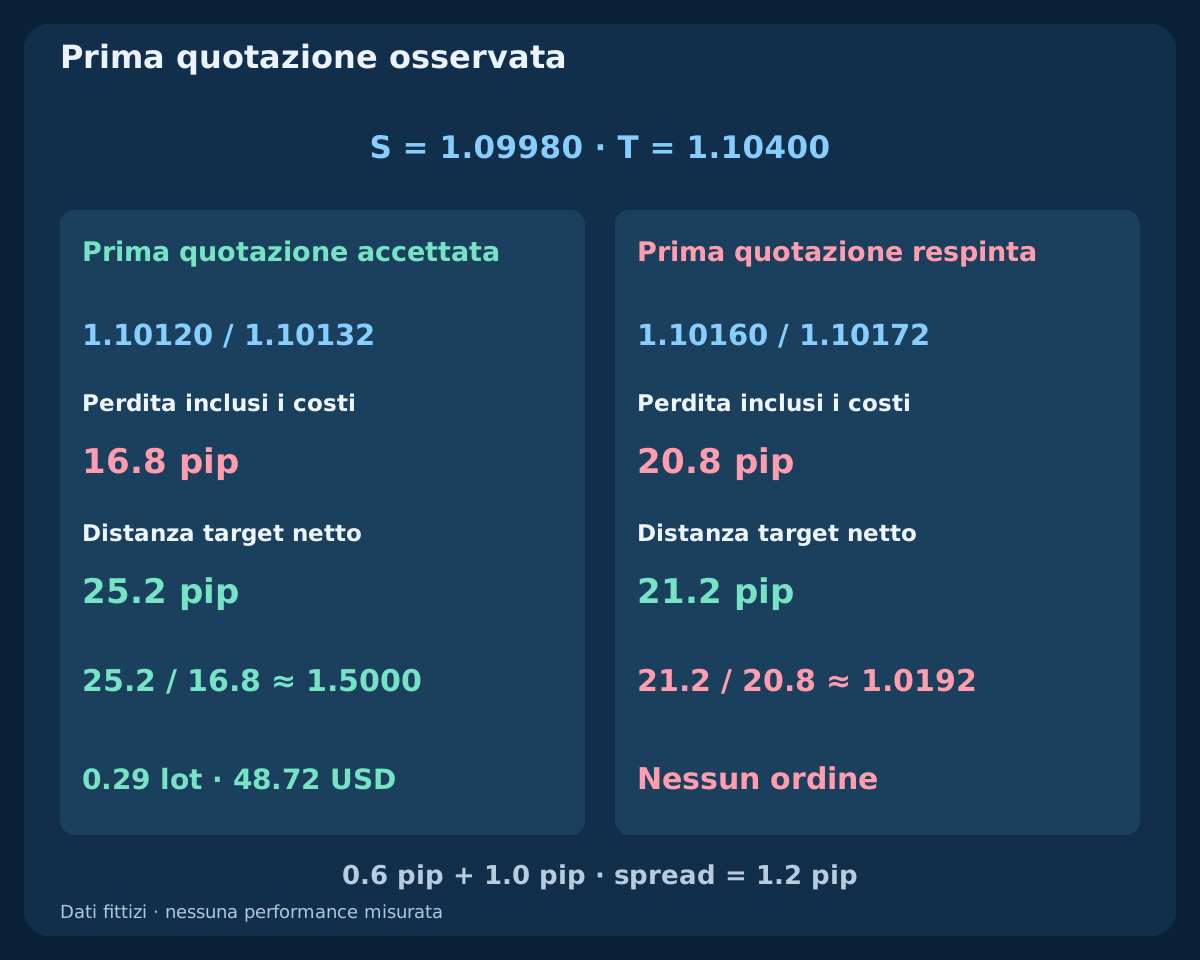
| Prima quotazione | Bid / Ask | Stop lordo (pip) | Perdita + costi | Target netto | Rapporto | Decisione |
|---|---|---|---|---|---|---|
| Accettabile | 1.10120 / 1.10132 | 15.2 | 16.8 | 25.2 | 1.5000 | Passa |
| Cara | 1.10160 / 1.10172 | 19.2 | 20.8 | 21.2 | 1.0192 | Respingere |
12. Arrotonda il volume per difetto nel budget
Assumi patrimonio istantaneo 10000 USD, frazione di ricerca 0.5% e budget 50 USD. Con contratto standard 100000 EUR e pip da 10 USD per lotto standard nel conto USD, dividi il budget per perdita pianificata con costi. Il passo 0.01 dà 0.29 lots arrotondando per difetto, rischio previsto 48.72 USD per la quotazione accettata.
Altrove usa contratto e conversione valutaria reali. Applica il massimo del broker, arrotonda al passo e verifica di nuovo rischio e margine. Se sotto il minimo o senza margine sufficiente, salta, senza arrotondare in eccesso. L’esposizione esistente richiede limiti propri. Gap, costi diversi o esecuzione peggiore possono superare riserva e budget anche con stop allegato.
13. Specifica priorità delle uscite e limite temporale
Mantieni attivi stop e target fissi; il primo trigger Bid reale chiude BUY secondo le regole del broker. Se ancora aperto, chiedi uscita al primo Bid eseguibile da 12 clock hours rispetto al confine d’apertura della barra d’ingresso. Guasti o mercato chiuso possono ritardarla. Cambiamenti successivi RSI/MACD non aggiungono uscite e non si inverte al ribasso.
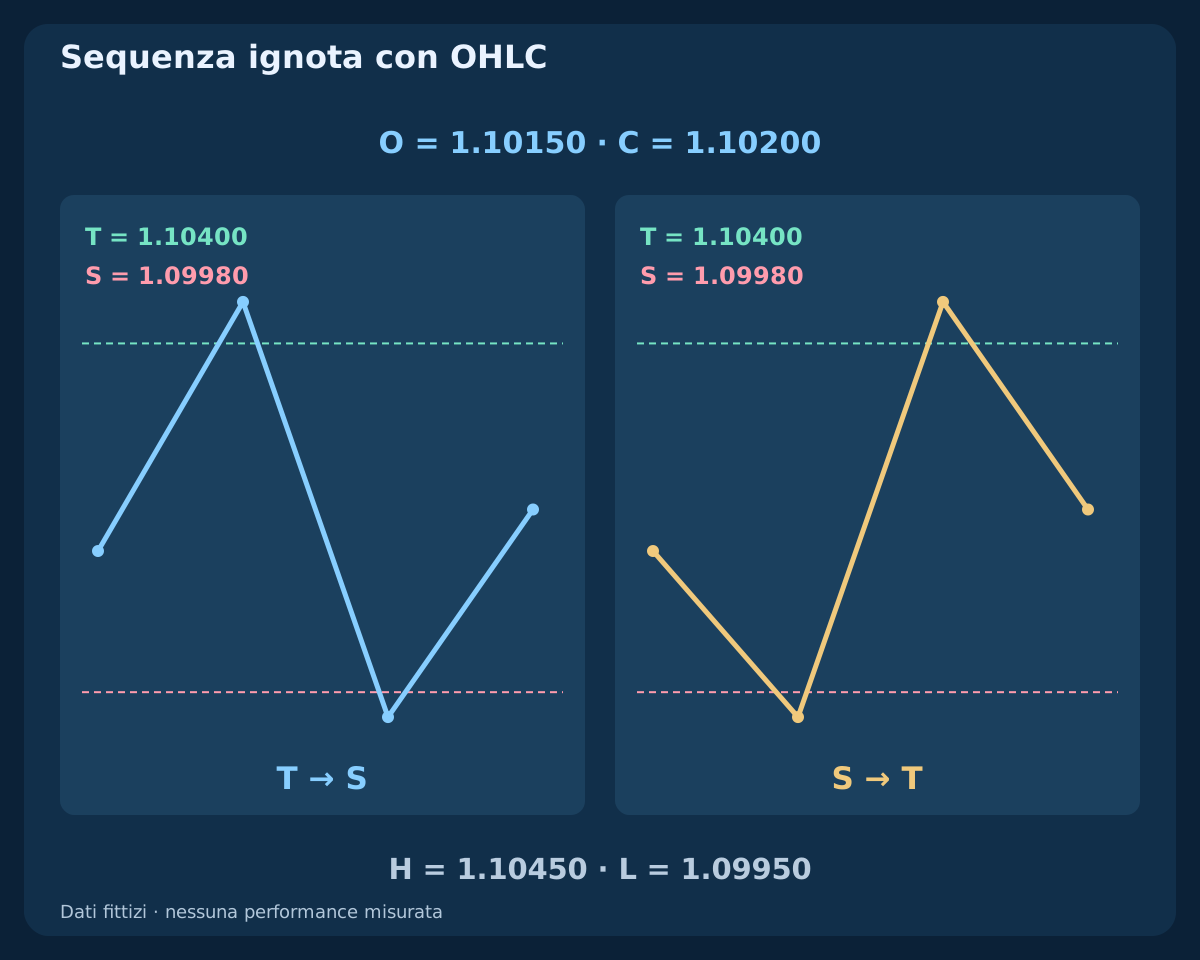
Un contatto sul grafico non prova il prezzo eseguito. Se Ask è 1.10400 e Bid 1.10388, il target Bid 1.10400 non è raggiunto. Un’altra candela ipotetica con H = 1.10450 e L = 1.09950 comprende entrambe le uscite, senza indicare l’ordine. Usa tick e modello di esecuzione oppure segnala risultato ambiguo, senza scegliere il vincitore.
14. Annulla esplicitamente e riconcilia richieste incerte
Registra separatamente RSI, dati mancanti, orario, stato non libero, scadenza, prezzo vecchio, spread, distanza, rendimento, volume, margine e rifiuto del broker. Il primo controllo fallito o richiesta esplicitamente respinta consuma l’evento. Un nuovo passaggio dello zero crea opportunità solo con stato di posizioni e richieste chiaro.
I dieci secondi limitano l’invio nel client, non sono scadenza di ordine a mercato. Un timeout può nascondere un fill: riconcilia ordini ed esecuzioni prima di entrare ancora. Conferma prezzo, volume e protezione. Se eseguito senza protezione richiesta, tenta chiusura immediata controllata e blocca ingressi fino alla riconciliazione. Chiusura fallita o parziale lascia esposizione residua. Non inviare un altro BUY completo per una risposta incerta.
15. Verifica il filtro RSI con esecuzione invariata
Confronta la base Z con Q a parità di calendario, prima quotazione, protezione, costi, budget, posizione unica e uscita temporale. Ogni modello mantiene il proprio stato cronologico: filtrare un’operazione modifica disponibilità successive. Non imporre liste identiche né rivalutare eventi esclusi a chiusure storiche. Riporta osservazioni e richieste realmente ammissibili.
Usa dati Bid/Ask o tick adeguati, costi e problemi realistici, validazione successiva e ogni versione provata. Valuta aspettativa netta, drawdown, incertezza e occasioni perse oltre alla percentuale vincente. Esamina sensibilità di soglia RSI, periodi e costi senza eleggere un vincitore diverso per ogni tratto. I dati fittizi validano calcoli e cronologia, senza performance da ottimizzare.
16. Rivedi la regola completa prima della ricerca
Verifica serie principale, orari completati, passaggio nuovo e RSI simultaneo. Controlla calendario, assenza di posizioni, minimi congelati, protezione, scadenza, età, spread, distanza e rapporto netto. Poi contratto, arrotondamento del budget, vincoli, protezione e identificazione unica della richiesta. Registra sequenza reale delle uscite e casi irrisolti per rendere le decisioni riproducibili.
È la prima strategia dopo tre guide alle combinazioni. Mantieni l’ipotesi solo compratrice distinta dal prossimo breakout di consolidamento EMA–ADX–ATR e dal successivo pullback alla media Bollinger. Il progetto completo consente test, senza giustificare uso live o affermare che la concordanza produca profitto.
Domande frequenti
Un MACD positivo basta ad attivare BUY?
No. Occorrono nuovo passaggio della principale, RSI sopra 55 nella stessa candela completata, calendario ammesso e stato chiaro. La prima quotazione deve poi superare tempo, costi, protezione e volume. Già positivo è soltanto uno stato.
L’istogramma MT4 equivale a principale meno segnale?
Il MT4 classico mostra la principale in barre con segnale semplice. Altre interfacce chiamano istogramma la differenza. Identifica la serie: qui si testa la principale che attraversa zero, non la sua differenza dal segnale.
Un rifiuto può diventare valido se RSI sale dopo?
No. In k40 RSI fallisce, in k41 passa senza nuovo attraversamento. Il modello non conserva l’evento respinto. Una versione ritardata richiede attesa, cancellazione e test propri.
Perché il rapporto netto previsto non è automaticamente due?
Il target parte dalla chiusura completata, BUY entra Ask. Quotazione, commissione e riserva cambiano ricompensa e perdita. La geometria fissa non promette un rapporto netto eseguibile.
Il budget garantisce una perdita massima?
No. Il volume è arrotondato per difetto con costi espliciti, ma gap, esecuzione, interruzioni e commissioni possono superare il piano. Stop e riserva non garantiscono un limite alla perdita realizzata.
I grafici mostrano un backtest redditizio?
No. Sono OHLC inventati, indicatori calcolati e piani dichiarati. Il CSV termina al segnale senza risultati successivi. Servono test cronologico e validazione futura con esecuzione realistica per valutare redditività.
Fonti e note di ricerca
MetaQuotes documenta indicatori e interfacce degli ordini. Soglie, calendario, inizializzazione finita, OHLC fittizi, costi e gestione sono specifiche didattiche originali. Non costituiscono raccomandazione ottimizzata, replica verificata del terminale o descrizione di un EA commerciale. Il CSV termina alla candela di segnale, senza risultati successivi all’ingresso. Quotazioni e candela ambigua sono esempi separati.
Specifica didattica. Prezzi, grafici e quotazioni fittizi. Il Forex comporta rischi. Concordanza, budget e stop non garantiscono profitto né perdita massima.