

Ce modèle acheteur ne prend pas chaque MACD positif ni chaque hausse du RSI. Il exige un nouveau passage de la série principale au-dessus de zéro, un RSI admissible sur la même bougie H1 terminée et une première cotation exécutable acceptable. Les graphiques distinguent signal, rejet, entrée prévue et sorties. Les prix sont fictifs, sans rentabilité mesurée revendiquée.
1. Définir l’hypothèse acheteuse avant les résultats
L’hypothèse étudie si un passage nouveau de la principale MACD de non positive à positive, accompagné d’un RSI suffisant sur cette bougie, définit une population intéressante pour la poursuite haussière. Elle ne prouve aucun avantage. Les deux indicateurs transforment des prix communs et peuvent réagir tard à un retournement. Des règles claires permettent un test équitable sans produire de preuve indépendante.
Cette version étudie seulement les BUY EURUSD H1. Aucune vente, moyenne à la baisse, accumulation, inversion automatique ou sortie anticipée par RSI n’est définie. Entrée, stop, objectif, filtre de coût, volume et durée forment une spécification figée. Ajouter un filtre de tendance ou une version vendeuse crée une autre variante à consigner séparément.
2. Fixer instrument, réglages et horaires admissibles
Utilisez OHLC Bid et Close pour MACD 12/26 et RSI 14. Le signal visuel est une moyenne simple de neuf valeurs principales valides ; il ne déclenche pas l’entrée. Le calendrier accepte de nouvelles décisions du lundi au jeudi, à une borne UTC de bougie terminée située dès 06:00 et avant 23:00. Convertissez les bornes du courtier en UTC réel ; une étiquette locale ne suffit pas.
Exigez au moins 40 bougies antérieures terminées et toutes les lectures nécessaires. Le modèle doit être sans position, entrée en attente ni demande antérieure non résolue. Historique absent, état périmé ou horaire inadmissible font ignorer l’événement. Calendrier et amorçage sont des choix de recherche déclarés, sans amélioration démontrée.
| Élément | Spécification fixe | Fonction ou limite |
|---|---|---|
| MACD 12 / 26 / 9 | Close ; différence EMA ; signal SMA affiché | Nouveau passage de la principale par zéro |
| RSI 14 | Référence Wilder ; même bougie terminée | Strictement supérieur à 55 |
| Calendrier | Lundi–jeudi ; 06:00 ≤ heure UTC < 23:00 | Admissibilité seule ; aucun optimum revendiqué |
| Exécution | Première cotation ; moins de 10 secondes | Une demande ; sorties Bid fixes |
3. Identifier la série MACD qui traverse réellement zéro
Posons M(k) = EMA12(C)(k) − EMA26(C)(k). Le MT4 classique affiche la principale en barres ; le signal affiché vaut SIG(k) = SMA(M,9)(k). Une différence distincte est DIF(k) = M(k) − SIG(k). Son passage de zéro serait un croisement principale/signal, donc un autre événement. Notre déclencheur utilise M.
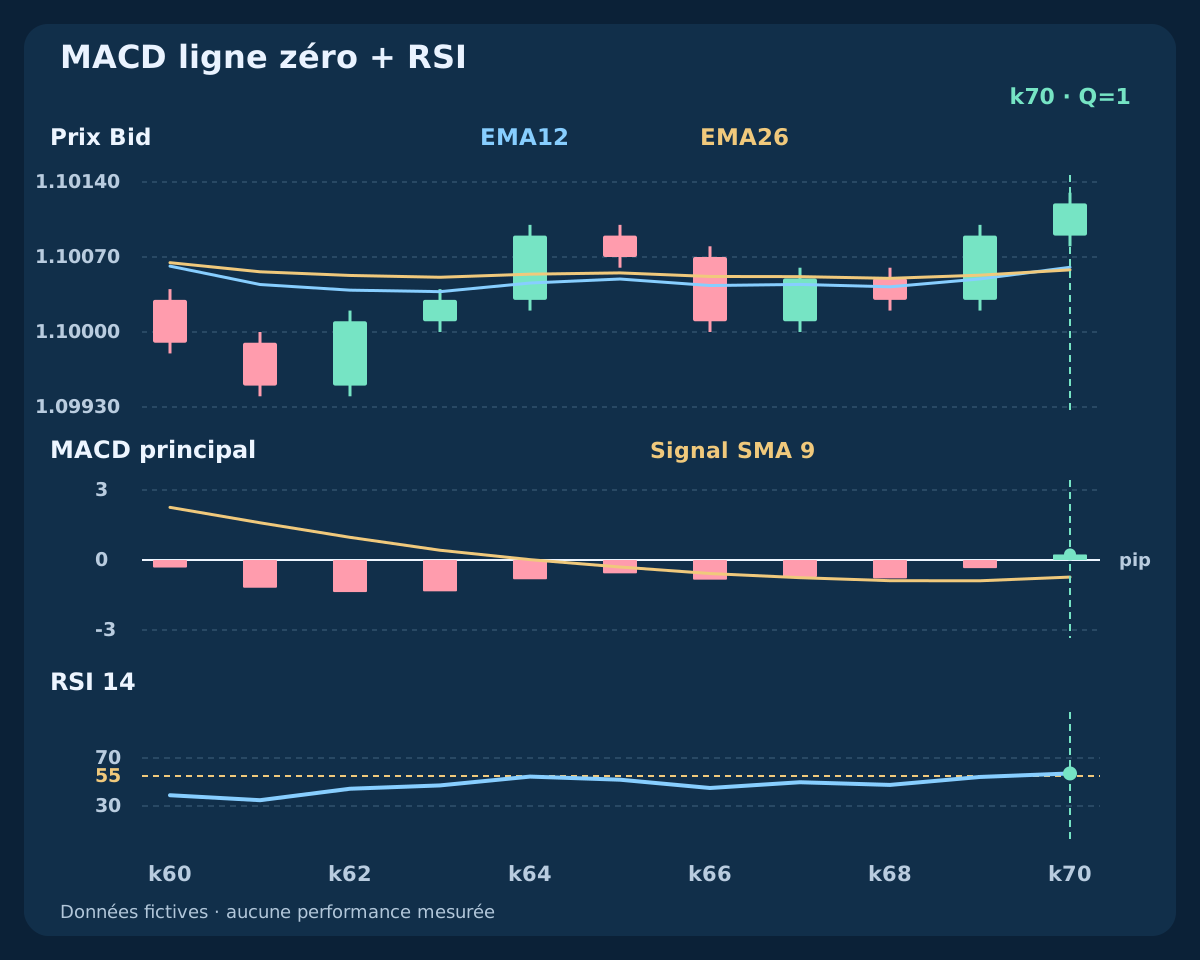
Le graphique aligne les bougies en haut, les barres principales et le signal au milieu, RSI en bas. Tous les panneaux partagent les mêmes bougies terminées. MACD est exprimé en pips pour la lecture ; multiplier par un facteur positif ne change pas les passages de zéro. Ne comparez pas ces amplitudes non normalisées entre symboles et n’employez pas un autre histogramme sans identifier sa formule.
4. Exiger l’événement nouveau et le RSI simultanément
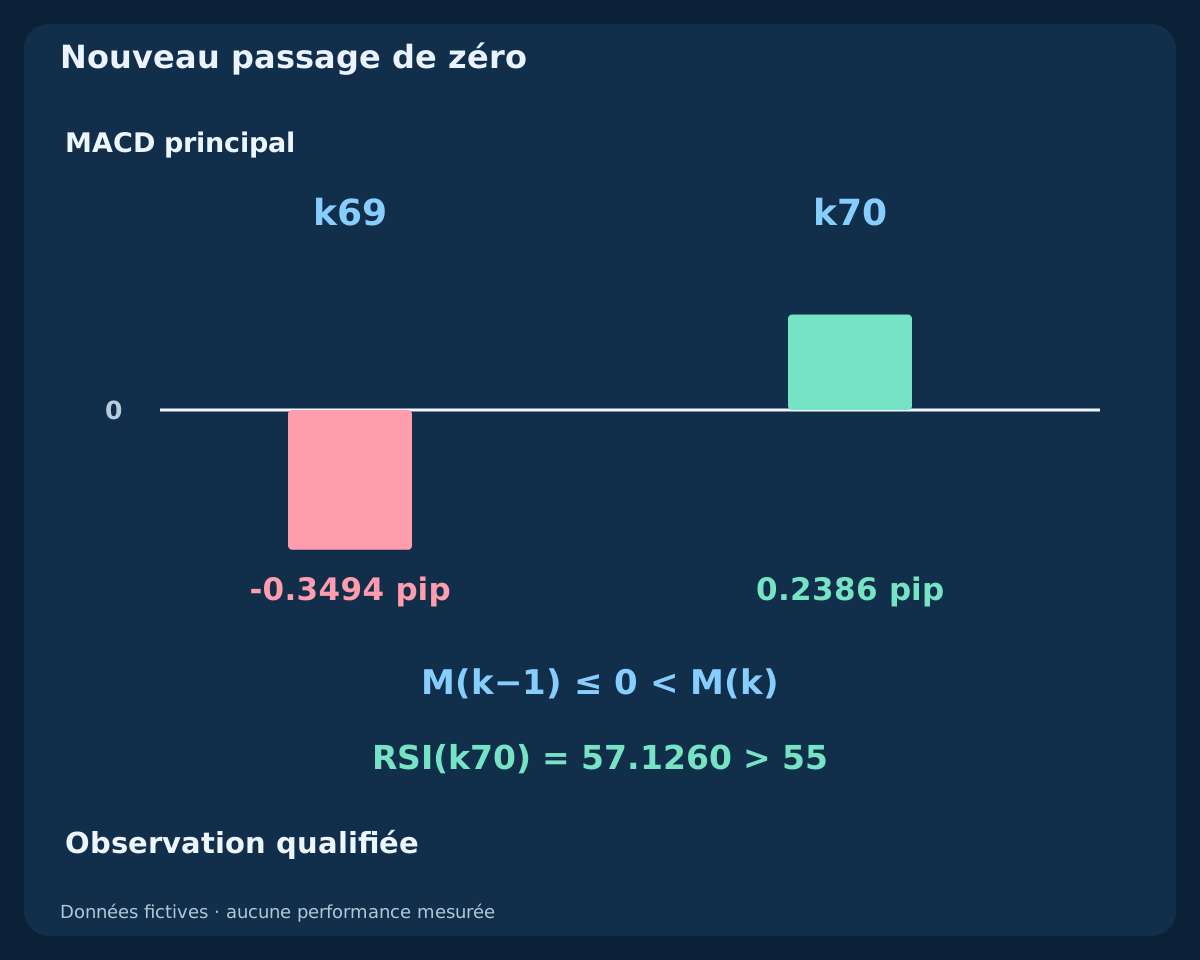
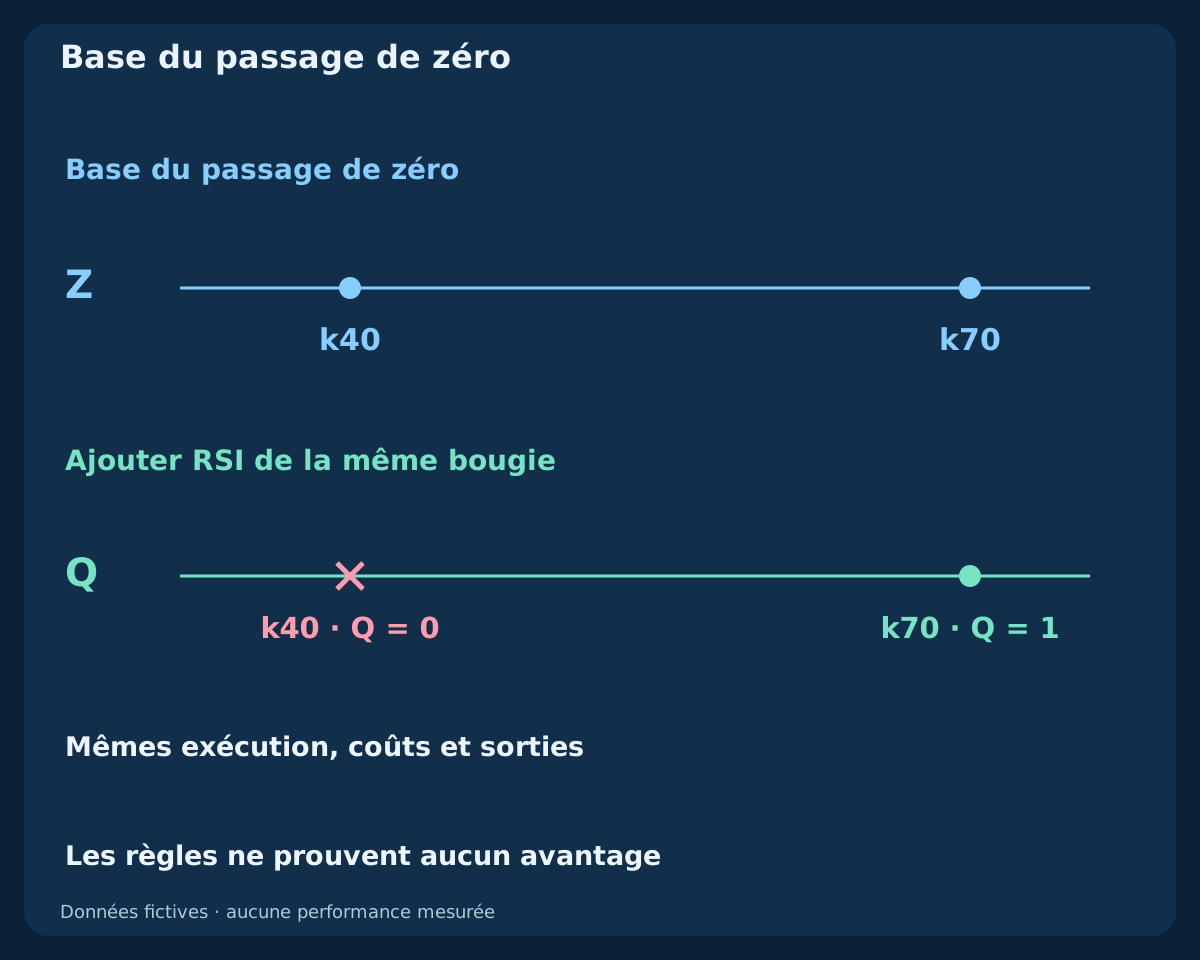
L’événement est Z(k) = [M(k−1) ≤ 0] AND [M(k) > 0] ; l’observation qualifiée est Q(k) = Z(k) AND [RSI14(k) > 55]. Une valeur précédente égale à zéro autorise le passage ; une valeur courante égale à zéro ne le fait pas. RSI exactement 55 échoue. Aucun nouveau croisement RSI n’est demandé, seulement son état sur la même bougie terminée.
Une principale déjà positive ne produit pas un autre événement. Si RSI rejette Z, ne le stockez pas jusqu’à une amélioration ultérieure. Une lecture manquante laisse la décision indisponible, pas artificiellement validée. Q autorise la vérification des cotations, sans constituer ordre ou exécution. Une définition acheteuse n’autorise pas implicitement une règle SELL symétrique.
5. Utiliser les données terminées et déclarer l’initialisation
Évaluez après la clôture H1, avec la bougie suivante et l’historique disponibles. shift 1 est la dernière terminée dans MT4, shift 2 sa précédente et shift 0 se forme. Testez MODE_MAIN, distinguez MODE_SIGNAL et appliquez PRICE_CLOSE. Changements de couleur internes ou franchissements de mèche ne satisfont pas cette règle de clôture.
La référence initialise chaque EMA avec la moyenne simple de sa première période puis utilise EMA_n(k) = [2C(k) + (n−1)EMA_n(k−1)]/(n+1). RSI commence avec les gains et amplitudes de pertes moyens des 14 premières variations, puis suit Wilder. Principale disponible en k25, signal en k33, RSI en k14, décisions en k40. Gains et pertes tous nuls rendent ce RSI indéfini. Autre historique ou amorçage du terminal peuvent changer les valeurs ; l’équivalence nécessite une comparaison réelle. Décidez avant arrondi.
6. Limiter la première cotation sans attendre mieux
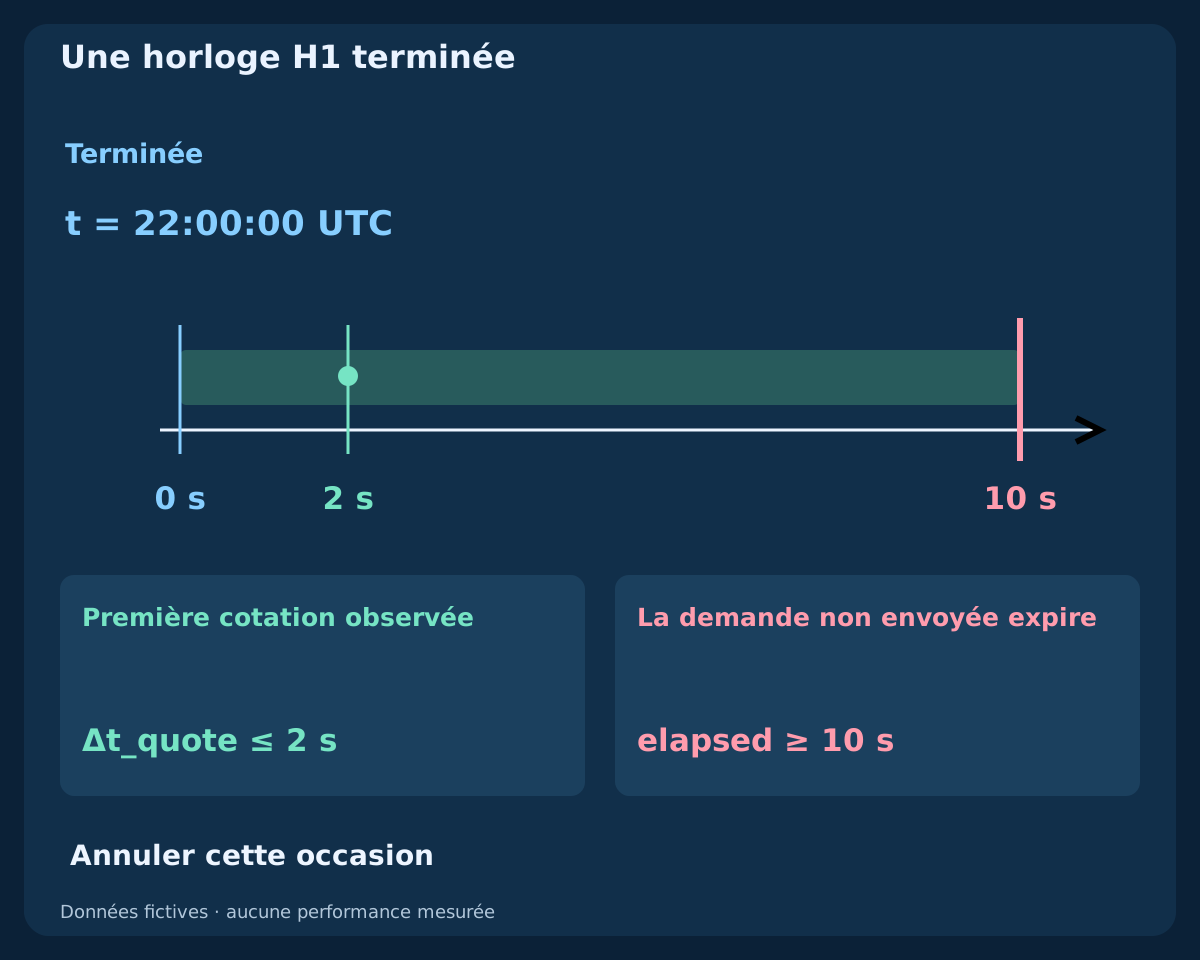
t est la borne UTC de la bougie terminée. Observez la première cotation Bid/Ask après t. Une demande non envoyée n’est admissible que durant 0 ≤ elapsed < 10 seconds ; la cotation doit dater d’au plus 2 seconds. Sans cotation à temps, l’occasion expire. Si la première échoue sur fraîcheur, spread, distance, rendement ou contraintes, consommez l’événement ; une suivante ne la remplace pas.
Spread maximal 1.5 pips, distance Ask–stop entre 5 to 25 pips bornes incluses et rapport net prévu au moins 1.5. Vérifiez grille de prix, distances minimales, volume, marge et protection jointe. Ces conditions sont testables, sans garantie de sécurité. L’envoi doit précéder la limite ; une demande déjà partie se rapproche des données du courtier, sans être supposée annulée à expiration.
7. Figer stop et objectif à partir des prix terminés
Sur la bougie qualifiée, fixez S = min[L(k−4), …, L(k)] − 2 pips : minimum des cinq plus bas Bid terminés, signal compris, moins une marge fixe. L’objectif Bid est T = C(k) + 2 × [C(k) − S]. Figez les deux avant d’observer la cotation d’entrée. Ce sont des ancrages graphiques, pas la promesse d’un gain double du risque réellement exécutable.
Ne déplacez pas l’objectif et n’élargissez pas le stop pour sauver une cotation. Normalisez d’abord au pas réel, puis recalculez distances et filtres. Une condition modifiée utilise les niveaux normalisés. Un plus bas absent, une protection invalide ou un objectif derrière l’entrée annule l’événement. Cette version n’a ni stop suiveur, ni passage à l’équilibre, ni prise partielle.
8. Reconstituer l’historique OHLC et les indicateurs fictifs
Le CSV contient 71 bougies EURUSD H1 inventées, horodatées par fin depuis 2026-07-06 00:00 UTC, départ 1.10000. La conversion est 1 pip = 0.00010. Les 40 premières variations répètent (−1,+1) × 20 ; les 30 suivantes sont +3,+3,+6,−2,−4,+6,+4,+2,+2,−2,−2,+1,−6,−2,−4,+2,−2,−4,+2,−4,−4,+6,+2,+6,−2,−6,+4,−2,+6,+3 en pips. Cette suite a été construite pour enseigner acceptation et rejet, pas pour démontrer des rendements.
Chaque ouverture suivante égale la clôture précédente. Le plus haut dépasse d’un pip le maximum ouverture/clôture, le plus bas est un pip sous leur minimum. Ouverture initiale égale clôture initiale, même règle de mèche. Tous les OHLC et calculs intermédiaires sont fournis. Vide signifie indisponible, pas zéro. Fin en k70 : les dessins d’entrée ne suggèrent ni trajectoire future ni courbe de gains.
9. Comparer rejet, état ultérieur et nouveau signal
En k40, la principale traverse zéro mais RSI vaut 51.5822 : Z vaut un, Q zéro. En k41 RSI devient 60.6605, mais la principale était déjà positive et Z vaut zéro. Cet état ne réactive pas le rejet. Le zoom marque les deux bougies pour ne pas confondre hausse du RSI et entrée différée admissible.
En k69 la principale est −0.3494 pips ; en k70 elle devient +0.2386 pips avec RSI 57.1260. Z et Q valent un. Sa clôture 2026-07-08 22:00 UTC respecte le calendrier. Les règles utilisent la précision complète et les lectures sont seulement arrondies à l’affichage. Q nécessite encore la première cotation et ne prouve aucune transaction réussie.
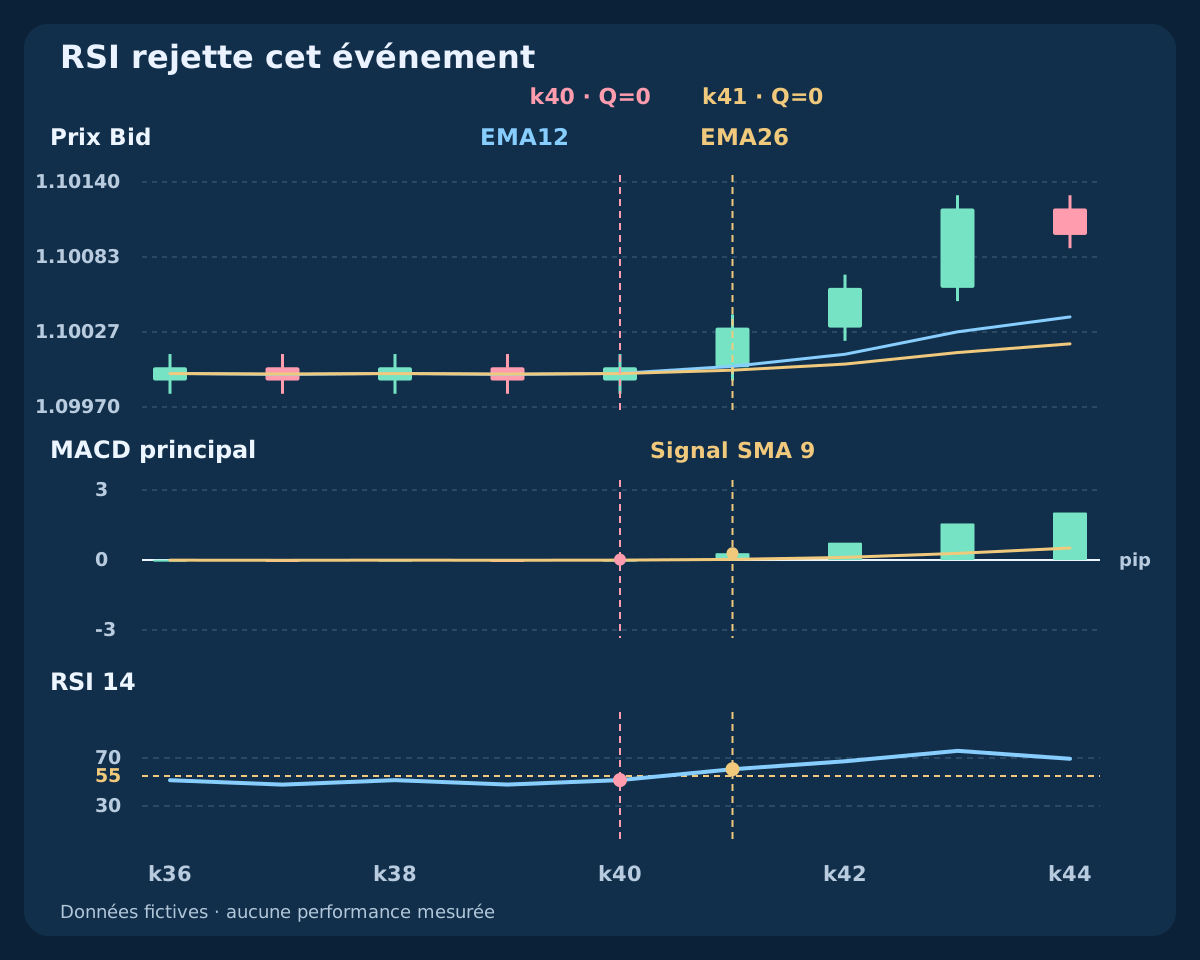
| Bougie | Clôture Bid | Principale (pip) | RSI 14 | Z | Q |
|---|---|---|---|---|---|
| k39 | 1.09990 | -0.0286 | 47.8578 | 0 | 0 |
| k40 | 1.10000 | 0.0167 | 51.5822 | 1 | 0 |
| k41 | 1.10030 | 0.2913 | 60.6605 | 0 | 0 |
| k69 | 1.10090 | -0.3494 | 54.2038 | 0 | 0 |
| k70 | 1.10120 | 0.2386 | 57.1260 | 1 | 1 |
10. Construire la protection fixe en k70
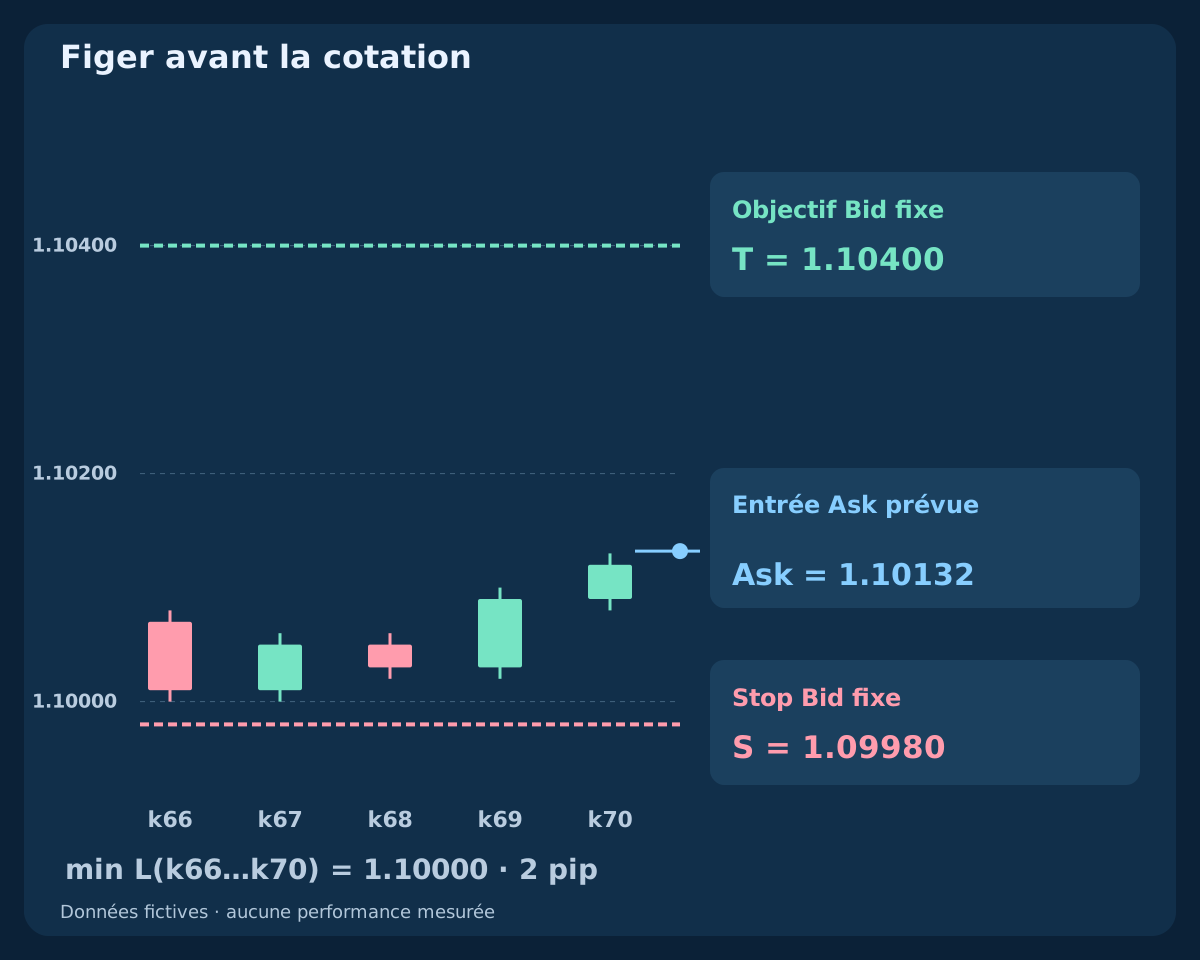
Le minimum Bid de k66 à k70 vaut 1.10000. Le tampon donne S = 1.09980. La clôture C(k70) = 1.10120 conduit à T = 1.10400. Le graphique montre les bougies réellement terminées de l’exemple et ces niveaux fixes ; le marqueur d’entrée est un plan distinct, sans bougie future inventée.
Supposons une grille EURUSD à cinq décimales de 0.00001 : un pip correspond à dix tels points. Vérifiez taille de tick et contraintes réelles, car les décimales seules ne les établissent pas. Les deux sorties respectent déjà la grille supposée. La protection initiale doit être transmise et confirmée. Un courtier exigeant une ouverture d’abord sans protection ne prend pas en charge ce modèle.
11. Juger la première cotation après coûts
Première cotation admissible supposée à 22:00:02 UTC : Bid/Ask 1.10120 / 1.10132. BUY entre à l’Ask et sort au Bid. Spread 1.2 pips, stop brut 15.2 pips, objectif brut 26.8 pips. Ajoutez commission aller-retour 0.6 pip et réserve totale d’exécution défavorable 1.0 pip. Perte prévue 16.8 pips, objectif net 25.2 pips et rapport 1.5000 : le minimum inclusif est satisfait.
Si la première était plutôt 1.10160 / 1.10172, les mêmes sorties donnent perte brute 19.2 pips, perte prévue 20.8 pips, objectif net 21.2 pips et rapport 1.0192. Rejetez cette branche malgré le même spread et signal. Ce sont des premières cotations alternatives, pas une autorisation d’attendre et choisir. Entrée Ask et sorties Bid reflètent déjà le spread ; ne l’ajoutez pas encore. Les réserves sont des hypothèses, sans plafond de perte ou prix exécuté promis.
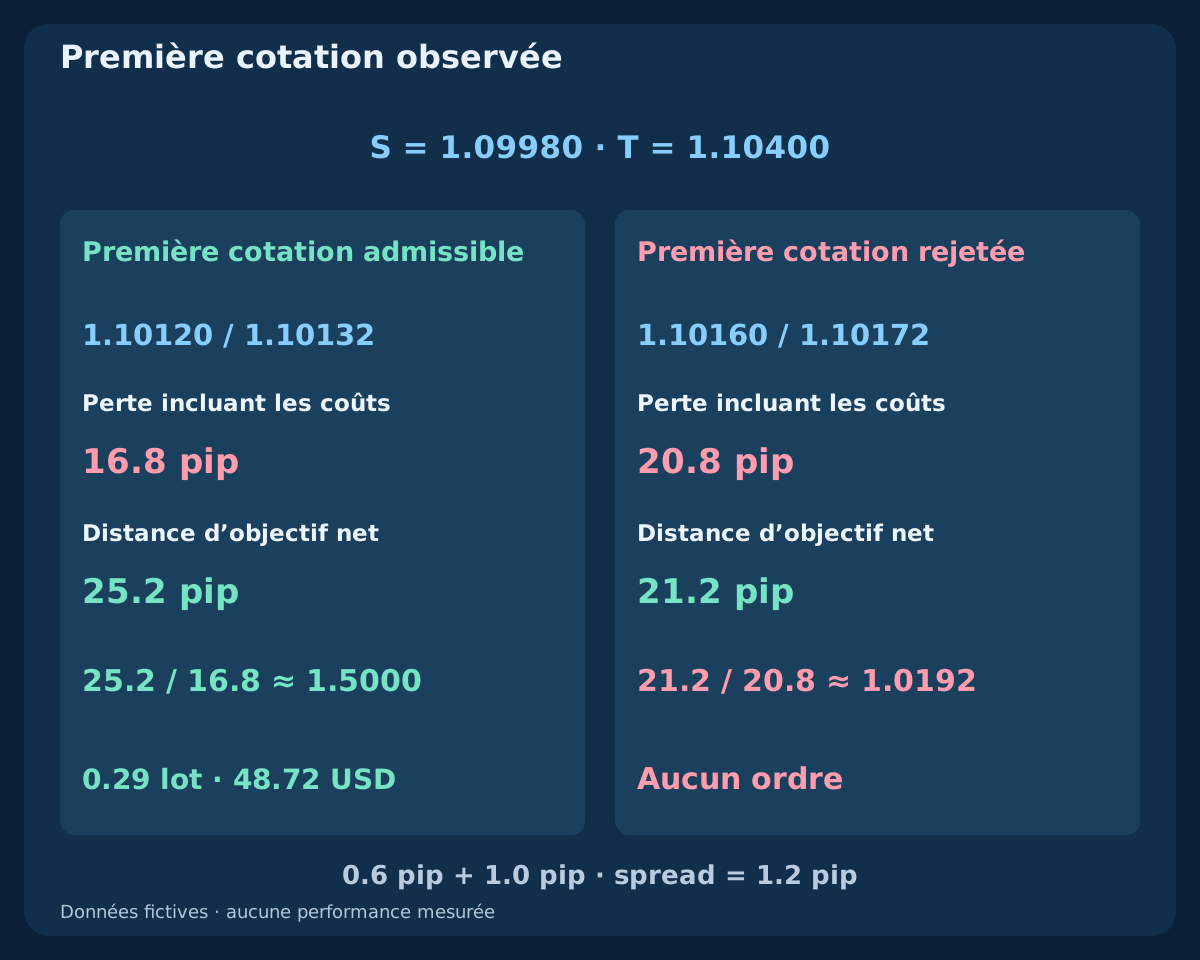
| Première cotation | Bid / Ask | Stop brut (pip) | Perte + coûts | Objectif net | Rapport | Décision |
|---|---|---|---|---|---|---|
| Admissible | 1.10120 / 1.10132 | 15.2 | 16.8 | 25.2 | 1.5000 | Passe |
| Chère | 1.10160 / 1.10172 | 19.2 | 20.8 | 21.2 | 1.0192 | Rejeter |
12. Arrondir le volume vers le bas dans un budget explicite
Supposons fonds propres instantanés 10000 USD et fraction de recherche 0.5%, soit budget 50 USD. Avec contrat standard 100000 EUR et pip 10 USD par lot standard dans ce compte USD, divisez le budget par la perte prévue, coûts compris. Le pas 0.01 donne 0.29 lots après arrondi inférieur et risque prévu 48.72 USD sur la cotation acceptée.
Ailleurs utilisez contrat et conversion réels. Appliquez le maximum du courtier, arrondissez au pas puis vérifiez risque et marge. Sous le volume minimal ou sans marge suffisante, ignorez l’entrée au lieu d’arrondir au-dessus. L’exposition existante nécessite sa limite. Gaps, frais différents ou exécution moins bonne peuvent dépasser réserve et budget malgré le stop.
13. Préciser les sorties et la durée limite
Gardez stop et objectif fixes actifs : le premier déclenchement Bid réel ferme BUY selon l’exécution du courtier. Si la position reste ouverte, demandez la sortie au premier Bid exécutable dès 12 clock hours après la borne d’ouverture de la bougie d’entrée. Panne ou marché fermé peuvent retarder l’exécution. Aucun changement RSI/MACD ultérieur n’ajoute une sortie ; aucune inversion vendeuse.
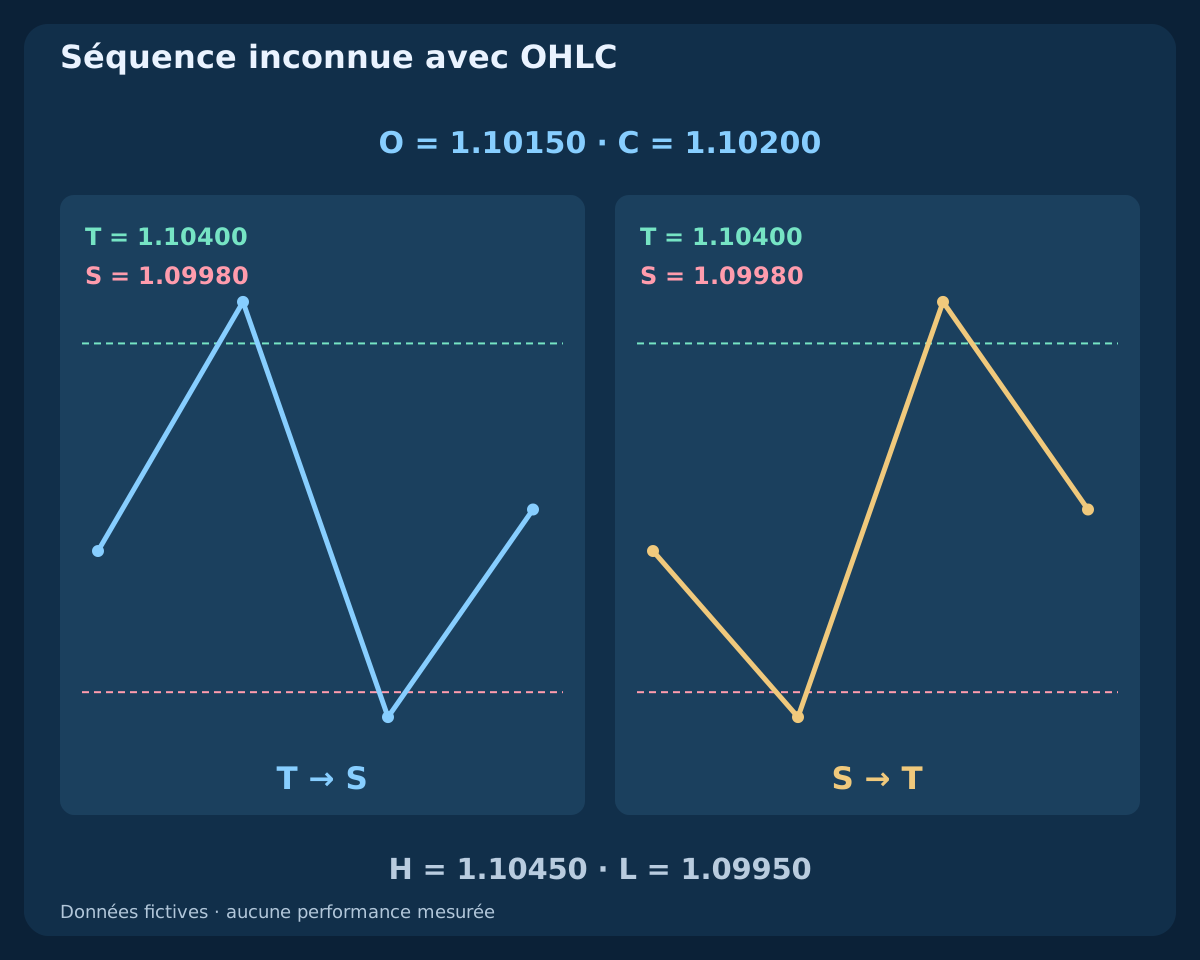
Un contact graphique ne prouve pas le prix exécuté. Avec Ask 1.10400 et Bid 1.10388, l’objectif Bid 1.10400 n’est pas atteint. Une bougie hypothétique distincte avec H = 1.10450 et L = 1.09950 englobe les deux sorties, sans révéler laquelle survient d’abord. Utilisez ticks et exécution modélisée ou marquez l’issue ambiguë, sans choisir arbitrairement un gagnant.
14. Annuler explicitement et rapprocher les demandes incertaines
Consignez séparément RSI, données manquantes, horaire, état non neutre, expiration, cotation ancienne, spread, distance, rendement, volume, marge et rejet du courtier. Le premier échec de cotation ou de demande explicite consomme l’événement. Un nouveau passage de zéro ne crée une occasion qu’avec positions et demandes clarifiées.
Les dix secondes sont une limite client d’envoi, pas un champ d’expiration d’ordre au marché. Un timeout peut cacher une exécution : rapprochez ordres et opérations avant une nouvelle entrée. Confirmez prix, volume et protection. Si exécuté sans protection requise, tentez une fermeture immédiate contrôlée et bloquez les entrées jusqu’au rapprochement. Échec ou fermeture partielle laissent une exposition résiduelle. Ne renvoyez pas un BUY complet sur réponse incertaine.
15. Tester le RSI ajouté sous la même exécution
Comparez la référence Z seule à Q avec calendrier, première cotation, protection, coûts, budget, position unique et sortie temporelle identiques. Chaque modèle garde son propre état chronologique : filtrer une transaction change la disponibilité suivante. Ne forcez pas des listes identiques et ne reprenez pas les clôtures historiques pour les événements exclus. Rapportez observations et demandes réellement admissibles.
Utilisez données Bid/Ask ou ticks adaptés, frais et échecs réalistes, validation ultérieure et toutes les variantes tentées. Examinez espérance nette, drawdown, incertitude et occasions manquées avec le taux de réussite. Testez sensibilité au seuil RSI, périodes et coûts sans choisir un nouveau gagnant par segment. Les données fictives vérifient calculs et chronologie, sans performance à optimiser.
16. Relire la règle complète avant l’expérience
Vérifiez série principale, temps terminés, passage nouveau et RSI simultané. Contrôlez calendrier, absence de position, plus bas figés, stop, objectif, délai, âge, spread, distance et rapport net. Puis contrat, arrondi budgétaire, contraintes, protection et identifiant unique de demande. Consignez séquence de sortie réelle et cas non résolus pour permettre la reproduction.
C’est la première stratégie après les trois guides de combinaisons. Gardez son hypothèse acheteuse distincte du prochain modèle de cassure de consolidation EMA–ADX–ATR et du retour ultérieur vers la médiane Bollinger. La spécification permet le test, sans justifier une mise en production réelle ni affirmer que l’accord des indicateurs crée du profit.
Questions fréquentes
Un MACD positif suffit-il à déclencher BUY ?
Non. Il faut un passage nouveau de la principale, RSI supérieur à 55 sur la même bougie terminée, un calendrier admissible et un état clair. La première cotation doit ensuite respecter temps, coûts, protection et volume. Une principale déjà positive est un simple état.
L’histogramme MT4 correspond-il à principale moins signal ?
Le MT4 classique affiche la principale en barres avec un signal simple. D’autres affichages appellent histogramme leur différence. Identifiez la série : ici on teste la principale traversant zéro, pas sa différence avec le signal.
Un rejet peut-il devenir valide si RSI monte ensuite ?
Non. En k40 RSI échoue ; en k41 il passe sans nouveau passage de zéro. Le modèle ne garde pas l’événement rejeté. Une variante différée exige délai, annulation et test propres.
Pourquoi le rapport net prévu ne vaut-il pas automatiquement deux ?
L’objectif part de la clôture terminée, alors que BUY entre à l’Ask. Cotation, commission et réserve modifient distances de rendement et de perte. Une géométrie figée ne promet pas un rapport net exécutable.
Le budget garantit-il une perte maximale ?
Non. Le volume est arrondi au-dessous avec coûts explicites, mais gaps, exécution, interruptions et frais peuvent dépasser le plan. Un stop et une réserve ne plafonnent pas la perte réalisée.
Les graphiques montrent-ils un backtest rentable ?
Non. Ce sont des OHLC inventés, indicateurs calculés et plans explicites. Le CSV finit au signal sans résultat ultérieur. La rentabilité exige test chronologique et validation postérieure avec exécution réaliste.
Sources et notes de recherche
MetaQuotes documente les indicateurs et interfaces d’ordres. Seuils, calendrier, initialisation finie, OHLC fictifs, coûts et gestion sont des spécifications pédagogiques originales. Ils ne constituent ni recommandation optimisée, ni réplication vérifiée du terminal, ni description d’EA commercial. Le CSV s’arrête à la bougie de signal, sans résultat après entrée. Cotations et bougie ambiguë sont des exemples distincts.
Spécification pédagogique. Prix, graphiques et cotations fictifs. Le Forex comporte des risques. Accord des indicateurs, budget et stops ne garantissent ni profit ni perte maximale.