

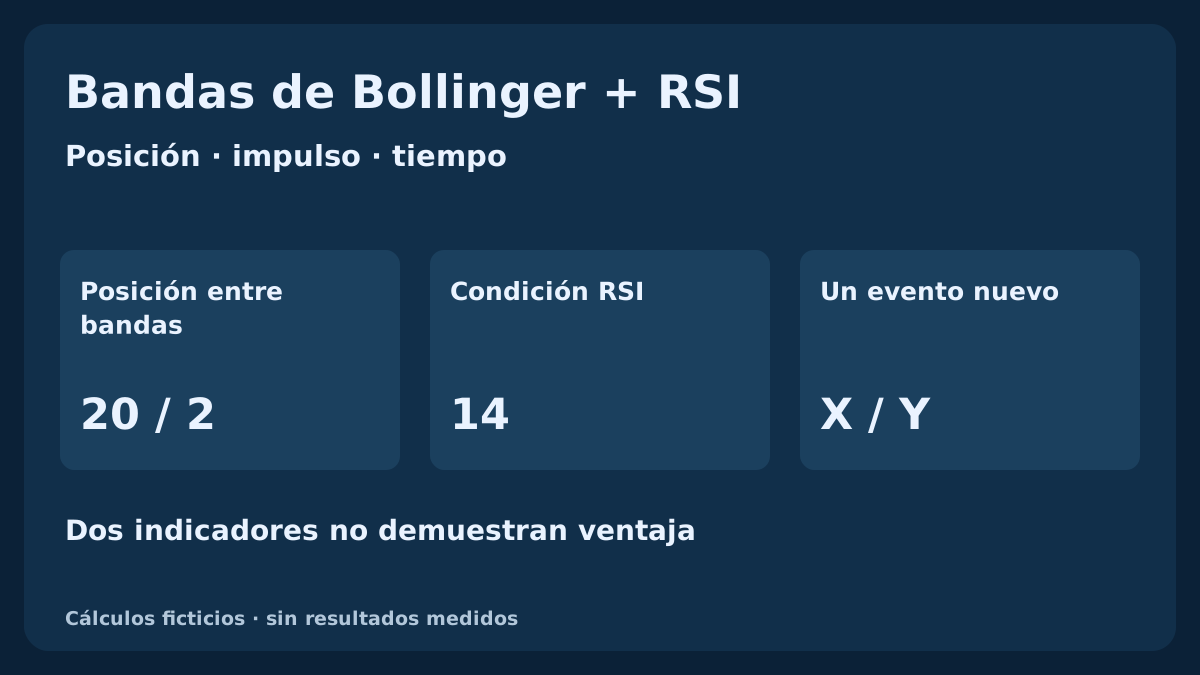
Un cierre sobre la banda superior con RSI alto puede describir una subida fuerte. Volver después al interior tampoco demuestra por sí solo un giro bajista. Esta guía separa esas observaciones, reconstruye una historia H1 ficticia y define dos reglas de investigación distintas. Un ejemplo independiente de venta muestra cómo influyen la espera y el lado de la cotización.
1. Distingue la pregunta de continuación de la pregunta de giro
Tocar una banda puede señalar un extremo relativo sin anticipar el siguiente movimiento. El RSI puede seguir alto durante una subida o bajo durante una caída. Preguntar si la fuerza favorece la continuación no equivale a preguntar si termina una excursión. Define primero la pregunta: interpretar los mismos indicadores de dos maneras opuestas no produce una regla coherente.
Aquí estudiamos observaciones anteriores a una estrategia completa. Definimos una ruptura nueva de la banda superior y una vuelta desde arriba, con condiciones RSI diferentes. Ninguna marca ordena operar ni confirma un giro. Faltan contexto, ejecución, protección, salidas, volumen y límites de cartera. Las guías MACD–RSI y EMA–ADX–ATR permiten comparar otras funciones y sus tiempos.
Consulta la estrategia MACD por la línea cero y RSI: evento H1 completado, gráficos alineados, protección fija y cancelación de la primera cotización.
2. Fija los parámetros e identifica los valores de MT4
Usamos cierres Bid H1 ficticios de EURUSD, una media simple de 20 valores, multiplicador de desviación 2 y RSI 14 sobre Close. El desplazamiento visual de las bandas es cero. Son parámetros de referencia, sin óptimo demostrado. Registra también la fuente de precios, los límites de las velas, el precio aplicado, la implementación y el historial.
En iBands, MQL4 distingue MODE_MAIN, MODE_UPPER y MODE_LOWER; PRICE_CLOSE identifica el dato de entrada. El argumento bands_shift desplaza el dibujo, mientras el último shift selecciona una barra del búfer. Son argumentos distintos. Alinea las mismas horas completadas en iBands e iRSI. Una captura con parámetros iguales no demuestra idénticos datos, inicializaciones o cálculos entre plataformas.
| Medida | Entrada declarada | Función o límite |
|---|---|---|
| BB 20 / 2 | Close, media simple y desviación poblacional | Posición y anchura; no garantiza giros |
| RSI 14 | Cambios de cierre suavizados por Wilder | Condición de impulso; no evidencia independiente |
| X | Ruptura superior nueva | Eventos de continuación |
| Y | Vuelta desde arriba al interior de ambas bandas | Eventos contrarios estudiados por separado |
3. Calcula la media, la dispersión y las bandas exteriores
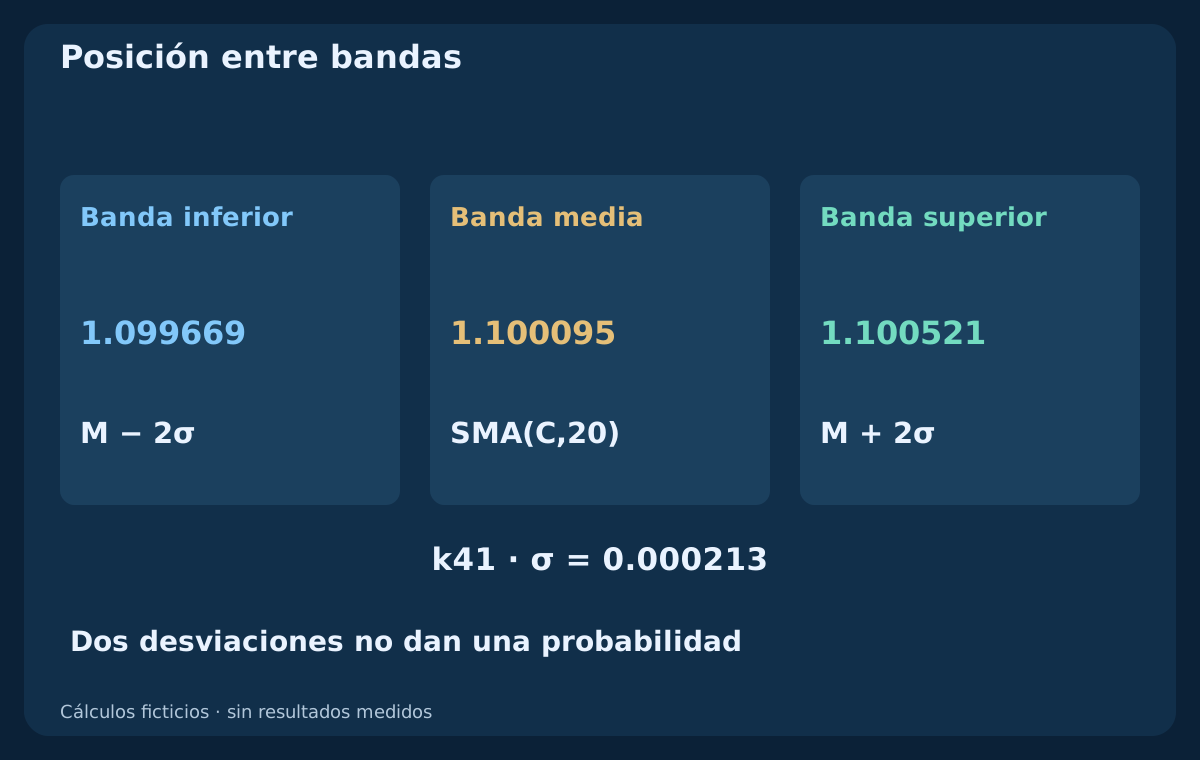
Para cada barra completada, usamos M(k) = SMA(C,20) y σ(k) = sqrt[Σ(C(i) − M(k))² / 20] con ese cierre y sus 19 anteriores. La banda superior es U(k) = M(k) + 2σ(k) y la inferior L(k) = M(k) − 2σ(k). El divisor de la ventana es 20, como en la varianza poblacional, y no el divisor muestral 19. Las primeras bandas aparecen en k19. El cálculo utiliza precios, sin sustituirlos por rendimientos.
El cierre actual interviene tanto en la media como en la dispersión. Entran datos nuevos y salen antiguos: también cambia el límite. Llamar a todo cierre exterior una ruptura de nivel fijo ocultaría ese movimiento. Dos desviaciones estándar no establecen una probabilidad del 95% de contener los precios de mercado o la siguiente vela. Son transformaciones móviles del precio, sin normalidad verificada.
4. Lee posición y anchura sin convertirlas en probabilidades
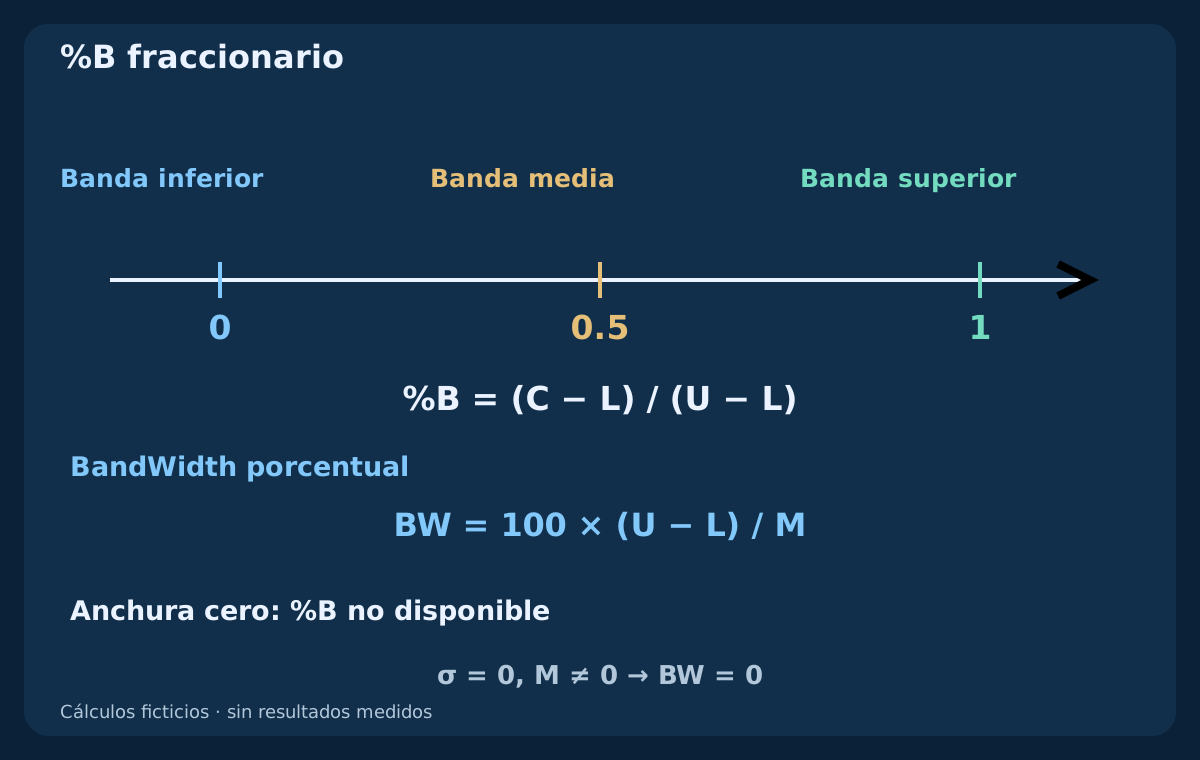
Definimos %B(k) = [C(k) − L(k)] / [U(k) − L(k)]. La escala aquí es fraccionaria: cero en la banda inferior, 0.5 en la media y uno en la superior. Puede superar uno o caer bajo cero. Algunas visualizaciones multiplican por 100; no mezcles escalas. Estar cerca de uno describe la posición relativa, no una alta probabilidad de giro.
Nuestra anchura porcentual es BW(k) = 100 × [U(k) − L(k)] / M(k). Si todos los cierres coinciden, las bandas se superponen y %B queda indefinido por denominador nulo. BandWidth puede valer cero si M no es cero; con M cero también queda indefinido. No conviertas un %B ausente en una señal artificial de banda inferior. Posición y anchura responden a preguntas diferentes.
5. Define la referencia RSI y sus límites
La referencia utiliza R = 100 − 100/(1 + G/D), donde G es la ganancia suavizada y D la magnitud suavizada de las pérdidas. Inicializamos ambas con los primeros 14 cambios y aplicamos W(k) = [13 × W(k−1) + x(k)]/14. El RSI existe desde k14. Con pérdidas medias nulas y ganancias positivas, el límite es 100; con ganancias nulas y pérdidas positivas es cero. Si ambas son cero, esta referencia es indefinida.
Los niveles 30, 50 y 70 responden a cuestiones distintas. Un estado respecto al punto medio, un extremo y un cruce nuevo no son intercambiables. RSI y bandas comparten historial de precios: su coincidencia no es evidencia independiente. Un RSI alto puede acompañar varios cierres sobre la banda superior. Vetar todo valor superior a 70 sería otra regla que habría que definir.
6. Escribe dos eventos distintos con sus propias condiciones
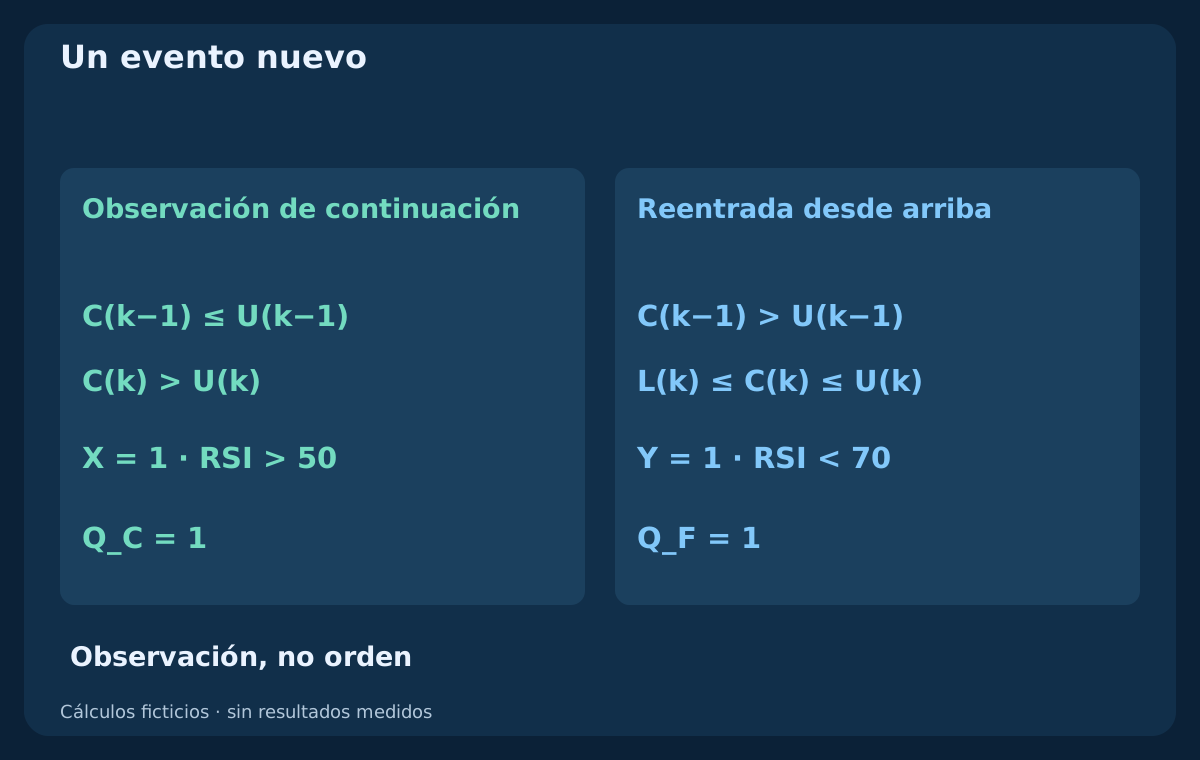
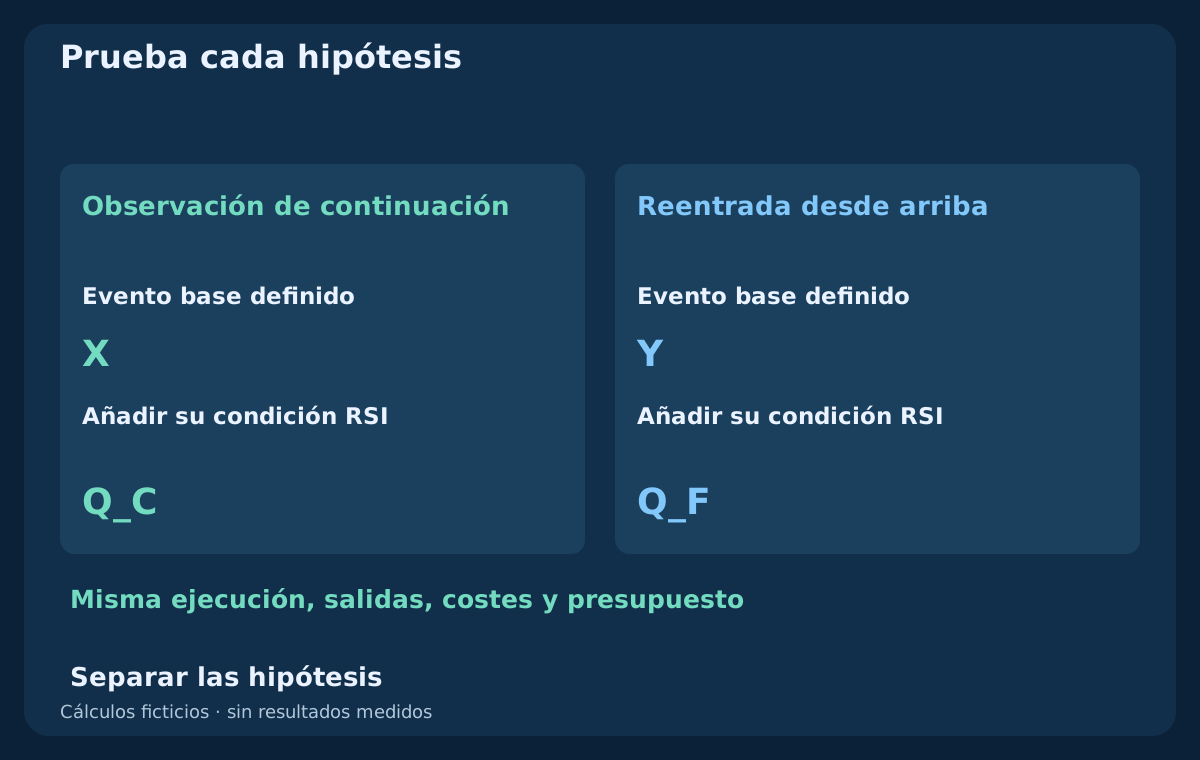
La ruptura superior nueva es X(k) = [C(k−1) ≤ U(k−1)] AND [C(k) > U(k)]. Para estudiar continuación aplicamos Q_C(k) = X(k) AND [R(k) > 50]. Por separado, la reentrada desde arriba es Y(k) = [C(k−1) > U(k−1)] AND [L(k) ≤ C(k) ≤ U(k)] y su condición ilustrativa de movimiento contrario es Q_F(k) = Y(k) AND [R(k) < 70]. Son dos especificaciones de investigación, no instrucciones simultáneas de compra y venta.
Y exige que el cierre quede dentro de ambas bandas: saltar de encima de la superior a debajo de la inferior no cuenta. La igualdad en 50 no supera la condición de continuación; la igualdad en 70 tampoco supera la contraria. No se exige un cruce nuevo del RSI. Si falta una lectura necesaria, no hay decisión válida. Las reglas en sentido opuesto necesitan definición y pruebas propias.
7. Utiliza barras completadas y comparaciones sin redondear
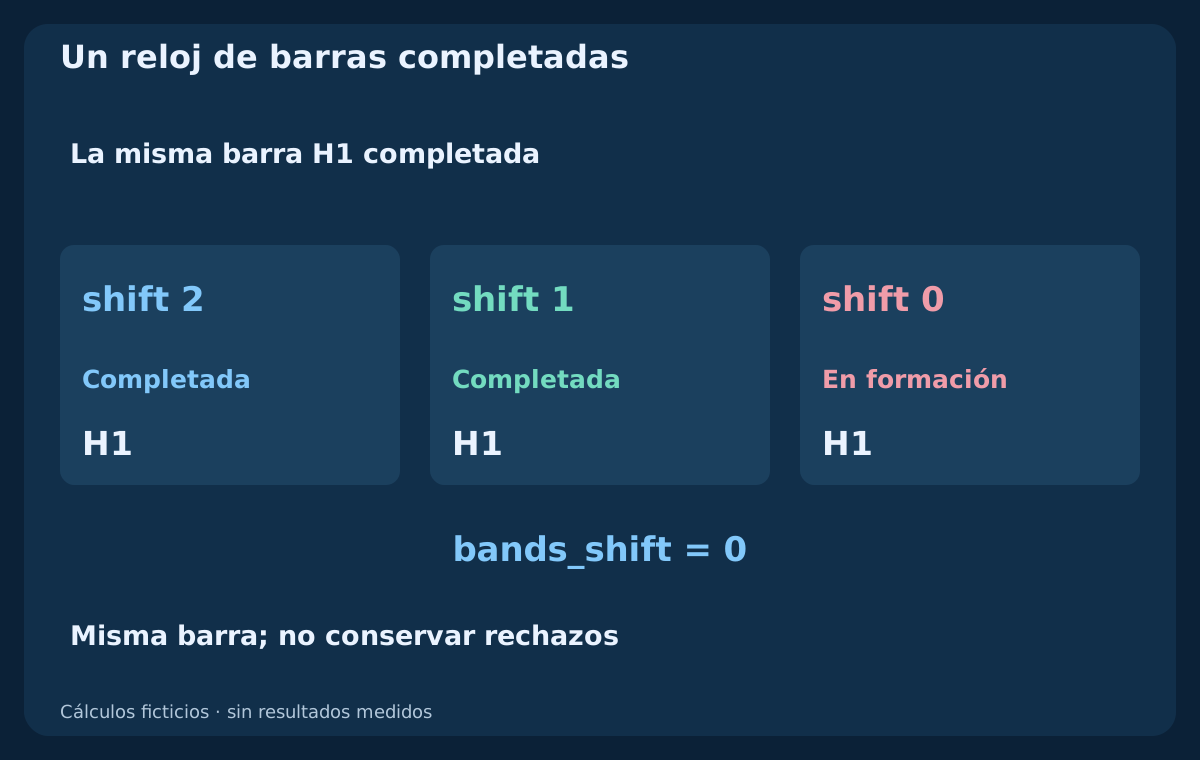
Evalúa cuando termina la vela H1 y están disponibles la siguiente barra y el historial necesario. En la serie H1 actual de MT4, shift 1 es la última barra completada, shift 2 la anterior y shift 0 la que se forma. Con desplazamiento visual cero, compara los dos pares completados de precio y banda. Una mecha o un cruce intrabar que desaparece no cumple este evento de cierre.
Mantén precio, bandas y RSI en la misma hora. En otro marco temporal, relaciona intervalos realmente completados y disponibilidad, no índices iguales. Decide con precisión completa y redondea solo para mostrar. Las bandas superiores de la tabla tienen seis decimales: son valores calculados, no incrementos de cotización ejecutables. Conserva datos y versión de reglas para evitar que una actualización altere silenciosamente la observación.
8. Reconstruye toda la historia ficticia
El CSV contiene 78 cierres Bid H1 inventados de EURUSD, etiquetados por hora de finalización desde 2026-07-06 00:00 UTC. Partimos de 1.10000, con 1 pip = 0.00010. Los cambios en pips son (+1,−1) × 20, después +10 × 1, +2 × 10, −2 × 5, 0 × 18 y finalmente +8, +2, −4. No son observaciones de un bróker, previsiones ni operaciones realizadas.
Cada fila incluye cierre, media, varianza, desviación estándar, bandas, %B, BandWidth, promedios RSI y marcas. Una celda vacía significa dato no disponible, no cero. La ventana y la inicialización son exactamente las declaradas. Otro historial anterior puede modificar el RSI de un terminal. Reconstruye la aritmética y compara salidas reales antes de afirmar que dos implementaciones coinciden.
9. Examina las rupturas nuevas y el estado del RSI
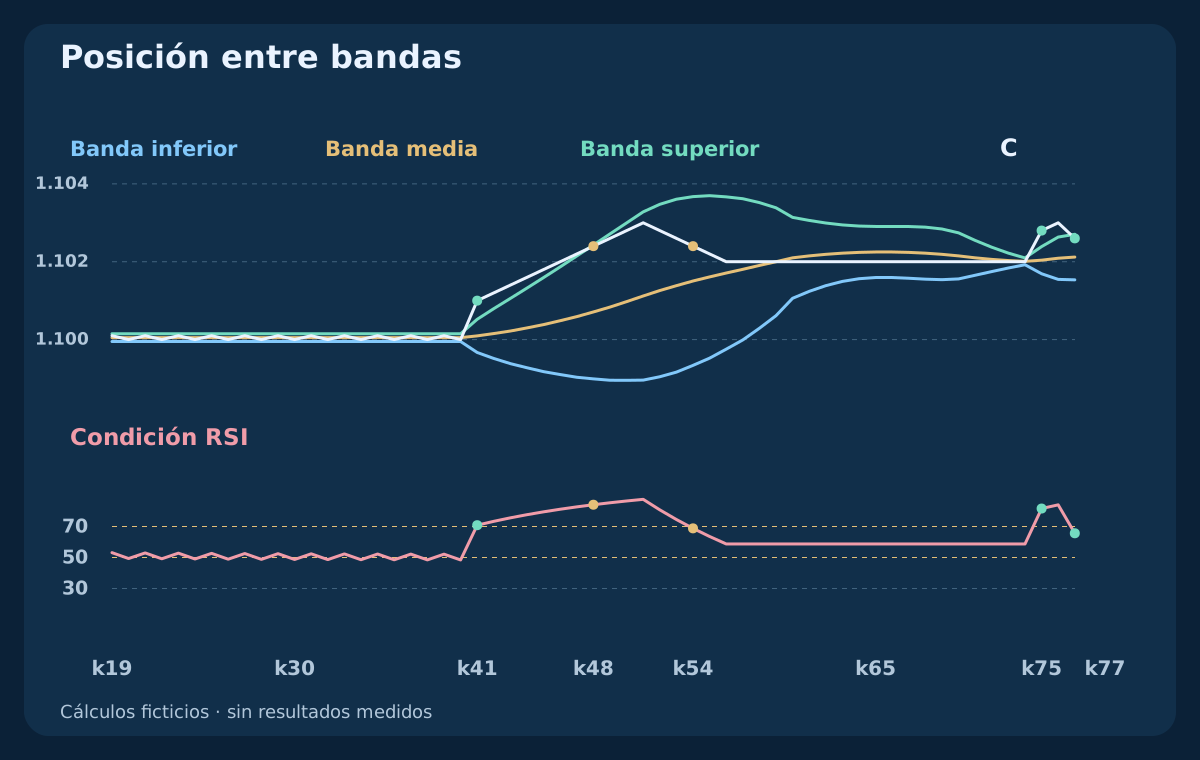
En k40 el cierre 1.10000 está bajo la banda superior 1.100150. En k41 pasa a 1.10100 y la banda a 1.100521. X vale uno, el RSI es 70.8448 y Q_C vale uno. Esta regla de continuación no incluye un veto por RSI demasiado alto. En k42 el precio sigue fuera, pero X vuelve a cero: permanecer fuera no crea otra ruptura nueva.
La tabla muestra además k75 y la reentrada k77. El RSI en k75 es 81.5841 y cumple Q_C. En k77 es 65.6325, Y vale uno y se cumple Q_F según su regla separada. No se especifica con ello ningún stop, ejecución ni resultado futuro. Este registro ficticio breve no demuestra rentabilidad en continuación o giro.
| Barra | Cierre Bid | Banda superior | %B | RSI 14 | X | Y | Q_C | Q_F |
|---|---|---|---|---|---|---|---|---|
| k40 | 1.10000 | 1.100150 | 0.2500 | 48.4178 | 0 | 0 | 0 | 0 |
| k41 | 1.10100 | 1.100521 | 1.5610 | 70.8448 | 1 | 0 | 1 | 0 |
| k48 | 1.10240 | 1.102429 | 0.9915 | 84.0486 | 0 | 1 | 0 | 0 |
| k54 | 1.10240 | 1.103672 | 0.7065 | 68.8010 | 0 | 0 | 0 | 0 |
| k74 | 1.10200 | 1.102097 | 0.4426 | 58.7317 | 0 | 0 | 0 | 0 |
| k75 | 1.10280 | 1.102389 | 1.5897 | 81.5841 | 1 | 0 | 1 | 0 |
| k76 | 1.10300 | 1.102634 | 1.3369 | 83.9734 | 0 | 0 | 0 | 0 |
| k77 | 1.10260 | 1.102705 | 0.9102 | 65.6325 | 0 | 1 | 0 | 1 |
10. Comprende una reentrada mientras el precio todavía sube
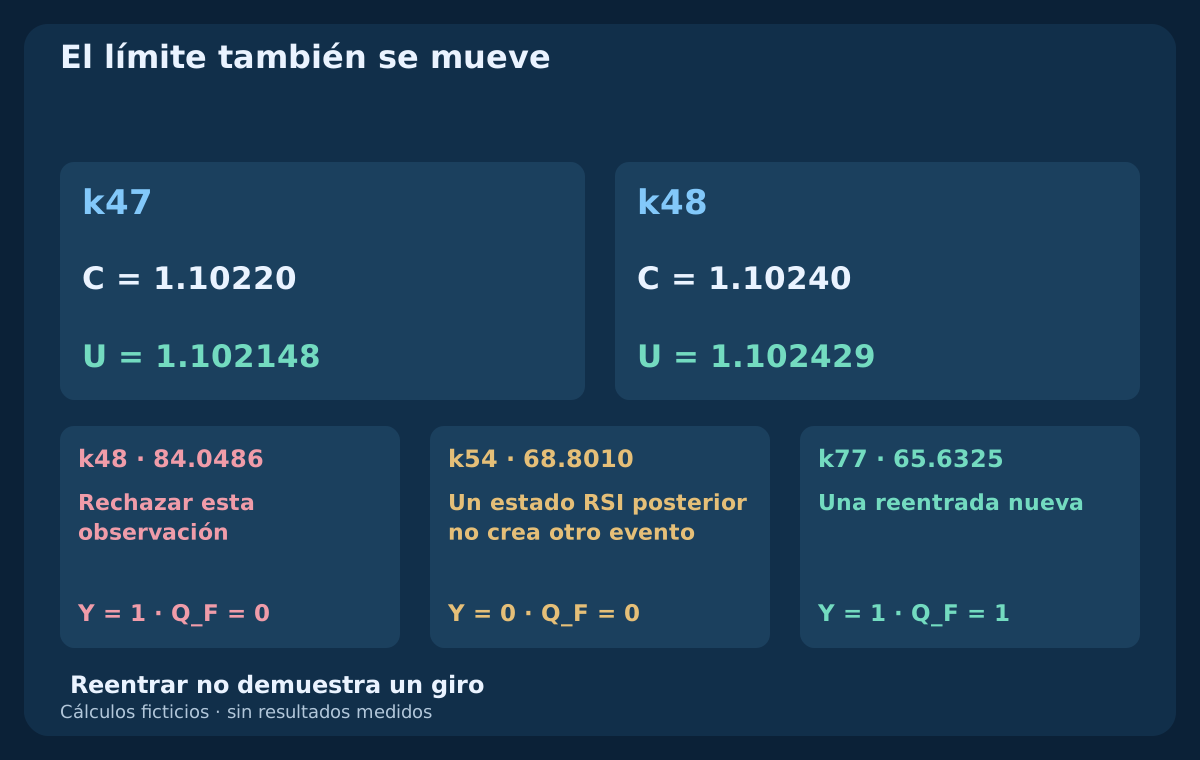
De k47 a k48 el cierre sube de 1.10220 a 1.10240. La banda superior sube de 1.102148 a 1.102429: el nuevo cierre queda dentro de las bandas actualizadas aunque el precio aumenta. Sigue por encima del límite superior anterior. Congelar ese límite produciría una observación distinta. La reentrada por sí sola no demuestra un giro bajista.
En k48 el RSI es 84.0486 y la condición contraria rechaza Y. En k54 baja a 68.8010, pero Y ya es cero y Q_F sigue en cero. El evento rechazado no revive. La reentrada válida de k77 es nueva. Una variante que espere necesita duración máxima, cancelaciones y hora real de ejecución propias; no debe mezclarse con la variante inmediata.
11. Interpreta la contracción y el recorrido junto a la banda
Un BandWidth decreciente describe menor dispersión histórica, sin determinar la dirección ni el momento de la próxima ruptura. Si añades un filtro de contracción, fija previamente ventana, umbral, disponibilidad y empates. Utiliza solo información conocida entonces. Elegir después el tramo más estrecho antes de un movimiento favorable, o calcular el umbral con todo el futuro, introduce sesgo retrospectivo.
En un movimiento sostenido, el precio puede seguir una banda con RSI extremo. En un rango las excursiones podrían comportarse de otro modo, pero el rango necesita una regla previa. Una discrepancia corriente no confirma automáticamente divergencia de impulso: hacen falta pivotes y sus horas de confirmación. La combinación tampoco mide obstáculos estructurales cercanos ni el recorrido ejecutable restante.
12. Completa el modelo de operación antes de utilizar las marcas
Una estrategia elige qué eventos estudiar y define entradas, caducidad, protección y salidas. Continuación y movimiento contrario requieren hipótesis propias; al comparar un filtro dentro de una hipótesis, las demás decisiones deben quedar fijas. Declara antigüedad de la cotización, spread, distancias, restricciones del bróker y control de solicitudes antes de evaluar resultados. Una banda que cambia después no permite reescribir el disparador inicial.
Elige de antemano referencia del stop y política del objetivo. La banda media se mueve: fijar el objetivo al decidir o actualizarlo después son modelos de salida diferentes. El volumen debe usar pérdida prevista real, contrato, divisa de cuenta, costes y paso del bróker. Margen, exposición conjunta, swaps y límites durante noticias necesitan decisiones separadas; los indicadores no los resuelven.
13. Compara dos ventas con salidas fijas por Ask
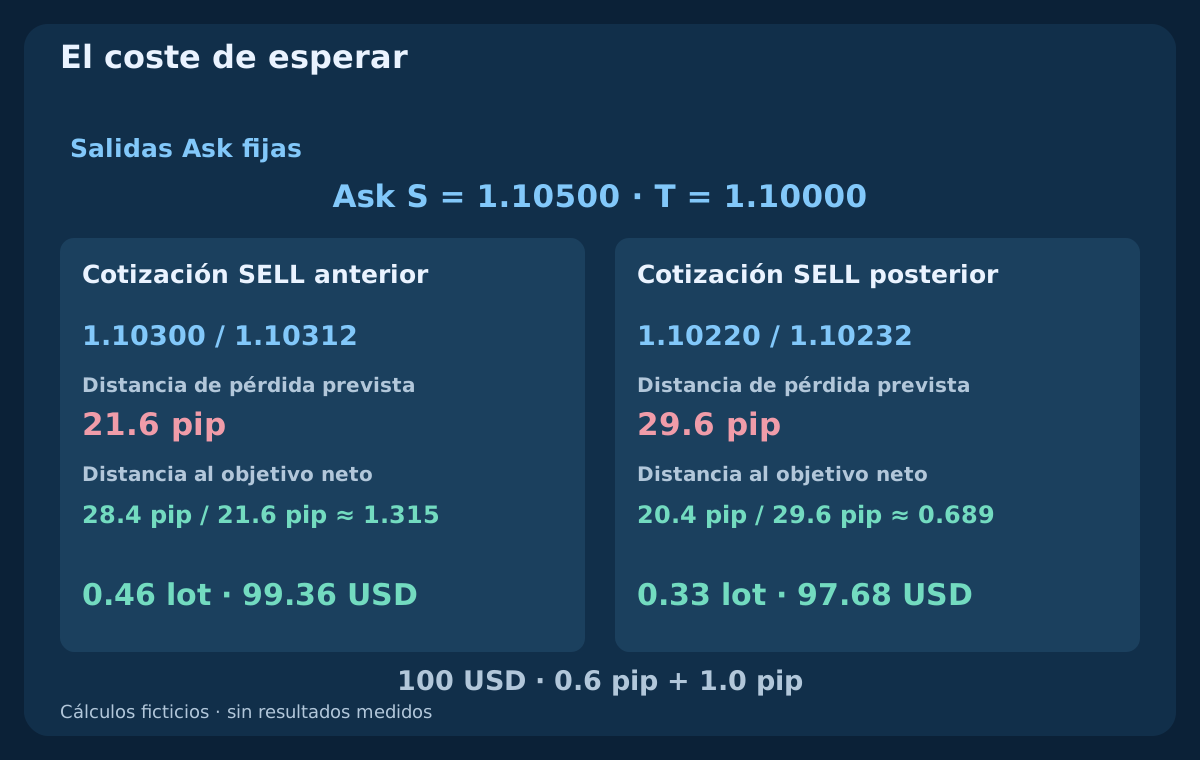
Este ejemplo ficticio independiente plantea entradas SELL por Bid y salidas por Ask. Fija el stop Ask en 1.10500 y el objetivo en 1.10000. La primera cotización Bid/Ask es 1.10300 / 1.10312 y la posterior 1.10220 / 1.10232. Las distancias al stop son 20 y 28 pips; al objetivo bruto, 30 y 22. Sumamos comisión de ida y vuelta 0.6 pip y reserva total por ejecución adversa 1.0 pip. Las pérdidas previstas son 21.6 y 29.6 pips; los objetivos netos, 28.4 y 20.4 pips, con relaciones aproximadas 1.315 y 0.689.
Suponemos cuenta USD, contrato estándar 100000 EUR, valor del pip 10 USD por lote, presupuesto 100 USD y paso 0.01. Redondear hacia abajo da 0.46 lots y riesgo previsto 99.36 USD primero; después, 0.33 lots y 97.68 USD. Entrar por Bid y salir por Ask ya incorpora el efecto del spread: no lo sumes otra vez. Las reservas no limitan el deslizamiento o la pérdida reales. Ninguna cotización se presenta como ejecución obtenida.
| Cotización | Bid / Ask | Stop (pip) | Pérdida + costes | Objetivo neto | Relación | Lotes | Riesgo USD |
|---|---|---|---|---|---|---|---|
| Anterior | 1.10300 / 1.10312 | 20.0 | 21.6 | 28.4 | 1.315 | 0.46 | 99.36 |
| Posterior | 1.10220 / 1.10232 | 28.0 | 29.6 | 20.4 | 0.689 | 0.33 | 97.68 |
14. Verifica lado de precio, cancelación y ejecución incierta
En una venta, que el gráfico Bid toque el objetivo no implica que Ask lo alcance. Por ejemplo, Bid 1.10000 y Ask 1.10012 dejan Ask por encima del objetivo 1.10000. Comprueba el lado real de activación, el incremento de precio, la frescura y las distancias mínimas del bróker. Si se rechaza la primera cotización ejecutable, no la sustituyas por un cierre histórico.
Define si el rechazo consume la oportunidad o permite otra solicitud en una ventana explícita. Registra motivo, caducidad e identidad de posición. Tras una interrupción o espera agotada, concilia órdenes y ejecuciones del bróker antes de repetir. Una observación aceptada no demuestra ejecución ni protección adjunta. Separa casos rechazados, caducados, inciertos y ejecutados al evaluar la estrategia.
15. Prueba la condición RSI sin mezclar hipótesis
Fija una referencia de ruptura superior y compárala con ese mismo modelo más su condición RSI. Por separado, haz lo mismo con la reentrada. Conserva datos, ejecución, salidas, costes y presupuesto dentro de cada comparación. Registra oportunidades excluidas, cambios de tiempo, ganadoras omitidas y casos adversos. Mezclar resultados de continuación y movimiento contrario ocultaría qué pregunta responde cada regla.
Reserva datos posteriores, conserva todas las variantes ensayadas y examina sensibilidad de periodos, desviaciones y umbrales sin elegir otro ganador para cada intervalo. Considera esperanza neta, caída de capital, incertidumbre y fallos de ejecución, además del número de casos. Más aciertos o gráficos más limpios pueden dar peores resultados netos. Las marcas sintéticas comprueban definiciones y tiempos, sin aportar resultados de operaciones.
16. Revisa la especificación antes de pasar a una estrategia
Declara símbolo, reloj H1, entrada Bid, media y divisor de varianza, multiplicador, inicialización RSI, desplazamiento visual y búferes completados. Distingue estado, ruptura nueva y reentrada; fija igualdades y datos ausentes. Después especifica cotizaciones, caducidad, stop, objetivo, volumen, costes y conciliación. Otro lector debe reproducir la observación con su hora sin escoger después un gráfico conveniente.
Así se completa la base de tres guías del clúster. La siguiente etapa estudia una estrategia definida por separado, sin operar todas las marcas mostradas. Mantén distintas las hipótesis de línea cero MACD, ruptura EMA–ADX–ATR y retroceso a la banda media de Bollinger. Las funciones claras y las reglas reproducibles permiten comparar, pero no eliminan el riesgo de mercado o ejecución.
Preguntas frecuentes
¿Tocar la banda superior con RSI sobre 70 significa vender automáticamente?
No. El precio puede seguir junto a la banda superior y el RSI permanecer alto en una subida sostenida. Toque, cierre completado fuera y reentrada son observaciones distintas. Un modelo de giro necesita un evento definido, contexto y reglas de operación completas; esas dos lecturas no los proporcionan.
¿Qué distingue una ruptura de una reentrada?
La ruptura superior nueva pasa de un cierre anterior en su banda superior o por debajo a otro cierre sobre su propia banda actualizada. La reentrada desde arriba exige el cierre anterior fuera y el nuevo dentro de ambas bandas actualizadas. Los límites móviles importan y cada evento pertenece a una regla de investigación diferente.
¿Puede %B superar 1 o caer por debajo de 0?
Sí. Aquí se utiliza una escala fraccionaria: salir de esos límites indica precio fuera de las bandas, no probabilidad. Cuando las bandas coinciden, %B es indefinido, no una lectura de banda inferior. BandWidth porcentual puede ser cero si la banda media no es cero.
¿Son óptimos Bollinger 20/2 y RSI 14?
Son parámetros de referencia conocidos, sin óptimo demostrado aquí. También importan precio aplicado, ventana, inicialización RSI, marco temporal y costes. Fija un modelo y evalúa alternativas cercanas y datos posteriores sin seleccionar solo el mejor resultado histórico.
¿Cómo puede reentrar un precio que sigue subiendo?
Las bandas se desplazan con su ventana de datos. En k48 del ejemplo, la superior supera el nuevo cierre aunque este aumenta. La reentrada cumple la regla declarada, sin demostrar un giro bajista. Utilizar un límite congelado constituye otro experimento.
¿Demuestran Bollinger y RSI una estrategia Forex rentable?
No. Aportan lecturas y posibles filtros de eventos. Para demostrar utilidad hacen falta entradas, salidas, costes, control de riesgo y datos ajenos a la selección del modelo. Los cálculos ficticios comprueban aritmética y cronología, sin rendimientos medidos ni garantías.
Fuentes y notas educativas
MetaQuotes documenta los indicadores y las interfaces MQL4; John Bollinger explica los límites interpretativos de sus bandas. La inicialización, los precios ficticios, las condiciones y las cotizaciones de esta guía son especificaciones didácticas originales. No son una réplica verificada de un terminal MT4, una descripción de un EA comercial ni resultados medidos. El CSV incluye cada cierre y cálculo intermedio. El ejemplo SELL es independiente.
- MetaQuotes — Bollinger Bands
- MetaQuotes — Relative Strength Index
- John Bollinger — Bollinger Band Rules
Contenido educativo. Precios, cálculos y cotizaciones SELL ficticios. Forex implica riesgo. Coincidencias de indicadores, reservas y stops previstos no garantizan beneficios ni una pérdida máxima.