

この買い専用モデルは、MACDが正なら毎回買うわけでも、RSI上昇だけで買うわけでもありません。MACD主系列が新たにゼロを上抜け、同じ確定H1足のRSIが条件を満たし、最初の実行可能な気配値も適合する必要があります。チャートは確定シグナル、拒否例、入口の計画、出口を分けて示します。すべて架空の教材価格で、測定した収益性は主張しません。
1. 結果を見る前に買い専用の仮説を定める
仮説は、MACD主系列が非正から正へ新たに変わり、同じ足のRSIが十分高いとき、上昇継続を検証する観測群を作れるかというものです。優位性を証明するわけではありません。両指標は重なる価格を変換し、反転に遅れることもあります。明確なルールは公平な比較を可能にしますが、同じデータから独立した証拠を生みません。
この版はEURUSD H1のBUYだけを研究します。売り、ナンピン、積み増し、自動反転、RSIによる早期決済はありません。入口、ストップ、目標、コスト条件、数量、時間決済を一つの固定仕様として扱います。別のトレンド条件や売りモデルを加えたら、新しい版として記録します。
2. 銘柄、設定、許可する時間を固定する
BidのOHLCとCloseをMACD 12/26およびRSI 14に使います。表示用シグナルは有効な主系列9値の単純平均で、発動条件には使いません。新規判定は月曜から木曜、確定足のUTC境界が06:00以降かつ23:00前の場合に許可します。業者の足境界を実際のUTCに対応させ、画面のローカル時刻だけで済ませないでください。
候補足の前に確定足が少なくとも40本あり、全必要値を取得できることが条件です。このモデルの建玉、待機中の入口、未解決要求があれば見送ります。履歴不足、古い状態、対象外の時刻もそのイベントを飛ばします。曜日・時間と初期履歴長は研究設定であり、改善が証明されたものではありません。
| 項目 | 固定仕様 | 機能と限界 |
|---|---|---|
| MACD 12 / 26 / 9 | Close、EMA差、表示用SMAシグナル | 主系列の新ゼロイベント |
| RSI 14 | Wilder参照、同じ確定足 | 55を厳密に超える |
| カレンダー | 月曜~木曜、06:00 ≤ UTC時刻 < 23:00 | 許可条件のみ。最適性は未検証 |
| 執行 | 最初の気配値、10秒未満 | 一要求、固定Bid出口 |
3. どのMACD系列がゼロを超えるのかを特定する
M(k) = EMA12(C)(k) − EMA26(C)(k)と定義します。従来のMT4は主系列を棒で表示し、表示用シグナルはSIG(k) = SMA(M,9)(k)です。両者の差は別系列のDIF(k) = M(k) − SIG(k)です。DIFのゼロ通過なら主系列とシグナルの交差という別イベントになります。本稿はMそのものを使います。
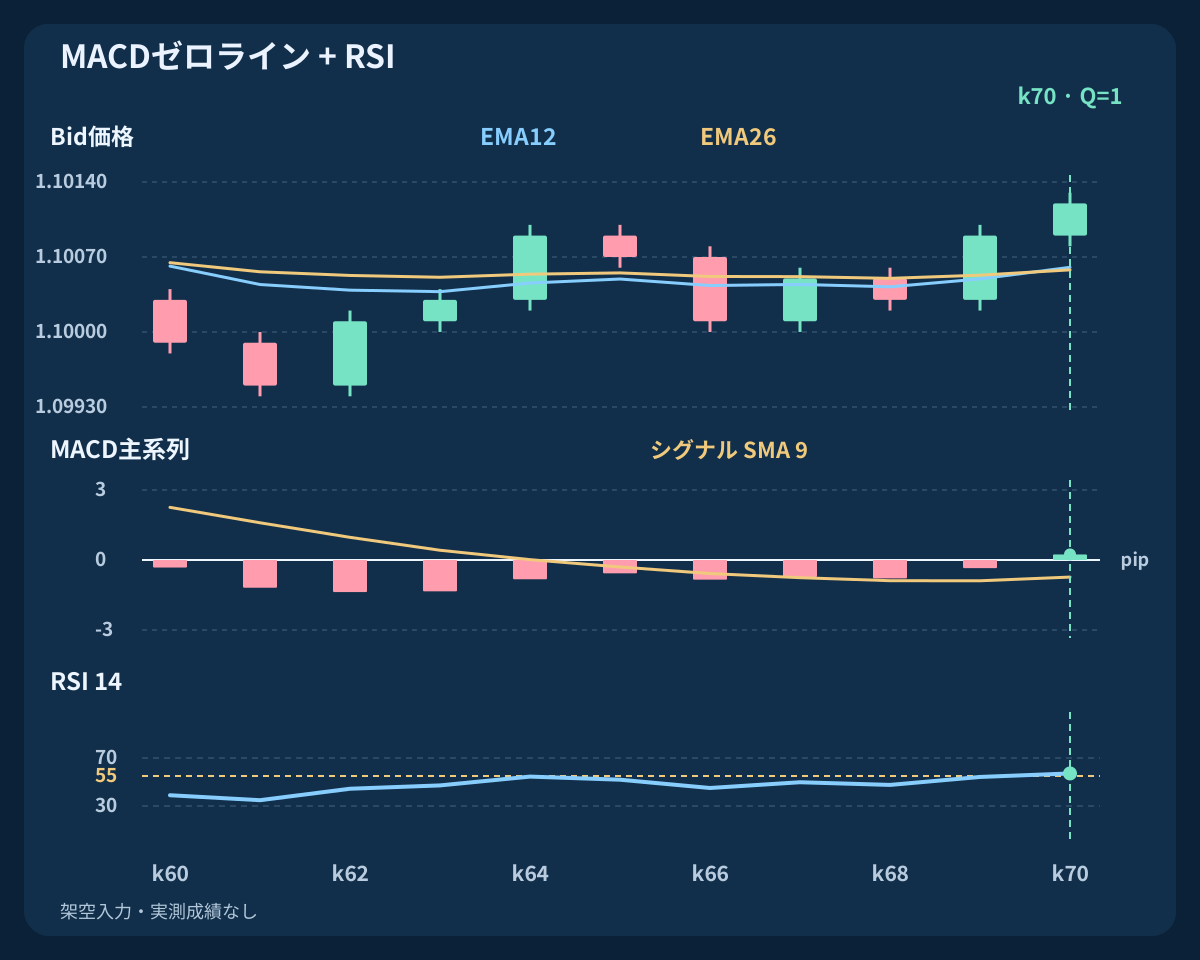
チャート上段はローソク足、中段は主系列の棒とシグナル、下段はRSIで、すべて同じ確定足を共有します。読みやすいようMACDをpip単位に換算しても、正の係数なのでゼロ通過は変わりません。未正規化の大きさを異なる銘柄間で比較せず、他プラットフォームのヒストグラムは式を確かめてから扱います。
4. 新イベントと同じ足のRSIを同時に要求する
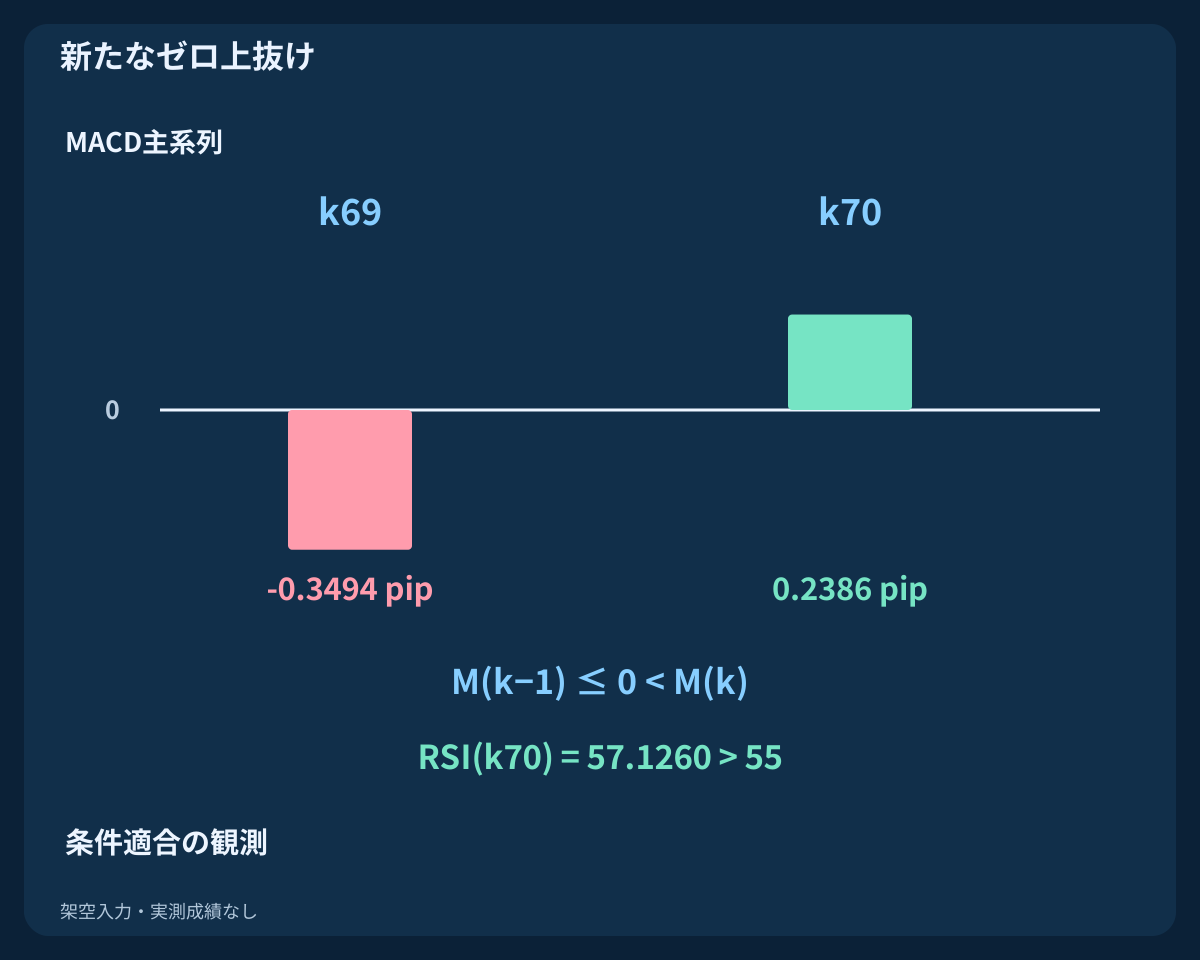
新イベントはZ(k) = [M(k−1) ≤ 0] AND [M(k) > 0]、条件を満たす観測はQ(k) = Z(k) AND [RSI14(k) > 55]です。前値がゼロちょうどなら新しい上抜けを許しますが、現在値がゼロちょうどでは成立しません。RSIが55ちょうどでも不成立です。RSI自身が今クロスした必要はなく、同じ確定足での状態を見ます。
主系列が既に正であるだけではイベントは増えません。RSIがZを拒否したら、後の上昇まで保存しません。RSI欠損は判定不能であり、自動合格ではありません。Qは気配値チェックに進める印で、注文や約定ではありません。買い専用の定義から、対称なSELLを暗黙に追加することもできません。
5. 確定値と宣言した初期化を使う
H1終了後、次の足と必要履歴が利用できてから判定します。MT4のshift 1は直近確定、shift 2はその前、shift 0は形成中です。検査にはMODE_MAINを使い、MODE_SIGNALと区別し、入力はPRICE_CLOSEにします。足内の色変化やヒゲの通過は確定終値モデルのイベントではありません。
参照計算は各EMAを最初の期間の単純平均で初期化し、以後EMA_n(k) = [2C(k) + (n−1)EMA_n(k−1)]/(n+1)を使います。RSIは最初の14変化の上昇幅と下落絶対幅の平均からWilder方式へ進みます。主系列はk25、シグナルはk33、RSIはk14から、判定はk40からです。上昇・下落が両方ゼロならRSIは未定義です。前史や端末の初期化で値は変わるため、実装一致には実測比較が必要です。丸め前に判定します。
6. よりよい価格を待たず最初の気配値を制限する
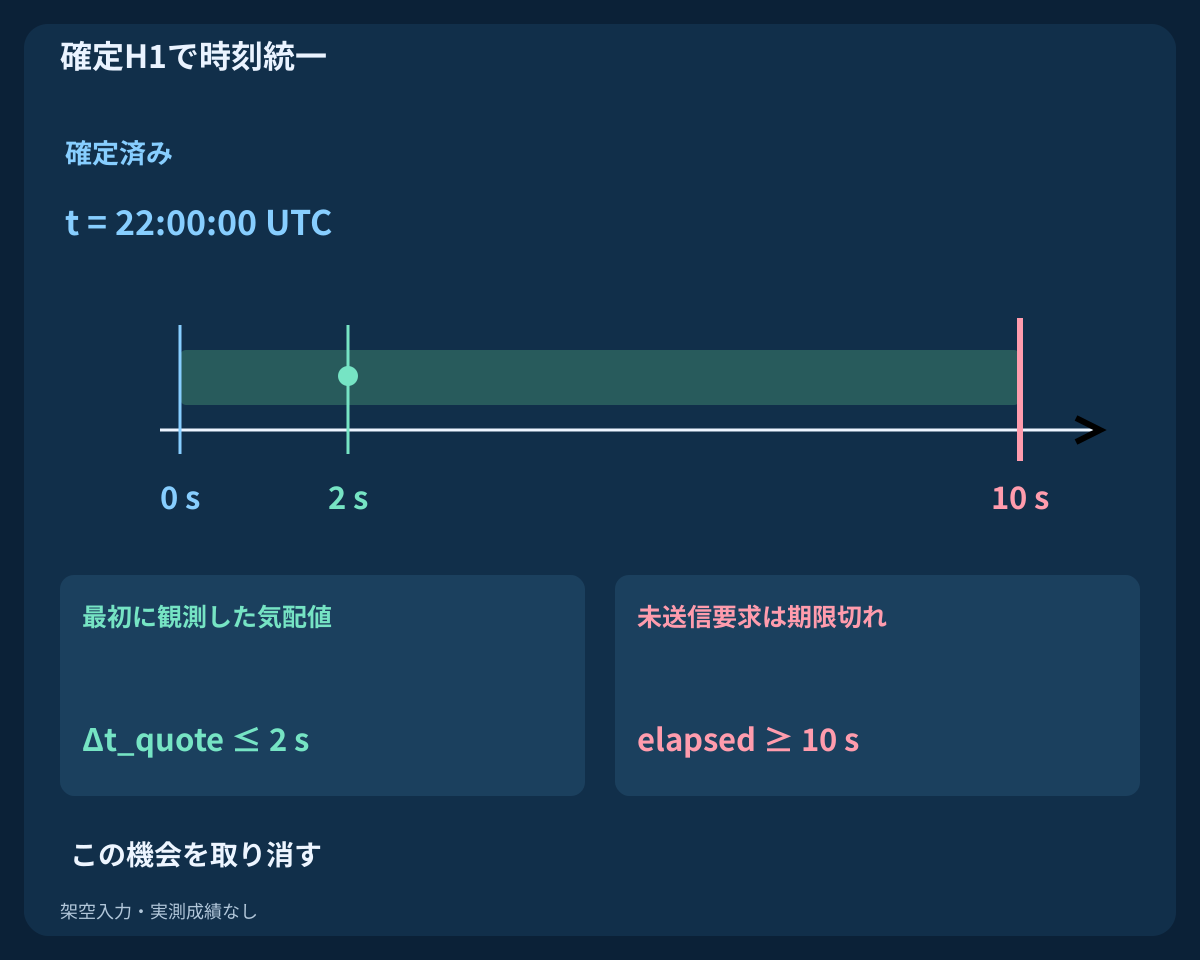
tを確定足のUTC境界とし、その後最初のBid/Askを観測します。未送信要求を送れるのは0 ≤ elapsed < 10 secondsの間だけで、気配値の経過時間は2 seconds以下です。間に合う気配値がなければ期限切れです。最初の値が鮮度、スプレッド、距離、収益条件、業者制約に落ちたら機会を終了し、後の値に替えません。
スプレッドは最大1.5 pips、Askからストップまで5 to 25 pipsの両端を含み、計画上の純利益距離と損失距離の比は最低1.5です。価格刻み、最小距離、数量、証拠金、保護注文付与も確認します。検査可能な条件であり、安全値の保証ではありません。期限前に送信し、送信済み要求は照合します。期限終了だけで取消済みとはみなしません。
7. 確定価格からストップと目標を固定する
適合した足でS = min[L(k−4), …, L(k)] − 2 pipsとします。シグナルを含む確定5本のBid安値の最小から固定余裕を引いた値です。Bid目標はT = C(k) + 2 × [C(k) − S]です。入口の気配値を見る前に両方を固定します。チャート基準であり、実行可能なリスクの2倍を保証しません。
不適合な気配値を救うため目標を動かしたりストップを広げたりしません。実際のtick刻みに合わせてから距離と条件を再計算し、変更後の値を使います。安値欠損、無効な保護、入口より不適切な側の目標なら取消です。トレーリング、建値移動、部分利確は定義していません。
8. 架空OHLC履歴と指標を再現する
CSVは2026-07-06 00:00 UTCからの確定時刻で記録した架空EURUSD H1足71本、開始値は1.10000です。換算1 pip = 0.00010を使います。最初の40変化は(−1,+1) × 20、次の30変化は+3,+3,+6,−2,−4,+6,+4,+2,+2,−2,−2,+1,−6,−2,−4,+2,−2,−4,+2,−4,−4,+6,+2,+6,−2,−6,+4,−2,+6,+3で、単位はpipです。受理と拒否を説明するための入力であり、収益を示すために選んだ系列ではありません。
各次足の始値は前終値、高値は始値と終値の高い方より1 pip上、安値は低い方より1 pip下です。最初の始値は終値と同じでヒゲ規則も同じです。全OHLCと中間値を収録し、空欄は利用不能を表します。k70で終わるため、入口計画の図は将来経路や利益曲線を意味しません。
9. 拒否、後の状態、新シグナルを比較する
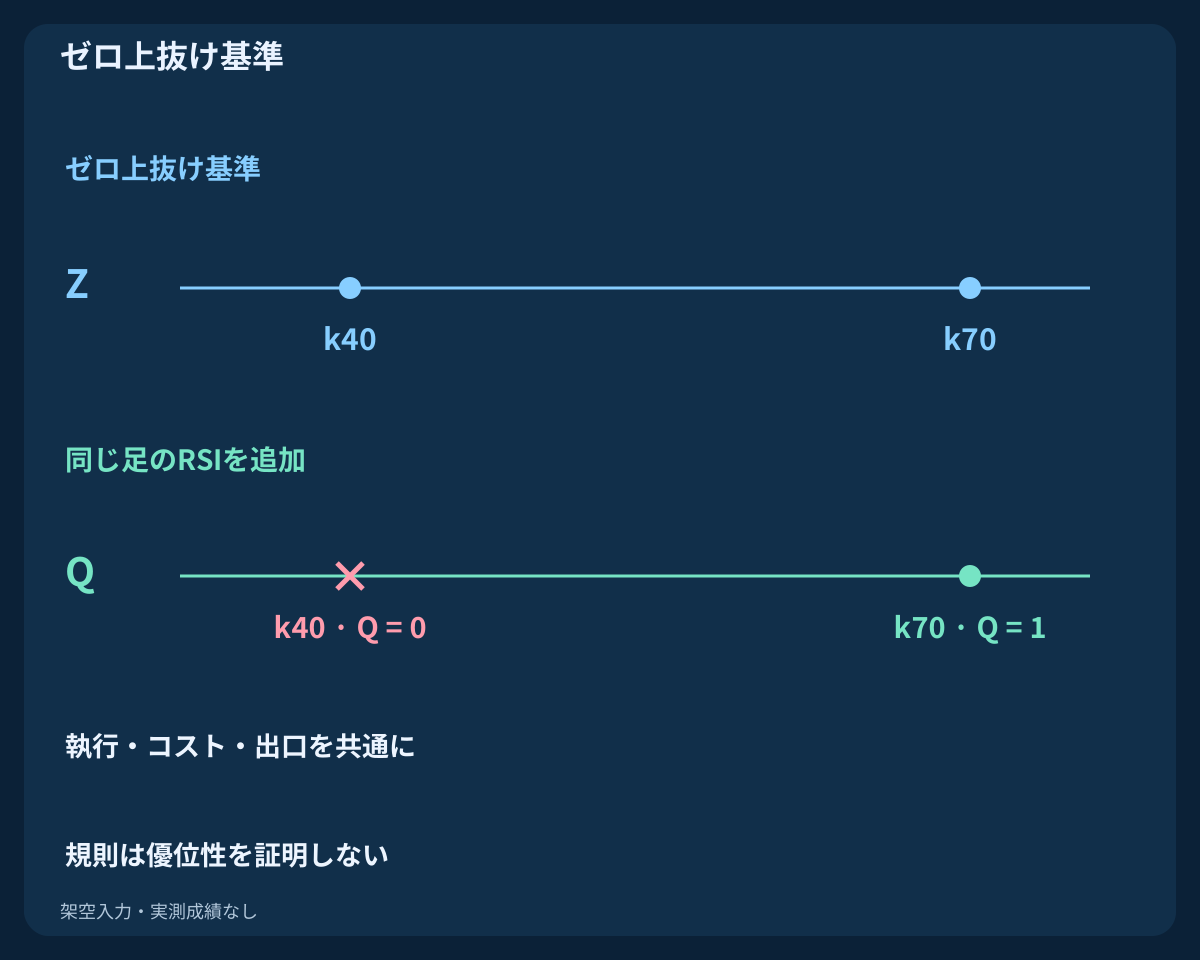
k40は主系列がゼロを超えますがRSIは51.5822で、Zが1、Qがゼロです。k41はRSIが60.6605へ上がっても、主系列は既に正なのでZはゼロです。後の状態で拒否は復活しません。拡大図は二つの足を分け、RSI上昇を有効な遅延入口と混同しないようにします。
k69の主系列は−0.3494 pips、k70は+0.2386 pipsでRSIが57.1260、ZもQも1です。確定時刻2026-07-08 22:00 UTCは対象内です。計算は全精度、表示のみ丸めています。Qにはなお最初の気配値の検査が必要で、取引成功は証明していません。
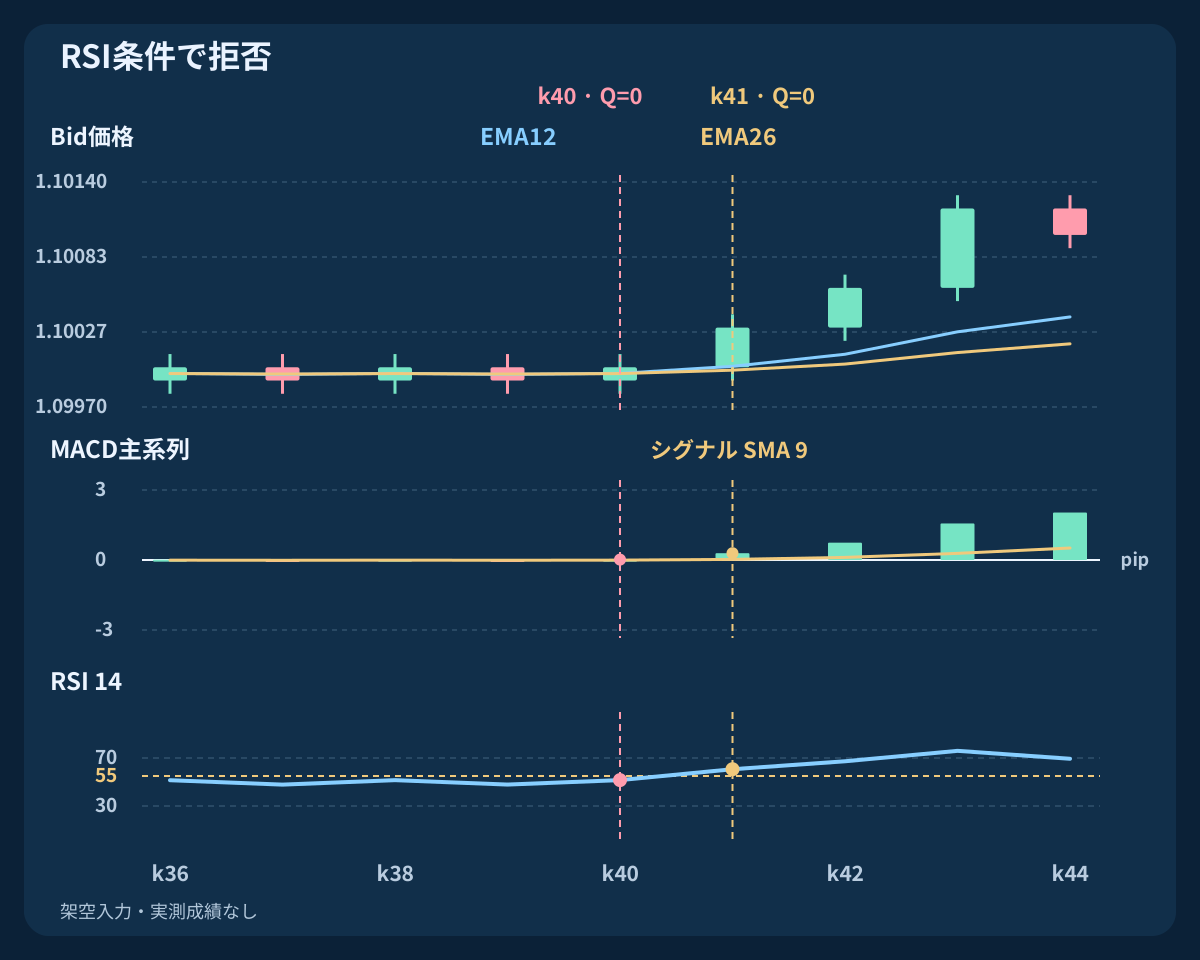
| 足 | Bid終値 | 主系列 (pip) | RSI 14 | Z | Q |
|---|---|---|---|---|---|
| k39 | 1.09990 | -0.0286 | 47.8578 | 0 | 0 |
| k40 | 1.10000 | 0.0167 | 51.5822 | 1 | 0 |
| k41 | 1.10030 | 0.2913 | 60.6605 | 0 | 0 |
| k69 | 1.10090 | -0.3494 | 54.2038 | 0 | 0 |
| k70 | 1.10120 | 0.2386 | 57.1260 | 1 | 1 |
10. k70で固定保護を組み立てる
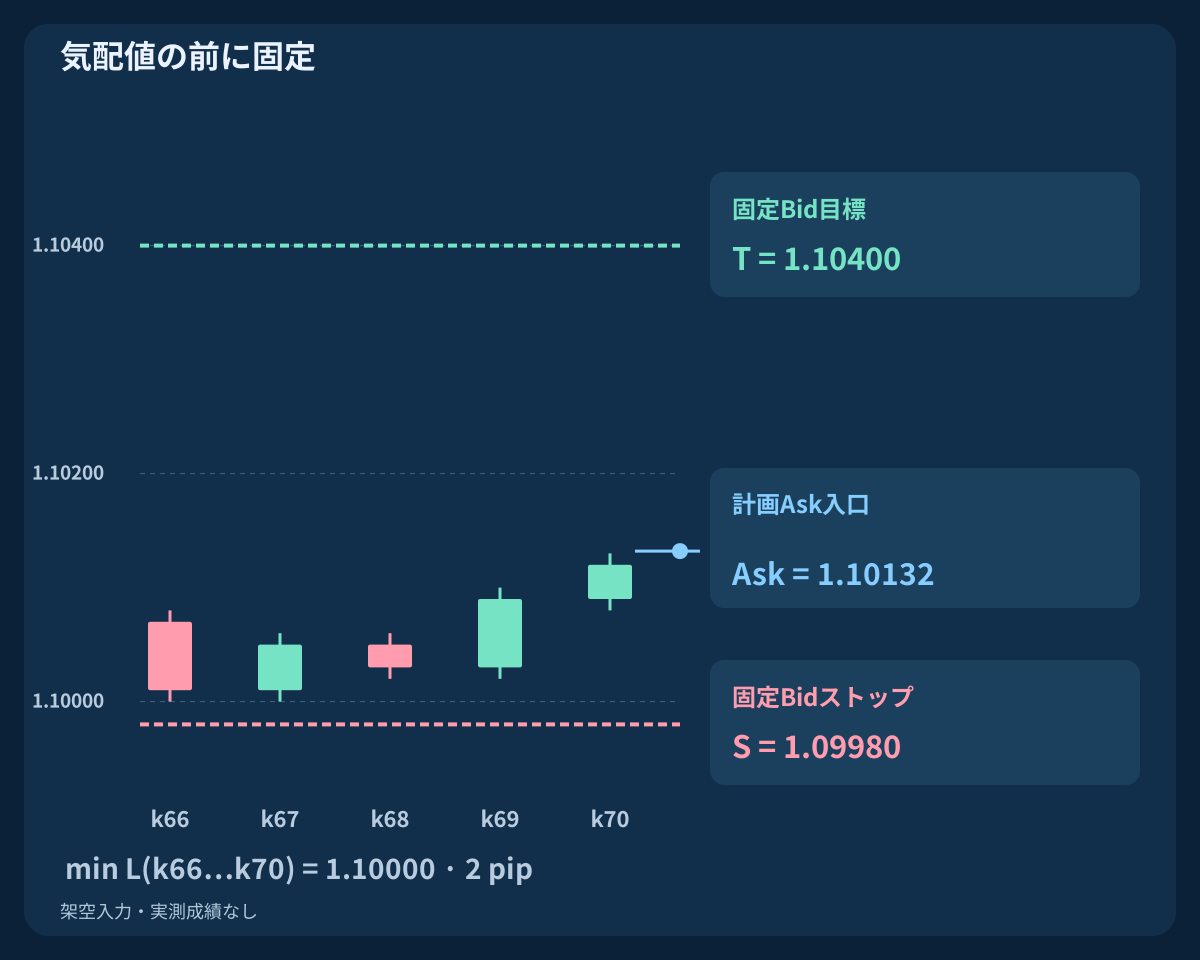
k66からk70の最小Bid安値は1.10000です。余裕を引くとS = 1.09980、終値C(k70) = 1.10120からT = 1.10400となります。保護図は例の実際に確定した足と固定水準を描き、入口マーカーは別の計画です。架空の将来足は描きません。
説明用に5桁EURUSDの価格刻みを0.00001とし、1 pipをその10ポイントとします。小数桁だけではtickや制約は決まらないので、実際の業者仕様を確認します。両水準は仮定刻みに一致しています。初期保護は同時に送って確認する必要があります。先に無保護で開く必要がある業者はこのモデルの対象外です。
11. コスト控除後に最初の気配値を評価する
22:00:02 UTCの適格な最初のBid/Askを1.10120 / 1.10132とします。BUYはAskで入りBidで出ます。スプレッド1.2 pips、コスト前ストップ距離15.2 pips、目標距離26.8 pipsです。往復手数料0.6 pip、不利な執行の総予備1.0 pipを加えると、計画損失16.8 pips、純目標25.2 pips、比1.5000となり、等号を含む最低条件を満たします。
最初の値が代わりに1.10160 / 1.10172なら、同じ出口でもコスト前損失19.2 pips、計画損失20.8 pips、純目標21.2 pips、比1.0192です。同じスプレッドとシグナルでも拒否します。二つは最初の気配値の代替シナリオで、待って有利な方を選べる意味ではありません。Ask入口とBid出口には既にスプレッドが反映され、再加算しません。予備は計画仮定であり損失上限や約定保証ではありません。
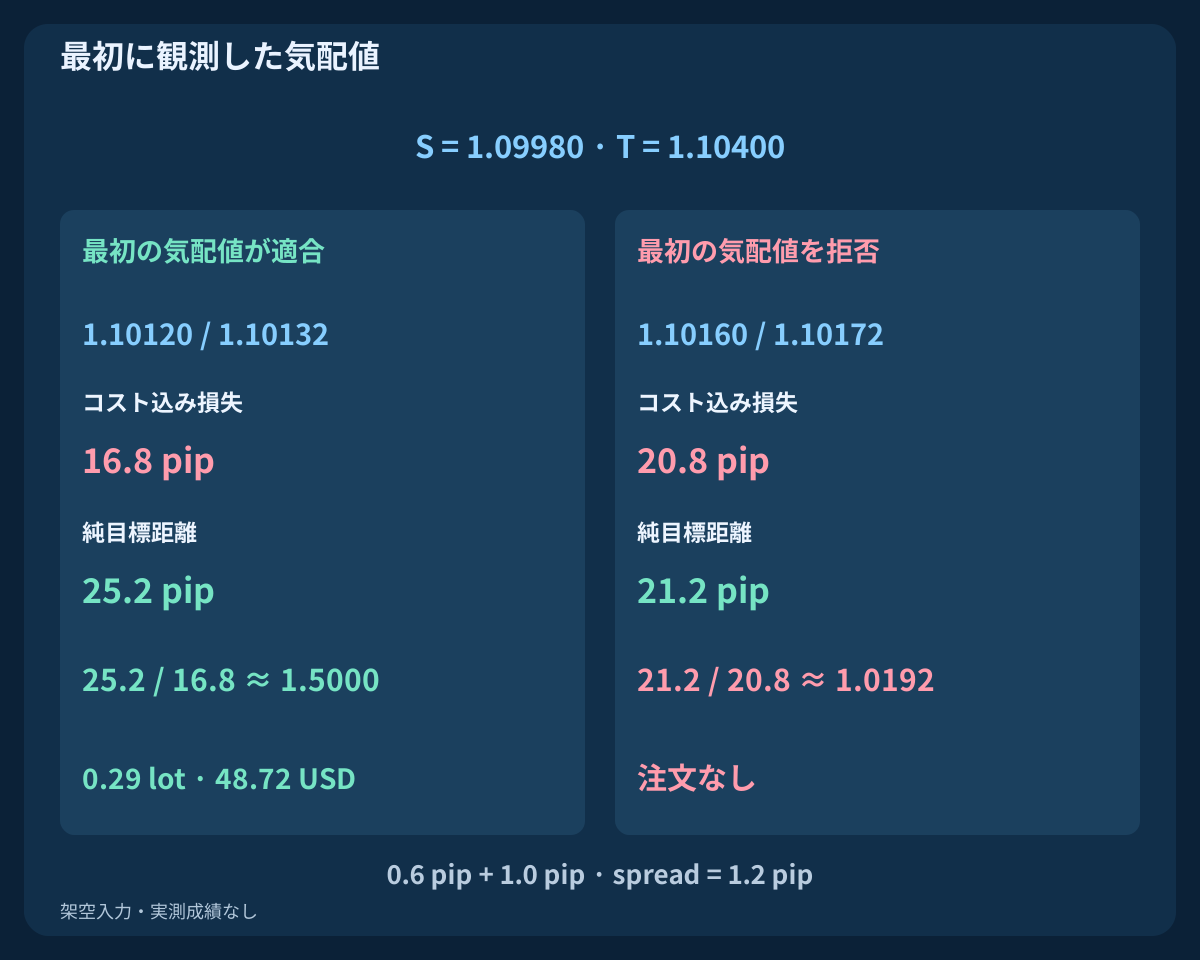
| 最初の気配値 | Bid / Ask | コスト前ストップ (pip) | 損失+コスト | 純目標 | 比率 | 判定 |
|---|---|---|---|---|---|---|
| 適合 | 1.10120 / 1.10132 | 15.2 | 16.8 | 25.2 | 1.5000 | 合格 |
| 高い入口 | 1.10160 / 1.10172 | 19.2 | 20.8 | 21.2 | 1.0192 | 拒否 |
12. 口座予算内で数量を切り下げる
時点の純資産10000 USD、研究用比率0.5%で予算50 USDとします。標準契約100000 EUR、USD口座の標準ロット当たりpip価値10 USDなら、コスト込み計画損失で予算を割ります。刻み0.01に切り下げて0.29 lots、受理した気配値の計画リスクは48.72 USDです。
別条件では実契約と口座通貨換算を使います。業者上限を適用し、数量刻みに切り下げ、リスクと証拠金を再確認します。最小数量未満や証拠金不足なら見送り、切り上げません。既存の総エクスポージャーには別制限が必要です。窓開け、異なる手数料、不利な執行で、ストップ付きでも予備と予算を超え得ます。
13. 出口の優先と時間制限を決める
固定ストップと目標を有効に保ち、実際のBidが先に発動した出口で業者規則に従いBUYを閉じます。残っていれば入口足の開始境界から12 clock hours以降、最初の実行可能なBidで決済を要求します。停止や市場閉鎖で遅れる場合があります。後のRSI/MACD変化で別出口を加えず、売りへ反転もしません。
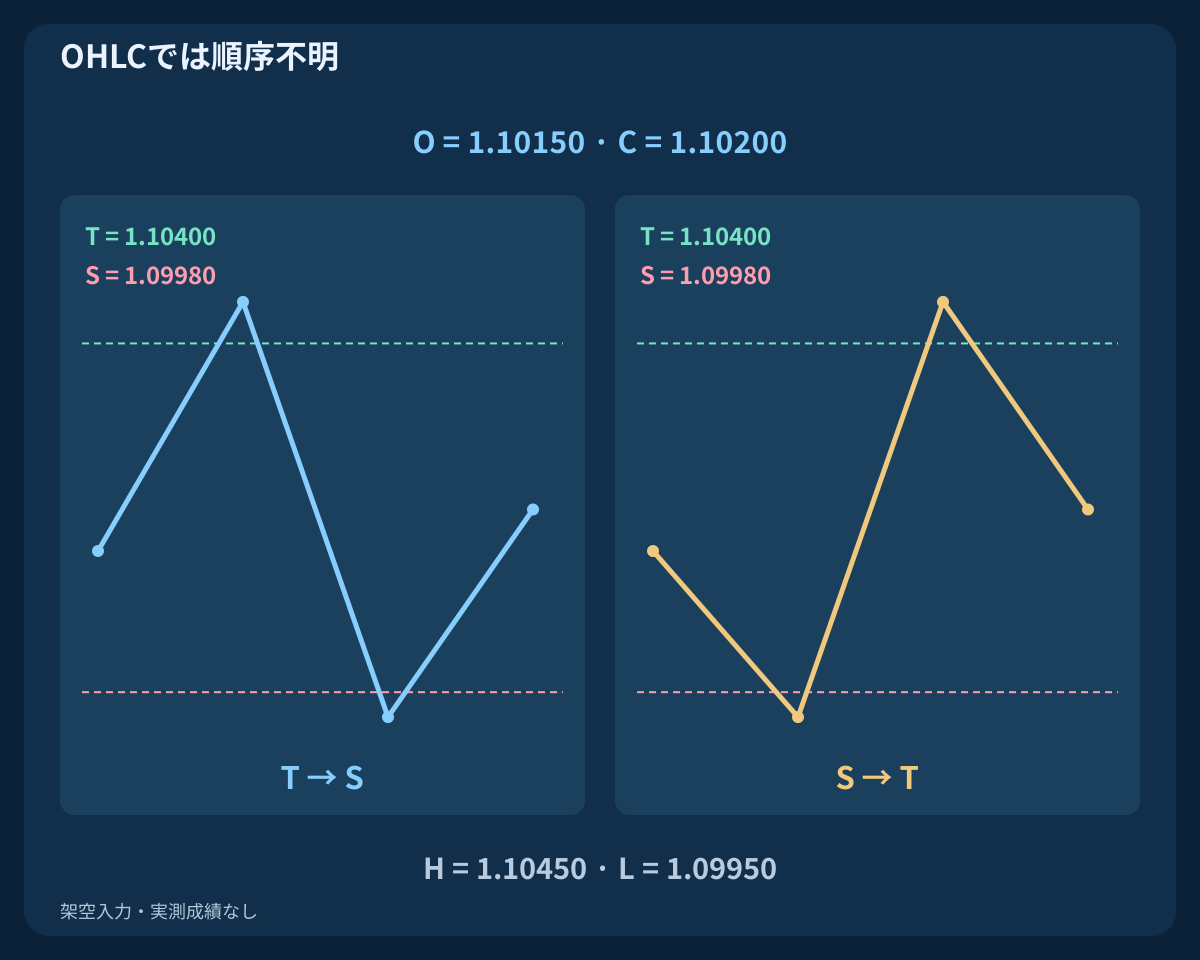
チャート接触は約定値を証明しません。Askが1.10400、Bidが1.10388ならBid目標1.10400は未到達です。別の仮想足がH = 1.10450とL = 1.09950なら両出口を含みますが、OHLCから先着順は分かりません。tick順序と執行モデルを使うか、勝ちと決めず順序不明に分類します。
14. 取消理由を明示し不明な要求を照合する
RSI、履歴、時刻、既存状態、期限、古い気配値、スプレッド、距離、収益、数量、証拠金、業者拒否を別々に記録します。最初の気配値検査や明確な要求失敗でイベントを終了します。次の新しいゼロ上抜けも、建玉と要求状態が解決して初めて機会になります。
10秒はクライアントの送信期限で、成行注文の有効期限欄ではありません。タイムアウトの裏で約定した可能性があるため、新規入口前に業者の注文と取引を照合します。実約定、数量、保護を確認し、必要保護なしで約定したら即時の管理された決済を試み、解決まで新規を止めます。決済失敗や一部決済は残存リスクを残します。不明な返答に対して同量BUYを再送しません。
15. 同一執行条件でRSI追加を検証する
Zだけの基準とQを、同じ曜日・時間、最初の気配値、保護、コスト、予算、一建玉、時間決済で比較します。フィルターで建玉の後の空き状態が変わるので、各モデルは独自の時系列状態を持ちます。取引一覧を無理に一致させず、除外例を過去終値に付け替えません。生の観測と発注可能例を区別して報告します。
適切なBid/Askやtick、現実的な費用と失敗、後の検証データ、試した全版を使います。勝率だけでなく純期待値、ドローダウン、不確実性、逃した機会を見ます。閾値、期間、コストへの感度を調べ、区間ごとに勝者を選び直しません。架空データは計算と時間順の確認用で、最適化できる取引成績は含みません。
16. 研究前に規則全体を見直す
主系列の式、確定時刻、新上抜け、同じ足のRSIを確認します。曜日と時間、建玉なし、固定安値、保護、期限、価格の鮮度、スプレッド、距離、純比率を点検します。契約価値、予算切り下げ、業者制約、保護付与、一意な要求識別も確認し、実際の出口順と未解決例を再現可能に記録します。
三つの指標組み合わせガイドに続く最初の戦略です。この買い仮説は、次のEMA–ADX–ATR持ち合いブレイクや、その後のボリンジャー中心線への押し戻しと分けます。仕様完成は試験を可能にしますが、実運用の根拠や指標一致による利益の主張にはなりません。
よくある質問
MACDが正というだけでBUYになりますか?
いいえ。新たな主系列ゼロ上抜け、同じ確定足のRSIが55超、許可時刻、解決済みの状態が必要です。その後も最初の気配値が時間、コスト、保護、数量を満たす必要があります。既に正なのは単なる状態です。
MT4ヒストグラムは主系列とシグナルの差ですか?
従来のMT4は主系列を棒で、単純平均シグナルを線で描きます。他の画面は差をヒストグラムと呼ぶことがあります。本戦略は主系列自体のゼロ上抜けを検査するため、系列の式を特定してください。
後でRSIが上がれば拒否したシグナルを使えますか?
使えません。k40でRSIが不成立、k41で成立しても新上抜けはありません。拒否イベントは保存しません。遅延版には別の待機、取消、検証規則が必要です。
純利益と損失の比が自動的に二にならないのはなぜですか?
目標は確定終値基準ですが、BUYはAskで入ります。実気配値、手数料、執行予備で利益と損失の距離が変わります。固定した幾何学は純執行比率の保証ではありません。
予算は最大損失を保証しますか?
いいえ。費用を明示して数量を切り下げても、窓開け、執行、停止、異なる費用で計画を超え得ます。ストップと予備額は実損失の上限を保証しません。
チャートは利益の出るバックテストですか?
いいえ。架空OHLC、計算指標、明示した計画例です。CSVはシグナル足で終わり、その後の結果はありません。収益性には時系列試験と現実的執行での後続検証が必要です。
出典と研究上の注記
MetaQuotesは指標と注文インターフェースを文書化しています。本稿の閾値、曜日と時間、有限履歴の初期化、架空OHLC、コスト、管理規則は独自の研究仕様です。最適化された推奨、実端末との一致、商用EAの仕様を示すものではありません。CSVはシグナル足で終わり、入口後の取引結果を含みません。気配値と順序不明の足は別の例です。
学習用の研究仕様です。価格、チャート、気配値は架空です。FXにはリスクがあり、指標一致、計画予算、ストップは利益や最大損失を保証しません。