

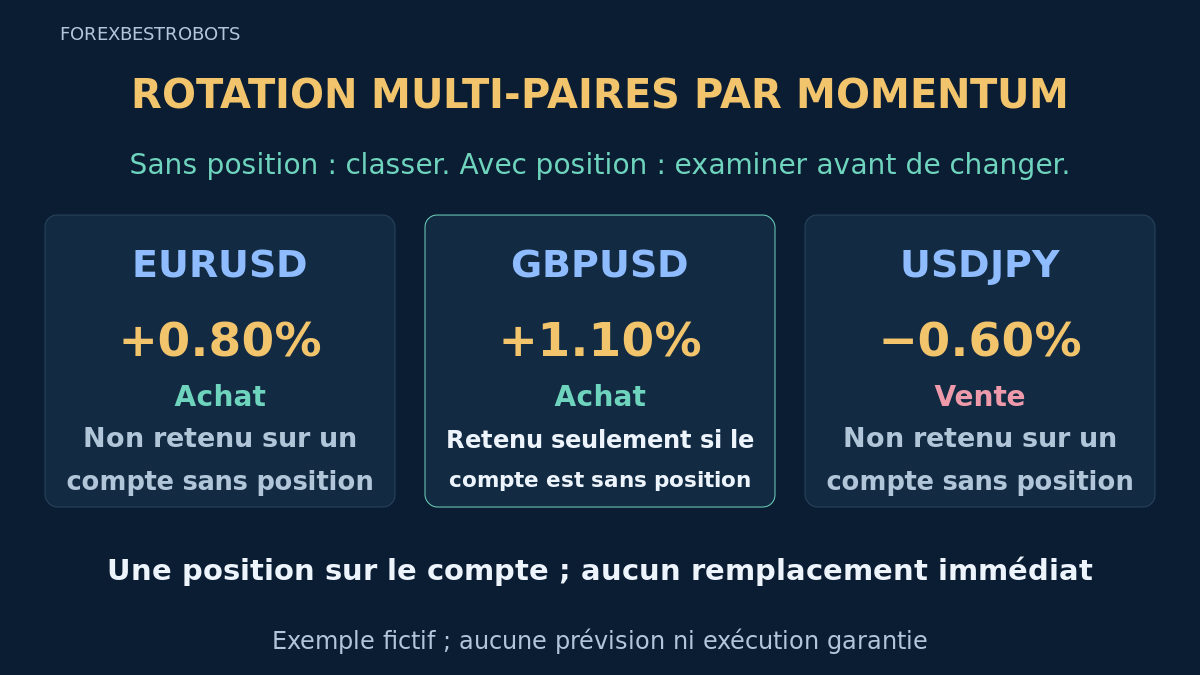
La rotation est une décision du compte, pas seulement une liste quotidienne de gagnants. Cette stratégie pédagogique compare les mêmes paires Forex fixes selon les rendements signés de bougies clôturées, ne négocie qu’une paire admissible et utilise une bande de changement pour éviter de modifier l’exposition à chaque petit mouvement du classement.
Séparez le classement sans position, l’examen d’une position existante et la confirmation d’une sortie. Un nouveau leader n’autorise pas à détenir les deux paires. Les règles et chiffres sont des hypothèses originales à tester, pas des performances validées ou des réglages recommandés. La bande n’établit ni taux de rotation optimal ni avantage rentable.
1. Fixer l’univers et la place partagée
Utilisez EURUSD, GBPUSD et USDJPY, dans cet ordre exact pour départager les égalités, en D1 chez un seul courtier. Résolvez les suffixes avant le test et gardez l’orientation des cotations. Utilisez un compte dédié avec au maximum une position de marché et aucun ordre d’entrée en attente. Toute autre position manuelle ou d’EA bloque les entrées ; ne clôturez pas automatiquement une position non identifiée.
Une position limite les chevauchements sans prouver la diversification. Consultez le guide de l’exposition aux devises et la politique de risque du compte. Un coordinateur unique ou verrou de compte testé doit réserver la place, conserver les horodatages et rapprocher l’état après redémarrage. Des EA indépendants sur plusieurs graphiques ne fournissent pas ce processus. La première stratégie multi-paires classe les cassures ; celle-ci classe les rendements et distingue l’état de détention.
2. Prendre un instantané quotidien synchronisé
Utilisez les bornes D1 réelles du courtier, pas un minuit UTC supposé. Au début d’un nouvel intervalle quotidien, accordez au plus 300 secondes pour l’instantané complet. Exigez au moins 200 bougies D1 clôturées par paire, des prix et un ATR positifs valides, et des horodatages identiques pour la bougie 0 et les bougies clôturées 1–21 entre toutes les paires. Rejetez l’historique absent ou décalé au lieu d’y voir une absence de signal. Le recul compte des bougies complètes du courtier, pas un nombre fixe de jours calendaires.
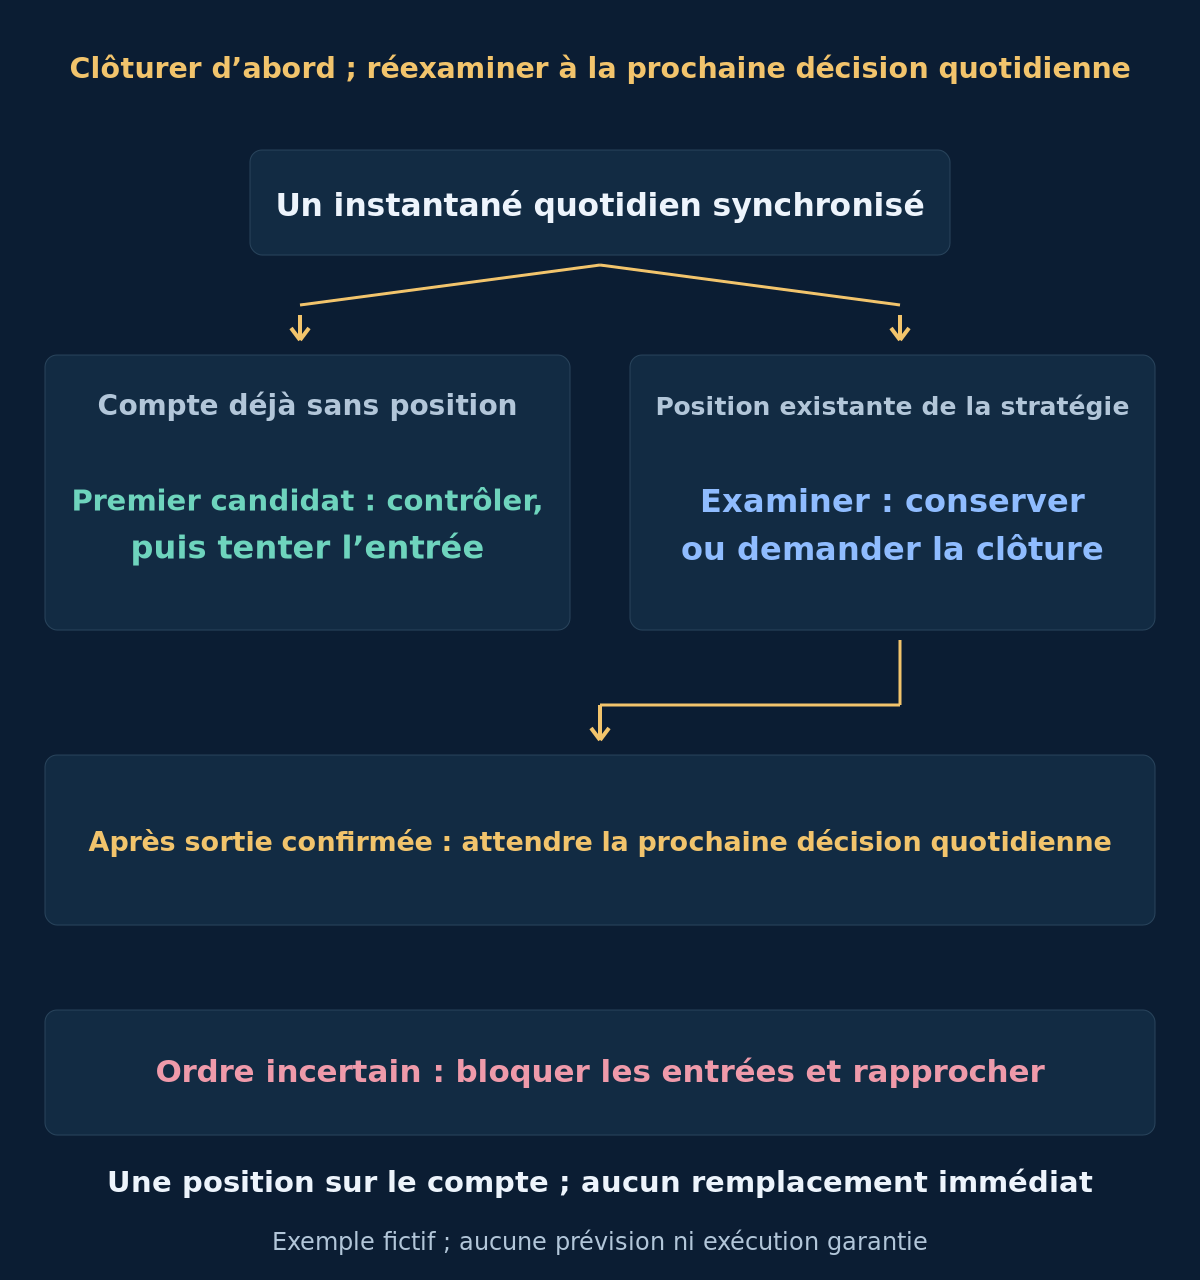
Le premier instantané complet consomme la décision, même sans signal ou après échec d’un contrôle. S’il n’arrive pas à temps, passez la mise à jour du classement et toutes les entrées. Continuez indépendamment la gestion du stop, de l’objectif et de la sortie temporelle. Ne reclassez pas, ne réutilisez pas un ancien gagnant et ne rouvrez pas la décision après redémarrage. Une position présente au départ interdit l’entrée pour toute cette décision, même si elle clôture aussitôt.
3. Mesurer le momentum relatif signé
La bougie 0 se forme ; la bougie 1 est la dernière D1 clôturée. C1 vaut iClose(symbol, PERIOD_D1, 1) et C21 vaut iClose(symbol, PERIOD_D1, 21). Le rendement brut en pourcentage sur 20 intervalles terminés est 100 × (C1 / C21 − 1). Arrondissez le résultat signé à 4 décimales, les valeurs exactement à mi-chemin s’éloignant de zéro, pour obtenir R. Posez M = abs(R). Utilisez ces valeurs arrondies pour l’admissibilité, le classement et la comparaison de changement.
Une paire est admissible si M atteint au moins 0.50% ; l’égalité suffit. R positif signifie BUY, R négatif SELL. Classez la force absolue : un rendement négatif de plus grande amplitude peut gagner en SELL. Il s’agit de changements de prix de paires cotées, pas de force indépendante des devises, de rendement d’investissement en monnaie du compte ou de score corrigé de volatilité. Inverser la cotation modifie le calcul. Ne substituez pas un symbole orienté différemment.
4. Classer les candidats quand le compte est sans position
Choisissez le M admissible le plus élevé ; les égalités suivent l’ordre fixe. Le tableau affiche 2 décimales, les décisions en utilisent 4. Tous les chiffres sont fictifs, pas des bougies historiques ni une série de rendements reconstruite indépendamment. Un score élevé n’estime ni probabilité de gain ni profit attendu.
| Symbole | C21 | C1 | R | Signal | M |
|---|---|---|---|---|---|
| EURUSD | 1.1000 | 1.1088 | +0.80% | BUY | 0.80% |
| GBPUSD | 1.25000 | 1.26375 | +1.10% | BUY | 1.10% |
| USDJPY | 150.00 | 149.10 | −0.60% | SELL | 0.60% |
Dans le cas sans position, GBPUSD est retenu pour les contrôles d’exécution ; EURUSD et USDJPY ne sont ni négociés ni mis en attente. Si le candidat choisi échoue, passez la décision sans changer de paire. Si aucune paire n’est admissible, restez sans position. Cette version ne cache aucun filtre de tendance, séance ou actualité.
5. Conserver ou clôturer une position existante
Une position de stratégie ne peut être conservée que si sa paire reste admissible et si R correspond toujours au sens détenu. Si l’une de ces conditions échoue, demandez la clôture sans tenir compte de la bande. La durée maximale indépendante reste aussi prioritaire. Si la position est toujours admissible dans le même sens, comparez-la au concurrent admissible le plus fort.
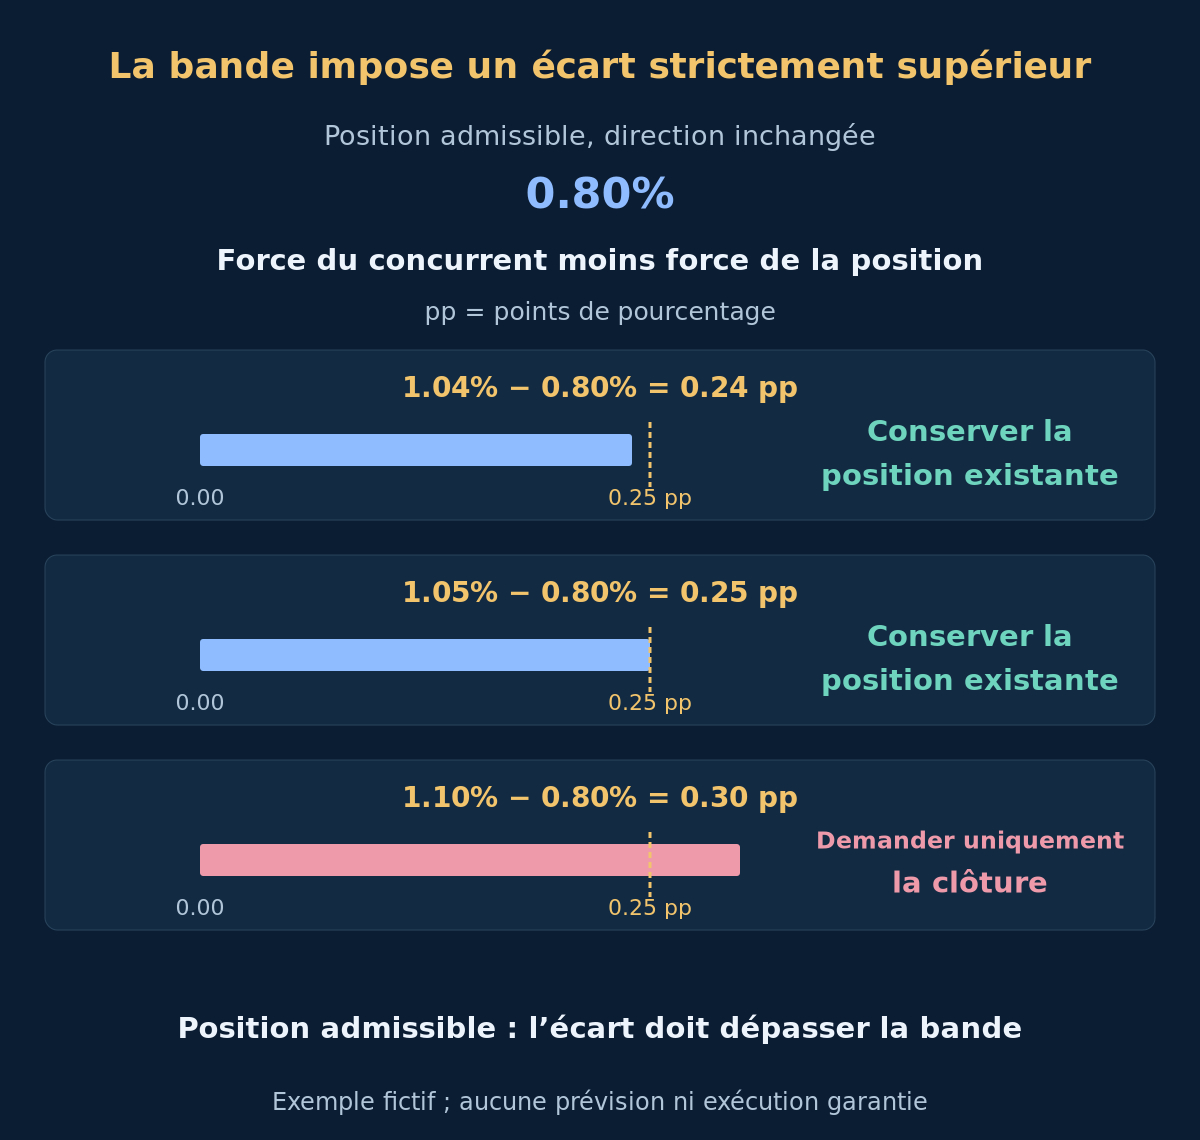
Demandez la clôture seulement si l’avance du concurrent dépasse strictement 0.25 point de pourcentage : M_challenger − M_incumbent > 0.25. Un écart égal à la bande signifie conserver, sous réserve du stop, de l’objectif et de l’âge maximal. Si la position reste leader, conservez-la. Ne redimensionnez pas et ne réinitialisez pas ses sorties. Une demande n’est pas une exécution : confirmez l’état chez le courtier et n’envoyez aucune entrée de remplacement pendant cette décision.
Avec le tableau comme exemple alternatif de détention, un BUY EURUSD a une force de 0.80% ; GBPUSD à 1.10% mène de 0.30 point de pourcentage : demandez uniquement la clôture. Dans des instantanés alternatifs distincts, des concurrents à 1.04% et 1.05% mènent de 0.24 et 0.25 : conservez. La bande est une différence en points de pourcentage, pas 0.25% du score de la position. Ces comparaisons ne sont pas une série temporelle.
6. Contrôler l’exécution et figer le risque initial
Un compte sans position examine uniquement la paire retenue. Exigez un âge de cotation de 0 à 10 secondes à l’horloge du courtier, un spread non négatif au plus égal à 0.10 × A et une dérive du Bid actuel par rapport à la clôture de signal limitée par abs(Bid − C1) ≤ 0.25 × A. A est le MT4 figé iATR(symbol, PERIOD_D1, 14, 1) en unités de prix. Ce sont des conditions d’entrée, pas des obstacles à la gestion nécessaire des positions.
- Le compte est confirmé sans position, ordre en attente ou demande non résolue, et la place commune est réservée.
- La fenêtre d’entrée de 300 secondes, l’âge de cotation, le spread et la dérive du Bid sont conformes.
- Une procédure testée permet de placer et vérifier la protection initiale.
- Les prix arrondis respectent ticks et distances du courtier ; volume et marge sont autorisés.
- La perte modélisée, coûts supposés inclus, tient dans le budget.
Depuis l’entrée exécutable prévue, fixez le stop à 2 A et l’objectif à 4 A : dessous/dessus pour BUY, dessus/dessous pour SELL. Arrondissez vers l’entrée sur la grille de ticks réelle : stop BUY vers le haut, objectif vers le bas ; stop SELL vers le bas, objectif vers le haut. Rejetez les niveaux croisés, sans distance ou invalides et recalculez les distances. L’arrondi peut changer le ratio brut nominal gain/risque de 2.
Dans ce test, le budget de perte prévue vaut 0.50% des capitaux propres actuels. Estimez la perte au stop en monnaie du compte, plus commission, exécution défavorable supplémentaire et financement supposé de toute la détention. Arrondissez le volume au pas inférieur ; renoncez si le minimum ne tient pas. Rapprochez prix réel, volume et protection. Une protection absente ou une perte modélisée au-delà du budget déclenche la sortie immédiate/le rapprochement prétesté et bloque les entrées. Lisez les spécifications du symbole ; cet article ne fournit pas ce contrôleur.
7. Calculer le BUY GBPUSD fictif
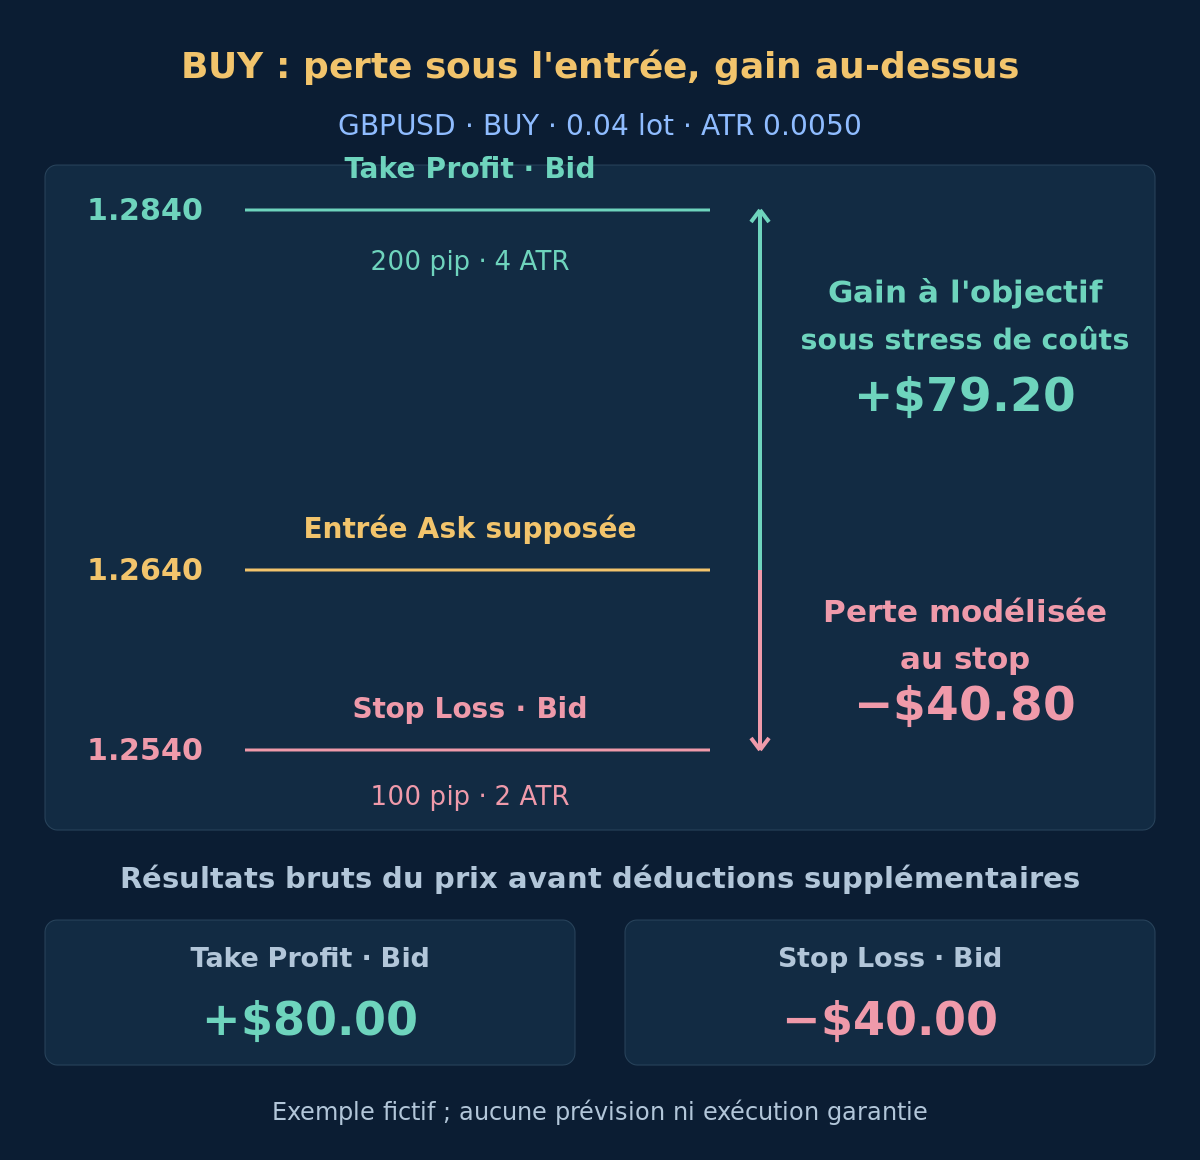
C’est la branche sans position, pas un remplacement immédiat d’EURUSD clôturé. Supposez $10,000 de capitaux propres USD, un contrat de 100,000 unités par lot, minimum et pas de 0.01 lot, tick de prix 0.00001. GBPUSD gagne avec C1 = 1.26375 et A = 0.0050. Supposez un Bid récent 1.2637 et un Ask 1.2640 : spread 0.0003 sous le plafond 0.0005, dérive Bid 0.00005 sous 0.00125. Supposez une exécution exacte à l’Ask 1.2640. Stop 1.2540 sous l’entrée ; objectif 1.2840 au-dessus.
Le stop de 100 pips modélise $1,000 par lot avant déductions supplémentaires. Hypothèses par lot : $7 de commission aller-retour, $8 de provision totale supplémentaire pour exécution défavorable, $5 de financement pour toute la détention modélisée, tous proportionnels. Le budget $50 divisé par $1,020 donne environ 0.0490 lot ; arrondissez à 0.04. Perte modélisée $40.80, budget inutilisé $9.20. Le pas suivant de 0.05 lot donnerait $51.00 et échouerait. Les provisions sont des hypothèses de sensibilité, pas des plafonds de coûts.
| Résultat alternatif | G/P brut | Commission | Exécution supplémentaire | Financement | G/P net modélisé |
|---|---|---|---|---|---|
| Scénario du stop | −$40.00 | −$0.28 | −$0.32 | −$0.20 | −$40.80 |
| Sensibilité de l'objectif | +$80.00 | −$0.28 | −$0.32 | −$0.20 | +$79.20 |
L’objectif utilise les mêmes déductions supposées pour comparer le stress de coûts, sans affirmer que tout courtier exécute Take Profit avec un slippage défavorable. Le spread est déjà reflété dans l’entrée Ask et les sorties Bid : ne le retirez pas à nouveau. Swaps réels, calendrier de rollover et durée peuvent modifier le financement ; un crédit est aussi possible. Les sorties anticipées par rotation ou temps ont des résultats inconnus différents. Consultez le guide des coûts ; aucun montant net n’est un gain attendu ni une perte maximale garantie.
Facultatif : reproduire prix, volume et résultats monétaires
1.2640 − 2 × 0.0050 = 1.2540 ; 1.2640 + 4 × 0.0050 = 1.2840. Perte brute au stop : 0.0100 × 100,000 × 0.04 = $40.00 ; gain brut à l’objectif : 0.0200 × 100,000 × 0.04 = $80.00. Perte prévue par lot : 1000 + 7 + 8 + 5 = $1,020 ; volume : 50 / 1020 ≈ 0.0490 → 0.04. Résultats nets alternatifs : −40 − 0.28 − 0.32 − 0.20 = −$40.80 ou 80 − 0.28 − 0.32 − 0.20 = +$79.20. Points décimaux et virgules de milliers suivent la notation anglaise.
8. Gérer les sorties fixes et l’âge maximal
Gardez stop et objectif initiaux fixes : ni suivi, ni moyennage, ni pyramide, ni inversion automatique. Si la position reste ouverte après 5 bougies D1 terminées de son symbole, demandez une clôture au marché ; la bougie d’entrée compte comme première à sa clôture. Cet âge maximal prime sur la bande et n’attend pas les données des autres paires. BUY sort au Bid, SELL à l’Ask, au premier prix récent exécutable lorsque la demande est due.
Marchés fermés, gaps ou pannes peuvent retarder la sortie réelle. La règle d’âge ne garantit ni durée calendaire ni prix d’exécution. Si la clôture échoue ou reste incertaine, poursuivez rapprochement et surveillance sans autre position. Un stop ou objectif atteint en journée ne permet pas une réentrée immédiate : attendez la prochaine décision quotidienne admissible et prenez de nouvelles données.
9. Rapprocher la reprise et mesurer la rotation
Conservez décisions consommées, identité de position et demandes non résolues. Un timeout ne prouve pas l’échec d’une entrée ou clôture. Vérifiez l’état réel chez le courtier avant tout renvoi et bloquez l’exposition en double. Les positions inconnues retrouvées exigent un rapprochement, pas une hypothèse de risque nul. Le guide de surveillance explique fraîcheur et preuves opérationnelles.
La bande peut réduire certains changements dus au classement, mais aussi conserver une paire plus faible ; aucun effet ne prouve une meilleure performance. Suivez décisions passées, temps hors marché après clôture, commissions, spreads et financement dans la séquence du compte entier. Après sortie confirmée, recalculez le gagnant du lendemain ; ne mettez pas le concurrent d’aujourd’hui en attente.
10. Valider la séquence combinée des états
Le Strategy Tester natif de MT4 n’exécute pas de transactions sur les symboles autres que celui testé. Des tests de paires séparés n’établissent pas le résultat du compte pour cette rotation. Utilisez une relecture synchronisée multi-symboles appliquant place commune, comparaison avec la position détenue et séquence clôturer–confirmer–attendre, puis une observation forward contrôlée. Figez les règles avant une période chronologique réservée.
Reproduisez historique aligné, arrondi des rendements, égalité à la bande, cotations périmées, données manquantes, stops, objectif, sortie temporelle, clôture échouée et reprise après redémarrage. Si une bougie contient stop et objectif sans chemin de ticks connu, ne choisissez pas silencieusement le résultat favorable. Comparez les variantes avec des coûts et horaires cohérents. Le guide du backtesting explique les limites ; aucun résultat historique n’est fourni ici.
- Le rendement couvre-t-il exactement les intervalles terminés prévus sans données futures ?
- Signe, seuil d’admissibilité, précision, départage et bande en points de pourcentage sont-ils reproduits ?
- Une décision commencée avec une position peut-elle envoyer une entrée ? Elle ne doit pas.
- Les clôtures échouées ou incertaines bloquent-elles le remplacement jusqu’au rapprochement et à une décision ultérieure ?
- Arrondi du volume, financement et toutes les sorties se rapprochent-ils des capitaux propres totaux ?
11. Questions sur la rotation multi-paires par momentum
Le meilleur rendement désigne-t-il la prochaine paire la plus rentable ?
Non. Il classe un changement passé défini du prix. Il n’estime ni rendement futur, ni probabilité de gain, ni avantage durable.
Pourquoi conserver une position si une autre paire passe devant ?
Si elle reste admissible dans le sens détenu, la bande créée ici exige une avance strictement supérieure avant de demander sa clôture. C’est une règle testable de rotation, pas la preuve que conserver est préférable.
Puis-je ouvrir le concurrent dès que la clôture est exécutée ?
Non. Une décision commencée avec une position ne peut pas en ouvrir une autre. Attendez la prochaine décision quotidienne admissible puis recalculez données et classement. Le concurrent précédent n’a aucune place réservée.
Est-ce une stratégie de force des devises ou normalisée par volatilité ?
Non. Le classement utilise les rendements signés en pourcentage des paires cotées et leur valeur absolue. L’ATR fixe les conditions d’entrée et sorties, pas le dénominateur du classement. Devises partagées et volatilités différentes restent importantes.
12. Sources et portée
Références officielles : MQL4 iClose et accès à l’historique, paramètres et décalage MQL4 iATR, et limites du Strategy Tester natif de MQL4. Sources consultées le 2026-10-18. Ces faits de plateforme ne valident ni horizon de rendement, ni seuil, bande, sorties ou budget créés ici.
Tous les prix des candidats, comparaisons, cotations et résultats monétaires sont fictifs et pédagogiques. Les schémas illustrent précisément ces hypothèses, pas des rapports originaux du tester ni des performances vérifiées. Aucune rentabilité, adéquation du risque ou performance future n’est affirmée. Implémentation, modélisation des coûts et validation combinée restent nécessaires.