

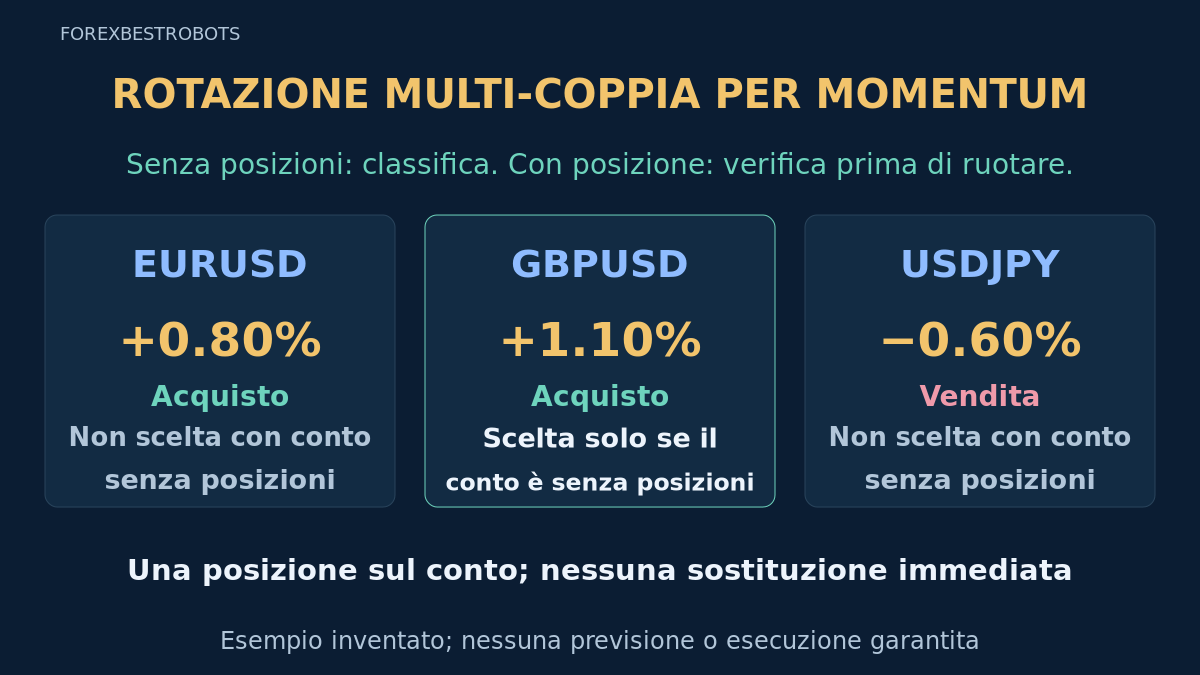
La rotazione è una decisione del conto, non solo una lista giornaliera di vincitori. Questa strategia didattica confronta le stesse coppie Forex fisse mediante rendimenti con segno di barre chiuse, negozia una sola coppia idonea e usa una fascia di cambio per non modificare l'esposizione a ogni piccola variazione della classifica.
Separa classifica a conto senza posizioni, verifica della posizione esistente e conferma dell'uscita. Un nuovo leader non autorizza a detenere entrambe le coppie. Regole e numeri sono ipotesi originali da testare, non performance convalidate o impostazioni consigliate. La fascia non dimostra un turnover ottimale o un vantaggio redditizio.
1. Fissare universo e posto condiviso
Usa EURUSD, GBPUSD e USDJPY, in questo esatto ordine di spareggio, su D1 di un solo broker. Risolvi i suffissi prima dei test e mantieni l'orientamento delle quotazioni. Usa un conto dedicato con al massimo una posizione a mercato e nessun ordine d'ingresso pendente. Altre posizioni manuali o di EA bloccano nuovi ingressi; non chiudere automaticamente una posizione non identificata.
Una posizione limita le sovrapposizioni ma non dimostra diversificazione. Consulta la guida all'esposizione valutaria e la politica di rischio del conto. Un coordinatore unico o blocco del conto collaudato deve riservare il posto, conservare i timestamp delle decisioni e riconciliare lo stato dopo il riavvio. Copie EA indipendenti su più grafici non forniscono quel processo. La prima strategia multi-coppia classifica breakout; questa usa rendimenti e regole dipendenti dallo stato della posizione.
2. Acquisire un'istantanea giornaliera sincronizzata
Usa i limiti D1 effettivi del broker, non una mezzanotte UTC presunta. Dopo l'inizio del nuovo intervallo giornaliero, attendi al massimo 300 secondi per i dati completi. Richiedi almeno 200 barre D1 chiuse per coppia, prezzi e ATR positivi e validi, timestamp corrispondenti per la barra 0 e le chiuse 1–21 su tutte le coppie. Rifiuta lo storico mancante o disallineato invece di trattarlo come assenza di segnale. Il lookback conta barre complete del broker, non un numero fisso di giorni di calendario.
La prima istantanea completa consuma la decisione, anche senza segnali o con controlli falliti. Se non arriva in tempo, salta aggiornamento della classifica e tutti gli ingressi. Continua separatamente a gestire stop, target e uscita temporale esistenti. Non riclassificare, riutilizzare vecchi vincitori o riaprire la decisione dopo riavvio. Una posizione presente all'inizio impedisce ogni ingresso per quella decisione, anche se chiude immediatamente.
3. Misurare il momentum relativo con segno
La barra 0 è in formazione; la barra 1 è l'ultima D1 chiusa. C1 è iClose(symbol, PERIOD_D1, 1) e C21 è iClose(symbol, PERIOD_D1, 21). Il rendimento percentuale grezzo su 20 intervalli completi è 100 × (C1 / C21 − 1). Arrotonda il risultato con segno a 4 decimali, allontanando da zero i valori esattamente a metà, per ottenere R. Poni M = abs(R). Usa i valori arrotondati per idoneità, classifica e confronto di cambio.
Una coppia è idonea quando M è almeno 0.50%; l'uguaglianza vale. R positivo significa BUY, negativo SELL. Classifica la forza assoluta: un rendimento negativo di maggiore ampiezza può vincere come SELL. Sono variazioni di prezzo di coppie quotate, non forza indipendente delle valute, rendimento di investimento in valuta del conto o punteggi corretti per volatilità. Invertire la quotazione cambia il calcolo. Non sostituirla con un simbolo orientato diversamente.
4. Classificare con conto senza posizioni
Scegli il massimo M idoneo; le parità seguono l'ordine fisso. La tabella mostra 2 decimali, le decisioni ne usano 4. Tutti i valori sono inventati, non barre storiche o una serie di rendimenti ricostruita indipendentemente. Un punteggio alto non stima probabilità di vincita o profitto atteso.
| Simbolo | C21 | C1 | R | Segnale | M |
|---|---|---|---|---|---|
| EURUSD | 1.1000 | 1.1088 | +0.80% | BUY | 0.80% |
| GBPUSD | 1.25000 | 1.26375 | +1.10% | BUY | 1.10% |
| USDJPY | 150.00 | 149.10 | −0.60% | SELL | 0.60% |
Nel caso senza posizioni si seleziona GBPUSD per i controlli di esecuzione; EURUSD e USDJPY non si negoziano né si accodano. Se il candidato scelto fallisce, salta la decisione senza passare ad altre coppie. Se nessuna è idonea, resta senza posizioni. Questa versione non nasconde filtri di trend, sessione o notizie.
5. Mantenere o chiudere una posizione esistente
Una posizione della strategia si mantiene solo se la coppia resta idonea e R concorda ancora con la direzione detenuta. Se una condizione viene meno, richiedi chiusura a prescindere dalla fascia. Anche il limite indipendente di durata ha precedenza. Se la posizione resta idonea nella stessa direzione, confrontala con il concorrente idoneo più forte.
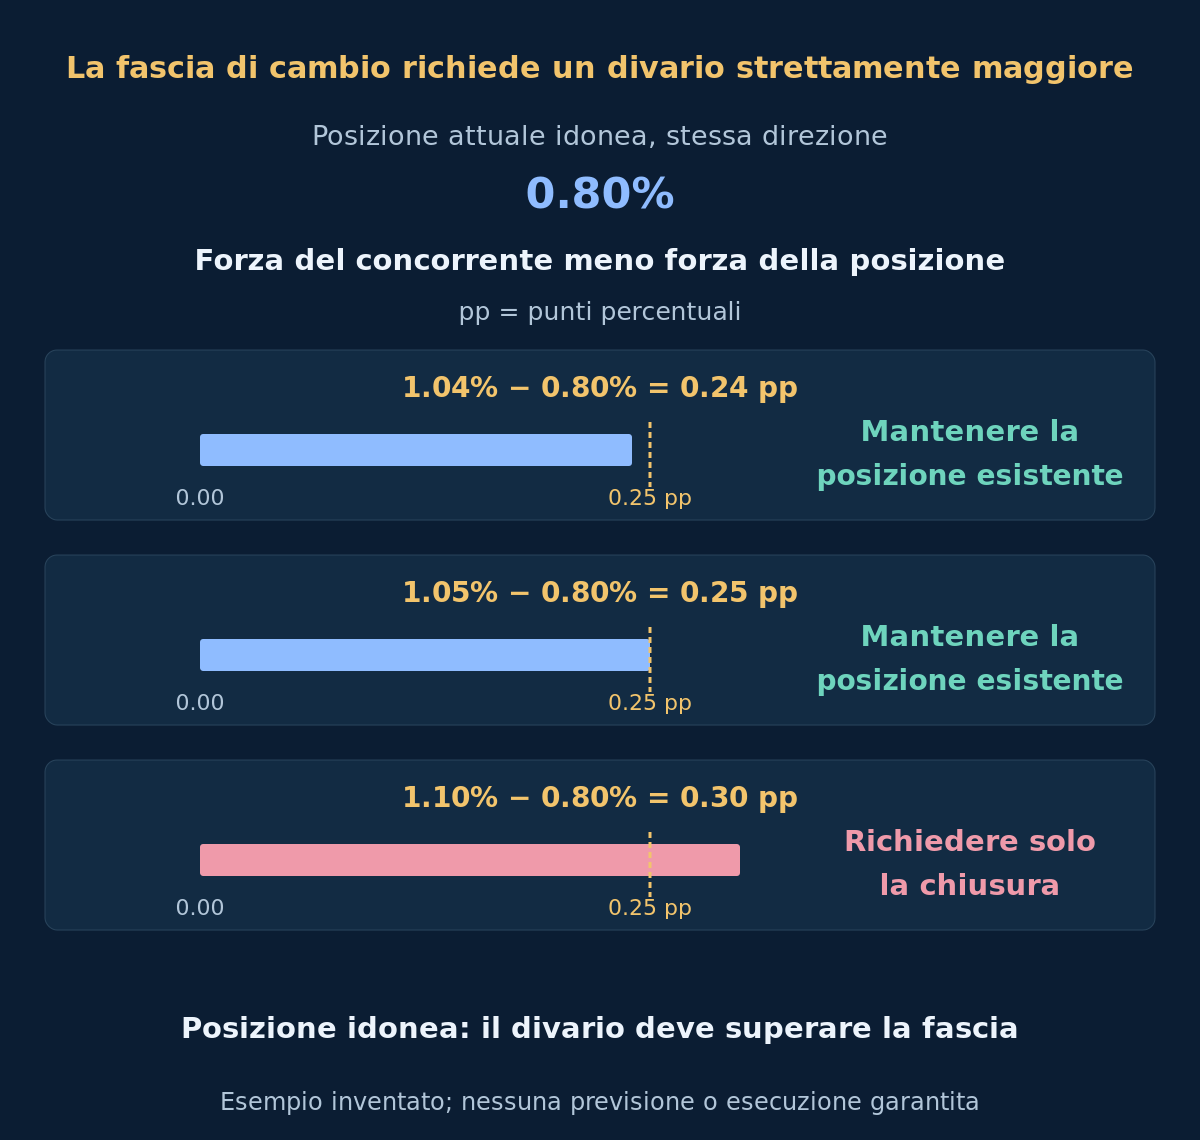
Richiedi chiusura solo se il vantaggio del concorrente è strettamente maggiore di 0.25 punti percentuali: M_challenger − M_incumbent > 0.25. Divario uguale alla fascia significa mantenere, nel rispetto di stop, target ed età massima. Se la posizione attuale resta prima, mantieni. Non ridimensionarla né azzerarne le uscite. Richiedere non significa eseguire: conferma lo stato del broker e non inviare ingressi sostitutivi in quella decisione.
Usando la tabella come caso alternativo con posizione aperta, un BUY EURUSD ha forza 0.80%; GBPUSD a 1.10% è avanti di 0.30 punti percentuali, quindi richiedi solo chiusura. In istantanee alternative separate, concorrenti a 1.04% e 1.05% sono avanti di 0.24 e 0.25, quindi mantieni. La fascia è una differenza in punti percentuali, non lo 0.25% del punteggio della posizione. Non sono confronti in serie temporale.
6. Controllare l'esecuzione e fissare il rischio iniziale
Un conto senza posizioni esamina solo la coppia selezionata. Richiedi quotazione vecchia da 0 a 10 secondi sull'orologio del broker, spread non negativo non superiore a 0.10 × A e scostamento del Bid attuale dalla chiusura di segnale limitato da abs(Bid − C1) ≤ 0.25 × A. A è il MT4 congelato iATR(symbol, PERIOD_D1, 14, 1) in unità di prezzo. Sono vincoli d'ingresso, non ostacoli alla gestione necessaria della posizione.
- Il conto è confermato senza posizioni, ordini pendenti o richieste irrisolte, e il posto comune è riservato.
- Finestra di 300 secondi, età della quotazione, spread e scostamento Bid rispettano i limiti.
- La protezione iniziale può essere impostata e verificata con una procedura d'ordine collaudata.
- Prezzi arrotondati rispettano tick e distanze del broker; volume e margine sono ammessi.
- La perdita modellata, compresi i costi ipotizzati, rientra nel budget.
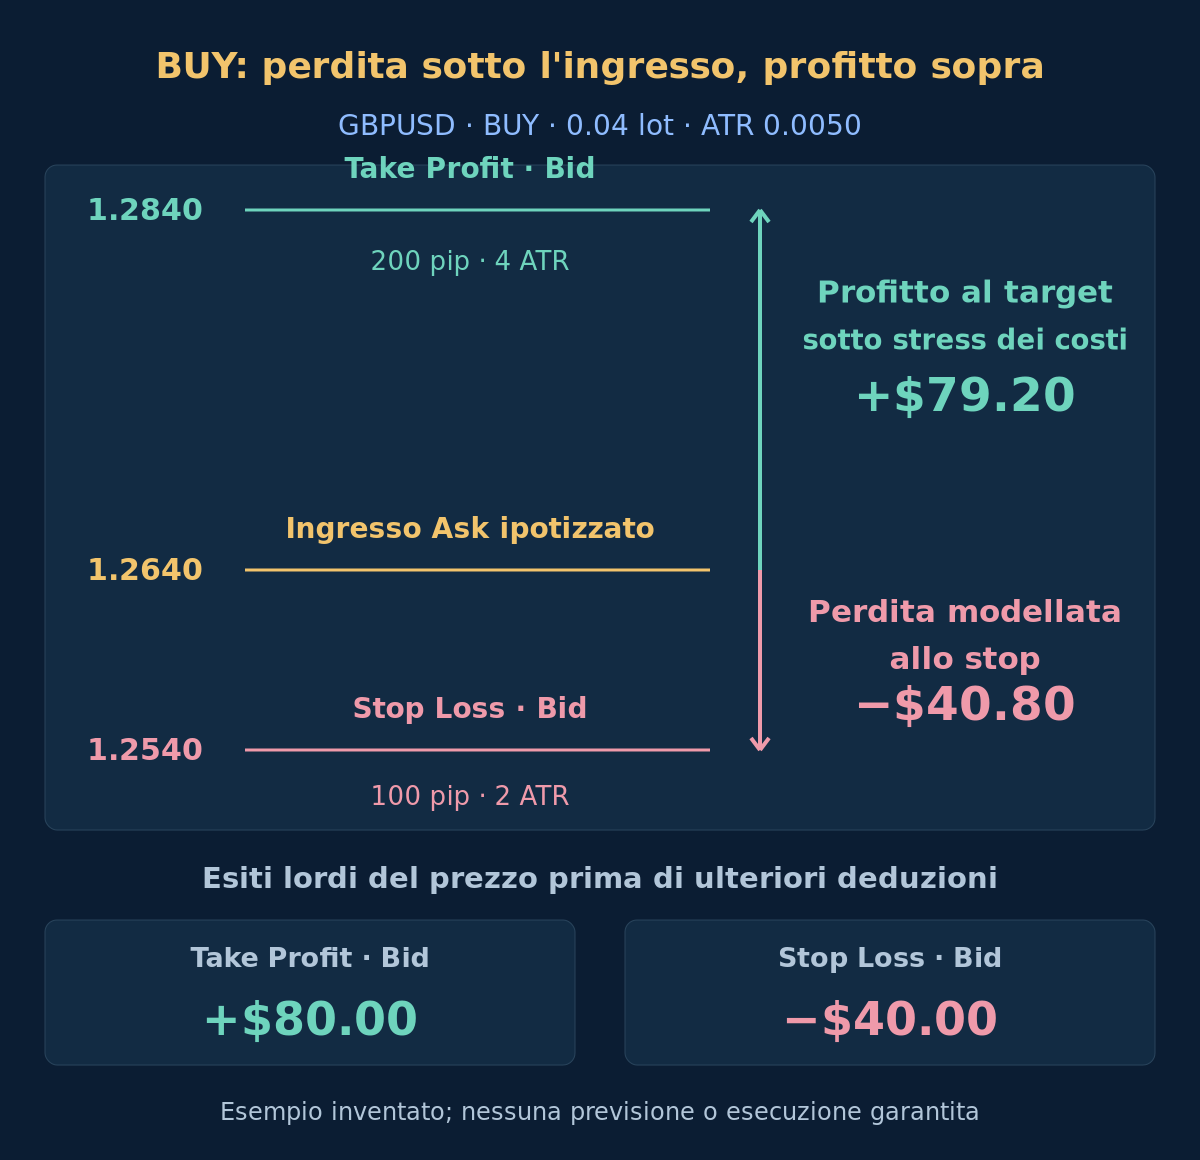
Dall'ingresso eseguibile previsto, fissa lo stop a 2 A e il target a 4 A: sotto/sopra per BUY e sopra/sotto per SELL. Arrotonda verso l'ingresso sulla griglia reale dei tick: stop BUY in alto, target in basso; stop SELL in basso, target in alto. Rifiuta livelli incrociati, a distanza zero o non validi e ricalcola le distanze. L'arrotondamento può cambiare il rapporto lordo nominale rendimento/rischio di 2.
Per questo test il budget di perdita pianificata è 0.50% dell'equity corrente. Stima la perdita allo stop in valuta del conto, più commissione, esecuzione sfavorevole extra e finanziamento ipotizzato per tutta la detenzione. Arrotonda il volume per difetto al passo lotti; salta se non rientra il minimo. Riconcilia esecuzione reale, volume e protezione. Protezione assente o perdita modellata oltre budget attivano la procedura pretestata di uscita immediata/riconciliazione e bloccano gli ingressi. Leggi le specifiche del simbolo; l'articolo non fornisce quel controllore.
7. Calcolare il BUY GBPUSD inventato
È il ramo del conto senza posizioni, non la sostituzione immediata di EURUSD chiuso. Ipotizza $10,000 di equity USD, contratto da 100,000 unità per lotto, minimo e passo di 0.01 lotti e tick prezzo 0.00001. GBPUSD vince con C1 = 1.26375 e A = 0.0050. Ipotizza Bid recente 1.2637 e Ask 1.2640: spread 0.0003 sotto il limite 0.0005, scostamento Bid 0.00005 sotto 0.00125. Ipotizza esecuzione esatta all'Ask 1.2640. Stop 1.2540 sotto e target 1.2840 sopra l'ingresso.
Lo stop di 100 pip modella $1,000 per lotto prima di altre deduzioni. Ipotizza per lotto: $7 di commissione completa, $8 di margine totale aggiuntivo per esecuzione sfavorevole e $5 di finanziamento per l'intera detenzione modellata, tutti proporzionali al volume. Budget $50 diviso $1,020 dà circa 0.0490 lotti; arrotonda a 0.04. Perdita modellata $40.80, inutilizzati $9.20. Il passo successivo di 0.05 lotti darebbe $51.00 e fallirebbe. Le riserve di finanziamento ed esecuzione sono ipotesi di sensibilità, non tetti ai costi.
| Esito alternativo | P/L lordo | Commissione | Esecuzione extra | Finanziamento | P/L netto modellato |
|---|---|---|---|---|---|
| Scenario stop | −$40.00 | −$0.28 | −$0.32 | −$0.20 | −$40.80 |
| Sensibilità del target | +$80.00 | −$0.28 | −$0.32 | −$0.20 | +$79.20 |
Il target usa le stesse deduzioni per uno stress costi confrontabile, senza affermare che ogni broker esegua Take Profit con slippage sfavorevole. Lo spread è già incluso nell'ingresso Ask e nelle uscite Bid, quindi non sottrarlo di nuovo. Swap reali, calendario rollover e durata possono cambiare il finanziamento; sono possibili anche accrediti. Rotazioni anticipate e uscite temporali hanno esiti diversi sconosciuti. Consulta la guida ai costi; nessun netto è profitto atteso o limite di perdita garantito.
Facoltativo: riprodurre prezzi, volume e risultati monetari
1.2640 − 2 × 0.0050 = 1.2540; 1.2640 + 4 × 0.0050 = 1.2840. Perdita lorda allo stop: 0.0100 × 100,000 × 0.04 = $40.00; profitto lordo al target: 0.0200 × 100,000 × 0.04 = $80.00. Perdita pianificata per lotto: 1000 + 7 + 8 + 5 = $1,020; volume: 50 / 1020 ≈ 0.0490 → 0.04. Esiti netti alternativi: −40 − 0.28 − 0.32 − 0.20 = −$40.80 oppure 80 − 0.28 − 0.32 − 0.20 = +$79.20. Punti decimali e virgole delle migliaia seguono la notazione inglese.
8. Gestire uscite fisse e durata massima
Mantieni fissi stop e target iniziali: niente trailing, mediazioni, piramidazione o inversione automatica. Se ancora aperta dopo 5 barre D1 complete del simbolo detenuto, richiedi chiusura a mercato; la barra d'ingresso conta prima quando chiude. Questa età massima prevale sulla fascia e non aspetta dati di altre coppie. BUY esce a Bid, SELL ad Ask, usando la prima quotazione recente eseguibile quando la richiesta matura.
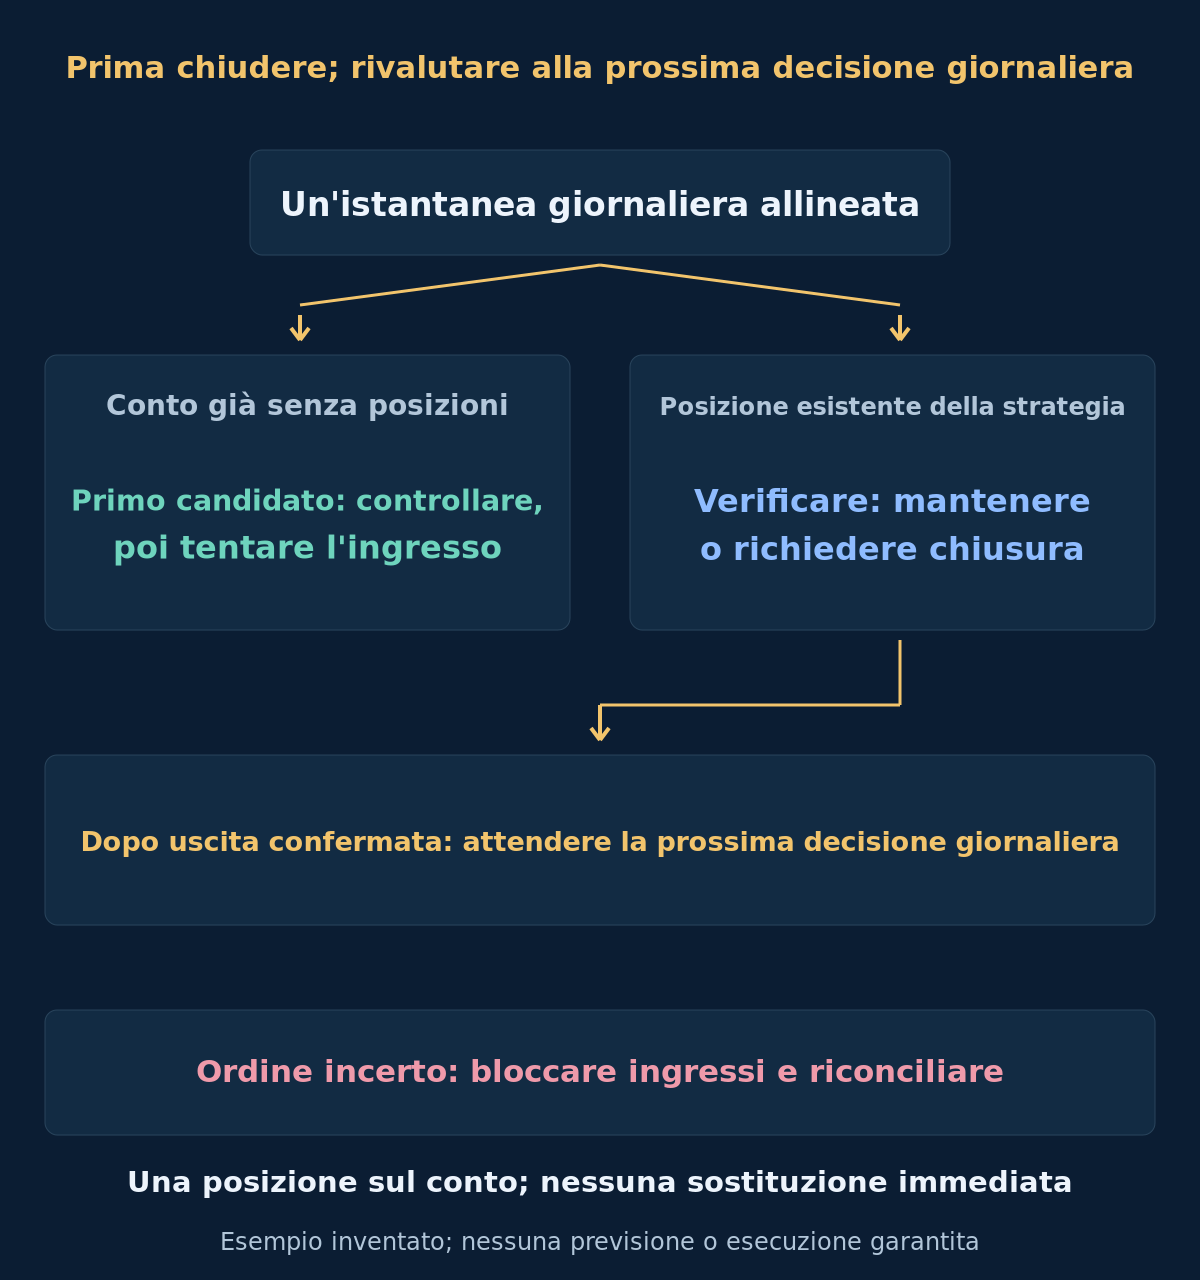
Mercati chiusi, gap o interruzioni possono ritardare l'uscita effettiva. La regola di età non garantisce durata di calendario o prezzo. Se la chiusura fallisce o resta incerta, continua riconciliazione e monitoraggio senza aprire un'altra posizione. Stop o target eseguiti intraday non permettono rientro immediato: attendi la successiva decisione giornaliera idonea e acquisisci nuovi dati.
9. Riconciliare il ripristino e misurare il turnover
Conserva decisioni consumate, identità della posizione e richieste irrisolte. Un timeout non prova il fallimento di ingresso o chiusura. Controlla lo stato reale del broker prima di reinviare e blocca esposizioni duplicate. Posizioni sconosciute ritrovate richiedono riconciliazione, non l'ipotesi di rischio zero. La guida al monitoraggio spiega aggiornamento e prove operative.
Una fascia può ridurre alcuni cambi dovuti al ranking ma anche mantenere una coppia più debole; nessuno dei due effetti prova un miglioramento. Registra decisioni saltate, tempo fuori mercato dopo chiusura, commissioni, spread e finanziamento nella sequenza congiunta del conto. Dopo uscita confermata, ricalcola il vincitore del giorno successivo; non accodare il concorrente di oggi.
10. Validare la sequenza congiunta degli stati
Lo Strategy Tester nativo MT4 non esegue operazioni su simboli diversi da quello testato. Test separati per coppia non stabiliscono il risultato di conto di questa rotazione. Usa riproduzione sincronizzata multi-simbolo che implementi posto comune, confronto con la posizione detenuta e sequenza chiudere–confermare–attendere, poi osservazione forward controllata. Fissa regole prima del test cronologico riservato.
Riproduci storico allineato, arrotondamento rendimenti, uguaglianza alla fascia, quotazioni vecchie, dati mancanti, stop, target, uscita temporale, chiusura fallita e ripristino dopo riavvio. Se una barra contiene stop e target senza percorso tick noto, non scegliere tacitamente l'esito favorevole. Confronta varianti con ipotesi coerenti di tempi e costi. La guida al backtesting spiega i limiti; qui non si fornisce un risultato storico.
- Il rendimento copre esattamente gli intervalli completi previsti senza dati futuri?
- Segno, soglia di idoneità, precisione, spareggi e fascia in punti percentuali sono riprodotti?
- Una decisione iniziata con posizione può inviare un nuovo ingresso? Non deve.
- Chiusure fallite o incerte bloccano sostituzioni fino a riconciliazione e decisione successiva?
- Volumi arrotondati, finanziamento e tutte le uscite si riconciliano con l'equity totale?
11. Domande sulla rotazione multi-coppia per momentum
Il rendimento più forte identifica la prossima coppia più redditizia?
No. Classifica una variazione passata definita del prezzo. Non stima rendimento futuro, probabilità di vincita o vantaggio duraturo.
Perché mantenere la posizione se un'altra coppia è più in alto?
Se resta idonea nella direzione detenuta, la fascia richiede un vantaggio strettamente maggiore del concorrente prima di richiedere chiusura. È una regola di turnover verificabile, non la prova che mantenere sia meglio.
Posso aprire il concorrente subito dopo l'esecuzione della chiusura?
No. Una decisione iniziata con posizione non può aprirne un'altra. Attendi la successiva decisione giornaliera idonea e ricalcola dati e classifica. Il concorrente precedente non ha un posto riservato.
È una strategia di forza valutaria o normalizzata per volatilità?
No. La classifica usa rendimenti percentuali con segno delle coppie quotate e i loro valori assoluti. ATR determina controlli d'ingresso e uscite, non il denominatore della classifica. Valute condivise e volatilità diverse restano importanti.
12. Fonti e ambito
Riferimenti ufficiali: MQL4 iClose e accesso allo storico, parametri e shift MQL4 iATR e limiti dello Strategy Tester nativo MQL4. Fonti verificate il 2026-10-18. Questi fatti non convalidano orizzonte, soglia, fascia, uscite o budget ideati qui.
Prezzi candidati, confronti, quotazioni e risultati monetari sono tutti valori didattici inventati. I diagrammi illustrano esattamente le ipotesi, non report originali del tester o performance verificate. Non si affermano redditività, rischio adeguato o risultati futuri. Restano necessari implementazione, modello dei costi e validazione congiunta.