

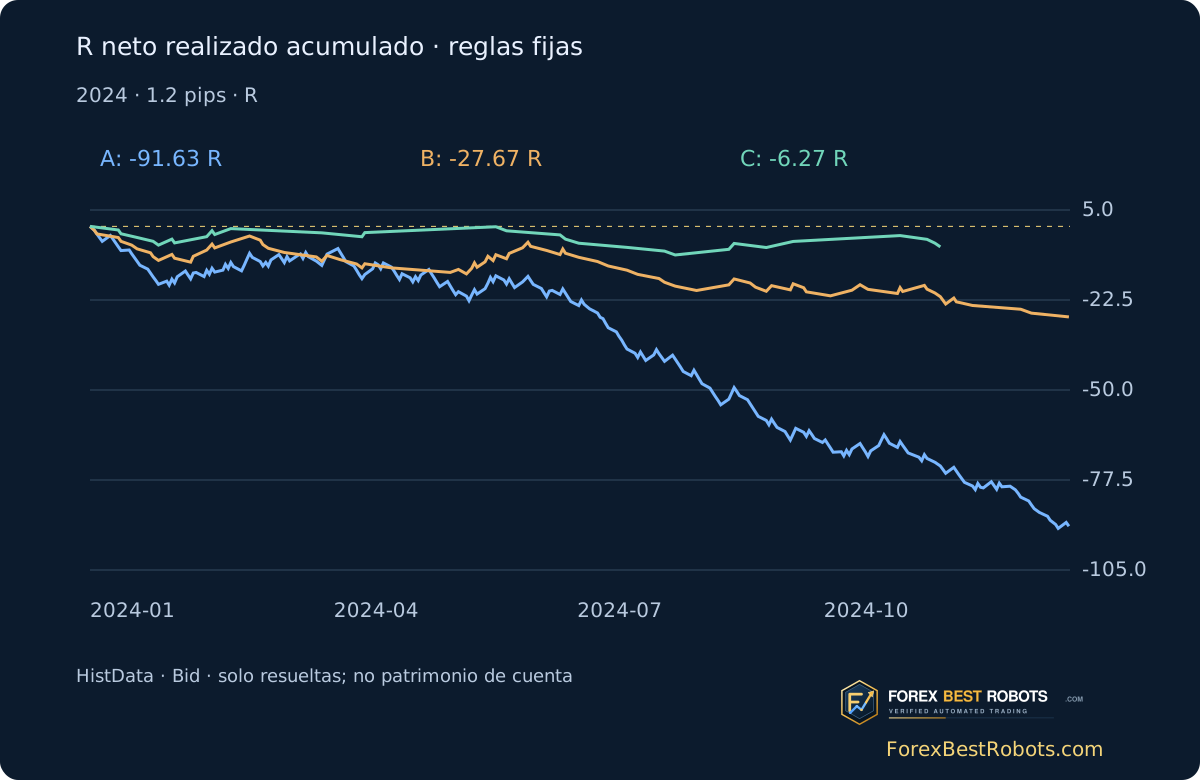
El modelo C, con ambos filtros, realiza 30 operaciones en 2024. Su +1.00 pip bruto se convierte en −35.00 pips y −6.27 R acumuladas con un coste hipotético de 1.2 pips por operación completa. La primera operación aceptada pierde. La prueba muestra qué señales conservan los filtros; no demuestra rentabilidad.
1. Definir tres versiones antes de ver los resultados
En EUR/USD M5 se fija el rango de 08:00–08:30 de Nueva York. A toma el primer cierre completo estrictamente por encima del máximo o por debajo del mínimo. B exige ADX14 ≥ 25 en ese evento. C requiere además un cierre sobre la banda superior para comprar o bajo la inferior para vender. La igualdad con los límites de precio no basta.
Se conserva el mismo calendario de primeras rupturas. Si un filtro rechaza el evento, ese modelo no opera ese día, aunque después aparezca un movimiento atractivo. A, B y C conservan 252, 87 y 30 operaciones. S identifica la primera señal; B también es el nombre de un modelo, no otra señal.
2. Fijar el rango con la hora histórica de Nueva York
Las 08:00 America/New_York son una referencia de sesión Forex elegida para esta prueba, no una subasta de apertura bursátil. El rango necesita seis velas M5 consecutivas completas, cada una con cinco registros M1. Se fija a las 08:30; después se buscan cierres hasta las 10:00 locales inclusive. Un hueco anterior a la primera ruptura impide determinarla.
El inicio corresponde a las 13:00 UTC en invierno y a las 12:00 en verano. HistData usa EST fijo sin horario de verano: primero se suman cinco horas para obtener UTC y luego se convierte Nueva York según la fecha. De 262 días laborables con datos, 259 tienen rango completo; siete búsquedas completas no encuentran ruptura y 252 producen operaciones resueltas.
3. Leer la fuerza del ADX y la posición de Bollinger en S
ADX mide fuerza, no dirección. B exige ADX14 ≥ 25 en S, sin pendiente positiva obligatoria ni cruce +DI/−DI. Wilder comienza con medias de TR y movimientos direccionales de los cambios 1–14; el primer ADX es la media de DX de los índices 14–27 y después se actualiza con 1/14. Los empates direccionales aportan cero.
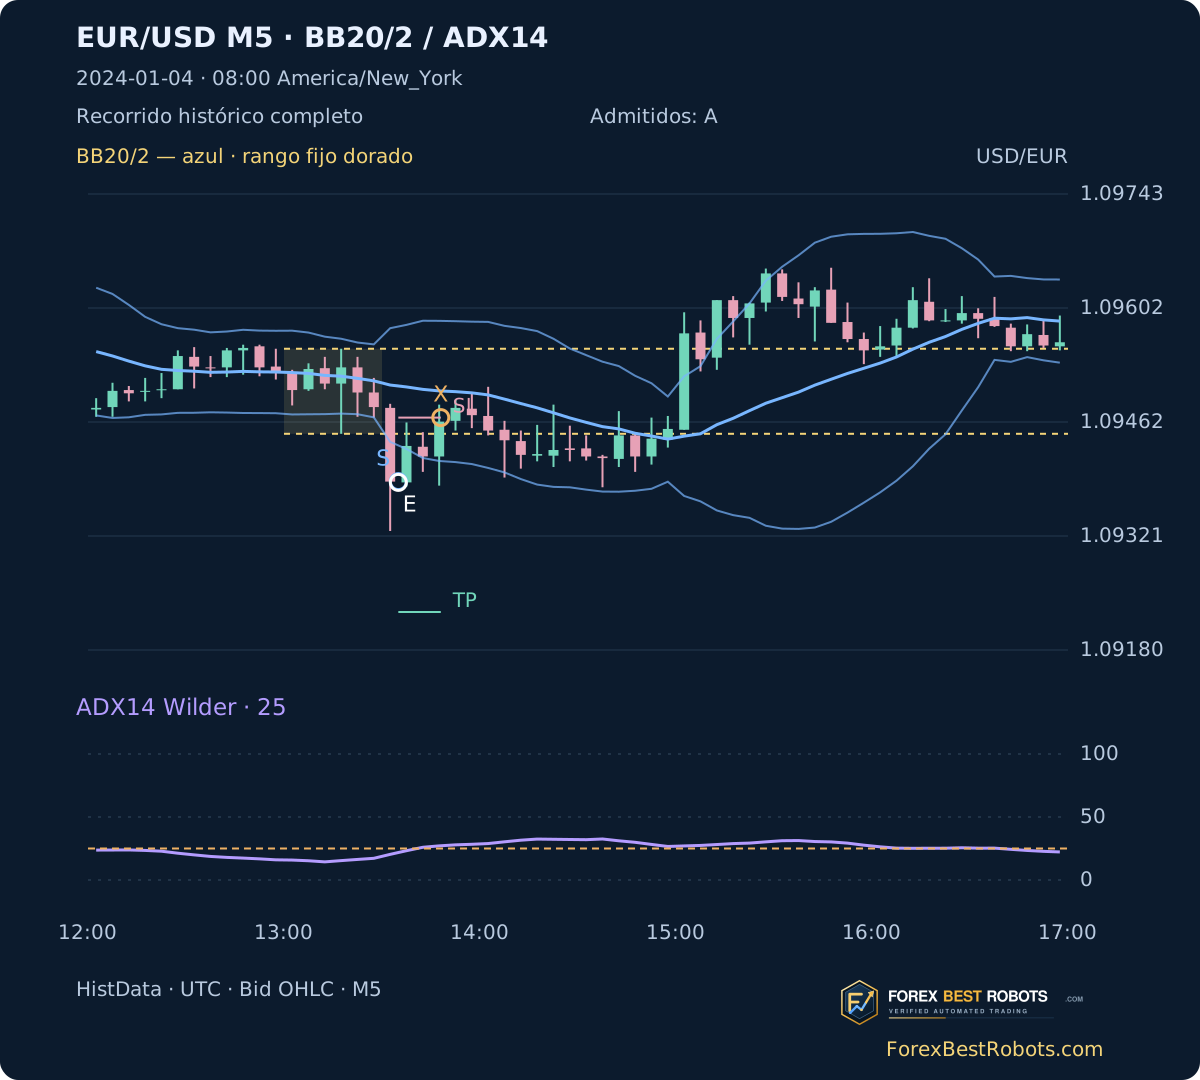
Bollinger20/2 usa los últimos 20 cierres observados, incluido S: media simple y desviación estándar poblacional, dividiendo la varianza entre 20. C exige un cierre estrictamente fuera de la banda correspondiente; no exige compresión previa. El calentamiento de diciembre continúa sin reinicios diarios. El 4 de enero ADX es 20.35: B/C rechazan la ruptura bajista aunque el cierre quede bajo la banda inferior.
BB middle = SMA20(Close)
SD = sqrt(sum((Close - middle)^2) / 20)
Upper / Lower = middle +/- 2*SD
ADX14 = Wilder smoothing of DX; ADX at S >= 25
Long: Close[S] > Upper[S]; Short: Close[S] < Lower[S]
Risk = ceil(1.5*ATR14[S] / 0.1pip) * 0.1pip
4. Entrar en el Open exacto del siguiente minuto
La referencia de entrada es el Open M1 del momento en que termina la vela señal M5. Si falta ese registro, la entrada queda no disponible; no se usa una cotización posterior. El riesgo es 1.5 × ATR14 en S, redondeado hacia arriba a 0.1 pip. Un pip de EUR/USD es 0.0001. El stop queda a 1R y el objetivo a 2R.
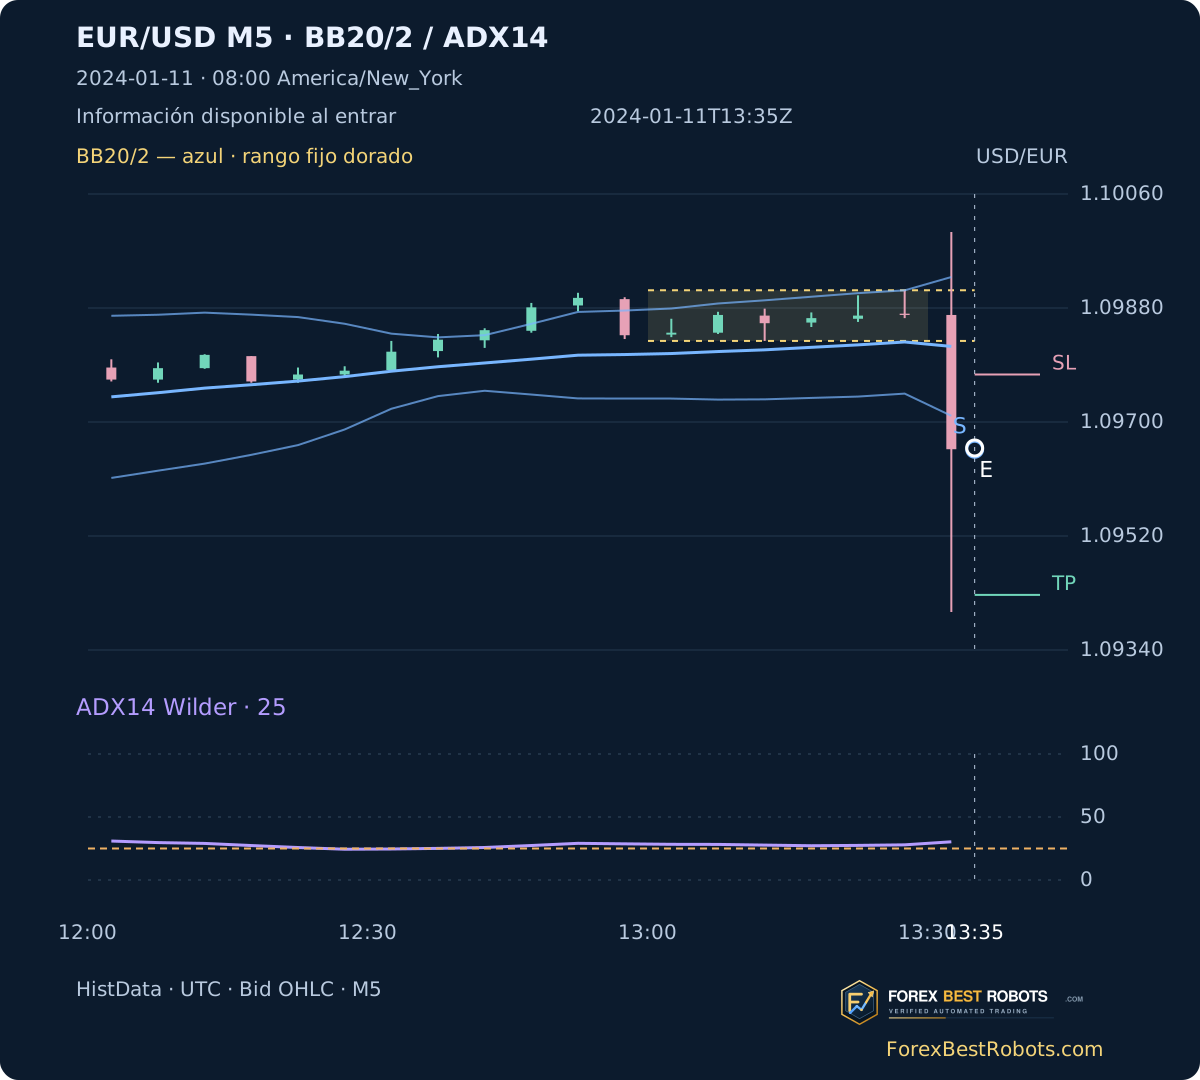
La primera operación C es una venta el 11 de enero a las 13:35 UTC: cierre S 1.09657, ADX 30.32 y banda inferior 1.09710. Entrada 1.09659, riesgo 11.6 pips, stop 1.09775 y objetivo 1.09427. La primera figura se ajusta al momento conocido, sin velas futuras ni salida. La ganadora del 31 de enero se muestra aparte.
5. Resolver stop, objetivo y plazo sin información futura
Se recorren los M1 desde la entrada. Un Open adverso más allá del stop sale al Open; uno favorable más allá del objetivo sale al objetivo. Después se aplica el límite de 90 minutos al Open; si no corresponde, se comprueban High/Low. Si ambos niveles se tocan en un minuto, se supone primero el stop. Un minuto ausente antes de resolver deja el resultado desconocido.
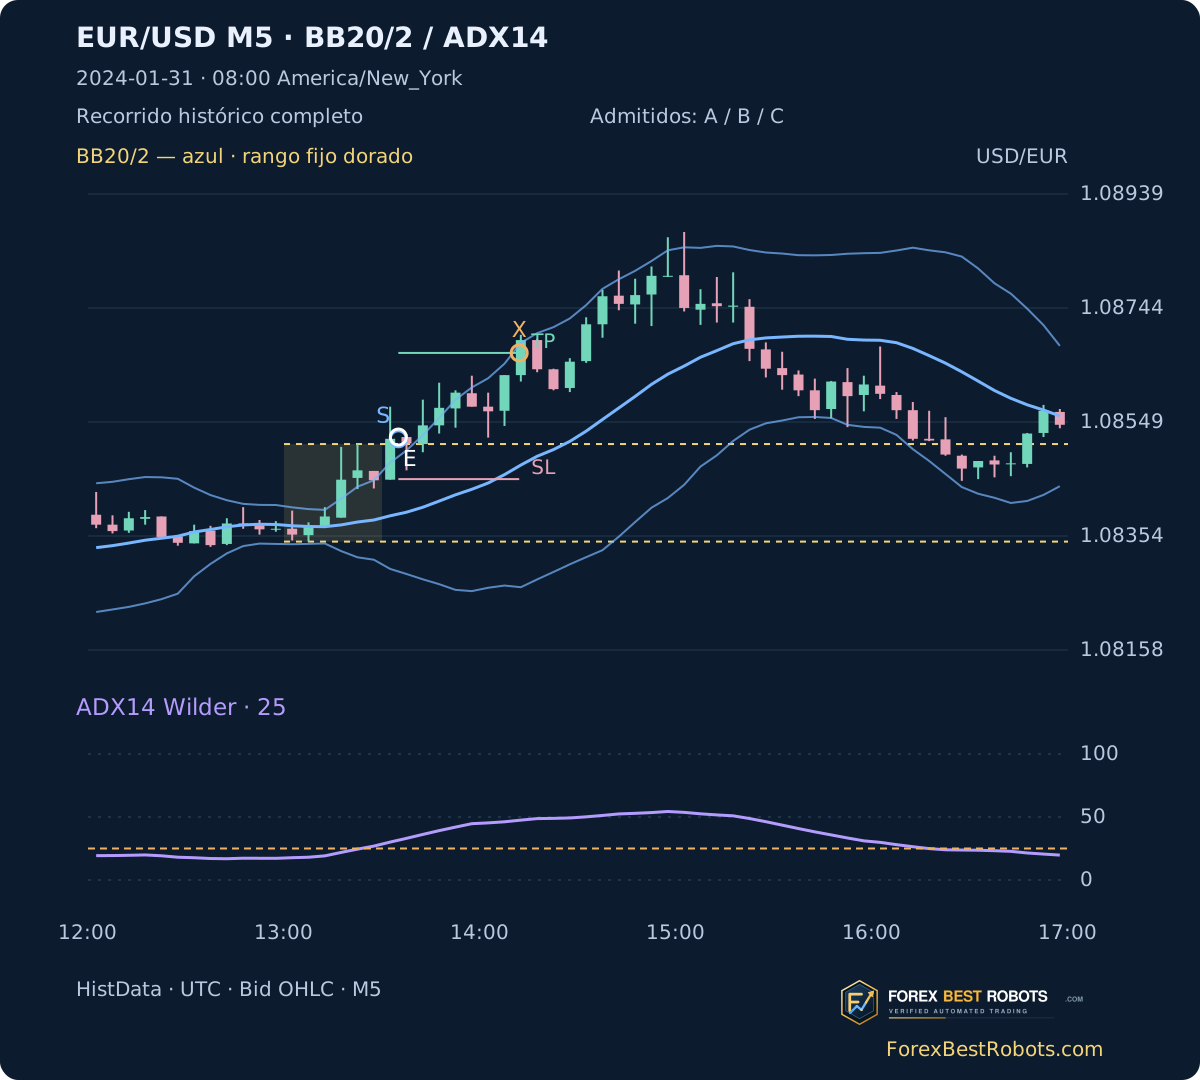
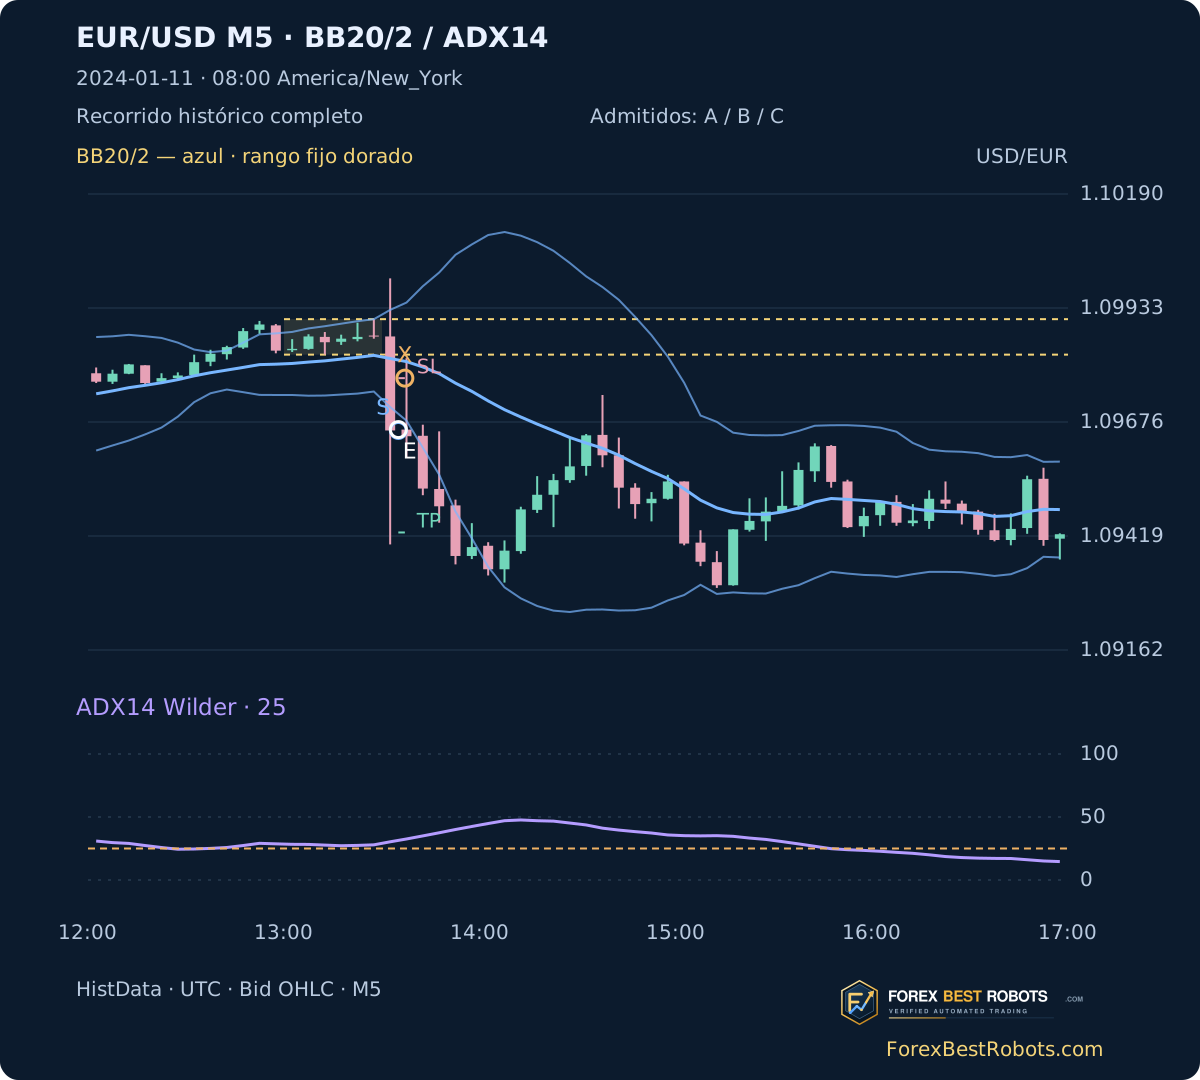
El 11 de enero se toca el stop en [13:36,13:37) UTC: −11.60 pips brutos y −12.80 tras descontar 1.2. El 31 de enero la compra a 1.08523 de las 13:35 alcanza 1.08667 en [14:11,14:12): +14.40 brutos y +13.20 netos. Son intervalos de observación, no segundos exactos de ejecución. No hay trailing stop ni movimiento a equilibrio.
6. Distinguir una pérdida menor de una ventaja demostrada
Con 1.2 pips hipotéticos por ciclo, A registra 252 operaciones, −501.30 pips y −91.63R; B, 87, −167.30 y −27.67R; C, 30, −35.00 y −6.27R. El profit factor de C por R netas es 0.7376 y su máxima caída realizada, 8.74R. Menos operaciones y menor pérdida total no demuestran que los filtros creen una ventaja.
C obtiene −0.54R sin costes y −11.99R con 2.4 pips. Su +1.00 pip bruto coincide con R brutas negativas porque el riesgo inicial cambia entre operaciones. Los pips suponen unidades de posición iguales; R divide cada resultado por su propio riesgo. Ninguna suma es rentabilidad compuesta de una cuenta. El único coste reúne spread, comisión y deslizamiento; no se añade otra tarifa.
| Modelo | Operaciones resueltas | Total neto · pips | Total neto · R aditivo | Factor de beneficio · R neto | Drawdown realizado máximo · R |
|---|---|---|---|---|---|
| A | 252 | -501.30 | -91.63 | 0.5715 | 92.29 |
| B | 87 | -167.30 | -27.67 | 0.6251 | 27.67 |
| C | 30 | -35.00 | -6.27 | 0.7376 | 8.74 |
| Coste combinado por ciclo · pips | Operaciones resueltas | Total neto · pips | Total neto · R aditivo |
|---|---|---|---|
| 0.0 | 30 | 1.00 | -0.54 |
| 1.2 | 30 | -35.00 | -6.27 |
| 2.4 | 30 | -71.00 | -11.99 |
7. Inspeccionar una operación y cambiar solo su coste
Elige modelo, periodo y operación; introduce 0–5 pips en pasos de 0.1 o usa un valor rápido. Solo cambia la contabilidad neta. Los ejemplos restauran el año completo y 1.2 pips.
Cargando ejemplos históricos…
Incluye spread, comisión y deslizamiento en un único descuento. No se añade otra comisión ni cambian entradas, stops o salidas.
Modelo y periodo seleccionados
- Operaciones resueltas
- —
- Iniciadas sin resultado determinado
- —
- Entrada no disponible
- —
- Total neto · pips
- —
- Total neto · R aditivo
- —
- Factor de beneficio · R neto
- —
- Drawdown realizado máximo · R
- —
- Operaciones netas ganadoras · %
- —
Operación histórica seleccionada
Bruto − coste combinado = neto; neto / riesgo inicial = R
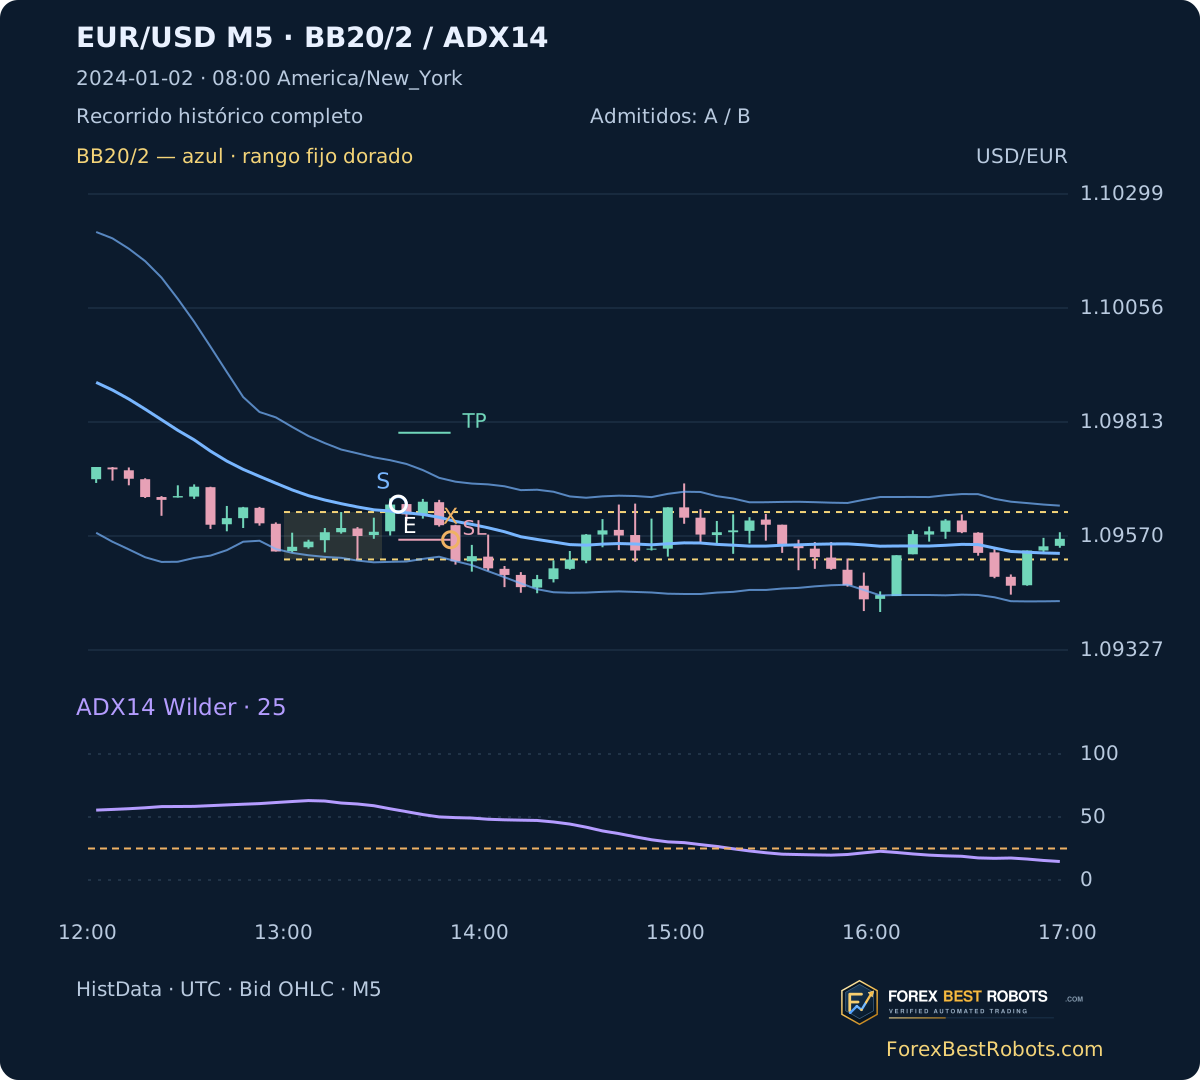
S: primera ruptura completa. E: referencia Bid de entrada. X: momento conocido de salida, con intervalo para salidas intraminuto. SL/TP: niveles fijos. Azul: Bollinger20/2; violeta: ADX14; naranja discontinuo: 25. El gráfico interactivo incluye datos posteriores a la entrada. Las velas tenues tienen menos de cinco registros M1.
Las figuras estáticas se ajustan al ancho; ábrelas para ver detalles. Los gráficos interactivos y tablas anchos se desplazan horizontalmente en pantallas pequeñas.
- Dirección
- —
- Referencia de entrada · UTC
- —
- Observación de salida · UTC
- —
- Referencia Bid de entrada
- —
- Referencia Bid de salida
- —
- Riesgo inicial · pips
- —
- Stop fijo
- —
- Objetivo fijo
- —
- Motivo de salida o incertidumbre
- —
- Resultado bruto · pips
- —
- Resultado neto · pips
- —
- Resultado neto · R
- —
- ADX14 en la señal S
- —
- Banda superior en S
- —
- Banda inferior en S
- —
Abrir tabla completa de operaciones seleccionadas
| Fecha | Dirección | Referencia de entrada · UTC | Observación de salida · UTC | Motivo de salida o incertidumbre | Resultado neto · pips | Resultado neto · R |
|---|
8. Revisar rechazos y ambas mitades cronológicas
El 2 de enero la primera ruptura alcista tiene ADX 56.51, pero el cierre 1.09637 queda bajo la banda superior 1.09732. B acepta y C rechaza. La pérdida posterior mostrada pertenece a B; no decidió el filtro. Un ADX alto no implica que el precio esté fuera de las bandas.
Con 1.2 pips, C suma 18 operaciones y −3.90R en enero–junio, y 12 y −2.36R en julio–diciembre. Ambas muestras pequeñas son negativas. Describen el mismo año, no una validación con datos intactos. El umbral 25, Bollinger20/2 y las salidas quedaron fijados antes de calcular los resultados de Nueva York, sin optimización.
| Periodo | Operaciones resueltas | Total neto · pips | Total neto · R aditivo |
|---|---|---|---|
| Enero–junio | 18 | -16.00 | -3.90 |
| Julio–diciembre | 12 | -19.00 | -2.36 |
9. Mantener visibles las limitaciones
Los gráficos llevan la marca ForexBestRobots y reconstruyen Bid OHLC reales de HistData; no son capturas de terminal. Los indicadores incluyen velas parciales observadas, sin interpolar; rango y señal requieren velas completas. Aquí se resuelven las 252 entradas, pero el método conserva el estado desconocido si faltan datos. Los rangos incompletos son del 1 de enero, 1 de abril y 25 de diciembre.
La prueba usa referencias Bid, no ejecución con Ask. Descontar costes no reproduce spreads históricos, stops de ventas activados por Ask, orden de ticks ni ejecuciones del bróker. No se filtran noticias o festivos; la ventana de noticias de las 08:30 puede coincidir con la búsqueda. Una pareja, un año y solo 30 operaciones C no acreditan una ventaja duradera.
Preguntas frecuentes
¿ADX superior a 25 significa comprar?
No. ADX aporta fuerza; la primera ruptura aporta dirección. C comprueba además la banda correspondiente. No se exige un cruce DI.
¿Podemos esperar a que suba ADX después de la ruptura?
No con estas reglas. El rechazo del primer evento termina el día para ese modelo. Esperar definiría otra estrategia y exigiría otra prueba.
¿Salir de una banda anuncia un giro?
No garantiza giro ni continuación. Este protocolo prueba continuación en la dirección de la ruptura con la banda de la misma vela señal completa.
¿Por qué pips brutos positivos y R brutas negativas?
Los pips ponderan unidades iguales; R divide cada operación por su distancia inicial al stop. Riesgos distintos pueden dar signos diferentes. No son retornos de cuenta.
¿Qué modifica el campo de costes?
Una deducción hipotética conjunta por ciclo resuelto. Entrada, riesgo, niveles, salida y pertenencia al modelo permanecen fijos. No es el spread histórico medido.
¿Son reales los precios y se puede reproducir la prueba?
Proceden de archivos reales EUR/USD M1 Bid. Las descargas incluyen M1, M5, calendario, operaciones, método fijo y un script autónomo. Las figuras son reconstrucciones editoriales con marca ForexBestRobots.
Datos, horarios y reproducción
Fuente retenida: 2023-12-01 00:00 UTC hasta 2024-12-31 21:58 UTC; 401,310 registros M1 únicos y 80,721 velas M5 observadas, incluido el calentamiento de diciembre. Se eliminaron 60 marcas temporales duplicadas idénticas del archivo 2023 tras comprobar su igualdad; en 2024 no hay duplicados. Se incluyen hashes de origen.
TR es el máximo de High−Low y las distancias absolutas de High/Low al cierre anterior; el primer TR es High−Low. ATR14 se inicia con la media de 14 TR en el índice 13 y sigue (13 × ATR anterior + TR)/14. ADX tiene su semilla direccional separada. Precios enteros en unidades 0.000001; riesgo redondeado hacia arriba a 0.1 pip. La clave B de datos guarda la señal pública S.
Ejemplos cronológicos de todo 2024: primera C resuelta, primera pérdida C, primera ganadora C, primera A rechazada por ADX y primera B rechazada por Bollinger. Primera C y primera pérdida son el mismo día; se muestran por separado la entrada conocida y el recorrido completo. El calendario descargable conserva todos los eventos.
- Datos M5 reconstruidos (ZIP)
- Todas las operaciones por modelo (CSV)
- M1, método fijo y recálculo autónomo (ZIP)