

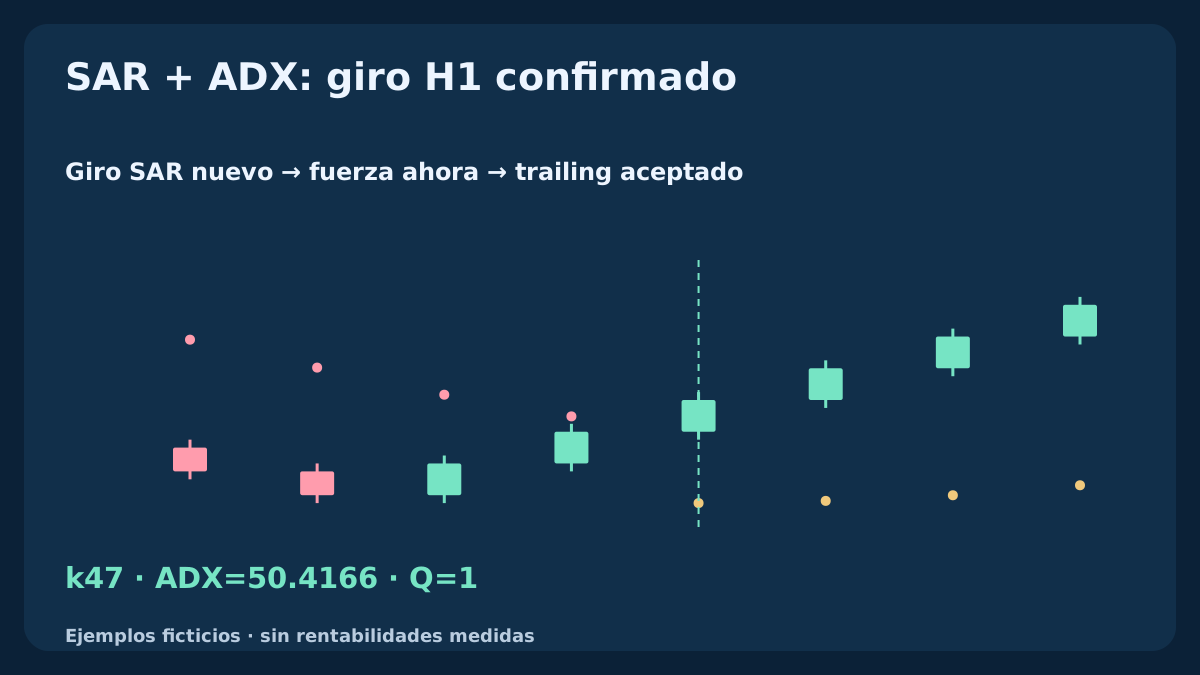
Esta estrategia de investigación solo compradora asigna funciones distintas al SAR y al ADX. Un giro alcista nuevo del SAR en una vela H1 cerrada define la dirección; el ADX debe cumplir el umbral de fuerza en esa misma vela. Tras una primera cotización admisible, el SAR puede proponer un stop más alto, pero la protección solo cambia cuando el bróker acepta realmente la modificación. Tres series ficticias y ramas de ejecución separadas muestran giros débiles, recuperación tardía del ADX, rechazos y saltos de precio, sin rentabilidades medidas.
1. Definir la hipótesis de dirección, fuerza y trailing
El SAR aporta el giro y posteriores propuestas de stop; el ADX filtra la fuerza sin indicar dirección. Se estudia si la política completa cambia los resultados netos frente a mantener el stop inicial. Ambos usan la misma historia de precios: su coincidencia no constituye pruebas independientes de una ventaja. Un ADX alto también puede acompañar caídas.
Estudiar solo compras de EURUSD. El modelo difiere de la continuación SAR filtrada por EMA y del anterior MACD/Estocástico ordenado. No exige EMA, dirección DI ni ADX ascendente; tampoco incluye ventas, promedios, piramidación, cierres parciales o inversión automática. Los valores y horarios son decisiones de investigación declaradas, sin afirmar optimización histórica ni beneficios.
2. Fijar velas cerradas, UTC y estado de exposición
Usar OHLC Bid H1 de EURUSD cerrados, SAR step0.02 / maximum0.20 y Wilder-style ADX14. Exigir al menos 28 velas válidas, consecutivas y terminadas. El giro alcista q puede cerrar entre 07:00–15:00 UTC, de lunes a jueves. Si sigue abierta, buscar la salida temporal a 19:00 UTC en la fecha de q.
Convertir los intervalos reales del bróker a UTC, incluidos cambios históricos de desfase. Preparar y enviar solo sin exposición EURUSD abierta o pendiente ni solicitudes sin resolver. Una evaluación omitida, una discontinuidad H1 o un estado incierto impiden entrar: no reproducir giros pasados tras reconectar. Si faltan datos durante una posición, conservar la protección aceptada, suspender ajustes y entradas, reconciliar el estado y mantener la salida temporal. La exposición de cartera exige controles propios.
| Componente | Configuración declarada | Función o límite |
|---|---|---|
| SAR parabólico | Paso0.02; máximo0.20; semilla bajista explícita | Giro alcista cerrado nuevo; candidatos posteriores |
| ADX14 | Semilla finita tipo Wilder; umbral≥25 | Fuerza en el giro; sin filtro ascendente ni DI |
| Protección | S0=SAR(q)−1pip redondeado abajo; objetivo2×distancia | Solo se activan stops más altos aceptados; T fijo |
| Ejecución | Primera cotización; un intento por vela cerrada | Costes completos; salida bajista o19:00 UTC |
3. Precisar el cálculo finito del SAR y del ADX
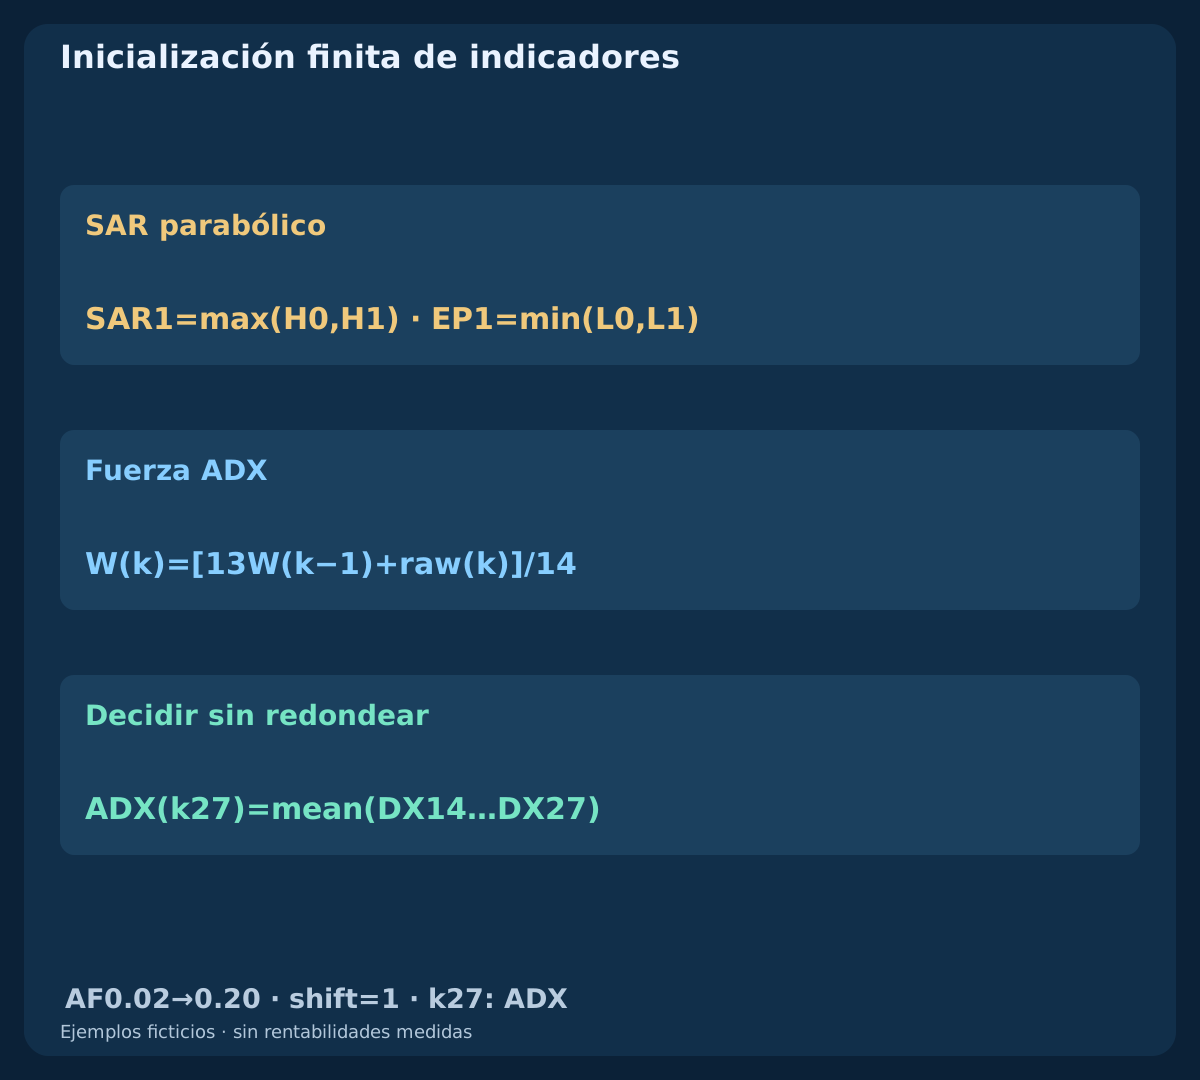
Numerar desde k0, donde el SAR no está disponible. En k1 iniciar dirección bajista con SAR1=max(H0,H1), EP1=min(L0,L1) y AF1=0.02; esta semilla no es un giro. Desde k2 calcular z=SARprev+AFprev(EPprev−SARprev). En estado alcista, limitar z al mínimo de z y los dos mínimos anteriores. Si L actual≤z, girar a bajista: SAR=max(EP anterior,H actual), EP=L actual, AF=0.02. En otro caso SAR=z, EP=max(EP anterior,H actual), aumentando AF en0.02 hasta0.20 solo ante un EP estrictamente mayor. En estado bajista, limitar z al máximo de z y los dos máximos anteriores. Si H actual≥z, girar a alcista: SAR=min(EP anterior,L actual), EP=H actual, AF=0.02. Si no, SAR=z, EP=min(EP anterior,L actual), aumentando AF solo con un EP estrictamente menor. La igualdad provoca giro, pero un EP igual no aumenta AF.
Para k≥1 definir u=H(k)−H(k−1), v=L(k−1)−L(k), +DM=u if u>v and u>0, otherwise0, −DM=v if v>u and v>0, otherwise0 y TR=max(H−L,|H−Cprev|,|L−Cprev|). Si los movimientos positivos empatan, ambos DM son cero. En k14 iniciar cada DM/TR suavizado con la media de k1…k14; después aplicar W(k)=[13W(k−1)+raw(k)]/14. Definir ±DI=100W(±DM)/W(TR) y DX=100|+DI−−DI|/(+DI+−DI), con cero si el denominador es cero. El primer ADX, en k27, es la media de DX14…DX27; después ADX(k)=[13ADX(k−1)+DX(k)]/14. Decidir sin redondear. En MT4 MODE_MAIN es ADX y MODE_PLUSDI/MODE_MINUSDI son las líneas direccionales; declarar el precio aplicado y comparar los búferes con sus marcas temporales antes de afirmar equivalencia. Leer shift=1 cerrado y shift=2 anterior, nunca shift=0 en formación.
4. Validar solo un giro alcista nuevo con fuerza ya presente
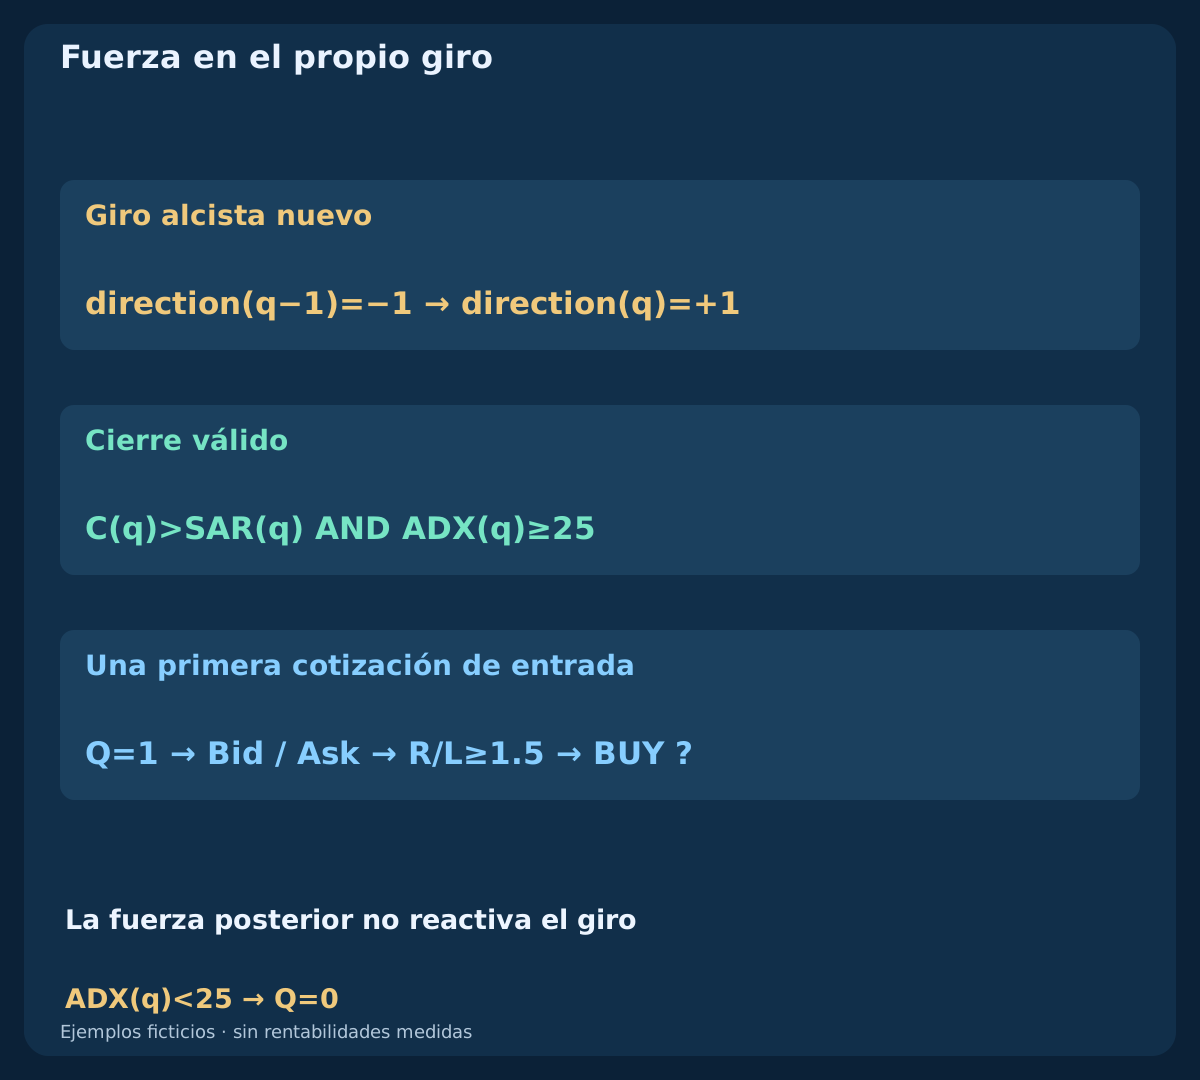
El evento nuevo es direction(q−1)=−1 AND direction(q)=+1. En esa vela cerrada exigir C(q)>SAR(q) y ADX(q)≥25, además de horario, datos y ausencia de exposición. El ADX no tiene que subir; tampoco se exige +DI>−DI ni una fase previa de ADX bajo. Q=1 significa señal válida, no orden ejecutada.
Si el giro nuevo falla fuerza, precio o elegibilidad, consumirlo. Un aumento posterior del ADX con SAR aún alcista no ofrece otra entrada. El estado alcista persistente no es un giro nuevo. Una primera cotización inválida o una entrada rechazada también consumen el giro. Solo otro giro alcista nuevo, con exposición y solicitudes resueltas, puede validar otra oportunidad. El giro bajista no abre una venta automática.
5. Revisar el trailing hacia delante y en una sola dirección
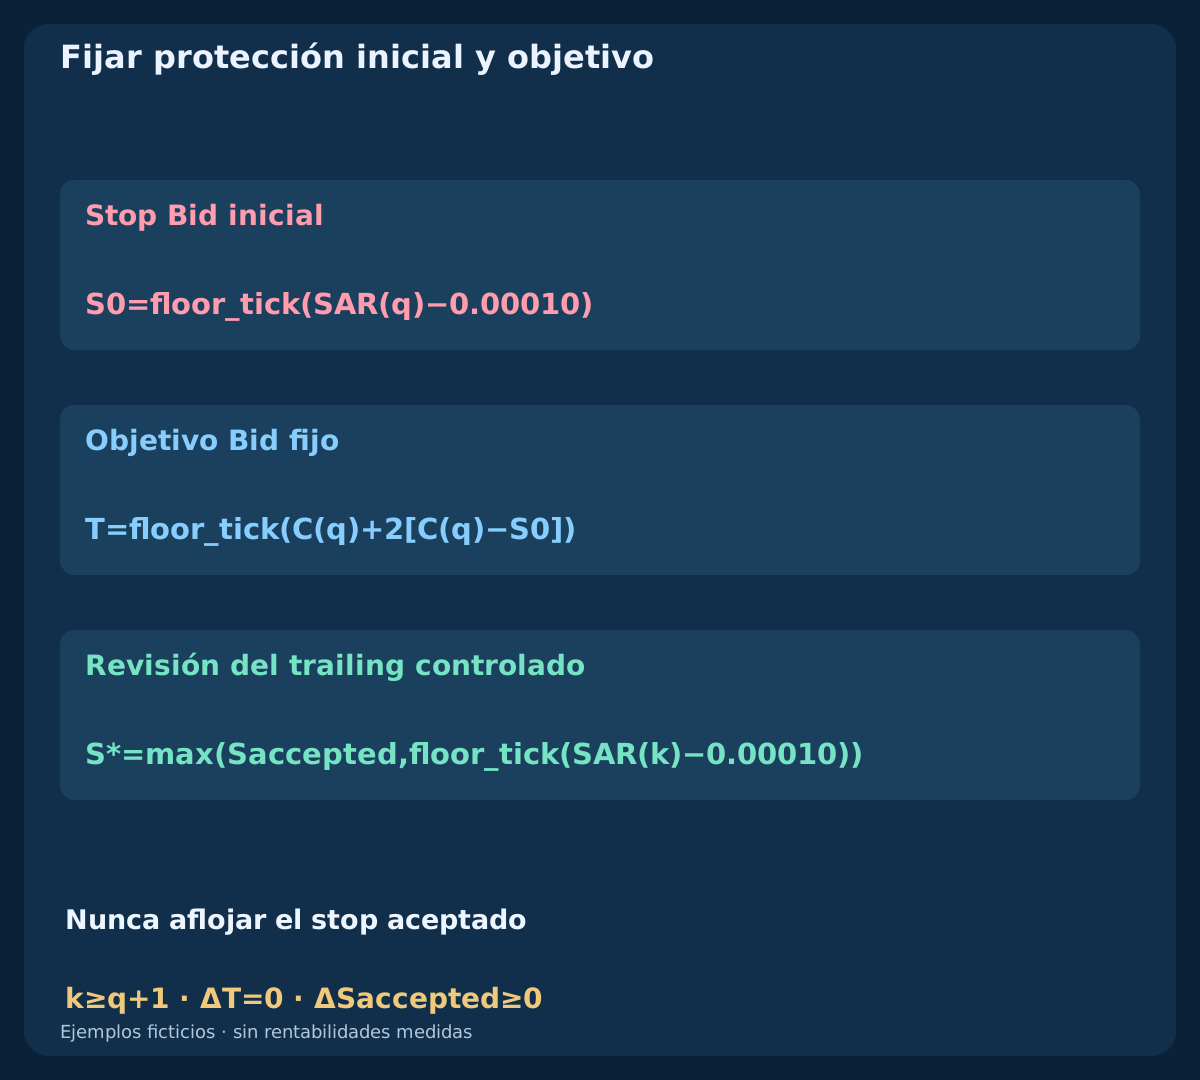
Comenzar únicamente en la siguiente vela cerrada k≥q+1 mientras siga abierta la posición. Si el SAR es alcista y C(k)>SAR(k), calcular U(k)=floor_tick(SAR(k)−0.00010) y proponer S*=max(Saccepted,U(k)). Enviar solo si sube al menos 1 tick. El ADX filtra la entrada: su caída posterior no cierra la posición ni impide un ajuste válido. Un candidato inferior o igual nunca afloja el stop aceptado.
En cada revisión usar solo la primera cotización bilateral observada, con 0≤age≤2 s y envío 0≤elapsed<10 s desde ese cierre. Verificar Bid>S*, rejilla real, distancia y zona de congelación. Si fallan cotización, tiempo o controles, o el bróker rechaza explícitamente el cambio, conservar el stop aceptado hasta otra vela cerrada. No reintentar dentro de la vela, guardar candidatos antiguos ni rebajarlos para cumplir restricciones. Procesar primero protección y salidas existentes. El candidato se activa solo con aceptación real del bróker; un resultado desconocido exige reconciliación antes de otro ajuste. El plazo limita solicitudes aún no enviadas.
6. Fijar la protección Bid inicial y el objetivo en q
Al validar la señal fijar S0=floor_tick(SAR(q)−0.00010) y T=floor_tick(C(q)+2[C(q)−S0]). El margen de un pip y el objetivo de dos distancias son decisiones declaradas. Ninguna vela posterior a q interviene en S0 o T. Un ajuste SAR aceptado puede subir el stop, pero T permanece fijo. No hay activación separada de equilibrio ni ampliación discrecional del objetivo.
Se supone 1 pip=0.00010 y tick=point=0.00001: un pip equivale a diez puntos. floor_tick redondea hacia abajo en la rejilla realmente negociable. El número de decimales no determina tamaño o valor del tick ni permisos del bróker. Un objetivo a dos distancias del cierre no garantiza una relación neta2:1; subir el stop tampoco garantiza el precio solicitado.
7. Evaluar una primera cotización de entrada con todos los costes
Tras el cierre válido t examinar exactamente la primera cotización bilateral observada. Exigir 0≤age≤2 s, envío 0≤elapsed<10 s, spread≤1.5 pips, Ask−C(q)≤4.0 pips, distancia bruta Ask–S0 de 5–40 pips y relación neta beneficio/riesgo prevista mínima 1.5. Exigir precios ordenados válidos, Bid>max(S0,SAR(q)) y Ask<T. Las distancias y la relación admiten igualdad; las desigualdades de precio son estrictas.
Antes de enviar comprobar protección adjunta, rejilla, distancias, lotes, margen libre y estado EURUSD sin exposición. La misma primera cotización debe seguir fresca y utilizable; si los controles exceden algún plazo, consumir la oportunidad. No sustituirla por una segunda más barata ni perseguir una recotización. El rechazo explícito o la ausencia de cotización a tiempo también consumen el giro. La ejecución real puede variar. Los segundos limitan el envío local, no cancelan una orden de mercado enviada ni definen el vencimiento de una pendiente.
8. Reconstruir tres series y separar las ramas de ejecución
Cada serie parte de 1.10000 en k0. Las variaciones en pips son tendencia +2×30,−3×14,+4×15; débil (+3,+3,−3,−3)×11,−2×3,+3×18; rango (+3,+3,−3,−3)×15. La apertura es el cierre anterior, salvo k0; el máximo está un pip sobre max(apertura,cierre) y el mínimo un pip bajo min(apertura,cierre). Son 60,66,61 filas, 187 en total.
El primer cierre es 2026-08-03 10:00 UTC para tendencia/rango y 2026-08-03 05:00 UTC para débil. Se reutilizan las formas ficticias declaradas en la guía SAR/ADX con relojes propios de esta estrategia. El CSV OHLC evalúa señales suponiendo ausencia de exposición y no contiene órdenes ni rentabilidades. Un CSV separado de 10 presenta ramas alternativas. A continúa tras k48, B tras k49 y C muestra un ajuste incierto tras k48; las cotizaciones posteriores sustituyen la continuación OHLC no utilizada. No unirlas como una única trayectoria de ticks ni tratarlas como operaciones independientes.
Descargar las tres series OHLC ficticias y el cálculo de señales
Descargar el registro separado de eventos de ejecución alternativos
9. Leer el giro válido con ejes de precio y ADX alineados
En tendencia, el giro alcista nuevo q=k47 cierra a 2026-08-05 09:00 UTC. El Bid 1.10300 supera SAR 1.10170 y ADX 50.4166 cumple el filtro. Fijar S0=1.10160 y T=1.10580. Q=1 aún requiere primera cotización válida y aceptación del bróker.
En k48, a 10:00 UTC, SAR es 1.101728 y propone U=1.10162. En k49, a 11:00 UTC, SAR 1.10179888 propone U=1.10169. El ADX cae a 46.8620 y después 44.1844; esto no bloquea un ajuste válido. Son propuestas calculadas después de cada cierre, nunca protección aplicada retroactivamente a la vela terminada.
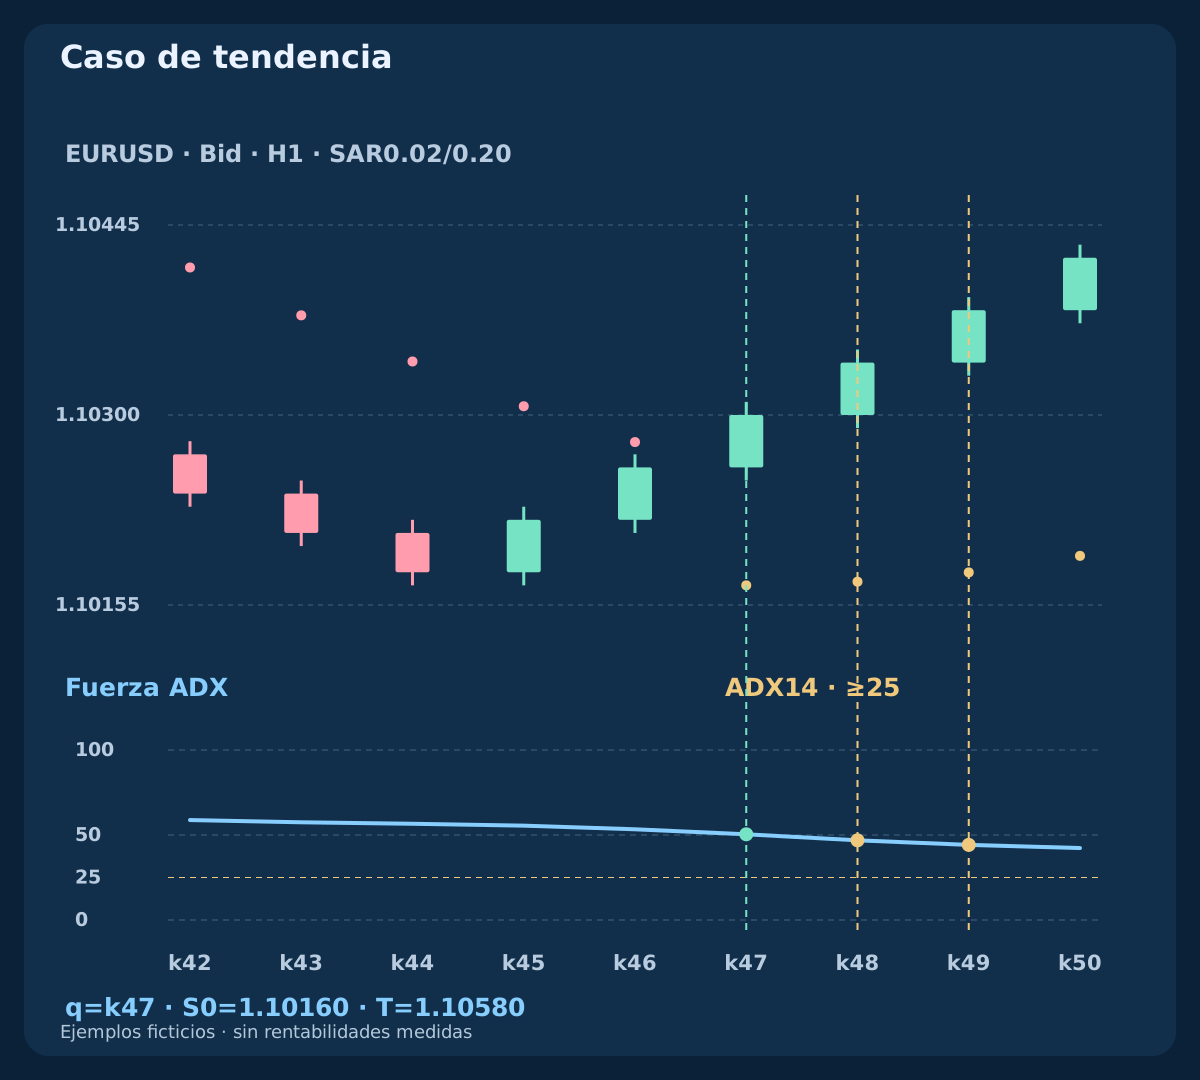
| Caso / barra | Cierre Bid | SAR | ADX | Giro nuevo | Q | Acción de señal |
|---|---|---|---|---|---|---|
| Caso de tendencia · k47 | 1.10300 | 1.101700000 | 50.4166 | 1 | 1 | Cierre válido |
| Caso de tendencia · k48 | 1.10340 | 1.101728000 | 46.8620 | 0 | 0 | La fuerza posterior no reactiva el giro |
| Caso de giro débil · k50 | 1.10030 | 1.099300000 | 11.3413 | 1 | 0 | Caso de giro débil |
| Caso de giro débil · k58 | 1.10270 | 1.100708033 | 25.6767 | 0 | 0 | La fuerza posterior no reactiva el giro |
| Caso de rango · k46 | 1.10060 | 1.099900000 | 8.6663 | 1 | 0 | Caso de giro débil |
10. Rechazar el giro débil sin reactivarlo después
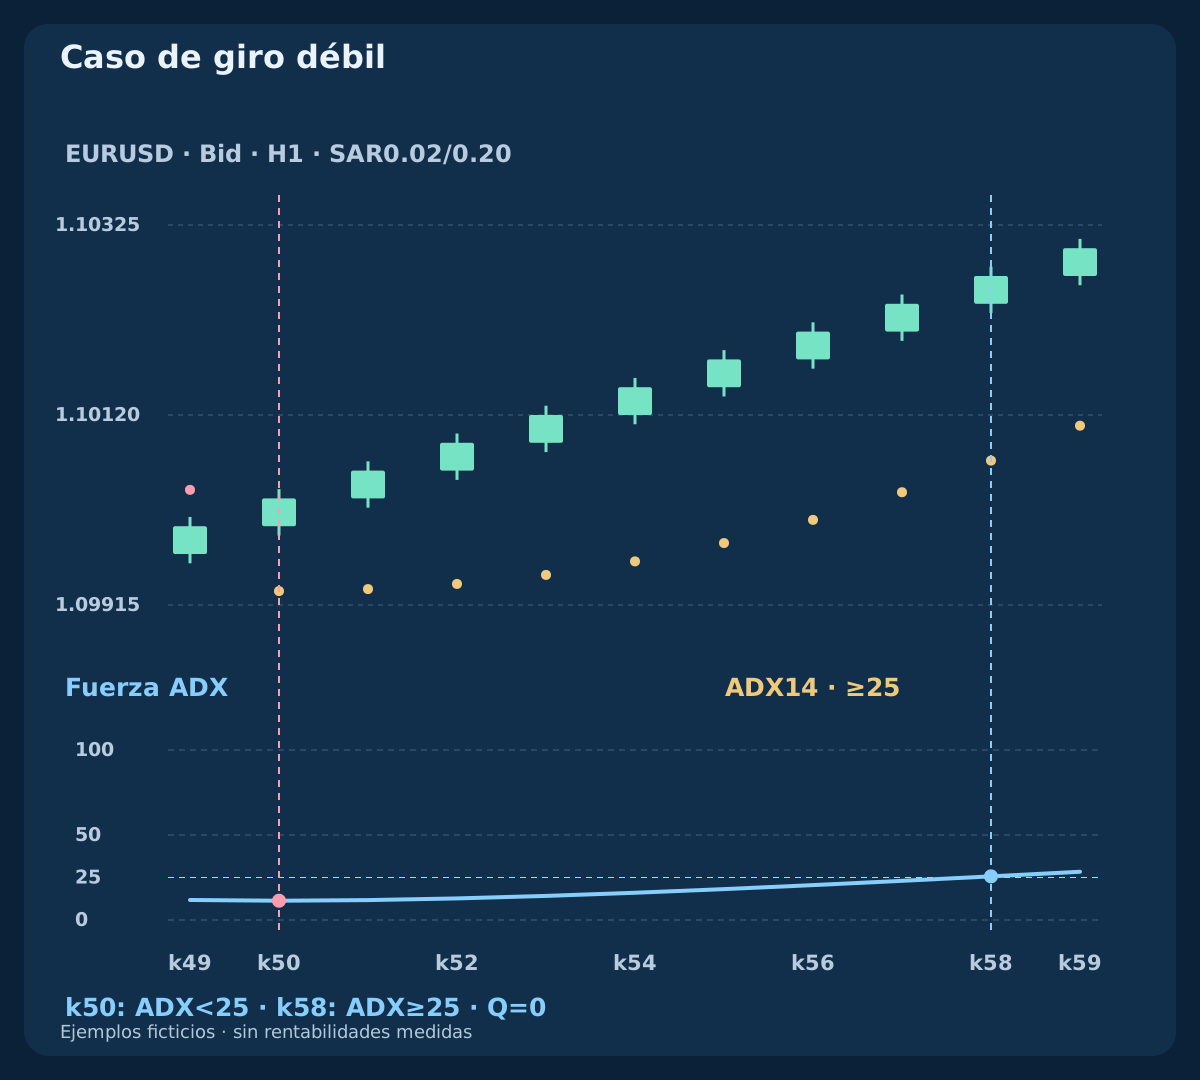
En la serie débil, k50 cierra a 2026-08-05 07:00 UTC con un giro alcista nuevo. El cierre 1.10030 supera SAR 1.09930, pero ADX 11.3413 está bajo25. Rechazar inmediatamente el giro. No se crea un estado de espera para recuperar fuerza.
En k58, a 15:00 UTC, ADX alcanza 25.6767 con SAR aún alcista y un cierre mayor. El indicador de giro es cero y Q sigue en cero. En rango, los giros repetidos también fallan fuerza una vez disponibles los indicadores. Reducir el tamaño o señalar una tendencia posterior no repara un evento inválido.
11. Leer la activación del stop en tres ramas alternativas
Suponer la entrada aceptada con S0=1.10160. La primera cotización de A tras k48, a 10:00:00.200 UTC, es 1.10161 / 1.10173. Bid está sobre el stop antiguo pero bajo la propuesta 1.10162: omitir el ajuste. Una ejecución Bid supuesta posterior a 1.10155 corresponde al stop antiguo, no a un candidato nunca aceptado. A no utiliza velas OHLC posteriores a k48.
En B la cotización normal de k48 permite un intento, pero el bróker lo rechaza: S sigue en 1.10160. En k49 acepta la nueva propuesta 1.10169 a 11:00:00.400 UTC; solo entonces se activa. Una ejecución supuesta posterior a 1.10165 es peor que ese nivel. B no utiliza velas posteriores a k49. En C la solicitud de k48 agota el tiempo: el cliente desconoce el stop activo hasta confirmar 1.10162 mediante reconciliación a 10:00:00.900 UTC. No reenviar a ciegas; la hora de reconciliación no inventa una activación anterior.
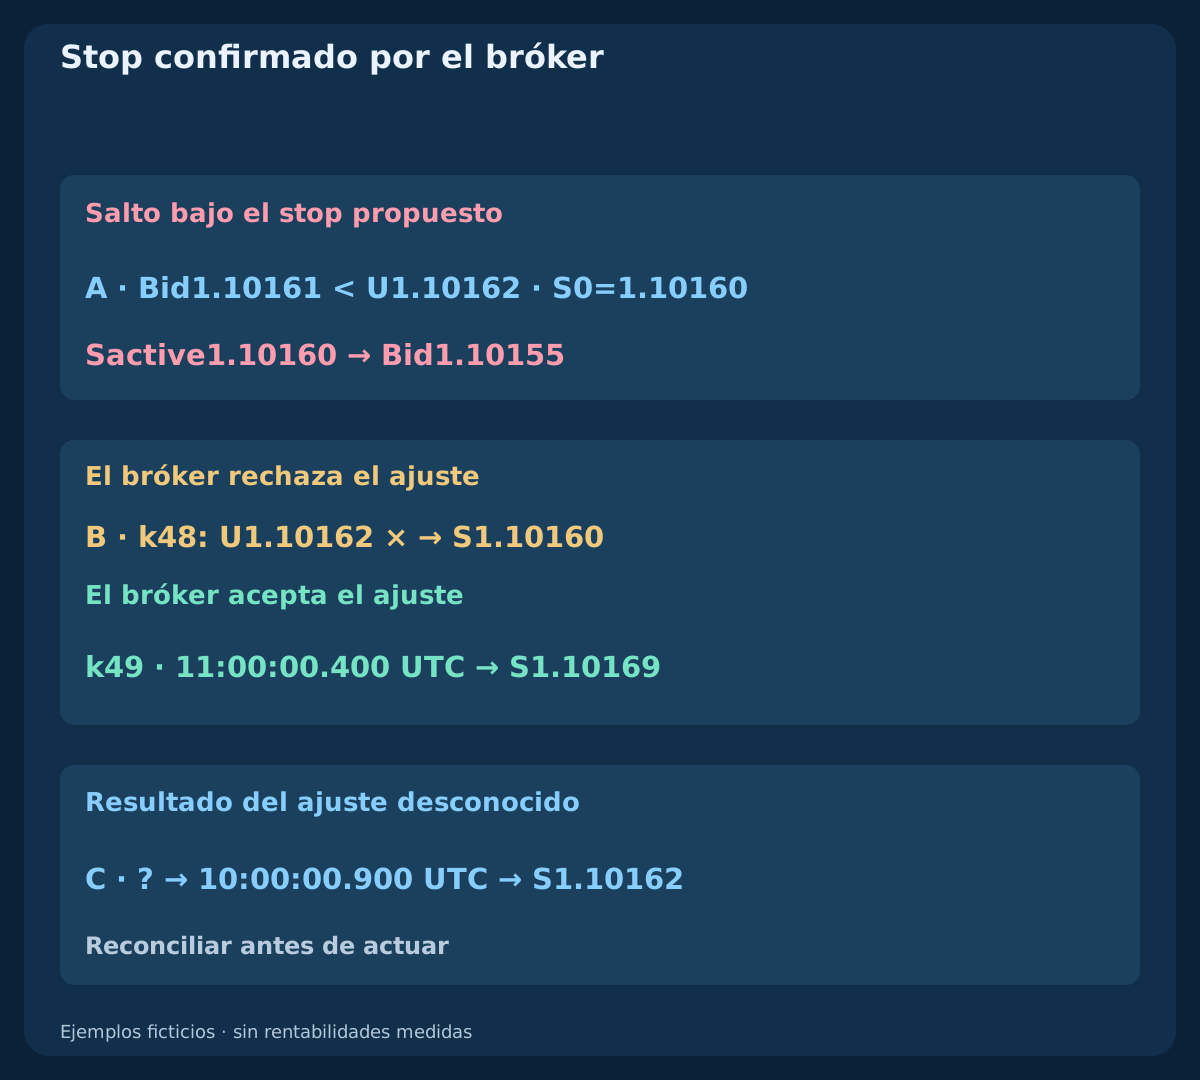
| Rama / hora UTC | Barra cerrada | Stop propuesto | Bid cotizado | Stop confirmado | Estado |
|---|---|---|---|---|---|
| A · 10:00:00.200000 | k48 | 1.10162 | 1.10161 | 1.10160 | Salto bajo el stop propuesto |
| A · 10:00:00.600000 | k48 | — | 1.10155 | 1.10160 | Se ejecuta el stop antiguo |
| B · 10:00:00.400000 | k48 | 1.10162 | — | 1.10160 | El bróker rechaza el ajuste |
| B · 11:00:00.200000 | k49 | 1.10169 | 1.10380 | 1.10160 | Cotización válida; aceptación pendiente |
| B · 11:00:00.400000 | k49 | 1.10169 | — | 1.10169 | El bróker acepta el ajuste |
| B · 11:00:00.600000 | k49 | — | 1.10165 | 1.10169 | Se ejecuta el stop nuevo |
| C · 10:00:00.600000 | k48 | 1.10162 | — | ? | Resultado del ajuste desconocido |
| C · 10:00:00.900000 | k48 | 1.10162 | — | 1.10162 | Reconciliar antes de actuar |
12. Comparar primeras cotizaciones antes de elegir volumen
Con S0/T fijos, la primera cotización a 09:00:02 UTC de 1.10300 / 1.10312 tiene spread 1.2 pips y distancia bruta 15.2 pips. Sumar comisión de ida y vuelta 0.6 pip y reserva total de ejecución adversa 1.0 pip: pérdida prevista 16.8 pips, recorrido neto al objetivo 25.2 pips y relación exactamente 1.5. La igualdad pasa el mínimo, sujeto a controles; no deja colchón para costes que superen la reserva.
La alternativa 1.10328 / 1.10340 cumple el límite inclusivo de persecución 4.0-pip, pero da pérdida 19.6 pips, objetivo neto 22.4 pips y relación 1.1429: rechazar con cualquier volumen. Con patrimonio 10000 USD, riesgo 0.5%=50 USD, contrato 100000 EUR, valor del pip 10 USD/lot y paso 0.01, la cotización aceptable permite 0.29 lotes y riesgo previsto 48.72 USD. Redondear hacia abajo, omitir bajo el mínimo y revisar margen. Contar el spread una sola vez mediante entrada Ask/salida Bid; usar valor real del tick, conversión y swaps. La pérdida real puede superar la reserva.
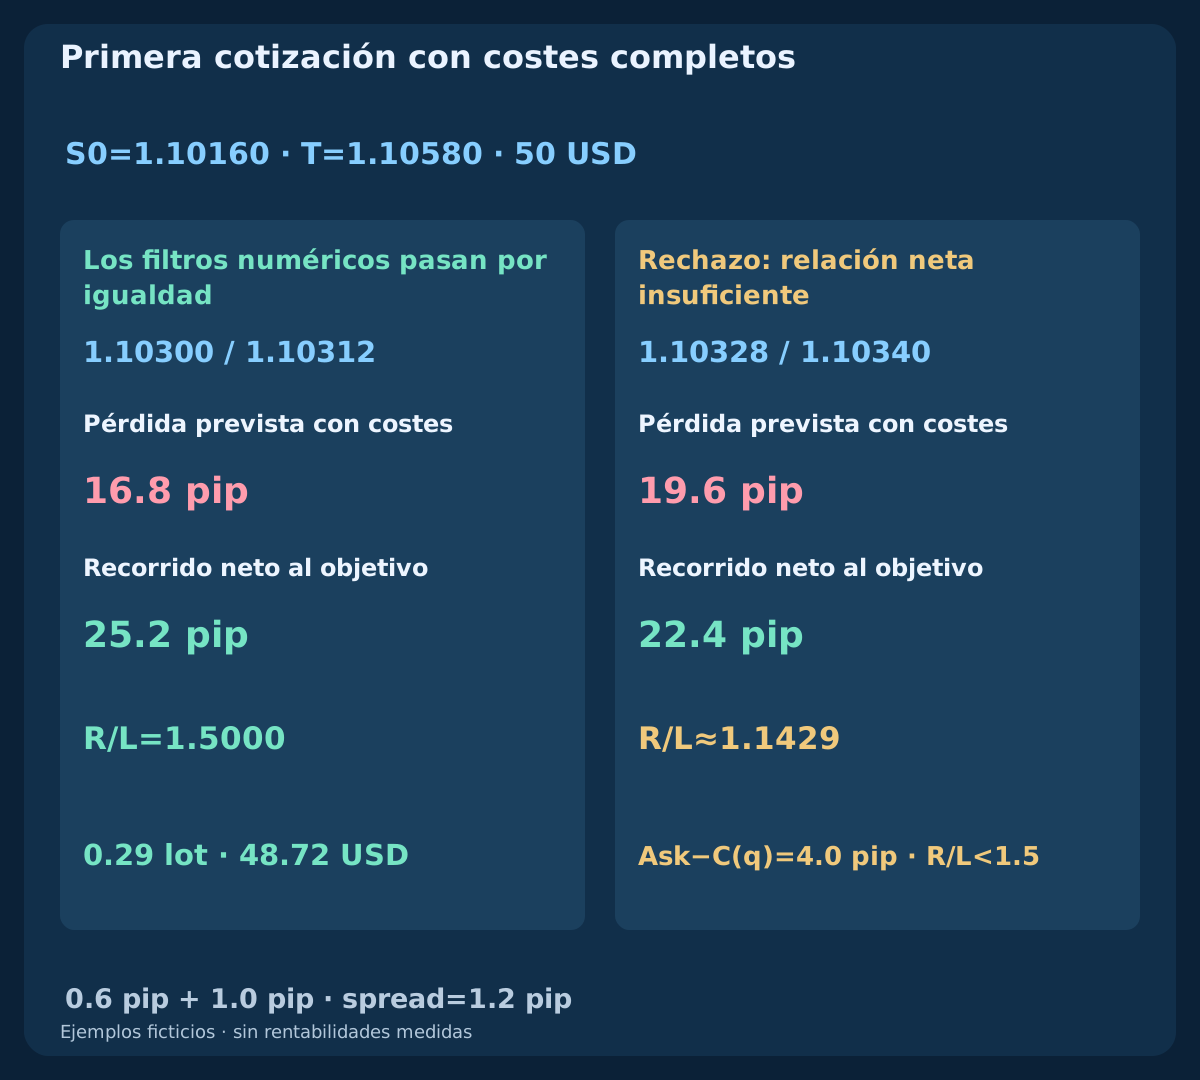
| Primera cotización | Bid / Ask | Stop (pip) | Pérdida + costes | Objetivo neto | Relación | Decisión |
|---|---|---|---|---|---|---|
| Aceptable | 1.10300 / 1.10312 | 15.2 | 16.8 | 25.2 | 1.5000 | Los filtros numéricos pasan por igualdad |
| Cara | 1.10328 / 1.10340 | 18.0 | 19.6 | 22.4 | 1.1429 | Rechazo: relación neta insuficiente |
13. Priorizar protección activa, giro bajista y salida temporal
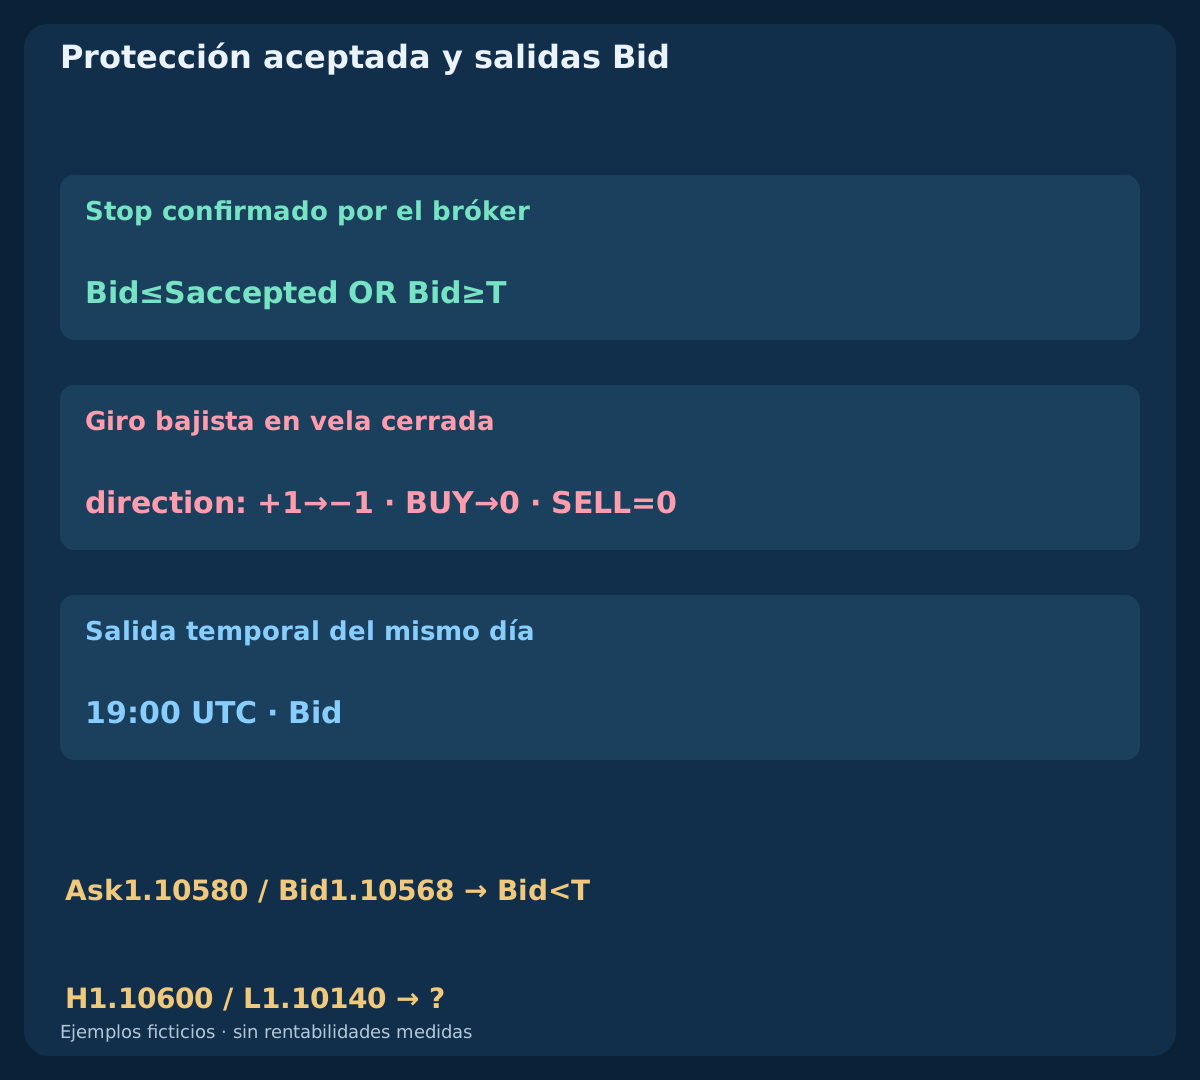
La protección de compras usa Bid y el stop actualmente aceptado; el objetivo sigue T=1.10580. Que Ask toque T no basta. Ante un giro bajista SAR en una vela cerrada, solicitar cierre al primer Bid ejecutable sin invertir a venta. Si sigue abierta a partir de 19:00 UTC en la fecha de q, solicitar también cierre al primer Bid ejecutable. Las salidas no esperan el filtro de spread de entrada ni la ventana de ajuste.
Una ejecución existente de stop/objetivo tiene prioridad sobre una acción posterior del cliente. Si coinciden giro bajista y hora de salida, reconciliar y enviar una sola solicitud sobre la exposición restante. Por ejemplo Ask1.10580 / Bid1.10568 aún no alcanza T en Bid. Una vela hipotética aparte H=1.10600 / L=1.10140 cruza objetivo y stop inicial sin revelar el orden. Exigir ticks y registro de activación del stop; en otro caso marcar ambigüedad. Esa vela no está en ninguno de los CSV.
14. Resolver órdenes, protección y recuperación inciertas
Registrar indicadores sin redondear, q, S0/T, primeras cotizaciones, propuestas, identificadores, envío, rechazos, aceptación y hora efectiva cuando consten, protección confirmada y ejecuciones reales. Un timeout no prueba rechazo de entrada, ajuste o cierre. Tras un ajuste desconocido, la protección anterior solo es el último estado confirmado, no prueba del stop actual. Reconciliar registros del bróker antes de ajustar de nuevo o declarar ausencia de exposición.
Si una entrada queda sin protección exigida, buscar cierre inmediato controlado y bloquear entradas hasta resolver exposición. Gestionar el remanente tras cierres parciales o fallidos. Nunca aflojar el stop silenciosamente. Si faltan datos, conservar la última protección confirmada, suspender trailing, restaurar datos fiables y seguir buscando la salida prevista; la protección del servidor puede ejecutarse. Una solicitud enviada a tiempo puede terminar después. Tras recuperar fuera de hora, cerrar al primer precio ejecutable. Un stop level cero puede ser dinámico y rechazar; la zona de congelación también puede impedir ajustes o cierres.
15. Comparar políticas cronológicas completas sin seleccionar filas
Comparar con una variante que mantiene S0 usando los mismos giros, filtros de cotización, costes, tamaño, objetivo y salidas bajista y temporal. Cada variante debe simular su propia cronología de posiciones: un cierre anticipado por trailing cambia si está libre ante otro giro. No eliminar pérdidas de una lista terminada ni suponer entradas posteriores iguales tras divergir.
Reservar datos posteriores, registrar todos los parámetros ensayados y evaluar esperanza neta, drawdown, incertidumbre, rotación, señales perdidas, fallos de modificación y saltos. El trailing puede reducir pérdidas o devoluciones de beneficio, pero también cerrar antes de una recuperación o impedir alcanzar el objetivo. Tres series ficticias y sus ramas verifican cálculo y tiempo; no demuestran qué política rinde mejor.
16. Revisar toda la política antes de probarla
Comprobar UTC real, semillas finitas, igualdades, giro nuevo en q y fuerza ADX en ese cierre. Verificar que los giros consumidos no reviven, S0/T usan datos conocidos y primera cotización y costes preceden al tamaño. Solo velas posteriores cerradas proponen ajustes. Separar propuestas, rechazos, aceptación e incertidumbre y reconciliar protección antes de actuar.
Esta es la tercera y última estrategia del actual clúster de combinaciones, tras EMA/Estocástico y MACD/Estocástico. El conjunto vincula las funciones de indicadores con políticas completas de investigación y reglas explícitas de rechazo y ejecución. Ningún ejemplo recomienda una operación real, presenta un backtest medido ni demuestra que combinar indicadores populares genere beneficios.
Preguntas frecuentes
¿Puede el ADX validar después un giro SAR débil?
No. Debe cumplir el umbral en el propio giro alcista nuevo. Si sube después mientras SAR sigue alcista, no aparece otro evento de giro.
¿Debe subir el ADX o superar +DI a −DI?
Este modelo no exige ninguna de las dos cosas. SAR define dirección y ADX fuerza. Añadir un filtro crearía otra estrategia que habría que probar.
¿Un valor SAR nuevo activa inmediatamente el stop?
No. Es una propuesta de una vela cerrada. El bróker debe aceptar realmente el cambio; un resultado desconocido requiere reconciliación.
¿Qué ocurre si Bid ya está bajo el stop propuesto?
Se omite el ajuste y se conserva la protección confirmada. No se inventa una ejecución en un nivel no aceptado. El stop anterior puede ejecutarse después con deslizamiento o salto.
¿Una caída del ADX detiene el trailing o cierra la posición?
No. Aquí ADX solo filtra entradas. Un candidato SAR válido puede seguir ajustando; protección aceptada, giro bajista y hora de salida determinan el cierre.
¿Los gráficos o ramas demuestran rentabilidad?
No. Son ejemplos ficticios de cálculo y estados. Las ramas alternativas no forman un backtest completo de ticks ni contienen rentabilidades medidas o resultados de asesores comerciales.
Fuentes y notas de investigación
MetaQuotes documenta iSAR, iADX, el envío y la modificación de órdenes y las restricciones del símbolo. Las semillas finitas, el umbral, el horario UTC, la política de primera cotización y los estados del trailing forman nuestra especificación original. No afirmamos una coincidencia exacta con los búferes nativos. Los OHLC y las ramas de ejecución ficticios explican reglas, no resultados de rendimiento ni de asesores comerciales.
- MetaQuotes iSAR
- MetaQuotes iADX
- MetaQuotes OrderSend
- MetaQuotes OrderModify
- MetaQuotes symbol properties
Especificación educativa de investigación. Series, cotizaciones y ramas son ficticias. El Forex implica riesgo; indicadores, stops aceptados y presupuestos no garantizan beneficios ni limitan las pérdidas reales.