
这套仅做多的研究策略为SAR和ADX分配不同职责。已收盘H1蜡烛上的新看涨SAR反转确定方向,ADX必须在同一根蜡烛上达到强度门槛。首个报价合格并入场后,SAR可以提出更高的止损,但只有经纪商实际接受修改,保护水平才会改变。三段虚构价格历史及独立执行分支展示弱反转、ADX延迟回升、修改被拒和跳空,不提供实测收益。
1. 定义方向、强度与移动止损假设
SAR提供反转事件及后续止损建议,ADX提供没有方向性的强度过滤。研究的是整套规则相对于保留初始止损,是否改变扣除成本后的结果。两者使用相同价格历史,因此一致并非两份独立优势证据。高ADX也可能出现在下跌中。
仅研究EURUSD买入。它不同于带EMA过滤的SAR延续策略,也不同于上一套有序MACD/随机指标策略。本模型不要求EMA、DI方向、ADX上升,也没有卖出、摊平、金字塔加仓、部分平仓或自动反手。参数和时间是公开声明的研究选择,不声称经过历史优化或具有盈利能力。
2. 固定已收盘蜡烛、UTC和持仓状态
使用EURUSD Bid H1已收盘OHLC、SAR step0.02 / maximum0.20及Wilder-style ADX14。至少需要28根有效且连续的已收盘蜡烛。合格的新看涨反转q须在周一至周四07:00–15:00 UTC收盘。若仍持仓,在q当天19:00 UTC起寻求时间退出。
按真实蜡烛区间转换经纪商时间到UTC,包括历史时差变化。只有EURUSD没有持仓、挂单或未解决请求时才准备和提交。漏评、H1断档或状态不明都禁止新入场,重连后不得重放旧反转。持仓中缺数据时保留已接受保护,暂停修改与新入场,核对状态,并继续执行时间退出。其他组合敞口需要单独控制。
| 组成部分 | 声明设置 | 职责或限制 |
|---|---|---|
| 抛物线SAR | 步长0.02,上限0.20,明确看跌初始化 | 新的收盘看涨反转及后续止损候选 |
| ADX14 | Wilder式有限初始化,门槛≥25 | 反转当根强度,不要求上升或DI条件 |
| 保护 | S0=SAR(q)−1pip向下取整,目标2×距离 | 只有被接受的更高止损生效,T固定 |
| 执行 | 首报价,每根收盘蜡烛仅一次修改尝试 | 完整成本,看跌反转或19:00 UTC退出 |
3. 精确定义有限历史SAR和ADX参考计算
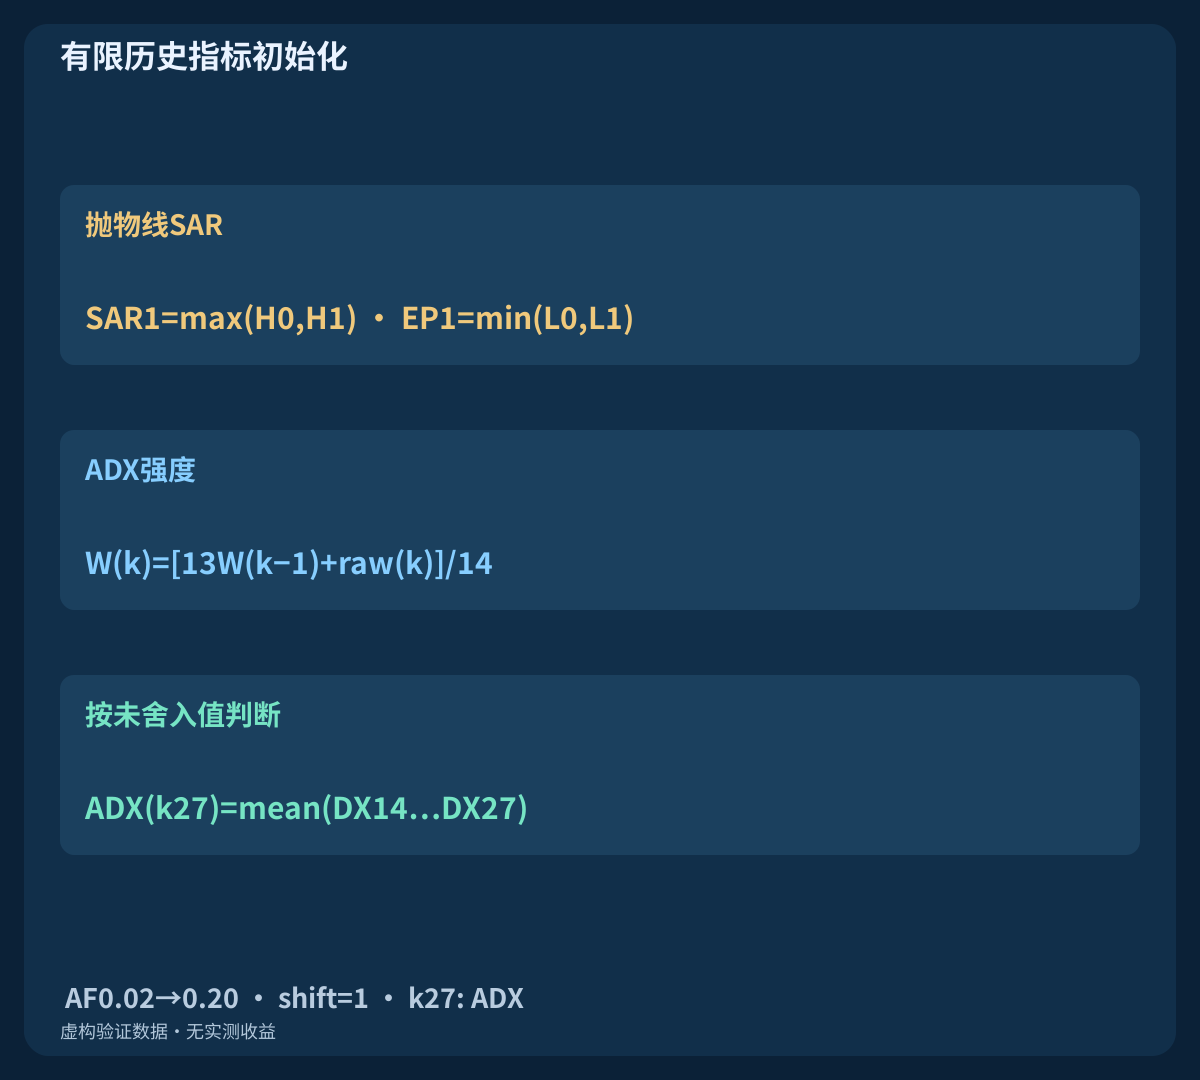
从k0编号,该处SAR不可用。k1以看跌方向初始化为SAR1=max(H0,H1)、EP1=min(L0,L1)、AF1=0.02;初始化本身不算反转。k2起计算z=SARprev+AFprev(EPprev−SARprev)。看涨状态将z限制为z与前两根最低价的最小值。若当前L≤z,则反转看跌:SAR=max(前EP,当前H)、EP=当前L、AF=0.02。否则SAR=z、EP=max(前EP,当前H),只在EP严格创新高时将AF加0.02,最高0.20。看跌状态将z限制为z与前两根最高价的最大值。若当前H≥z,则反转看涨:SAR=min(前EP,当前L)、EP=当前H、AF=0.02。否则SAR=z、EP=min(前EP,当前L),只在EP严格创新低时增加AF。相等触发反转,但相等EP不增加AF。
k≥1时定义u=H(k)−H(k−1)、v=L(k−1)−L(k)、+DM=u if u>v and u>0, otherwise0、−DM=v if v>u and v>0, otherwise0及TR=max(H−L,|H−Cprev|,|L−Cprev|)。正向变动相等时,两个DM都为零。k14将各平滑DM/TR初始化为k1…k14的均值,之后使用W(k)=[13W(k−1)+raw(k)]/14。定义±DI=100W(±DM)/W(TR)及DX=100|+DI−−DI|/(+DI+−DI),分母为零则取零。首个ADX在k27等于DX14…DX27均值,之后为ADX(k)=[13ADX(k−1)+DX(k)]/14。所有判断使用未舍入值。MT4的MODE_MAIN是ADX,MODE_PLUSDI/MODE_MINUSDI是方向线;须声明应用价格并对照实际带时间戳缓冲区后再主张一致。读取已收盘shift=1和前一根shift=2,不用形成中的shift=0。
4. 只认可强度已达标的新看涨反转
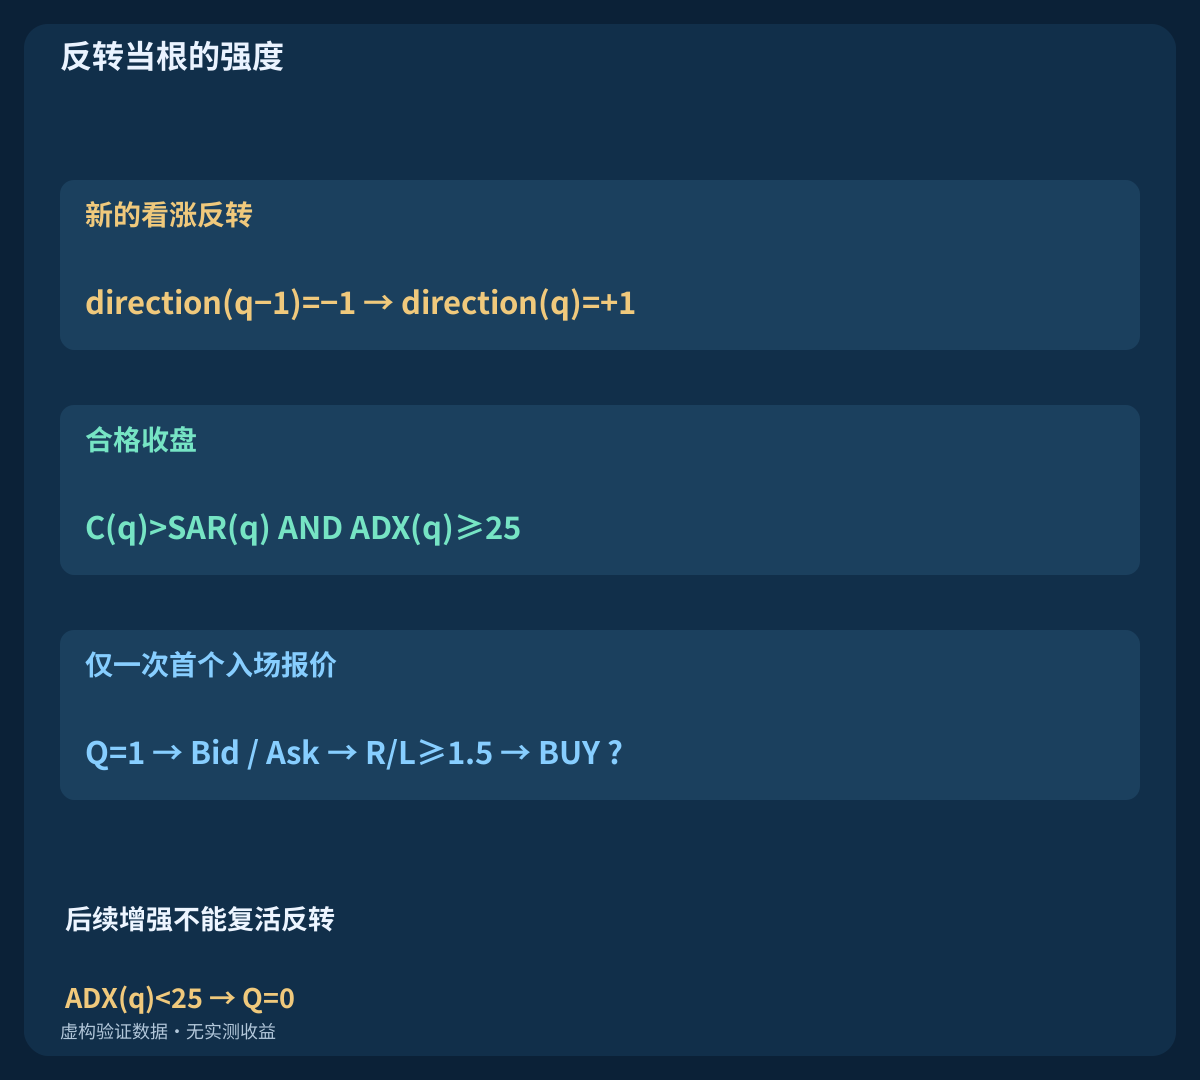
新事件为direction(q−1)=−1 AND direction(q)=+1。在同一根已收盘蜡烛上要求C(q)>SAR(q)、ADX(q)≥25,并满足时间、数据及空仓条件。不要求ADX上升、+DI>−DI或此前出现低ADX阶段。Q=1表示条件成立,不代表成交。
新反转若强度、价格或资格不合格,该机会即被消耗。SAR持续看涨时,之后ADX上升不会产生新入场机会。持续状态不是新反转。首个报价失败或入场被拒也消耗该反转。只有之后独立的新看涨反转,且敞口和请求均已解决,才可重新判断。SAR转跌不会自动开空。
5. 每次移动止损只面向未来并单向收紧
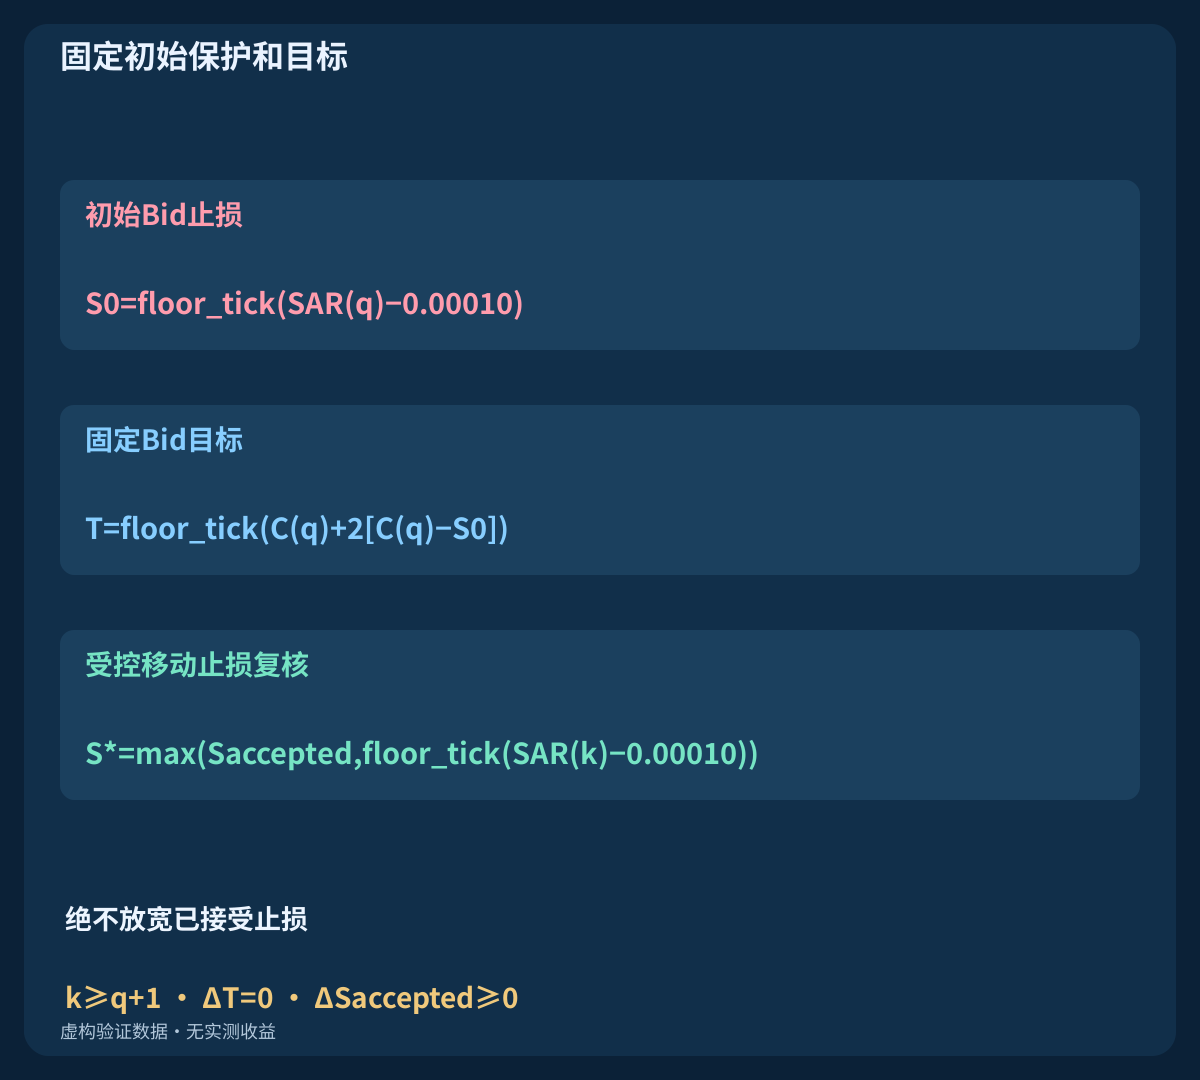
持仓仍存在时,从下一根已收盘蜡烛k≥q+1开始复核。SAR看涨且C(k)>SAR(k)时,计算U(k)=floor_tick(SAR(k)−0.00010)并提出S*=max(Saccepted,U(k))。只有至少提高1 tick才发送。ADX只过滤入场:后续下降本身既不平仓,也不阻止有效上调。更低或相等候选绝不能放宽已接受止损。
每次只使用观察到的首个双边报价,要求0≤age≤2 s及收盘后发送0≤elapsed<10 s。检查Bid>S*、实际价格网格、最小距离和冻结限制。报价、时限或经纪商检查失败,或修改被明确拒绝时,保留已接受止损,等下一根收盘再复核。不在同根重试、不排队旧候选,也不为适配限制而降低候选。先处理现有保护和退出事件。仅在经纪商实际接受时新止损才生效;结果未知须核对后才能再次修改。时限只约束尚未发送的请求。
6. 在q固定初始Bid保护及目标
条件成立时固定S0=floor_tick(SAR(q)−0.00010)与T=floor_tick(C(q)+2[C(q)−S0])。一个pip缓冲和两倍距离目标是声明的选择。q之后的蜡烛不参与S0或T。之后被接受的SAR修改可以提高止损,但T保持固定。没有额外保本触发或主观延长目标。
例子假设1 pip=0.00010和tick=point=0.00001,即一个pip等于十个point。floor_tick按实际可交易网格向下取整。小数位数不能单独确定tick大小、价值或经纪商许可。目标距信号Bid收盘价两倍初始距离,不保证净盈亏比2:1;止损上移也不保证按该价成交。
7. 按完整成本检查唯一的首个入场报价
合格收盘t之后,准确检查首次观察到的双边报价。要求0≤age≤2 s、发送0≤elapsed<10 s、spread≤1.5 pips、Ask−C(q)≤4.0 pips、Ask至S0毛距离5–40 pips,及计划净收益/损失比至少1.5。还需价格次序有效、Bid>max(S0,SAR(q))、Ask<T。距离和比率边界包含等号,价格条件为严格不等式。
发送前检查附带保护、价格网格、止损约束、手数上下限、可用保证金及EURUSD空仓。必须仍使用同一个新鲜有效的首报价;检查超过任一时限就消耗机会。不得改用更便宜的第二报价或追逐重新报价。明确拒绝或没有及时报价也消耗反转。真实成交价可能不同。秒数是本地发送期限,不是已发送市价单的取消时间,也不是挂单到期参数。
8. 重建三段历史并分离执行分支
各历史k0起始收盘为1.10000。pip变化依次为:趋势+2×30,−3×14,+4×15;弱反转(+3,+3,−3,−3)×11,−2×3,+3×18;区间(+3,+3,−3,−3)×15。开盘等于前收盘,k0除外;最高价为max(开盘,收盘)加一个pip,最低价为min(开盘,收盘)减一个pip。行数为60,66,61,共187。
首个收盘时间:趋势/区间2026-08-03 10:00 UTC,弱反转2026-08-03 05:00 UTC。价格形状复用SAR/ADX指南已声明的虚构数据,但使用本策略时钟。OHLC CSV假设空仓,仅评估信号,不含订单或收益。另一CSV的10个事件给出备选执行分支。A在k48后分支,B在k49后,C描述k48后的未知修改;之后报价替代未使用的OHLC延续段。不得拼成一条完整tick路径,也不能当成独立交易样本。
9. 在对齐价格与ADX轴上读取合格反转
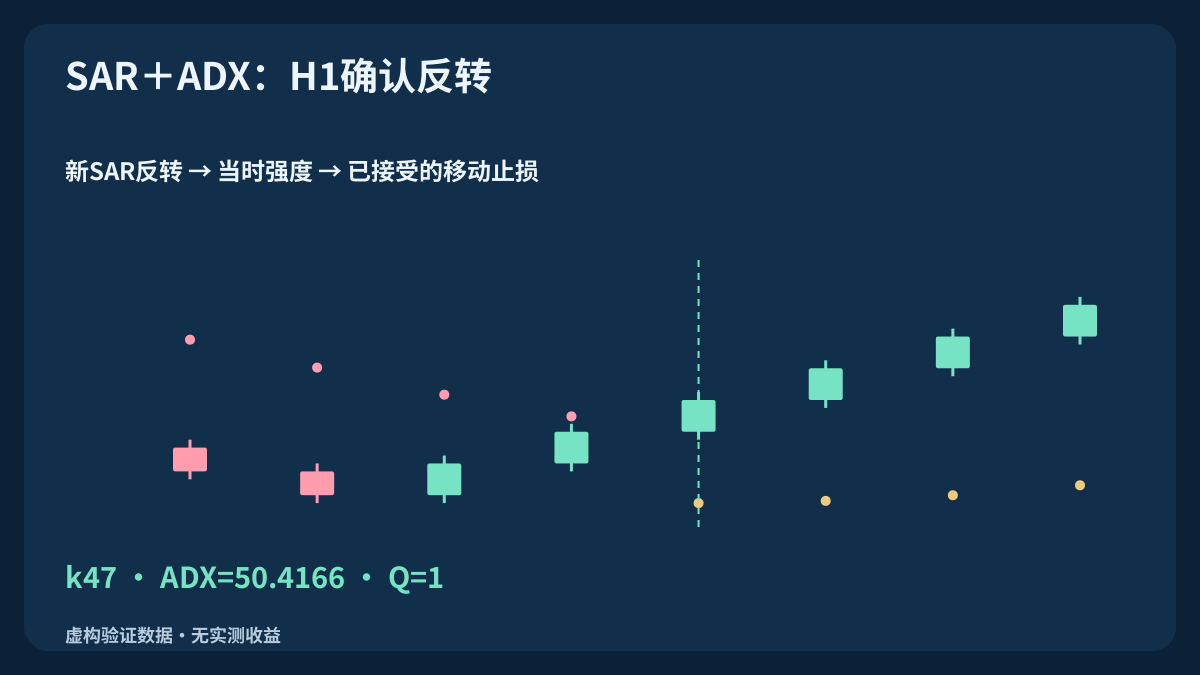
趋势历史的新看涨反转q=k47在2026-08-05 09:00 UTC收盘。Bid收盘1.10300高于SAR1.10170,ADX50.4166达标。固定S0=1.10160及T=1.10580。Q=1仍须首报价合格与经纪商接受。
k48的10:00 UTC,SAR为1.101728,候选为U=1.10162。k49的11:00 UTC,SAR1.10179888给出U=1.10169。ADX降至46.8620,再到44.1844,不阻止有效修改。这些提议都在各自收盘后计算,绝不能追溯用于刚结束的蜡烛。
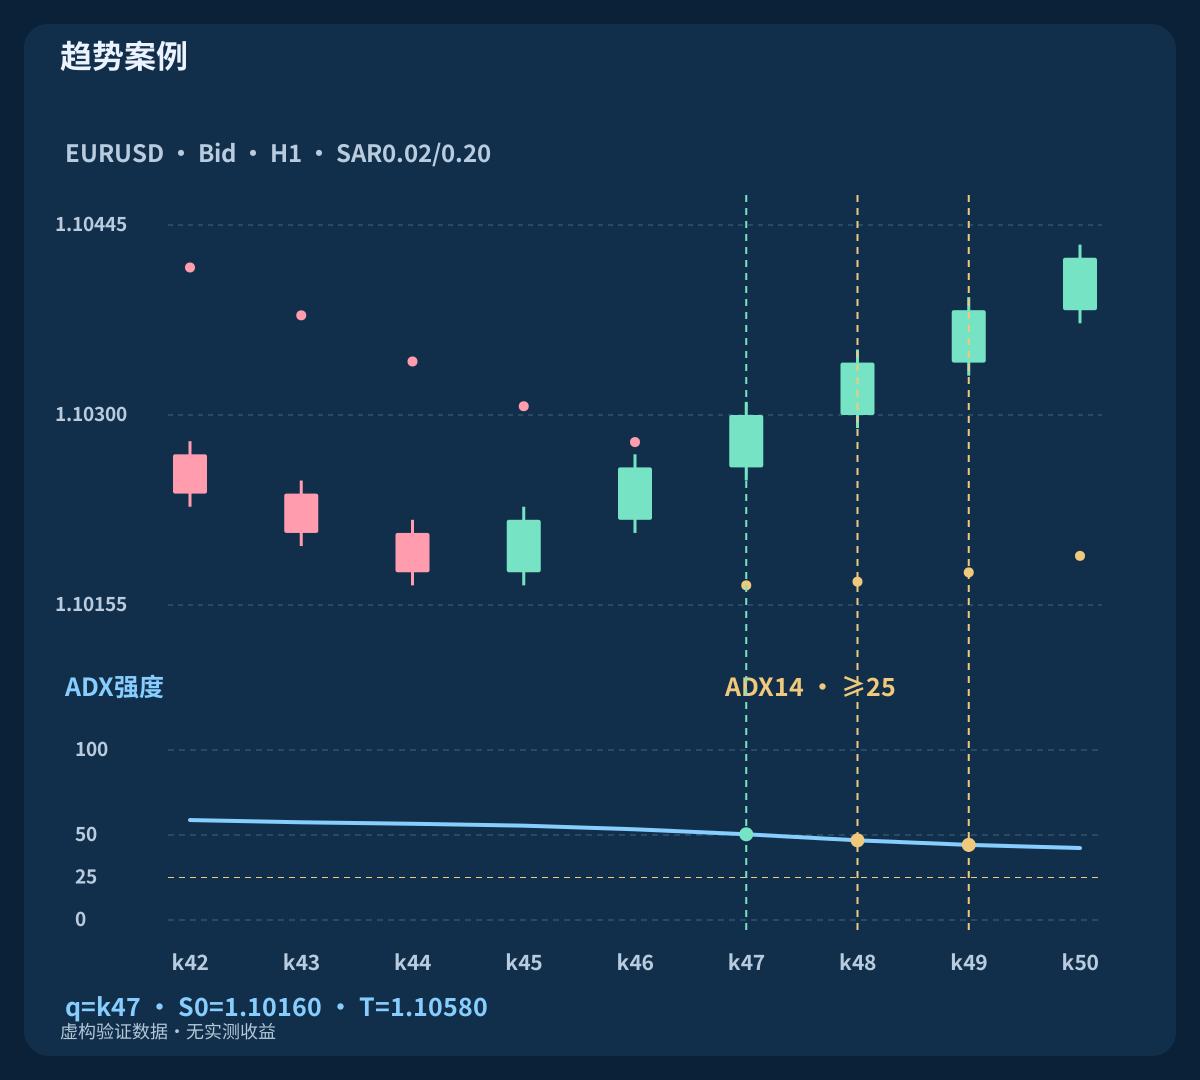
| 案例/蜡烛 | Bid收盘 | SAR | ADX | 新反转 | Q | 信号动作 |
|---|---|---|---|---|---|---|
| 趋势案例 · k47 | 1.10300 | 1.101700000 | 50.4166 | 1 | 1 | 合格收盘 |
| 趋势案例 · k48 | 1.10340 | 1.101728000 | 46.8620 | 0 | 0 | 后续增强不能复活反转 |
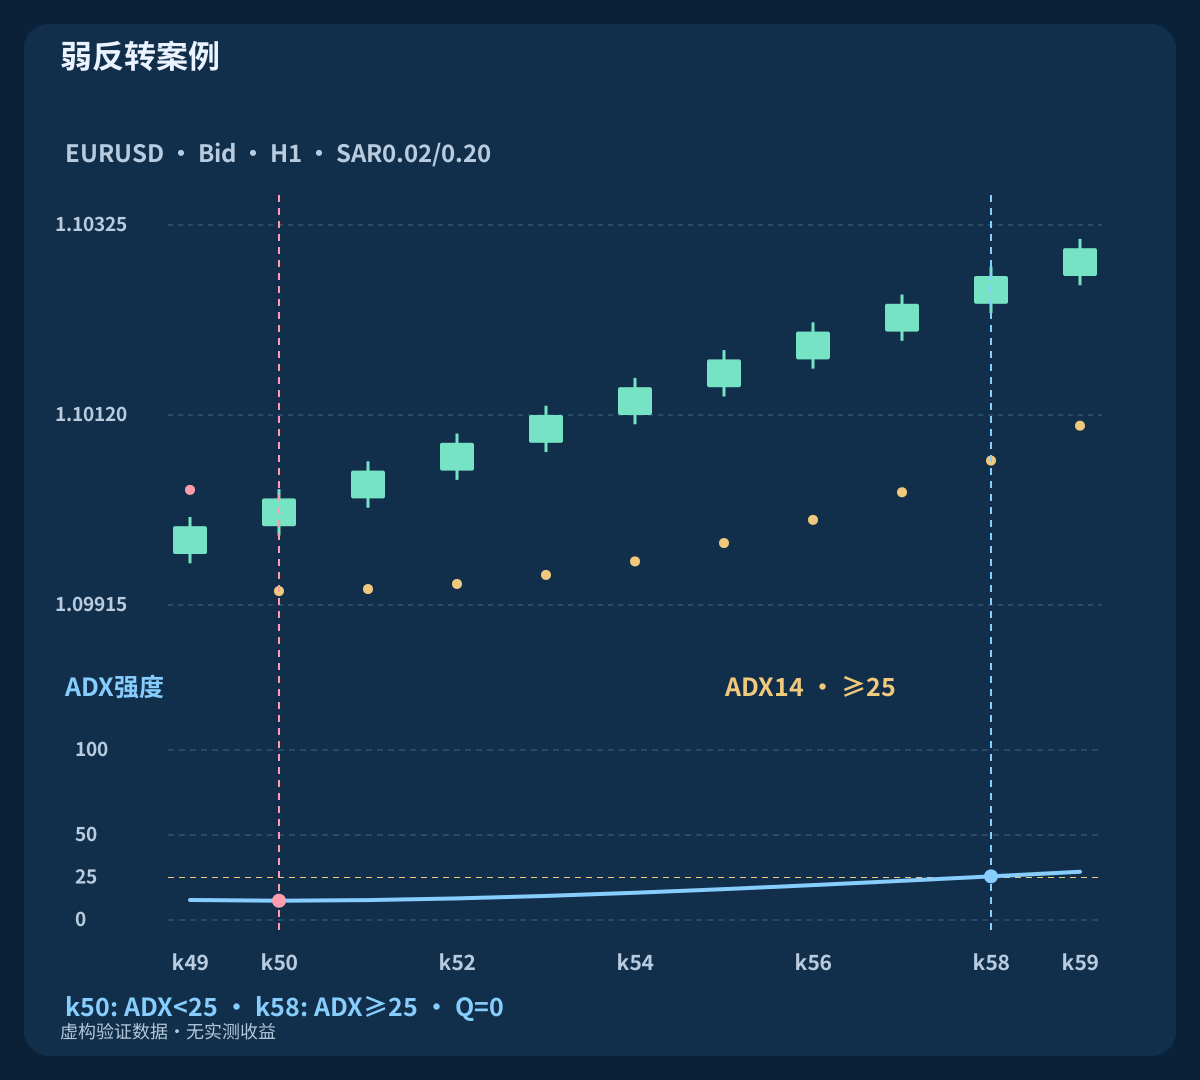
| 弱反转案例 · k50 | 1.10030 | 1.099300000 | 11.3413 | 1 | 0 | 弱反转案例 |
| 弱反转案例 · k58 | 1.10270 | 1.100708033 | 25.6767 | 0 | 0 | 后续增强不能复活反转 |
| 区间案例 · k46 | 1.10060 | 1.099900000 | 8.6663 | 1 | 0 | 弱反转案例 |
10. 拒绝弱反转,不因后续增强而复活
弱历史中k50在2026-08-05 07:00 UTC以新看涨反转收盘。收盘1.10030超过SAR1.09930,但ADX11.3413低于25。立即拒绝,不建立等待ADX恢复的状态。
到k58的15:00 UTC,ADX达到25.6767,SAR仍看涨,价格也更高。但反转标志为零,Q仍为零。区间历史反复出现的反转,在指标准备完毕后也未通过强度条件。减小仓位或引用未来上涨不能修复无效的信号事件。
11. 在三个备选分支中读取止损生效时间
假设入场已经以S0=1.10160保护获接受。A在k48后10:00:00.200 UTC的首报价为1.10161 / 1.10173。Bid高于旧止损但低于候选1.10162,故跳过更新。之后假设的Bid成交1.10155属于旧止损,不是未接受候选的虚构成交。A不使用k48之后的OHLC蜡烛。
B中k48正常报价允许尝试,但经纪商明确拒绝,S仍为1.10160。k49新候选1.10169在11:00:00.400 UTC获接受,才从此生效。之后假设的跳空成交1.10165劣于该水平。B不使用k49后蜡烛。C中k48请求超时,客户端不知道有效止损,直到核对确认1.10162(时间10:00:00.900 UTC)。不得盲目重发,也不能用核对时间推造此前生效时间。
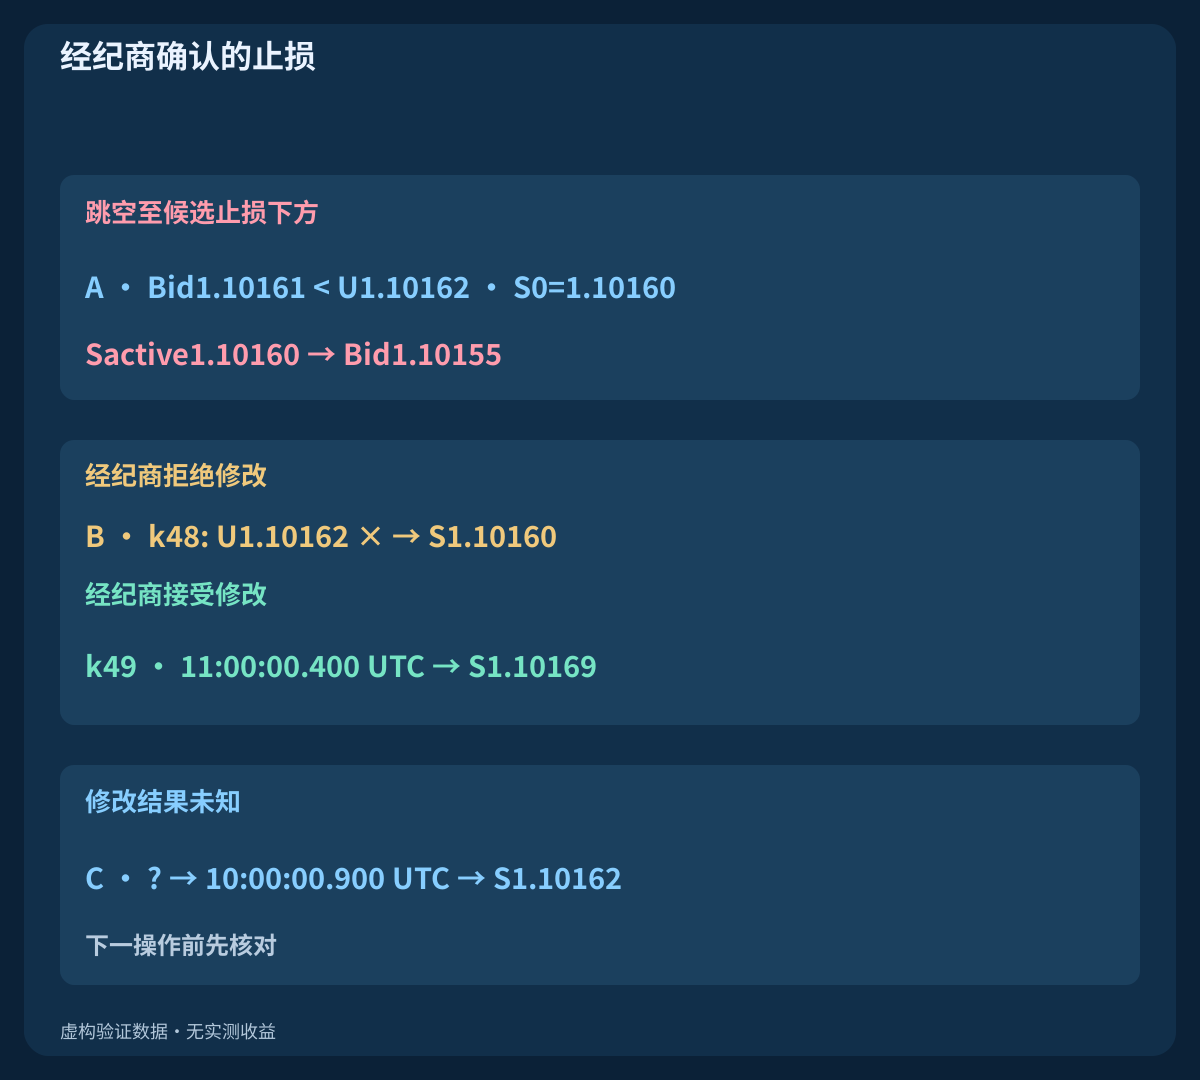
| 分支/UTC时间 | 已收盘蜡烛 | 拟议止损 | Bid报价 | 确认止损 | 状态 |
|---|---|---|---|---|---|
| A · 10:00:00.200000 | k48 | 1.10162 | 1.10161 | 1.10160 | 跳空至候选止损下方 |
| A · 10:00:00.600000 | k48 | — | 1.10155 | 1.10160 | 旧的已接受止损成交 |
| B · 10:00:00.400000 | k48 | 1.10162 | — | 1.10160 | 经纪商拒绝修改 |
| B · 11:00:00.200000 | k49 | 1.10169 | 1.10380 | 1.10160 | 报价合格,尚待接受 |
| B · 11:00:00.400000 | k49 | 1.10169 | — | 1.10169 | 经纪商接受修改 |
| B · 11:00:00.600000 | k49 | — | 1.10165 | 1.10169 | 新的已接受止损成交 |
| C · 10:00:00.600000 | k48 | 1.10162 | — | ? | 修改结果未知 |
| C · 10:00:00.900000 | k48 | 1.10162 | — | 1.10162 | 下一操作前先核对 |
12. 先比较首报价,再选手数
固定S0/T时,09:00:02 UTC首报价1.10300 / 1.10312的点差为1.2 pips,毛止损距离15.2 pips。加往返佣金0.6 pip及不利执行总预留1.0 pip,得到计划损失16.8 pips、净目标空间25.2 pips、比率恰好1.5。等号通过最低要求,仍须经纪商检查,且没有覆盖超出预留成本的余量。
备选首报价1.10328 / 1.10340通过包含等号的追价上限4.0-pip,但损失19.6 pips、净目标22.4 pips、比率1.1429,任何手数都应拒绝。权益10000 USD、风险预算0.5%=50 USD、合约100000 EUR、pip价值10 USD/lot、手数步长0.01时,合格报价允许0.29手,计划风险48.72 USD。向下取整,低于最小手数则跳过并复查保证金。点差只通过Ask入场/Bid退出计一次;使用实际tick价值、账户汇率换算和隔夜费。真实损失可能超过预留。
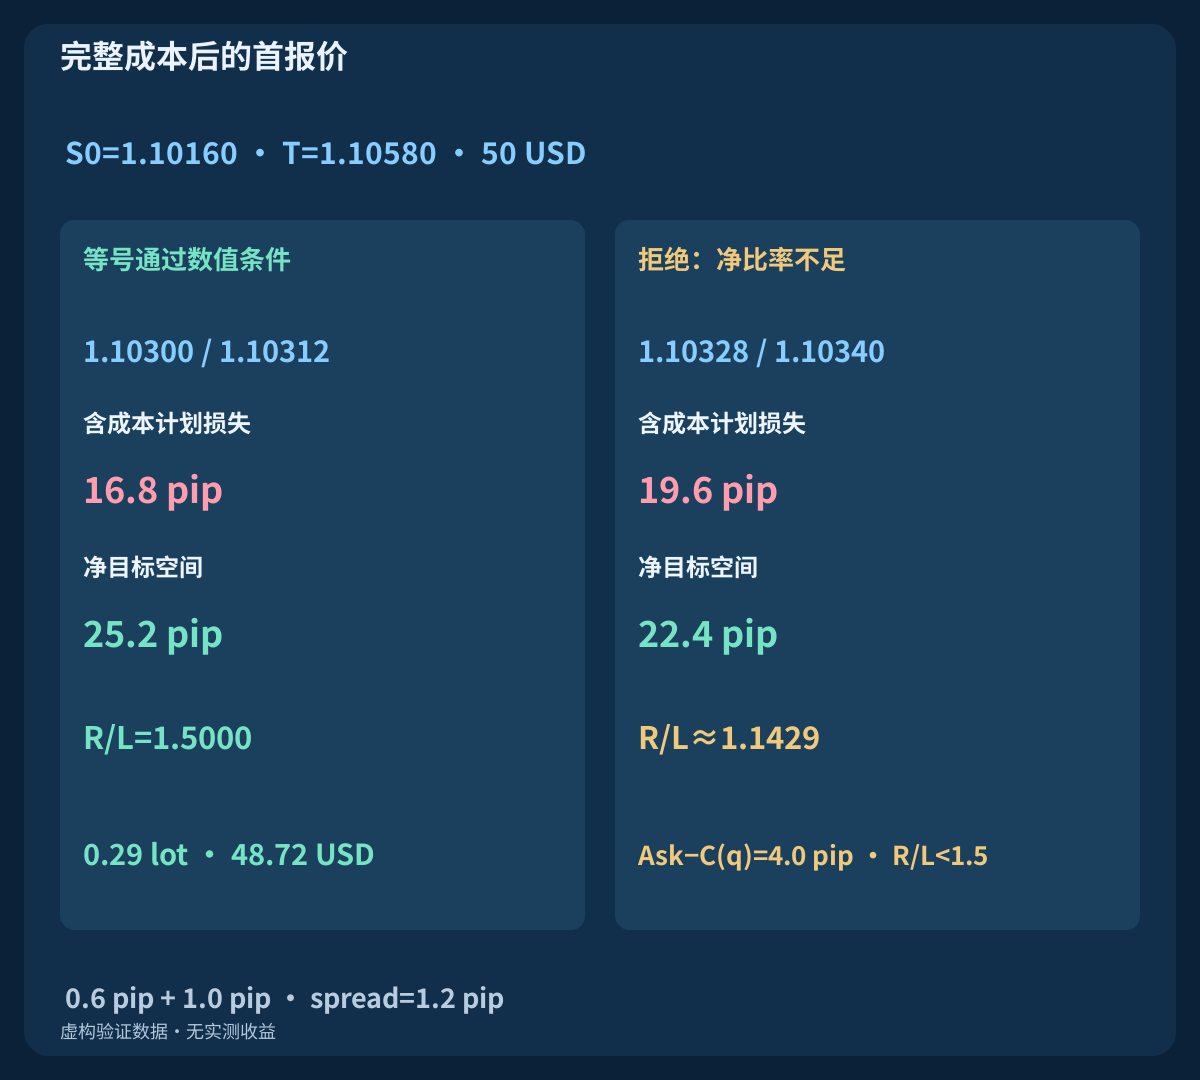
| 首报价 | Bid / Ask | 止损距离(pip) | 损失+成本 | 净目标 | 比率 | 决定 |
|---|---|---|---|---|---|---|
| 合格 | 1.10300 / 1.10312 | 15.2 | 16.8 | 25.2 | 1.5000 | 等号通过数值条件 |
| 昂贵 | 1.10328 / 1.10340 | 18.0 | 19.6 | 22.4 | 1.1429 | 拒绝:净比率不足 |
13. 优先处理有效保护、看跌反转和时间退出
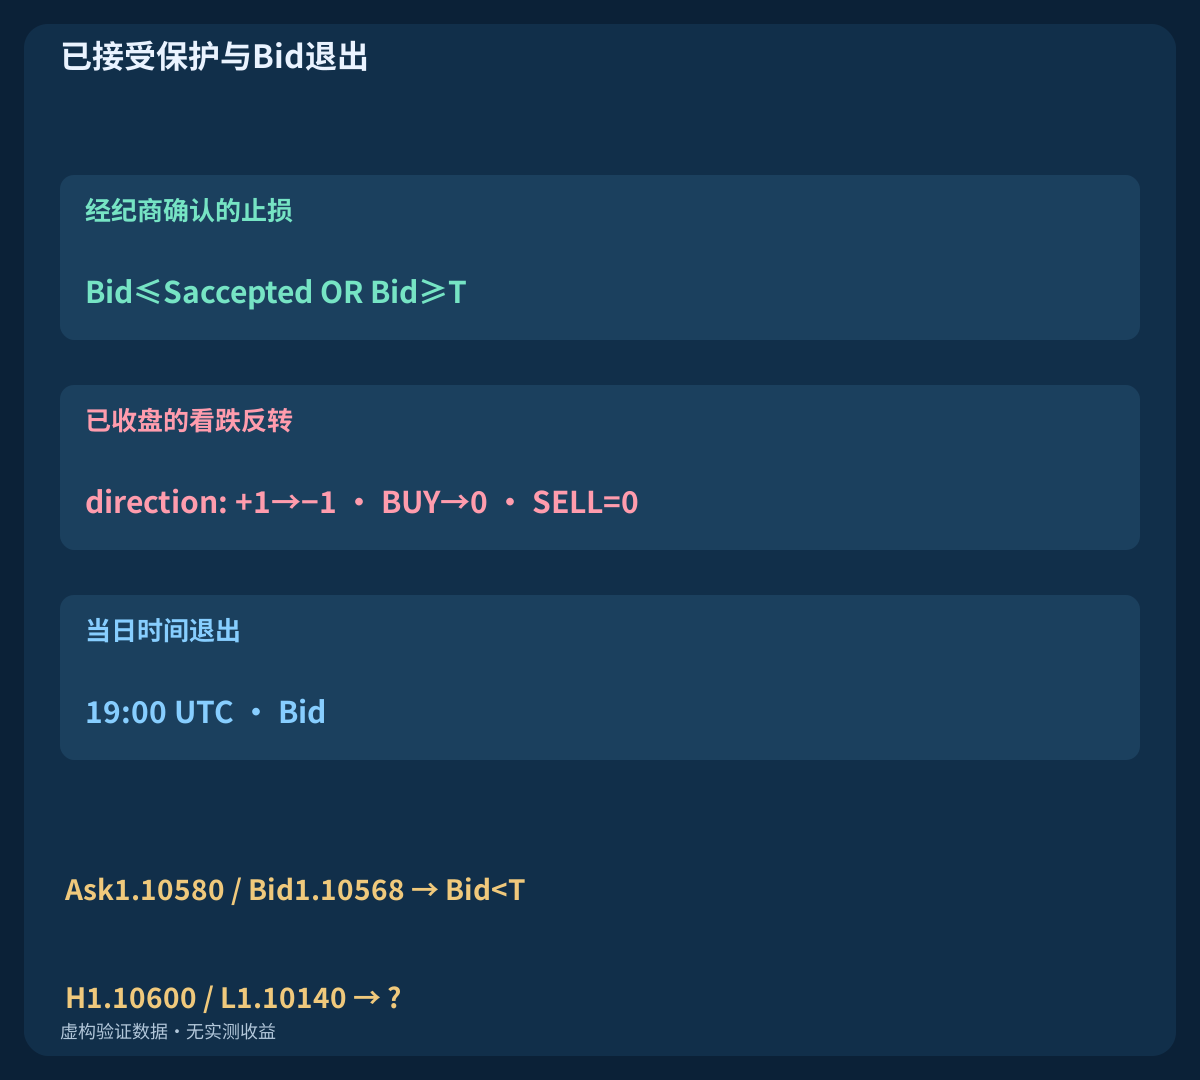
买入保护用Bid及当前已接受止损判断,固定目标仍为T=1.10580。Ask触及T并不足够。若持仓时已收盘SAR转为看跌,按首个可执行Bid请求平仓,不反手卖出。q当天19:00 UTC起仍持仓,也按首个可执行Bid寻求时间退出。退出不等待入场点差门槛或修改窗口。
已有止损/目标成交优先于后续客户端操作。看跌反转和时间条件同时触发时,先核对,仅为剩余敞口发一次平仓请求。例如Ask1.10580 / Bid1.10568尚未在Bid触及T。另一假想蜡烛H=1.10600 / L=1.10140同时覆盖目标和初始止损,却不揭示先后。需要tick顺序和已接受止损的生效记录,否则标为歧义。该蜡烛不属于任一CSV。
14. 核对未知订单、保护和恢复状态
记录未舍入指标、q、S0/T、所有首报价、候选、请求ID、发送时间、明确拒绝、接受及已知实际生效时间、确认保护和真实成交。超时不证明入场、修改或平仓被拒。未知修改后,旧保护只是最后确认状态,不证明当前仍是该止损。再次修改或宣布空仓前核对经纪商订单和仓位。
成交缺少必需保护时,寻求受控立即平仓,并在敞口解决前阻止新入场。平仓失败或部分成交后继续管理残余数量,绝不默默放宽止损。持仓缺数据时保留最后确认保护,暂停移动止损,恢复可靠状态,并继续寻求计划时间退出;服务器保护仍可能成交。及时发送的请求可能延后完成。退出时间之后恢复时,按首个可执行报价寻求平仓。报告stop level为零仍可能动态拒绝,冻结限制也可能阻止修改或平仓。
15. 比较完整时序策略,不挑选交易行
比较版保留S0不变,其他反转、首报价规则、成本、仓位、目标、看跌退出和时间退出相同。每个版本独立推进仓位时序:更早的移动止损退出可能改变下一反转时是否空仓。不能从已完成清单删去亏损行,也不能在路径分叉后假设后续入场相同。
保留后期数据,记录全部参数尝试,评估净期望、回撤、不确定性、换手、漏信号、修改失败和跳空损失。移动止损可能减小单次亏损或利润回吐,也可能在恢复前出场或阻止目标成交。虚构历史和分支只验证算术与时序,不能证明哪种政策表现更好。
16. 测试前检查整套规则
检查真实UTC区间、有限SAR/ADX初值、等号惯例、q处新反转及同根ADX强度。已消耗反转不得复活;S0/T只使用已知信息;首报价和完整成本先于仓位计算。只有后续已收盘蜡烛可以提出上调。区分提议、拒绝、接受和未知,下一动作前核对有效保护。
这是当前指标组合专题继EMA/随机指标和MACD/随机指标后的第三套、也是最后一套策略。专题将指标职责连接到包含明确拒绝和执行规则的完整研究方案。例子不是实盘交易建议、实测回测,也不证明组合热门指标就能创造盈利优势。
常见问题
ADX能在之后确认旧的弱SAR反转吗?
不能。门槛必须在新的看涨反转当根满足。SAR仍看涨时ADX后续回升,不产生新反转事件。
必须ADX上升或+DI高于−DI吗?
本模型两者都不要求。SAR负责方向,ADX负责强度。增加任一过滤都会形成另一套待测策略。
新的SAR值会立即成为有效止损吗?
不会。它只是已收盘蜡烛给出的提议。须经纪商实际接受才生效;结果未知时必须核对。
Bid已经低于候选止损怎么办?
跳过修改并保留确认保护,不虚构未接受水平上的成交。此前已接受止损之后仍可能带滑点或跳空执行。
ADX下降会停止追踪或平仓吗?
不会。ADX在这里只过滤入场。有效SAR候选仍可上调;已接受保护、看跌SAR反转和时间退出负责平仓。
图表或执行分支证明盈利吗?
不证明。它们是虚构算术与状态案例。备选分支不是一条完整tick回测,不报告实测收益或商业EA结果。
来源与研究说明
MetaQuotes文档说明iSAR、iADX、订单提交、订单修改和品种约束。有限初始化、门槛、UTC时段、首个报价规则及移动止损状态机属于本文原创研究规格。本文不声称与终端原生缓冲区完全一致。虚构OHLC和备选执行日志用于解释规则,不是业绩或商业EA结果。
- MetaQuotes iSAR
- MetaQuotes iADX
- MetaQuotes OrderSend
- MetaQuotes OrderModify
- MetaQuotes symbol properties
教育研究规格。价格历史、报价和执行分支均为虚构。外汇有风险;指标、已接受止损和计划预算不能保证盈利或限制实际损失上限。