

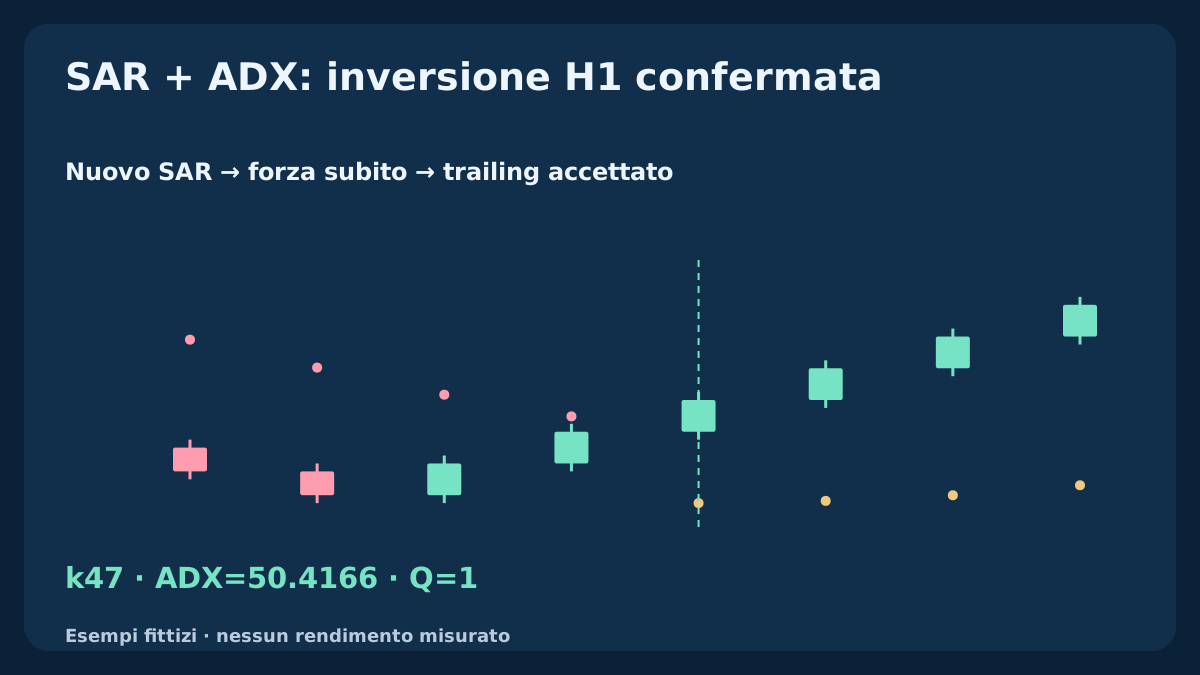
Questa strategia di ricerca solo BUY separa i ruoli: una nuova inversione rialzista SAR su candela H1 chiusa definisce la direzione; l’ADX deve già raggiungere la soglia sulla stessa candela. Dopo una prima quotazione valida, il SAR può proporre uno stop più alto, ma solo una modifica realmente accettata dal broker cambia la protezione. Tre serie fittizie e rami esecutivi separati illustrano segnali deboli, recupero ADX tardivo, rifiuti e gap, senza rendimenti misurati.
1. Definire l’ipotesi di direzione, forza e trailing
Il SAR fornisce l’inversione e le successive proposte di stop; l’ADX filtra la forza senza indicare direzione. Si studia l’intera politica rispetto al mantenimento dello stop iniziale. Entrambi usano gli stessi prezzi: il loro accordo non è una prova indipendente di vantaggio. Un ADX elevato può accompagnare un ribasso.
Studiare soltanto acquisti EURUSD. Diversamente dalla continuazione SAR con filtro EMA e dalla precedente sequenza MACD/Stocastico, non servono EMA, direzione DI o ADX crescente. Nessuna vendita, mediazione, piramidazione, chiusura parziale o inversione automatica. Parametri e orari sono scelte dichiarate di ricerca, senza ottimizzazione storica o profitti rivendicati.
2. Fissare candele chiuse, UTC ed esposizione
Usare OHLC Bid H1 EURUSD chiusi, SAR step0.02 / maximum0.20 e Wilder-style ADX14. Richiedere almeno 28 candele valide, consecutive e completate. L’inversione rialzista q ammissibile chiude fra 07:00–15:00 UTC, da lunedì a giovedì. Se ancora aperta, cercare l’uscita temporale a 19:00 UTC nella data di q.
Convertire gli intervalli reali del broker in UTC, inclusi cambi storici di offset. Preparare e inviare solo senza esposizione EURUSD aperta o pendente e senza richieste irrisolte. Valutazione persa, discontinuità H1 o stato incerto bloccano l’ingresso; non riprodurre inversioni passate dopo la riconnessione. Se mancano dati in posizione, mantenere protezione accettata, sospendere aggiornamenti e ingressi, riconciliare lo stato e rispettare l’uscita temporale. Altre esposizioni richiedono controlli di portafoglio separati.
| Componente | Impostazione dichiarata | Ruolo o limite |
|---|---|---|
| Parabolic SAR | Passo0.02; massimo0.20; seme ribassista esplicito | Nuova inversione chiusa; candidati stop successivi |
| ADX14 | Seme finito tipo Wilder; soglia≥25 | Forza all’inversione; nessun filtro di salita o DI |
| Protezione | S0=SAR(q)−1pip in basso; target2×distanza | Si attivano solo stop più alti accettati; T fisso |
| Esecuzione | Prima quotazione; un tentativo per candela chiusa | Costi completi; uscita ribassista o19:00 UTC |
3. Definire esattamente il riferimento finito SAR e ADX
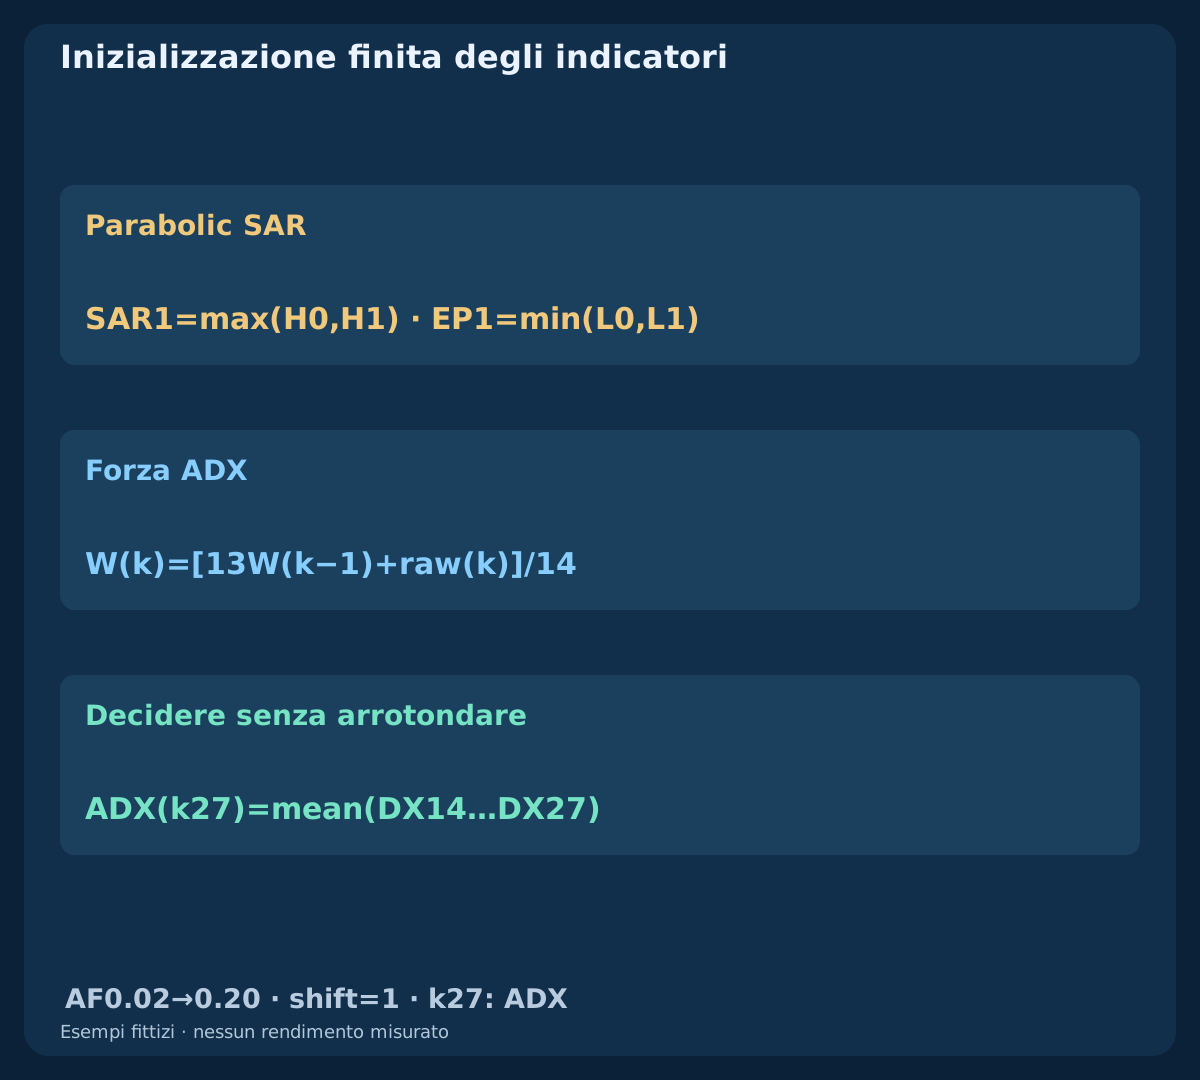
Numerare da k0, dove SAR non è disponibile. In k1 inizializzare ribassista con SAR1=max(H0,H1), EP1=min(L0,L1) e AF1=0.02; il seme non è un’inversione. Da k2 calcolare z=SARprev+AFprev(EPprev−SARprev). In stato rialzista limitare z al minimo fra z e i due minimi precedenti. Se L corrente≤z, invertire ribassista: SAR=max(EP precedente,H corrente), EP=L corrente, AF=0.02. Altrimenti SAR=z, EP=max(EP precedente,H corrente), incrementando AF di0.02 fino a0.20 solo con EP strettamente maggiore. In stato ribassista limitare z al massimo fra z e i due massimi precedenti. Se H corrente≥z, invertire rialzista: SAR=min(EP precedente,L corrente), EP=H corrente, AF=0.02. Altrimenti SAR=z, EP=min(EP precedente,L corrente), AF aumenta solo con EP strettamente minore. L’uguaglianza causa inversione, ma un EP uguale non incrementa AF.
Per k≥1 definire u=H(k)−H(k−1), v=L(k−1)−L(k), +DM=u if u>v and u>0, otherwise0, −DM=v if v>u and v>0, otherwise0 e TR=max(H−L,|H−Cprev|,|L−Cprev|). Movimenti positivi uguali azzerano entrambi i DM. In k14 inizializzare DM/TR smussati con la media su k1…k14, poi applicare W(k)=[13W(k−1)+raw(k)]/14. Definire ±DI=100W(±DM)/W(TR) e DX=100|+DI−−DI|/(+DI+−DI), ponendo zero con denominatore nullo. Il primo ADX in k27 è media(DX14…DX27), poi ADX(k)=[13ADX(k−1)+DX(k)]/14. Decidere senza arrotondare. In MT4 MODE_MAIN è ADX, MODE_PLUSDI/MODE_MINUSDI sono le linee direzionali; dichiarare il prezzo applicato e confrontare buffer reali con timestamp prima di affermare equivalenza. Leggere shift=1 chiuso e shift=2 precedente, mai shift=0 in formazione.
4. Qualificare solo l’inversione nuova già abbastanza forte
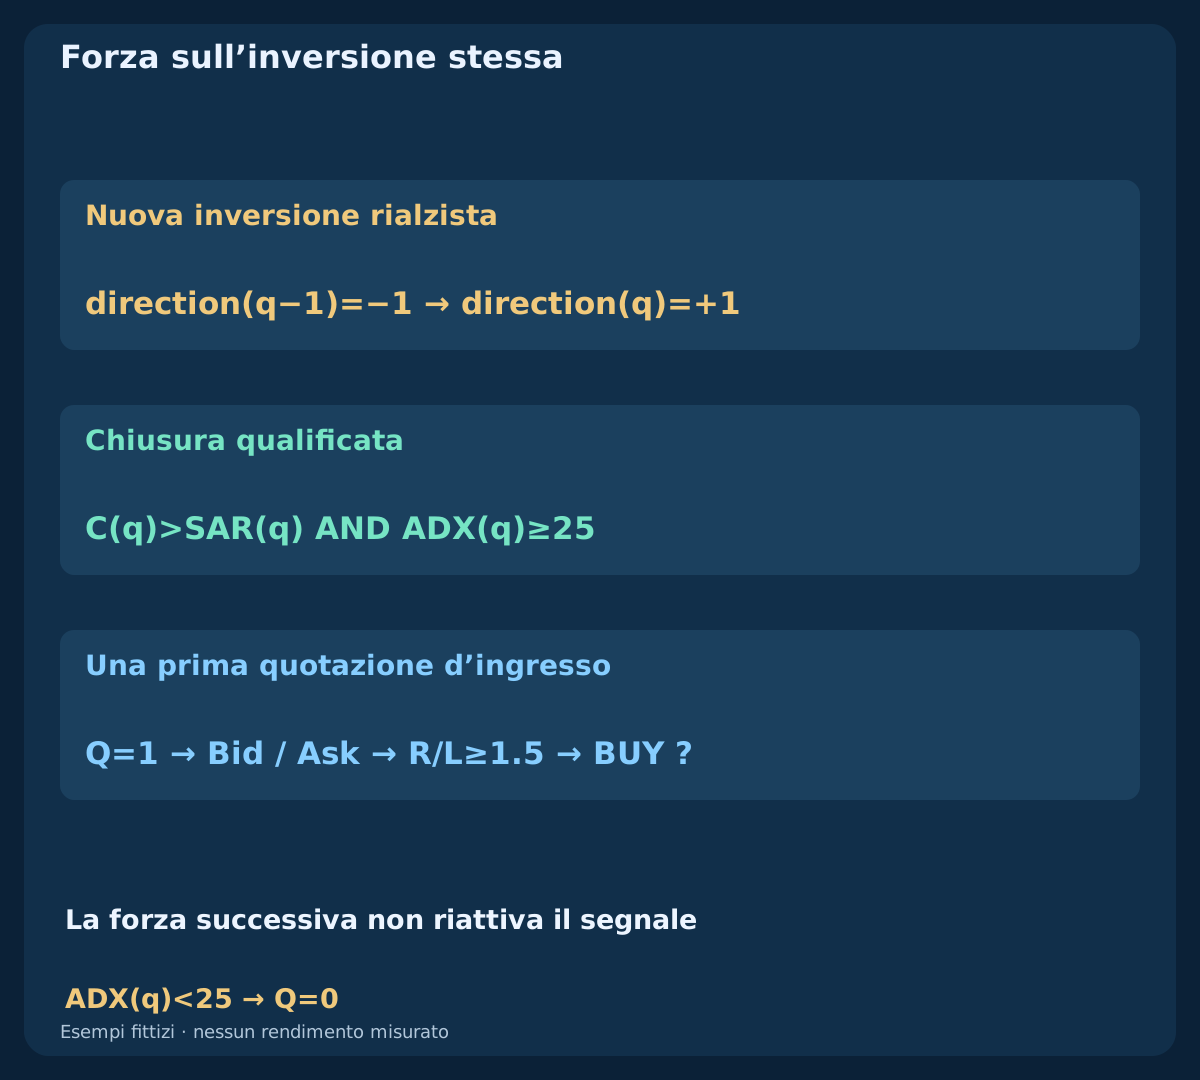
L’evento nuovo è direction(q−1)=−1 AND direction(q)=+1. Su quella candela chiusa richiedere C(q)>SAR(q) e ADX(q)≥25, oltre a orari, dati e assenza di esposizione. Non servono ADX crescente, +DI>−DI o una fase precedente con ADX basso. Q=1 indica qualificazione, non esecuzione.
Se l’inversione fallisce forza, prezzo o ammissibilità, consumarla. Un successivo aumento ADX con SAR ancora rialzista non offre un nuovo ingresso. Lo stato persistente non è un evento fresco. Anche prima quotazione invalida o ingresso rifiutato consumano l’inversione. Solo un’altra inversione rialzista indipendente può qualificare, risolte esposizione e richieste. Nessuna vendita automatica quando SAR diventa ribassista.
5. Rivedere il trailing solo in avanti e verso l’alto
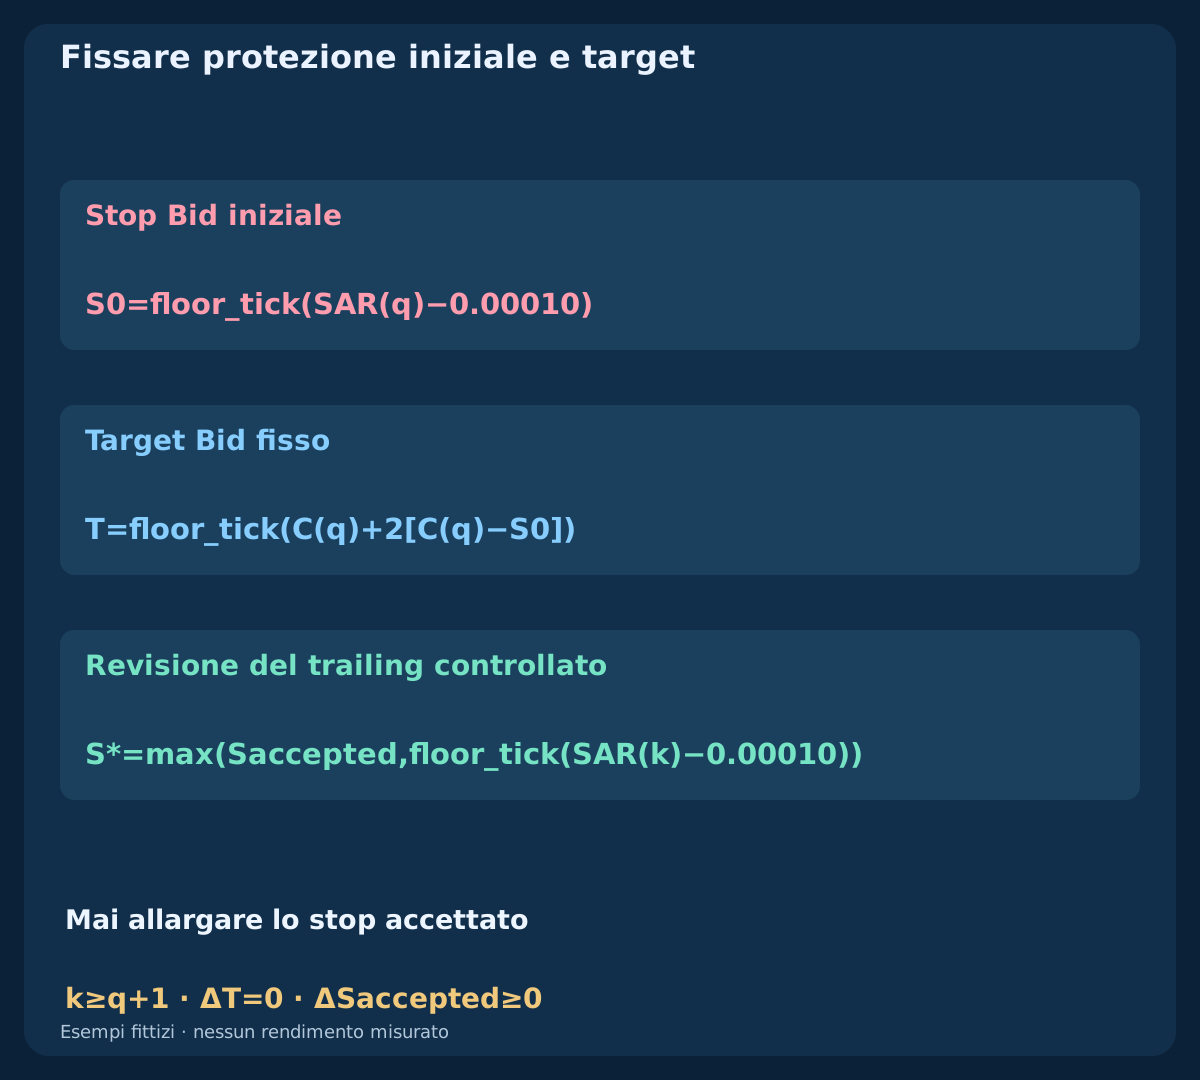
Iniziare dalla candela chiusa successiva k≥q+1 mentre la posizione è aperta. Con SAR rialzista e C(k)>SAR(k), calcolare U(k)=floor_tick(SAR(k)−0.00010) e proporre S*=max(Saccepted,U(k)). Inviare solo se sale almeno 1 tick. L’ADX filtra l’ingresso: un calo successivo non chiude né impedisce aggiornamenti validi. Un candidato inferiore o uguale non allarga mai lo stop accettato.
Per ogni revisione usare solo la prima quotazione bilaterale osservata, con 0≤age≤2 s e invio 0≤elapsed<10 s dalla chiusura. Verificare Bid>S*, griglia reale, distanze e freeze level. Quotazione, tempo o controlli invalidi, oppure rifiuto esplicito, lasciano lo stop accettato fino alla prossima candela chiusa. Niente ritentativi intrabar, vecchi candidati in coda o abbassamenti per rispettare vincoli. Elaborare prima protezioni e uscite esistenti. Il candidato si attiva solo all’accettazione reale; esito ignoto richiede riconciliazione prima di un altro aggiornamento. La scadenza limita richieste non ancora inviate.
6. Fissare protezione Bid iniziale e target in q
Alla qualificazione fissare S0=floor_tick(SAR(q)−0.00010) e T=floor_tick(C(q)+2[C(q)−S0]). Il margine di un pip e il target di due distanze sono scelte dichiarate. Nessuna candela dopo q contribuisce a S0/T. Gli aggiornamenti SAR accettati possono alzare lo stop; T resta fisso. Nessun trigger distinto di pareggio o estensione discrezionale del target.
Gli esempi assumono 1 pip=0.00010 e tick=point=0.00001: un pip equivale a dieci punti. floor_tick arrotonda in basso sulla griglia effettivamente negoziabile. Le cifre decimali non stabiliscono dimensione o valore del tick né permessi del broker. Due distanze dalla chiusura non garantiscono un rapporto netto2:1; uno stop alzato non garantisce il prezzo d’esecuzione.
7. Esaminare una prima quotazione con tutti i costi
Dopo la chiusura qualificata t valutare esattamente la prima quotazione bilaterale osservata. Richiedere 0≤age≤2 s, invio 0≤elapsed<10 s, spread≤1.5 pips, Ask−C(q)≤4.0 pips, distanza lorda Ask–S0 5–40 pips e rapporto netto rendimento/perdita previsto almeno 1.5. Prezzi ordinati validi, Bid>max(S0,SAR(q)) e Ask<T. Distanze e rapporto includono l’uguaglianza; i confronti di prezzo sono stretti.
Prima dell’invio verificare protezione allegata, griglia, vincoli stop, lotti, margine libero ed EURUSD senza esposizione. La stessa prima quotazione deve restare recente e utilizzabile; controlli oltre un limite consumano l’occasione. Non sostituirla con una seconda più economica né inseguire requote. Anche rifiuto esplicito o mancanza di quotazione tempestiva consumano il segnale. L’esecuzione reale può differire. I secondi limitano l’invio locale, non annullano ordini di mercato già inviati né indicano scadenza di pendenti.
8. Ricostruire tre serie separando i rami esecutivi
Ogni serie parte da 1.10000 in k0. Variazioni in pips: tendenza +2×30,−3×14,+4×15, debole (+3,+3,−3,−3)×11,−2×3,+3×18, laterale (+3,+3,−3,−3)×15. Open è la chiusura precedente, tranne k0; high è un pip sopra max(open,close), low un pip sotto min(open,close). Le righe sono 60,66,61, complessivamente 187.
Primi timestamp completati: 2026-08-03 10:00 UTC per tendenza/laterale e 2026-08-03 05:00 UTC per debole. Si riusano le forme fittizie della guida SAR/ADX con orari propri della strategia. Il CSV OHLC valuta segnali ipotizzando assenza di esposizione, senza ordini o rendimenti. Un CSV separato di 10 eventi mostra alternative esecutive. A si dirama dopo k48, B dopo k49, C mostra un aggiornamento incerto dopo k48; le quotazioni successive sostituiscono la continuazione OHLC inutilizzata. Non unirle in un percorso tick o considerarle campioni indipendenti di operazioni.
Scarica le tre serie OHLC fittizie e i calcoli dei segnali
Scarica il registro separato degli eventi esecutivi alternativi
9. Leggere l’inversione valida su assi allineati
Nella tendenza la nuova inversione rialzista q=k47 chiude a 2026-08-05 09:00 UTC. Bid 1.10300 supera SAR 1.10170 e ADX 50.4166 passa. Fissare S0=1.10160 e T=1.10580. Q=1 richiede ancora prima quotazione valida e accettazione del broker.
A k48, 10:00 UTC, SAR 1.101728 propone U=1.10162. A k49, 11:00 UTC, SAR 1.10179888 dà U=1.10169. ADX scende a 46.8620 e poi 44.1844; non blocca un aggiornamento valido. Le proposte nascono dopo ogni chiusura, mai retroattivamente sulla candela appena terminata.
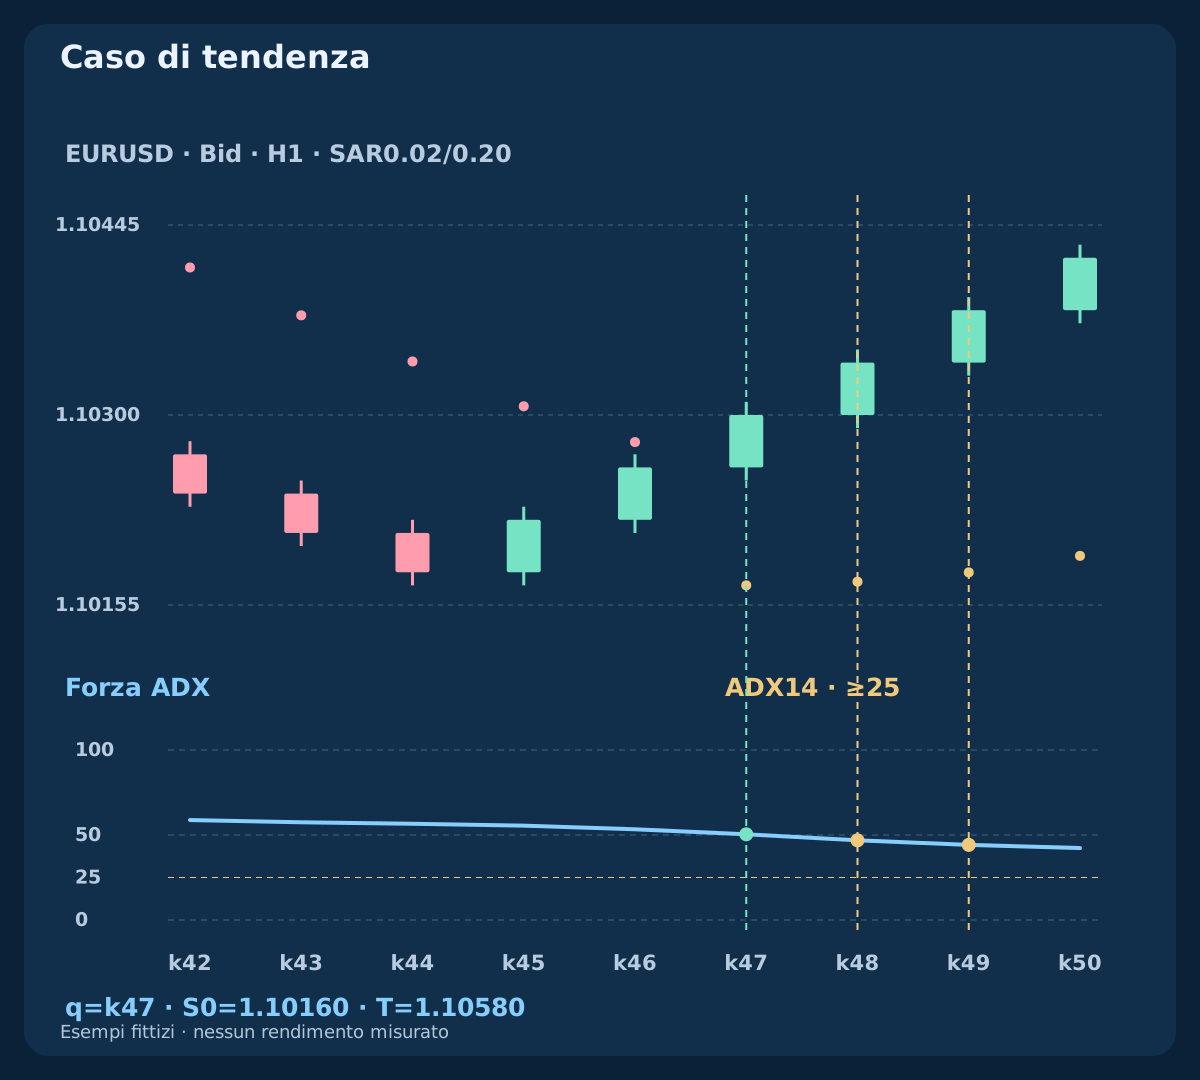
| Caso / barra | Chiusura Bid | SAR | ADX | Nuova inversione | Q | Azione del segnale |
|---|---|---|---|---|---|---|
| Caso di tendenza · k47 | 1.10300 | 1.101700000 | 50.4166 | 1 | 1 | Chiusura qualificata |
| Caso di tendenza · k48 | 1.10340 | 1.101728000 | 46.8620 | 0 | 0 | La forza successiva non riattiva il segnale |
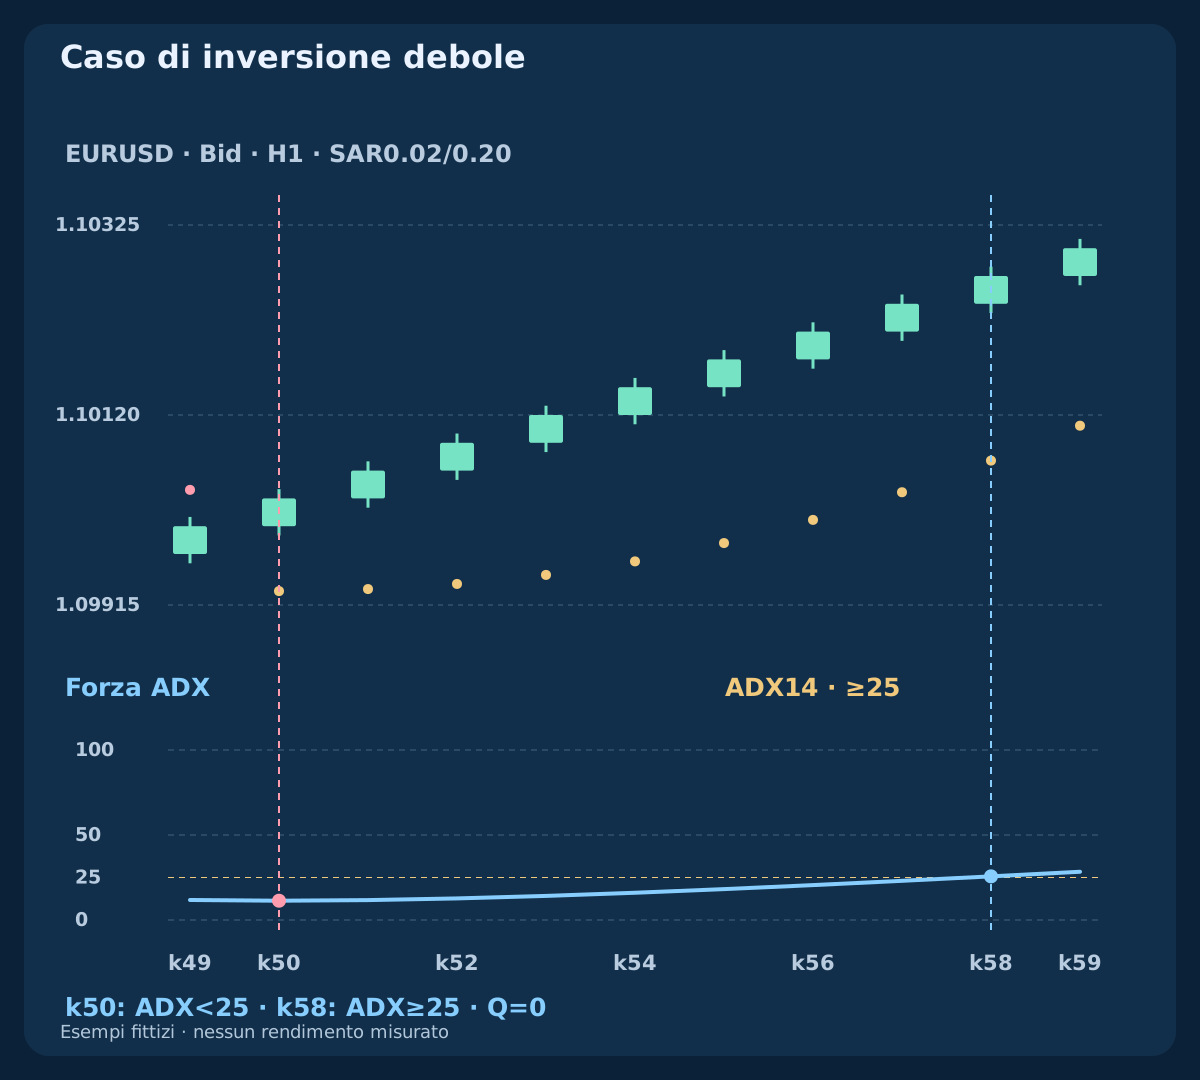
| Caso di inversione debole · k50 | 1.10030 | 1.099300000 | 11.3413 | 1 | 0 | Caso di inversione debole |
| Caso di inversione debole · k58 | 1.10270 | 1.100708033 | 25.6767 | 0 | 0 | La forza successiva non riattiva il segnale |
| Caso laterale · k46 | 1.10060 | 1.099900000 | 8.6663 | 1 | 0 | Caso di inversione debole |
10. Rifiutare l’inversione debole senza riattivarla
Nella serie debole k50 chiude a 2026-08-05 07:00 UTC con inversione rialzista nuova. La chiusura 1.10030 supera SAR 1.09930, ma ADX 11.3413 è sotto25. Rifiutare subito, senza creare un’attesa del recupero ADX.
A k58, 15:00 UTC, ADX raggiunge 25.6767 con SAR ancora rialzista e prezzo maggiore. Il flag di inversione è zero, quindi Q resta zero. Nel laterale le inversioni ripetute falliscono anch’esse la forza una volta disponibili gli indicatori. Un volume minore o una tendenza futura non riparano un evento invalido.
11. Leggere l’attivazione dello stop in tre rami alternativi
Supporre l’ingresso accettato con S0=1.10160. Dopo k48 la prima quotazione di A a 10:00:00.200 UTC è 1.10161 / 1.10173. Bid è sopra il vecchio stop ma sotto la proposta 1.10162: saltare l’aggiornamento. Un successivo fill Bid ipotetico a 1.10155 appartiene al vecchio stop, non al candidato mai accettato. A non usa candele OHLC dopo k48.
In B la quotazione normale k48 consente un tentativo, ma il broker rifiuta: S resta 1.10160. A k49 la nuova proposta 1.10169 viene accettata a 11:00:00.400 UTC, attivandosi solo allora. Un fill ipotetico dopo gap a 1.10165 è peggiore del livello. B non usa candele dopo k49. In C la richiesta k48 va in timeout: lo stop attivo è ignoto al client finché la riconciliazione conferma 1.10162 a 10:00:00.900 UTC. Nessun reinvio cieco; l’orario di riconciliazione non inventa un’attivazione precedente.
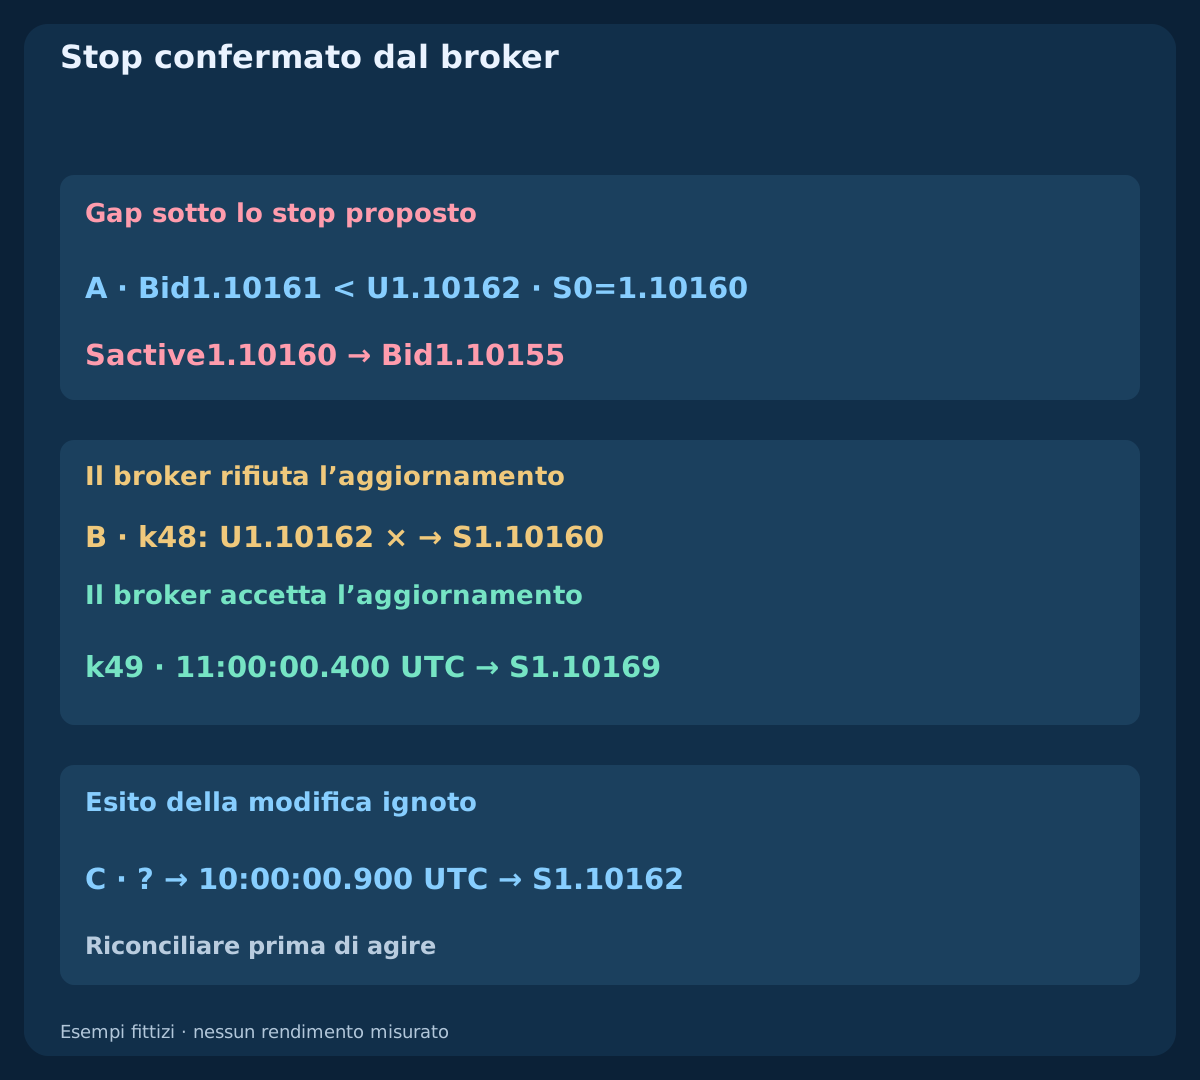
| Ramo / ora UTC | Barra chiusa | Stop proposto | Quotazione Bid | Stop confermato | Stato |
|---|---|---|---|---|---|
| A · 10:00:00.200000 | k48 | 1.10162 | 1.10161 | 1.10160 | Gap sotto lo stop proposto |
| A · 10:00:00.600000 | k48 | — | 1.10155 | 1.10160 | Esecuzione del vecchio stop |
| B · 10:00:00.400000 | k48 | 1.10162 | — | 1.10160 | Il broker rifiuta l’aggiornamento |
| B · 11:00:00.200000 | k49 | 1.10169 | 1.10380 | 1.10160 | Quotazione valida; accettazione in attesa |
| B · 11:00:00.400000 | k49 | 1.10169 | — | 1.10169 | Il broker accetta l’aggiornamento |
| B · 11:00:00.600000 | k49 | — | 1.10165 | 1.10169 | Esecuzione del nuovo stop |
| C · 10:00:00.600000 | k48 | 1.10162 | — | ? | Esito della modifica ignoto |
| C · 10:00:00.900000 | k48 | 1.10162 | — | 1.10162 | Riconciliare prima di agire |
12. Confrontare le prime quotazioni prima del volume
Con S0/T fissi, la prima quotazione a 09:00:02 UTC pari a 1.10300 / 1.10312 ha spread 1.2 pips e distanza lorda 15.2 pips. Sommare commissione completa 0.6 pip e riserva totale di esecuzione avversa 1.0 pip: perdita prevista 16.8 pips, spazio netto al target 25.2 pips e rapporto esattamente 1.5. L’uguaglianza passa il minimo, salvi i controlli, senza margine per costi oltre riserva.
L’alternativa 1.10328 / 1.10340 passa il limite inclusivo di inseguimento 4.0-pip, ma produce perdita 19.6 pips, target netto 22.4 pips e rapporto 1.1429: rifiutare a ogni volume. Con capitale 10000 USD, rischio 0.5%=50 USD, contratto 100000 EUR, valore pip 10 USD/lot e passo 0.01, la quotazione valida consente 0.29 lotti e rischio previsto 48.72 USD. Arrotondare in basso, saltare sotto il minimo e controllare margine. Contare lo spread una volta tramite ingresso Ask/uscita Bid; usare tick value reale, conversioni e swap. La perdita reale può superare la riserva.
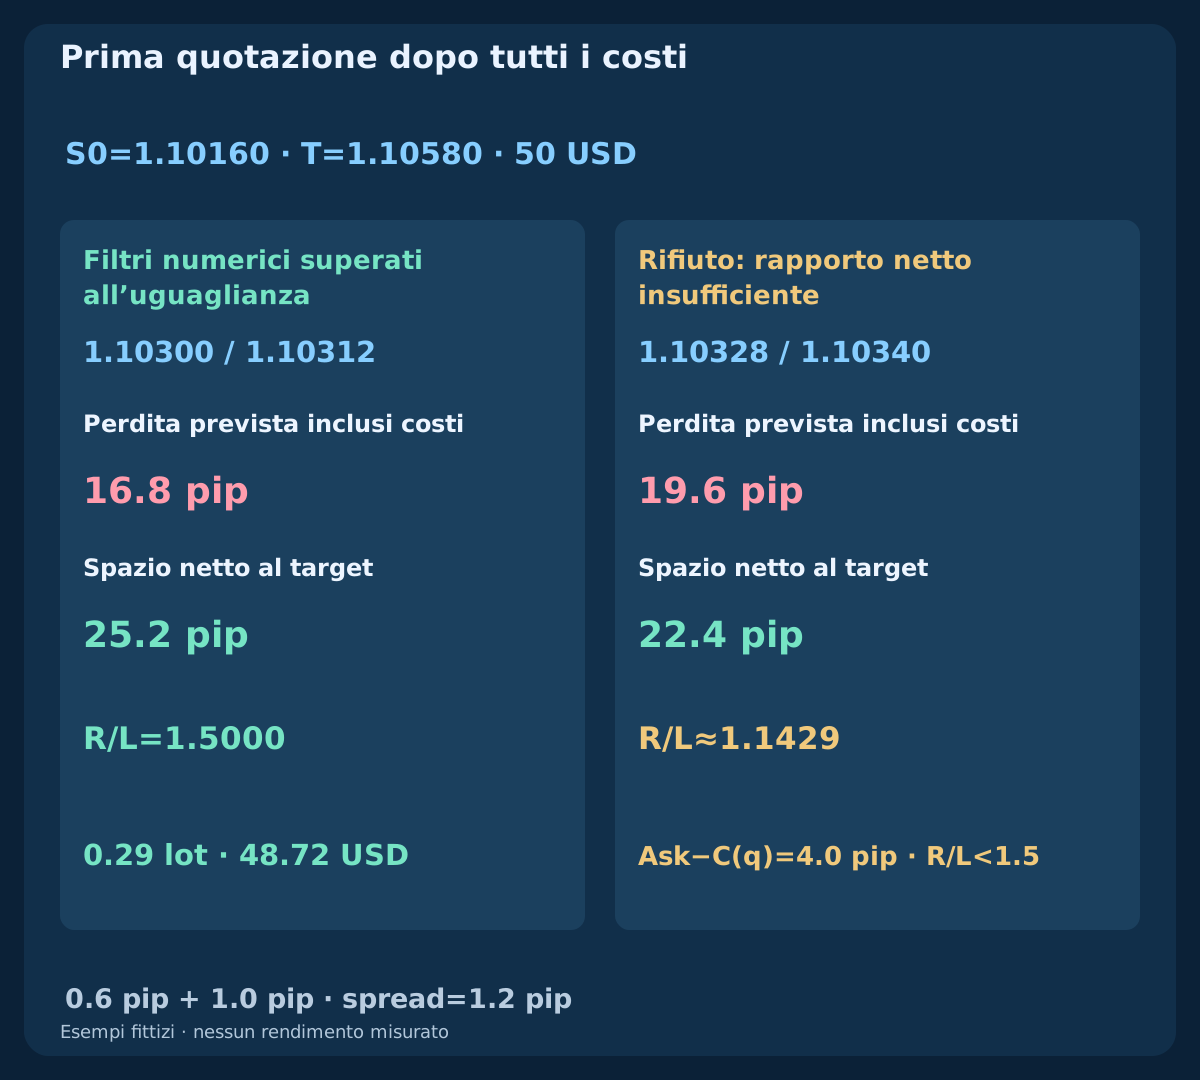
| Prima quotazione | Bid / Ask | Stop (pip) | Perdita + costi | Target netto | Rapporto | Decisione |
|---|---|---|---|---|---|---|
| Accettabile | 1.10300 / 1.10312 | 15.2 | 16.8 | 25.2 | 1.5000 | Filtri numerici superati all’uguaglianza |
| Cara | 1.10328 / 1.10340 | 18.0 | 19.6 | 22.4 | 1.1429 | Rifiuto: rapporto netto insufficiente |
13. Dare priorità a protezione, inversione ribassista e orario
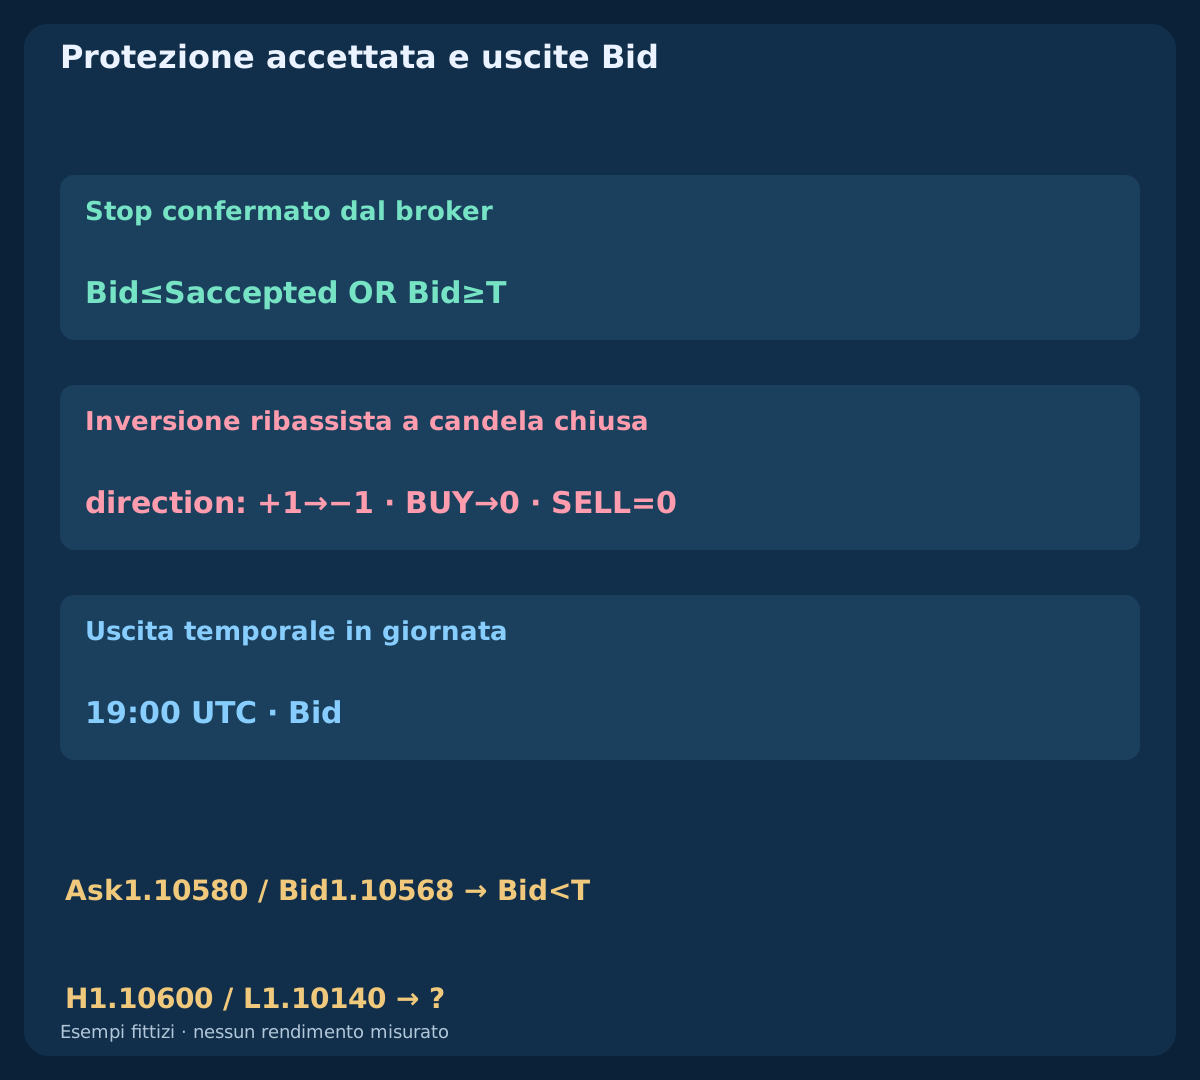
Le protezioni BUY usano Bid e lo stop attualmente accettato; il target resta T=1.10580. Ask che tocca T non basta. Su inversione SAR ribassista confermata a chiusura chiedere chiusura al primo Bid eseguibile, senza invertire in SELL. Se ancora aperta da 19:00 UTC nel giorno di q, cercare anche l’uscita temporale. Le uscite non aspettano spread d’ingresso o finestra di aggiornamento.
Un’esecuzione stop/target esistente precede un’azione successiva del client. Se coincidono inversione e orario, riconciliare e inviare una sola richiesta sul residuo. Ask1.10580 / Bid1.10568 non raggiunge T sul Bid. Una candela ipotetica separata H=1.10600 / L=1.10140 copre target e stop iniziale senza rivelare l’ordine. Servono tick e registri di attivazione; altrimenti segnare ambiguità. La candela è fuori da entrambi i CSV.
14. Riconciliare ordini, protezione e ripresa incerti
Registrare indicatori non arrotondati, q, S0/T, prime quotazioni, proposte, ID, invio, rifiuti, accettazione e ora effettiva quando nota, protezione confermata e fill. Timeout non prova rifiuto di ingresso, modifica o chiusura. Dopo modifica ignota, il vecchio stop è soltanto l’ultimo stato confermato, non prova dello stop attivo. Riconciliare ordini e posizioni prima di aggiornare o dichiararsi senza esposizione.
Se un fill manca della protezione richiesta, cercare chiusura immediata controllata e bloccare ingressi fino alla risoluzione. Gestire residui dopo chiusure parziali o fallite. Mai allargare di nascosto. Senza dati conservare ultima protezione confermata, sospendere trailing, ripristinare stato affidabile e continuare la ricerca dell’uscita programmata; la protezione server può eseguire. Richieste inviate in tempo possono terminare dopo. Al recupero oltre orario chiudere al primo prezzo eseguibile. Stop level zero può comunque essere dinamico; i vincoli freeze possono impedire modifica o chiusura.
15. Confrontare politiche cronologiche complete
Confrontare con una variante a S0 fisso mantenendo inversioni, quotazioni, costi, volume, target e uscite ribassista e temporale. Ogni variante segue una propria cronologia: un’uscita anticipata può cambiarne la disponibilità al prossimo segnale. Non cancellare perdite da una lista conclusa né presumere ingressi uguali dopo la divergenza.
Riservare dati successivi, registrare tutti i parametri provati e valutare aspettativa netta, drawdown, incertezza, attività, segnali persi, errori di modifica e perdite da gap. Il trailing può ridurre perdite o restituzione di profitto, ma anche uscire prima del recupero o impedire il target. Serie e rami fittizi verificano calcolo e tempi, non quale politica renda meglio.
16. Rivedere tutta la politica prima del test
Controllare UTC reali, semi finiti, uguaglianze, inversione nuova q e ADX sullo stesso close. I segnali consumati non devono rivivere; S0/T usano solo dati noti; prima quotazione e costi precedono il volume. Solo candele successive chiuse propongono rialzi. Separare proposte, rifiuti, accettazioni e incertezze e riconciliare protezione prima di agire.
È la terza e ultima strategia del cluster corrente dopo EMA/Stocastico e MACD/Stocastico. Collega ruoli degli indicatori a politiche complete di ricerca con rifiuto ed esecuzione espliciti. Nessun esempio consiglia un’operazione reale, presenta un backtest misurato o dimostra che combinare indicatori popolari crei profitto.
Domande frequenti
L’ADX può qualificare dopo una vecchia inversione debole?
No. La soglia deve essere raggiunta sulla nuova inversione rialzista. Il rialzo successivo con SAR ancora rialzista non crea un nuovo evento.
L’ADX deve salire oppure +DI superare −DI?
Nessuna delle due condizioni è richiesta. SAR definisce direzione e ADX forza. Un filtro aggiuntivo crea un’altra strategia da testare.
Un nuovo SAR diventa subito lo stop attivo?
No. È una proposta da candela chiusa. Prima deve essere realmente accettata dal broker; un esito ignoto richiede riconciliazione.
Che succede se Bid è già sotto lo stop proposto?
Saltare l’aggiornamento mantenendo la protezione confermata. Non inventare fill su livelli non accettati. Il vecchio stop può poi eseguire con slippage o gap.
Il calo dell’ADX ferma il trailing o chiude la posizione?
No. Qui filtra solo l’ingresso. Candidati SAR validi possono ancora stringere; protezione accettata, inversione ribassista e orario governano l’uscita.
Grafici e rami dimostrano redditività?
No. Sono esempi fittizi di calcolo e stati. Le alternative non sono un backtest tick completo e non riportano rendimenti misurati o risultati commerciali.
Fonti e note di ricerca
MetaQuotes documenta iSAR, iADX, invio e modifica degli ordini e vincoli del simbolo. Inizializzazioni finite, soglia, orari UTC, prima quotazione e stati del trailing sono la nostra specifica originale. Non si afferma equivalenza esatta con i buffer nativi. Calcoli OHLC e rami fittizi spiegano regole, non performance o risultati di EA commerciali.
- MetaQuotes iSAR
- MetaQuotes iADX
- MetaQuotes OrderSend
- MetaQuotes OrderModify
- MetaQuotes symbol properties
Specifica di ricerca educativa. Serie, quotazioni e rami sono fittizi. Il Forex comporta rischi; indicatori, stop accettati e budget non garantiscono profitti né un limite alle perdite reali.