

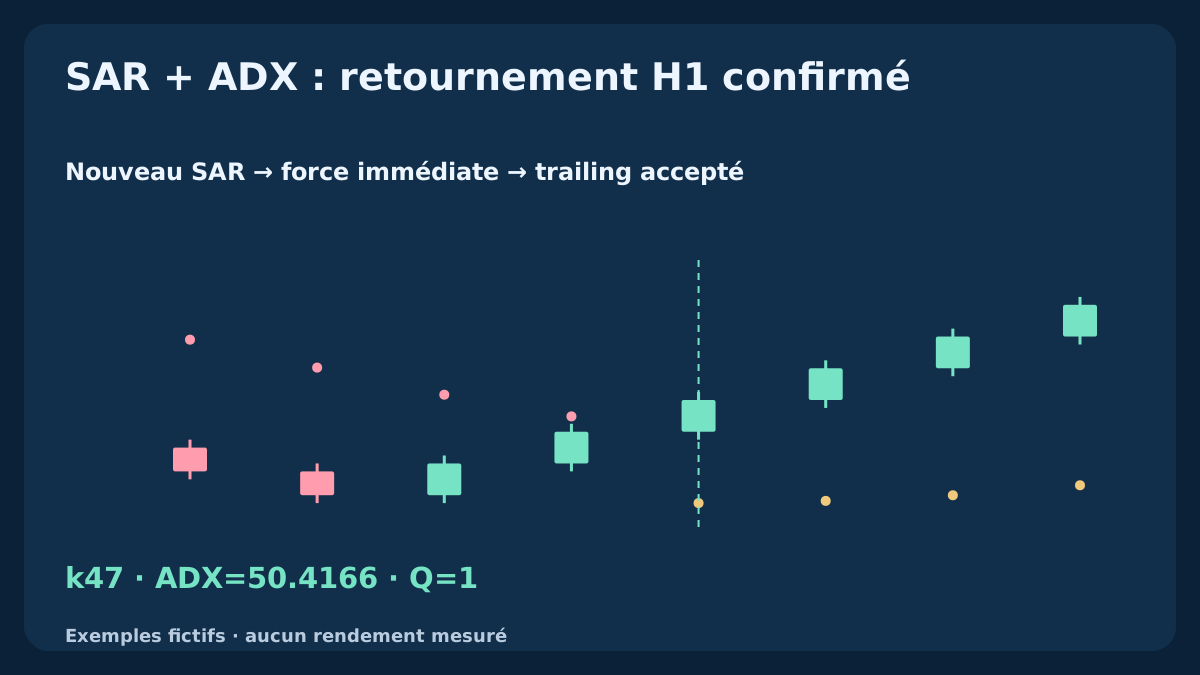
Cette stratégie de recherche uniquement acheteuse attribue des fonctions distinctes aux indicateurs. Un nouveau retournement haussier du SAR sur une bougie H1 clôturée donne la direction ; l’ADX doit déjà atteindre le seuil sur cette même bougie. Après une première cotation admissible, le SAR peut proposer un stop plus haut, mais seule l’acceptation réelle du courtier modifie la protection. Trois séries fictives et des branches d’exécution séparées exposent signaux faibles, reprise tardive de l’ADX, refus et gaps, sans rendement mesuré.
1. Définir l’hypothèse de direction, de force et de trailing
Le SAR fournit le retournement puis les propositions de stop ; l’ADX filtre la force sans donner la direction. On étudie si cette politique complète change les résultats nets par rapport au maintien du stop initial. Les deux indicateurs utilisent les mêmes prix : leur accord n’est pas une preuve indépendante d’avantage. Un ADX élevé peut accompagner une baisse.
Étudier uniquement les achats EURUSD. Ce modèle diffère de la continuation SAR filtrée par EMA et de la précédente séquence MACD/Stochastique. Aucun filtre EMA, DI directionnel ou ADX ascendant, aucune vente, moyenne à la baisse, pyramide, clôture partielle ou inversion automatique. Paramètres et horaires sont des choix de recherche déclarés, sans optimisation historique ni bénéfice revendiqués.
2. Fixer bougies clôturées, UTC et état d’exposition
Utiliser les OHLC Bid H1 EURUSD clôturés, SAR step0.02 / maximum0.20 et Wilder-style ADX14. Exiger au moins 28 bougies valides, consécutives et terminées. Le retournement haussier q admissible clôture entre 07:00–15:00 UTC du lundi au jeudi. Si la position reste ouverte, rechercher la sortie temporelle à 19:00 UTC le jour de q.
Convertir les intervalles réels du courtier en UTC, y compris leurs décalages historiques. Préparer et envoyer seulement sans exposition EURUSD ouverte ou en attente ni requête non résolue. Évaluation manquée, rupture H1 ou état incertain interdisent une entrée ; ne pas rejouer un ancien retournement à la reconnexion. En position sans données, conserver la protection acceptée, suspendre ajustements et entrées, réconcilier l’état et maintenir la sortie temporelle. Les autres expositions du portefeuille exigent leurs propres contrôles.
| Composant | Réglage déclaré | Rôle ou limite |
|---|---|---|
| SAR parabolique | Pas0.02 ; maximum0.20 ; amorçage baissier explicite | Nouveau retournement clôturé ; propositions suivantes |
| ADX14 | Amorçage fini type Wilder ; seuil≥25 | Force au retournement ; ni hausse ni DI exigé |
| Protection | S0=SAR(q)−1pip arrondi en bas ; objectif2×distance | Seuls les stops plus hauts acceptés s’activent ; T fixe |
| Exécution | Première cotation ; une tentative par bougie clôturée | Tous coûts ; sortie baissière ou19:00 UTC |
3. Définir exactement la référence SAR et ADX finie
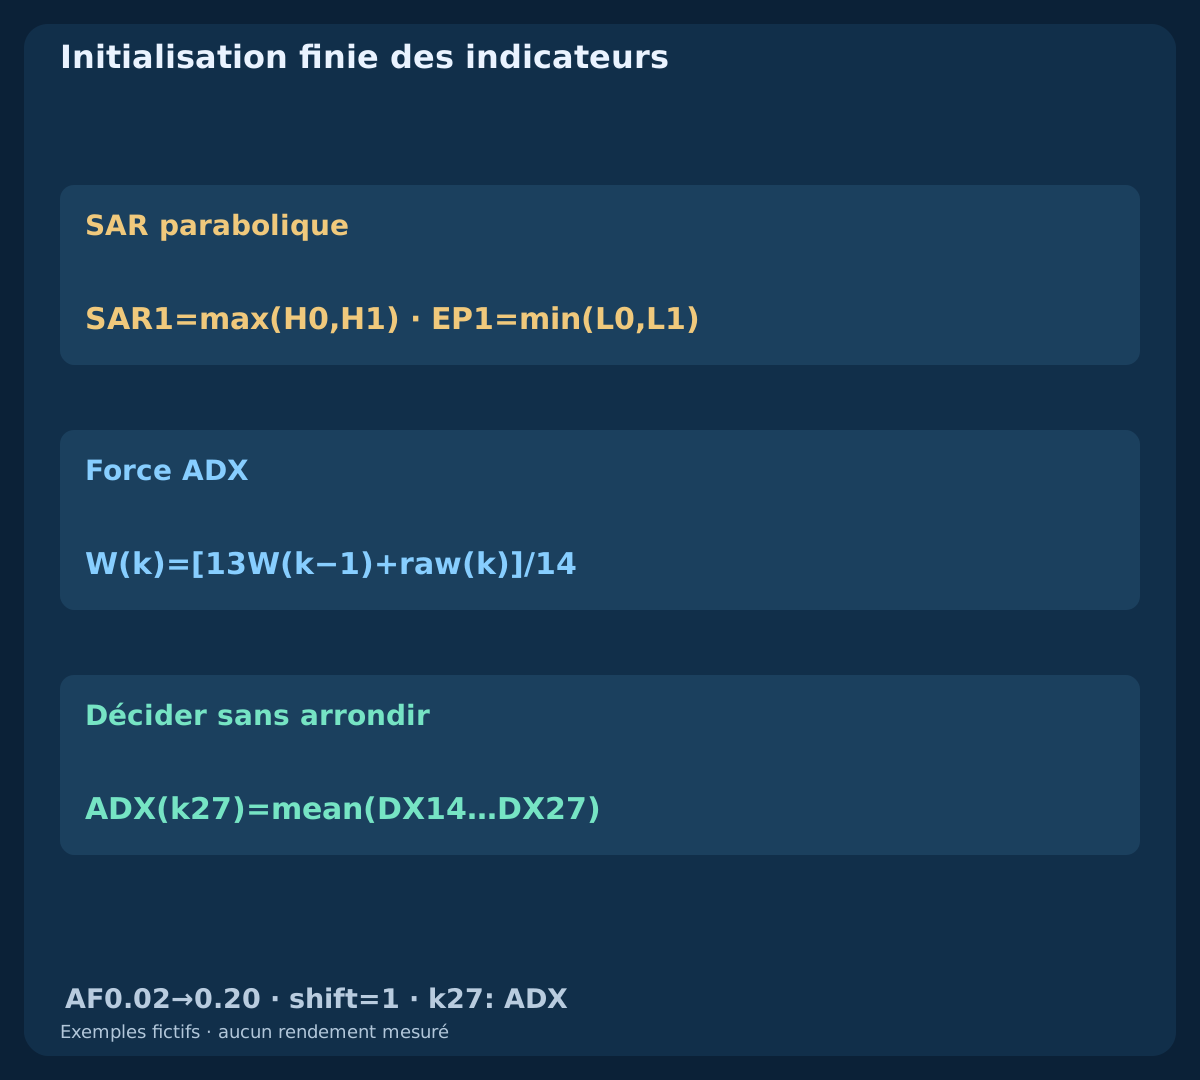
Compter depuis k0, où le SAR est indisponible. En k1 initialiser un état baissier avec SAR1=max(H0,H1), EP1=min(L0,L1) et AF1=0.02 ; cet amorçage n’est pas un retournement. Dès k2 calculer z=SARprev+AFprev(EPprev−SARprev). En état haussier, borner z au minimum de z et des deux plus bas précédents. Si L courant≤z, passer baissier : SAR=max(EP précédent,H courant), EP=L courant, AF=0.02. Sinon SAR=z, EP=max(EP précédent,H courant), et augmenter AF de0.02 jusqu’à0.20 uniquement si EP monte strictement. En état baissier, borner z au maximum de z et des deux plus hauts précédents. Si H courant≥z, passer haussier : SAR=min(EP précédent,L courant), EP=H courant, AF=0.02. Sinon SAR=z, EP=min(EP précédent,L courant), AF n’augmente qu’avec un EP strictement inférieur. L’égalité déclenche le retournement, pas l’augmentation d’AF pour un EP égal.
Pour k≥1 définir u=H(k)−H(k−1), v=L(k−1)−L(k), +DM=u if u>v and u>0, otherwise0, −DM=v if v>u and v>0, otherwise0 et TR=max(H−L,|H−Cprev|,|L−Cprev|). Des mouvements positifs égaux donnent deux DM nuls. En k14 amorcer les DM/TR lissés par leur moyenne sur k1…k14, puis appliquer W(k)=[13W(k−1)+raw(k)]/14. Définir ±DI=100W(±DM)/W(TR) et DX=100|+DI−−DI|/(+DI+−DI), avec zéro si le dénominateur est nul. Le premier ADX en k27 est la moyenne de DX14…DX27 ; ensuite ADX(k)=[13ADX(k−1)+DX(k)]/14. Décider sans arrondir. Dans MT4 MODE_MAIN désigne l’ADX et MODE_PLUSDI/MODE_MINUSDI les lignes directionnelles ; déclarer le prix appliqué et comparer les buffers horodatés avant d’affirmer une parité. Lire shift=1 clôturé et shift=2 précédent, jamais shift=0 en formation.
4. Qualifier uniquement un nouveau retournement déjà assez fort
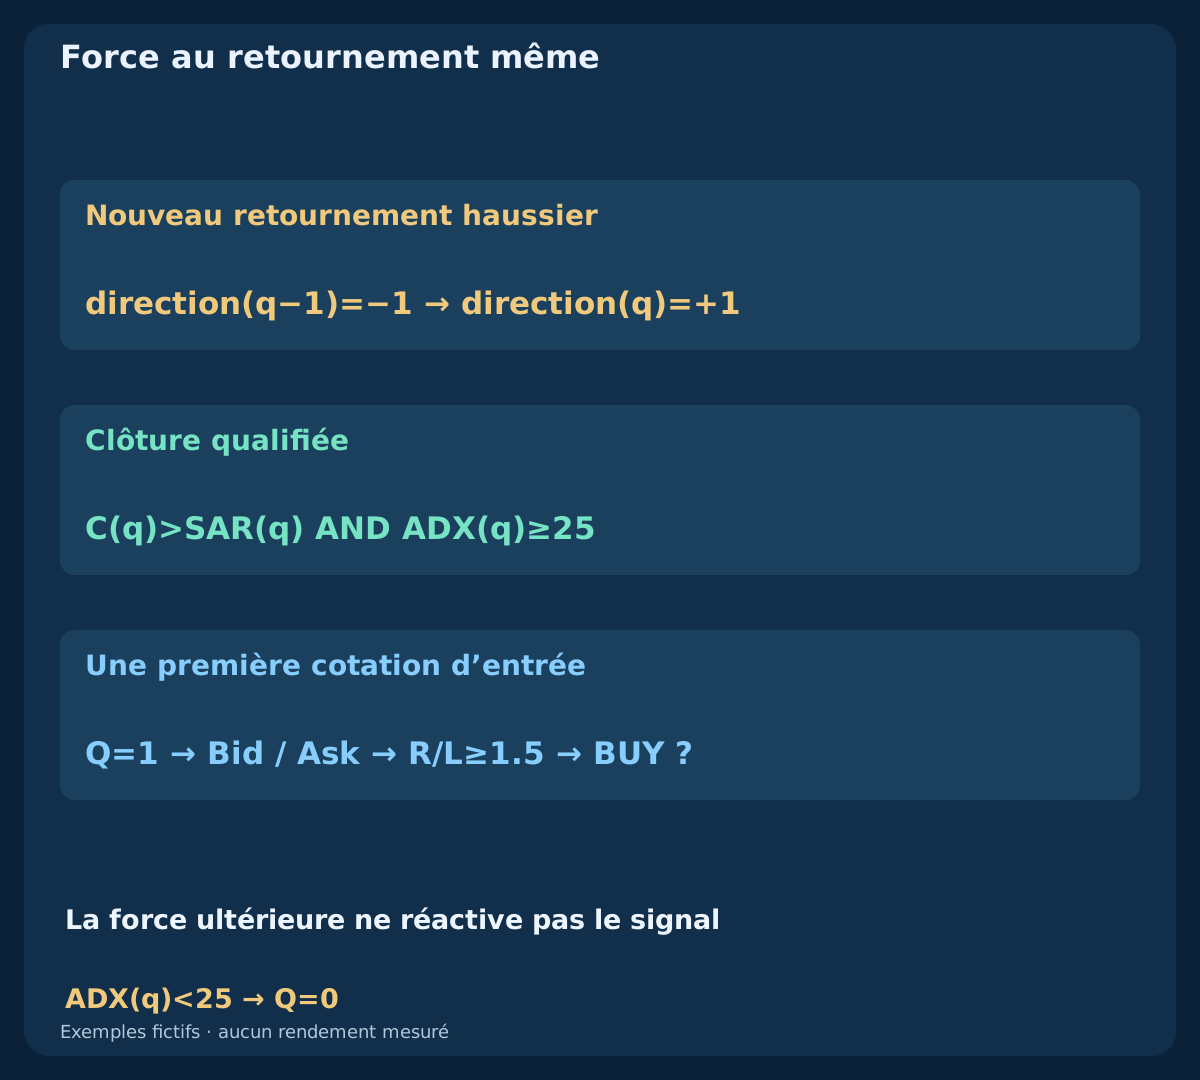
Le nouvel événement est direction(q−1)=−1 AND direction(q)=+1. Sur cette bougie clôturée exiger C(q)>SAR(q) et ADX(q)≥25, avec les conditions d’heure, de données et d’absence de position. L’ADX n’a pas à monter ; +DI>−DI et une phase préalable d’ADX faible ne sont pas exigés. Q=1 signifie qualification, pas exécution.
Si le nouveau retournement échoue sur la force, le prix ou l’admissibilité, il est consommé. Une hausse ultérieure de l’ADX avec SAR toujours haussier n’offre aucune nouvelle entrée. Un état persistant n’est pas un événement nouveau. Une première cotation invalide ou une entrée refusée consomme aussi le retournement. Seul un futur retournement haussier distinct, après résolution de l’exposition et des requêtes, peut qualifier. Un SAR baissier ne déclenche aucune vente automatique.
5. Réviser le trailing seulement vers l’avenir et vers le haut
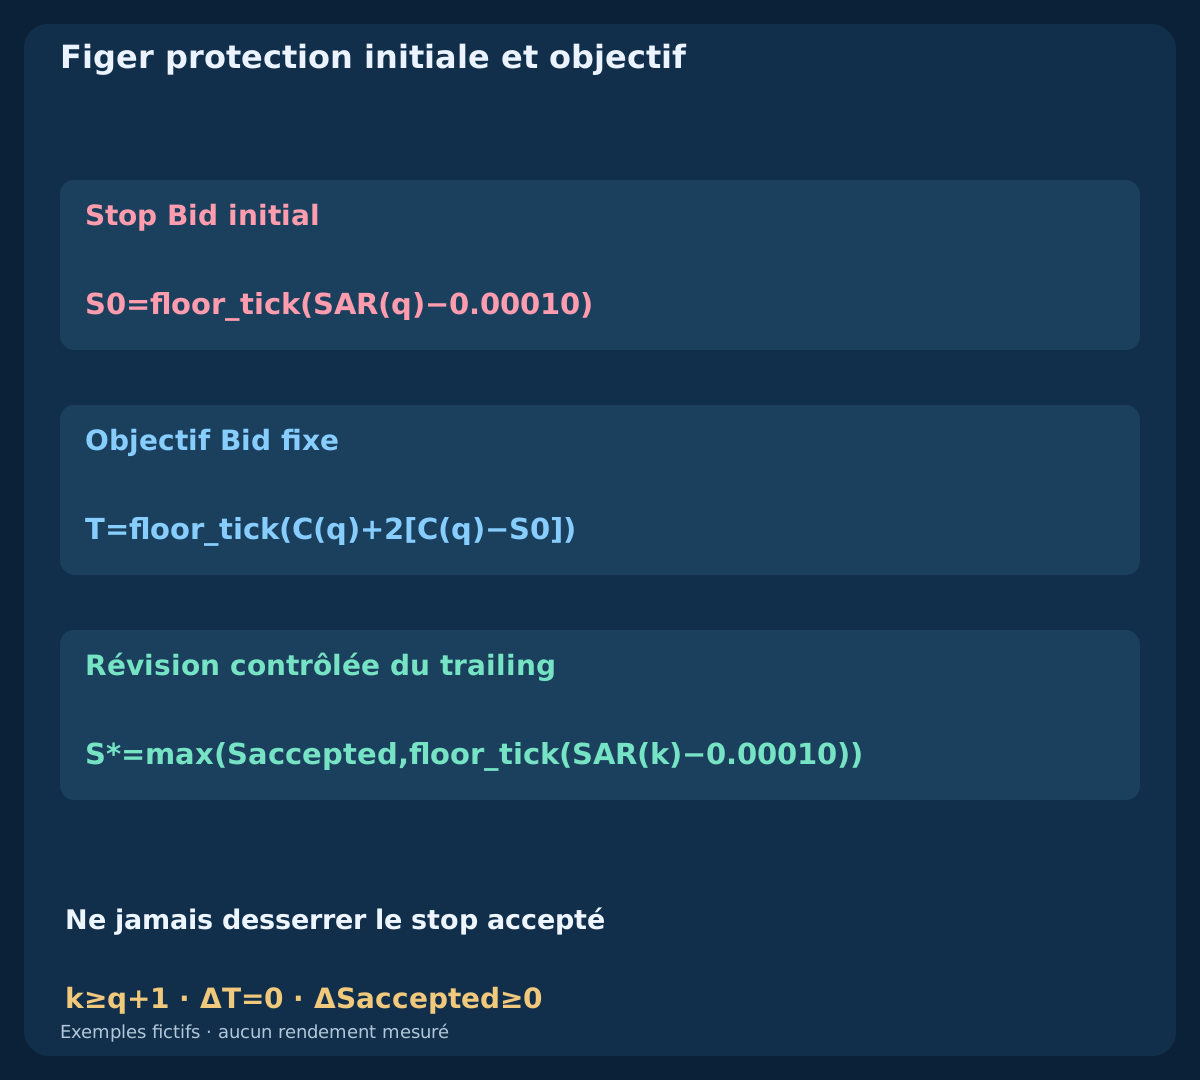
Commencer sur la bougie clôturée suivante k≥q+1 si la position existe encore. Avec SAR haussier et C(k)>SAR(k), calculer U(k)=floor_tick(SAR(k)−0.00010) et proposer S*=max(Saccepted,U(k)). Envoyer seulement si la hausse atteint au moins 1 tick. L’ADX filtre l’entrée : sa baisse ultérieure ne clôture pas et n’empêche pas un ajustement valide. Un candidat inférieur ou égal ne desserre jamais le stop accepté.
Pour chaque révision, prendre uniquement la première cotation bilatérale observée, avec 0≤age≤2 s et envoi 0≤elapsed<10 s depuis la clôture. Vérifier Bid>S*, grille réelle, distance et niveau de gel. Cotation, délai ou contrôles invalides, ou refus explicite : conserver le stop accepté jusqu’à la prochaine bougie clôturée. Aucun nouvel essai dans la bougie, candidat ancien en attente ou abaissement pour satisfaire le courtier. Traiter d’abord protection et sorties existantes. Seule une acceptation réelle active le candidat ; un résultat inconnu impose une réconciliation avant tout autre ajustement. Le délai ne concerne que les requêtes non envoyées.
6. Figer en q la protection Bid initiale et l’objectif
À la qualification figer S0=floor_tick(SAR(q)−0.00010) et T=floor_tick(C(q)+2[C(q)−S0]). La marge d’un pip et l’objectif à deux distances sont des choix déclarés. Aucune bougie après q ne contribue à S0 ou T. Les modifications SAR acceptées peuvent relever le stop ; T reste fixe. Aucun déclencheur distinct de retour à l’équilibre ni prolongation discrétionnaire de l’objectif.
Les exemples supposent 1 pip=0.00010 et tick=point=0.00001 : un pip vaut dix points. floor_tick arrondit vers le bas sur la véritable grille négociable. Les décimales seules ne définissent ni taille ou valeur du tick ni autorisations du courtier. Deux distances du cours de clôture ne garantissent pas un ratio net2:1 ; un stop relevé ne garantit pas son prix d’exécution.
7. Examiner une première cotation avec tous les coûts
Après la clôture qualifiée t, examiner exactement la première cotation bilatérale observée. Exiger 0≤age≤2 s, envoi 0≤elapsed<10 s, spread≤1.5 pips, Ask−C(q)≤4.0 pips, distance brute Ask–S0 de 5–40 pips et ratio net gain/perte prévu au moins 1.5. Exiger des prix ordonnés valides, Bid>max(S0,SAR(q)) et Ask<T. Distances et ratio acceptent l’égalité ; les comparaisons de prix sont strictes.
Avant envoi, vérifier protection jointe, grille, distances, volumes, marge libre et absence d’exposition EURUSD. La même première cotation doit rester fraîche et utilisable ; si les contrôles dépassent une limite, consommer l’occasion. Ne pas prendre une seconde cotation moins chère ni poursuivre une recotation. Refus explicite ou absence de cotation à temps consomment aussi le signal. Le prix exécuté peut différer. Les secondes limitent l’envoi local, sans annuler une requête de marché envoyée ni fixer l’expiration d’un ordre en attente.
8. Reconstruire trois séries et séparer les branches d’exécution
Chaque série commence à 1.10000 en k0. Variations en pips : tendance +2×30,−3×14,+4×15 ; faible (+3,+3,−3,−3)×11,−2×3,+3×18 ; range (+3,+3,−3,−3)×15. L’ouverture égale la clôture précédente, sauf k0 ; le plus haut dépasse max(ouverture,clôture) d’un pip et le plus bas est un pip sous min(ouverture,clôture). Soit 60,66,61 lignes, 187 au total.
Premières clôtures : 2026-08-03 10:00 UTC pour tendance/range et 2026-08-03 05:00 UTC pour faible. Les formes fictives déclarées dans le guide SAR/ADX sont reprises avec des horaires propres à la stratégie. Le CSV OHLC évalue les signaux en supposant l’absence de position, sans ordres ni rendements. Un CSV distinct de 10 événements présente des branches alternatives. A bifurque après k48, B après k49, C décrit un ajustement incertain après k48 ; leurs cotations remplacent les continuations OHLC inutilisées. Ne pas les assembler en un parcours de ticks ni les compter comme échantillons de trades indépendants.
Télécharger les trois séries OHLC fictives et les calculs des signaux
9. Lire le retournement valide sur des axes alignés
Dans la tendance, le nouveau retournement haussier q=k47 clôture à 2026-08-05 09:00 UTC. Le Bid 1.10300 dépasse SAR 1.10170 ; ADX 50.4166 passe. Figer S0=1.10160 et T=1.10580. Q=1 demande encore une cotation valide et l’acceptation du courtier.
À k48, 10:00 UTC, SAR vaut 1.101728 et propose U=1.10162. À k49, 11:00 UTC, SAR 1.10179888 donne U=1.10169. L’ADX descend à 46.8620 puis 44.1844 ; cette baisse ne bloque pas un ajustement valide. Les propositions sont calculées après chaque clôture, jamais appliquées rétroactivement à la bougie qui vient de se terminer.
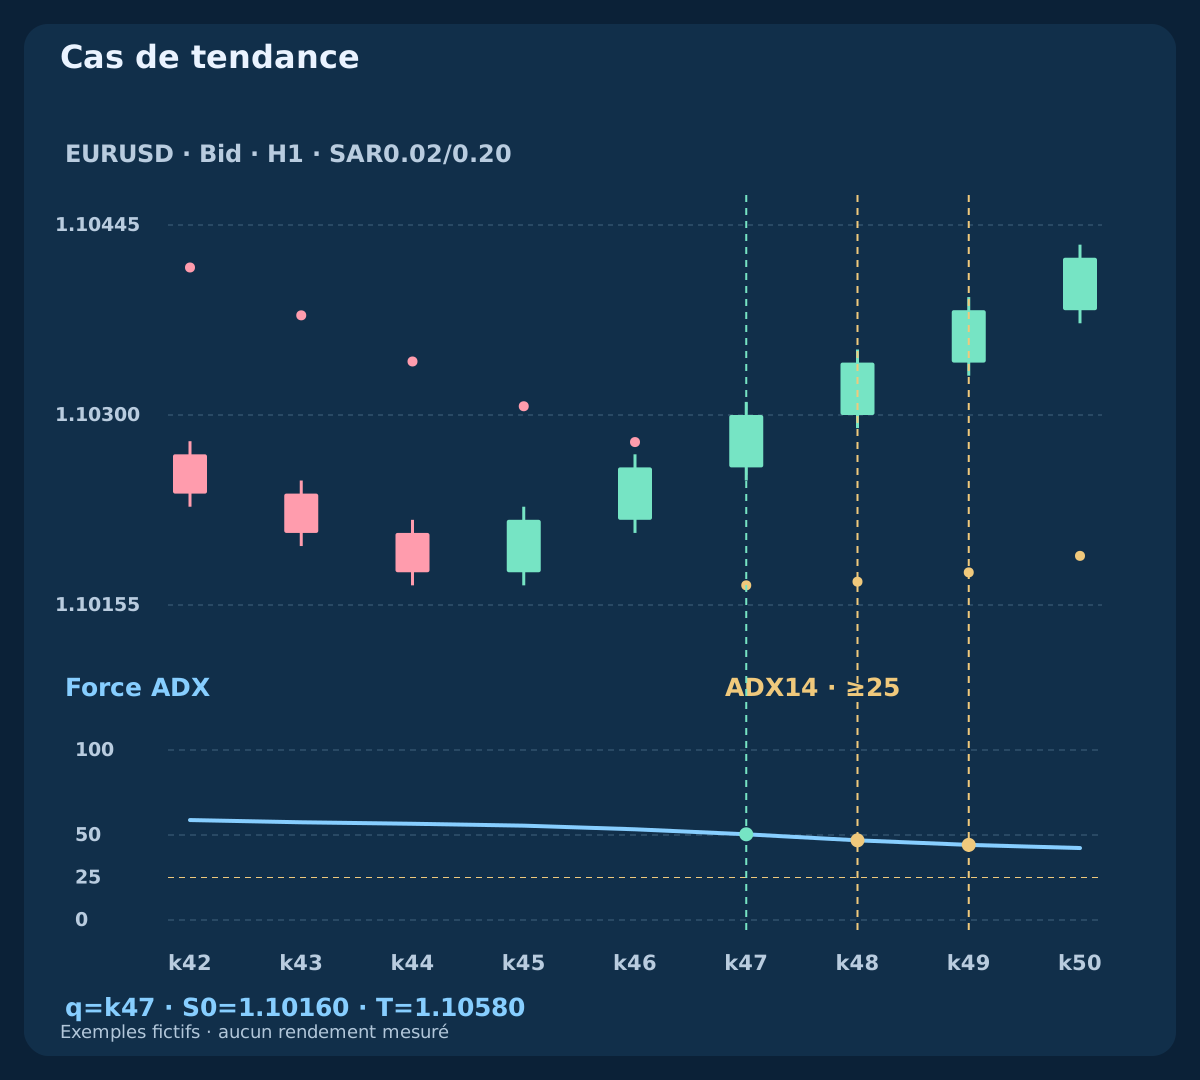
| Cas / barre | Clôture Bid | SAR | ADX | Nouveau retournement | Q | Action du signal |
|---|---|---|---|---|---|---|
| Cas de tendance · k47 | 1.10300 | 1.101700000 | 50.4166 | 1 | 1 | Clôture qualifiée |
| Cas de tendance · k48 | 1.10340 | 1.101728000 | 46.8620 | 0 | 0 | La force ultérieure ne réactive pas le signal |
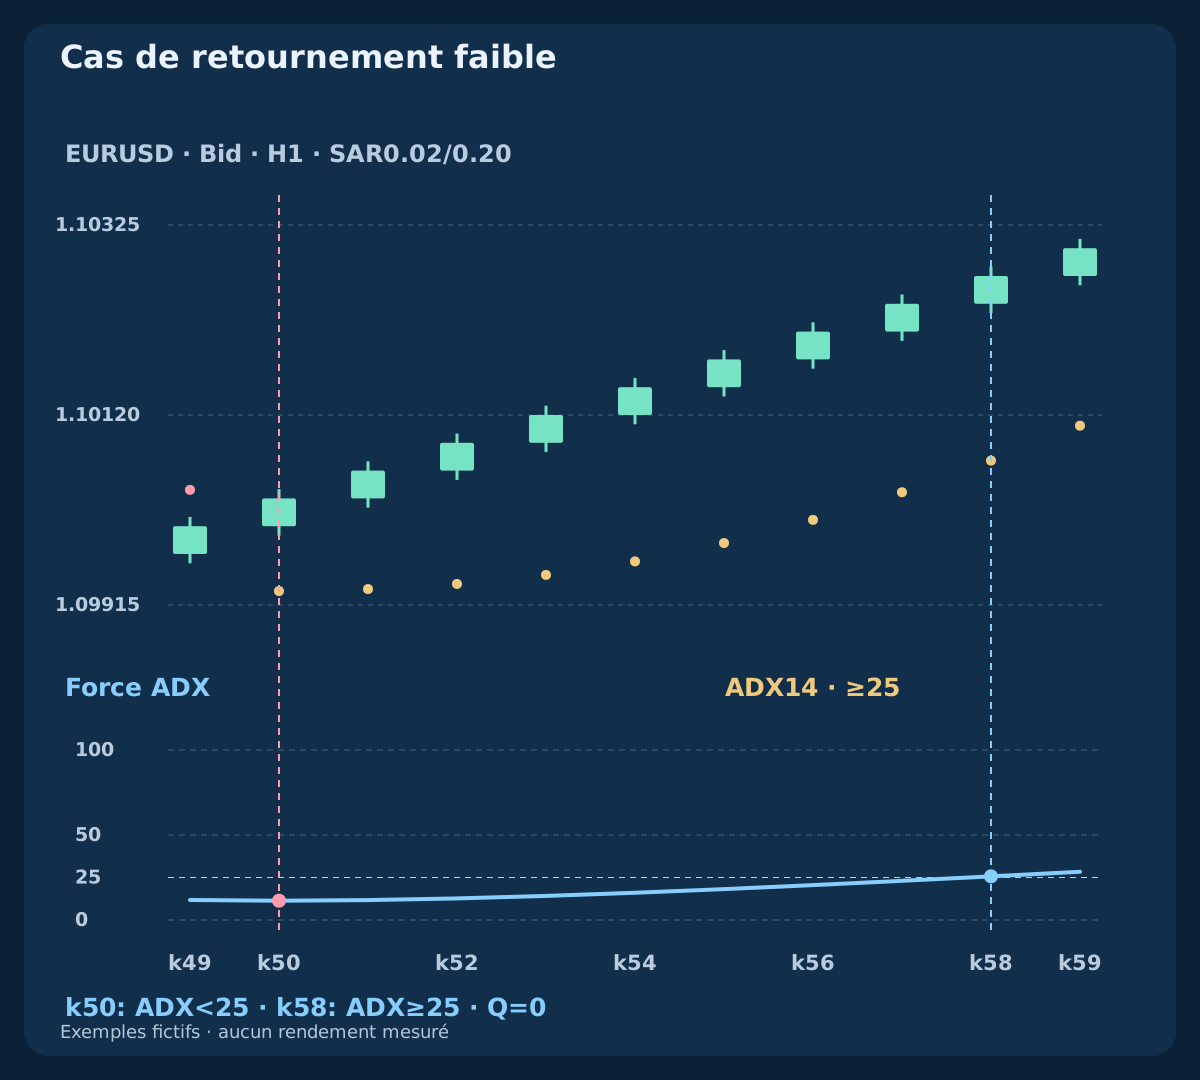
| Cas de retournement faible · k50 | 1.10030 | 1.099300000 | 11.3413 | 1 | 0 | Cas de retournement faible |
| Cas de retournement faible · k58 | 1.10270 | 1.100708033 | 25.6767 | 0 | 0 | La force ultérieure ne réactive pas le signal |
| Cas de range · k46 | 1.10060 | 1.099900000 | 8.6663 | 1 | 0 | Cas de retournement faible |
10. Refuser le retournement faible sans le réactiver
Dans la série faible, k50 clôture à 2026-08-05 07:00 UTC avec un retournement haussier nouveau. La clôture 1.10030 dépasse SAR 1.09930, mais ADX 11.3413 reste sous25. Refuser immédiatement ; aucun état d’attente d’une reprise de l’ADX n’est créé.
À k58, 15:00 UTC, ADX atteint 25.6767 alors que SAR reste haussier et le cours monte. Le drapeau de retournement vaut zéro, donc Q reste nul. En range, les retournements répétés échouent aussi sur la force dès disponibilité des indicateurs. Réduire le volume ou invoquer une hausse future ne répare pas un événement invalide.
11. Lire le moment d’activation dans trois branches alternatives
Supposer l’entrée acceptée avec S0=1.10160. Après k48, la première cotation de A à 10:00:00.200 UTC est 1.10161 / 1.10173. Bid est au-dessus de l’ancien stop, mais sous la proposition 1.10162 : omettre la modification. Un remplissage Bid supposé ultérieur à 1.10155 relève de l’ancien stop, pas d’un niveau jamais accepté. A n’utilise aucune bougie OHLC après k48.
Dans B, la cotation normale k48 permet une tentative, mais le courtier refuse explicitement : S reste 1.10160. En k49, il accepte la nouvelle proposition 1.10169 à 11:00:00.400 UTC ; elle devient alors active. Un remplissage supposé après gap à 1.10165 est moins favorable. B n’utilise aucune bougie après k49. Dans C, la requête k48 expire sans résultat connu : le client ignore le stop actif jusqu’à confirmation de 1.10162 par réconciliation à 10:00:00.900 UTC. Aucun renvoi aveugle ; l’heure du rapprochement n’invente pas une activation antérieure.
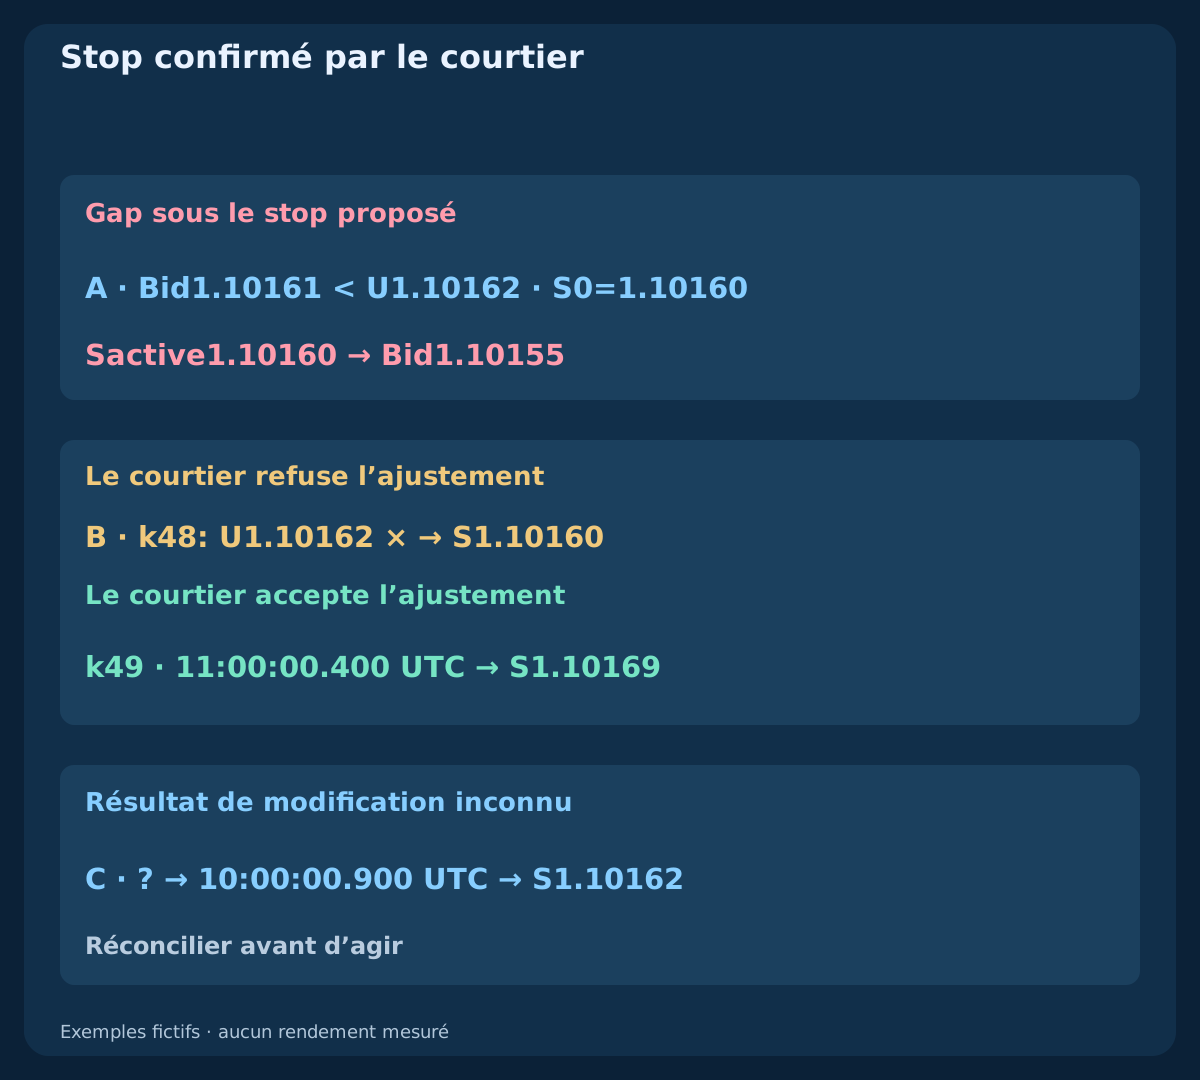
| Branche / heure UTC | Barre clôturée | Stop proposé | Cotation Bid | Stop confirmé | État |
|---|---|---|---|---|---|
| A · 10:00:00.200000 | k48 | 1.10162 | 1.10161 | 1.10160 | Gap sous le stop proposé |
| A · 10:00:00.600000 | k48 | — | 1.10155 | 1.10160 | Exécution de l’ancien stop accepté |
| B · 10:00:00.400000 | k48 | 1.10162 | — | 1.10160 | Le courtier refuse l’ajustement |
| B · 11:00:00.200000 | k49 | 1.10169 | 1.10380 | 1.10160 | Cotation valide ; acceptation en attente |
| B · 11:00:00.400000 | k49 | 1.10169 | — | 1.10169 | Le courtier accepte l’ajustement |
| B · 11:00:00.600000 | k49 | — | 1.10165 | 1.10169 | Exécution du nouveau stop accepté |
| C · 10:00:00.600000 | k48 | 1.10162 | — | ? | Résultat de modification inconnu |
| C · 10:00:00.900000 | k48 | 1.10162 | — | 1.10162 | Réconcilier avant d’agir |
12. Comparer les premières cotations avant le volume
Pour S0/T fixes, une première cotation à 09:00:02 UTC de 1.10300 / 1.10312 présente spread 1.2 pips et distance brute 15.2 pips. Ajouter commission aller-retour 0.6 pip et réserve totale d’exécution défavorable 1.0 pip : perte prévue 16.8 pips, marge nette jusqu’à l’objectif 25.2 pips, ratio exactement 1.5. L’égalité passe le minimum sous réserve des contrôles, sans coussin pour des coûts dépassant la réserve.
L’alternative 1.10328 / 1.10340 passe le plafond inclusif de poursuite 4.0-pip mais donne perte 19.6 pips, objectif net 22.4 pips et ratio 1.1429 : refuser à tout volume. Avec fonds propres 10000 USD, risque 0.5%=50 USD, contrat 100000 EUR, valeur du pip 10 USD/lot et pas 0.01, la cotation admissible autorise 0.29 lots pour un risque prévu 48.72 USD. Arrondir en bas, ignorer sous le minimum et contrôler la marge. Compter le spread une fois via entrée Ask/sortie Bid ; intégrer valeur réelle du tick, conversion et swaps. Les pertes réelles peuvent dépasser la réserve.
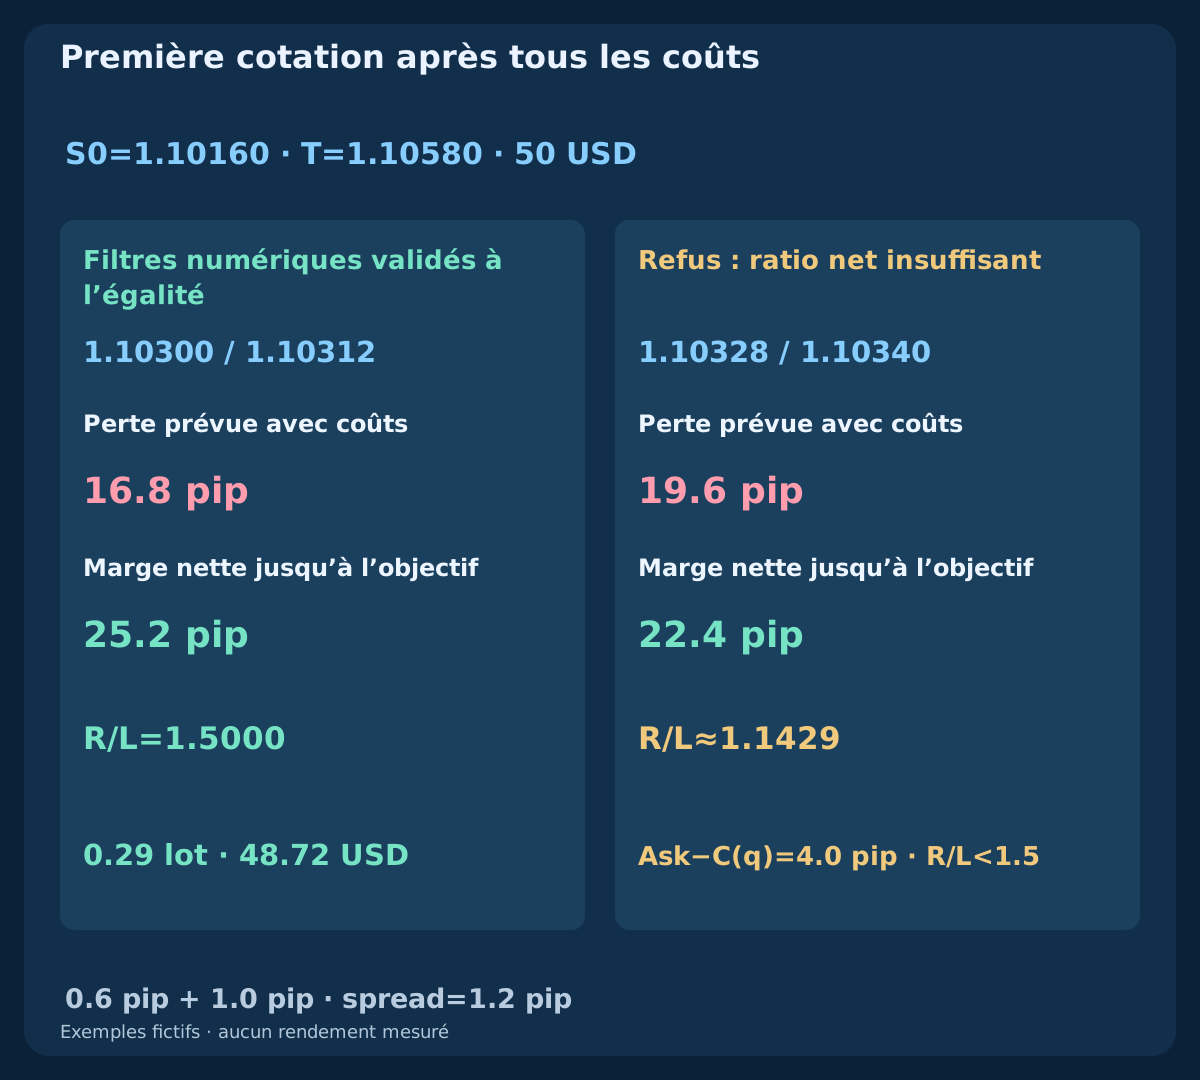
| Première cotation | Bid / Ask | Stop (pip) | Perte + coûts | Objectif net | Ratio | Décision |
|---|---|---|---|---|---|---|
| Admissible | 1.10300 / 1.10312 | 15.2 | 16.8 | 25.2 | 1.5000 | Filtres numériques validés à l’égalité |
| Chère | 1.10328 / 1.10340 | 18.0 | 19.6 | 22.4 | 1.1429 | Refus : ratio net insuffisant |
13. Prioriser protection active, SAR baissier et sortie temporelle
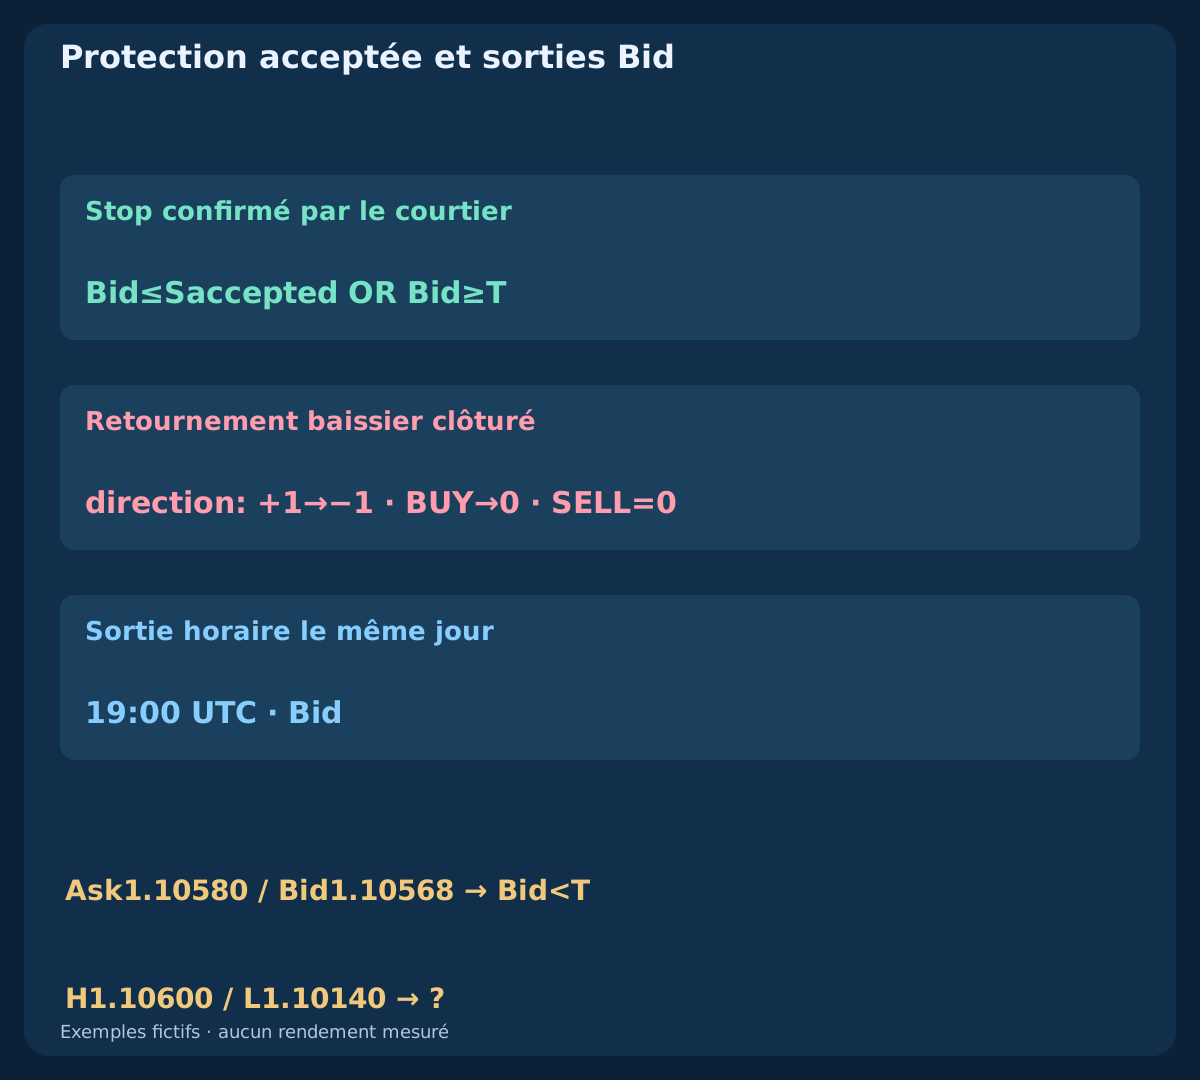
La protection acheteuse se déclenche sur Bid avec le stop actuellement accepté ; l’objectif reste T=1.10580. Ask touchant T ne suffit pas. Si un SAR baissier apparaît sur une bougie clôturée, demander la clôture au premier Bid exécutable sans inverser en vente. À partir de 19:00 UTC le jour de q, rechercher aussi cette clôture si nécessaire. Les sorties n’attendent ni le filtre de spread d’entrée ni la fenêtre de modification.
Une exécution existante de stop/objectif prime sur une action cliente ultérieure. Si retournement et horaire coïncident, réconcilier et envoyer une seule demande pour l’exposition résiduelle. Ask1.10580 / Bid1.10568 n’atteint pas encore T sur Bid. Une bougie hypothétique séparée H=1.10600 / L=1.10140 couvre objectif et stop initial sans dévoiler leur ordre. Exiger chronologie des ticks et activation du stop ; sinon signaler l’ambiguïté. Cette bougie ne figure dans aucun CSV.
14. Réconcilier ordres, protection et reprise incertains
Journaliser indicateurs non arrondis, q, S0/T, premières cotations, propositions, identifiants, envoi, refus, acceptation et heure effective connue, protection confirmée et remplissages réels. Un timeout ne prouve le refus ni d’une entrée, ni d’une modification, ni d’une clôture. Après un résultat inconnu, l’ancien stop n’est que le dernier état confirmé, pas la preuve du stop actif. Vérifier ordres et positions du courtier avant toute autre modification ou déclaration d’absence d’exposition.
Si une entrée n’a pas la protection requise, chercher une clôture immédiate contrôlée et bloquer les entrées jusqu’à résolution. Gérer le volume résiduel après clôtures partielles ou ratées. Ne jamais desserrer silencieusement. Sans données, conserver la dernière protection confirmée, suspendre le trailing, restaurer un état fiable et poursuivre la sortie horaire ; la protection serveur peut toujours s’exécuter. Une requête envoyée à temps peut finir plus tard. Après reprise au-delà de l’heure de sortie, fermer au premier prix exécutable. Un stop level zéro peut rester dynamique ; les contraintes de gel peuvent empêcher modification ou clôture.
15. Comparer des politiques chronologiques complètes
Comparer à une variante gardant S0, avec mêmes retournements, filtres de cotation, coûts, volume, objectif, sortie baissière et horaire. Simuler la chronologie propre à chaque variante : une sortie trailing anticipée peut changer sa disponibilité au prochain signal. Ne pas supprimer des pertes d’une liste achevée ni supposer les mêmes entrées après divergence.
Réserver des données ultérieures, consigner tous les paramètres essayés et mesurer espérance nette, drawdown, incertitude, activité, signaux manqués, échecs de modification et pertes sur gaps. Le trailing peut réduire une perte ou un recul de gain, mais aussi sortir avant reprise ou empêcher l’objectif. Les séries et branches fictives vérifient calcul et chronologie, pas la supériorité d’une politique.
16. Vérifier toute la politique avant le test
Contrôler UTC réels, amorçages finis, égalités, nouveau retournement q et force ADX à la même clôture. Aucun signal consommé ne revient. S0/T n’utilisent que les informations disponibles ; cotation et coûts précèdent le volume. Seules des bougies ultérieures clôturées proposent un stop plus haut. Séparer proposition, refus, acceptation et incertitude ; rapprocher la protection avant d’agir.
C’est la troisième et dernière stratégie du cluster actuel, après EMA/Stochastique et MACD/Stochastique. Il relie les rôles des indicateurs à des politiques de recherche complètes avec refus et exécution explicites. Aucun exemple n’est une recommandation réelle, un backtest mesuré ou une preuve que des indicateurs populaires combinés créent un avantage profitable.
Questions fréquentes
L’ADX peut-il valider plus tard un ancien retournement faible ?
Non. Le seuil doit être atteint au nouveau retournement haussier lui-même. Une reprise ultérieure avec SAR toujours haussier ne crée pas d’événement nouveau.
L’ADX doit-il monter ou +DI dépasser −DI ?
Aucune de ces conditions n’est exigée ici. SAR définit la direction et ADX la force. Ajouter un filtre crée une autre stratégie à tester.
Un nouveau SAR devient-il immédiatement le stop actif ?
Non. C’est une proposition issue d’une bougie clôturée. L’acceptation réelle du courtier doit précéder son activation ; un résultat inconnu demande réconciliation.
Que faire si Bid est déjà sous le stop proposé ?
Omettre cet ajustement et garder la protection confirmée. Ne pas inventer un remplissage au niveau non accepté. L’ancien stop peut ensuite s’exécuter avec glissement ou gap.
Un ADX en baisse arrête-t-il le trailing ou ferme-t-il la position ?
Non. Ici, il filtre seulement l’entrée. Des candidats SAR valides peuvent encore relever le stop ; protection acceptée, retournement baissier et horaire régissent la sortie.
Les graphiques ou branches prouvent-ils la rentabilité ?
Non. Ce sont des exemples fictifs de calcul et d’état. Les alternatives ne constituent pas un backtest complet de ticks et ne donnent aucun rendement mesuré ou résultat commercial.
Sources et notes de recherche
MetaQuotes décrit iSAR, iADX, l’envoi et la modification d’ordres ainsi que les contraintes du symbole. Amorçages finis, seuil, horaires UTC, première cotation et états du trailing constituent notre spécification originale. Aucune parité exacte avec les buffers natifs n’est affirmée. Les calculs OHLC et branches fictives expliquent les règles, sans performance ni résultats d’EA commerciaux.
- MetaQuotes iSAR
- MetaQuotes iADX
- MetaQuotes OrderSend
- MetaQuotes OrderModify
- MetaQuotes symbol properties
Spécification de recherche pédagogique. Séries, cotations et branches sont fictives. Le Forex comporte des risques ; indicateurs, stops acceptés et budgets ne garantissent ni bénéfices ni plafond des pertes réelles.