

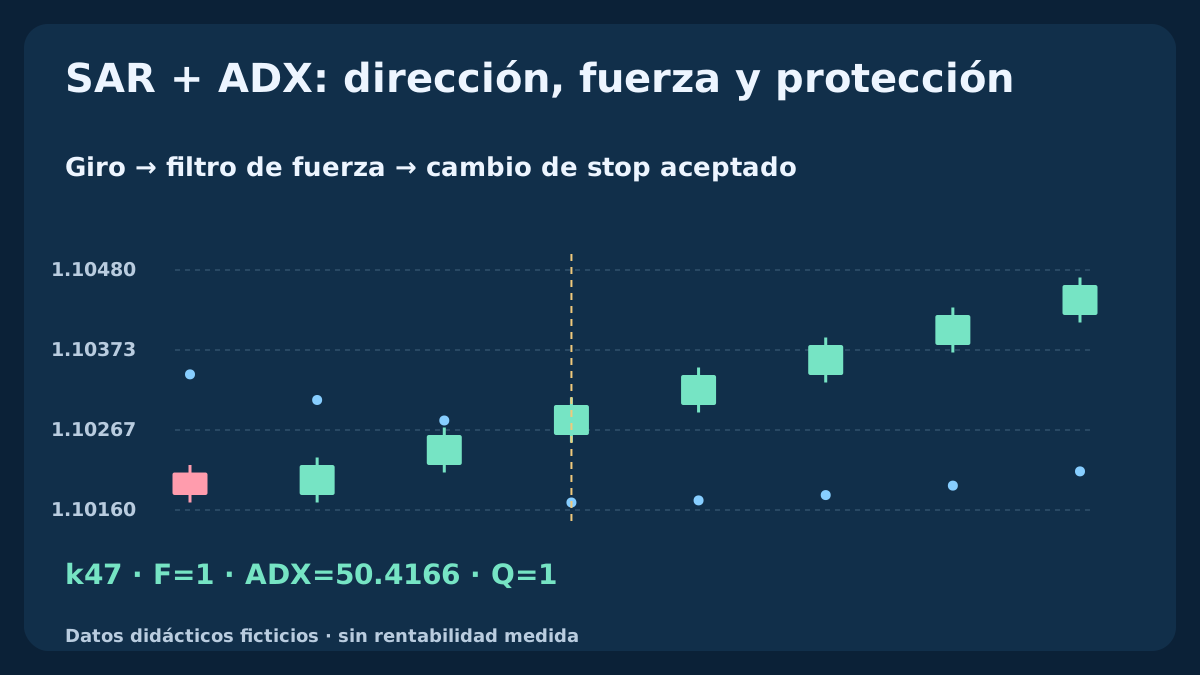
Un punto del SAR que cambia de lado, un ADX por encima del umbral y una modificación de stop aceptada son tres eventos distintos. Confundirlos puede convertir un giro rechazado en una entrada tardía o atribuir al gráfico una protección que aún no existía. Definimos una referencia didáctica reproducible, seguimos tres historiales H1 ficticios y separamos las observaciones de la gestión ejecutable del stop.
1. Asigna funciones distintas al SAR, al ADX y al stop real
Parabolic SAR es un estado y un nivel de referencia derivados del precio. ADX resume el desequilibrio del movimiento direccional tras suavizarlo; no identifica una tendencia alcista o bajista. +DI y −DI son líneas distintas. Ni un punto del indicador ni un candidato dibujado prueban que el bróker haya aceptado protección.
Nuestra observación BUY combina un giro alcista nuevo del SAR con un umbral ADX en esa misma vela. No exige dirección DI ni ADX creciente. El seguimiento se estudia aparte, una vez supuesta una posición. Es una pieza de investigación, no una estrategia completa de entradas y salidas ni evidencia de ventaja operativa.
2. Declara la implementación antes de comparar cifras
Usamos OHLC H1 Bid ficticio de EURUSD, 1 pip=0.00010, SAR step=0.02, maximum=0.20 y la referencia de estilo Wilder ADX14 definida abajo. k identifica una vela cerrada; su fecha corresponde al cierre, no a la apertura. La inicialización finita es explícita: un historial anterior del terminal puede alterar los valores posteriores.
En MT4 registra símbolo, fuente, marco temporal, inicio del historial e implementación. iSAR acepta paso, máximo y desplazamiento; iADX expone MODE_MAIN, MODE_PLUSDI, MODE_MINUSDI y un argumento de precio aplicado. El iADX nativo, un indicador Wilder personalizado y otra plataforma pueden diferir aunque todos indiquen 14. Exporta y compara sus valores cerrados antes de sustituir esta referencia.
| Medida | Referencia declarada | Función o límite |
|---|---|---|
| SAR | Paso 0.02 / máximo 0.20; semilla bajista explícita | Estado y giro al cierre, no stop aceptado |
| ADX14 | R14 Wilder; semilla ADX en k27 | Fuerza sin dirección; sin equivalencia nativa |
| Q | Giro alcista nuevo Y ADX≥25 | Sin filtro DI ni ADX creciente |
| Seguimiento | Referencia cerrada; solo cambios aceptados | Protección en un sentido; sin reversión automática |
3. Haz reproducibles la semilla del SAR, sus límites y los contactos
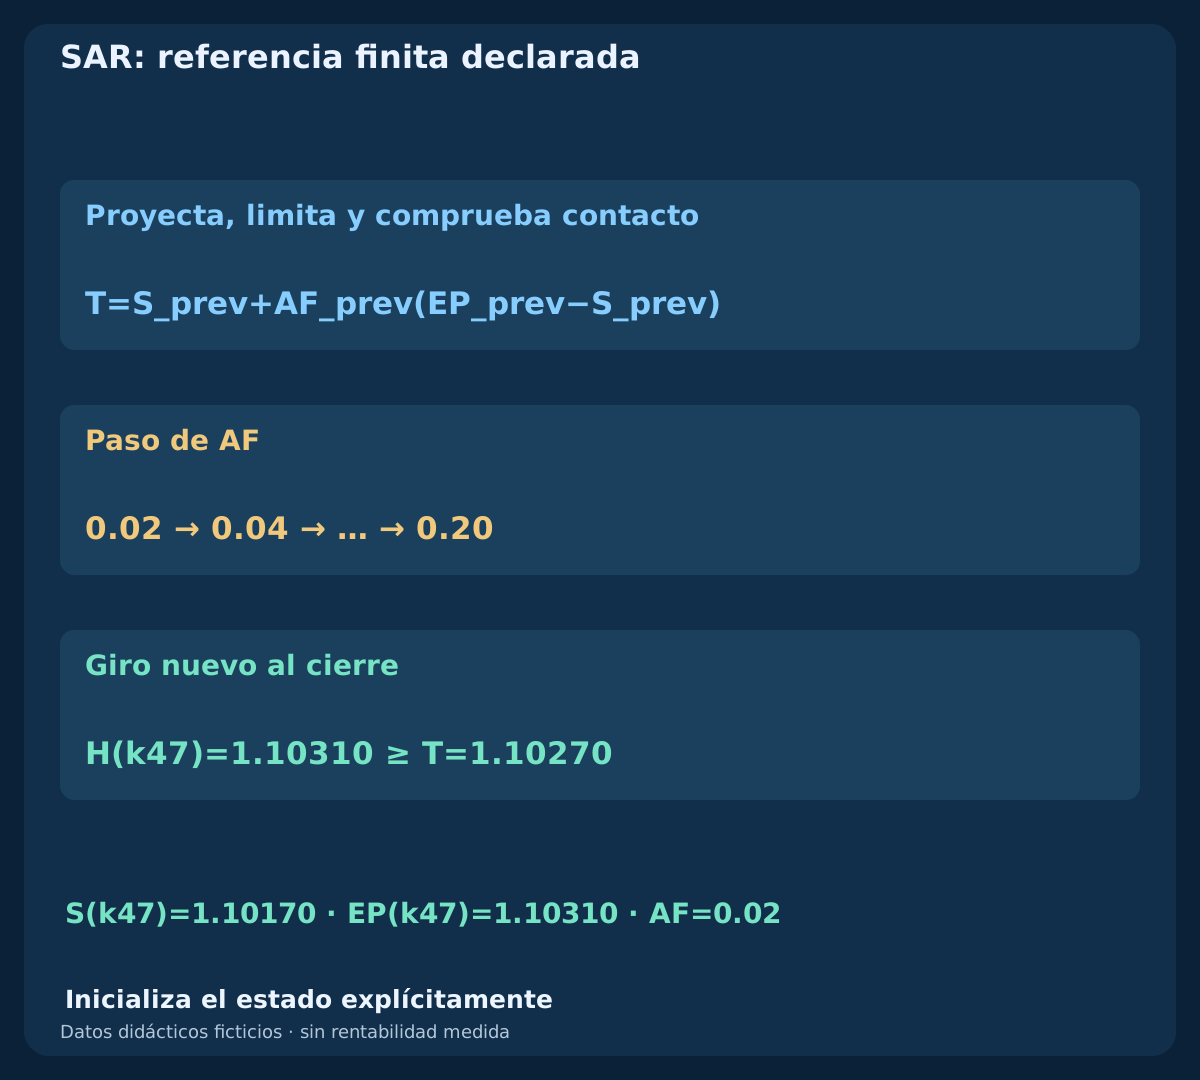
En k1 inicializamos estado bajista d=−1, S=max(H0,H1), EP=min(L0,L1) y AF=0.02; k0 carece de SAR. Para cada k≥2 proyectamos T=S_prev+AF_prev(EP_prev−S_prev). En estado alcista limitamos T al mínimo entre T y los dos mínimos anteriores; en estado bajista, al máximo entre T y los dos máximos anteriores. Solo usamos información completada.
En estado alcista, L(k)≤T produce giro bajista: S=max(EP_prev,H(k)), EP=L(k), AF=0.02. En estado bajista, H(k)≥T produce giro alcista: S=min(EP_prev,L(k)), EP=H(k), AF=0.02. La igualdad por contacto también gira. Sin giro, S=T; actualizamos EP ante un extremo estrictamente nuevo y elevamos AF en 0.02, hasta 0.20, solo entonces. Procesamos una transición desde el estado previo; una vela exterior no revela el orden intravela.
4. Define el movimiento direccional y los casos de cero
Para k≥1, sean U=H(k)−H(k−1) y V=L(k−1)−L(k). Asignamos +DM=U solo si U>V y U>0; −DM=V solo si V>U y V>0. En los demás casos, el valor respectivo es cero; un empate positivo U=V anula ambos. Definimos TR=max(H−L,|H−C_prev|,|L−C_prev|). Se usan máximos y mínimos, no un cruce de precios de cierre.
Para cada serie bruta x, la semilla es R14(x,k14)=mean(x1…x14); después, R14(x,k)=[13R14(x,k−1)+x(k)]/14. Definimos +DI=100R14(+DM)/R14(TR) y −DI=100R14(−DM)/R14(TR). Si el TR suavizado es cero, ambos DI valen cero. Un dato necesario ausente queda no disponible e impide calificar: no equivale a un rango nulo.
5. Separa la fuerza ADX de la dirección y de su pendiente
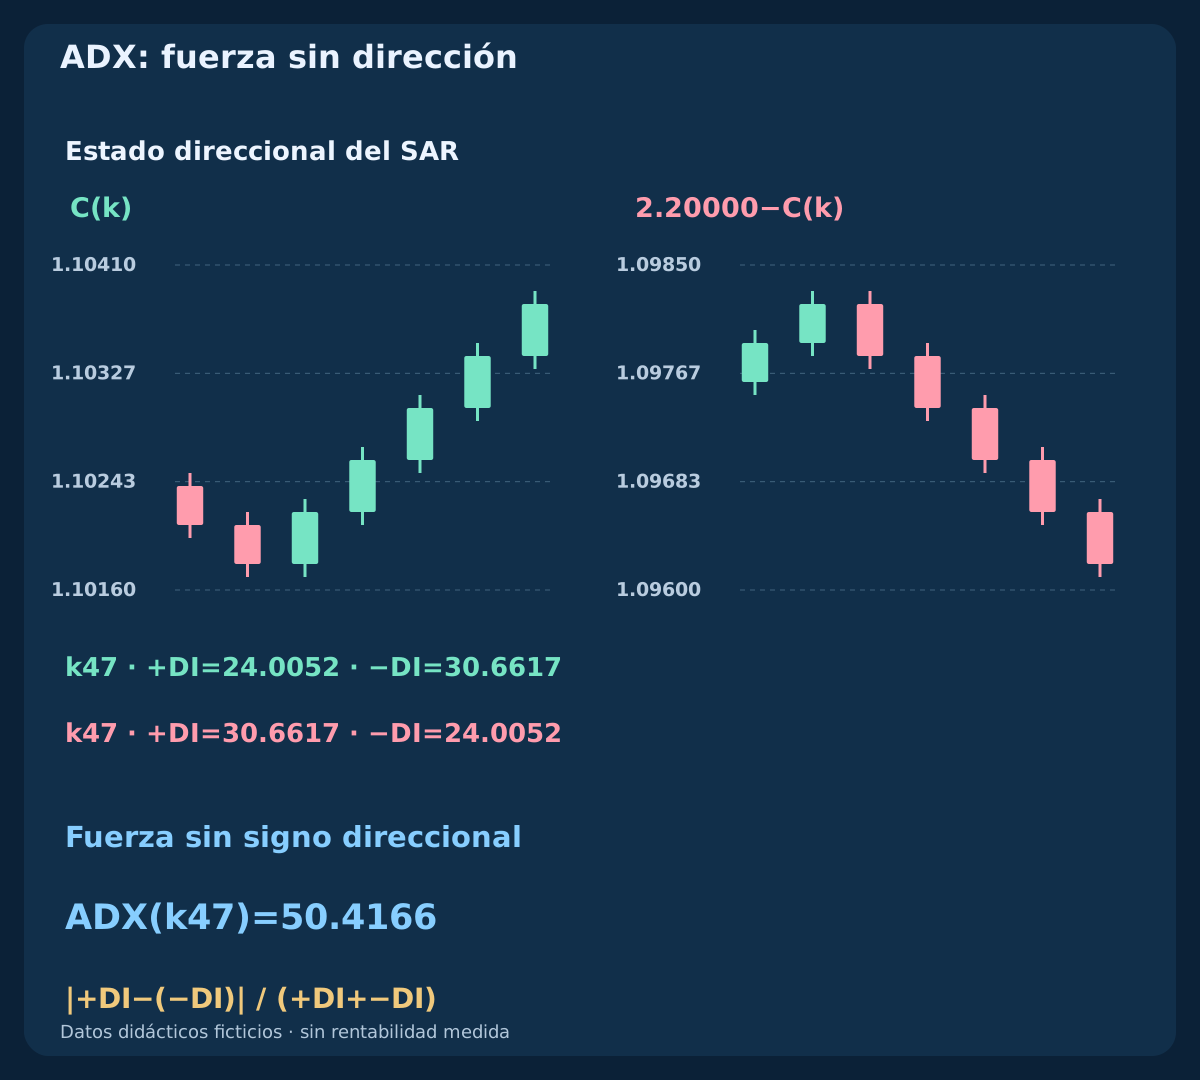
Definimos DX=100|+DI−(−DI)|/(+DI+−DI), con DX=0 si el denominador es cero. Inicializamos ADX(k27)=mean(DX14…DX27); después, ADX(k)=[13ADX(k−1)+DX(k)]/14. DI y DX aparecen en k14, ADX en k27. Esta referencia Wilder divide movimiento suavizado por TR suavizado; suavizar primero porcentajes DI de cada vela es otro cálculo.
El valor absoluto elimina la dirección: reflejar máximos y mínimos intercambia las líneas DI y conserva ADX. ADX puede subir mientras cae el precio. Un ADX alto pero descendente también puede pasar un filtro de nivel. Exigir que suba, pedir +DI>−DI o cambiar el suavizado crea otro modelo; no lo añadas después de ver un ejemplo atractivo.
6. Distingue un giro nuevo al cierre de un estado existente
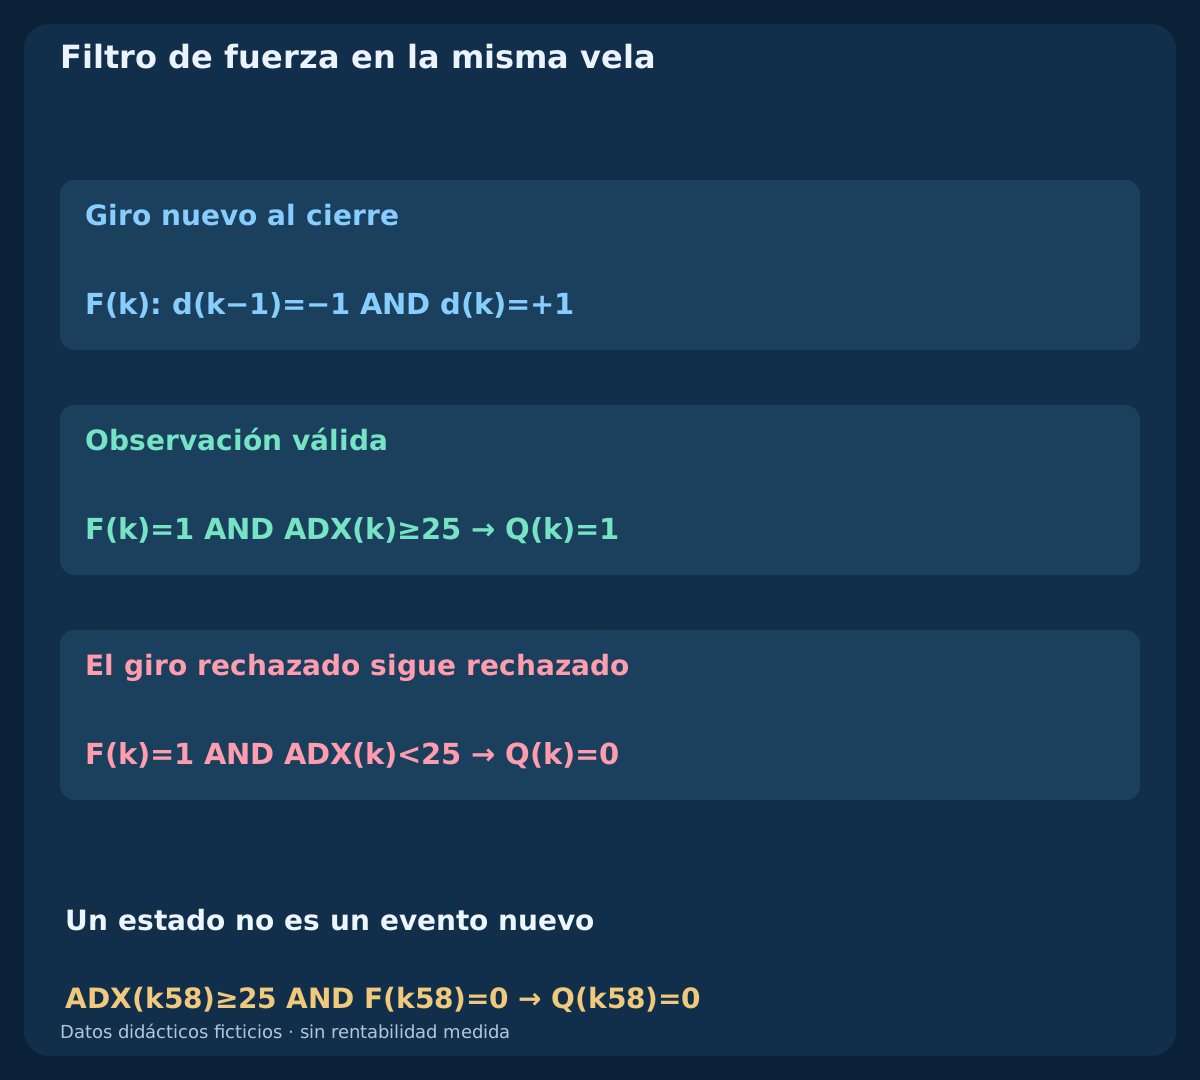
El evento alcista es F(k)=[d(k−1)=−1 AND d(k)=+1]. Nuestra observación es Q(k)=F(k) AND [ADX(k)≥25], disponible desde k27 si existen todas las entradas. Exactamente 25 pasa. El umbral es ilustrativo, no optimizado. Que SAR siga alcista no genera nuevos giros en velas sucesivas.
En la serie actual de MT4 lee la última vela cerrada en shift=1 y la anterior en shift=2; shift=0 sigue formándose. Evalúa cada cierre una sola vez. El estado interno declarado define el giro y sus igualdades; no lo deduzcas de puntos redondeados junto al cierre. Si los datos o el estado tras un reinicio son inciertos, reconstruye la secuencia.
7. Rechaza giros débiles sin darles otra hora de entrada
El filtro de nivel se evalúa en la propia vela del giro. Si F=1 pero ADX<25, registra el rechazo y consume ese evento. Un cruce posterior de ADX sobre 25 con F=0 no modifica el Q anterior ni aporta un giro nuevo. Una aplicación retrasada no debe llamar transición nueva al estado alcista actual.
Aquí no existe una ventana de espera del ADX ni una orden de reversión automática. Otro modelo podría estudiar confirmación dentro de un plazo finito, pero sería otra hipótesis. Separa rechazo del indicador, rechazo de la orden y estado desconocido de la solicitud: ocurren en etapas distintas y requieren pruebas diferentes.
8. Reconstruye tres historiales H1 ficticios separados
Todos empiezan en 2026-08-03 00:00 UTC con cierre 1.10000. Los cambios posteriores, en pips, son: tendencia +2×30,−3×14,+4×15; rango (+3,+3,−3,−3)×15; debilidad (+3,+3,−3,−3)×11,−2×3,+3×18. La apertura es el cierre anterior, salvo k0, cuya apertura iguala su cierre; el máximo supera en un pip a max(apertura,cierre) y el mínimo queda un pip bajo min(apertura,cierre).
Contienen 60,61,66 filas, 187 en total. Son casos ficticios separados; rango y debilidad comparten un prefijo, no son muestras estadísticas independientes de operaciones. El CSV incluye OHLC, estado SAR, EP, AF, movimiento direccional, entradas suavizadas, DI, DX, ADX, F y Q. Las comparaciones racionales exactas definen la referencia; los valores redondeados no deciden eventos.
Descargar los tres historiales OHLC ficticios y sus cálculos
9. Lee un giro válido sin inventar acuerdo de los DI
En tendencia aparece un giro alcista en k47, 2026-08-04 23:00 UTC. SAR se reinicia en 1.10170 y ADX vale 50.4166, así que Q=1. ADX ha bajado desde 53.3582 en k46: el filtro exige nivel, no crecimiento. No atribuimos a esta observación ejecución ni beneficio alguno.
En k47, +DI es 24.0052 y −DI 30.6617. Aun así califica porque la dirección DI no forma parte de Q. La discrepancia muestra que la transición SAR y el movimiento suavizado pueden girar en momentos distintos. Un filtro +DI>−DI rechazaría este caso y debe evaluarse como regla adicional explícita.
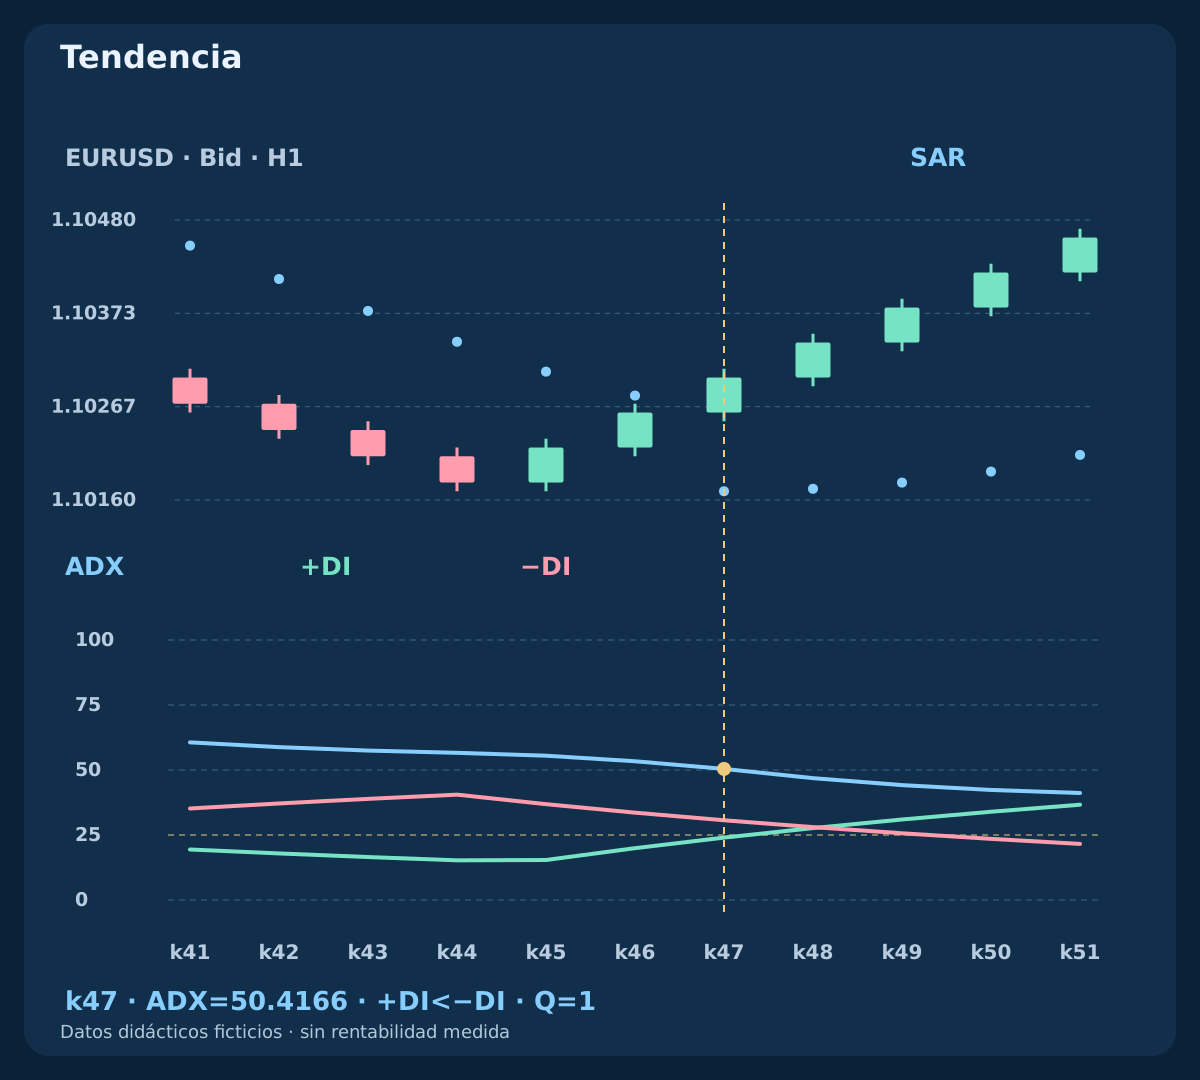
| Caso / vela | SAR | d | ADX | +DI | −DI | F | Q |
|---|---|---|---|---|---|---|---|
| Tendencia · k47 | 1.10170 | 1 | 50.4166 | 24.0052 | 30.6617 | 1 | 1 |
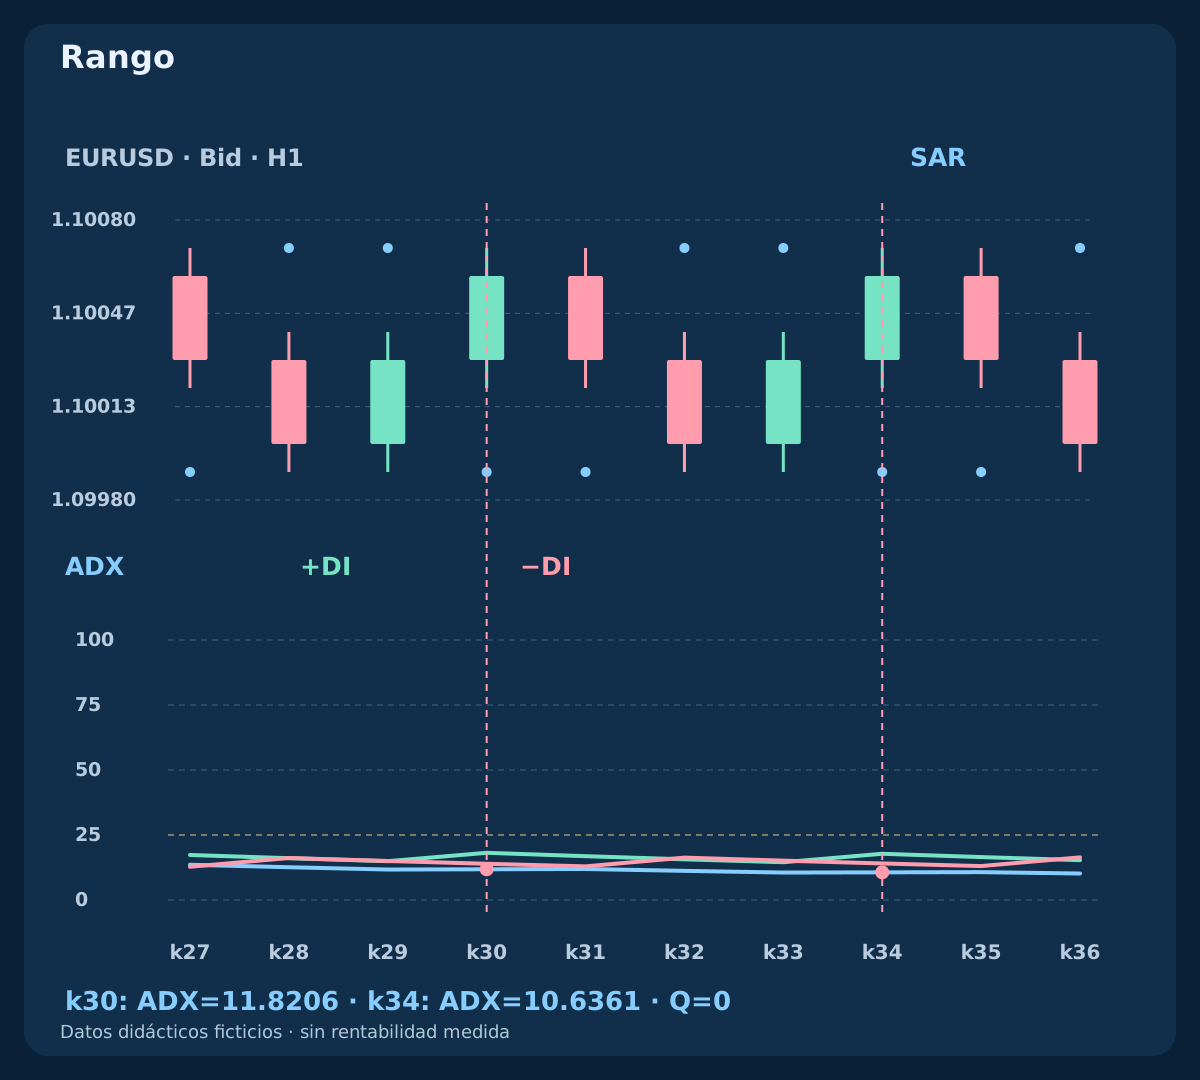
| Rango · k30 | 1.09990 | 1 | 11.8206 | 18.1490 | 13.9320 | 1 | 0 |
| Rango · k34 | 1.09990 | 1 | 10.6361 | 17.7789 | 14.0533 | 1 | 0 |
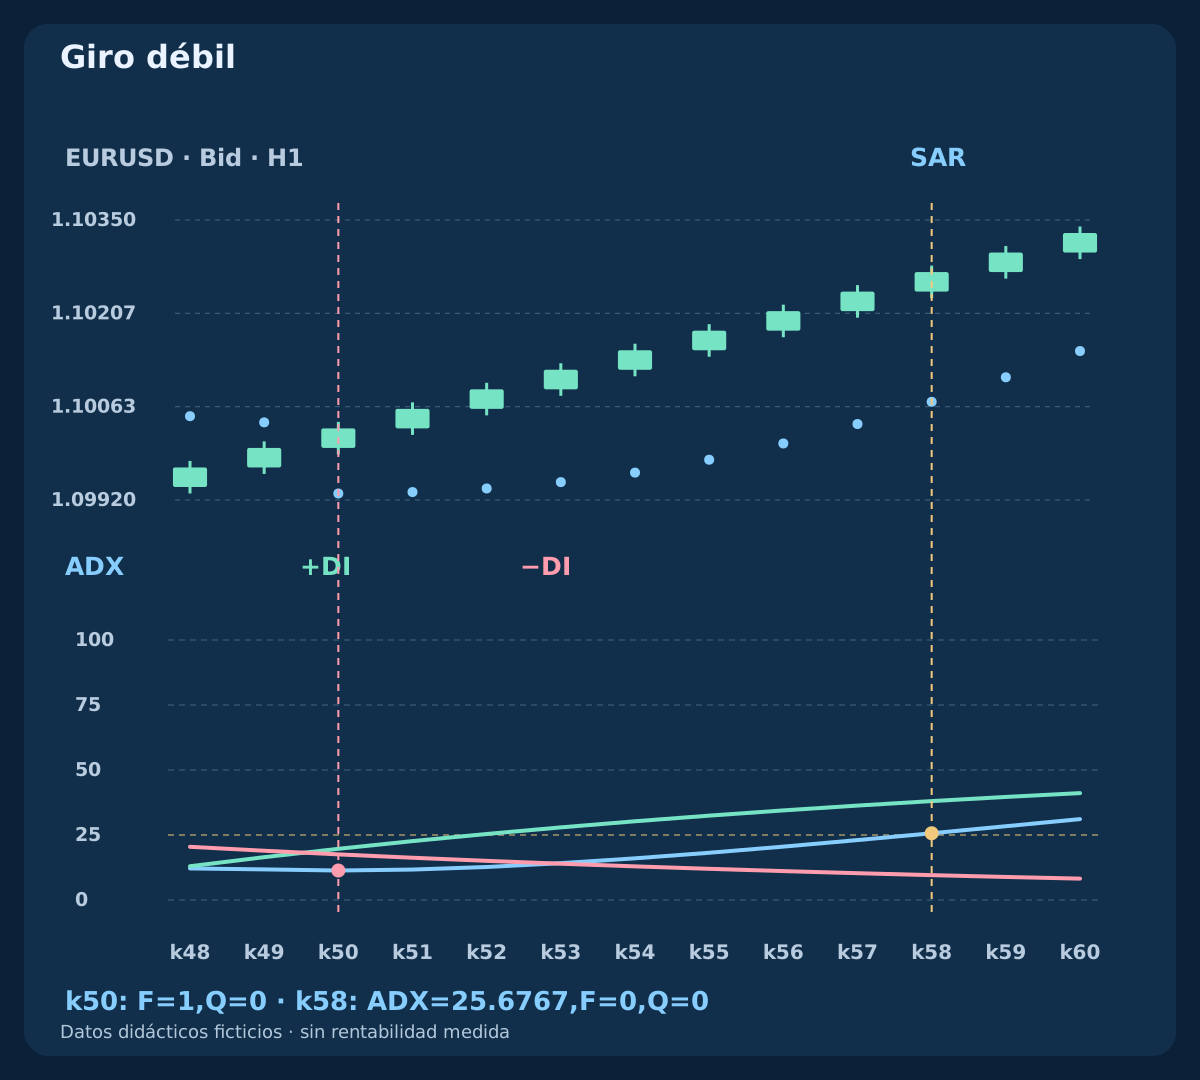
| Giro débil · k50 | 1.09930 | 1 | 11.3413 | 19.6875 | 17.5465 | 1 | 0 |
| Giro débil · k58 | 1.10071 | 1 | 25.6767 | 38.0414 | 9.5577 | 0 | 0 |
10. Muestra los vaivenes laterales además de una tendencia clara
En rango, los giros alcistas de k30 y k34 tienen ADX 11.8206 y 10.6361; ambos se rechazan. Los giros bajistas de k28, k32 y k36 interrumpen las subidas repetidas. Los paneles de precio y ADX comparten eje y muestran toda la secuencia, incluidas las velas intermedias menos atractivas.
El umbral elimina estas observaciones sintéticas concretas. No demuestra que ADX siempre detecte rangos, evite vaivenes o mejore el resultado neto. El suavizado puede conservar fuerza antigua tras un cambio de régimen y excluir ganadores posteriores. Publica el calendario completo de candidatos, no solo ejemplos favorables al filtro.
11. No reactives un giro rechazado cuando ADX suba después
En debilidad, el giro alcista de k50, 2026-08-05 02:00 UTC, tiene ADX 11.3413; Q=0. SAR permanece alcista. En k58, 2026-08-05 10:00 UTC, ADX alcanza 25.6767, pero F=0 y Q sigue en cero. Ocho velas posteriores no convierten el evento rechazado en una entrada.
La figura marca por separado el giro débil y la fuerza posterior. El cierre posterior es 1.10270, frente a 1.10030 al girar; ninguno es aquí un precio de entrada. Una regla basada en estados podría estudiar la vela tardía, pero necesita nombre, hora de decisión, cotización y validación propios.
12. Activa el candidato de seguimiento solo tras una modificación aceptada
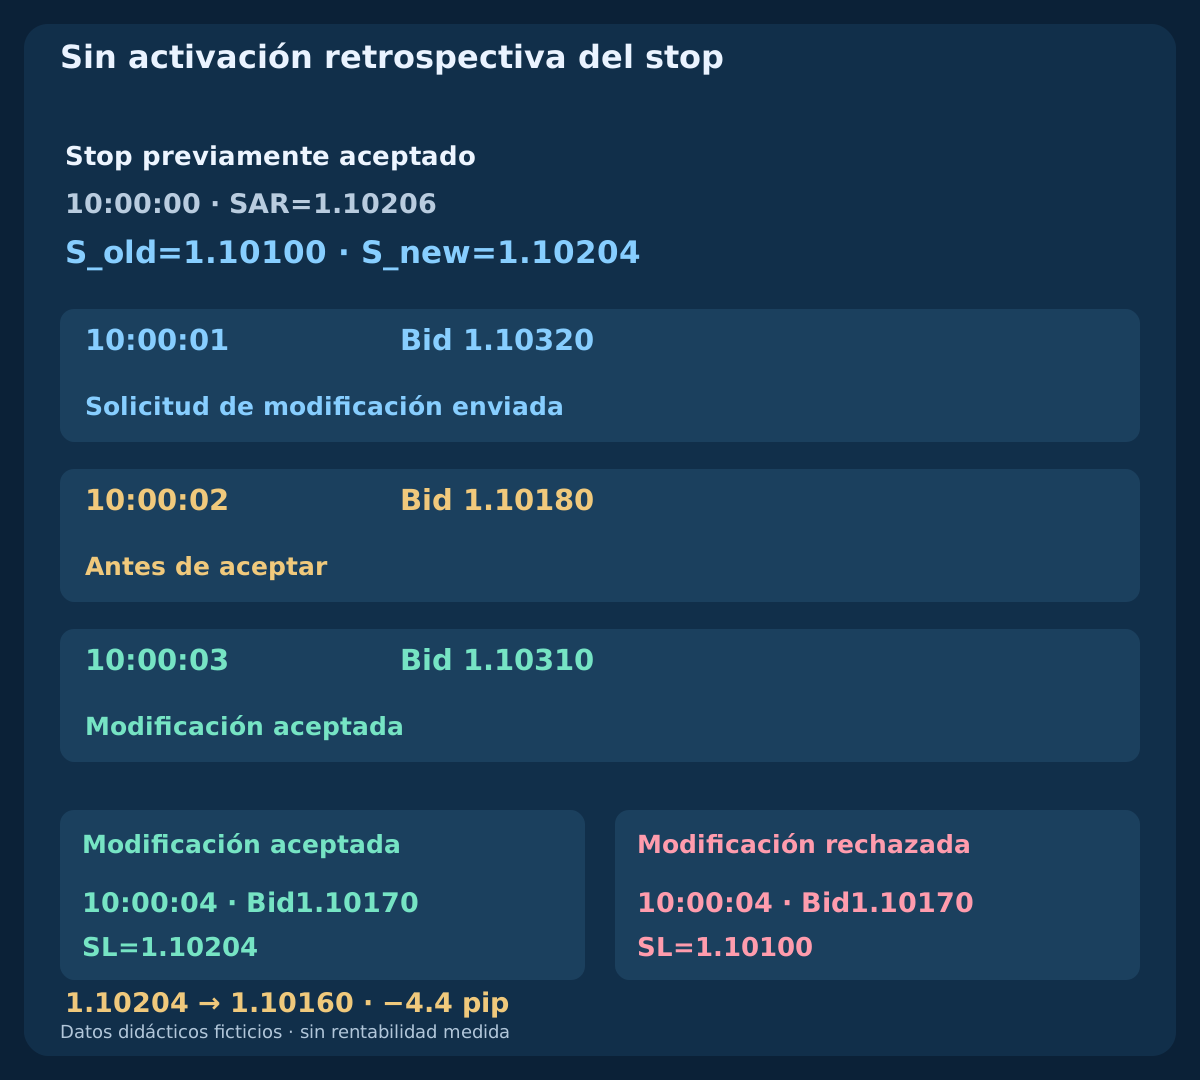
Considera una BUY ficticia separada ya protegida en S_old=1.10100. A las 10:00:00 UTC, una referencia de vela cerrada da SAR=1.10206. Un margen ilustrativo de dos puntos con tick 0.00001 produce S_new=1.10204. La solicitud sale a las 10:00:01. A las 10:00:02 aparece Bid 1.10180; todavía rige el stop anterior.
A las 10:00:03, Bid se recupera a 1.10310 y se confirma la aceptación del cambio. Solo las cotizaciones elegibles posteriores usan el stop nuevo. Bid 1.10170 a las 10:00:04 lo cruza; una ejecución supuesta 1.10160 empeora el stop en 4.4 pips. En la rama separada de modificación rechazada, sigue activo 1.10100 y ese mismo 1.10170 aún no lo alcanza. Nunca apliques retrospectivamente el stop nuevo al Bid anterior 1.10180.
13. Ajusta stops en un solo sentido y reconcilia solicitudes inciertas
Para una BUY, envía un candidato solo si supera el stop aceptado anterior, queda bajo Bid actual y cumple la cuadrícula de precios y límites de stop y congelación del bróker. Redondea el stop BUY hacia abajo al tick permitido antes de verificarlo. Un candidato inferior no afloja la protección. Si SAR pasa sobre el precio, no copies ese nivel al stop BUY; salir por giro contrario exige otra regla explícita.
Un cambio fallido deja vigente el stop aceptado anterior. Un tiempo de espera agotado puede ser incierto: comprueba el estado real antes de declarar éxito, reenviar o calcular salidas. Registra hora de cálculo, envío, aceptación y nivel activo. Tras reconectar, reconstruye indicadores y reconcilia la posición. Una línea dibujada no prueba un cambio real y un stop no garantiza precio de ejecución frente a un hueco.
14. Dimensiona con precios ejecutables y costes previstos completos
En un ejemplo BUY separado, fija stop Bid 1.10170 y objetivo Bid 1.10600. Bid/Ask normal es 1.10300 / 1.10312 y ampliado 1.10300 / 1.10330. Desde Ask, las distancias brutas al stop son 14.2 y 16.0 pips. Añade comisión 0.8 pip y reserva total por ejecución adversa 1.0 pip: la pérdida prevista pasa a 16.0 y 17.8 pips; el recorrido neto al objetivo es 27.0 y 25.2 pips.
Supón patrimonio USD 10000, presupuesto 0.6%=60 USD, contrato estándar 100000 EUR, valor del pip 10 USD/lot y paso de volumen 0.01. Redondear abajo da 0.37 lots con riesgo previsto 59.20 USD, frente a 0.33 lots y 58.74 USD. Entrada Ask y salidas Bid ya incorporan el diferencial: no lo sumes dos veces. Verifica valor del tick, conversión de divisa, margen, swaps y límites reales; la reserva no limita la pérdida máxima.
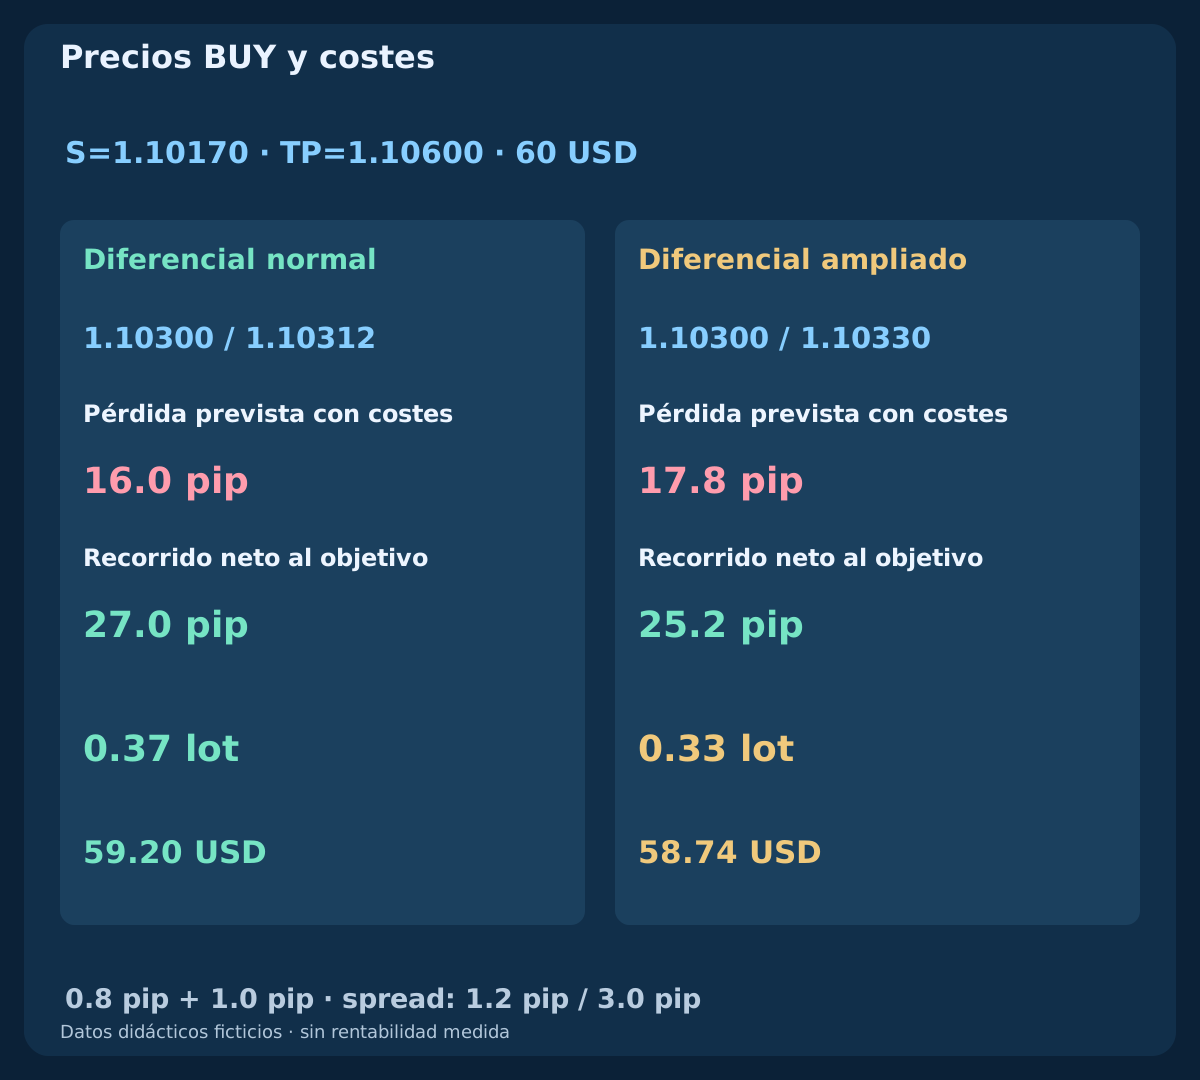
| Cotización | Bid / Ask | Stop (pip) | Pérdida + costes | Objetivo neto | Lotes | Riesgo USD |
|---|---|---|---|---|---|---|
| Normal | 1.10300 / 1.10312 | 14.2 | 16.0 | 27.0 | 0.37 | 59.20 |
| Ampliado | 1.10300 / 1.10330 | 16.0 | 17.8 | 25.2 | 0.33 | 58.74 |
15. Compara el filtro de entrada y el seguimiento por separado
Primero compara cada F nuevo con Q en el mismo calendario, manteniendo iguales las reglas completas de ejecución, salida, costes y riesgo. Después, con idénticas entradas aceptadas, compara stop fijo y seguimiento SAR en un solo sentido. Cambiar entrada y salida a la vez oculta qué explica el resultado.
Conserva cronología de cotizaciones, diferenciales, cambios fallidos, solicitudes inciertas y huecos. Las salidas BUY usan Bid; los stops y salidas SELL necesitan una convención Ask explícita, no copiar sin más una línea Bid. Reserva datos posteriores, conserva todos los periodos y umbrales probados y evalúa esperanza neta, reducción de capital e incertidumbre. Tres caminos ficticios no prueban rentabilidad.
16. Completa la especificación antes de convertirla en estrategia
Documenta datos y hora de cierre, semilla SAR finita, cambios EP/AF, límite de dos velas, igualdades, suavizado ADX y casos cero. Define evento nuevo, filtro de la misma vela y consumo del rechazo. Para operar añade caducidad, protección inicial, costes, volumen, límites de posiciones, seguimiento aceptado y salidas completas. Otro lector debe reproducir decisiones sin escoger velas convenientes.
Es la tercera guía del grupo de tres pares; después se especificarán tres estrategias separadas. La estrategia SAR existente usa EMA100, margen ATR, contrafase limitada y salidas fijas: es otro modelo. Aquí estudiamos SAR, ADX y la activación del stop. Las reglas claras mejoran la reproducibilidad; el acuerdo de indicadores no demuestra ventaja de mercado.
Preguntas frecuentes
¿ADX creciente significa precios al alza?
No. ADX mide desequilibrio direccional suavizado sin signo. Puede crecer en un mercado bajista; +DI y −DI son líneas separadas.
¿La etiqueta ADX14 garantiza valores iguales en MT4?
No. Pueden variar suavizado, semillas, historial e implementación. Aquí se declara una referencia Wilder finita; compara valores nativos exportados antes de sustituirla.
¿ADX por encima de 25 más tarde reactiva un giro SAR débil?
No. Esta observación evalúa ADX en la vela cerrada del giro. Sin otro giro nuevo, la fuerza posterior no altera el rechazo.
¿Se exige ADX creciente y +DI sobre −DI aquí?
No. Q exige un giro alcista nuevo del SAR y ADX de al menos 25. Un filtro de pendiente o dirección DI definiría otro modelo.
¿Un stop SAR recién calculado ya está activo?
No. Rige el stop aceptado anterior hasta confirmar la aceptación del cambio. No apliques el nuevo nivel a cotizaciones anteriores.
¿El stop SAR o el filtro ADX garantizan una pérdida limitada?
No. Calificar no demuestra rentabilidad y un stop puede ejecutarse peor por huecos o deslizamiento. Costes y reservas son supuestos, no garantías.
Fuentes y notas educativas
Las referencias oficiales de MetaQuotes documentan iSAR, iADX y OrderModify; la referencia ADX Wilder explica el movimiento direccional suavizado. Las semillas finitas, los empates, la recurrencia SAR, los tres historiales ficticios, el filtro y las secuencias de cotizaciones son especificaciones didácticas declaradas aquí. No afirmamos igualdad con el MT4 nativo ni describimos un EA comercial. Reconstruye los valores sin redondear desde el OHLC descargable; los decimales del CSV son aproximaciones de presentación.
- MQL4 Reference: iSAR
- MQL4 Reference: iADX
- MetaTrader 4 Help: Parabolic SAR
- MetaQuotes: ADX Wilder smoothing reference
- MQL4 Reference: OrderModify
Contenido educativo. Todos los historiales, precios y ejecuciones son ficticios. Forex implica riesgo. Los filtros y stops no garantizan beneficios ni limitan la pérdida real.