

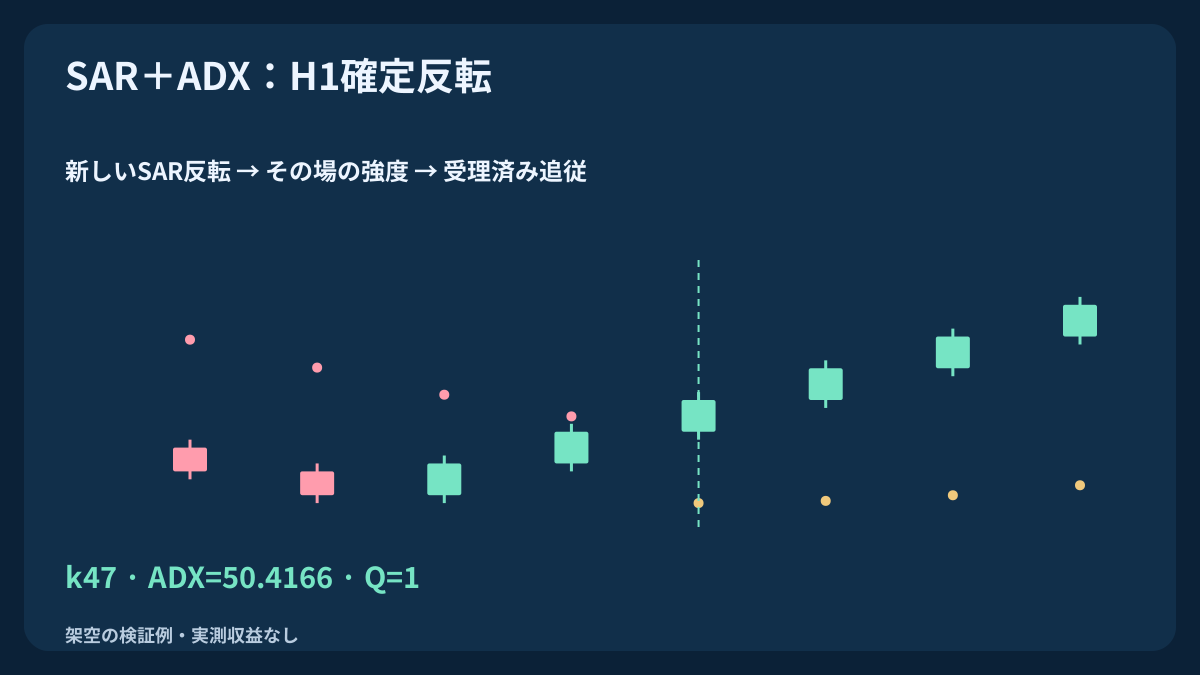
この買い専用の研究戦略では、SARとADXの役割を分けます。確定したH1足で新しい上向きSAR反転が発生し、その同じ足でADXが強度の基準を満たすことが必要です。最初の許容可能な気配値でエントリーした後、SARはストップの引き上げを提案できますが、保護が変わるのはブローカーが実際に変更を受理したときだけです。架空の価格履歴3本と別々の執行分岐で、弱い反転、遅いADX回復、変更拒否、ギャップを説明します。実測リターンは示しません。
1. 方向・強度・トレーリングの仮説を定める
SARは反転イベントと後のストップ候補を提供し、ADXは方向を持たない強度フィルターになります。初期ストップを維持する場合と比べ、規則全体がコスト後の結果をどう変えるかを研究します。同じ価格履歴から計算されるため、両者の一致は独立した優位性の証拠ではありません。ADXが高くても下降相場の可能性があります。
対象はEURUSDの買いだけです。EMAで絞るSAR継続戦略や、前稿の順序付きMACD/ストキャスティクスとは異なります。EMA、DI方向、ADX上昇の条件はなく、売り、ナンピン、買い増し、部分決済、自動ドテンもありません。値と時間は宣言した研究上の選択であり、過去最適化や利益を主張しません。
2. 確定足・UTC・保有状態を固定する
確定したEURUSDのBid H1 OHLC、SAR step0.02 / maximum0.20、Wilder-style ADX14を使います。連続した有効な確定足を最低28本必要とします。対象となる上向き反転qは月曜から木曜の07:00–15:00 UTCに確定するものです。保有が続く場合、qの日の19:00 UTC以降に時間決済を求めます。
ブローカーの実際の足区間を、過去の時差変更も含めてUTCへ変換します。EURUSDの保有・待機注文も未解決リクエストもない場合のみ準備・送信します。評価漏れ、H1の欠落、状態不明では新規エントリーせず、再接続後に古い反転を再生しません。保有中にデータが欠けた場合は受理済み保護を維持し、更新と新規エントリーを停止して照合し、時間決済は継続します。他のポートフォリオ露出には別の管理が必要です。
| 構成要素 | 宣言した設定 | 役割・制限 |
|---|---|---|
| パラボリックSAR | 刻み0.02・上限0.20・明示した下向き初期値 | 確定した新反転と後の候補 |
| ADX14 | Wilder方式の有限初期値・閾値≥25 | 反転時の強度・上昇やDI条件なし |
| 保護 | S0=SAR(q)−1pipを切り下げ・目標2×距離 | 受理された上位ストップのみ有効・T固定 |
| 執行 | 初回気配値・確定足ごとに1回の更新試行 | 全コスト・下向き反転または19:00 UTC決済 |
3. 有限履歴のSARとADXを厳密に定義する
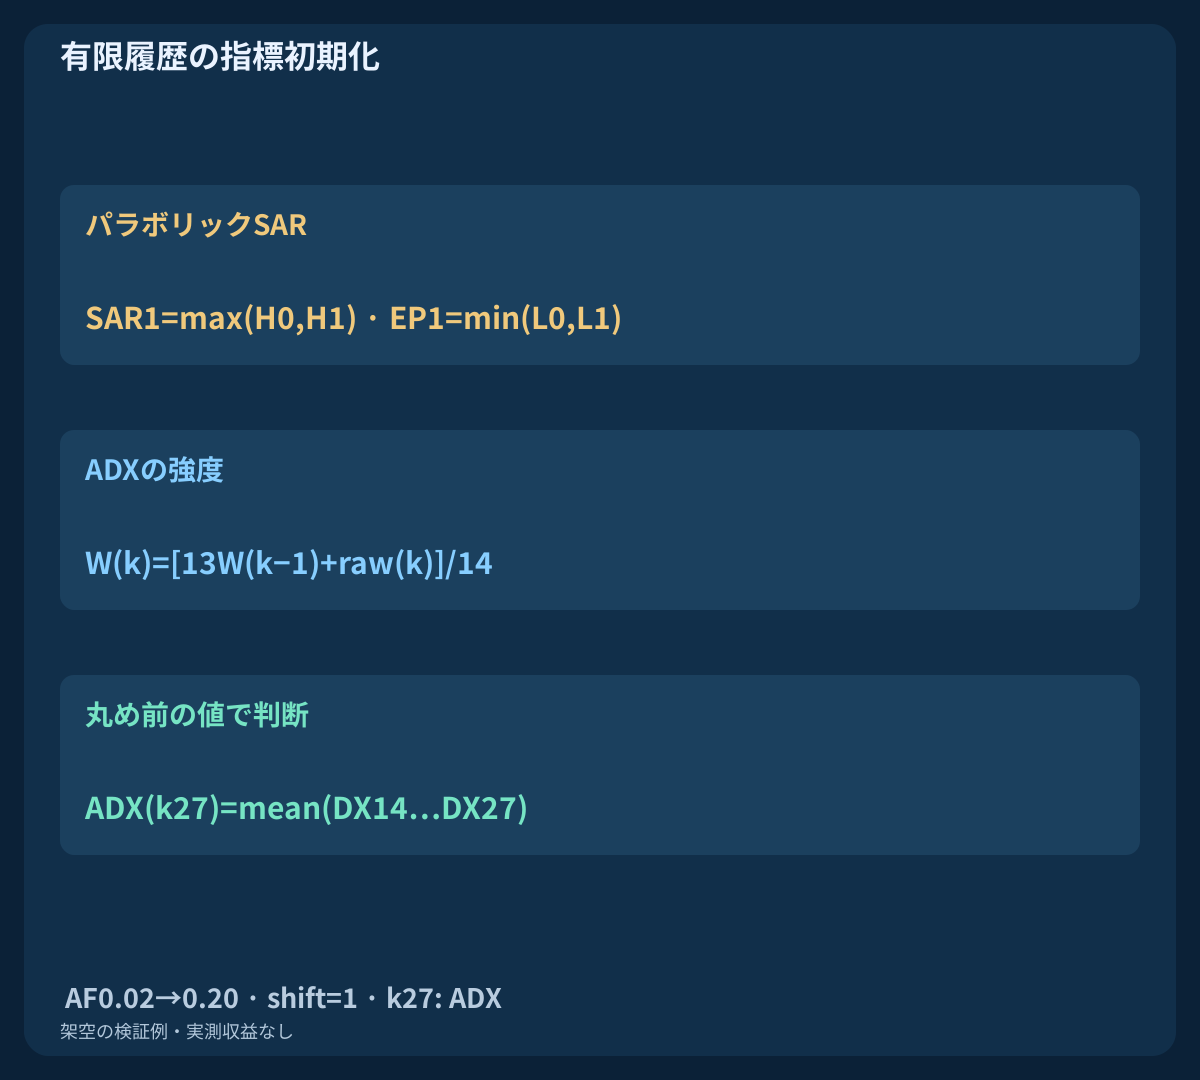
k0から数え、k0のSARは未定義です。k1で下向きに初期化し、SAR1=max(H0,H1)、EP1=min(L0,L1)、AF1=0.02とします。この初期化は反転イベントではありません。k2以降でz=SARprev+AFprev(EPprev−SARprev)を計算します。上向き状態ではzと直前2本の安値の最小値へ制限します。現在L≤zなら下向き反転とし、SAR=max(前EP,現在H)、EP=現在L、AF=0.02。そうでなければSAR=z、EP=max(前EP,現在H)とし、EPが厳密に高くなったときだけAFを0.02増やして最大0.20にします。下向きではzと直前2本の高値の最大値へ制限します。現在H≥zなら上向き反転とし、SAR=min(前EP,現在L)、EP=現在H、AF=0.02。反転しなければSAR=z、EP=min(前EP,現在L)とし、EPが厳密に低くなった場合のみAFを増やします。接触の等号は反転を起こしますが、同値EPではAFを増やしません。
k≥1でu=H(k)−H(k−1)、v=L(k−1)−L(k)、+DM=u if u>v and u>0, otherwise0、−DM=v if v>u and v>0, otherwise0、TR=max(H−L,|H−Cprev|,|L−Cprev|)を定義します。正の動きが同値なら両DMをゼロにします。k14で平滑DM/TRをk1…k14の平均から始め、その後はW(k)=[13W(k−1)+raw(k)]/14を使います。±DI=100W(±DM)/W(TR)とDX=100|+DI−−DI|/(+DI+−DI)を計算し、分母ゼロはゼロとします。最初のADXはk27のmean(DX14…DX27)、以後はADX(k)=[13ADX(k−1)+DX(k)]/14です。丸め前の値で判断します。MT4ではMODE_MAINがADX、MODE_PLUSDI/MODE_MINUSDIが方向線です。適用価格を明示し、実際のタイムスタンプ付きバッファを比較してから一致を判断してください。確定shift=1と前足shift=2を読み、形成中shift=0は使いません。
4. 強度を既に満たす新しい上向き反転だけを有効にする
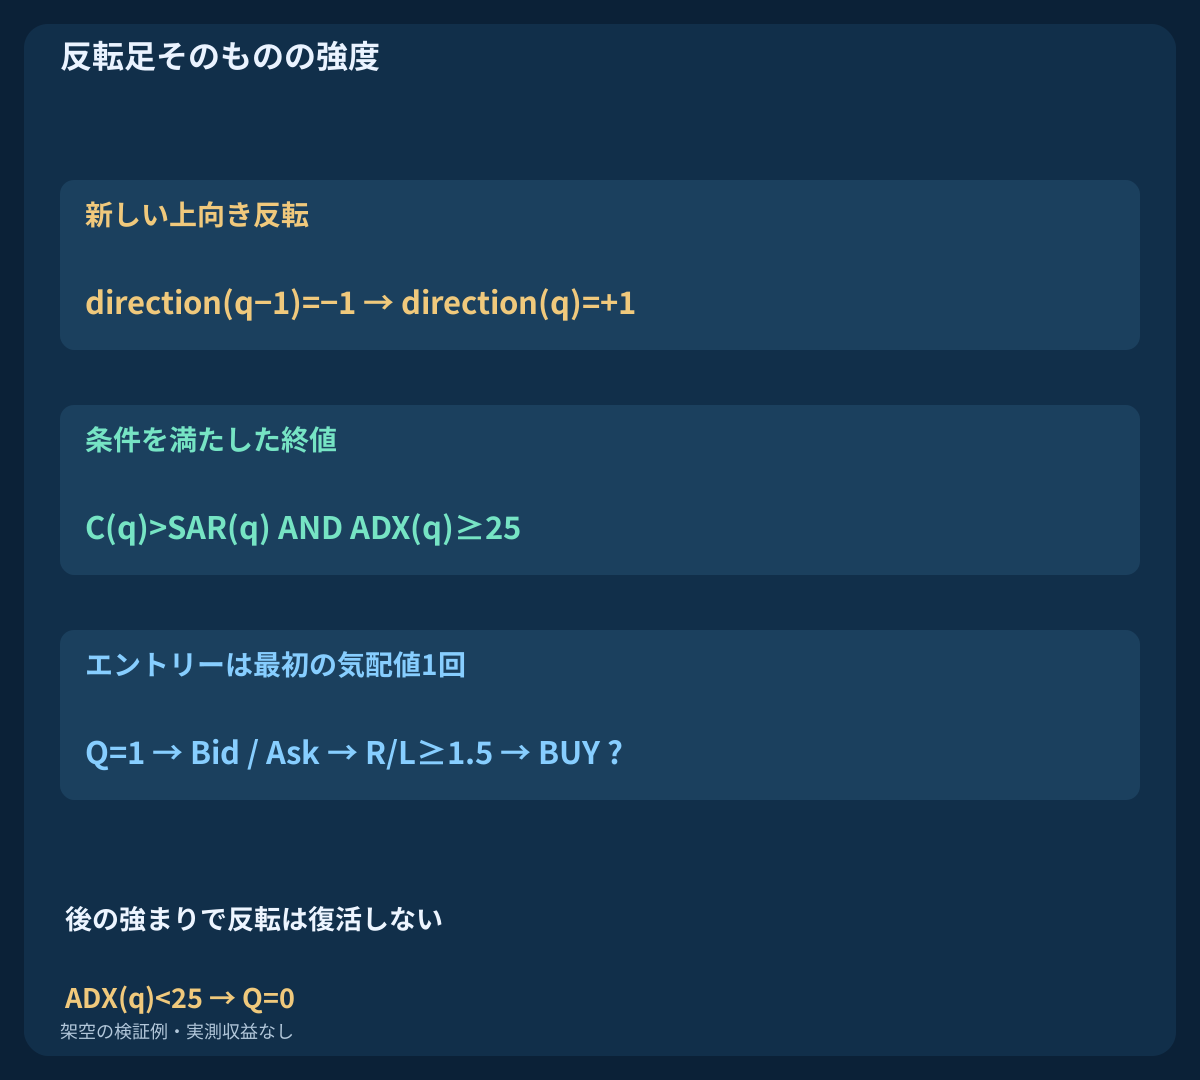
新しいイベントはdirection(q−1)=−1 AND direction(q)=+1です。その確定足でC(q)>SAR(q)とADX(q)≥25、時間・データ・非保有条件を求めます。ADXは上昇中でなくてもよく、+DI>−DIや過去の低ADX局面も不要です。Q=1は条件成立であり、約定ではありません。
新しい反転が強度、価格、対象条件のいずれかを満たさなければ、その機会は消費済みです。SARが上向きのまま後でADXが上がっても、新しい機会は生まれません。持続状態は新規反転ではありません。最初の気配値の不合格や注文拒否でも反転は消費します。保有とリクエストを解決した後に発生する、別の新しい上向き反転のみ再判定できます。下向きSARで自動的に売りません。
5. トレーリングは将来に向かって一方向に見直す
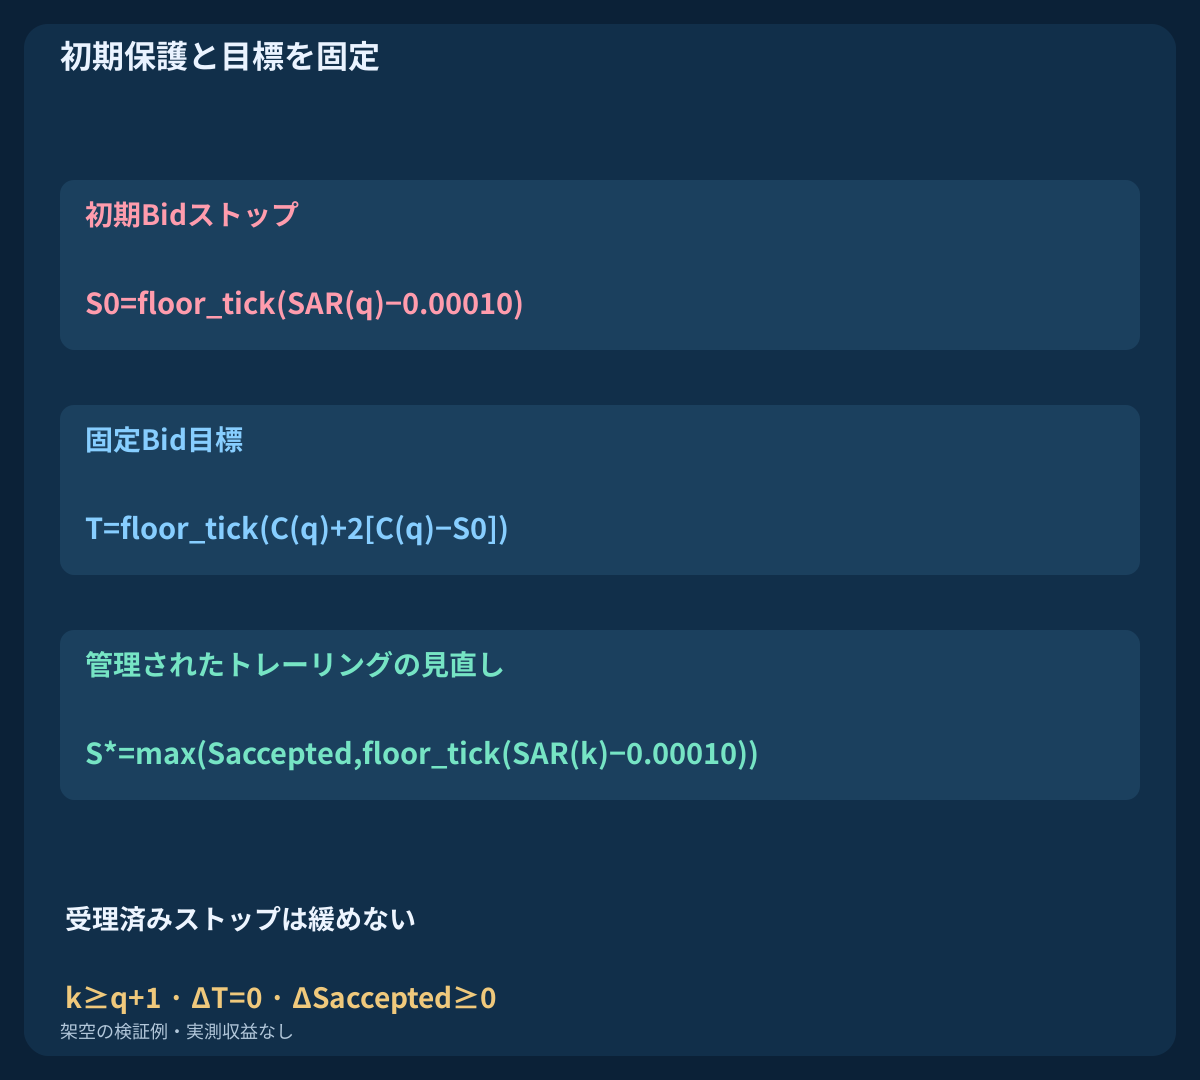
ポジションが残る場合、次の確定足k≥q+1から見直します。SARが上向きでC(k)>SAR(k)ならU(k)=floor_tick(SAR(k)−0.00010)を計算し、S*=max(Saccepted,U(k))を提案します。少なくとも1 tick上がる場合のみ送信します。ADXは入口の条件なので、以後の低下だけでは決済せず、有効な引き上げも妨げません。同値以下の候補で受理済みストップを緩めることはありません。
各見直しでは最初に観測したBid/Ask両方の気配値だけを使い、鮮度0≤age≤2 s、確定から送信まで0≤elapsed<10 sを要求します。Bid>S*、実際の価格刻み、最小距離、凍結制約を確認します。価格・期限・制約の不合格や明確な変更拒否なら、次の確定足まで受理済みストップを維持します。同一足内の再試行、古い候補の持ち越し、制約に合わせた引き下げは禁止です。既存保護と決済イベントを先に処理します。実際のブローカー受理後にだけ候補が有効になり、結果不明なら次の更新前に照合します。期限は未送信リクエストに対するものです。
6. qで初期Bid保護と固定目標を凍結する
条件成立時にS0=floor_tick(SAR(q)−0.00010)とT=floor_tick(C(q)+2[C(q)−S0])を固定します。1pipの余裕と距離2倍の目標は宣言した選択です。q後の足はS0やTに使いません。後の受理済みSAR更新でストップを上げても、Tは固定です。独立した建値移動条件や裁量の目標延長はありません。
例では1 pip=0.00010、tick=point=0.00001、つまり1pip=10ポイントとします。floor_tickは実際に売買可能な刻みで切り下げます。小数桁数だけではtick幅、tick価値、ブローカーの許可条件は分かりません。シグナル終値から距離2倍の目標でも、純損益比2対1は保証されません。ストップを上げても、その価格での約定は保証されません。
7. 最初のエントリー気配値を全コスト込みで調べる
条件を満たした確定時刻t後、最初に観測した両側気配値を1回だけ評価します。0≤age≤2 s、送信0≤elapsed<10 s、spread≤1.5 pips、Ask−C(q)≤4.0 pips、AskからS0までの粗距離5–40 pips、予定純利益/損失比の最低1.5を求めます。正常な価格順序に加えBid>max(S0,SAR(q))とAsk<Tが必要です。距離と比率の境界は等号を含み、価格比較は厳密不等号です。
送信前に付随保護、価格刻み、ストップ制約、数量上限下限、余剰証拠金、EURUSD非保有を確認します。同じ最初の気配値が新鮮で使用可能なままであることが必要で、確認中に期限を超えれば消費します。安い2回目の気配値やリクオートを追いません。明確な拒否や期限内の気配値なしも機会を消費します。実約定は異なり得ます。秒数はローカルの送信期限で、送信済み成行注文の取消期限や待機注文の有効期限ではありません。
8. 価格履歴3本を再現し、執行分岐を分離する
各履歴はk0の終値1.10000から始まります。pip変化はトレンド+2×30,−3×14,+4×15、弱い反転(+3,+3,−3,−3)×11,−2×3,+3×18、レンジ(+3,+3,−3,−3)×15です。始値は前終値、k0のみ同値とし、高値はmax(始値,終値)より1pip上、安値はmin(始値,終値)より1pip下です。行数は60,66,61、合計187です。
最初の確定時刻はトレンド/レンジが2026-08-03 10:00 UTC、弱い反転が2026-08-03 05:00 UTCです。SAR/ADXガイドの架空の価格形状を、この戦略用の時間設定で再利用します。OHLC CSVは非保有を仮定したシグナル評価で、注文やリターンは含みません。別CSVの10イベントは代替執行分岐です。Aはk48後、Bはk49後に分岐し、Cはk48後の不明な変更を扱います。以後の気配値は未使用のOHLC続編を置き換えるもので、1本のtick履歴に連結したり独立取引標本と数えたりできません。
9. 共通の価格・ADX軸で有効反転を読む
トレンドでは新しい上向き反転q=k47が2026-08-05 09:00 UTCに確定します。Bid終値1.10300はSAR1.10170を超え、ADX50.4166も合格します。S0=1.10160とT=1.10580を固定します。Q=1でも、最初の気配値の合格とブローカー受理が別途必要です。
k48の10:00 UTCではSAR1.101728から候補U=1.10162が生まれます。k49の11:00 UTCではSAR1.10179888からU=1.10169です。ADXは46.8620、続いて44.1844へ下がりますが、有効な更新を妨げません。候補は各確定後に計算するため、直前に終わった足へ遡って保護を適用できません。
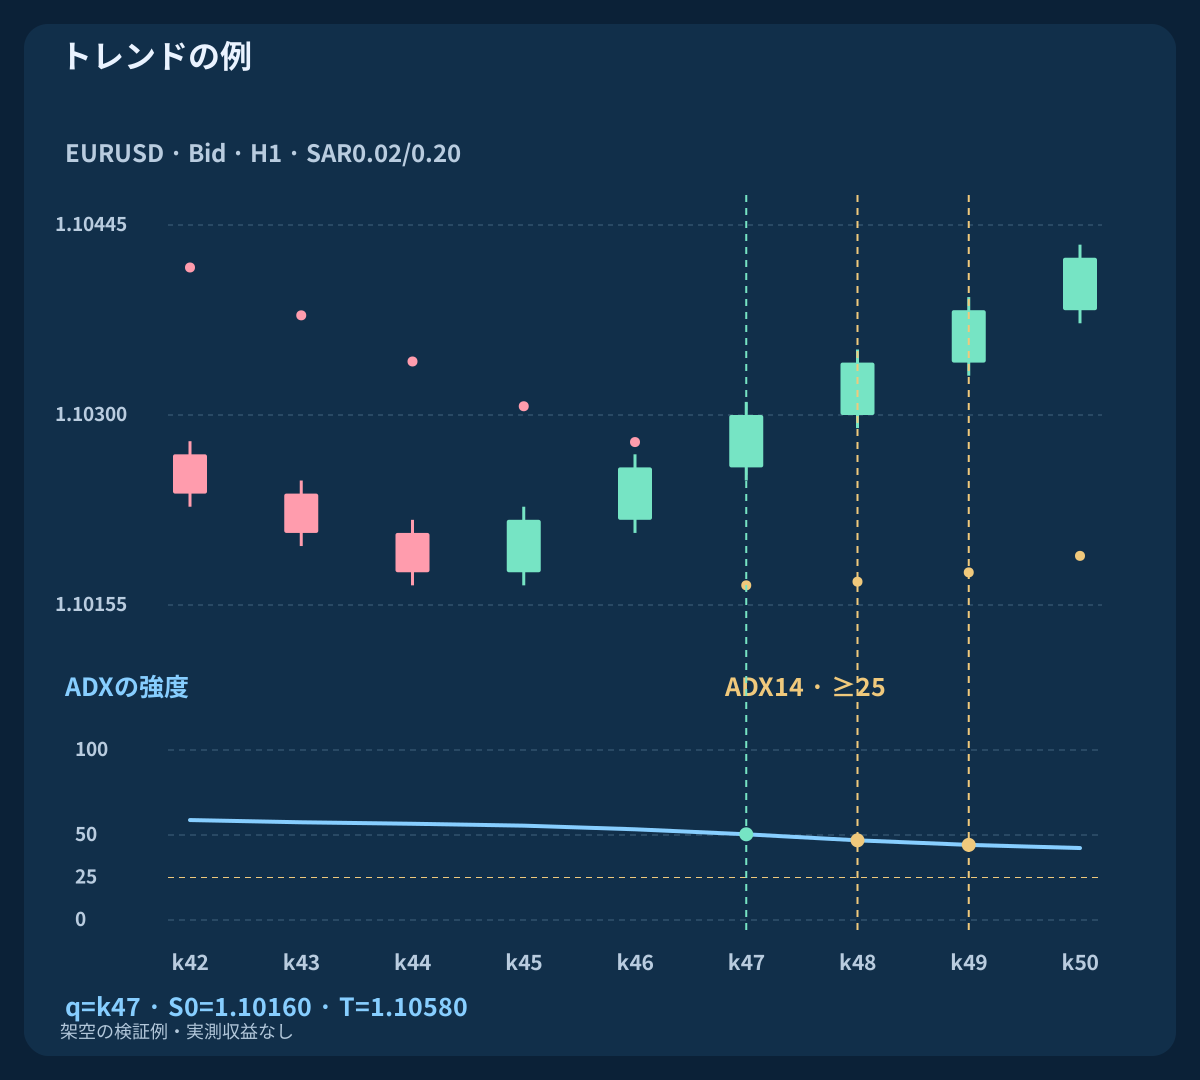
| 例/足 | Bid終値 | SAR | ADX | 新反転 | Q | シグナル処理 |
|---|---|---|---|---|---|---|
| トレンドの例 · k47 | 1.10300 | 1.101700000 | 50.4166 | 1 | 1 | 条件を満たした終値 |
| トレンドの例 · k48 | 1.10340 | 1.101728000 | 46.8620 | 0 | 0 | 後の強まりで反転は復活しない |
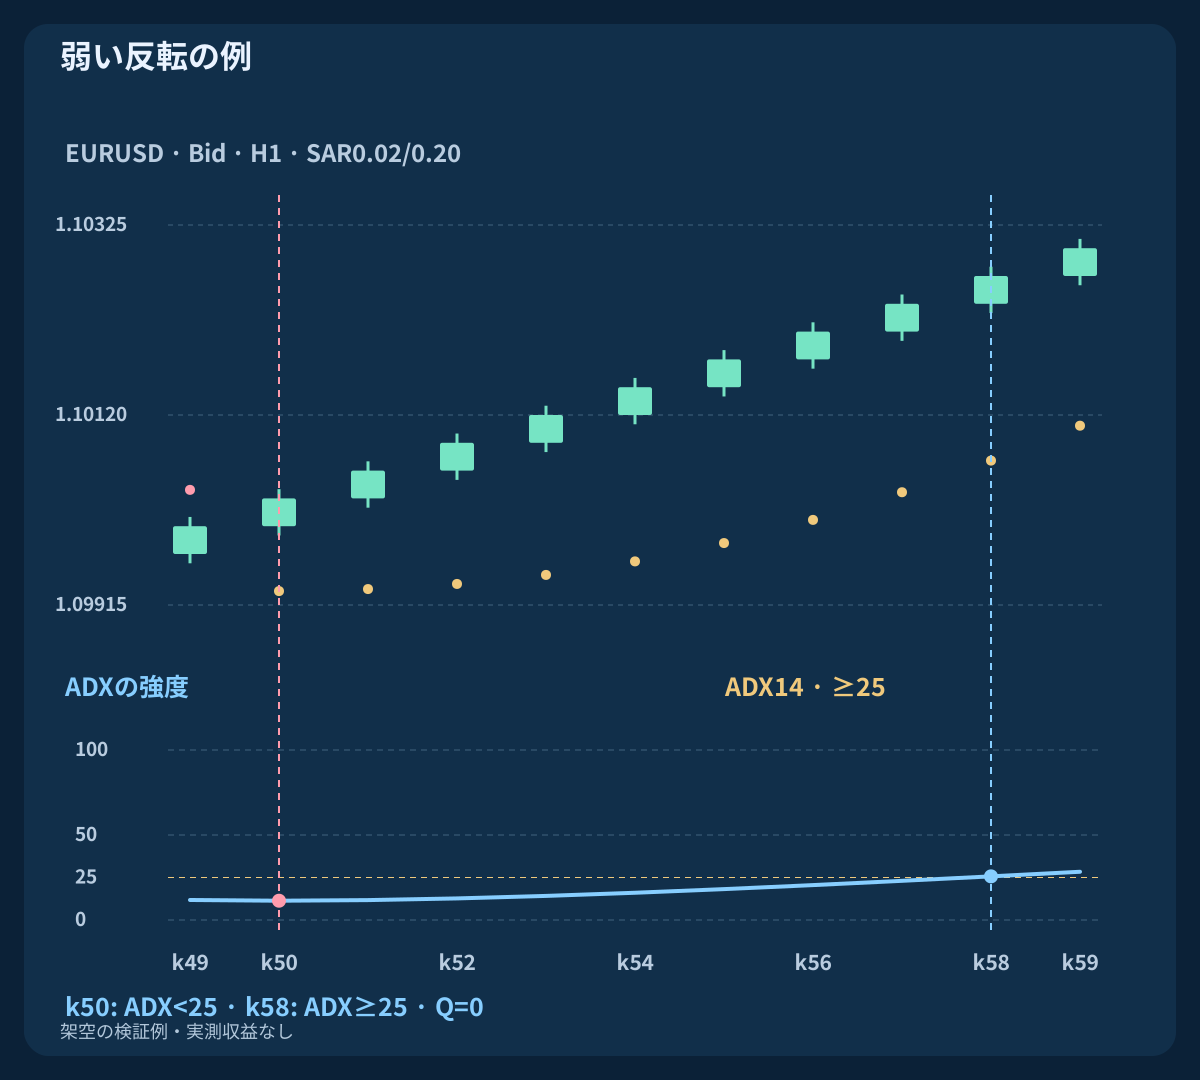
| 弱い反転の例 · k50 | 1.10030 | 1.099300000 | 11.3413 | 1 | 0 | 弱い反転の例 |
| 弱い反転の例 · k58 | 1.10270 | 1.100708033 | 25.6767 | 0 | 0 | 後の強まりで反転は復活しない |
| レンジの例 · k46 | 1.10060 | 1.099900000 | 8.6663 | 1 | 0 | 弱い反転の例 |
10. 弱い反転は棄却し、後で復活させない
弱い反転の履歴ではk50が2026-08-05 07:00 UTCに新しい上向き反転で確定します。終値1.10030はSAR1.09930を上回りますが、ADX11.3413は25未満です。その場で棄却し、ADX回復待ちの状態は作りません。
k58の15:00 UTCにはADXが25.6767に達し、SARは上向きで価格も上昇しています。しかし反転フラグはゼロなのでQはゼロのままです。レンジ履歴の反復反転も、指標が利用可能になってからは強度条件を満たしません。数量削減や後の上昇を理由に、無効イベントを有効にできません。
11. 3つの代替分岐でストップの有効化時刻を読む
入口はS0=1.10160で受理されたと仮定します。Aのk48後、10:00:00.200 UTCの最初の気配値は1.10161 / 1.10173です。Bidは旧ストップより高い一方、候補1.10162より低いため更新しません。後の仮定Bid約定1.10155は旧ストップによるもので、未受理候補での架空約定ではありません。Aではk48後のOHLC足を使いません。
Bではk48の通常気配値で試行できますが、ブローカーが拒否し、Sは1.10160のままです。k49の新候補1.10169は11:00:00.400 UTCに受理され、その時点から有効です。後の仮定ギャップ約定1.10165はその水準より不利です。Bではk49後の足を使いません。Cではk48の変更がタイムアウトし、照合で1.10162を10:00:00.900 UTCに確認するまで、顧客側からは有効ストップが不明です。無条件に再送せず、照合時刻から過去の有効化時刻を作りません。
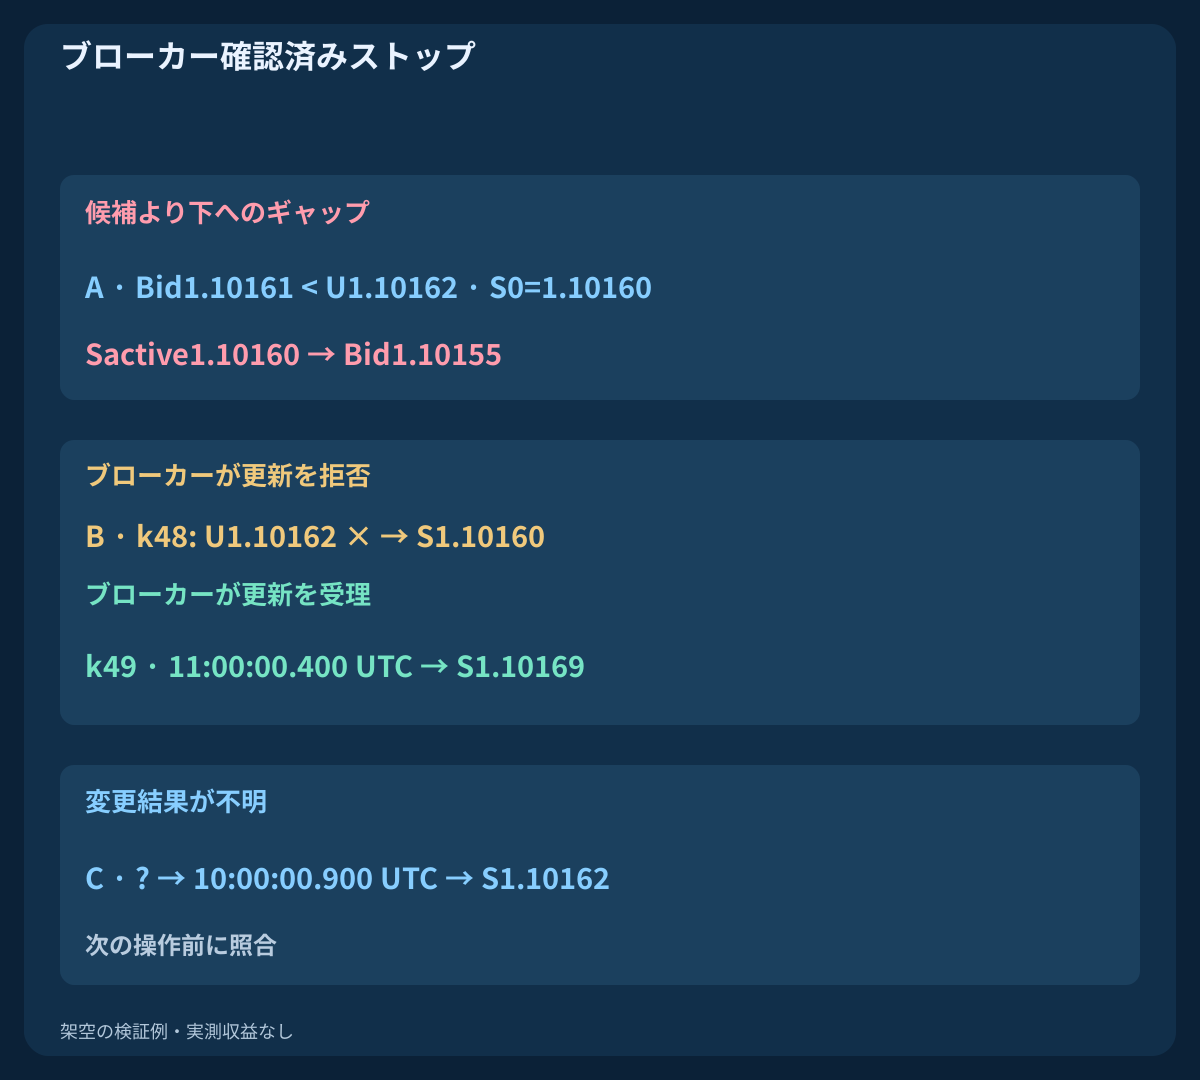
| 分岐/UTC時刻 | 確定足 | 提案ストップ | Bid気配値 | 確認済みストップ | 状態 |
|---|---|---|---|---|---|
| A · 10:00:00.200000 | k48 | 1.10162 | 1.10161 | 1.10160 | 候補より下へのギャップ |
| A · 10:00:00.600000 | k48 | — | 1.10155 | 1.10160 | 旧受理ストップが約定 |
| B · 10:00:00.400000 | k48 | 1.10162 | — | 1.10160 | ブローカーが更新を拒否 |
| B · 11:00:00.200000 | k49 | 1.10169 | 1.10380 | 1.10160 | 気配値は有効・受理は未確定 |
| B · 11:00:00.400000 | k49 | 1.10169 | — | 1.10169 | ブローカーが更新を受理 |
| B · 11:00:00.600000 | k49 | — | 1.10165 | 1.10169 | 新受理ストップが約定 |
| C · 10:00:00.600000 | k48 | 1.10162 | — | ? | 変更結果が不明 |
| C · 10:00:00.900000 | k48 | 1.10162 | — | 1.10162 | 次の操作前に照合 |
12. 数量を決める前に最初の気配値を比較する
S0/T固定で、09:00:02 UTCの初回気配値1.10300 / 1.10312はスプレッド1.2 pips、粗ストップ距離15.2 pipsです。往復手数料0.6 pipと全体の不利約定予備費1.0 pipを加えると、予定損失16.8 pips、純目標余地25.2 pips、比率は正確に1.5です。等号で最低条件を満たしますがブローカー確認が必要で、予備費超過への余裕はありません。
代替初回値1.10328 / 1.10340は追随上限4.0-pipを等号で通りますが、損失19.6 pips、純目標22.4 pips、比率1.1429なので数量に関係なく棄却します。純資産10000 USD、リスク0.5%=50 USD、契約100000 EUR、pip価値10 USD/lot、ロット刻み0.01なら、許容値の数量は0.29ロット、予定リスク48.72 USDです。切り下げ、最小未満は見送り、証拠金も再確認します。スプレッドはAsk入口/Bid出口に1回だけ計上し、実際のtick価値、口座通貨換算、スワップを使います。実損失は予備費を超え得ます。
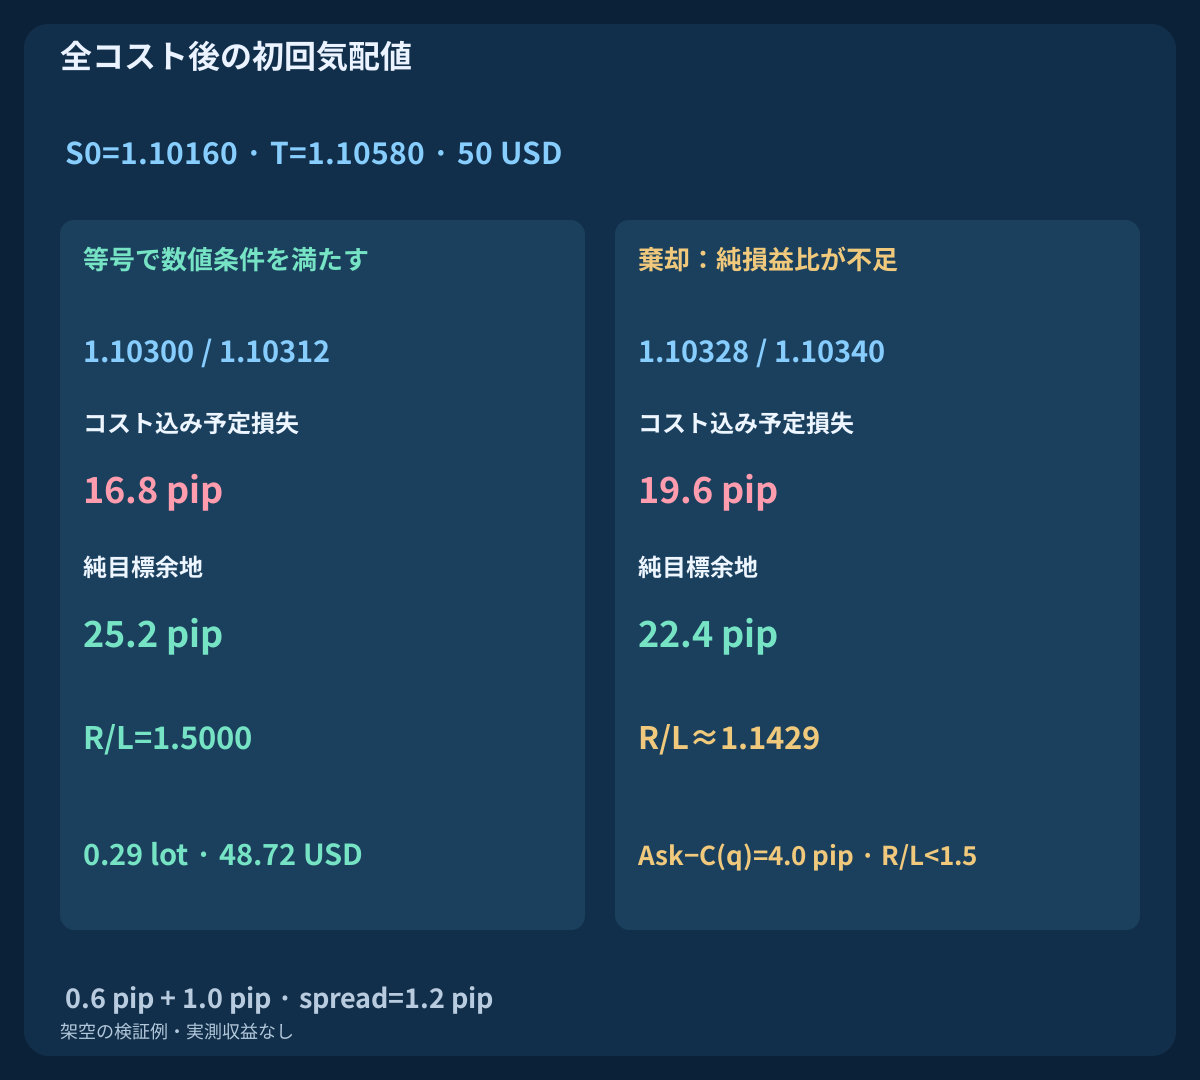
| 初回気配値 | Bid / Ask | ストップ距離(pip) | 損失+コスト | 純目標 | 比率 | 判定 |
|---|---|---|---|---|---|---|
| 許容可能 | 1.10300 / 1.10312 | 15.2 | 16.8 | 25.2 | 1.5000 | 等号で数値条件を満たす |
| 割高 | 1.10328 / 1.10340 | 18.0 | 19.6 | 22.4 | 1.1429 | 棄却:純損益比が不足 |
13. 有効保護・下向き反転・時間決済を優先する
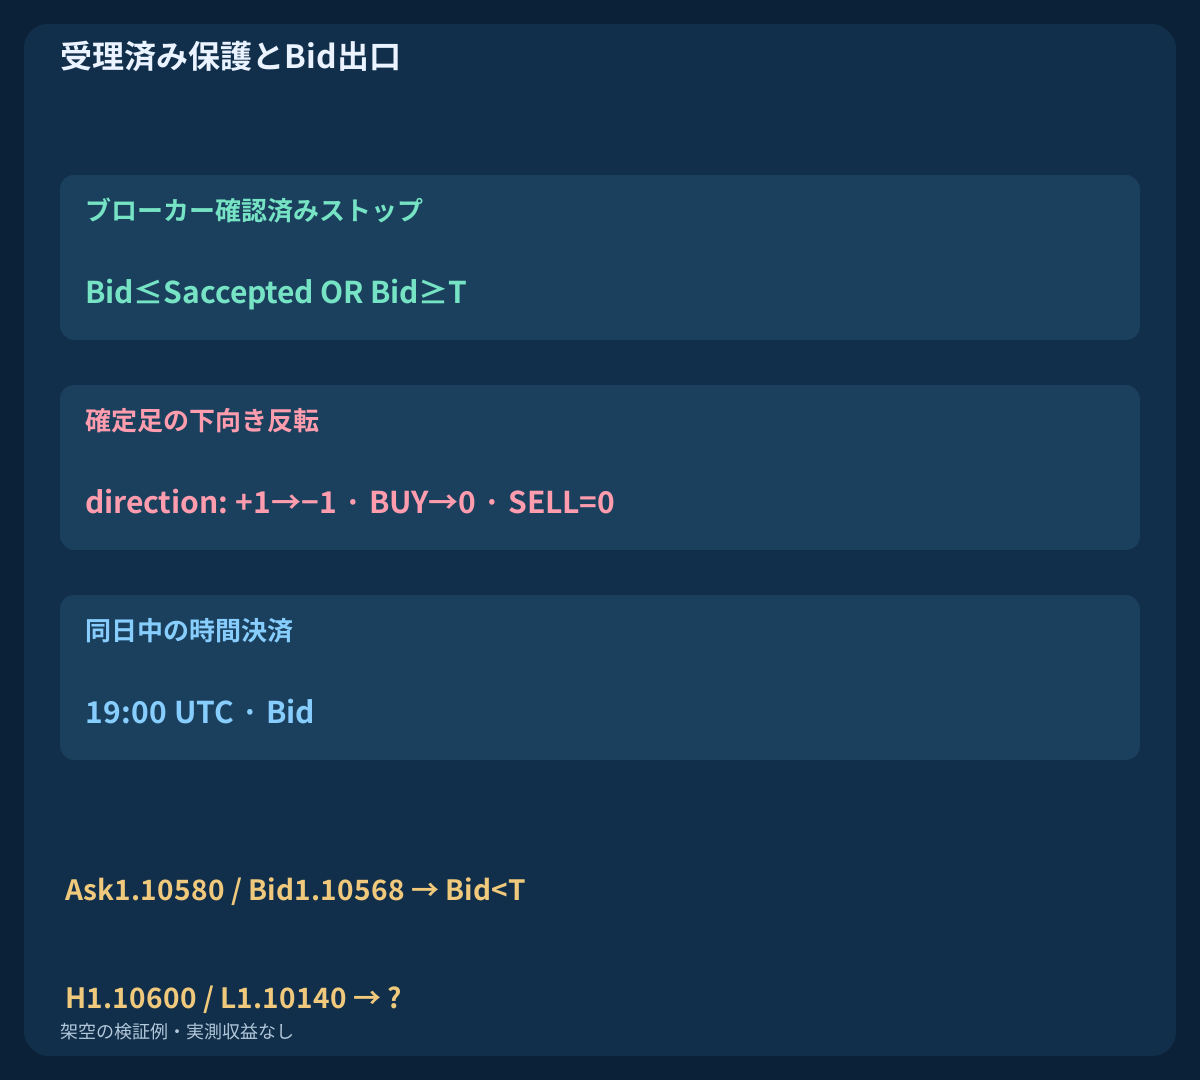
買い保護はBidと現在受理済みのストップで判定し、固定目標はT=1.10580です。AskがTに触れるだけでは不十分です。確定足で下向きSAR反転が出たら、最初の執行可能Bidで決済を要求し、売りへドテンしません。qの日の19:00 UTC以降も保有していれば同様に時間決済を求めます。決済は入口スプレッド条件や更新窓を待ちません。
既存ストップ/目標の約定は後の顧客操作より優先します。下向き反転と時間条件が重なれば照合し、残存数量に対し決済リクエストを1つだけ送ります。例えばAsk1.10580 / Bid1.10568はBidでTに未到達です。別の仮定足H=1.10600 / L=1.10140は目標と初期ストップの両方を含みますが順序は不明です。tick順序とストップ有効化記録が必要で、なければ曖昧と記録します。この足は両CSVに含まれません。
14. 不明な注文・保護・復旧状態を照合する
丸め前の指標、q、S0/T、初回気配値、候補、リクエストID、送信、拒否、受理、判明した有効時刻、確認済み保護、実約定を記録します。タイムアウトは入口・変更・決済の拒否を意味しません。変更結果不明時の旧ストップは最後の確認状態にすぎず、現在有効との証拠ではありません。次の更新や非保有宣言の前にブローカーの注文・ポジションを照合します。
必要な保護がない約定は管理された即時決済を求め、露出解消まで新規を止めます。部分決済や失敗後の残存数量も管理し、黙ってストップを緩めません。データ欠落時は最後の確認保護を保持して更新停止、信頼できる状態を復元し、予定時間の決済を継続します。サーバー側保護はなお約定し得ます。期限内送信が後で完了する場合もあります。時間超過後の復旧では最初の執行可能値で決済を求めます。stop levelゼロでも動的拒否はあり、凍結条件が変更や決済を妨げる場合もあります。
15. 取引行を選別せず完全な時系列規則を比較する
同じ反転、初回気配値、コスト、数量、目標、下向き決済、時間決済を使い、S0だけ固定する比較版を用意します。各版で保有の時系列を個別に進めます。トレーリングで早く決済すると、次の反転で非保有かどうかが変わります。終了済み一覧から負け行を削除したり、分岐後も同じ入口と仮定したりしません。
後期データを留保し、試したパラメータをすべて記録して、純期待値、ドローダウン、不確実性、回転、見逃し、変更失敗、ギャップ損失を評価します。トレーリングは損失や利益の吐き出しを減らす一方、回復前に退出させたり目標到達を妨げたりもします。架空の履歴と分岐は計算と時刻を検証するだけで、どちらの成績が優れるかは分かりません。
16. 検証前に規則全体を点検する
実UTC区間、有限初期化、等号規則、qの新反転、同じ終値時点のADXを確認します。消費済み反転を復活させず、S0/Tに未来情報を使わず、初回気配値とコストを数量計算より先に扱います。後の確定足だけが引き上げを提案します。提案・拒否・受理・不明を分離し、次の行動前に有効保護を照合します。
本稿はEMA/ストキャスティクス、MACD/ストキャスティクスに続く、現在の指標組み合わせクラスターの第3・最終戦略です。指標の役割を、棄却と執行を含む完全な研究方針へつなげました。実取引の推奨、実測バックテスト、人気指標の組み合わせが利益を生む証拠ではありません。
よくある質問
弱いSAR反転を後のADXで有効化できますか?
できません。新しい上向き反転の足で閾値を満たす必要があります。SARが上向きのままADXだけ回復しても、新規イベントではありません。
ADX上昇や+DI>−DIは必要ですか?
この仕様ではどちらも不要です。方向はSAR、強度はADXが担当します。条件を加えれば別の研究戦略になります。
新しいSAR値はすぐ有効ストップになりますか?
なりません。確定足からの提案であり、ブローカーの実際の受理後に有効になります。結果不明なら照合が必要です。
Bidが既に候補ストップより低い場合は?
更新を見送り確認済み保護を維持します。未受理水準での約定を作りません。旧ストップはその後スリッページやギャップを伴って約定し得ます。
ADX低下はトレーリング停止や決済条件ですか?
違います。ADXは入口だけの条件です。有効なSAR候補は引き上げを続けられ、受理済み保護・下向き反転・時間が出口を決めます。
図や分岐は収益性を証明しますか?
しません。架空の計算・状態例です。代替分岐は1本の完全なtickバックテストではなく、実測収益や商用EA成績もありません。
出典と研究上の注記
MetaQuotesの資料はiSAR、iADX、注文送信、注文変更、銘柄制約を説明しています。有限履歴の初期値、閾値、UTC時間、最初の気配値の扱い、トレーリングの状態管理は本稿独自の研究仕様です。端末標準バッファとの完全一致は主張しません。架空のOHLCと執行分岐は規則を説明するもので、成績や商用EAの結果ではありません。
- MetaQuotes iSAR
- MetaQuotes iADX
- MetaQuotes OrderSend
- MetaQuotes OrderModify
- MetaQuotes symbol properties
教育用の研究仕様です。価格履歴・気配値・執行分岐は架空です。FXにはリスクがあり、指標・受理済みストップ・予定予算は利益や実損失の上限を保証しません。