

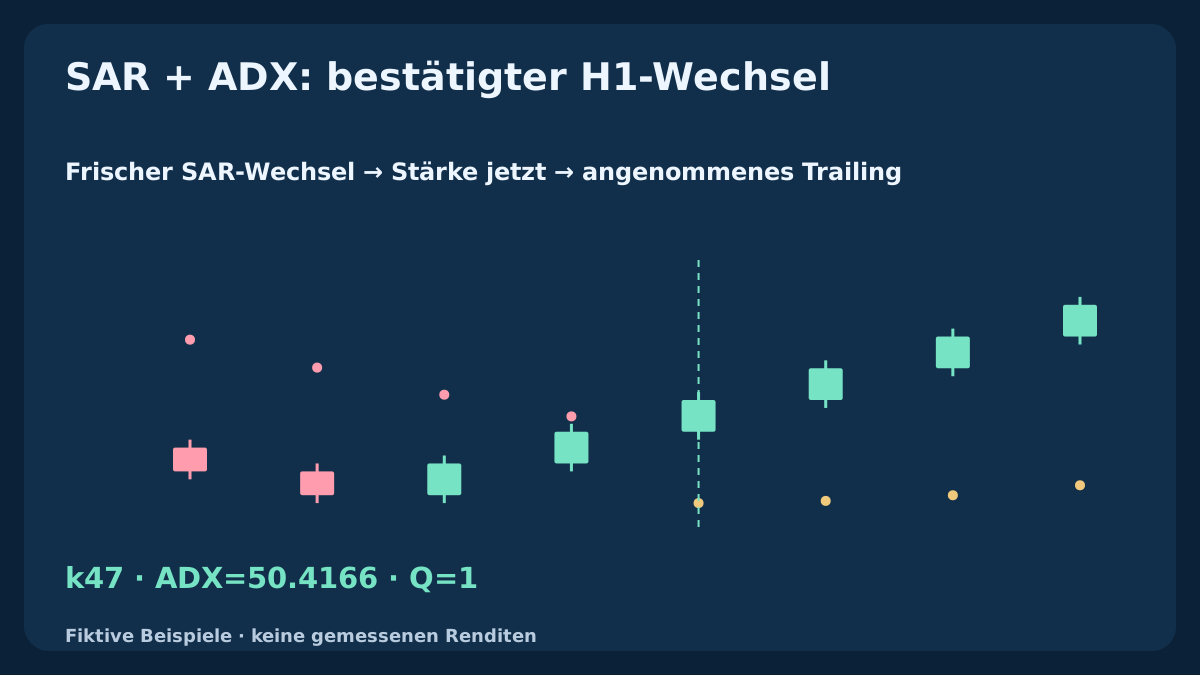
Diese reine Kaufstrategie für Forschungszwecke trennt die Aufgaben: Ein neuer bullischer SAR-Wechsel auf einer abgeschlossenen H1-Kerze bestimmt die Richtung; der ADX muss bereits auf derselben Kerze genügend Stärke anzeigen. Nach einer zulässigen ersten Quotierung darf der SAR einen höheren Stop vorschlagen. Aktiv wird er erst durch die tatsächliche Annahme des Brokers. Drei fiktive Kursreihen und getrennte Ausführungszweige zeigen schwache Signale, verspätete ADX-Erholung, Ablehnungen und Kurslücken ohne gemessene Renditen.
1. Die Hypothese zu Richtung, Stärke und Trailing festlegen
SAR liefert den Richtungswechsel und spätere Stop-Vorschläge, ADX einen richtungsneutralen Stärkefilter. Untersucht wird die gesamte Regel gegenüber einem unveränderten Anfangsstop. Beide Indikatoren verwenden dieselben Preise; ihre Übereinstimmung ist kein unabhängiger Beleg für einen Vorteil. Hoher ADX kann auch fallende Kurse begleiten.
Nur EURUSD-Käufe untersuchen. Anders als SAR-Fortsetzung mit EMA-Filter und die vorige geordnete MACD/Stochastik-Strategie braucht dieses Modell weder EMA noch DI-Richtungsfilter oder steigenden ADX. Verkäufe, Verbilligen, Pyramidisieren, Teilverkäufe und automatische Umkehr fehlen. Parameter und Zeiten sind erklärte Forschungsentscheidungen ohne behauptete Optimierung oder Profitabilität.
2. Abgeschlossene Kerzen, UTC und Positionen festlegen
Abgeschlossene EURUSD-Bid-H1-OHLC mit SAR step0.02 / maximum0.20 und Wilder-style ADX14 verwenden. Mindestens 28 gültige, aufeinanderfolgende abgeschlossene Kerzen verlangen. Der zulässige bullische Wechsel q schließt montags bis donnerstags zwischen 07:00–15:00 UTC. Eine verbliebene Position am Datum von q ab 19:00 UTC zeitbedingt schließen lassen.
Tatsächliche Brokerintervalle samt historischen Zeitumstellungen nach UTC abbilden. Nur ohne offene oder ausstehende EURUSD-Exponierung und ohne ungeklärte Anfrage vorbereiten oder senden. Verpasste Auswertung, H1-Lücke oder unklarer Zustand sperren den Einstieg; alte Wechsel nach Wiederverbindung nicht nachspielen. Fehlen Daten während einer Position, angenommene Absicherung beibehalten, Anpassungen und Einstiege aussetzen, Zustand abgleichen und Zeitausstieg weiter verfolgen. Portfoliorisiken brauchen eigene Kontrollen.
| Komponente | Deklarierte Einstellung | Aufgabe oder Grenze |
|---|---|---|
| Parabolic SAR | Schritt0.02; Maximum0.20; expliziter bärischer Start | Frischer abgeschlossener Wechsel; spätere Stop-Vorschläge |
| ADX14 | Endlicher Wilder-Start; Schwelle≥25 | Stärke beim Wechsel; kein Anstiegs- oder DI-Filter |
| Absicherung | S0=SAR(q)−1pip abgerundet; Ziel2×Abstand | Nur angenommene höhere Stops aktiv; Ziel fest |
| Ausführung | Erste Quotierung; ein Versuch je abgeschlossener Kerze | Alle Kosten; Wechsel- oder19:00-UTC-Ausstieg |
3. Die endliche SAR- und ADX-Referenz exakt definieren
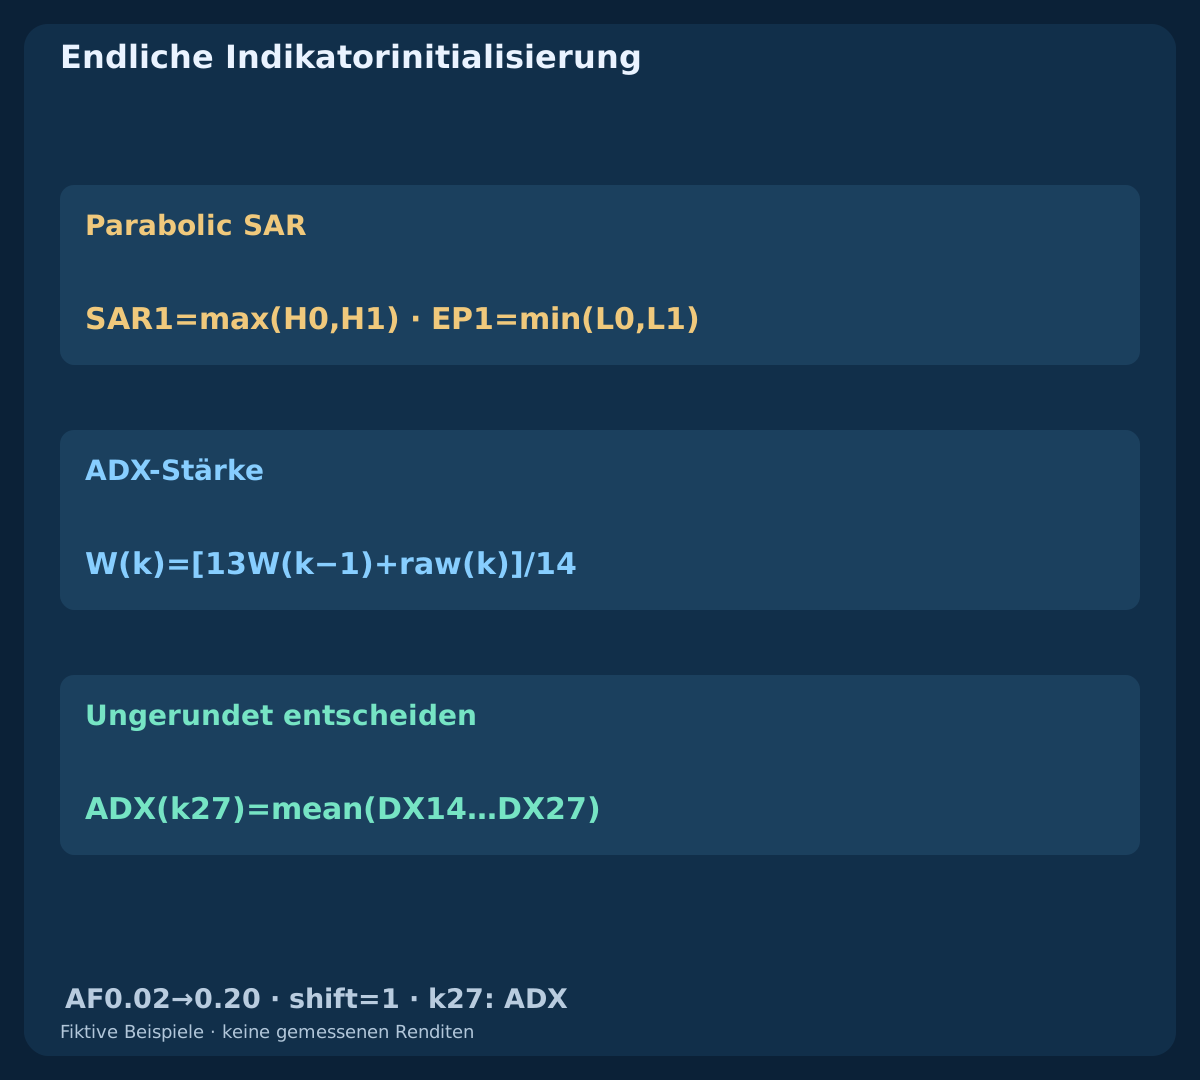
Ab k0 zählen; dort ist SAR nicht verfügbar. Bei k1 bärisch mit SAR1=max(H0,H1), EP1=min(L0,L1) und AF1=0.02 starten; dieser Start ist kein Wechselereignis. Ab k2 z=SARprev+AFprev(EPprev−SARprev) berechnen. Im bullischen Zustand z auf das Minimum aus z und den beiden vorigen Tiefs begrenzen. Bei aktuellem L≤z bärisch wechseln: SAR=max(vorheriges EP,aktuelles H), EP=aktuelles L, AF=0.02. Sonst SAR=z, EP=max(vorheriges EP,aktuelles H); AF nur bei strikt höherem EP um0.02 bis0.20 erhöhen. Im bärischen Zustand z auf das Maximum aus z und den beiden vorigen Hochs begrenzen. Bei aktuellem H≥z bullisch wechseln: SAR=min(vorheriges EP,aktuelles L), EP=aktuelles H, AF=0.02. Sonst SAR=z, EP=min(vorheriges EP,aktuelles L), AF nur bei strikt tieferem EP erhöhen. Gleichheit löst den Wechsel aus, ein gleiches EP erhöht AF nicht.
Für k≥1 gelten u=H(k)−H(k−1), v=L(k−1)−L(k), +DM=u if u>v and u>0, otherwise0, −DM=v if v>u and v>0, otherwise0 und TR=max(H−L,|H−Cprev|,|L−Cprev|). Bei gleich großen positiven Bewegungen sind beide DM null. In k14 die geglätteten DM/TR mit dem Mittel über k1…k14 starten, danach W(k)=[13W(k−1)+raw(k)]/14 anwenden. ±DI=100W(±DM)/W(TR) und DX=100|+DI−−DI|/(+DI+−DI) berechnen, bei Nenner null jeweils null. Erster ADX in k27: Mittel(DX14…DX27), danach ADX(k)=[13ADX(k−1)+DX(k)]/14. Ungerundet entscheiden. In MT4 bezeichnet MODE_MAIN den ADX, MODE_PLUSDI/MODE_MINUSDI die Richtungslinien. Angewandten Preis deklarieren und tatsächliche Puffer mit Zeitstempeln vergleichen, bevor Gleichheit behauptet wird. Abgeschlossenes shift=1 und vorheriges shift=2 lesen, nie das laufende shift=0.
4. Nur frischen bullischen Wechsel mit sofortiger Stärke zulassen
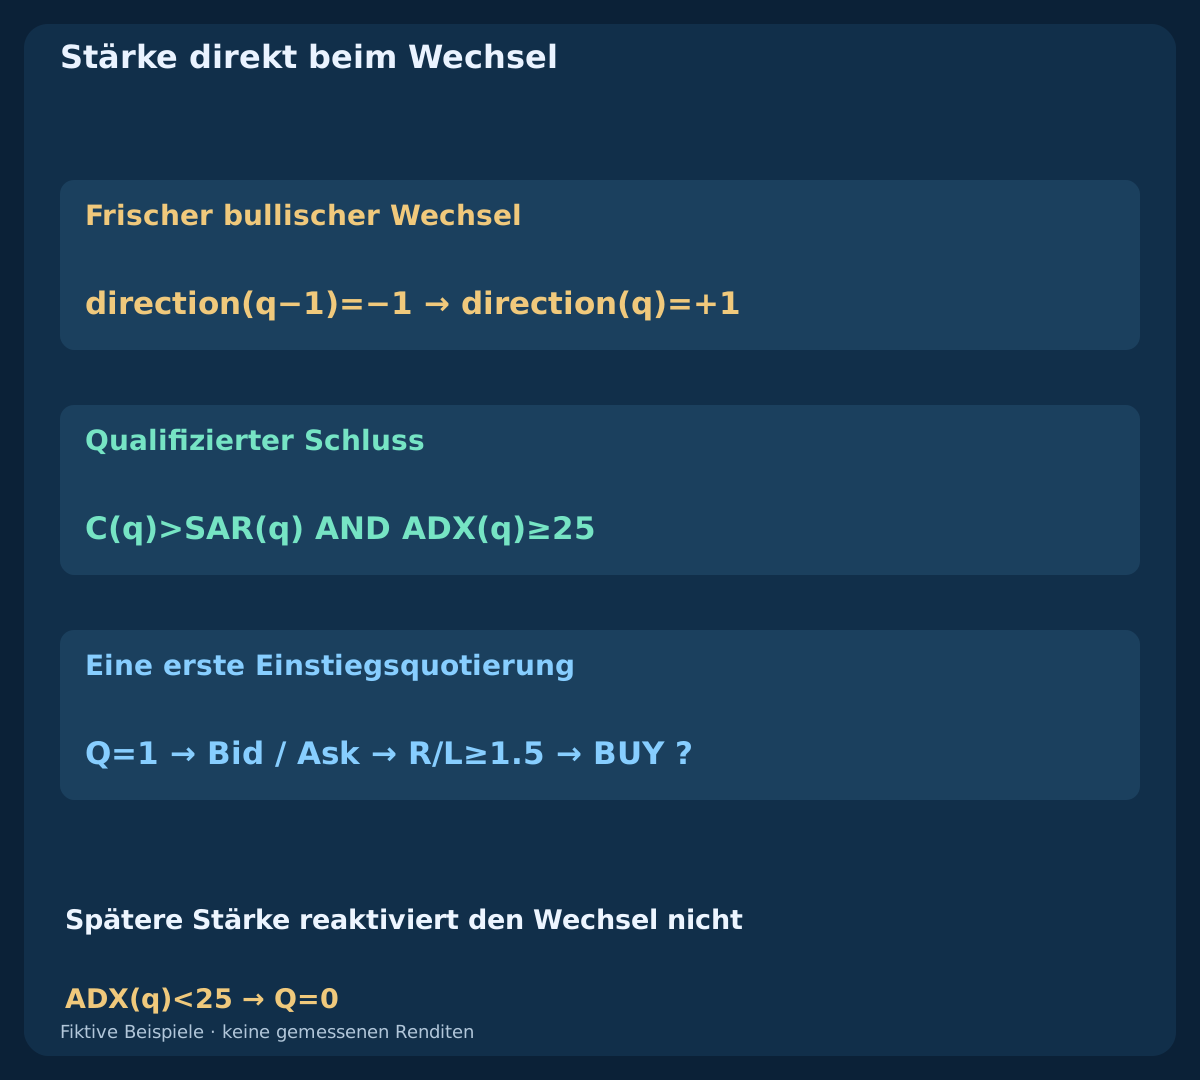
Das neue Ereignis ist direction(q−1)=−1 AND direction(q)=+1. Auf derselben abgeschlossenen Kerze C(q)>SAR(q) und ADX(q)≥25 sowie Zeit-, Daten- und Positionsregeln verlangen. Steigender ADX, +DI>−DI oder eine vorherige Schwächephase sind keine Voraussetzungen. Q=1 bezeichnet eine qualifizierte Entscheidung, keine ausgeführte Order.
Scheitert der frische Wechsel an Stärke, Preis oder Zulässigkeit, ist er verbraucht. Später steigender ADX bei weiterhin bullischem SAR schafft keine neue Chance. Ein anhaltender Zustand ist kein frischer Wechsel. Auch eine schlechte erste Quotierung oder abgelehnte Einstiegsorder verbraucht ihn. Erst ein späterer unabhängiger bullischer Wechsel darf nach Klärung aller Positionen und Anfragen erneut qualifizieren. Bearischer SAR löst keinen automatischen Verkauf aus.
5. Jede Trailing-Prüfung nur vorwärts und enger durchführen
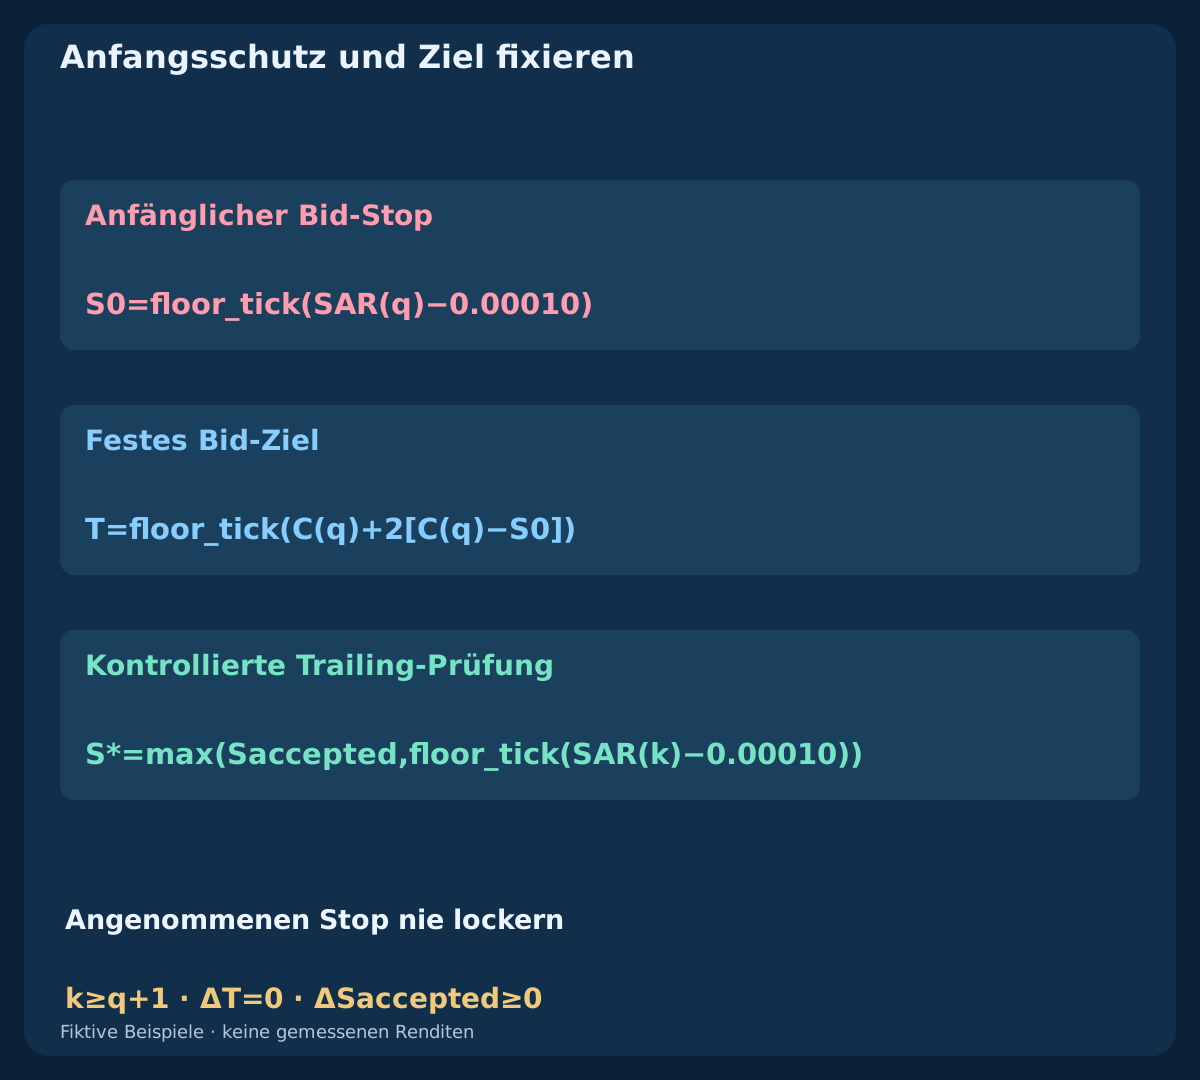
Erst auf der nächsten abgeschlossenen Kerze k≥q+1 prüfen, solange die Position besteht. Bei bullischem SAR und C(k)>SAR(k) U(k)=floor_tick(SAR(k)−0.00010) berechnen und S*=max(Saccepted,U(k)) vorschlagen. Nur senden, wenn der Vorschlag mindestens 1 tick höher liegt. ADX ist Einstiegsfilter: Sein späterer Rückgang beendet weder die Position noch eine gültige Anpassung. Niedrigere oder gleiche Vorschläge lockern den angenommenen Stop nie.
Je Prüfung nur die erste beobachtete zweiseitige Quotierung mit 0≤age≤2 s und Versand 0≤elapsed<10 s seit Kerzenschluss verwenden. Bid>S*, tatsächliches Raster, Mindestabstand und Freeze-Regeln prüfen. Bei ungültiger Quotierung, Zeitüberschreitung, verletzten Regeln oder ausdrücklicher Ablehnung den angenommenen Stop bis zur nächsten abgeschlossenen Kerze behalten. Kein weiterer Versuch innerhalb der Kerze, kein alter wartender Vorschlag und kein Absenken zur Erfüllung von Brokergrenzen. Bestehende Absicherung und Ausstiege zuerst abarbeiten. Aktiv wird nur ein tatsächlich angenommener Vorschlag; unbekannte Ergebnisse vor weiteren Änderungen abgleichen. Die Frist begrenzt nur noch nicht gesendete Anfragen.
6. Anfängliche Bid-Absicherung und Ziel bei q fixieren
Bei Qualifikation S0=floor_tick(SAR(q)−0.00010) und T=floor_tick(C(q)+2[C(q)−S0]) festschreiben. Ein Pip Puffer und zwei Anfangsabstände als Ziel sind erklärte Entscheidungen. Keine Kerze nach q verändert S0 oder T. Später angenommene SAR-Anpassungen dürfen den Stop erhöhen; T bleibt fest. Es gibt keinen separaten Einstandstrigger und keine freie Zielverlängerung.
Es gelten 1 pip=0.00010 und tick=point=0.00001: ein Pip entspricht zehn Punkten. floor_tick rundet im tatsächlich handelbaren Raster ab. Nachkommastellen bestimmen weder Tickgröße und Tickwert noch Brokerfreigaben. Zwei Signal-Schlussabstände bis zum Ziel garantieren kein Nettoverhältnis2:1; auch ein höherer Stop garantiert keinen Ausführungspreis.
7. Die erste Einstiegsquotierung mit allen Kosten prüfen
Nach qualifiziertem Schluss t exakt die erste beobachtete zweiseitige Quotierung prüfen. Voraussetzungen: 0≤age≤2 s, Versand 0≤elapsed<10 s, spread≤1.5 pips, Ask−C(q)≤4.0 pips, Bruttoabstand Ask–S0 5–40 pips und geplantes Netto-Chance/Risiko-Verhältnis mindestens 1.5. Gültig geordnete Preise, Bid>max(S0,SAR(q)) und Ask<T verlangen. Abstands- und Verhältnisgrenzen schließen Gleichheit ein; die Preisvergleiche sind strikt.
Vor Versand angehängte Absicherung, Raster, Brokerabstände, Lotgrenzen, freie Margin und EURUSD ohne Exponierung prüfen. Dieselbe erste Quotierung muss frisch und nutzbar bleiben; überschreiten Kontrollen eine Frist, verfällt die Chance. Keine billigere zweite Quotierung oder Requote verfolgen. Ausdrückliche Ablehnung oder kein rechtzeitiger Preis verbrauchen den Wechsel ebenfalls. Tatsächliche Fills können abweichen. Die Sekunden sind lokale Versandfristen, keine Stornierung gesendeter Marktorders oder Ablaufzeit ausstehender Orders.
8. Drei Kursreihen rekonstruieren und Ausführungszweige trennen
Jede Reihe startet mit Schluss 1.10000 bei k0. Pip-Änderungen: Trend +2×30,−3×14,+4×15, schwach (+3,+3,−3,−3)×11,−2×3,+3×18, Seitwärtsphase (+3,+3,−3,−3)×15. Open ist der vorige Schluss, außer bei k0; High liegt einen Pip über max(Open,Close), Low einen darunter. Es entstehen 60,66,61 Zeilen, insgesamt 187.
Erste abgeschlossene Zeitstempel sind 2026-08-03 10:00 UTC für Trend/Seitwärtsphase und 2026-08-03 05:00 UTC für schwach. Die fiktiven Kursformen aus dem SAR/ADX-Leitfaden werden mit eigenen Strategiezeiten wiederverwendet. Die OHLC-CSV prüft Signale unter angenommener Positionsfreiheit, ohne Orders oder Renditen. Eine getrennte CSV mit 10 Ereignissen beschreibt alternative Ausführungen. A verzweigt nach k48, B nach k49, C zeigt eine unklare Änderung nach k48; spätere Quotierungen ersetzen die jeweils ungenutzte OHLC-Fortsetzung. Nicht zu einem Tickpfad verbinden oder als unabhängige Trades zählen.
Drei fiktive OHLC-Reihen und Signalberechnungen herunterladen
Getrenntes Protokoll alternativer Ausführungsereignisse herunterladen
9. Den qualifizierten Wechsel auf gemeinsamen Achsen lesen
Im Trend schließt der frische bullische Wechsel q=k47 um 2026-08-05 09:00 UTC. Bid-Schluss 1.10300 liegt über SAR 1.10170, ADX 50.4166 genügt. S0=1.10160 und T=1.10580 fixieren. Q=1 benötigt weiterhin eine zulässige erste Quotierung und Brokerannahme.
Bei k48 um 10:00 UTC beträgt SAR 1.101728 und ergibt U=1.10162. Bei k49 um 11:00 UTC ergibt SAR 1.10179888 den Vorschlag U=1.10169. ADX sinkt auf 46.8620 und dann 44.1844; gültige Anpassungen bleiben erlaubt. Die Vorschläge entstehen erst nach dem jeweiligen Schluss und gelten nie rückwirkend für die gerade abgeschlossene Kerze.
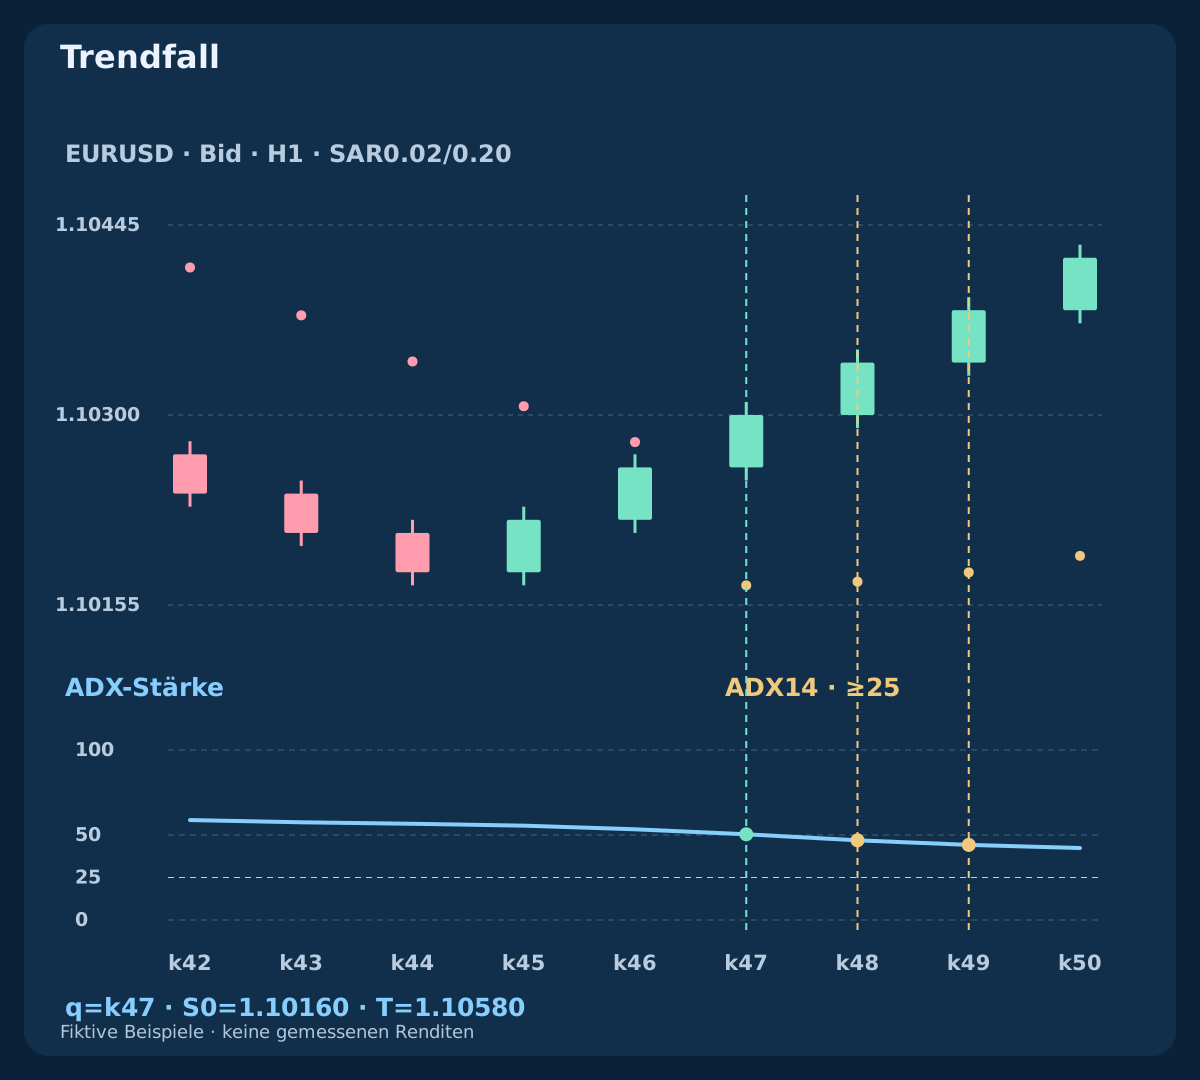
| Fall / Kerze | Bid-Schluss | SAR | ADX | Neuer Wechsel | Q | Signalaktion |
|---|---|---|---|---|---|---|
| Trendfall · k47 | 1.10300 | 1.101700000 | 50.4166 | 1 | 1 | Qualifizierter Schluss |
| Trendfall · k48 | 1.10340 | 1.101728000 | 46.8620 | 0 | 0 | Spätere Stärke reaktiviert den Wechsel nicht |
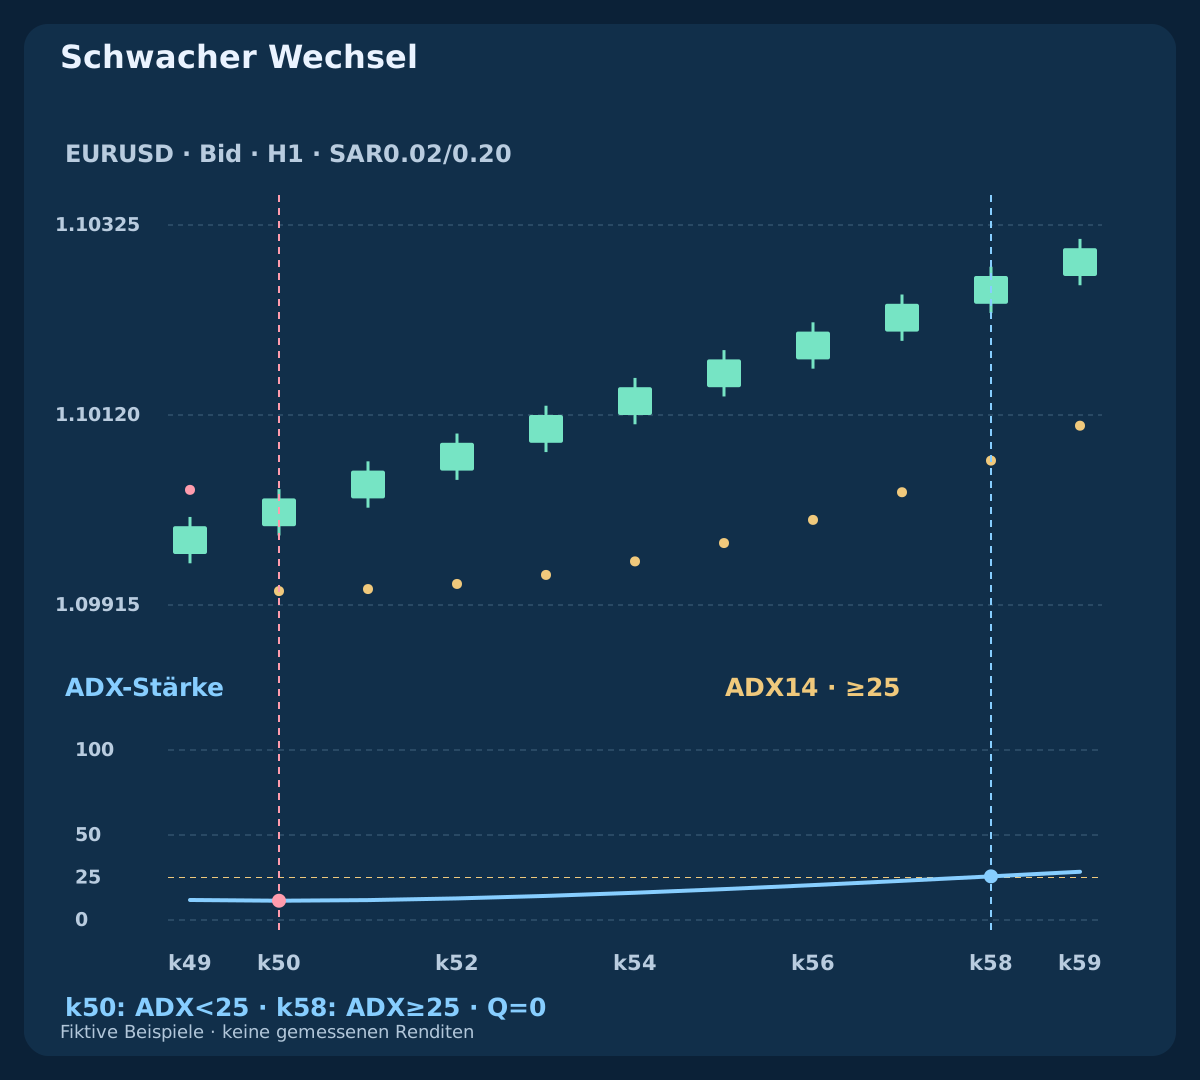
| Schwacher Wechsel · k50 | 1.10030 | 1.099300000 | 11.3413 | 1 | 0 | Schwacher Wechsel |
| Schwacher Wechsel · k58 | 1.10270 | 1.100708033 | 25.6767 | 0 | 0 | Spätere Stärke reaktiviert den Wechsel nicht |
| Seitwärtsfall · k46 | 1.10060 | 1.099900000 | 8.6663 | 1 | 0 | Schwacher Wechsel |
10. Den schwachen Wechsel ohne spätere Wiederbelebung ablehnen
In der schwachen Reihe schließt k50 um 2026-08-05 07:00 UTC mit neuem bullischem Wechsel. Schluss 1.10030 übersteigt SAR 1.09930, doch ADX 11.3413 liegt unter25. Sofort ablehnen; es entsteht kein Wartezustand für stärkeren ADX.
Bei k58 um 15:00 UTC erreicht ADX 25.6767, SAR bleibt bullisch und der Schluss steigt. Die Wechselmarkierung ist null, Q bleibt null. In der Seitwärtsreihe scheitern wiederholte Wechsel nach Verfügbarkeit der Indikatoren ebenfalls an der Stärke. Weder kleinere Positionen noch spätere Trendentwicklung reparieren ein ungültiges Signalereignis.
11. Die Stop-Aktivierung in drei alternativen Zweigen lesen
Angenommen, der Einstieg wurde mit S0=1.10160 angenommen. A erhält nach k48 um 10:00:00.200 UTC zuerst 1.10161 / 1.10173. Bid liegt über dem alten Stop, aber unter dem Vorschlag 1.10162: Änderung auslassen. Ein später angenommener Bid-Fill bei 1.10155 gehört zum alten Stop, nicht zum nie angenommenen Vorschlag. A nutzt keine OHLC-Kerzen nach k48.
In B erlaubt die normale k48-Quotierung einen Versuch, der Broker lehnt aber ausdrücklich ab; S bleibt 1.10160. Bei k49 wird der neue Vorschlag 1.10169 um 11:00:00.400 UTC angenommen und erst dann aktiv. Ein später angenommener Gap-Fill 1.10165 ist schlechter. B verwendet keine Kerzen nach k49. In C läuft die k48-Anfrage in ein Timeout: Der aktive Stop bleibt dem Client unbekannt, bis der Abgleich 1.10162 um 10:00:00.900 UTC bestätigt. Kein blindes Nachsenden; der Abgleichszeitpunkt erfindet keinen früheren Aktivierungszeitpunkt.
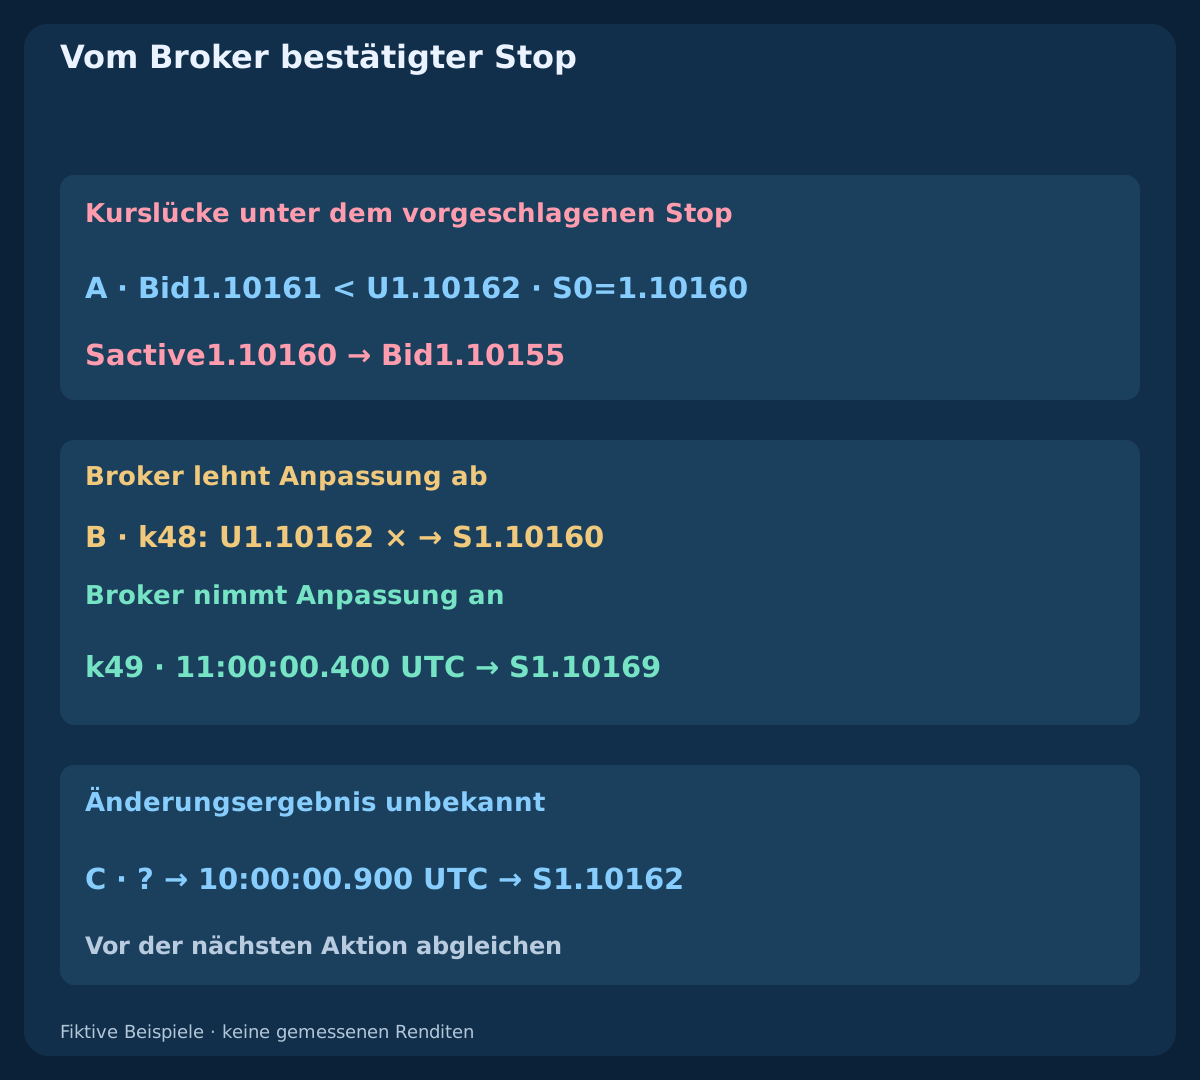
| Zweig / UTC-Zeit | Abgeschlossene Kerze | Stop-Vorschlag | Bid-Quotierung | Bestätigter Stop | Zustand |
|---|---|---|---|---|---|
| A · 10:00:00.200000 | k48 | 1.10162 | 1.10161 | 1.10160 | Kurslücke unter dem vorgeschlagenen Stop |
| A · 10:00:00.600000 | k48 | — | 1.10155 | 1.10160 | Alter angenommener Stop führt aus |
| B · 10:00:00.400000 | k48 | 1.10162 | — | 1.10160 | Broker lehnt Anpassung ab |
| B · 11:00:00.200000 | k49 | 1.10169 | 1.10380 | 1.10160 | Quotierung gültig; Annahme noch offen |
| B · 11:00:00.400000 | k49 | 1.10169 | — | 1.10169 | Broker nimmt Anpassung an |
| B · 11:00:00.600000 | k49 | — | 1.10165 | 1.10169 | Neuer angenommener Stop führt aus |
| C · 10:00:00.600000 | k48 | 1.10162 | — | ? | Änderungsergebnis unbekannt |
| C · 10:00:00.900000 | k48 | 1.10162 | — | 1.10162 | Vor der nächsten Aktion abgleichen |
12. Erste Quotierungen vor der Volumenwahl vergleichen
Bei festem S0/T hat die erste Quotierung um 09:00:02 UTC mit 1.10300 / 1.10312 Spread 1.2 pips und Brutto-Stopabstand 15.2 pips. Hinzu kommen Roundtrip-Kommission 0.6 pip und gesamte Reserve für nachteilige Ausführung 1.0 pip: geplanter Verlust 16.8 pips, Nettoweg zum Ziel 25.2 pips und Verhältnis exakt 1.5. Gleichheit besteht die Mindestgrenze vorbehaltlich Brokerprüfung, ohne Puffer für Mehrkosten über die Reserve.
Die Alternative 1.10328 / 1.10340 besteht die inklusive Nachlaufgrenze 4.0-pip, liefert aber Verlust 19.6 pips, Nettoziel 22.4 pips und Verhältnis 1.1429: bei jedem Volumen ablehnen. Mit Eigenkapital 10000 USD, Risiko 0.5%=50 USD, Kontrakt 100000 EUR, Pipwert 10 USD/lot und Lotschritt 0.01 sind 0.29 Lots bei geplantem Risiko 48.72 USD möglich. Abrunden, unter Mindestlot auslassen und Margin prüfen. Spread einmal über Ask-Einstieg/Bid-Ausstieg erfassen; tatsächlichen Tickwert, Währungsumrechnung und Swaps berücksichtigen. Realverluste können größer sein.
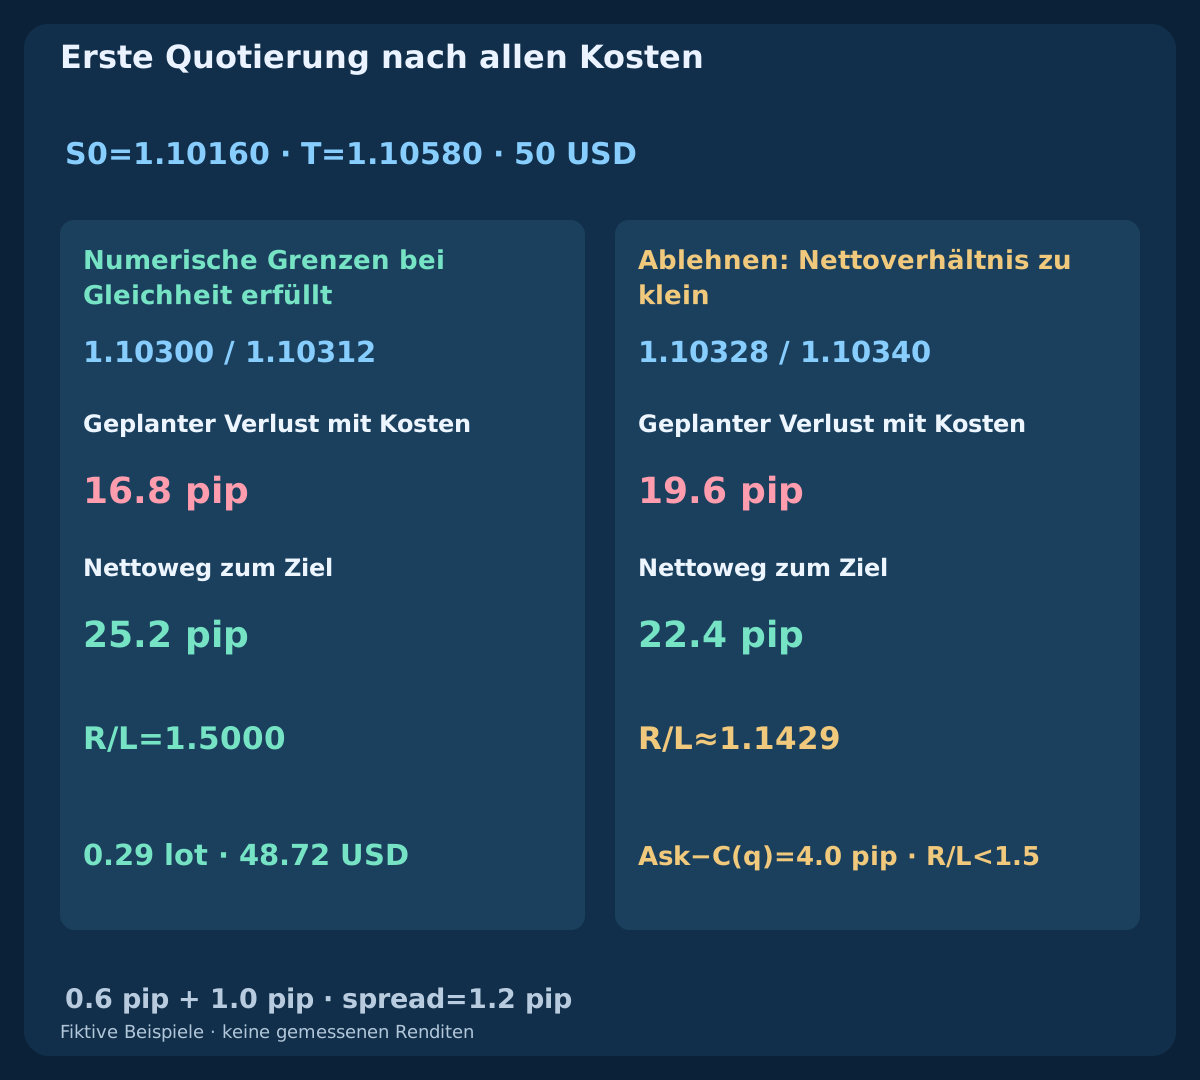
| Erste Quotierung | Bid / Ask | Stop (Pip) | Verlust + Kosten | Nettoziel | Verhältnis | Entscheidung |
|---|---|---|---|---|---|---|
| Zulässig | 1.10300 / 1.10312 | 15.2 | 16.8 | 25.2 | 1.5000 | Numerische Grenzen bei Gleichheit erfüllt |
| Teuer | 1.10328 / 1.10340 | 18.0 | 19.6 | 22.4 | 1.1429 | Ablehnen: Nettoverhältnis zu klein |
13. Aktive Absicherung, bärischen Wechsel und Zeit priorisieren
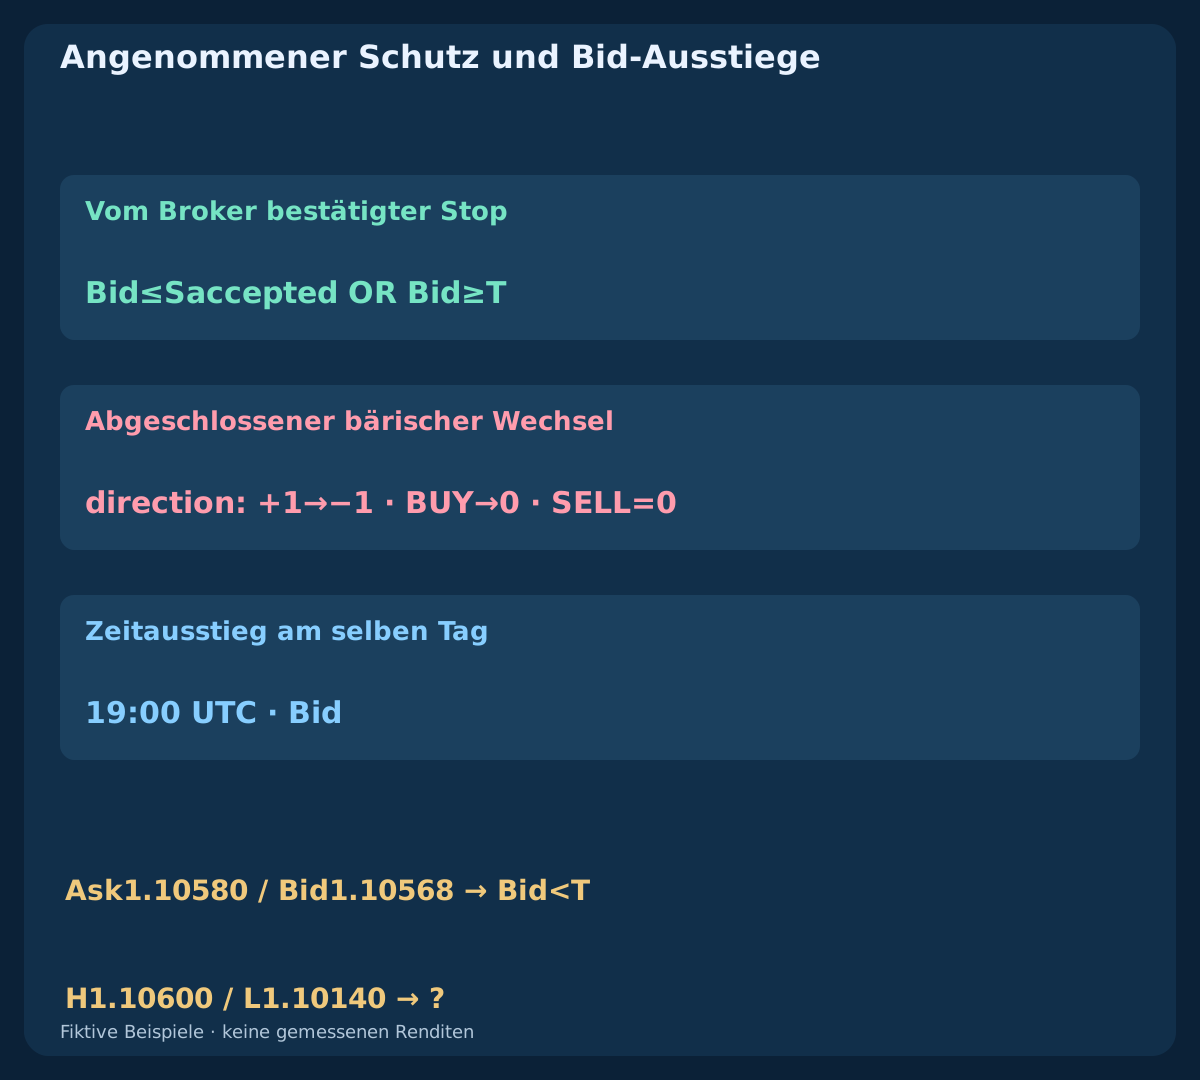
Kaufabsicherung verwendet Bid und den aktuell angenommenen Stop; das Ziel bleibt T=1.10580. Ask am Ziel reicht nicht. Bei abgeschlossenem bärischem SAR-Wechsel die verbliebene Position zum ersten ausführbaren Bid schließen lassen, ohne SELL-Umkehr. Ab 19:00 UTC am Datum von q ebenfalls den ersten ausführbaren Bid zum Zeitausstieg nutzen. Ausstiegsanfragen warten weder auf den Einstiegsspread noch auf das Änderungsfenster.
Bestehende Stop-/Zielausführung geht späteren Clientaktionen vor. Treffen Wechsel und Zeitausstieg zusammen, abgleichen und nur eine Schließanfrage für den Rest senden. Ask1.10580 / Bid1.10568 erreicht T auf Bid noch nicht. Eine getrennte hypothetische Kerze H=1.10600 / L=1.10140 umfasst Ziel und Anfangsstop, verrät aber keine Reihenfolge. Tickchronologie und tatsächliche Stop-Aktivierungsdaten verlangen, sonst Mehrdeutigkeit markieren. Diese Kerze gehört zu keiner CSV.
14. Unklare Orders, Absicherung und Wiederanlauf abgleichen
Ungerundete Indikatoren, q, S0/T, erste Quotierungen, Vorschläge, Anfragekennung, Versand, Ablehnung, Annahme und bekannte Wirksamkeitszeit sowie Schutz und Fills protokollieren. Timeout beweist weder beim Einstieg noch bei Änderung oder Schließung eine Ablehnung. Nach unklarer Änderung ist der alte Stop nur der zuletzt bestätigte Zustand, kein Nachweis des aktiven Stops. Vor weiterer Änderung oder Feststellung der Positionsfreiheit Brokeraufträge und Positionen abgleichen.
Fehlt nach einem Fill die geforderte Absicherung, kontrollierte sofortige Schließung anstreben und Einstiege bis zur Klärung sperren. Restvolumen nach Teil- oder Fehlschließungen weiter verwalten. Stops nie stillschweigend lockern. Bei Datenverlust letzte bestätigte Absicherung behalten, Trailing aussetzen, verlässlichen Zustand wiederherstellen und Zeitausstieg verfolgen; Serverschutz kann weiter auslösen. Rechtzeitig gesendete Anfragen können später enden. Nach Wiederanlauf jenseits der Ausstiegszeit zum ersten ausführbaren Preis schließen. Stop-Level null kann dynamische Ablehnung zulassen; Freeze-Regeln können Änderungen oder Schließungen verhindern.
15. Vollständige chronologische Regeln vergleichen
Vergleichsvariante: S0 unverändert lassen, bei gleichen qualifizierten Wechseln, Quotierungsfiltern, Kosten, Volumen, Ziel sowie Wechsel- und Zeitausstiegen. Jede Variante braucht ihre eigene Positionschronologie. Ein früher Trailing-Ausstieg verändert, ob sie beim nächsten Wechsel bereits frei ist. Keine Verlustzeilen aus fertigen Listen streichen oder nach Divergenz identische Einstiege voraussetzen.
Spätere Daten zurückhalten, alle Parameterversuche erfassen und Nettoerwartung, Drawdown, Unsicherheit, Handelsaktivität, verpasste Signale, Änderungsfehler und Gap-Verluste auswerten. Trailing kann Verluste oder Gewinnrückgabe verringern, aber auch vor Erholung ausstoppen oder Ziele verhindern. Drei erfundene Reihen und alternative Zweige prüfen Rechnung und Zeit, nicht die Überlegenheit einer Regel.
16. Vor dem Test die gesamte Regel prüfen
UTC-Intervalle, endliche Startwerte, Gleichheiten, frischen Wechsel q und ADX am selben Schluss kontrollieren. Verbrauchte Wechsel dürfen nicht wiederkehren. S0/T nutzen nur bekannte Daten; erste Quotierung und Kosten kommen vor der Volumenwahl. Erst spätere abgeschlossene Kerzen schlagen engere Stops vor. Vorschlag, Ablehnung, Annahme und Unsicherheit getrennt halten und vor weiteren Aktionen aktive Absicherung klären.
Dies ist die dritte und letzte Strategie des aktuellen Indikator-Kombinationsclusters nach EMA/Stochastik und MACD/Stochastik. Er verbindet Indikatorrollen mit vollständigen Forschungsregeln einschließlich Ablehnung und Ausführung. Kein Beispiel ist eine Empfehlung für einen Live-Trade, ein gemessener Backtest oder ein Beleg, dass beliebte Indikatoren gemeinsam einen profitablen Vorteil schaffen.
Häufige Fragen
Kann ADX einen alten schwachen SAR-Wechsel später qualifizieren?
Nein. Die Schwelle muss beim frischen bullischen Wechsel erfüllt sein. Später steigender ADX bei weiter bullischem SAR erzeugt keinen neuen Wechsel.
Muss ADX steigen oder +DI über −DI liegen?
Beides ist hier nicht vorgeschrieben. SAR bestimmt Richtung, ADX Stärke. Zusätzliche Filter ergeben eine andere zu prüfende Strategie.
Wird ein neuer SAR-Wert sofort zum aktiven Stop?
Nein. Er ist ein Vorschlag aus einer abgeschlossenen Kerze. Erst tatsächliche Brokerannahme aktiviert ihn; ein unbekanntes Ergebnis muss abgeglichen werden.
Was passiert, wenn Bid schon unter dem vorgeschlagenen Stop liegt?
Die Änderung auslassen und bestätigte Absicherung behalten. Keinen Fill am unangenommenen Niveau erfinden. Der alte Stop kann später mit Slippage oder Kurslücke ausführen.
Beendet fallender ADX Trailing oder die Position?
Nein. ADX ist hier nur Einstiegsfilter. Gültige SAR-Vorschläge dürfen weiter straffen; angenommene Absicherung, bärischer Wechsel und Zeit bestimmen den Ausstieg.
Beweisen Charts oder Ausführungszweige Profitabilität?
Nein. Es sind fiktive Rechen- und Zustandsbeispiele. Alternative Zweige bilden keinen vollständigen Tick-Backtest und berichten keine Renditen oder kommerziellen EA-Ergebnisse.
Quellen und Forschungsnotizen
MetaQuotes beschreibt iSAR, iADX, Orderversand, Orderänderung und Symbolbeschränkungen. Endliche Startwerte, Schwelle, UTC-Zeiten, erste Quotierung und Trailing-Zustände sind unsere eigene Forschungsspezifikation. Eine genaue Übereinstimmung mit nativen Terminalpuffern wird nicht behauptet. Fiktive OHLC- und Ausführungsdaten erläutern Regeln, keine Renditen oder Ergebnisse kommerzieller EAs.
- MetaQuotes iSAR
- MetaQuotes iADX
- MetaQuotes OrderSend
- MetaQuotes OrderModify
- MetaQuotes symbol properties
Forschungsspezifikation zu Bildungszwecken. Reihen, Quotierungen und Zweige sind fiktiv. Forex birgt Risiken; Indikatoren, angenommene Stops und Budgets garantieren weder Gewinne noch eine Obergrenze tatsächlicher Verluste.