

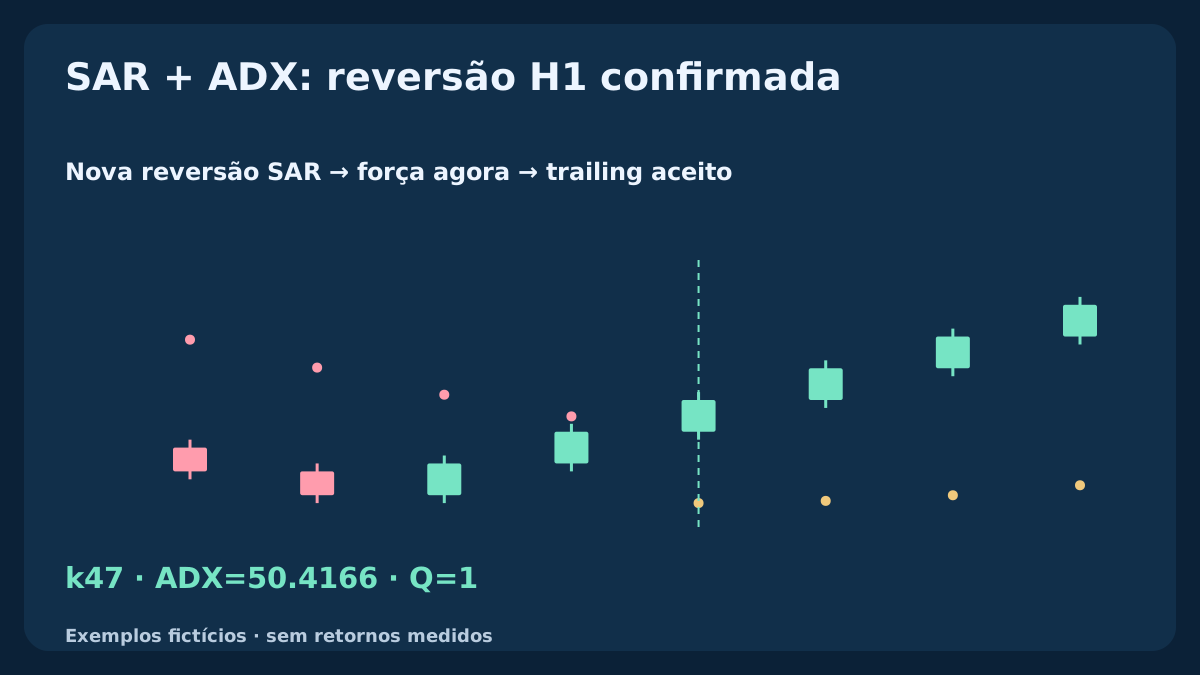
Esta estratégia de pesquisa apenas compradora separa as funções. Uma nova reversão de alta do SAR em candle H1 fechado define a direção; o ADX precisa atingir o limite nesse mesmo candle. Após uma primeira cotação aceitável, o SAR pode propor um stop mais alto, mas a proteção só muda com a aceitação real da corretora. Três históricos fictícios e ramificações de execução separadas mostram sinais fracos, recuperação tardia do ADX, rejeições e gaps, sem retornos medidos.
1. Defina a hipótese de direção, força e trailing
O SAR fornece a reversão e futuras propostas de stop; o ADX filtra força sem indicar direção. A pesquisa compara a política completa com a manutenção do stop inicial. Os dois usam o mesmo histórico de preços: concordância não é evidência independente de vantagem. ADX alto também pode acompanhar quedas.
Estude somente compras de EURUSD. Este modelo difere da continuação SAR filtrada por EMA e da sequência MACD/Estocástico anterior. Não há filtro EMA, direção DI, ADX ascendente, vendas, preço médio, pirâmide, fechamento parcial ou reversão automática. Parâmetros e horários são escolhas declaradas de pesquisa, sem alegação de otimização histórica ou lucro.
2. Fixe candles fechados, UTC e exposição
Use OHLC Bid H1 de EURUSD fechados, SAR step0.02 / maximum0.20 e Wilder-style ADX14. Exija ao menos 28 candles válidos, consecutivos e concluídos. A reversão de alta q elegível fecha entre 07:00–15:00 UTC, de segunda a quinta. Se ainda houver posição, busque saída por horário às 19:00 UTC na data de q.
Converta os intervalos reais da corretora para UTC, incluindo mudanças históricas de fuso. Prepare e envie somente sem exposição EURUSD aberta ou pendente e sem solicitações não resolvidas. Avaliação perdida, lacuna H1 ou estado incerto impedem entrada; não reproduza reversões antigas ao reconectar. Se faltarem dados com posição aberta, mantenha a proteção aceita, suspenda ajustes e entradas, reconcilie o estado e preserve a saída por horário. Outras exposições exigem controles próprios de carteira.
| Componente | Configuração declarada | Função ou limite |
|---|---|---|
| SAR Parabólico | Passo0.02; máximo0.20; semente de baixa explícita | Nova reversão fechada; candidatos posteriores |
| ADX14 | Semente finita tipo Wilder; limite≥25 | Força na reversão; sem filtro ascendente ou DI |
| Proteção | S0=SAR(q)−1pip para baixo; alvo2×distância | Só stops mais altos aceitos ativam; alvo fixo |
| Execução | Primeira cotação; uma tentativa por candle fechado | Custos completos; saída de baixa ou19:00 UTC |
3. Declare exatamente a referência finita SAR e ADX
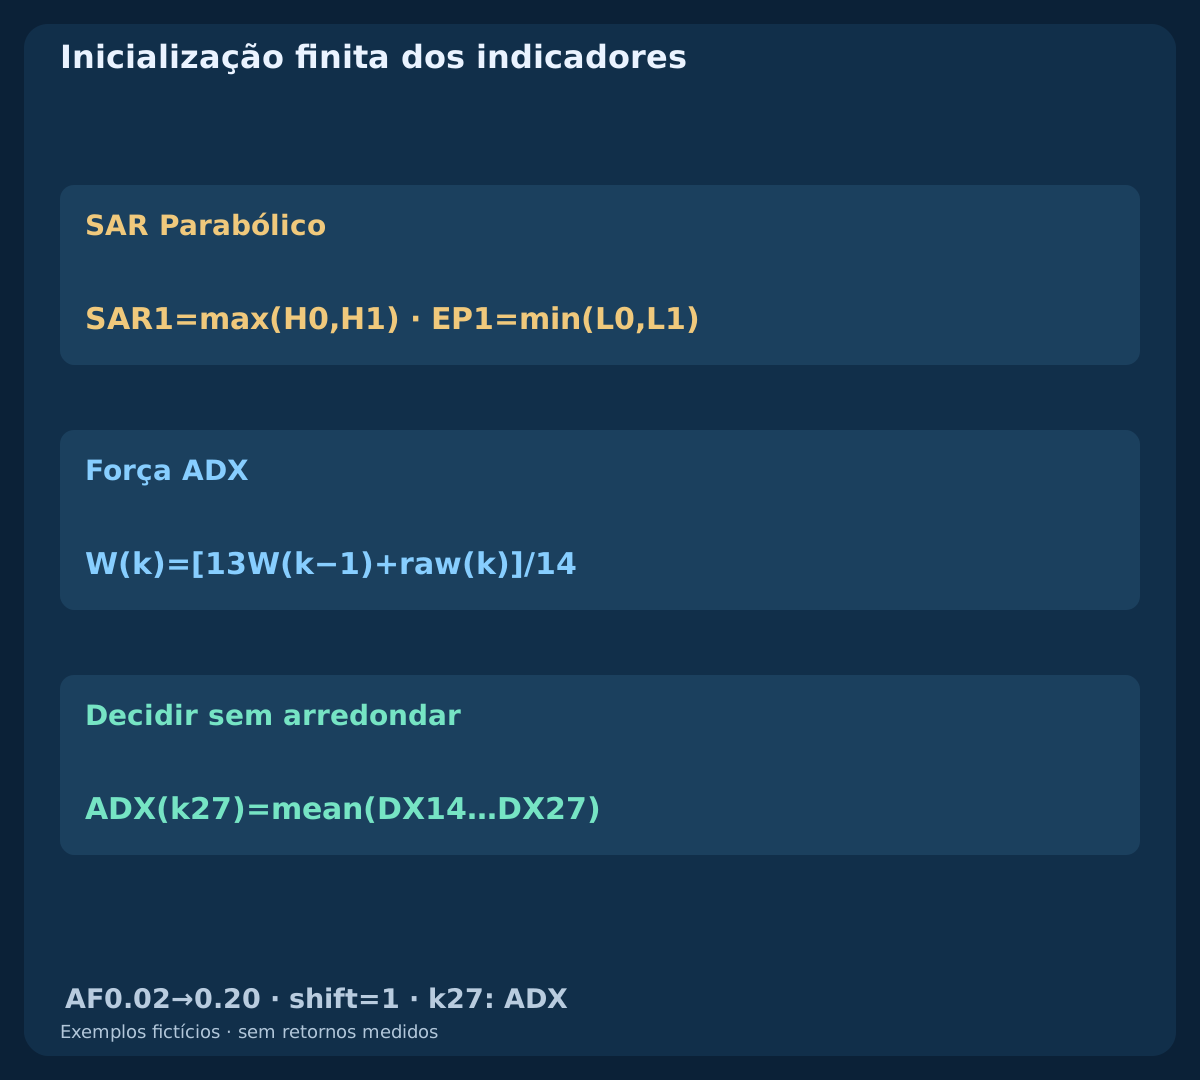
Numere desde k0, onde SAR está indisponível. Em k1 inicie em baixa com SAR1=max(H0,H1), EP1=min(L0,L1) e AF1=0.02; essa semente não é reversão. Desde k2 calcule z=SARprev+AFprev(EPprev−SARprev). Em alta, limite z ao menor entre z e as duas mínimas anteriores. Se L atual≤z, reverta para baixa: SAR=max(EP anterior,H atual), EP=L atual, AF=0.02. Caso contrário SAR=z, EP=max(EP anterior,H atual), elevando AF em0.02 até0.20 apenas com EP estritamente maior. Em baixa, limite z ao maior entre z e as duas máximas anteriores. Se H atual≥z, reverta para alta: SAR=min(EP anterior,L atual), EP=H atual, AF=0.02. Senão SAR=z, EP=min(EP anterior,L atual), elevando AF só com EP estritamente menor. Igualdade provoca reversão, mas EP igual não aumenta AF.
Para k≥1 defina u=H(k)−H(k−1), v=L(k−1)−L(k), +DM=u if u>v and u>0, otherwise0, −DM=v if v>u and v>0, otherwise0 e TR=max(H−L,|H−Cprev|,|L−Cprev|). Movimentos positivos empatados zeram ambos os DM. Em k14 inicie DM/TR suavizados pela média de k1…k14; depois use W(k)=[13W(k−1)+raw(k)]/14. Defina ±DI=100W(±DM)/W(TR) e DX=100|+DI−−DI|/(+DI+−DI), com zero para denominador nulo. O primeiro ADX em k27 é média(DX14…DX27); depois ADX(k)=[13ADX(k−1)+DX(k)]/14. Decida sem arredondar. No MT4 MODE_MAIN é ADX e MODE_PLUSDI/MODE_MINUSDI são linhas direcionais; declare o preço aplicado e compare buffers reais com horários antes de afirmar equivalência. Leia shift=1 fechado e shift=2 anterior, nunca shift=0 em formação.
4. Qualifique apenas reversão nova com força já presente
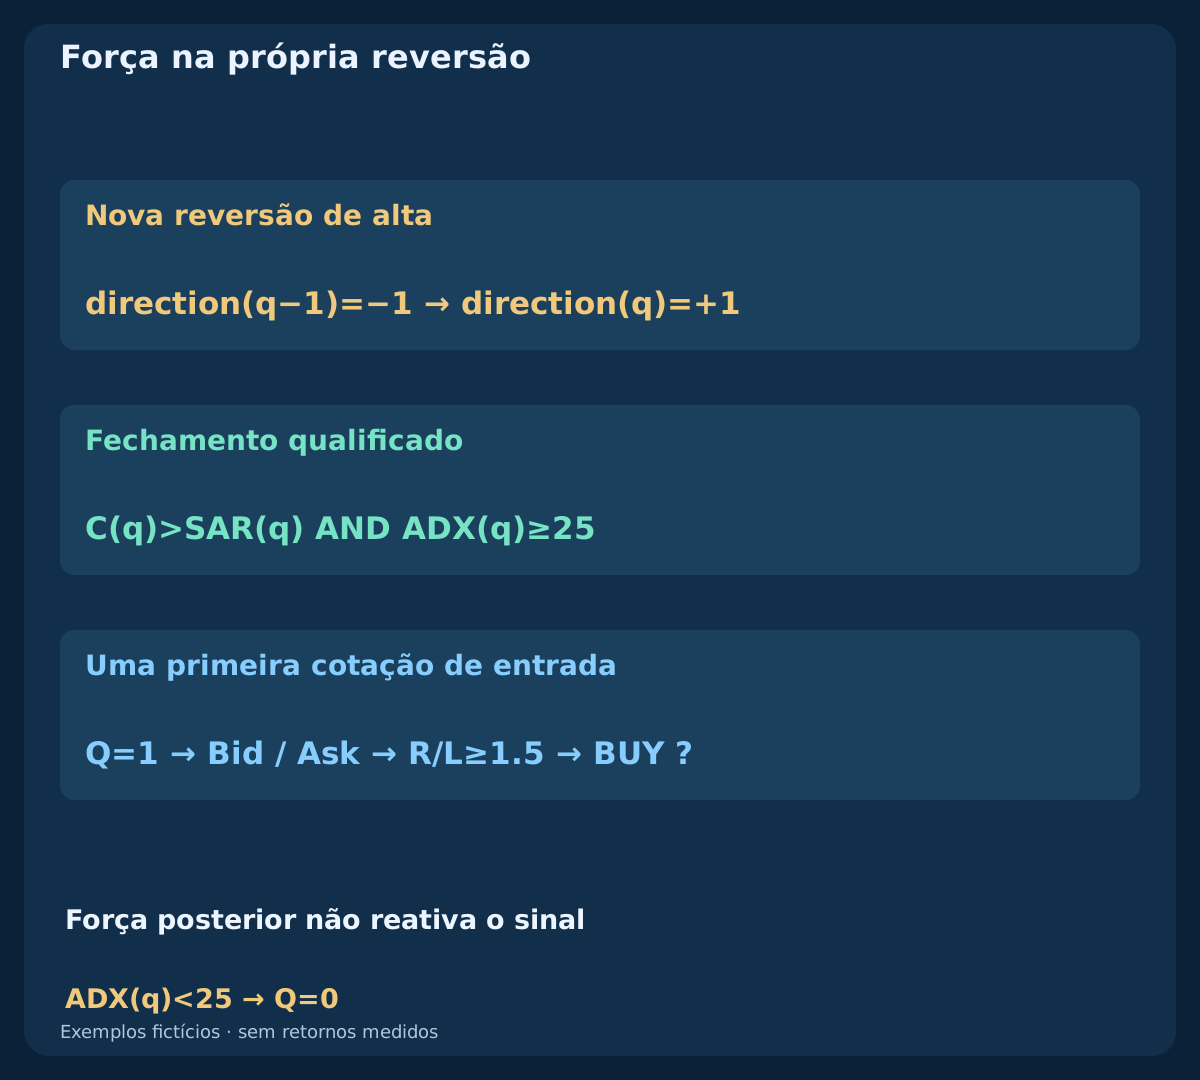
O novo evento é direction(q−1)=−1 AND direction(q)=+1. Nesse candle fechado exija C(q)>SAR(q) e ADX(q)≥25, além das regras de horário, dados e ausência de exposição. ADX não precisa subir; +DI>−DI ou uma fase anterior de ADX baixo também não são necessários. Q=1 representa qualificação, não execução.
Se a reversão falhar em força, preço ou elegibilidade, consuma-a. ADX subindo depois com SAR ainda em alta não oferece outra entrada. Estado persistente não é evento novo. Primeira cotação inválida ou entrada rejeitada também consome a reversão. Só uma futura reversão de alta independente, com exposição e solicitações resolvidas, pode qualificar novamente. SAR em baixa não abre venda automática.
5. Revise o trailing somente para frente e para cima
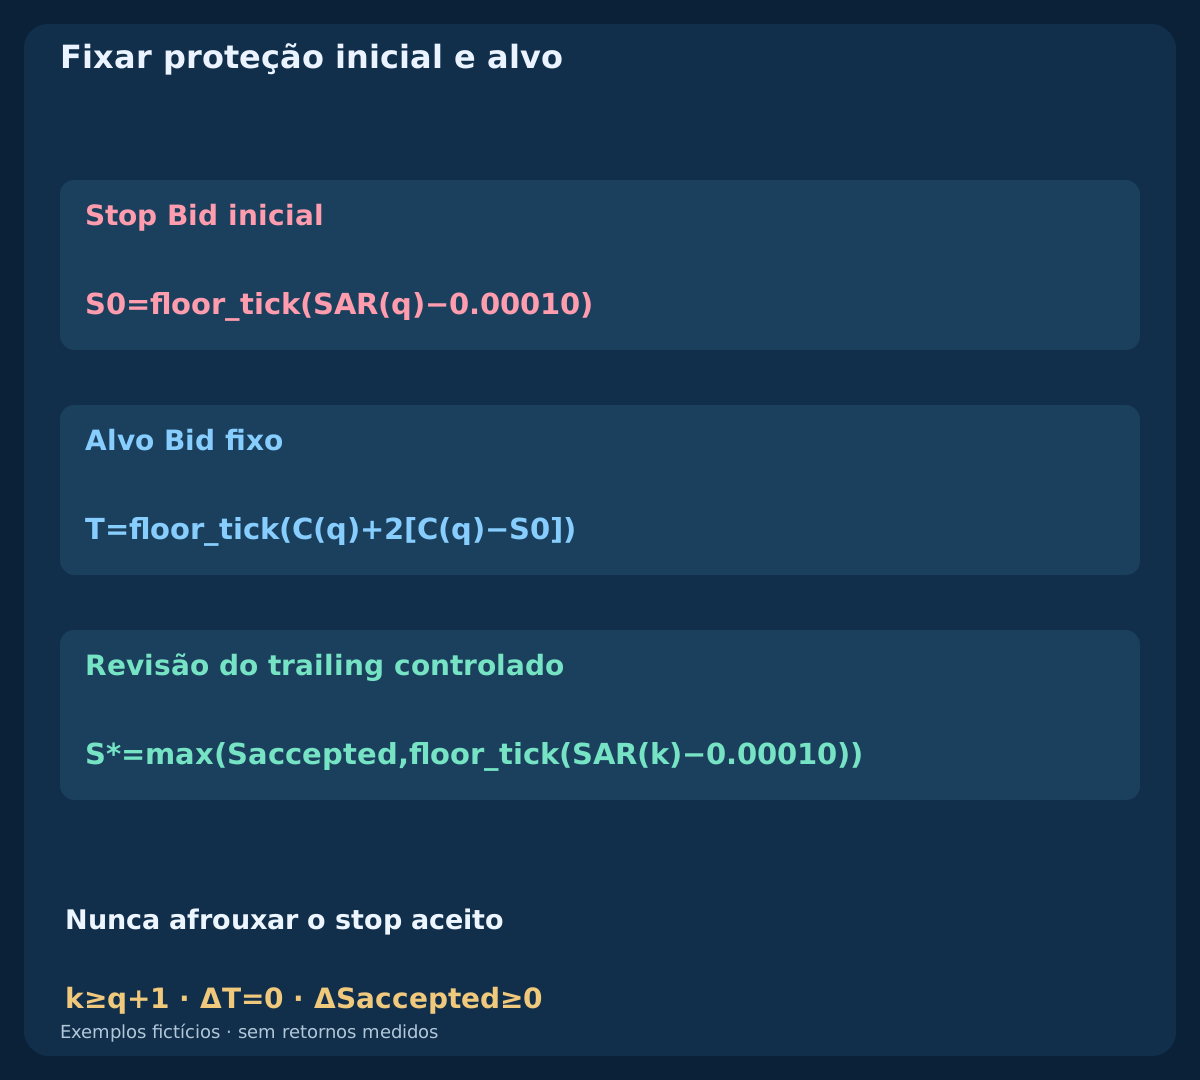
Comece no próximo candle fechado k≥q+1, enquanto a posição existir. Com SAR em alta e C(k)>SAR(k), calcule U(k)=floor_tick(SAR(k)−0.00010) e proponha S*=max(Saccepted,U(k)). Envie apenas se a proposta subir pelo menos 1 tick. ADX filtra a entrada: queda posterior não fecha a posição nem impede ajuste válido. Candidato menor ou igual nunca afrouxa o stop aceito.
Em cada revisão use somente a primeira cotação bilateral observada, com 0≤age≤2 s e envio 0≤elapsed<10 s após o fechamento. Verifique Bid>S*, grade real, distância e restrições de congelamento. Se cotação, prazo ou controles falharem, ou houver rejeição explícita, mantenha o stop aceito até outro candle fechado. Não repita no mesmo candle, enfileire candidato antigo ou o rebaixe para cumprir restrições. Processe proteção e saídas existentes primeiro. O candidato só fica ativo com aceitação real; resultado desconhecido exige reconciliação antes de outro ajuste. O prazo limita apenas solicitações ainda não enviadas.
6. Fixe em q a proteção Bid inicial e o alvo
Na qualificação fixe S0=floor_tick(SAR(q)−0.00010) e T=floor_tick(C(q)+2[C(q)−S0]). A margem de um pip e o alvo de duas distâncias são escolhas declaradas. Nenhum candle após q entra em S0/T. Ajustes SAR aceitos podem elevar o stop, mas T fica fixo. Não há gatilho separado de empate nem extensão discricionária do alvo.
Os exemplos assumem 1 pip=0.00010 e tick=point=0.00001: um pip equivale a dez pontos. floor_tick arredonda para baixo na grade realmente negociável. Casas decimais não determinam tamanho/valor do tick ou permissões da corretora. Duas distâncias a partir do fechamento não garantem relação líquida2:1; elevar o stop não garante preço de execução.
7. Avalie uma primeira cotação com todos os custos
Após o fechamento qualificado t examine exatamente a primeira cotação bilateral observada. Exija 0≤age≤2 s, envio 0≤elapsed<10 s, spread≤1.5 pips, Ask−C(q)≤4.0 pips, distância bruta Ask–S0 de 5–40 pips e relação líquida ganho/perda prevista mínima 1.5. Exija preços ordenados válidos, Bid>max(S0,SAR(q)) e Ask<T. Distâncias e relação incluem igualdade; comparações de preço são estritas.
Antes de enviar verifique proteção anexada, grade, limites de stop e lote, margem livre e EURUSD sem exposição. A mesma primeira cotação deve continuar recente e utilizável; controles além de qualquer limite consomem a chance. Não troque por uma segunda mais barata nem persiga recotação. Rejeição explícita ou ausência de preço no prazo também consomem o sinal. A execução real pode variar. Os segundos são prazo local de envio, não cancelamento de ordem de mercado enviada ou vencimento de ordem pendente.
8. Reconstrua três históricos e separe as execuções alternativas
Cada histórico começa em 1.10000 no k0. Variações em pips: tendência +2×30,−3×14,+4×15; fraco (+3,+3,−3,−3)×11,−2×3,+3×18; lateral (+3,+3,−3,−3)×15. Abertura é o fechamento anterior, exceto k0; máxima um pip acima de max(abertura,fechamento), mínima um pip abaixo de min(abertura,fechamento). São 60,66,61 linhas, 187 no total.
Primeiros horários concluídos: 2026-08-03 10:00 UTC para tendência/lateral e 2026-08-03 05:00 UTC para fraco. Reutilizam-se as formas fictícias do guia SAR/ADX com horários específicos desta estratégia. O CSV OHLC avalia sinais supondo ausência de exposição, sem ordens ou retornos. Um CSV separado com 10 eventos apresenta alternativas. A se ramifica após k48, B após k49 e C descreve ajuste incerto após k48; suas cotações substituem a continuação OHLC não utilizada. Não una tudo em uma trajetória tick nem conte como amostras independentes de operações.
Baixar três históricos OHLC fictícios e os cálculos dos sinais
Baixar o registro separado de eventos de execução alternativos
9. Leia a reversão válida em eixos alinhados
Na tendência, a nova reversão de alta q=k47 fecha em 2026-08-05 09:00 UTC. Bid 1.10300 supera SAR 1.10170 e ADX 50.4166 passa. Fixe S0=1.10160 e T=1.10580. Q=1 ainda precisa de primeira cotação válida e aceitação da corretora.
Em k48, 10:00 UTC, SAR 1.101728 gera U=1.10162. Em k49, 11:00 UTC, SAR 1.10179888 propõe U=1.10169. ADX cai para 46.8620 e depois 44.1844; isso não impede ajuste válido. As propostas são calculadas após cada fechamento, nunca aplicadas retroativamente ao candle concluído.
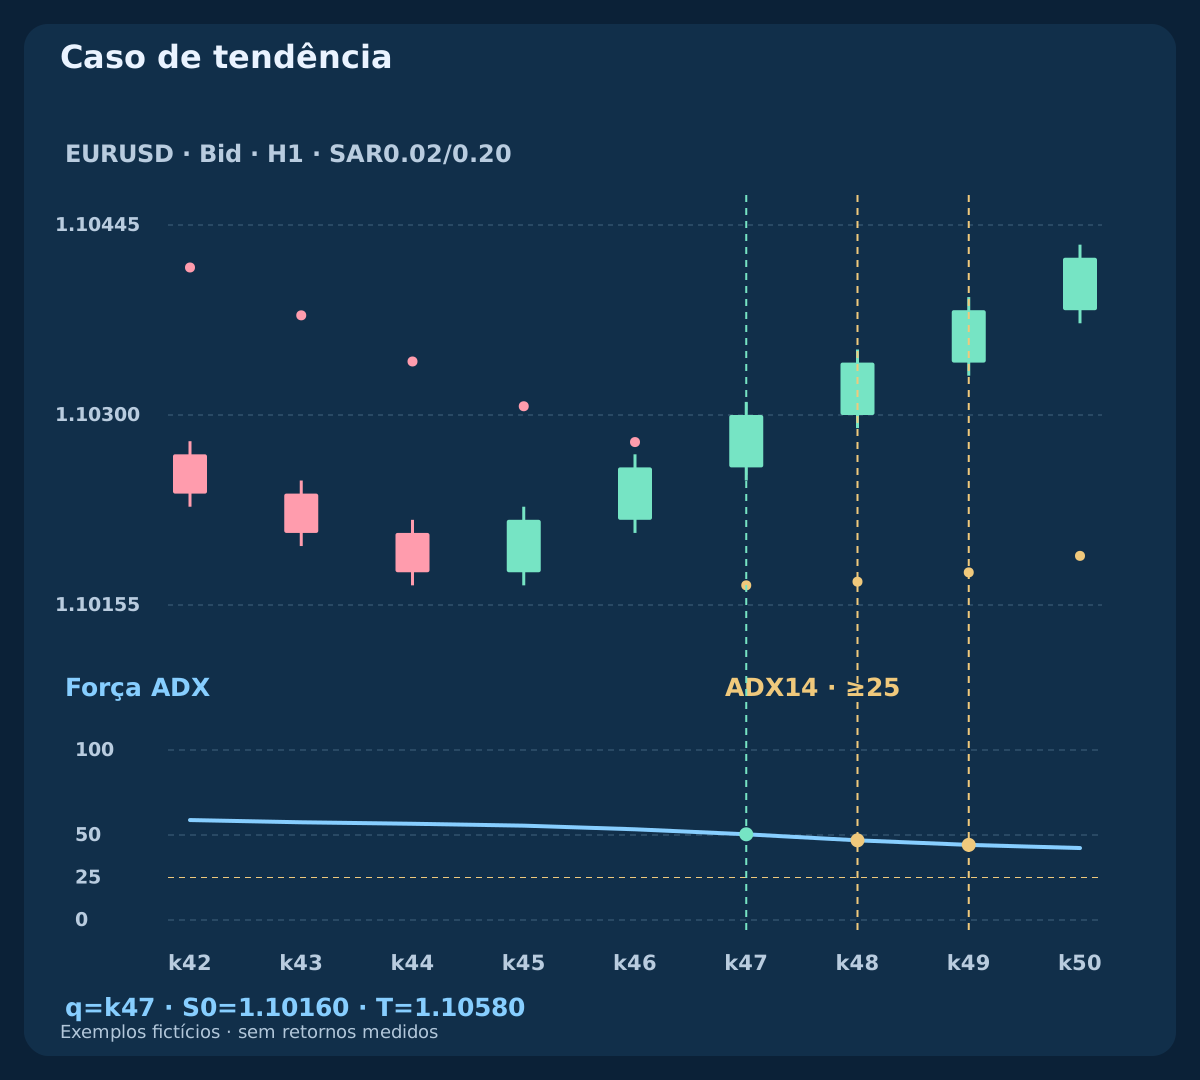
| Caso / barra | Fechamento Bid | SAR | ADX | Nova reversão | Q | Ação do sinal |
|---|---|---|---|---|---|---|
| Caso de tendência · k47 | 1.10300 | 1.101700000 | 50.4166 | 1 | 1 | Fechamento qualificado |
| Caso de tendência · k48 | 1.10340 | 1.101728000 | 46.8620 | 0 | 0 | Força posterior não reativa o sinal |
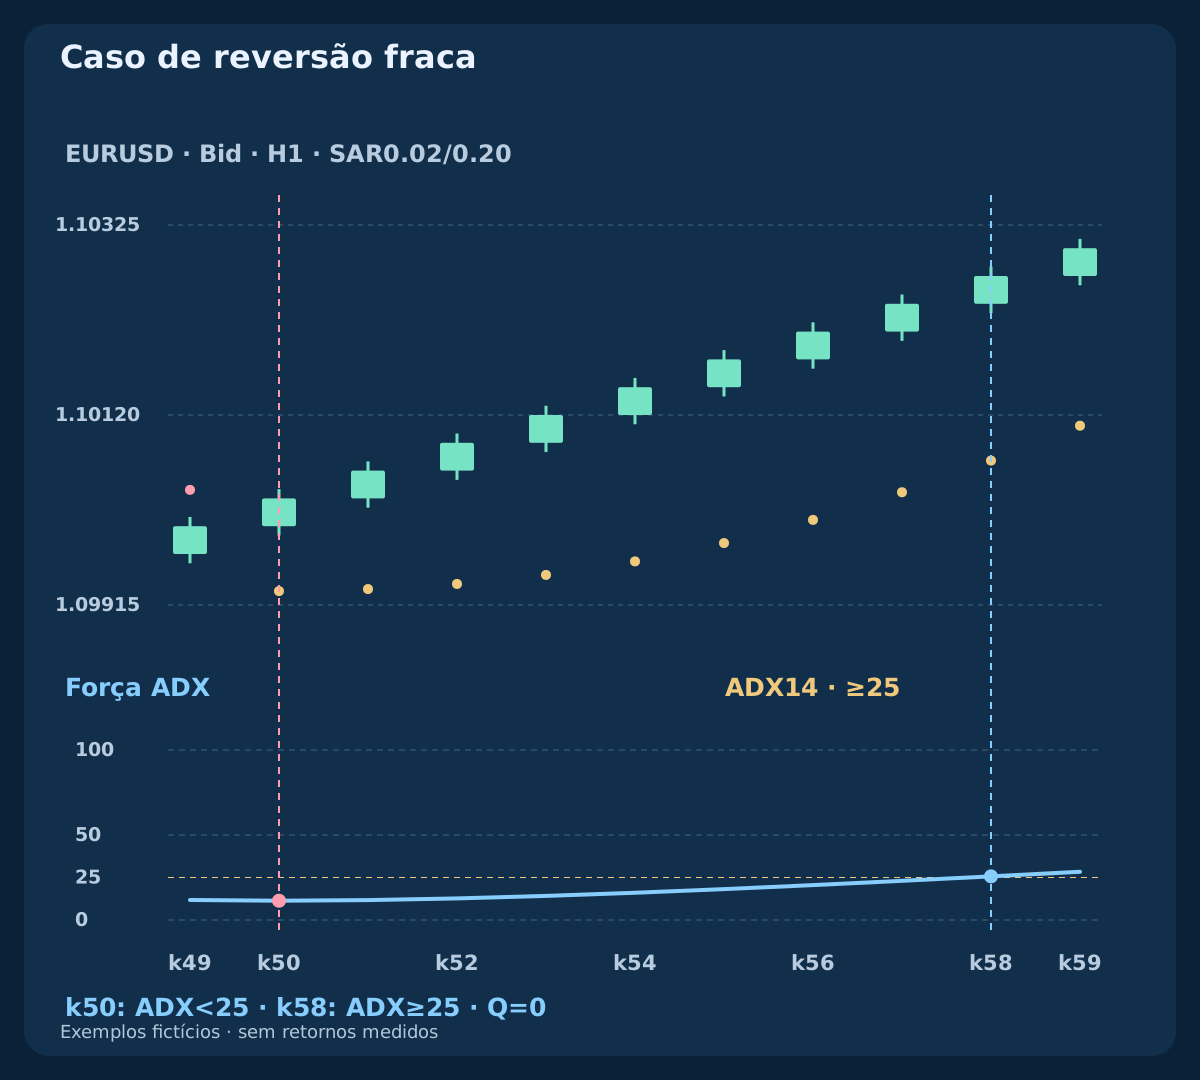
| Caso de reversão fraca · k50 | 1.10030 | 1.099300000 | 11.3413 | 1 | 0 | Caso de reversão fraca |
| Caso de reversão fraca · k58 | 1.10270 | 1.100708033 | 25.6767 | 0 | 0 | Força posterior não reativa o sinal |
| Caso lateral · k46 | 1.10060 | 1.099900000 | 8.6663 | 1 | 0 | Caso de reversão fraca |
10. Rejeite a reversão fraca sem reativá-la depois
No histórico fraco k50 fecha em 2026-08-05 07:00 UTC com reversão de alta nova. Fechamento 1.10030 supera SAR 1.09930, mas ADX 11.3413 está abaixo de25. Rejeite imediatamente; não se cria espera pela recuperação do ADX.
Em k58, 15:00 UTC, ADX atinge 25.6767 com SAR ainda em alta e fechamento maior. O sinalizador de reversão é zero; Q continua zero. No lateral, as reversões repetidas também falham em força após os indicadores ficarem disponíveis. Reduzir lote ou apontar alta futura não corrige um evento inválido.
11. Leia a ativação do stop em três ramificações alternativas
Suponha entrada aceita com S0=1.10160. A primeira cotação de A após k48, às 10:00:00.200 UTC, é 1.10161 / 1.10173. Bid está acima do stop antigo, mas abaixo da proposta 1.10162: pule o ajuste. Uma execução Bid posterior suposta em 1.10155 pertence ao stop antigo, não ao candidato jamais aceito. A não usa candles OHLC após k48.
Em B a cotação normal k48 permite tentativa, mas a corretora rejeita; S permanece 1.10160. Em k49 a nova proposta 1.10169 é aceita às 11:00:00.400 UTC e só então fica ativa. Uma execução suposta após gap em 1.10165 é pior que esse nível. B não usa candles após k49. Em C a solicitação k48 termina em timeout: o cliente desconhece o stop ativo até a reconciliação confirmar 1.10162 às 10:00:00.900 UTC. Não reenvie às cegas; o horário de reconciliação não inventa a ativação anterior.
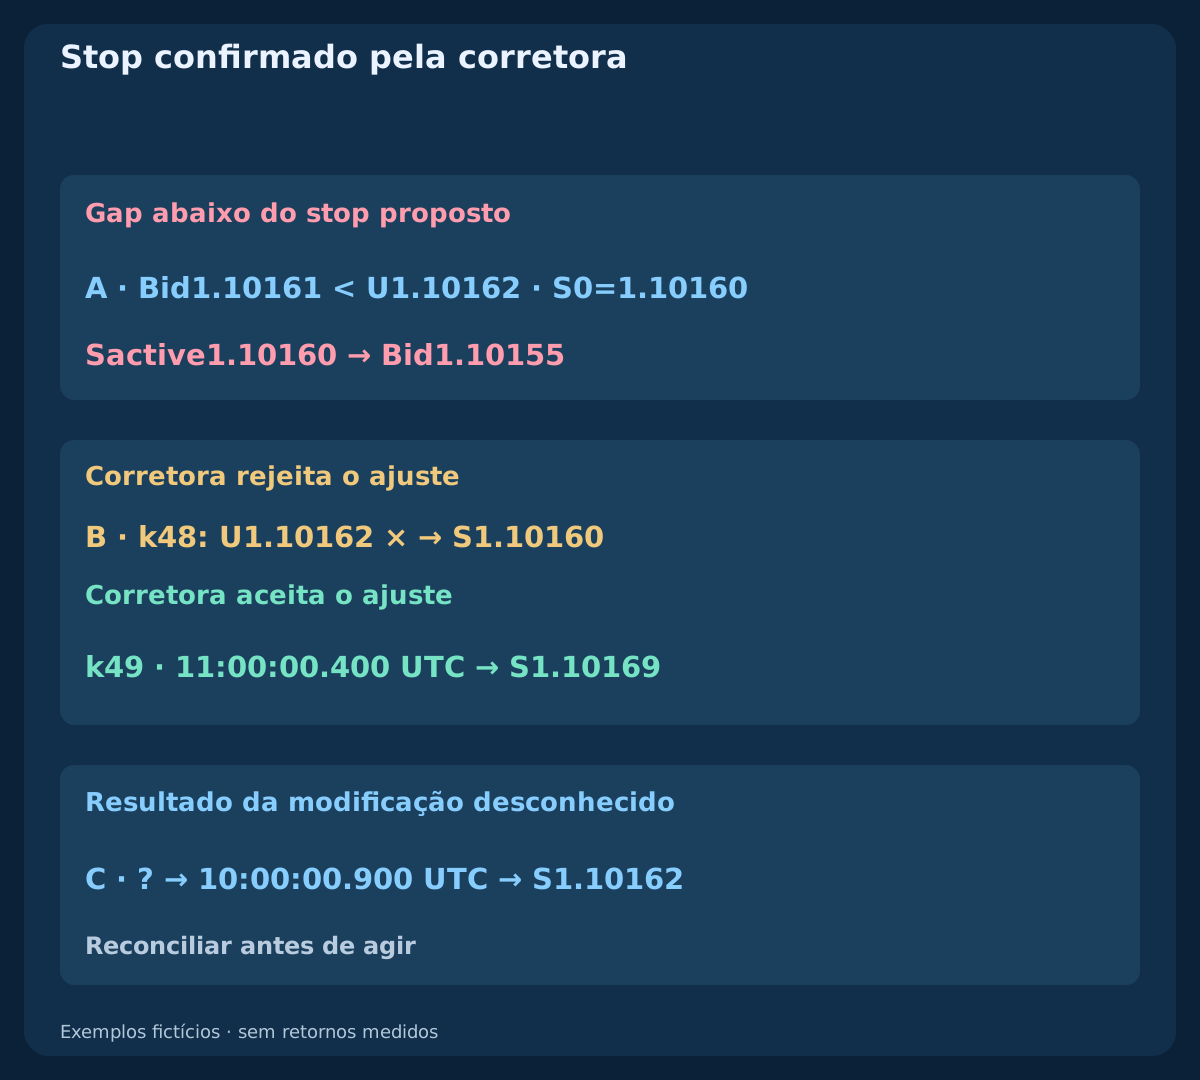
| Ramo / hora UTC | Barra fechada | Stop proposto | Cotação Bid | Stop confirmado | Estado |
|---|---|---|---|---|---|
| A · 10:00:00.200000 | k48 | 1.10162 | 1.10161 | 1.10160 | Gap abaixo do stop proposto |
| A · 10:00:00.600000 | k48 | — | 1.10155 | 1.10160 | Stop antigo aceito executa |
| B · 10:00:00.400000 | k48 | 1.10162 | — | 1.10160 | Corretora rejeita o ajuste |
| B · 11:00:00.200000 | k49 | 1.10169 | 1.10380 | 1.10160 | Cotação válida; aceitação pendente |
| B · 11:00:00.400000 | k49 | 1.10169 | — | 1.10169 | Corretora aceita o ajuste |
| B · 11:00:00.600000 | k49 | — | 1.10165 | 1.10169 | Stop novo aceito executa |
| C · 10:00:00.600000 | k48 | 1.10162 | — | ? | Resultado da modificação desconhecido |
| C · 10:00:00.900000 | k48 | 1.10162 | — | 1.10162 | Reconciliar antes de agir |
12. Compare primeiras cotações antes de escolher volume
Com S0/T fixos, uma primeira cotação às 09:00:02 UTC de 1.10300 / 1.10312 tem spread 1.2 pips e distância bruta 15.2 pips. Some comissão de ida e volta 0.6 pip e reserva total para execução adversa 1.0 pip: perda prevista 16.8 pips, espaço líquido ao alvo 25.2 pips e relação exatamente 1.5. Igualdade passa o mínimo, sujeita aos controles, sem folga para custos além da reserva.
A alternativa 1.10328 / 1.10340 passa o limite inclusivo de perseguição 4.0-pip, mas gera perda 19.6 pips, alvo líquido 22.4 pips e relação 1.1429: rejeite em qualquer volume. Com patrimônio 10000 USD, risco 0.5%=50 USD, contrato 100000 EUR, valor do pip 10 USD/lot e passo 0.01, a cotação aceitável permite 0.29 lotes e risco previsto 48.72 USD. Arredonde para baixo, pule abaixo do mínimo e confira margem. Conte spread uma vez por entrada Ask/saída Bid; use tick value real, conversão e swaps. A perda real pode superar a reserva.
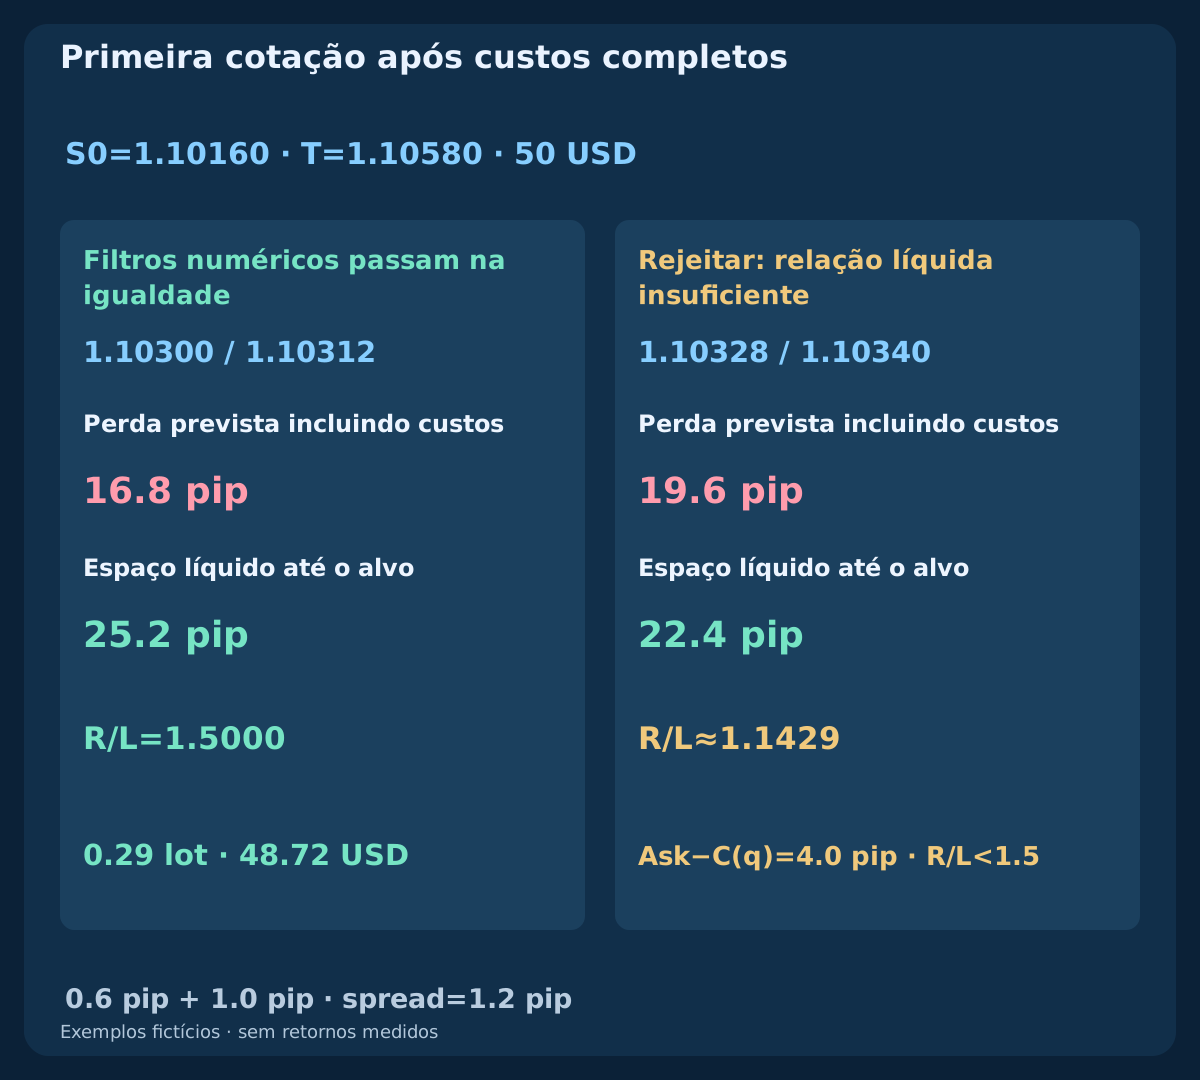
| Primeira cotação | Bid / Ask | Stop (pip) | Perda + custos | Alvo líquido | Relação | Decisão |
|---|---|---|---|---|---|---|
| Aceitável | 1.10300 / 1.10312 | 15.2 | 16.8 | 25.2 | 1.5000 | Filtros numéricos passam na igualdade |
| Cara | 1.10328 / 1.10340 | 18.0 | 19.6 | 22.4 | 1.1429 | Rejeitar: relação líquida insuficiente |
13. Priorize proteção ativa, reversão de baixa e horário
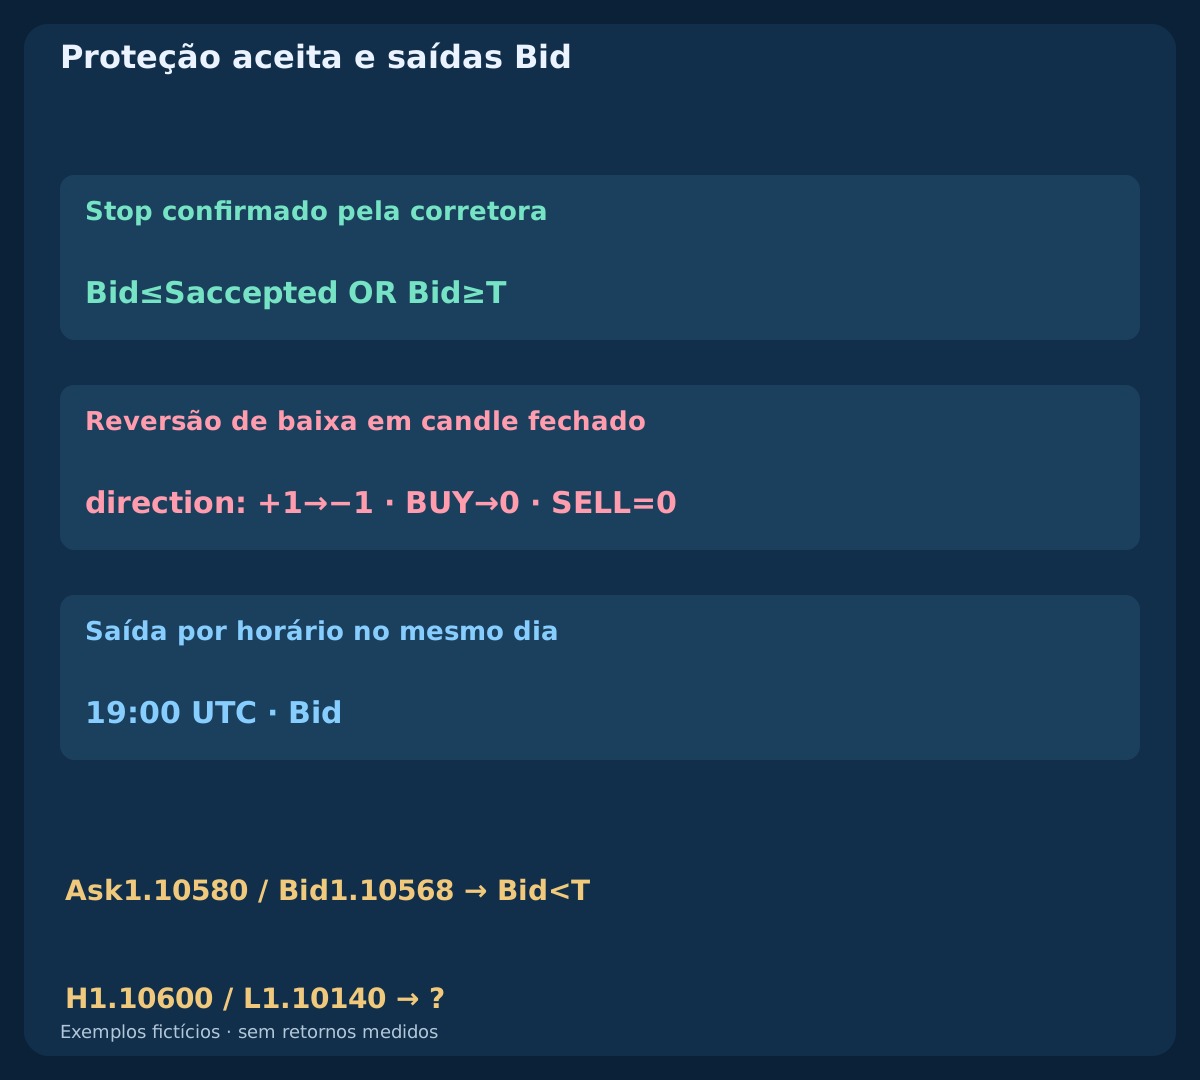
A proteção BUY usa Bid e o stop atualmente aceito; o alvo permanece T=1.10580. Ask tocando T não basta. Se surgir reversão SAR de baixa em candle fechado, peça fechamento no primeiro Bid executável, sem inverter para SELL. A partir de 19:00 UTC na data de q, também busque a saída temporal se ainda aberta. Saídas não esperam spread de entrada ou janela de ajuste.
Execução existente de stop/alvo precede ação posterior do cliente. Se reversão e horário coincidirem, reconcilie e envie uma única solicitação para a exposição restante. Ask1.10580 / Bid1.10568 não alcançou T no Bid. Um candle hipotético separado H=1.10600 / L=1.10140 cruza alvo e stop inicial sem revelar a ordem. Exija ticks e registros de ativação; caso contrário marque ambiguidade. Esse candle está fora dos dois CSVs.
14. Reconcilie ordens, proteção e recuperação incertas
Registre indicadores sem arredondar, q, S0/T, primeiras cotações, propostas, IDs, envio, rejeição, aceitação e horário efetivo quando conhecido, proteção confirmada e execuções reais. Timeout não prova rejeição de entrada, ajuste ou fechamento. Após modificação desconhecida, o stop antigo é apenas o último estado confirmado, não prova do ativo. Reconcilie ordens e posições antes de ajustar de novo ou declarar ausência de exposição.
Se um fill não tiver a proteção exigida, busque fechamento imediato controlado e bloqueie entradas até resolver a exposição. Gerencie resíduos após fechamentos parciais ou falhos. Nunca afrouxe silenciosamente. Sem dados, mantenha a última proteção confirmada, suspenda trailing, restaure estado confiável e continue buscando a saída prevista; a proteção no servidor ainda pode executar. Uma solicitação enviada a tempo pode terminar depois. Ao recuperar após o horário, feche no primeiro preço executável. Stop level zero pode continuar dinâmico; freeze pode impedir modificação ou fechamento.
15. Compare políticas cronológicas completas
Compare com variante que mantém S0 usando as mesmas reversões, filtros de cotação, custos, tamanho, alvo e saídas de baixa e temporal. Cada variante segue sua própria cronologia: uma saída antecipada muda se estará livre no próximo sinal. Não retire perdas de listas concluídas nem presuma entradas iguais depois da divergência.
Reserve dados posteriores, registre todos os parâmetros tentados e avalie expectativa líquida, drawdown, incerteza, giro, sinais perdidos, falhas de modificação e perdas por gap. Trailing pode reduzir perdas ou devolução de ganhos, mas também sair antes da recuperação ou impedir o alvo. Séries e ramos fictícios verificam cálculo e tempo, sem provar qual política é melhor.
16. Revise a política inteira antes de testar
Confira UTC real, sementes finitas, igualdades, reversão nova q e força ADX no mesmo fechamento. Sinais consumidos não revivem; S0/T usam apenas informações disponíveis; primeira cotação e custos vêm antes do lote. Somente candles posteriores fechados propõem elevação. Separe proposta, rejeição, aceitação e incerteza e reconcilie a proteção antes de agir.
Esta é a terceira e última estratégia do cluster atual, após EMA/Estocástico e MACD/Estocástico. O conjunto liga funções dos indicadores a políticas completas de pesquisa com rejeição e execução explícitas. Nenhum exemplo recomenda operação real, apresenta backtest medido ou comprova que combinar indicadores populares crie vantagem lucrativa.
Perguntas frequentes
O ADX pode validar depois uma reversão SAR fraca antiga?
Não. O limite precisa ser atingido na própria nova reversão de alta. Aumento posterior com SAR ainda em alta não cria outro evento.
ADX deve subir ou +DI superar −DI?
Nenhuma condição é exigida aqui. SAR define direção e ADX força. Acrescentar um filtro cria outra estratégia a testar.
Um novo SAR vira imediatamente o stop ativo?
Não. É uma proposta de candle fechado. A corretora deve aceitar realmente antes da ativação; resultado desconhecido exige reconciliação.
E se Bid já estiver abaixo do stop proposto?
Pule o ajuste e mantenha a proteção confirmada. Não invente execução em nível não aceito. O stop anterior pode executar depois com slippage ou gap.
Queda do ADX interrompe trailing ou fecha a posição?
Não. Aqui ADX só filtra entrada. Candidatos SAR válidos podem apertar o stop; proteção aceita, reversão de baixa e horário comandam a saída.
Gráficos e ramificações provam lucratividade?
Não. São exemplos fictícios de cálculo e estado. As alternativas não formam um backtest tick completo nem apresentam retornos medidos ou resultados comerciais.
Fontes e notas de pesquisa
A MetaQuotes documenta iSAR, iADX, envio e modificação de ordens e restrições do símbolo. As sementes finitas, limite, horários UTC, primeira cotação e estados do trailing são nossa especificação original. Não afirmamos equivalência exata com os buffers nativos. OHLC e ramificações fictícias demonstram regras, sem desempenho ou resultados de EAs comerciais.
- MetaQuotes iSAR
- MetaQuotes iADX
- MetaQuotes OrderSend
- MetaQuotes OrderModify
- MetaQuotes symbol properties
Especificação educativa de pesquisa. Históricos, cotações e ramos são fictícios. Forex envolve risco; indicadores, stops aceitos e orçamentos não garantem lucro nem limitam perdas reais.