

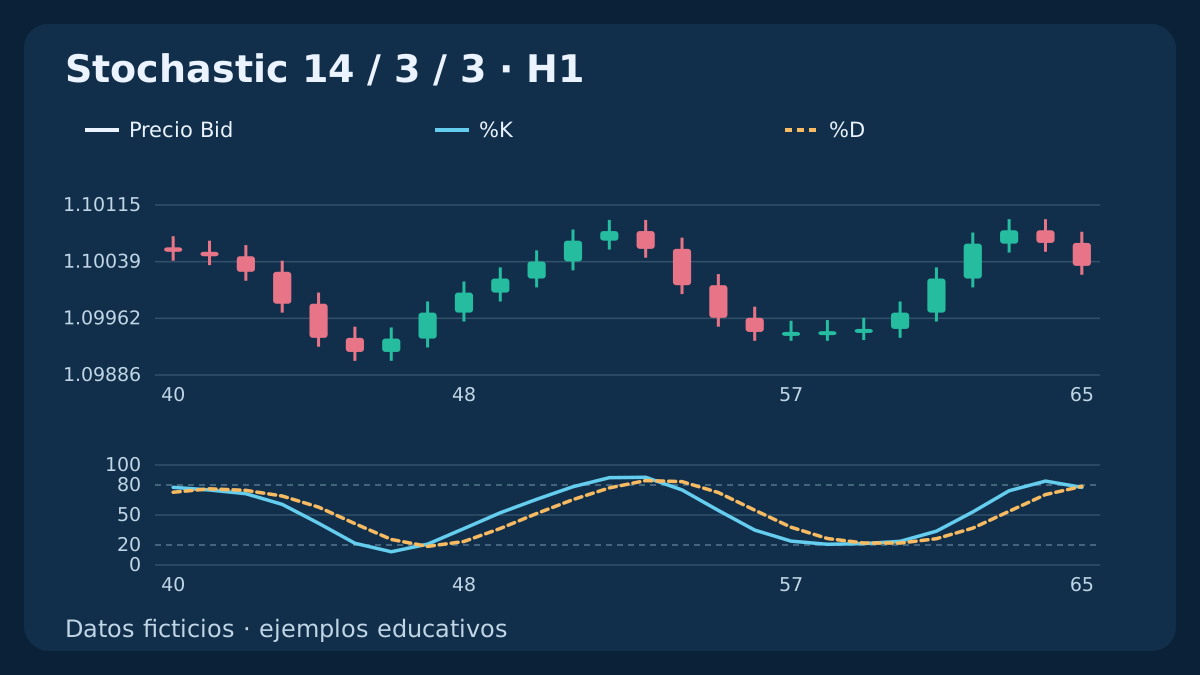
Stochastic responde a una pregunta de posición: ¿dónde cerró una vela dentro de su rango reciente de máximos y mínimos? Una lectura cercana a 100 no es una probabilidad de caída. Antes de interpretar un cruce, identifica el campo de precios, el método de suavizado y la vela completada. Los ejemplos ficticios reproducibles permiten distinguir estas decisiones.
1. Define el precio y la ventana móvil
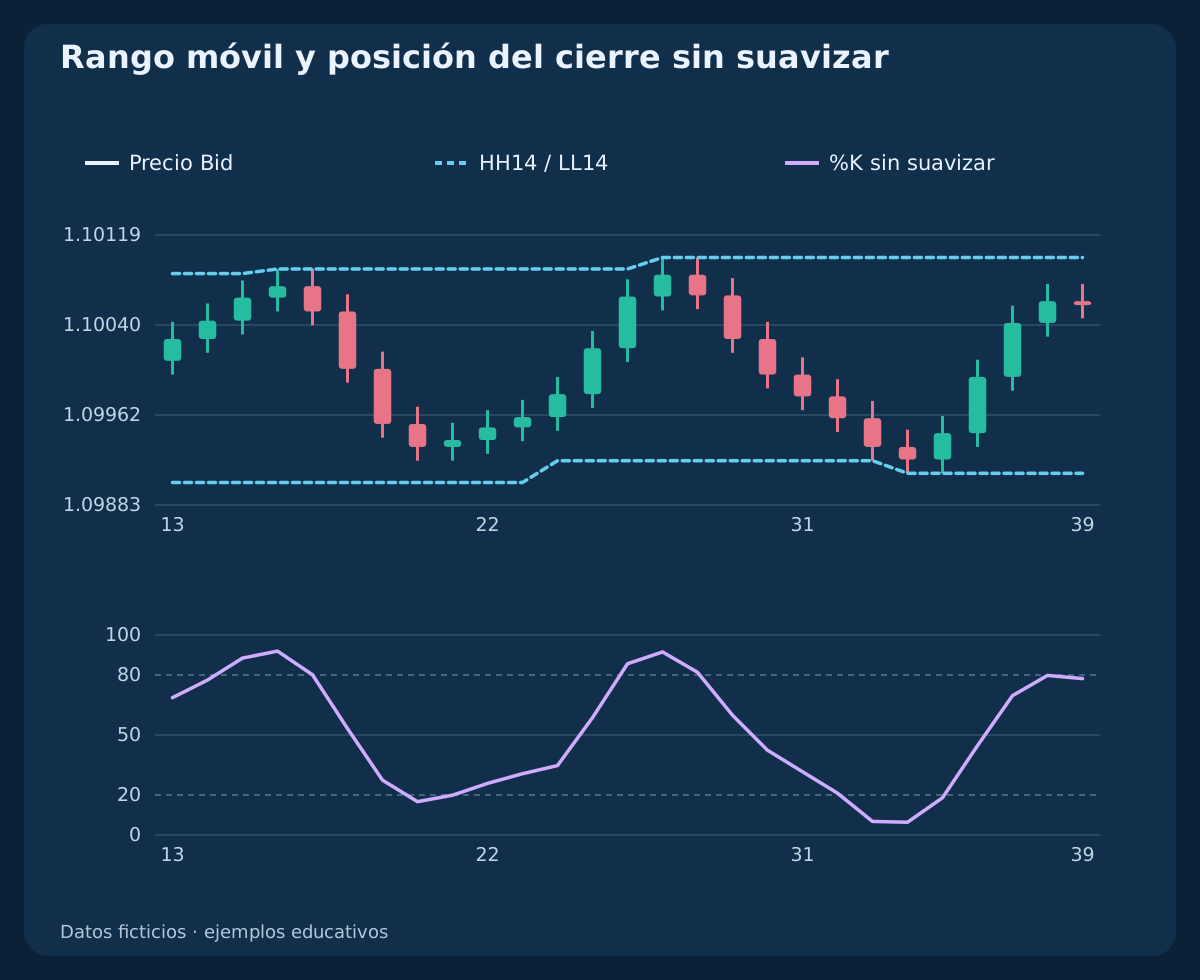
Con precios High/Low, Stochastic utiliza la vela actual ya cerrada y las anteriores de la ventana indicada. Si n = 14, son 14 velas en total, incluida la observada. El rango no es una zona fija de soporte o resistencia: cambia cuando entran y salen velas.
Los ejemplos emplean OHLC Bid ficticios de H1 e índices cronológicos k = 0, 1, 2, …. Un cierre es una observación, no el precio al que se puede abrir una compra. Otro proveedor de cotizaciones, un límite horario distinto o el campo Close/Close pueden modificar el indicador aunque coincidan los períodos.
2. Calcula %K sin suavizar como un cociente de posición
Definimos L = min(Low, n) y H = max(High, n). El valor sin suavizar es R = 100 × (Close − L) / (H − L). Si el rango es válido y no nulo, el cierre se encuentra entre su mínimo y máximo, por lo que el cociente está entre 0 y 100.
Un ejemplo manual independiente usa L = 1.1000; H = 1.1040; Close = 1.1030 y obtiene R = 75. El cierre está a tres cuartas partes del recorrido desde el mínimo. No significa 75 pips de impulso ni una probabilidad de reversión del 75%.
3. Especifica los ajustes rápido, lento y completo
Una construcción habitual utiliza K = SMA(R, s) y D = SMA(K, d). n es la longitud del rango, s suaviza %K sin procesar y d convierte la %K mostrada en %D. Con s = 1, K coincide con el cociente original. El suavizado reduce pequeñas fluctuaciones, pero puede retrasar o fusionar cruces.
En esta guía, la configuración didáctica se escribe (n, s, d) = (14, 3, 3). Los argumentos de iStochastic en MetaTrader siguen, en cambio, el orden (Kperiod, Dperiod, slowing). Registra nombres de parámetros, campo de precios y método de media: las etiquetas rápido, lento y completo no bastan para reproducir un cálculo.
4. Comprueba cómo aplica el suavizado cada plataforma
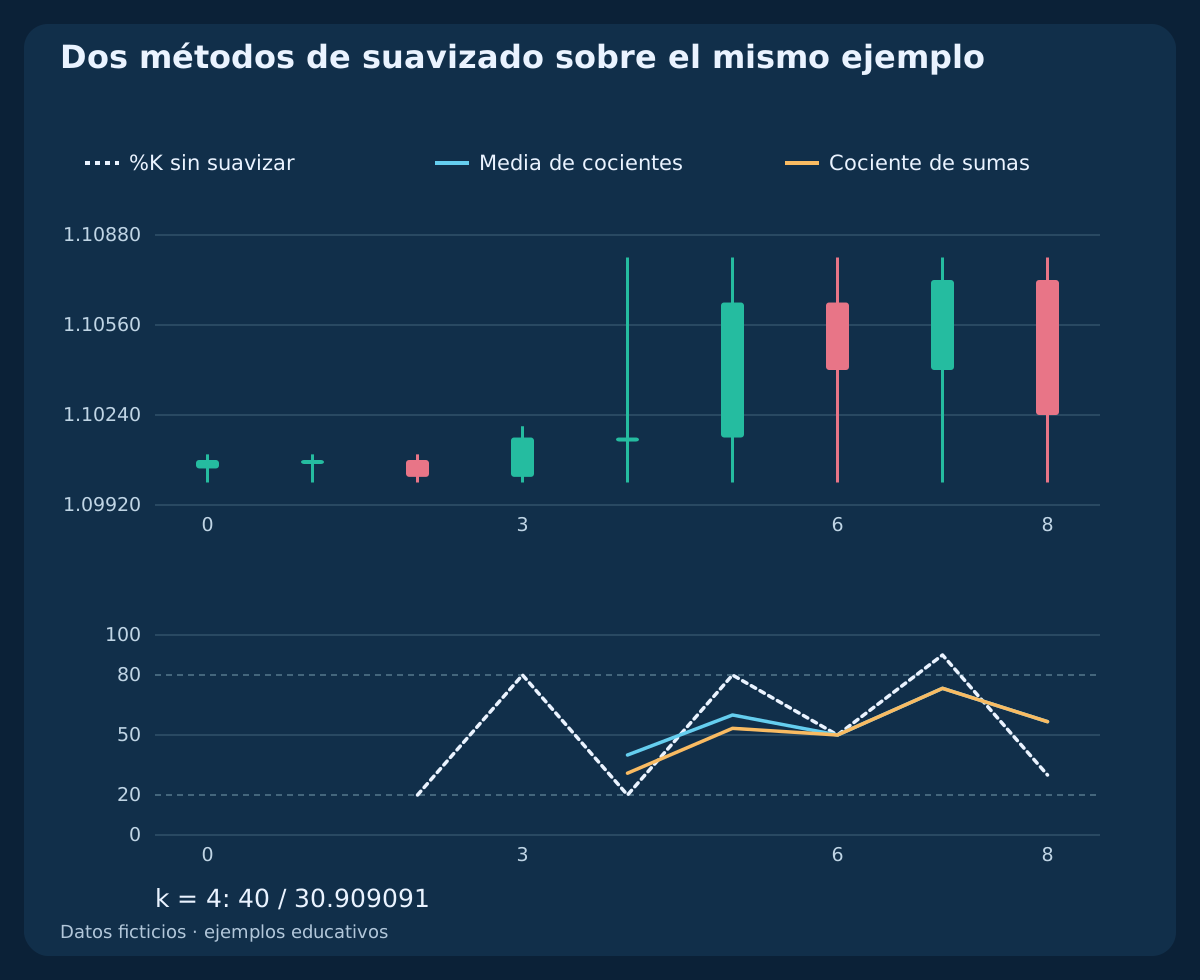
TradingView documenta %K como una media de cocientes individuales. El ejemplo publicado por MetaQuotes para MT4 calcula la línea principal suavizada mediante K_MT = 100 × Σ(Close − L) / Σ(H − L), sumando s velas, cada una con su propio rango móvil. Es una media ponderada por la amplitud del rango, no una media aritmética de los cocientes.
El ejemplo reducido adjunto usa n = 3; s = 3. En k = 2, 3, 4, las amplitudes son 10, 20, 80 pips y las lecturas originales 20, 80, 20. Su media simple es 40; el cociente de sumas resulta 100 × 34 / 110 = 30.909091. Comprueba la implementación instalada antes de exigir coincidencia exacta con el terminal.
| k | %K original | K: media simple | K: cociente de sumas | D: media simple | D: cociente de sumas |
|---|---|---|---|---|---|
| 2 | 20.000000 | — | — | — | — |
| 3 | 80.000000 | — | — | — | — |
| 4 | 20.000000 | 40.000000 | 30.909091 | — | — |
| 5 | 80.000000 | 60.000000 | 53.333333 | — | — |
| 6 | 50.000000 | 50.000000 | 50.000000 | 50.000000 | 44.747475 |
| 7 | 90.000000 | 73.333333 | 73.333333 | 61.111111 | 58.888889 |
| 8 | 30.000000 | 56.666667 | 56.666667 | 60.000000 | 60.000000 |
5. Mantén explícitos los rangos nulos y los datos ausentes
Cuando H − L = 0, todos los precios de esa ventana son iguales y el cociente de posición carece de denominador definido. El CSV de referencia deja la celda vacía. En ambos métodos didácticos, una ventana de suavizado con una lectura original indefinida también queda sin valor; es una convención de investigación declarada.
La plataforma puede aplicar otro valor de sustitución. Que aparezca una cifra en pantalla no demuestra que una ventana plana aporte información útil. No rellenes datos ausentes con 0 o 50 para crear un evento ni unas observaciones separadas por un hueco como si fueran velas cerradas consecutivas.
6. Exige historial suficiente antes de comparar líneas
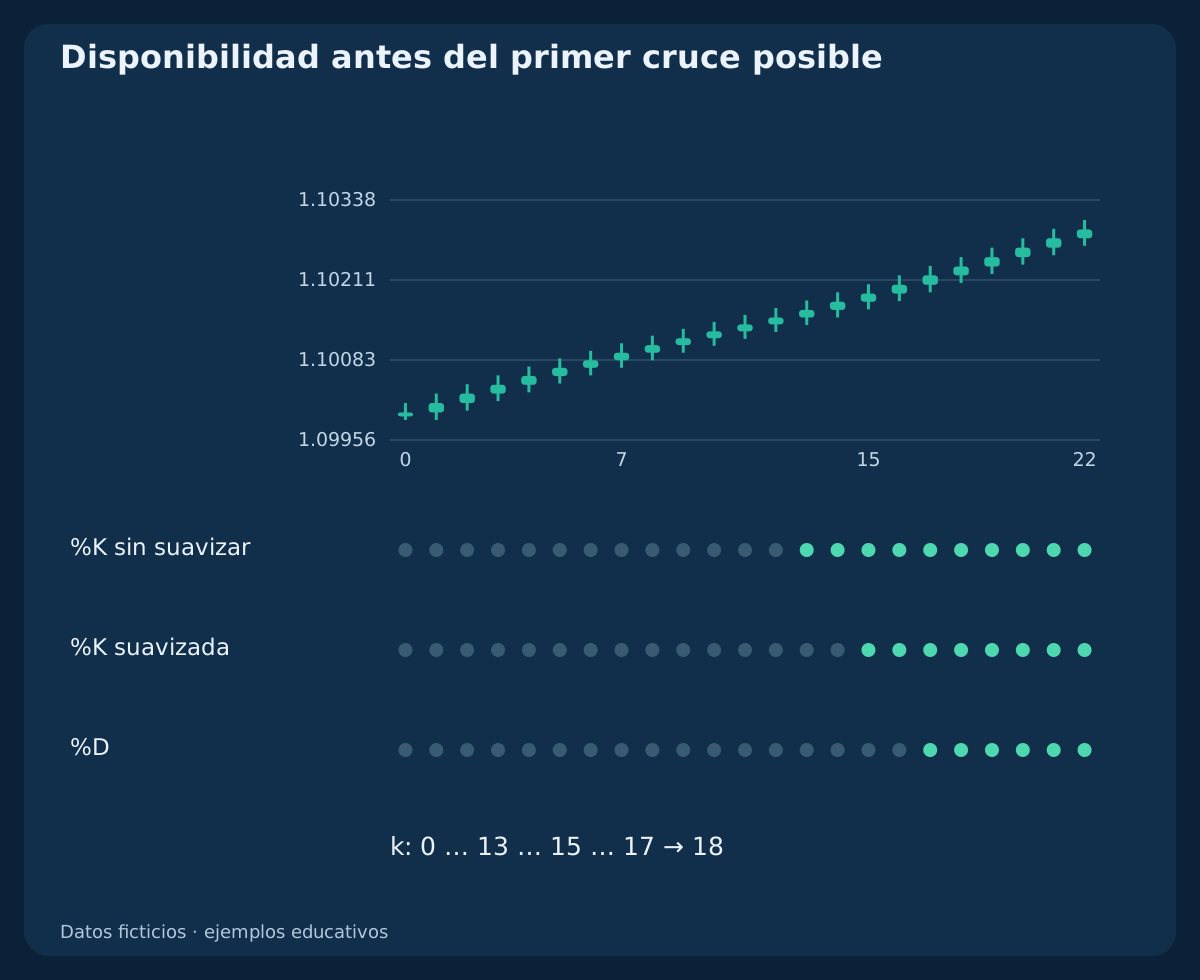
Con índices que comienzan en cero, el primer valor original aparece en k = n − 1, la primera K suavizada en k = n + s − 2 y la primera D en k = n + s + d − 3, siempre que los rangos necesarios sean válidos. Estas reglas indican disponibilidad, no la existencia de una señal de trading.
En la construcción 14/3/3 declarada, los primeros valores aparecen en k = 13, 15, 17. Un cruce nuevo K/D exige dos pares disponibles consecutivos, de modo que el primer índice posible es k = 18. La primera K disponible por encima de D no demuestra que acabemos de observar un cruce.
7. Interpreta 20/80 como estados dentro de un contexto
Las condiciones K > 80 y K < 20 describen zonas. Indican la posición de la lectura suavizada, no una orden de entrada. Para operar un rango hace falta un límite de precio definido de antemano; para seguir una tendencia hace falta describir independientemente la estructura del precio.
Entrar en la zona superior no es lo mismo que permanecer en ella. Un cruce ascendente nuevo del umbral puede expresarse como K[t−1] ≤ 80 ∧ K[t] > 80. Salir de la zona es otro evento. Mantén fijas la comparación y la regla de igualdad, en vez de cambiarlas tras conocer la siguiente vela.
8. Observa por qué un extremo puede persistir en tendencia
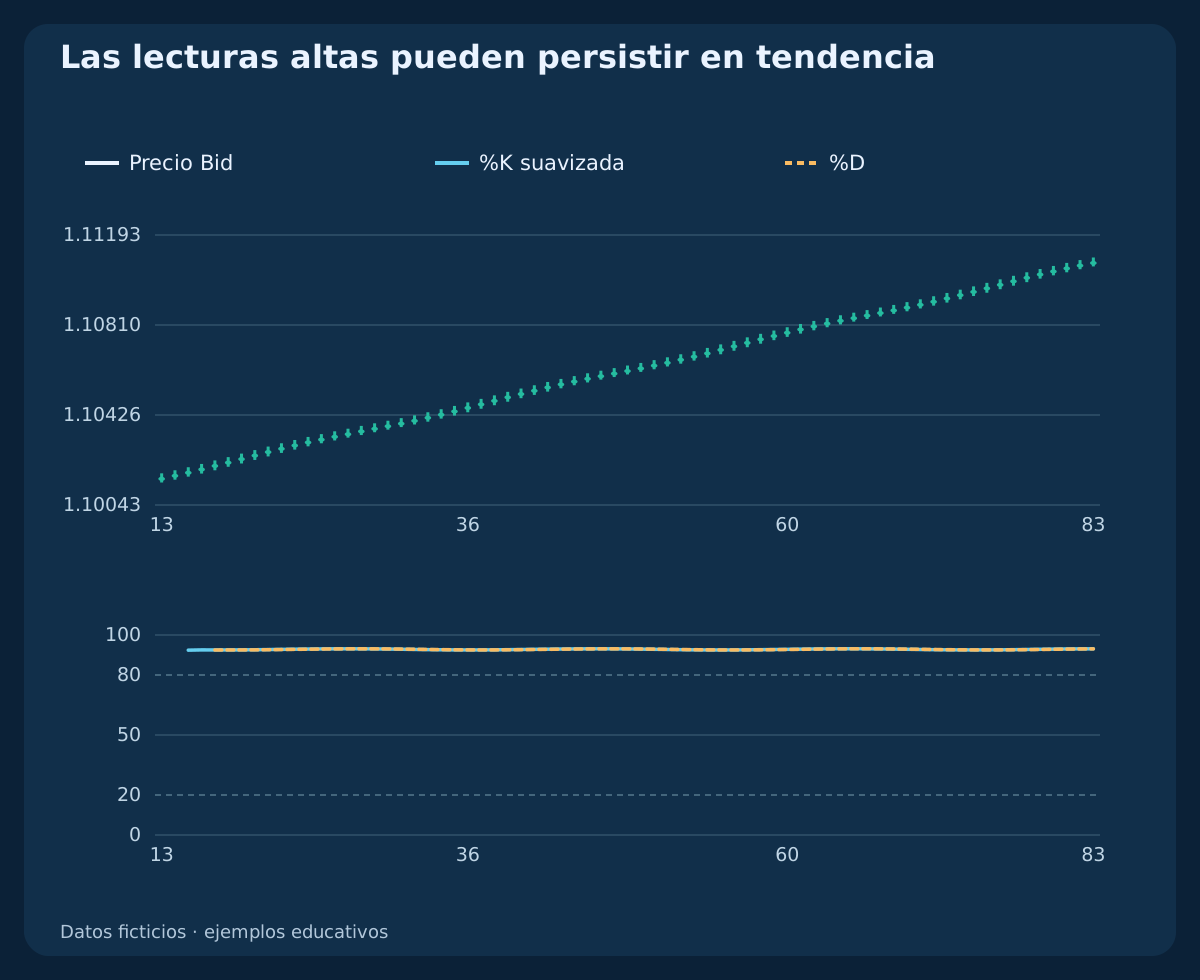
En la historia ficticia de precios ascendentes, K permanece por encima de 80 durante 69 lecturas disponibles consecutivas. El precio sigue cerrando cerca de la parte superior de un rango móvil creciente. Interpretar cada lectura como una venta convertiría una descripción en una regla de reversión sin fundamento.
El gráfico refuta la entrada automática por sobrecompra; no demuestra que comprar un extremo sea rentable. Puede producirse una reversión, pero una zona del oscilador no determina su momento, precio ejecutable, stop ni salida. La misma limitación afecta a lecturas bajas persistentes en un mercado descendente.
9. Distingue un cruce K/D nuevo de un estado continuo
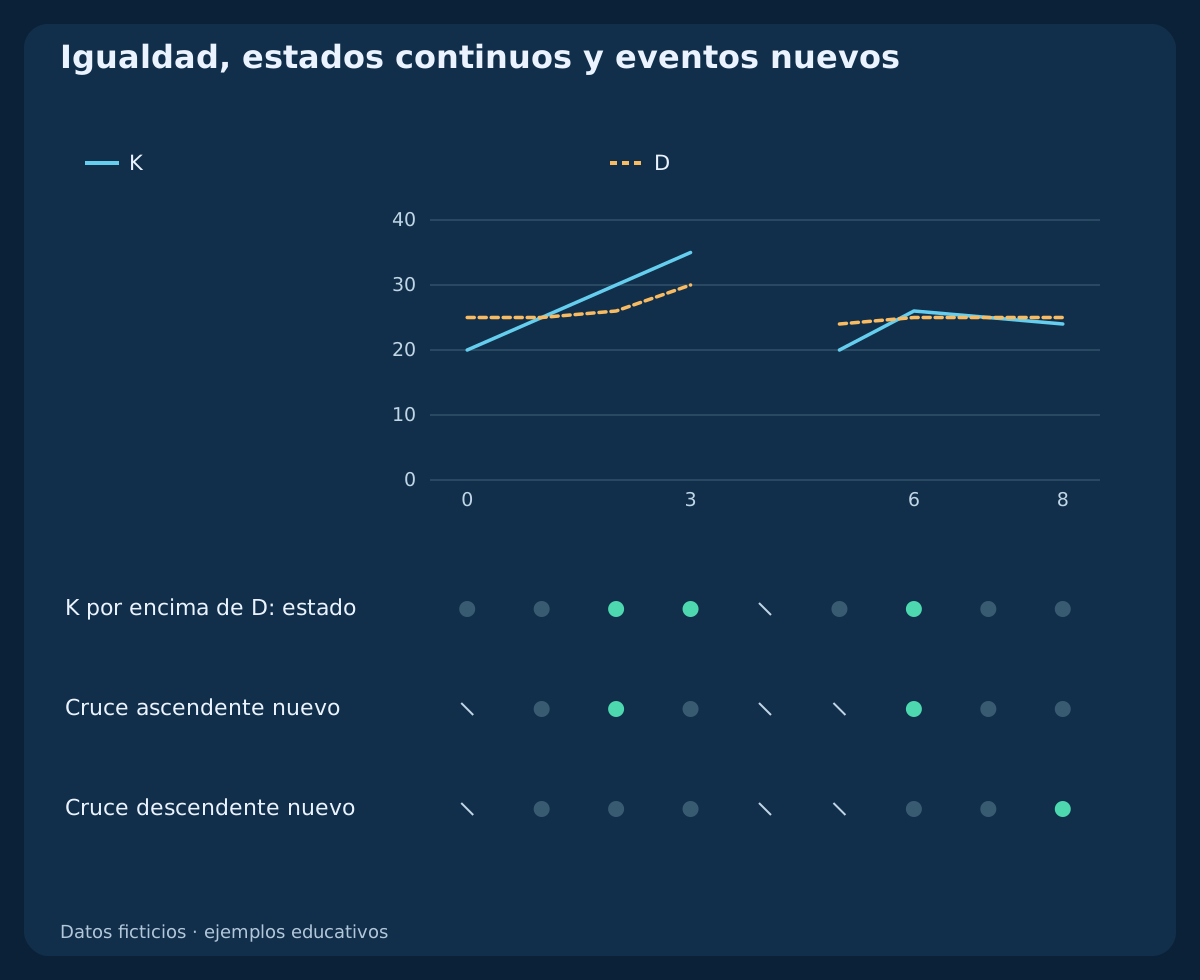
Para observaciones cerradas consecutivas, definimos un cruce ascendente mediante K[t−1] ≤ D[t−1] ∧ K[t] > D[t] y uno descendente mediante K[t−1] ≥ D[t−1] ∧ K[t] < D[t]. Con estas reglas, la igualdad actual no es un cruce. Compara valores sin redondear: una igualdad visual puede ocultar una pequeña diferencia.
La tabla independiente incluye igualdad, continuidad de K por encima de D y un par ausente. Solo registra eventos ascendentes en k ∈ {2, 6} y uno descendente en k = 8. Son observaciones de líneas suministradas para comprobar la condición lógica, no un backtest OHLC ni un historial de órdenes inventado.
10. Detecta cambios del oscilador con el cierre constante
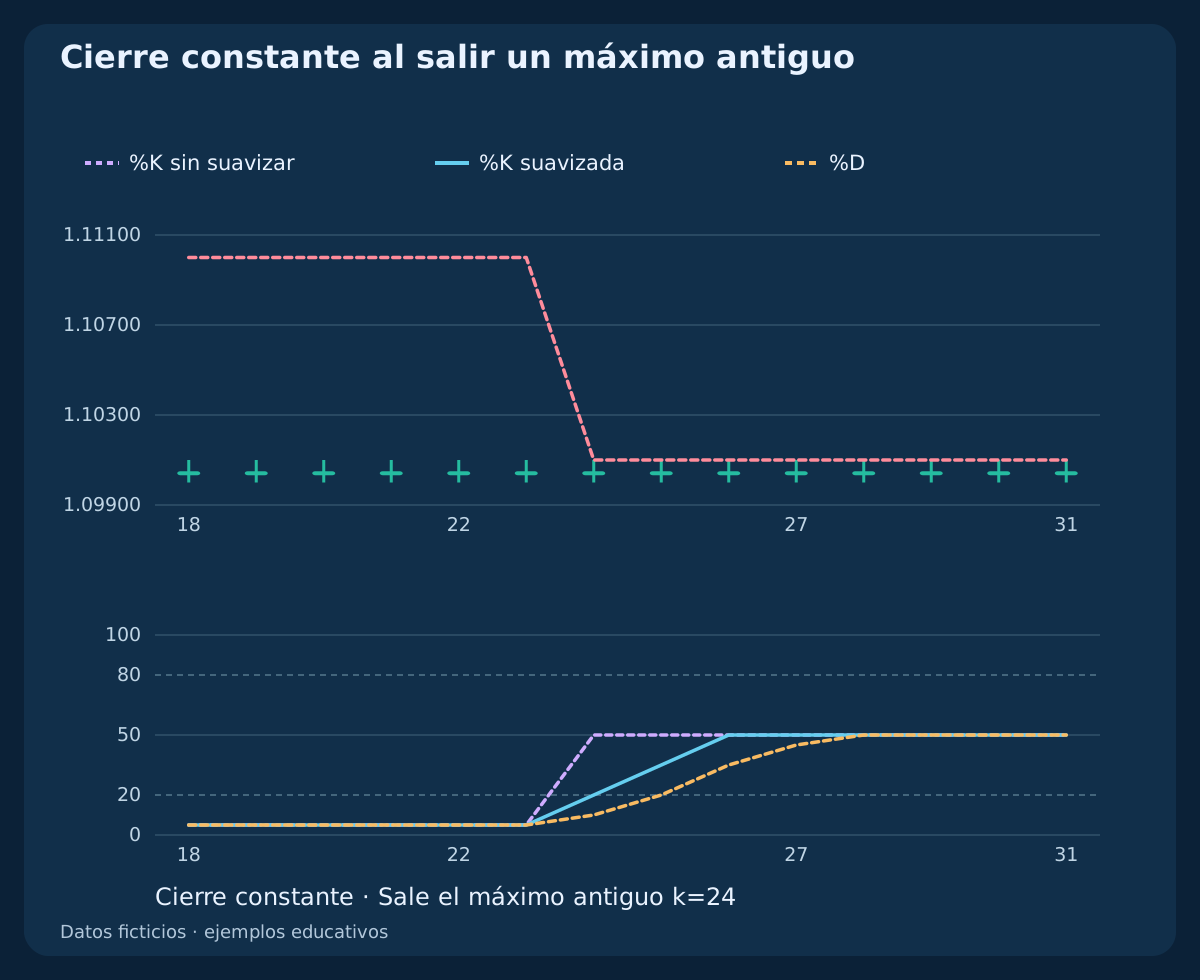
En la historia de salida del extremo, todos los cierres Bid son 1.10050. El máximo antiguo del índice 10 permanece en la ventana de 14 velas hasta k = 23 y sale en k = 24. La lectura original cambia 5 → 50 sin que aumente el precio de cierre.
La K suavizada recorre 5 → 20 → 35 → 50. El cálculo es correcto: el denominador cambia al desaparecer el extremo antiguo. Esto no demuestra nueva presión compradora. Revisa los extremos móviles y el precio antes de interpretar un giro como aceleración.
11. Compara ajustes sobre un intervalo válido común
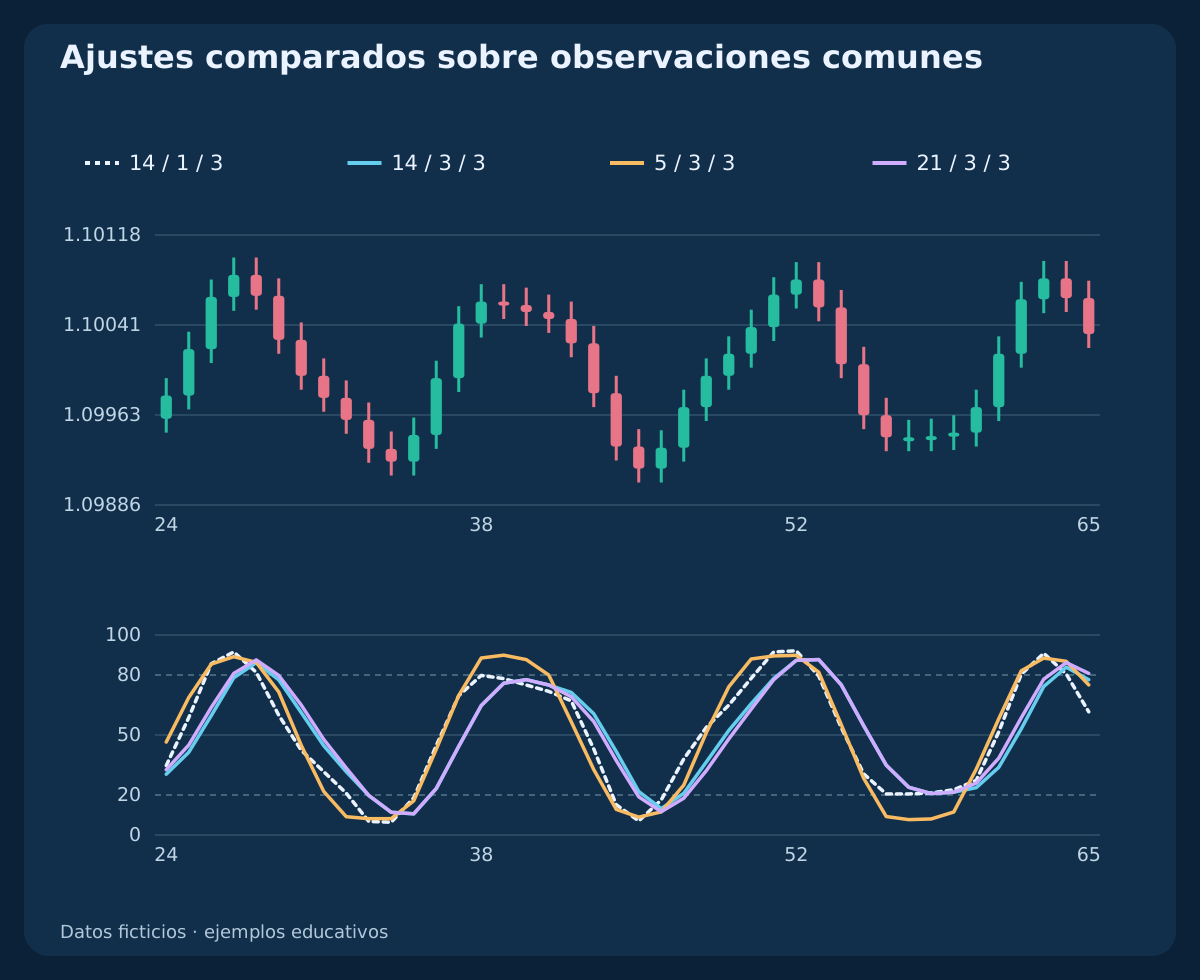
Una ventana más corta o un menor suavizado pueden generar giros distintos, pero una línea más activa no implica una señal mejor. Cambia una decisión cada vez: primero s, manteniendo n y d; después n, manteniendo s y d. Reserva un período de evaluación ajeno a la selección de parámetros.
El gráfico utiliza la misma historia oscilante con (14, 1, 3), (14, 3, 3), (5, 3, 3), (21, 3, 3). Comienza en k = 24, cuando todas las series D correspondientes están disponibles. Cuenta eventos sobre las mismas observaciones y emplea idénticos supuestos de costes en cualquier prueba posterior de una estrategia.
12. Distingue divergencia, RSI y Stochastic RSI
Stochastic normaliza la posición del precio dentro de un rango móvil. RSI compara variaciones alcistas y bajistas suavizadas. Stochastic RSI normaliza los valores de RSI dentro de su propio rango: los tres indicadores no son intercambiables. La coincidencia entre transformaciones relacionadas del mismo precio no constituye automáticamente confirmación independiente.
Comparar divergencias exige definir el giro del precio y cuándo pasa a estar disponible. Un pivote que requiere dos velas posteriores no puede conocerse en la propia vela del pivote. Registra el momento de confirmación de cada giro: una discrepancia del oscilador no proporciona por sí sola una entrada oportuna ni protege frente a una tendencia persistente.
13. Utiliza velas cerradas y el lado correcto de la cotización
Una vela en formación puede modificar Close, High, Low y ambas líneas. Un cruce intravela puede desaparecer antes del cierre. Al automatizar, distingue el búfer de la vela en formación shift = 0 del de la última vela cerrada shift = 1 y sincroniza ambas lecturas con la misma vela.
Por ejemplo, a las 10:05 UTC, la vela H1 de 10:00–11:00 UTC no ha terminado. El último límite de cierre H1 es 10:00 UTC. Una decisión en un marco inferior no puede usar el cierre futuro de esa H1. Calcular con Bid tampoco elimina el coste Ask al abrir una compra o cerrar una venta.
14. Separa el evento del indicador de los costes de trading
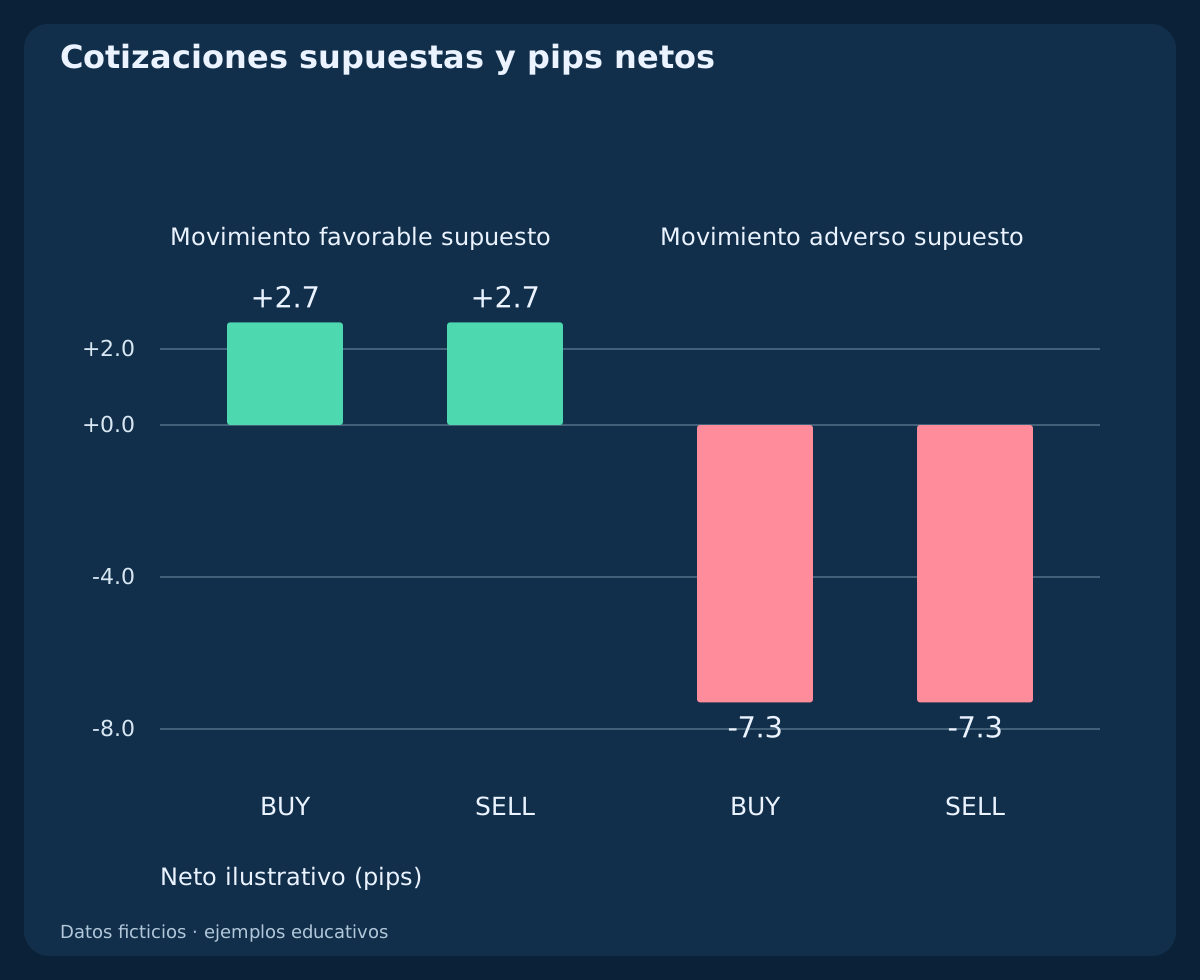
Los cuatro escenarios de cotización son supuestos independientes, no operaciones generadas por los gráficos. Cada uno emplea un desplazamiento bruto de referencia Bid de ±5 pips, spread de 1.2 pips, deslizamiento adverso de entrada y salida de 0.3 + 0.2 pips y comisión total de 0.6 pips. El spread ya está representado en los lados ejecutables: no lo restes dos veces.
La compra favorable entra a 1.10015 y cierra a 1.10048: 3.3 pips antes de comisión y 2.7 pips netos. La venta simétrica también deja 2,7 pips netos. Los casos adversos dejan −7.3 pips. Solo ilustran la aritmética de costes; no establecen tasa de acierto, rentabilidad esperada ni ventaja ejecutable.
15. Reproduce los ejemplos antes de interpretar señales
El primer CSV contiene 253 filas OHLC H1 ficticias: tendencia alcista, oscilación, salida de un máximo antiguo, historial completamente plano y un ejemplo reducido independiente de 3 velas. Las columnas conservan ambos métodos de suavizado, varios ajustes y su disponibilidad. Una celda vacía significa dato no disponible, no cero.
El segundo archivo contiene 9 pares K/D para comprobar igualdad y datos ausentes; el tercero, 4 escenarios independientes de cotización supuesta. Recalcula extremos y suavizado antes de comparar eventos. No mezcles el ejemplo n=3 con los gráficos n=14 ni presentes estas historias construidas como evidencia de mercado.
Descargar OHLC H1 ficticios y ambos métodos de suavizado (CSV)
Descargar observaciones de igualdad, datos ausentes y cruces nuevos (CSV)
16. Evalúa por separado una estrategia completa
Una estrategia comprobable debe definir mercado, marco temporal, orden de eventos, primera cotización ejecutable permitida, cancelaciones, tamaño, stops, salidas y costes. Decide de antemano cómo tratar señales antiguas, huecos y datos ausentes. Una guía del indicador no sustituye esas decisiones.
Para una implementación real, utiliza datos históricos Bid/Ask representativos, una muestra de evaluación intacta y observación posterior. Informa sobre drawdown, ejecución adversa y sensibilidad a parámetros junto con los rendimientos. El objetivo es reproducir las lecturas de Stochastic, no afirmar que un ajuste o cruce sea universalmente superior.
Preguntas frecuentes
¿Stochastic por encima de 80 significa vender?
No. Es una lectura elevada respecto al rango móvil reciente y puede persistir mientras sube el precio. Una entrada por reversión necesita reglas adicionales de precio y ejecución que puedan ponerse a prueba.
¿Qué significan 14, 3 y 3?
Especifica los nombres. En esta guía n=14 define el rango, s=3 suaviza K y d=3 forma D. MetaTrader ordena los argumentos como período K, período D y ralentización.
¿Por qué pueden discrepar MetaTrader y TradingView?
Sus construcciones publicadas pueden suavizar de forma distinta: media de cocientes frente a cociente de sumas. También influyen campo de precios, proveedor de cotizaciones, límites de las velas y método de media.
¿Un cruce al cierre garantiza un resultado?
No. El cierre fija cuándo estaba disponible esa observación; no demuestra capacidad predictiva, un precio de ejecución aceptable ni rentabilidad.
¿Puede subir el oscilador si el cierre permanece igual?
Sí. Al salir un máximo de la ventana, el rango puede estrecharse y aumentar el cociente de posición. El CSV de salida del extremo demuestra ese cambio sin una subida del cierre.
¿Cómo tratar un rango nulo?
Declara el valor como no disponible bajo una convención explícita y comprueba por separado la sustitución que usa la plataforma. No conviertas silenciosamente un cociente indefinido en una señal.
Fuentes y notas de investigación
Las dos referencias primarias documentan las construcciones publicadas por TradingView y MetaQuotes para MT4. Las historias ficticias, reglas de disponibilidad, contraejemplos y cotizaciones supuestas son cálculos educativos originales. La implementación instalada debe verificarse aparte.
- TradingView: cálculo de Stochastic y parámetros de suavizado
- MetaQuotes: cálculo y código publicado de Stochastic para MT4
Guía educativa. OHLC ficticios y cotizaciones supuestas independientes; sin backtest histórico, órdenes observadas, ventaja medida ni resultados garantizados.