

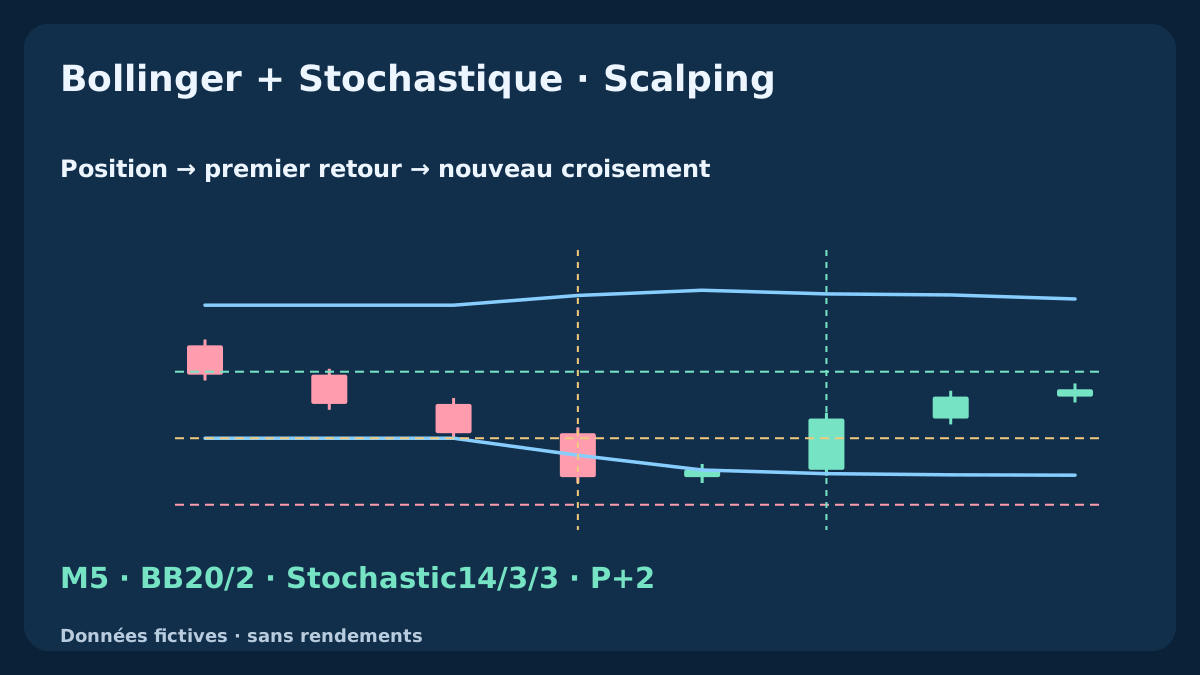
Une clôture revenue dans une bande de Bollinger peut évoquer un retournement alors que le prix baisse encore : la bande a peut-être simplement bougé. Ajouter un croisement stochastique ne résout pas ce problème de timing. Ce guide sépare contexte préalable, clôture extérieure, premier retour au-dessus d’un seuil figé et nouvel événement de l’oscillateur. Cinq historiques M5 reproductibles montrent pourquoi une confirmation tardive ne répare pas un rejet antérieur.
1. Séparer position dans les bandes et timing de l’oscillateur
Les bandes de Bollinger situent le prix par rapport à une moyenne et à sa dispersion. Le Stochastique situe la clôture dans une amplitude récente de hauts et bas. Leurs formules différentes ne créent pas de preuves indépendantes : elles réutilisent des prix communs. Position basse et oscillateur bas peuvent persister pendant une baisse ; leur accord ne démontre ni retournement ni avantage après coûts.
La question est de savoir si un croisement stochastique nouveau sélectionne utilement un retour précisément défini après une clôture extérieure. Nous définissons une observation côté BUY, Q, puis un exemple SELL indépendant pour expliquer les prix exécutables. Type d’ordre, séances, protection réelle, sorties et limites du portefeuille restent nécessaires avant d’obtenir une stratégie complète dans l’un ou l’autre sens.
2. Fixer instrument, réglages et convention de comparaison
Utilisez des OHLC Bid fictifs de EURUSD en M5. Les bandes prennent 20 clôtures, une moyenne centrale SMA et 2 écarts-types de population, sans décalage graphique : 0. Le Stochastique utilise 14 / 3 / 3 pour le recul, le ralentissement et le signal, avec prix Low/High et signal SMA. Après observation d’une nouvelle bougie, lisez les buffers terminés à shift=1. Décalage graphique et indice du buffer sont des paramètres distincts.
L’amplitude 8...30 pips, la pente centrale maximale 2 pips over 3 bars, le plafond initial de K 20 et le délai de retour 2 bars sont des choix déclarés, pas des optima démontrés. Utilisez des données continues et les valeurs mathématiques complètes. Si l’historique manque, terminez l’épisode puis attendez des données consécutives suffisantes et un nouvel événement extérieur. Ne fabriquez pas une bougie pour traverser la lacune.
| Composant | Référence | Fonction |
|---|---|---|
| Prix et horloge | EURUSD · Bid · M5 · Clôture | Un calendrier de bougies terminées |
| Bandes | 20 · 2 · SMA · variance de population | Contexte préalable et seuil figé |
| Stochastique | 14 / 3 / 3 · Low/High · SMA | Nouveau croisement K/D |
| Épisode | P+1...P+2 · Z=L_ref−(U_ref−L_ref)/2 | Premier retour consommant l’épisode |
3. Calculer les bandes et un contexte préalable mesurable
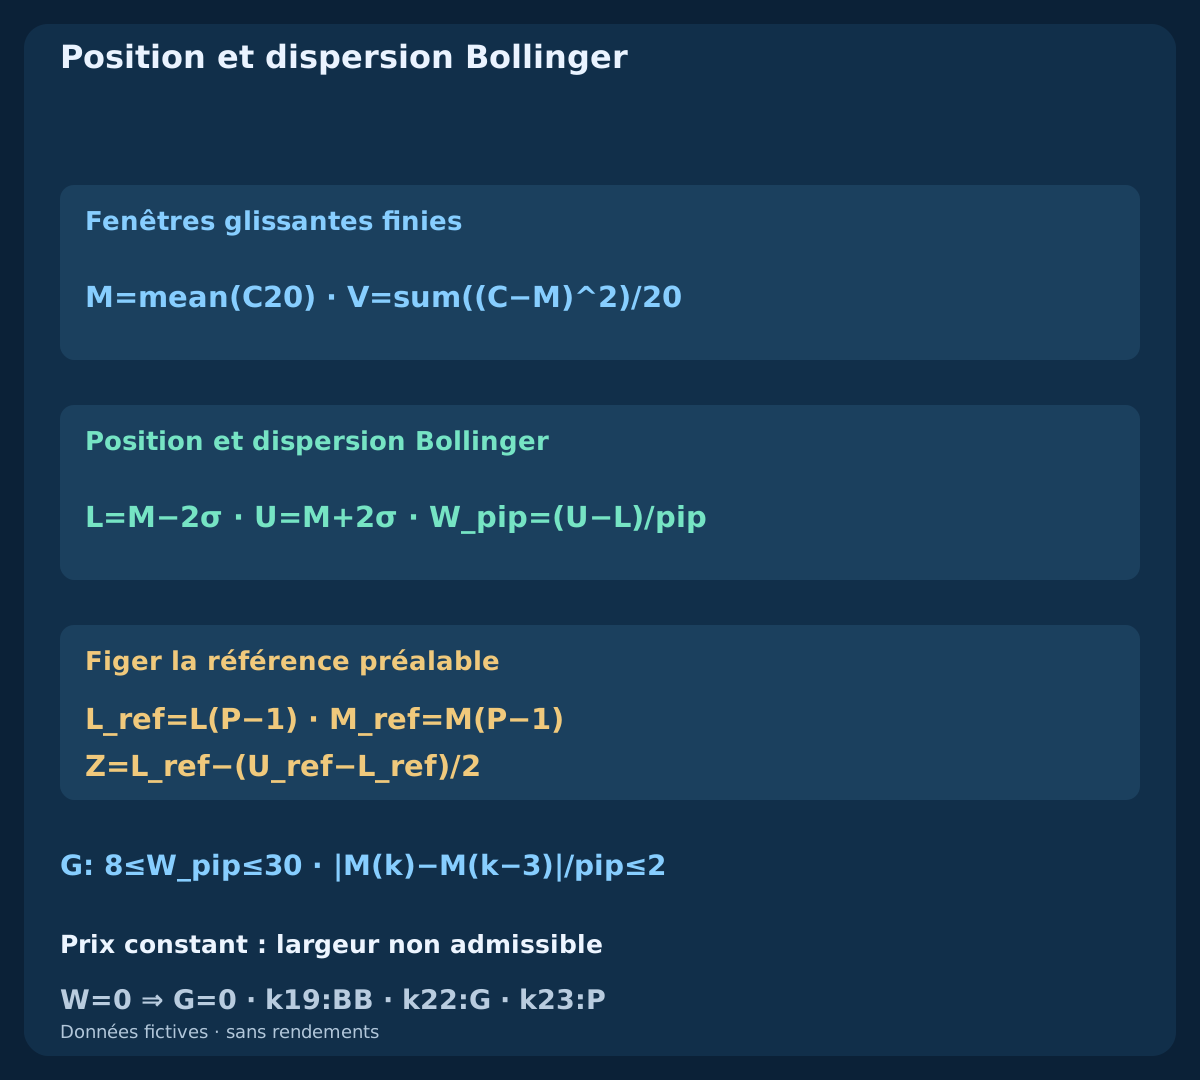
À k>=19, calculez M(k)=mean(C[k-19...k]) et la variance de population V(k)=sum((C-M(k))^2)/20. Puis sigma=sqrt(V), L=M-2*sigma et U=M+2*sigma. La largeur est W_pip=(U-L)/pip. Le diviseur est explicite ; une estimation d’échantillon déplacerait les limites. Deux écarts-types ne garantissent aucun pourcentage précis de prix futurs à l’intérieur des bandes.
Définissez G(k)=[8<=W_pip(k)<=30] AND [abs(M(k)-M(k-3))/pip<=2], disponible d’abord à k22. Ce filtre choisit largeur et milieu relativement plat, sans prouver la persistance d’un marché latéral. Évaluez G sur la bougie précédant l’événement extérieur. La référence reste figée pour l’épisode ; des bandes ultérieures plus larges ne la remplacent pas lorsque le prix évolue défavorablement.
4. Décrire entièrement le calcul stochastique
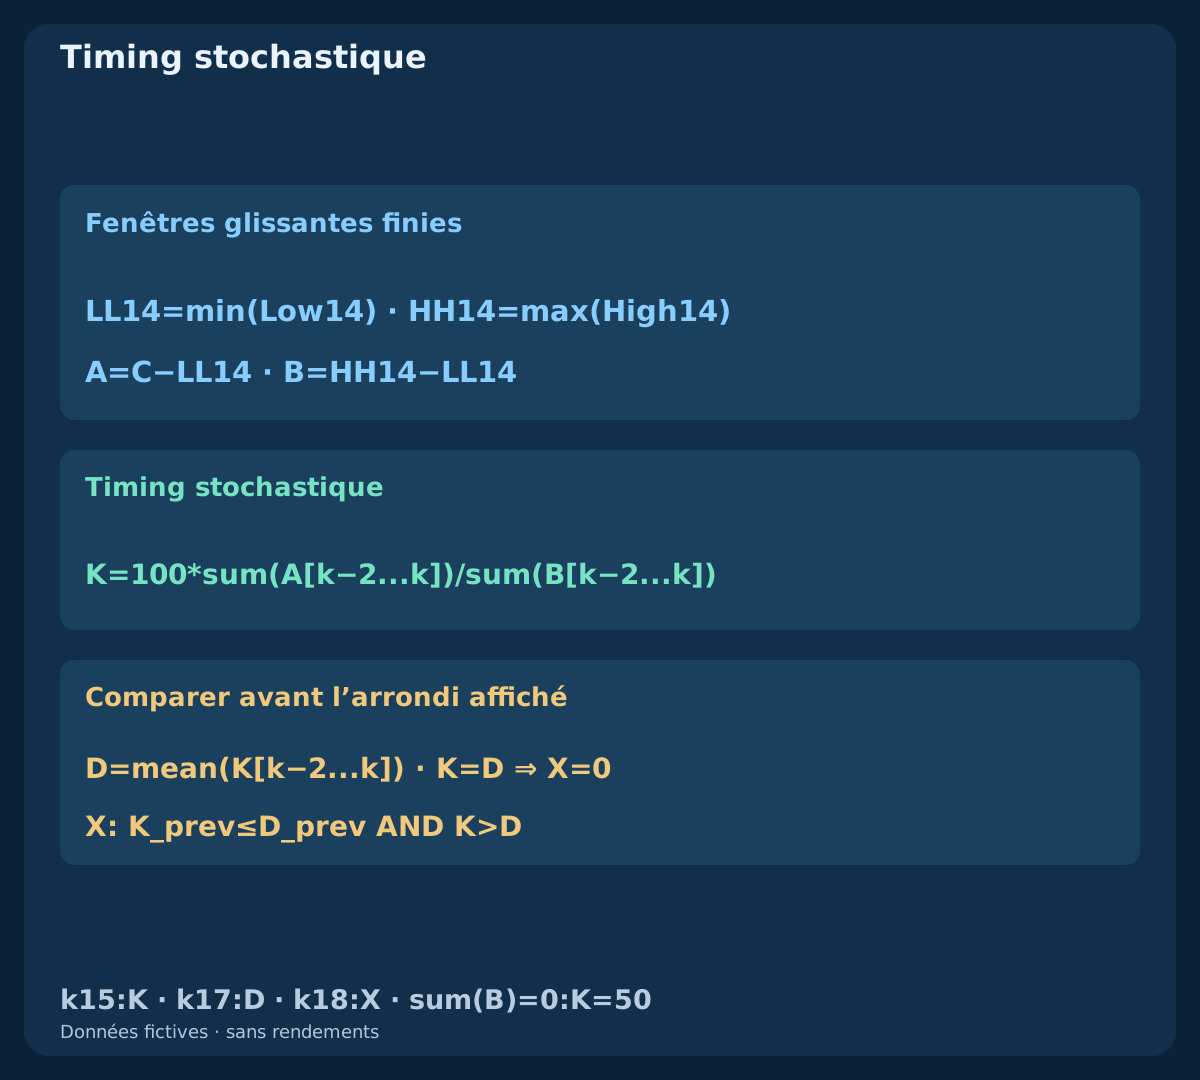
Pour chaque fenêtre haut–bas complète, définissez LL14(k)=min(Low[k-13...k]) et HH14(k)=max(High[k-13...k]). Posez A(k)=C(k)-LL14(k) et B(k)=HH14(k)-LL14(k). La ligne principale ralentie est K(k)=100*sum(A[k-2...k])/sum(B[k-2...k]) et le signal D(k)=mean(K[k-2...k]). Ce rapport de sommes diffère de la moyenne de trois pourcentages bruts quand leurs dénominateurs diffèrent.
Le premier K apparaît à k15, D à k17 et une comparaison nouvelle à k18. Si le dénominateur de ralentissement est nul, notre exemple fini attribue K=50 ; D suit sa moyenne déclarée. Cette convention explicite ne prétend pas décrire toutes les plateformes. Le fichier compare les rapports K/D exacts avant l’arrondi d’affichage, afin qu’un plateau d’égalité ne crée pas de faux croisement.
5. Enregistrer une nouvelle clôture extérieure et figer le seuil
Un événement candidat en P exige C(P-1)>=L(P-1) AND C(P)<L(P-1). G doit passer sur la bougie précédente et K(P)<=20 doit être respecté. Figez L_ref=L(P-1), M_ref=M(P-1), U_ref=U(P-1) et la limite de profondeur Z=L_ref-(U_ref-L_ref)/2. Rejetez une clôture initiale égale ou inférieure à Z. Le premier candidat entièrement évaluable est k23.
Le seuil figé demande si le prix récupère réellement la référence antérieure. Ce n’est pas vérifier si une clôture ultérieure dépasse sa propre bande inférieure recalculée. Z annule une observation ; ce n’est ni un stop chez le courtier ni un plafond de perte. K bas en P désigne la position choisie, sans prévoir un rebond immédiat ni relancer le calcul de l’oscillateur. Une nouvelle clôture extérieure rejetée dès le départ conserve aussi le seuil inférieur préalable comme verrou de prix. Une clôture ultérieure au-dessus permet seulement un futur événement extérieur indépendant.
6. Le premier retour consomme l’épisode
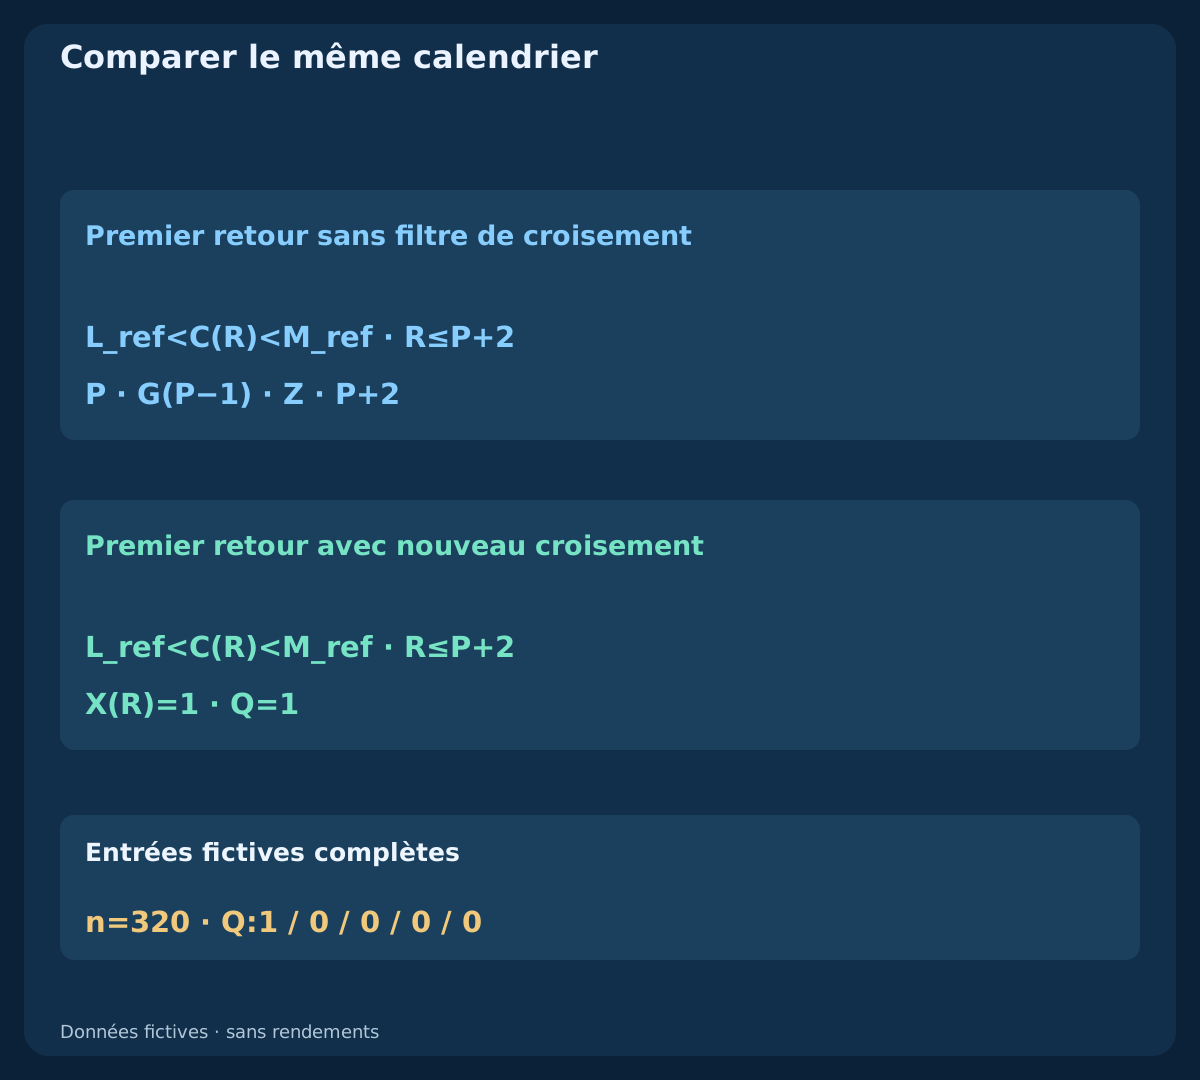
Seules P+1 et P+2 peuvent fournir la première clôture strictement au-dessus de L_ref. À chaque bougie terminée suivante, annulez d’abord si C<=Z, constatez ensuite l’expiration si k>P+2, puis examinez le premier retour. Sa clôture doit respecter L_ref<C(R)<M_ref et présenter X(R)=[K(R-1)<=D(R-1) AND K(R)>D(R)]. Alors seulement, notez Q=1. L’égalité au seuil bas n’est pas un retour ; l’égalité au milieu est déjà trop loin selon cette règle.
Un premier retour sans X, ou déjà au milieu, clôt l’épisode par rejet. N’attendez pas un autre croisement pour le réutiliser. D’autres clôtures extérieures ne remplacent pas P et ne prolongent pas le délai. Après annulation ou expiration sous le seuil figé, conservez le verrou jusqu’à une clôture au-dessus. Cela permet seulement un futur événement extérieur indépendant, sans réactiver l’épisode clos ni réarmer sur la même bougie.
7. Reconstruire les cinq historiques fictifs indépendants
Le téléchargement contient 5 historiques de 64 bougies, soit 320 lignes. Quatre partagent 44 clôtures initiales issues d’un cycle fixe de dix valeurs ; leurs suites s’appellent timely / early_return / moving_only / breakout. Le cinquième garde des OHLC constants. Toutes les clôtures, hauts, bas, moyennes, variances, bandes, entrées stochastiques et observations sont fournies, sans rendement de négociation mesuré.
Les lignes utilisent des fins M5 prévues en UTC, à partir de 04:20 UTC. L’événement commun est P=k44 / 08:00 UTC ; sa bougie de référence termine à 07:55 UTC. Recalculez chaque historique depuis le début. Les bandes affichées sont arrondies pour la lecture ; les décisions utilisent le calcul sous-jacent et les rapports K/D exacts. Ces chemins vérifient définitions et ordre, pas fréquence ou profitabilité réelles.
8. Lire le premier retour à temps et son croisement
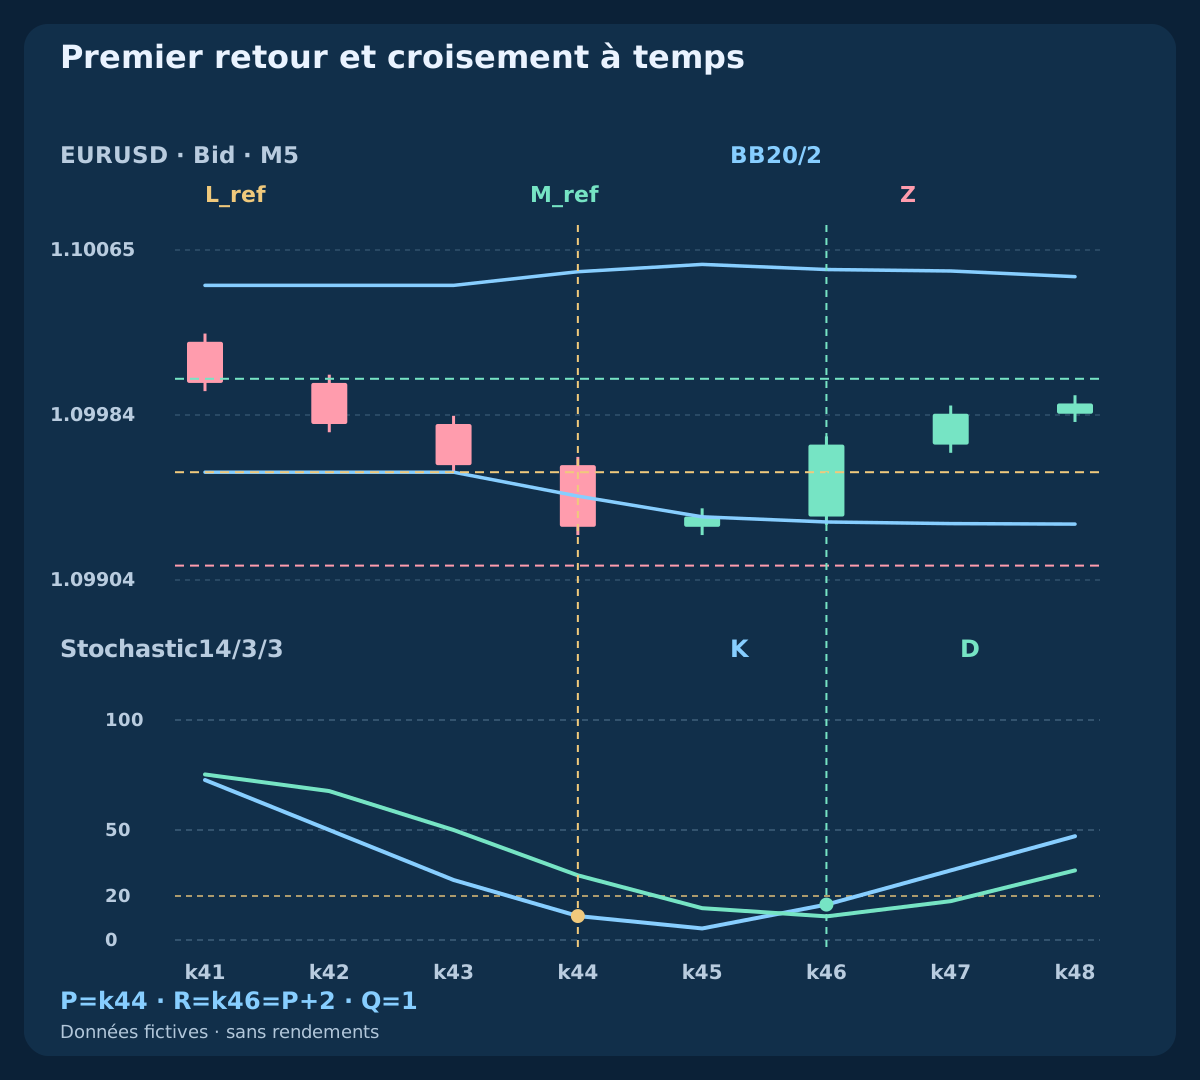
Avant P, la largeur vaut environ 9.0863 pips, avec L_ref=1.09956569, M_ref=1.10002000 et Z=1.09911137 affichés. En P, clôture 1.09930 et K=10.8844 satisfont les conditions initiales. La clôture suivante 1.09935 reste sous le seuil figé, même au-dessus de sa propre bande basse mobile. L’épisode attend.
À k46 / 08:10 UTC, la clôture atteint 1.09970 entre seuil inférieur figé et milieu. K vaut 16.1017, D 10.7443 et K ne dépassait pas D auparavant. Le nouveau croisement coïncide avec le premier retour à P+2, donc Q=1. K reste sous le niveau bas habituel : ce modèle demande le croisement défini, pas une sortie supplémentaire de zone.
| Branche / bougie | Clôture Bid | L(k) | L_ref | K | D | X | Q | État |
|---|---|---|---|---|---|---|---|---|
| timely · k44 | 1.09930 | 1.09944920 | 1.09956569 | 10.8844 | 29.3857 | 0 | 0 | Figer la référence préalable |
| timely · k46 | 1.09970 | 1.09932360 | 1.09956569 | 16.1017 | 10.7443 | 1 | 1 | Premier retour et croisement à temps |
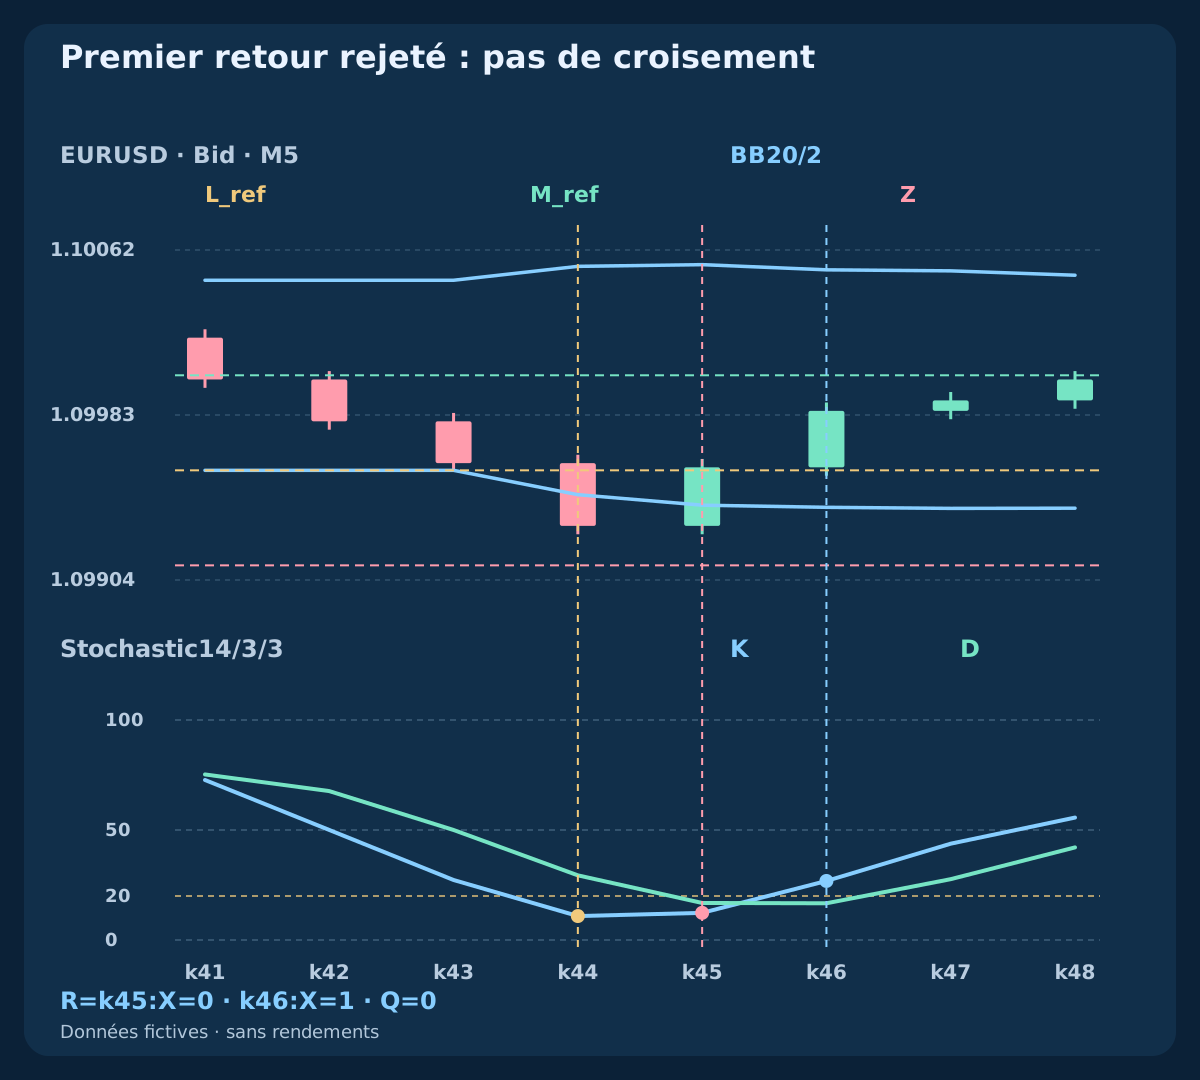
| early_return · k45 | 1.09958 | 1.09939904 | 1.09956569 | 12.3457 | 16.8343 | 0 | 0 | Premier retour rejeté : pas de croisement |
| early_return · k46 | 1.09985 | 1.09938886 | — | 26.8362 | 16.6887 | 1 | 0 | Croisement sans épisode actif |
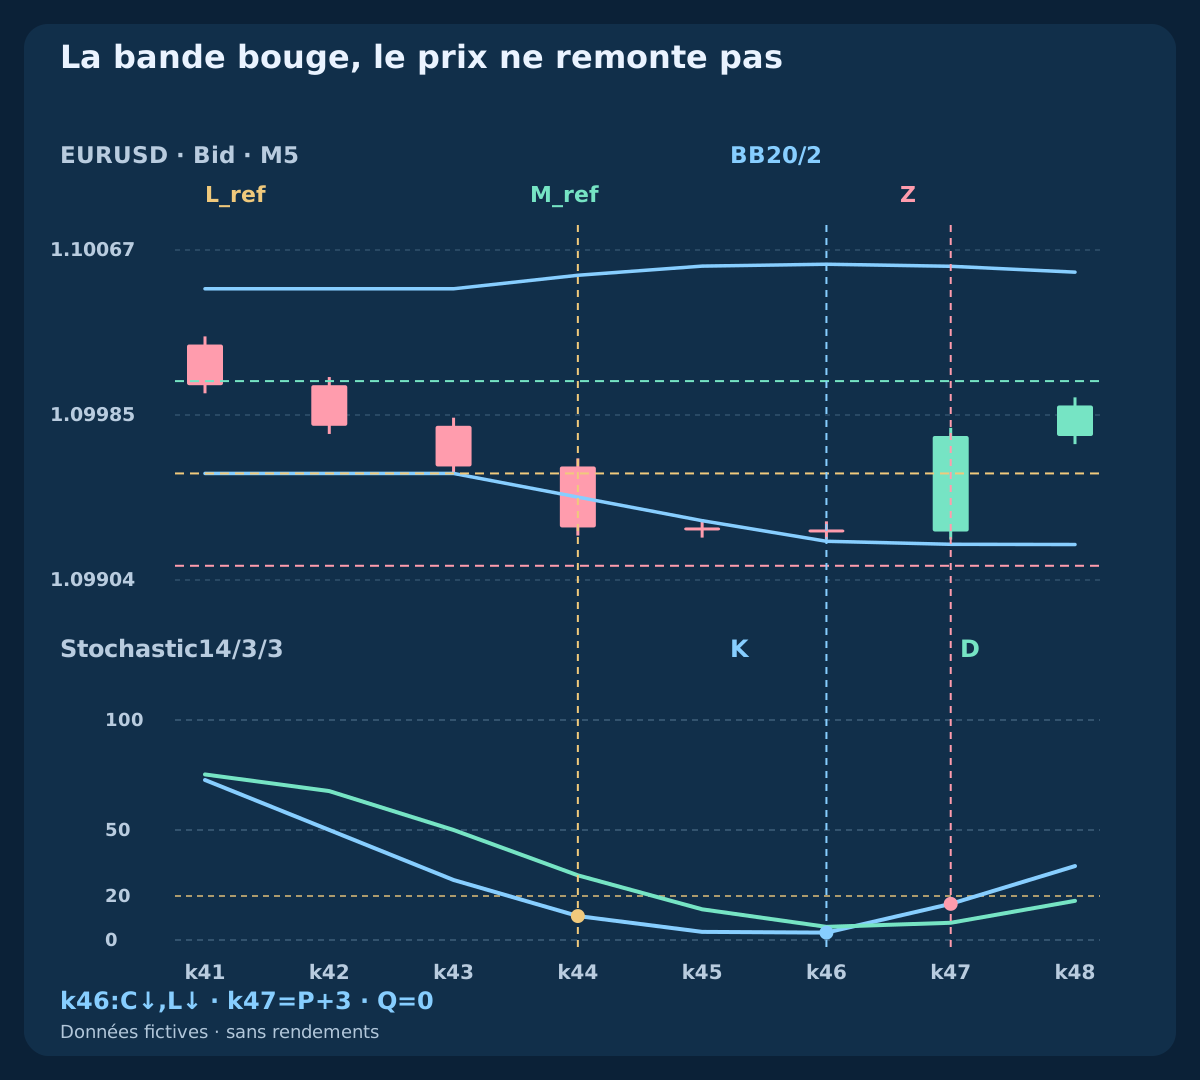
| moving_only · k46 | 1.09928 | 1.09923191 | 1.09956569 | 3.3613 | 5.9793 | 0 | 0 | La bande bouge, le prix ne remonte pas |
| moving_only · k47 | 1.09975 | 1.09921704 | 1.09956569 | 16.4345 | 7.8294 | 1 | 0 | Expiré avant le retour tardif |
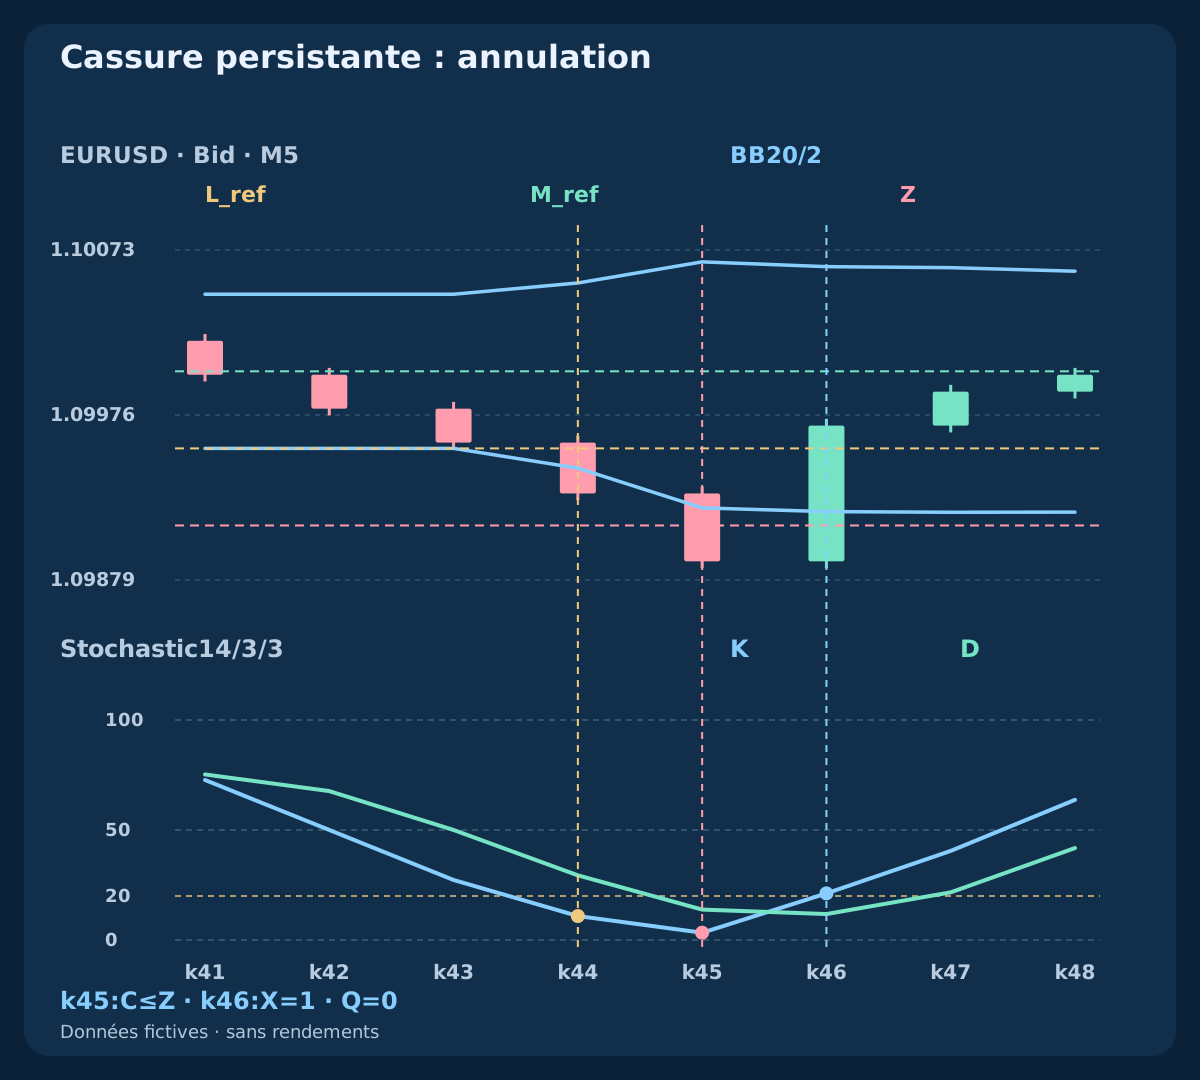
| breakout · k45 | 1.09890 | 1.09921502 | 1.09956569 | 3.2967 | 13.8179 | 0 | 0 | Cassure persistante : annulation |
| breakout · k46 | 1.09970 | 1.09919313 | — | 21.1982 | 11.7931 | 1 | 0 | Déverrouillage pour événements futurs |
| flat · k46 | 1.10000 | 1.10000000 | — | 50.0000 | 50.0000 | 0 | 0 | Prix constant : largeur non admissible |
9. Rejeter un retour précoce sans croisement nouveau
Dans early_return, la première clôture au-dessus du seuil figé arrive à k45 au prix 1.09958. K vaut 12.3457 et D 16.8343 : aucun croisement haussier K/D n’existe. Ce premier retour consomme l’épisode comme rejet, avec Q=0. Le temps restant n’autorise pas à attendre une meilleure confirmation.
À k46, K remonte à 26.8362 au-dessus de D 16.6887 et crée un nouveau X. P n’est plus actif, donc encore Q=0. Réutiliser le premier retour définirait une confirmation retardée, avec ses propres délai, invalidation et exécution. La comparaison doit tenir compte du prix plus tardif au lieu de lui attribuer l’ancien.
10. Repérer une réintégration causée par la bande mobile
Dans moving_only, le prix descend de 1.09929 à k45 vers 1.09928 à k46. La bande inférieure actuelle passe sous cette dernière clôture : une réintégration dynamique apparaît. Le prix reste pourtant sous L_ref=1.09956569. La référence figée n’est pas récupérée. Le déplacement de bande change la position relative sans montrer de reprise haussière du prix.
À k47 / 08:15 UTC, la clôture atteint enfin 1.09975 et le Stochastique croise à la hausse. C’est P+3 : l’expiration est prioritaire et Q=0. Ni l’apparence dynamique précédente ni le croisement ultérieur ne prolonge les deux bougies. Une hypothèse de bande dynamique peut être étudiée séparément, sans mélanger ses événements aux résultats de référence figée.
11. Annuler la cassure persistante avant le rebond
Dans breakout, la clôture suivante vaut 1.09890 à k45, sous Z. Annulez avant toute recherche de retour. À k46, le prix remonte à 1.09970 avec un nouveau croisement, mais Q=0. Récupérer le seuil libère le verrou pour un futur candidat indépendant ; cela ne rétablit pas P. La limite d’annulation n’est toujours pas un stop exécuté et aucun résultat de transaction n’est donné.
L’historique constant montre une autre limite : après les fenêtres nécessaires, largeur nulle, convention plate pour K et échec de G. Les marchés latéraux réels sont moins réguliers ; une tendance peut continuer à clôturer sur une bande ou au-delà. Un contexte calme antérieur ne garantit pas la réversion. Conservez séparément annulations de profondeur, rejets du premier retour et expirations.
12. Séparer horloge d’observation et délai d’ordre
La référence ouverte à 07:50 UTC termine à 07:55 UTC ; la bougie P termine ensuite à 08:00 UTC. Le dernier premier retour admissible clôt à 08:10 UTC, tandis que 08:15 UTC est déjà tardif. Les valeurs finales ne sont observables qu’à l’arrivée des données suivantes. Une frontière historique ne prouve pas qu’une cotation, demande ou exécution existait à cet instant.
Convertissez l’heure du courtier avec le décalage applicable à la date et conservez la règle. Une stratégie complète limite séparément âge du prix, retard de demande, distance d’entrée et répétitions. Passer en M1 change les trajectoires et la durée réelle ; mêmes nombres de périodes ne conservent pas les événements. Comparez cette version comme expérience indépendante avec coûts réalistes et prix chronologiques.
| Étape UTC | Information disponible | Encore indéterminé |
|---|---|---|
| P−1 · 07:55 | Bandes antérieures et G | Clôture extérieure P |
| P · 08:00 | Clôture extérieure et K(P) | Premier retour et prix exécutables |
| P+2 · 08:10 | Dernier premier retour admis | Demande et exécution réelles |
| P+3 · 08:15 | Expiré sans retour antérieur | Aucune réactivation de l’épisode |
13. Comparer des cotations SELL indépendantes à sorties Ask fixes
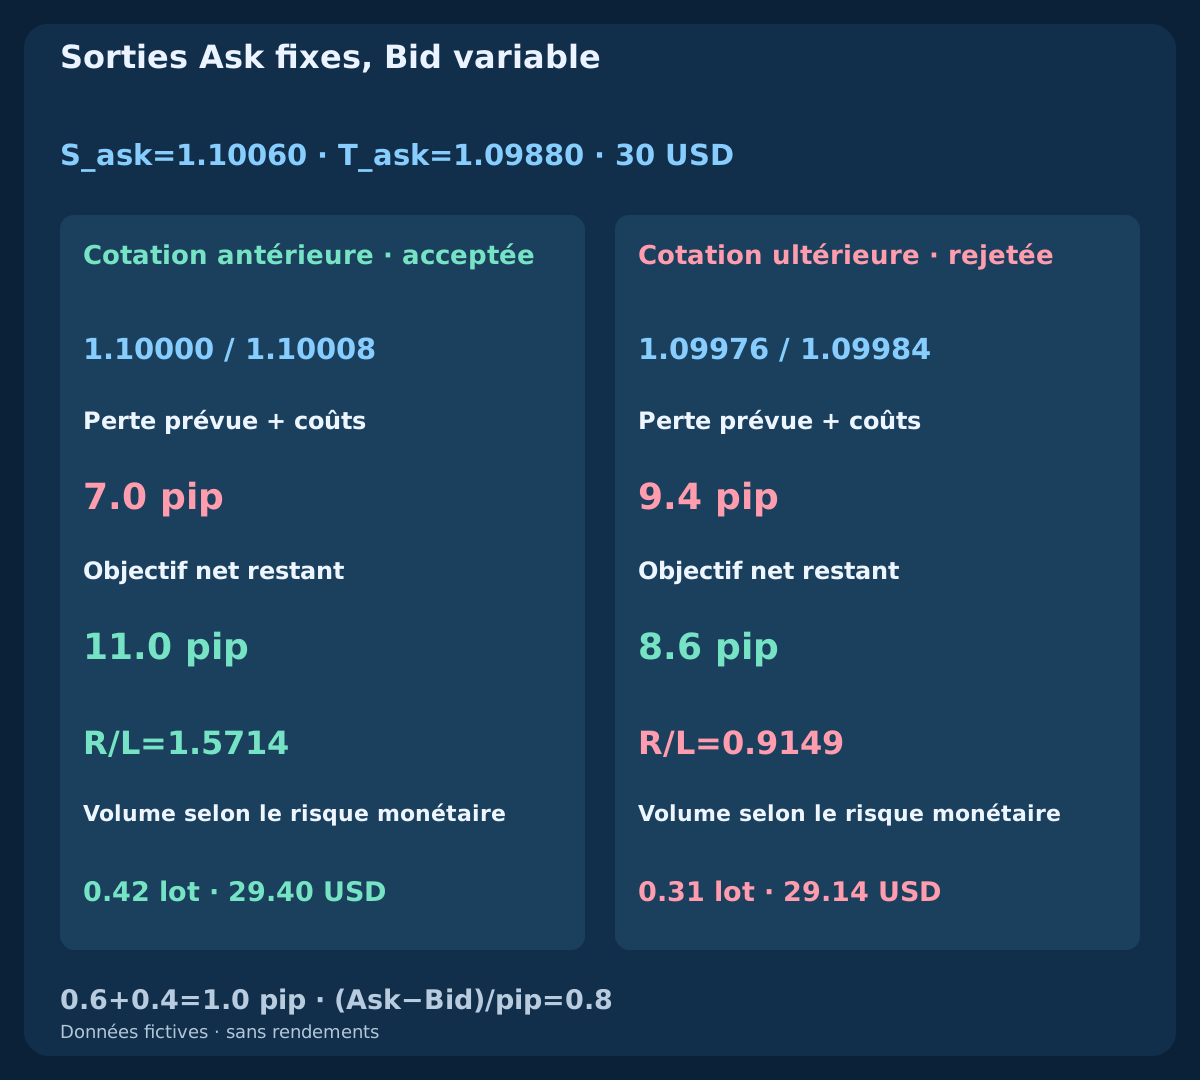
Cet exemple distinct entre SELL à Bid, avec stop Ask 1.10060 et objectif 1.09880. Bid/Ask antérieur vaut 1.10000 / 1.10008 et ultérieur 1.09976 / 1.09984 ; chaque spread fait 0.8 pip. Commission aller-retour 0.6 pip et réserve adverse totale 0.4 pip ajoutent 1.0 pip. Avant, perte prévue 7.0 pips, objectif net 11.0 pips et rapport 1.5714 ; après, 9.4 pips, 8.6 pips et 0.9149.
Au seuil comparatif net reward / planned loss >=1.30, l’ancienne cotation passe et la nouvelle échoue. Avec fonds propres 12000 USD, budget 0.25%=30 USD, pip valant 10 USD par lot standard et pas 0.01, arrondissez en dessous à 0.42 lots / 29.40 USD auparavant. Le calcul ultérieur, uniquement comparatif, donne 0.31 lots / 29.14 USD sans réparer le rapport insuffisant. Ces cotations alternatives sont indépendantes des historiques, sans ordres ni exécutions. Expliquer SELL ne crée pas un signal SELL symétrique.
| Cotation | Bid / Ask | Stop (pip) | Perte + coûts | Objectif net | Rapport | Lots | Risque USD |
|---|---|---|---|---|---|---|---|
| Cotation antérieure · acceptée | 1.10000 / 1.10008 | 6.0 | 7.0 | 11.0 | 1.5714 | 0.42 | 29.40 |
| Cotation ultérieure · rejetée | 1.09976 / 1.09984 | 8.4 | 9.4 | 8.6 | 0.9149 | 0.31 | 29.14 |
14. Compter les coûts une fois et garder l’incertitude
La distance de perte SELL avant frais et réserve est (S_ask-Bid)/pip, l’espace objectif (Bid-T_ask)/pip. Le spread exécutable est déjà inclus ; ne l’ajoutez pas de nouveau. Pour BUY, les distances sont (Ask-S_bid)/pip et (T_bid-Ask)/pip. Une bougie uniquement Bid ne donne pas toute la trajectoire Ask nécessaire au contrôle d’un stop ou objectif vendeur.
L’exemple suppose pip EURUSD 0.0001, point et tick 0.00001, contrat 100000 EUR et compte USD. Vérifiez caractéristiques réelles, conversion dans la devise du compte, volume minimum, marge et contraintes de stops. Le risque prévu ne plafonne pas la perte réelle : gaps, slippage, protection refusée et demandes incertaines peuvent le modifier. Après timeout, rapprochez ordres et exécutions avant de réessayer et conservez ces événements.
15. Comparer le croisement supplémentaire sur le même calendrier
Prenez les premiers retours valides sur seuil figé sans exigence X comme référence, puis comparez à Q. Les versions gardent les mêmes P, contexte, profondeur, délai et limite de prix du premier retour. Conservez rejets et expirations. Après spécification complète, appliquez mêmes choix de cotation, protections, sorties, volumes et coûts.
Réservez des données ultérieures intactes et consignez toutes les périodes, largeurs, pentes, zones et échéances essayées. Étudiez espérance nette, drawdown, rotation, incertitude et sensibilité aux coûts ; moins de signaux ou un meilleur taux de réussite sélectionné ne suffit pas. L’ordre des ticks importe pour les sorties concurrentes dans une bougie. Le fichier vérifie la mécanique, pas si le croisement élimine plus de perdants que de gagnants.
16. Relire le modèle avant la stratégie complète
Le relevé reproductible indique symbole, côté de prix, unité, entrée, moyenne et diviseur de variance, ralentissement et signal stochastiques, cas nuls, précision, buffers terminés et lacunes. Il fixe référence préalable, premier retour, égalités, priorités, déverrouillage et horloge d’ordre distincte. Un autre lecteur doit retrouver les observations sans sélectionner le graphique favorable après le résultat.
C’est le deuxième guide du groupe de combinaisons pour scalping. EMA–RSI étudie une autre séquence de repli puis de reprise du momentum ; le prochain examine EMA avec MACD et leurs informations communes. Les stratégies complètes suivent les fondations. Les modèles existants de réversion par bandes et de price action M1 restent des hypothèses distinctes ; coûts et tests aident à compléter la spécification.
Questions fréquentes
Une clôture dans la bande actuelle équivaut-elle au retour figé ?
Non. Dans moving_only, le prix baisse pendant que la bande inférieure baisse davantage. La clôture dépasse la bande actuelle mais reste sous l’ancienne référence. Le modèle sépare les deux et n’attribue pas Q à cette apparence.
Le Stochastique doit-il dépasser 20 sur le retour ?
Pas selon cette règle. K en P doit être au plus égal à 20, mais le premier retour exige un nouveau croisement K/D. Dans timely, K vaut encore 16.1017. Une sortie de zone serait une autre variante.
Un croisement tardif valide-t-il un retour antérieur ?
Le premier retour sans croisement est rejeté et termine l’épisode. Le croisement suivant n’a plus de P actif. Attendre modifie le modèle et exige une comparaison distincte du timing et de l’exécution.
Le premier retour exactement à P+2 est-il admis ?
Oui si les contrôles d’annulation passent, que le prix est strictement entre seuil bas figé et milieu, et que le nouveau croisement arrive sur cette bougie. À P+3 l’expiration prime, même si les deux récupèrent ensemble.
Bollinger et Stochastique donnent-ils une confirmation indépendante ?
Ils utilisent des prix communs ; différentes formules ne créent pas de preuves indépendantes. Séparer les rôles clarifie position et timing. L’utilité se mesure avec règles complètes et coûts sur des données adaptées.
Q ou l’exemple SELL définit-il une stratégie complète ?
Non. Q est une observation BUY. L’exemple SELL indépendant explique les prix, pas un signal vendeur. Ordres, protection, sorties, séances, coûts et portefeuille demandent encore une spécification complète et des tests.
Sources et notes de recherche
MetaQuotes documente iBands et iStochastic et publie le Stochastique sous forme de rapport de sommes. John Bollinger explique les limites des contacts, des progressions le long des bandes et des lectures statistiques. Dispersion de population, convention du dénominateur nul, comparaisons K/D exactes, historiques et règles sont ici des choix pédagogiques déclarés ; concordance avec un terminal et réglages optimaux ne sont pas établis. OrderSend documente les côtés exécutables. Les fichiers exposent les calculs.
- MQL4 Reference: iBands
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- John Bollinger: Bollinger Band Rules
- MQL4 Reference: OrderSend
Contenu pédagogique. Historiques et cotations sont fictifs. Le Forex comporte des risques. Position dans les bandes, accord de l’oscillateur, stops et réserves ne garantissent ni exécution rentable ni limitation des pertes réelles.