

Deux traders peuvent choisir les pivots journaliers de l’EUR/USD et obtenir des prix différents. La formule, l’heure de clôture ou la bougie source peuvent l’expliquer. Avant d’interpréter une réaction, rendez le calcul reproductible. Ce guide suit une bougie journalière clôturée jusqu’aux formules, aux conversions horaires et aux prix exécutables BUY/SELL. Tous les exemples sont fictifs ; aucune rentabilité ni performance historique n’est établie.
1. Ce qu’un point pivot représente
Un pivot est un repère de prix calculé. Dans la méthode Traditional, P est la moyenne du plus haut H, du plus bas L et de la clôture C de la période précédente. Les supports S1, S2, S3 et résistances R1, R2, R3 en découlent. Leurs noms décrivent des formules, sans garantir retournement ni passage au niveau suivant.
Un pivot journalier utilise une période journalière achevée. L’afficher sur M5, M15 ou H1 ne modifie pas sa période de calcul. Un pivot hebdomadaire utilise la semaine précédente complète et un mensuel le mois précédent. Le graphique et la référence sont deux réglages distincts. Un mode Auto peut changer la référence lorsque l’unité du graphique change.
Contrairement aux niveaux de swing sélectionnés manuellement, les pivots sont reproductibles si formules, données et bornes temporelles concordent. Cela ne démontre pas leur pouvoir prédictif. Comparez-les à la structure, aux coûts et à une règle préalable. Plusieurs lignes proches ne sont pas nécessairement plusieurs confirmations indépendantes.
Pour une grille fixe et des réactions datées, consultez le guide des niveaux psychologiques et fausses cassures en Forex.
2. Définir la bougie source avant le calcul
Notez symbole exact, courtier ou flux, côté de cotation, période, formule et limite de séance. EURUSD et un symbole avec suffixe peuvent avoir des historiques différents. Un graphique Forex MT4 ordinaire repose sur Bid. Sa ligne Ask actuelle ne reconstitue pas les plus hauts, plus bas et clôtures Ask historiques ; un flux tiers peut suivre une autre convention.
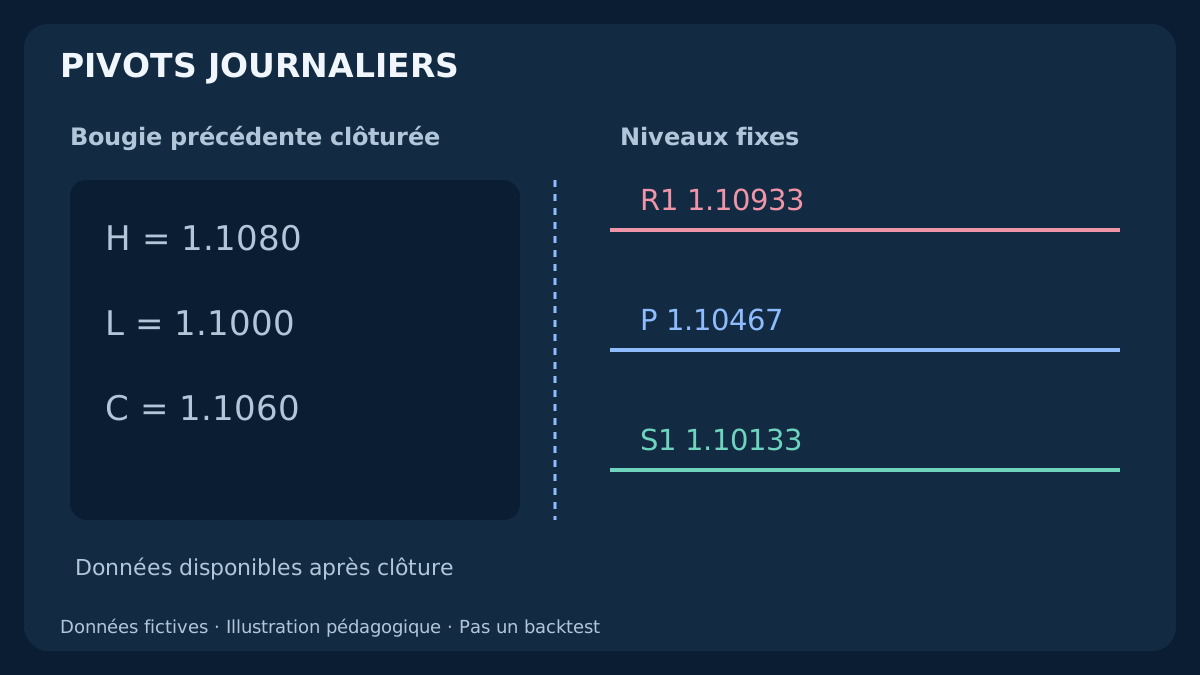
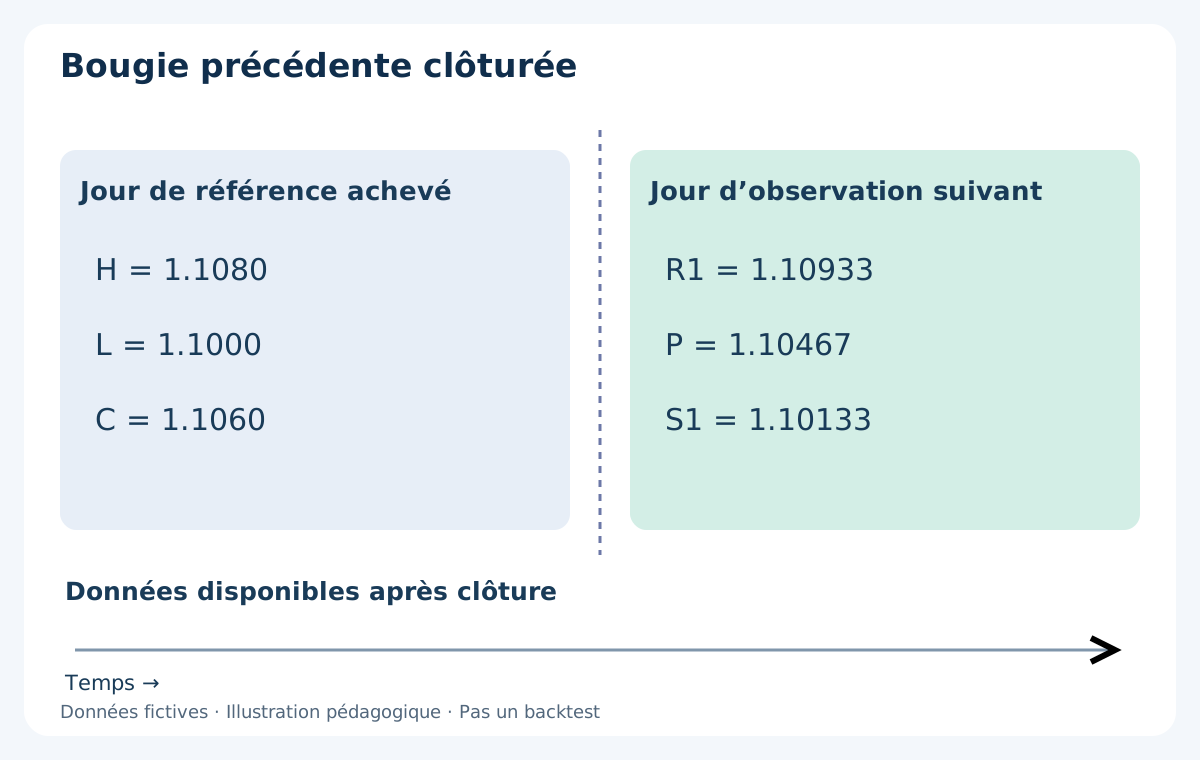
Nous utilisons la dernière bougie D1 Bid clôturée d’un flux déclaré : H = 1.1080, L = 1.1000, C = 1.1060. L’amplitude H − L vaut 0.0080, soit 80 pips d’EUR/USD. Ces données appartiennent au jour achevé ; les niveaux sont utilisés seulement pendant la période suivante.
Vérifiez L ≤ C ≤ H, H ≥ L et la présence d’un historique exploitable. Ne remplacez pas une bougie manquante par des zéros. Une courte bougie dominicale, un jour férié ou un nouveau symbole exige une politique explicite. Le guide des séances et fuseaux horaires explique pourquoi une date ne suffit pas à identifier la fenêtre mesurée.
3. Formules Traditional : garder une définition cohérente
Avec D = H − L, calculez P = (H + L + C) / 3, puis R1 = 2P − L et S1 = 2P − H. Ensuite R2 = P + D et S2 = P − D. Conservez la précision interne. Ne réutilisez pas P arrondi, sauf si cette convention appartient expressément à l’implémentation étudiée.
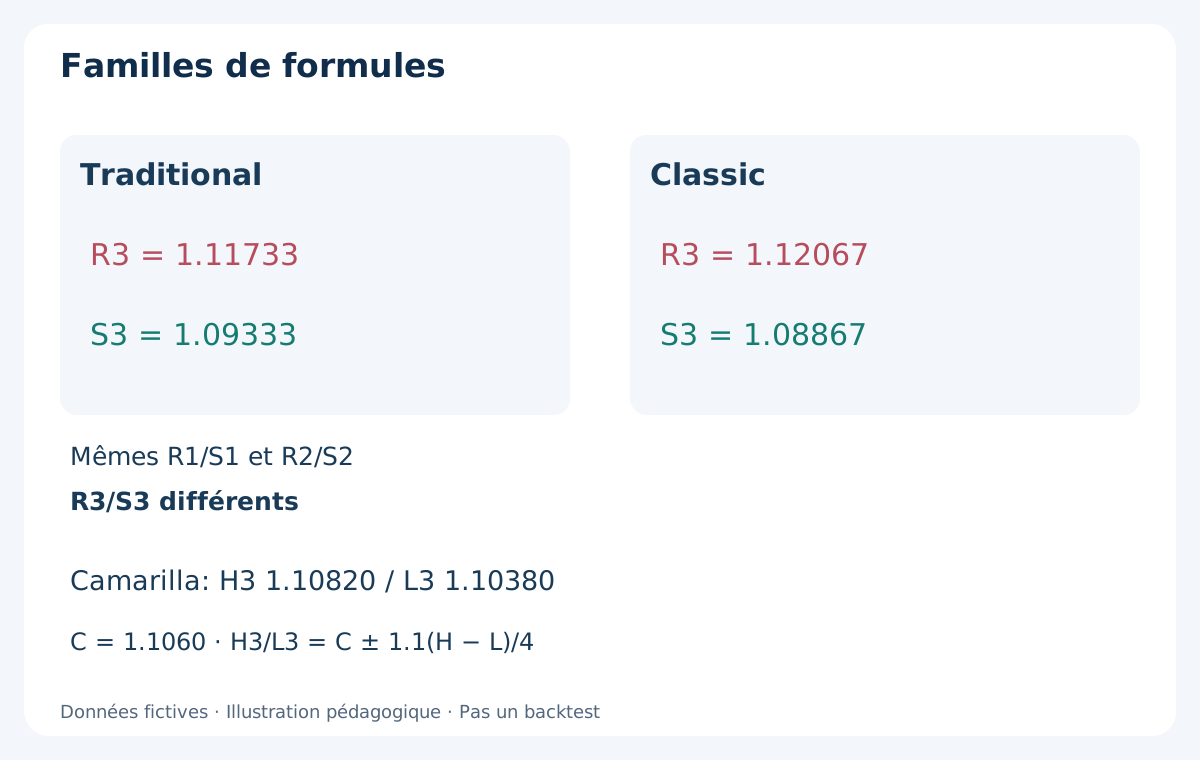
Notre définition Traditional utilise R3 = H + 2(P − L) et S3 = L − 2(H − P). Certaines plateformes nomment Classic les formules R3 = P + 2D et S3 = P − 2D. Elles coïncident jusqu’à R2/S2 mais peuvent diverger à R3/S3. Comparez les équations plutôt que les seuls noms.
P n’est généralement pas le milieu de H et L, puisque C intervient. R1 peut dépasser l’ancien plus haut et S1 rester dans l’ancienne amplitude. La nouvelle période peut ouvrir au-delà de R1 ou S1. Ce n’est pas forcément une erreur : l’ordre des rencontres dépend de l’ouverture et du parcours du prix.
4. Exemple EUR/USD sans arrondi intermédiaire
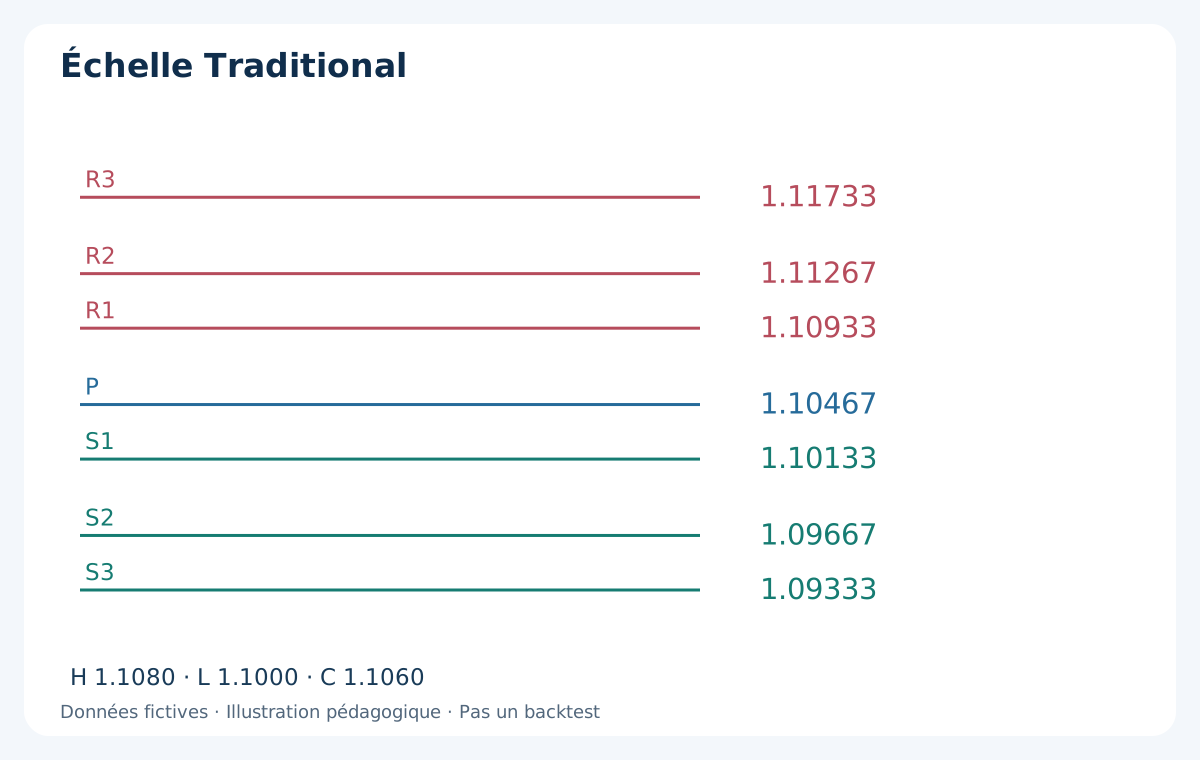
Avec H = 1.1080, L = 1.1000 et C = 1.1060, P = 3.3140 / 3 = 1.104666… , affiché 1.10467 sur cinq décimales. R1 utilise P non arrondi : 2 × 1.104666… − 1.1000 = 1.109333… → 1.10933. S1 = 1.101333… → 1.10133.
R2 = 1.112666… → 1.11267 et S2 = 1.096666… → 1.09667. Traditional donne R3 = 1.117333… → 1.11733 et S3 = 1.093333… → 1.09333. Les équations Classic du troisième niveau donnent R3 = 1.120666… → 1.12067 et S3 = 1.088666… → 1.08867. Mélanger les définitions crée un faux désaccord.
Le diagramme est une échelle de prix, sans trajectoire temporelle ni prévision. Les valeurs ne sont arrondies que pour l’affichage. Enregistrez les données de l’indicateur et une tolérance de comparaison. Un écart d’un point mérite d’abord une vérification de précision, avant d’être interprété comme un signal différent.
5. Distinguer Fibonacci, Camarilla, Woodie et DM
Fibonacci conserve P = (H + L + C) / 3 et place les niveaux à P ± 0.382D, P ± 0.618D et P ± D. Ici R1/S1 = 1.10772 / 1.10161 et R2/S2 = 1.10961 / 1.09972 après arrondi. Ces facteurs multiplient une amplitude passée ; ce ne sont pas des probabilités.
Camarilla emploie couramment H3/L3 = C ± 1.1D / 4 et H4/L4 = C ± 1.1D / 2. Ici H3 = 1.10820, L3 = 1.10380, H4 = 1.11040, L4 = 1.10160. H3 correspond à une résistance, souvent R3 ; L3 à un support, souvent S3. Ces lettres ne désignent pas de nouveaux hauts et bas sources. Les bandes sont centrées sur C, pas sur P.
Woodie chez TradingView utilise l’ouverture actuelle : P = (H + L + 2 × ouverture actuelle) / 4. DM, parfois appelé DeMark, demande l’ouverture précédente et la compare à la clôture précédente. Notre jeu H/L/C ne suffit donc pas. Ne remplacez pas une ouverture absente par C. Documentez l’implémentation et le moment de disponibilité de chaque donnée.
| Méthode | Données ou centre | Différence à vérifier |
|---|---|---|
| Traditional | H, L, C précédents | R3 = H + 2(P − L) |
| Classic | H, L, C précédents | R3 = P + 2(H − L) |
| Fibonacci | P et amplitude précédente | 0.382 / 0.618 / 1.000 |
| Camarilla | C et amplitude précédents | H3/L3: C ± 1.1D / 4 |
| Woodie / DM | Ouverture également requise | Vérifier l’implémentation |
6. Pourquoi l’heure de clôture change les niveaux
Haut, bas et clôture mesurent une fenêtre précise. La déplacer peut modifier les trois. Minuit chez le courtier n’est pas nécessairement 00:00 UTC. Un flux journalier peut aussi différer de l’agrégation des barres intrajournalières chargées. Comparez d’abord début et fin UTC exacts, puis OHLC.
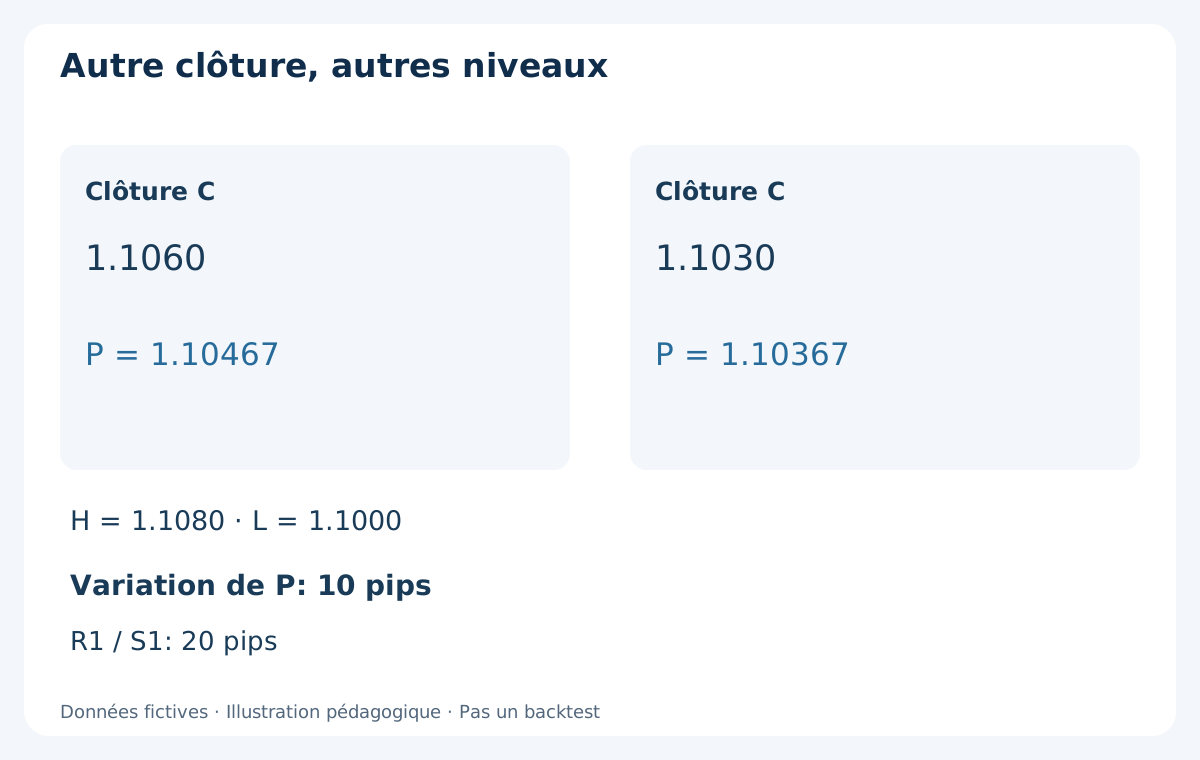
Pour isoler un effet, gardons H = 1.1080 et L = 1.1000 mais remplaçons C fictif de 1.1060 par 1.1030. P devient 1.103666… → 1.10367 : baisse de 10 pips. R1 et S1 baissent chacun de 20 pips, car ils contiennent 2P. Ce sont des données inventées pour le calcul, pas deux bougies réelles. Dans un cas réel, H et L peuvent changer aussi.
Un désaccord n’implique pas un indicateur défectueux. Vérifiez symbole/flux, période, coupure et décalage historique, bougie achevée ou actuelle, source quotidienne ou intrajournalière, formule et arrondi. Choisir la coupure après avoir vu quelles lignes fonctionnaient introduit un biais de sélection.
7. Heure du courtier, clôture de New York et heure d’été
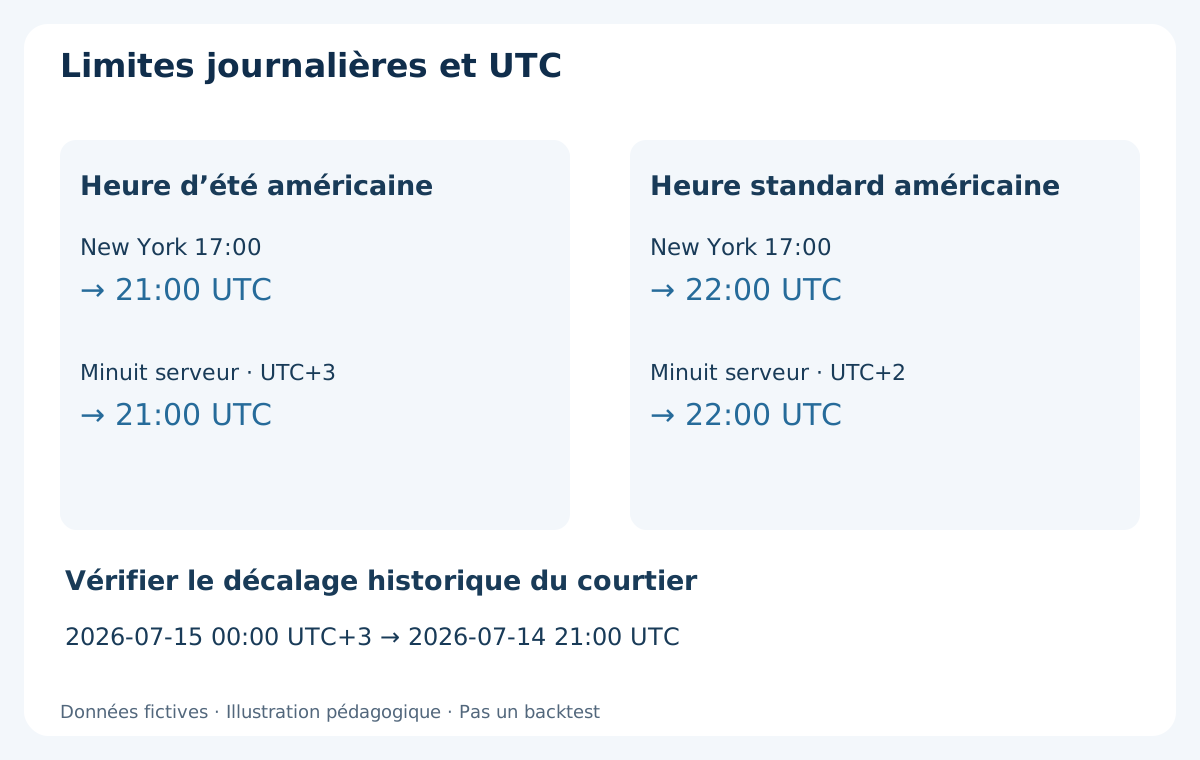
À UTC+3, minuit serveur correspond à 21:00 UTC à la date UTC précédente ; à UTC+2, à 22:00 UTC la veille. Séparément, 17:00 America/New_York correspond à 21:00 UTC en heure d’été américaine et à 22:00 UTC en heure standard. Ces conversions n’établissent pas le calendrier du courtier.
Ne codez pas « clôture de New York = 22:00 UTC » pour tout l’historique. Convertissez selon la date et comparez aux décalages serveur historiques documentés. Un courtier peut garder un décalage constant ou changer d’heure autrement. Vérifiez les semaines où les transitions régionales divergent. L’horloge locale du PC ne documente pas le calendrier historique du serveur.
Conservez début et fin UTC de la bougie avec son libellé serveur. Décidez à l’avance si une courte bougie du dimanche est acceptée ou fusionnée selon un calendrier défini. Les cinq dernières séances complètes ne sont pas forcément les cinq jours civils précédents. Ne supprimez ni ne fusionnez des bougies pour améliorer un résultat passé.
8. Vérifier MT4 sans information future
Sur MT4 de bureau standard, les pivots peuvent nécessiter un indicateur personnalisé installé ou des lignes horizontales manuelles. Ne présumez pas un menu natif Pivot Points. Contrôlez méthode, période, ajustement de séance et source. Enregistrez valeurs et capture avant l’analyse ; un modèle peut conserver d’anciens réglages peu visibles.
Dans les séries MQL4, shift 0 est la bougie actuelle inachevée, shift 1 la précédente. Pour notre méthode quotidienne Traditional, prenez H, L et C D1 sur la même bougie shift 1 après validation de l’historique. iHigh peut renvoyer zéro si les données manquent. Vérifiez données et état d’erreur avant calcul.
Figez les niveaux du nouveau jour une fois la référence achevée et disponible. La première cotation exploitable peut arriver après la frontière théorique. Un backtest ne peut attribuer une exécution à minuit parce que la bougie finale apparaît ensuite. L’ouverture actuelle de Woodie a aussi sa disponibilité propre. N’utilisez jamais la clôture finale du jour pour agir plus tôt ce même jour.
9. Arrondis, points, ticks et côté de cotation
Sur EUR/USD à cinq décimales, un point vaut 0.00001 et un pip conventionnel 0.0001. Les décimales affichées ne prouvent pas le pas admissible des ordres. Vérifiez l’incrément minimal. Dans MarketInfo MQL4, MODE_TICKSIZE est en points ; MODE_TICKSIZE × MODE_POINT donne une distance de prix. Ne transposez pas les unités d’une autre API sans vérification.
R1 exact vaut 1.109333… ; son affichage 1.10933 est inférieur. Avec un pas de 0.00001, le premier prix admissible supérieur est 1.10934. Une règle « supérieur ou égal à la ligne affichée » peut différer d’un test sur la valeur brute. Notez opérateur et précision. Distances minimales, freeze levels et restrictions d’ordres se vérifient séparément.
Précisez Bid, Ask ou autre source. Un Buy Stop est normalement déclenché par Ask et peut l’être alors que Bid reste sous le pivot. Une clôture Bid au-dessus de R1 est une autre condition. Toucher une ligne ne prouve pas une exécution à ce prix. Voir ordres au marché, limit et stop.
10. Exemple BUY : le pivot n’est pas le prix d’exécution
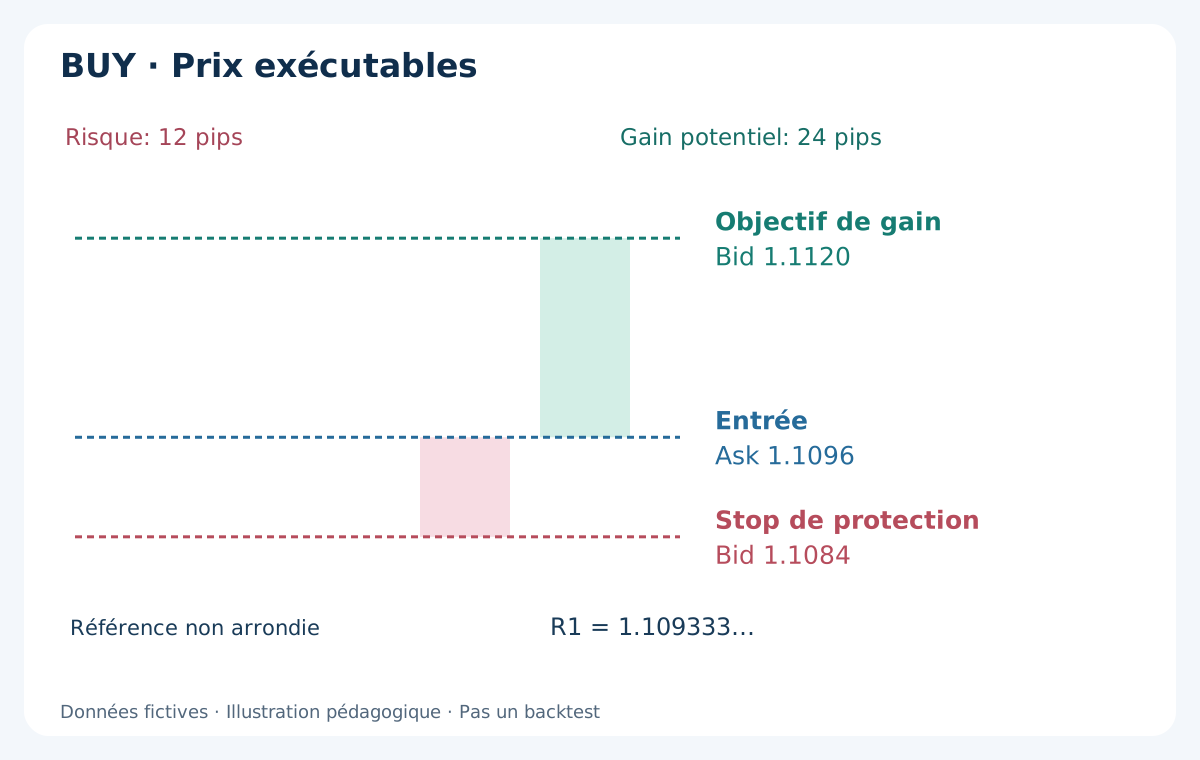
Supposons une règle attendant une bougie Bid clôturée strictement au-dessus de R1 exact = 1.109333… . La cotation suivante est Bid 1.1094 / Ask 1.1096. Le BUY fictif entre à Ask 1.1096. L’exécution est supposée et pourrait différer en réel. La clôture précédente n’est ni le prix d’entrée ni une autorisation de dater l’ordre rétroactivement.
Choisissons un stop à Bid 1.1084 et un objectif à Bid 1.1120, sous R2 = 1.112666… . Les distances exécutables sont 12 pips de perte et 24 pips de gain brut. Les deux sorties longues utilisent Bid. Ces prix pédagogiques sont choisis séparément ; la formule ne les impose pas. Rien ne garantit d’atteindre R2.
Le diagramme place l’objectif au-dessus de l’entrée et le stop en dessous. Il ne représente pas un trade gagnant ni une règle validée. L’élargissement du spread peut changer l’Ask d’entrée et le rapport restant. Si la cotation réelle ne respecte plus l’espace minimal prévu, consignez l’absence de trade.
11. Exemple SELL : les sorties Ask ne se lisent pas sur Bid
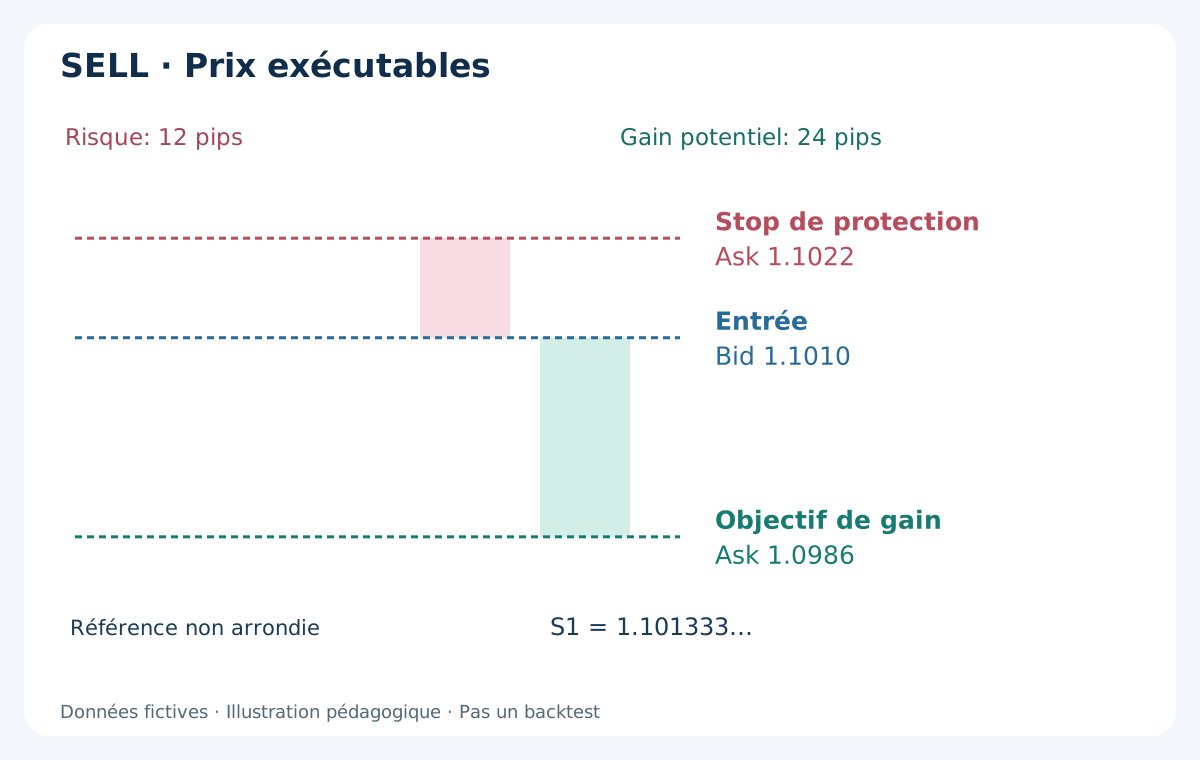
Dans un exemple indépendant, une bougie Bid clôture strictement sous S1 = 1.101333… . Puis Bid 1.1010 / Ask 1.1012 apparaît ; le SELL supposé entre à Bid 1.1010. Stop à Ask 1.1022, objectif à Ask 1.0986, au-dessus de S2 = 1.096666… . Les distances sont encore 12 pips de perte et 24 de gain brut.
Pour une vente, stop au-dessus de l’entrée, objectif en dessous ; les deux sorties utilisent Ask. Avec un spread illustratif constant de 2 pips, ces sorties correspondent à Bid 1.1020 et Bid 1.0984. Ce rapport n’est pas fixe si le spread varie. Un plus bas Bid touchant 1.0986 ne démontre pas une sortie Ask disponible à ce prix.
Un rejet de S1 et une clôture sous S1 sont des observations différentes. Conservez des journaux distincts. Ne transformez pas après coup une fausse cassure en rebond et ne prétendez pas une entrée avant confirmation. Pour les limites de swing, consultez le guide de tracé des supports et résistances.
12. Coûts et taille de position dépendent du trade
Supposons EUR/USD, compte USD, lot standard de 100,000 EUR et position 0.10 lot. Un pip vaut alors environ USD 1. Une commission aller-retour de USD 0.70 transforme USD 12 de perte brute en USD 12.70 et USD 24 de gain brut en USD 23.30, avant swap et autres écarts d’exécution. Le rapport net est environ 1.83, pas 2.
Le spread est déjà intégré aux cours exécutables utilisés. Ne le retranchez pas une seconde fois. Une étude partant de cours graphiques doit modéliser correctement le côté manquant. Conversion en devise du compte, contrat et swap peuvent modifier le montant. Une devise de cotation USD n’implique pas un compte USD.
Dimensionnez selon distance protectrice et budget monétaire, avec hypothèses de coûts et glissement. Arrondissez le volume vers le bas au pas du courtier ; refusez si le lot minimal dépasse le budget. Un pivot ne détermine pas un volume sûr et un stop ne plafonne pas les pertes lors de gaps. Voir le guide stop-loss et rapport rendement/risque.
13. Tester sans choisir seulement les réglages gagnants
Définissez avant les résultats formule, calendrier, condition de contact ou clôture, envoi d’ordre, sorties et expiration. Fixez les règles sur données absentes, week-ends et spread. Un pivot seul n’est pas une stratégie complète ; une clôture au-dessus de R1 ne démontre pas un avantage.
Séparez développement, validation chronologique hors échantillon et observation forward. Incluez commissions, spreads variables réalistes, glissement et côtés Bid/Ask exacts. Conservez les échecs et signaux ignorés. Comparez des hypothèses de calendrier et coûts prévues à l’avance ; publier seulement le meilleur de nombreux horaires testés masque la recherche effectuée.
Gardez OHLC source, limites UTC, version des formules, valeurs exactes et affichées, heure du signal et cotation exécutable suivante. Recalculez un échantillon et testez une transition d’heure et un week-end. Le guide du backtest MT4 explique pourquoi un rapport propre ne suffit pas si données et chronologie ne sont pas reproductibles.
14. Préparation quotidienne en pratique
Avant la séance, vérifiez référence achevée et valide, flux, bornes UTC, formule et période. Recalculez P et un couple résistance/support. Notez les zones swing proches sans déplacer le pivot pour les rejoindre. Prévoyez une règle de chevauchement plutôt que plusieurs votes pour les mêmes prix.
Pendant l’observation, gardez les niveaux enregistrés fixes. Consignez comportement et côté de cotation avant de valider une condition. Vérifiez spread, espace disponible, risque monétaire et restrictions au moment de décider. Si une condition échoue, notez l’abstention. Ne redessinez pas le passé avec les données du lendemain.
Après la période, comparez entrées et niveaux avec journal et historique d’ordres. Séparez erreurs de calcul, d’heure et d’exécution des pertes ordinaires. L’arithmétique correcte rend le test interprétable, sans imposer les lignes au marché. Commencez par une référence quotidienne reproductible avant d’ajouter semaines, formules ou automatisation.
Questions sur les supports et résistances
Quelle est la formule du pivot journalier ?
Ici Traditional utilise P = (H + L + C) / 3 sur la bougie précédente clôturée, R1 = 2P − L et S1 = 2P − H. D’autres familles et troisièmes niveaux diffèrent. Notez équations et frontière de séance.
Pourquoi deux plateformes affichent-elles des pivots différents ?
Comparez symbole, flux, période, coupure quotidienne, décalage historique, bougie et formule. Les données quotidiennes peuvent différer de l’agrégation intrajournalière ; l’arrondi peut expliquer un petit écart. Cela ne rend pas une plateforme automatiquement fausse.
Les pivots changent-ils pendant la journée ?
Les niveaux Traditional issus d’une même bougie précédente achevée restent fixes, sauf correction d’historique. Une bougie actuelle ou une période automatiquement modifiée peut déplacer les lignes. Identifiez ce comportement avant le test.
Classic et Traditional sont-ils identiques ?
Pas nécessairement. Ici P, R1/S1 et R2/S2 coïncident, mais Traditional utilise R3 = H + 2(P − L), Classic R3 = P + 2(H − L). S3 diffère aussi. Vérifiez l’implémentation ; les noms ne sont pas universels.
Peut-on utiliser les pivots sur MT4 ?
Affichez-les avec des objets horizontaux ou un indicateur installé adapté, puis définissez une règle d’exécution distincte. Ne présumez pas un préréglage natif. Vérifiez données, formule, période et Bid/Ask : une ligne n’est ni un ordre ni une stratégie validée.
Quelle méthode est la plus rentable ?
Ce guide ne démontre aucune rentabilité. Il faut règles complètes, données admissibles identiques, coûts réalistes et validations chronologiques hors échantillon et forward. Choisir formule ou clôture après le meilleur résultat historique exagère les preuves.
Sources et notes de calcul
Formules et fonctionnement ont été vérifiés dans la documentation primaire. Exemples, comparaisons et diagrammes sont des constructions pédagogiques originales, pas des trades observés ni des backtests.
Tous les prix et parcours sont des exemples pédagogiques fictifs. Ce ne sont ni des backtests, ni des signaux, ni des preuves de rendements futurs.