

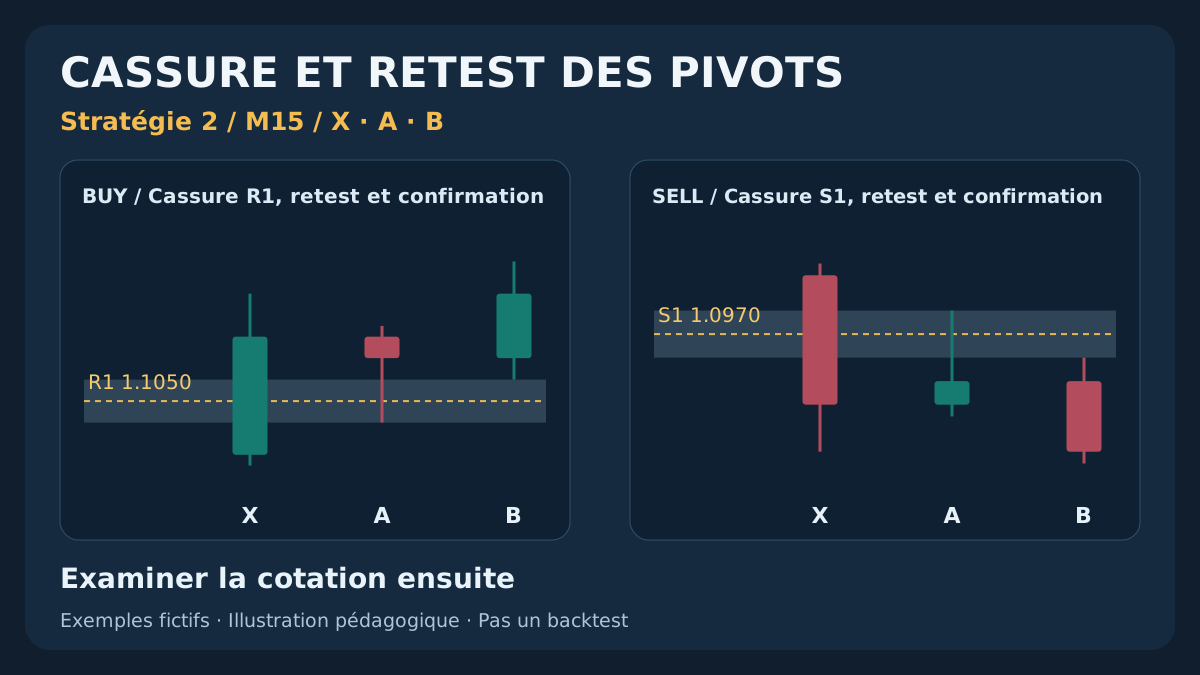
Clôturer au-delà d’un pivot journalier ne prouve pas que le niveau tiendra au retour du cours. Cette méthode distingue la cassure clôturée X, le premier retest ultérieur A et la confirmation B immédiatement suivante. Ce n’est qu’ensuite que la première cotation Bid/Ask est évaluée pour une entrée vers le pivot suivant. Expiration, invalidation, sorties exécutables et budget intégrant les coûts sont fixés. Tous les prix, opérations et décomptes sont fictifs ; aucune rentabilité n’est démontrée.
1. Ce qui change quand un pivot cède
Le rebond étudie un retour de S1/R1 vers P. Ici, l’hypothèse est qu’une cassure clôturée de R1 ou S1 résiste à son premier retour ultérieur, puis continue vers R2 ou S2. Une ancienne résistance n’est qu’un support potentiel. La séquence ne révèle aucun ordre caché et ne garantit pas la continuation.
La référence utilise EUR/USD et des bougies Bid M15 clôturées, avec le D1 Bid clôturé du même courtier. Autres paires, signaux H1, familles de pivots ou retests sur deux bougies constituent d’autres spécifications. Les paramètres sont des choix de recherche, pas des réglages optimisés. Ajouter une confirmation ne démontre pas une espérance nette positive.
La stratégie de rebond sur pivots journaliers reste une expérience distincte. Ne transformez pas son BUY stoppé en SELL de cassure sans séquence indépendante et limites de compte compatibles. C’est la deuxième stratégie du groupe, sans recommandation en direct ni performance vérifiée.
2. Calculer la carte quotidienne à partir de données clôturées
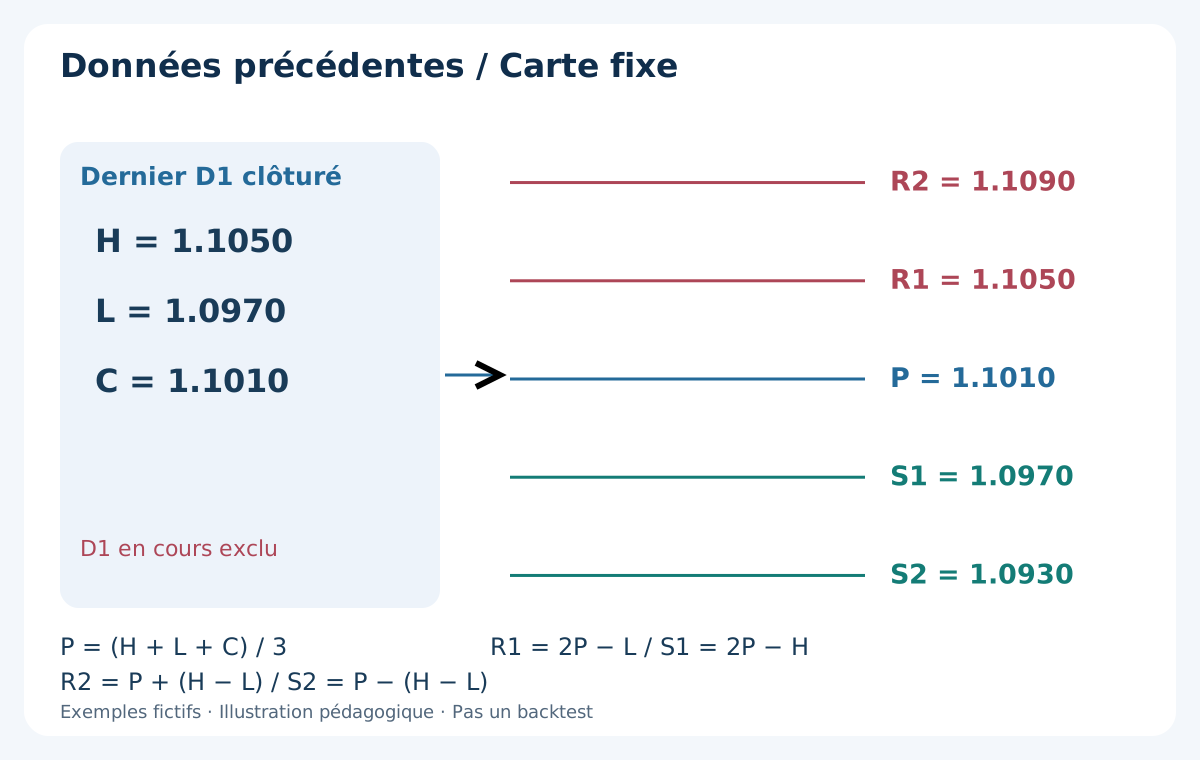
Enregistrez haut H, bas L, clôture C, bornes horaires et source du dernier D1 clôturé. Traditional : P = (H + L + C) / 3, R1 = 2P − L, S1 = 2P − H, R2 = P + (H − L), S2 = P − (H − L). Excluez le D1 en cours. Gardez la précision de calcul ; arrondissez séparément les prix d’ordres au tick autorisé.
Jour fictif : H = 1.1050, L = 1.0970, C = 1.1010 ; P = 1.1010, R1 = 1.1050, S1 = 1.0970, R2 = 1.1090, S2 = 1.0930. R1/S1 coïncident ici avec les extrêmes grâce aux valeurs choisies, pas par propriété générale. Exigez L ≤ C ≤ H et H > L ; rejetez données absentes, nulles ou incohérentes.
Conservez calendrier du courtier et décalage UTC daté. Si le dernier D1 est un dimanche/jour férié abrégé ou manque de bougies attendues, passez la journée actuelle ; ne choisissez pas silencieusement un ancien D1 et ne fusionnez pas le dimanche après résultat. Le guide des formules et fuseaux explique les écarts entre découpages journaliers.
3. Fixer bandes, horaires et expiration avant le signal
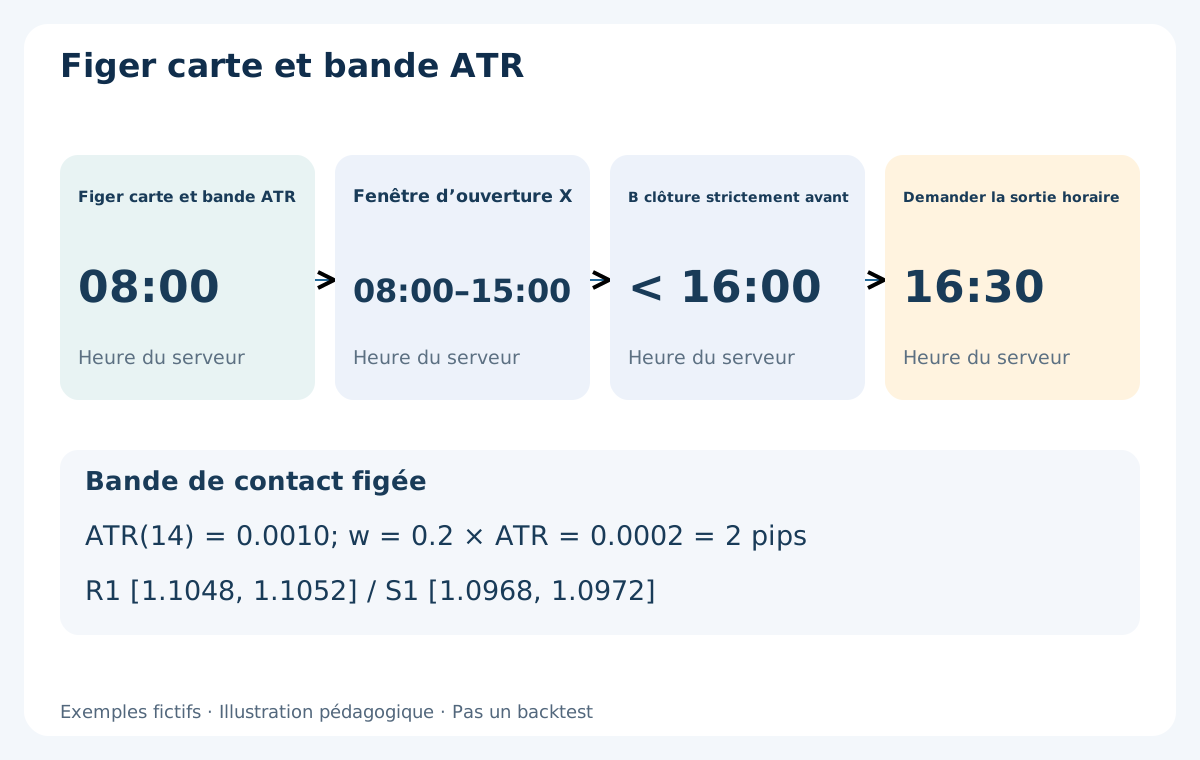
À 08:00 serveur, sauvegardez carte et ATR(14) des M15 clôturées, dont celle ouverte à 07:45. Figez la demi-largeur w = 0.2 × ATR. Avec ATR = 0.0010, w = 0.0002 = 2 pips : R1 [1.1048, 1.1052], S1 [1.0968, 1.0972]. C’est une tolérance d’observation, pas la distance du stop. Exigez ATR initialisé positif et historique complet ; une lecture échouée ne vaut pas zéro.
Surveillez X ouvertes de 08:00 à 15:00 inclus. Le premier retest A doit figurer parmi les 3 M15 clôturées suivant X. B suit A immédiatement et clôture strictement avant 16:00. Demandez la sortie restante à 16:30. Ces horaires arbitraires du serveur ne sont pas des heures universelles de Londres. La clôture théorique ne devient exploitable qu’avec les données suivantes.
Fixez marge b = 1 pip, spread maximal s = 2 pips, réserve défavorable a = 1 pip, âge maximal de cotation 2 secondes et délai d’entrée 5 secondes après la clôture prévue de B. Ratio net prudent ≥ 1.5. Pip = 0.0001 ; point à cinq décimales = 0.00001. Vérifiez le tick réel, distinct du pip et du point. Rejetez cotations invalides ou croisées ; 0 ≤ Ask − Bid ≤ s.
| Paramètre | Valeur de référence | Élément fixe |
|---|---|---|
| Marché / source | EUR/USD · M15 Bid | Dernier D1 clôturé du courtier |
| Demi-largeur | w = 0.2 × ATR(14) | 08:00 ; exemple 2 pips |
| Cassure / séance | X ouvre 08:00–15:00 | B clôture avant 16:00 ; demande 16:30 |
| Retest / confirmation | A sous 3 bougies après X | B immédiatement après A |
| Marge / spread / réserve | b = 1 · s = 2 · a = 1 pip | Ratio net prudent ≥ 1.5 |
| Âge / délai | 2 secondes / 5 secondes | Première cotation suivante uniquement |
| Quota / budget | 1 entrée exécutée · 0.5% | Arrondir en bas ; perte non garantie |
4. Définir la première tentative et ses états
Le dernier cours de clôture de 07:45 initialise l’état à 08:00. Au-dessus de R1 + w, désactivez BUY pour la journée ; sous S1 − w, désactivez SELL. Chaque sens autorisé consomme sa première clôture M15 strictement hors du bord pendant la fenêtre X, même si elle échoue ensuite aux critères. Les clôtures extérieures répétées ne créent pas d’autres tentatives.
BUY : P < clôture précédente < R1 − w, puis X.close > R1 + w. SELL : S1 + w < clôture précédente < P, puis X.close < S1 − w. Égalité, clôture préalable dans la bande ou prédécesseur absent échouent. Rejetez gap BUY X.open > R1 + w ou SELL X.open < S1 − w. Annulez aussi BUY si X.low ≤ S1 − w, SELL si X.high ≥ R1 + w ; OHLC ne donne pas l’ordre intrabougie.
Extension maximale : X.close − (R1 + w) ≤ ATR pour BUY ; (S1 − w) − X.close ≤ ATR pour SELL. Objectif de référence encore intact : X.high < R2 − b ou X.low > S2 + b. États : surveillance, cassure, premier retour, confirmation, cotation, ou annulation. Une entrée exécutée par jour du courtier et une seule position de cette stratégie ouverte.
5. BUY : retest ultérieur de R1 puis confirmation distincte
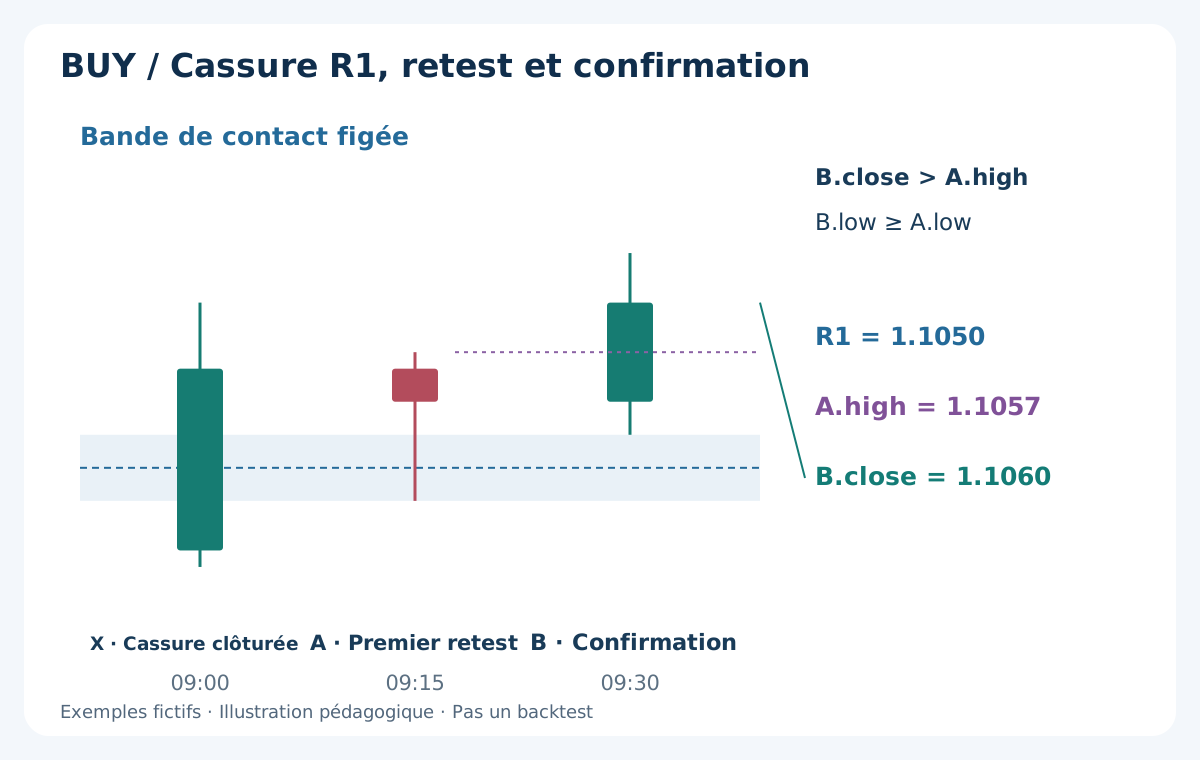
Après X valide, examinez seulement les 3 M15 clôturées suivantes. La première dont [bas, haut] recoupe la bande R1 devient A. Clôture précédente > R1 + w ; A.low ≥ R1 − w et A.close > R1 + w. Bas égal au bord éloigné admis ; clôture égale au bord supérieur refusée. Le bas antérieur de X ne devient pas A.
Dès la bougie après X, tout bas clôturé sous R1 − w annule, même si la clôture récupère. Un gap entièrement sous la bande annule aussi. Tout haut avant entrée ≥ R2 − b annule pour objectif déjà visité. Un premier contact invalide ne permet ni nouvelle A plus séduisante ni remise à zéro du délai de 3 bougies.
B suit immédiatement A : B.close > A.high, B.low ≥ A.low, B.high < R2 − b. high, low, close désignent haut, bas, clôture. Bas égal autorisé, clôture égale à A.high refusée. Un nouveau bas annule sans déplacer le stop. Première cotation ensuite : Bid > A.high et Ask ≤ B.close + s, avec contrôles communs.
6. SELL : retester S1 par-dessous et protéger côté Ask
Après X baissière valide, A est le premier recoupement de bande parmi les 3 M15 clôturées suivantes. Clôture précédente < S1 − w ; A.high ≤ S1 + w et A.close < S1 − w. Haut égal au bord éloigné autorisé, clôture égale au bord inférieur refusée. Dès la bougie suivant X, tout haut > S1 + w annule, gap de retour compris.
Tout bas avant entrée ≤ S2 + b annule. B immédiate : B.close < A.low, B.high ≤ A.high, B.low > S2 + b. Ne remplacez pas A et ne modifiez pas son extrême après B. Première cotation : Bid < A.low et Bid ≥ B.close − s, avec délai, fraîcheur, spread, coûts et volume valides.
SELL au marché entre au Bid. Stop Ask fixe = A.high + b + s ; objectif Ask = S2 + b + s. s = 2 pips est une réserve fixe, pas un haut Ask historique observé. Avec spread constant 2 pips, l’objectif correspond à Bid S2 + b, avant S2. Un élargissement ultérieur modifie cette correspondance ou déclenche le stop short alors que Bid reste sous son niveau Ask ; gardez les deux côtés.
7. Distinguer le délai du retest et celui de confirmation
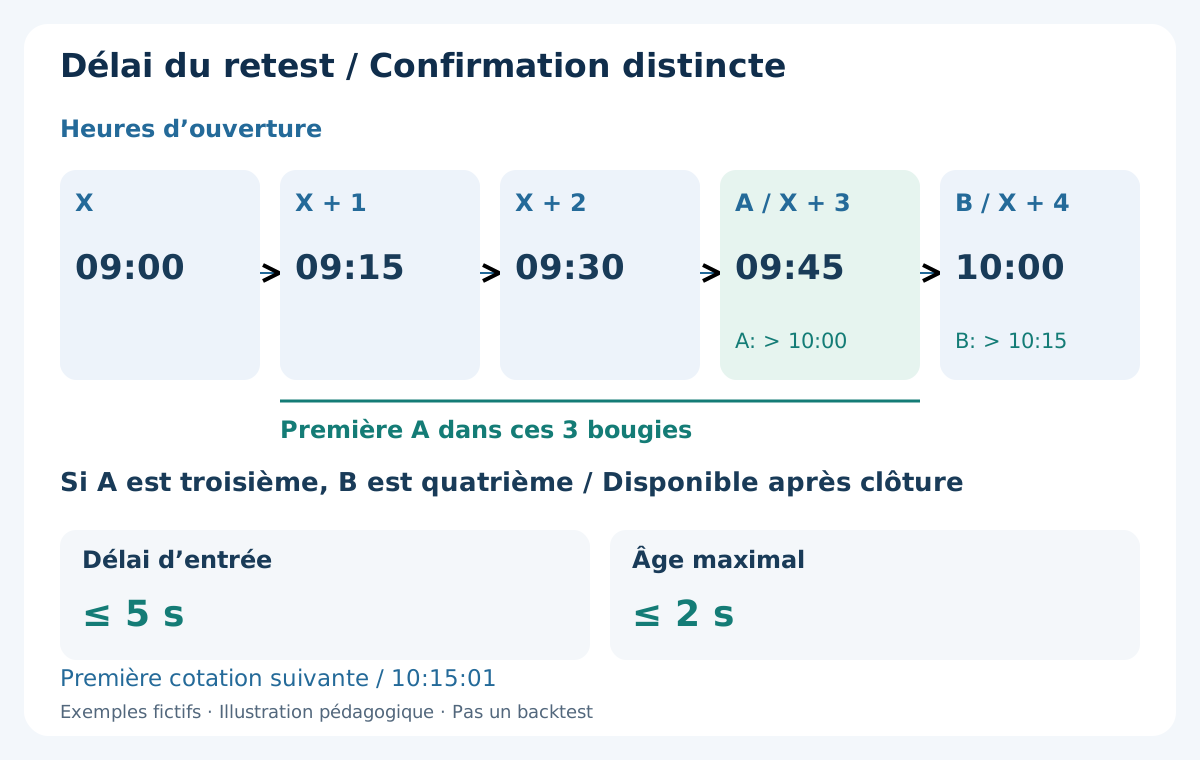
X ouvre à 09:00, disponible après 09:15. Les trois candidats A ouvrent à 09:15, 09:30, 09:45, disponibles après 09:30, 09:45, 10:00. Si A est le troisième, B ouvre à 10:00 et devient connue après 10:15. B peut être la quatrième après X : le délai de 3 vise A, pas toute la séquence.
Sans contact à la clôture du troisième candidat, annulez sans poursuivre un retour tardif. Si fin de séance ou données absentes empêchent l’observation complète, notez expiration de séance ou historique incomplet, pas absence de retest intégralement observée. B doit toujours clôturer avant 16:00 ; exactement 16:00 échoue. Une X ouverte à 15:15 aurait au plus tôt B clôturant à 16:00, d’où la limite X à 15:00.
Avec B disponible, contrôlez seulement la première cotation Bid/Ask reçue : arrivée dans les 5 secondes après clôture prévue, âge maximal 2 secondes. Utilisez horodatage du symbole et réception synchronisée ; rejetez date future ou absente. L’horloge d’un autre symbole ne prouve pas la fraîcheur. N’attendez pas une seconde cotation meilleure. Priorité : données/séance, bord éloigné/objectif visité, A invalide/expirée, B invalide, quota utilisé, cotation/coûts/volume. B absente, refus ou réponse inconnue n’autorisent aucune exécution historique au prix de X ; rapprochez les tickets avant renvoi.
8. BUY complet : X, A et B avant le prochain Ask
R1 = 1.1050, R2 = 1.1090, P = 1.1010, w = 0.0002 ; clôture précédente 1.1045. X 09:00 : ouverture 1.1045, haut 1.1060, bas 1.1044, clôture 1.1056 ; connue après 09:15. A 09:15 : ouverture 1.1056, haut 1.1057, bas 1.1048, clôture 1.1054. Premier retour ultérieur, au bord éloigné exact permis.
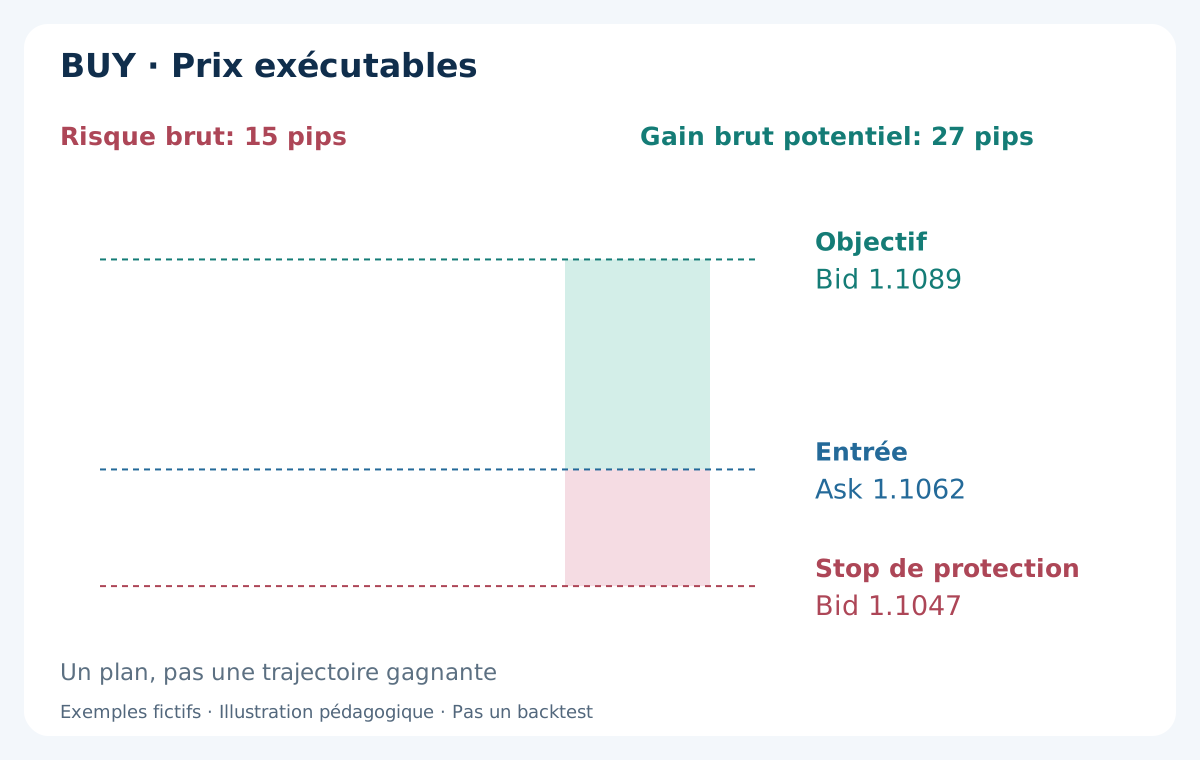
B 09:30 : ouverture 1.1054, haut 1.1063, bas 1.1052, clôture 1.1060 ; confirmation disponible après 09:45. Première cotation fraîche supposée 09:45:01 : Bid 1.1060 / Ask 1.1062, BUY exécuté Ask 1.1062 avec protection acceptée. Bid > A.high ; Ask = B.close + s, égalité admise. Aucune entrée au cours antérieur de X ou au bas de A.
Stop Bid A.low − b = 1.1047 ; objectif Bid R2 − b = 1.1089. Risque brut 15 pips, gain brut potentiel 27, ratio 1.8. Le graphique montre un plan, pas une trajectoire gagnante. Dans une continuation perdante distincte, Bid peut atteindre 1.1046 et le stop y être exécuté au lieu de 1.1047 : perte de cours 16 pips. Le stop ne garantit pas son prix demandé.
9. SELL complet : scénario symétrique indépendant
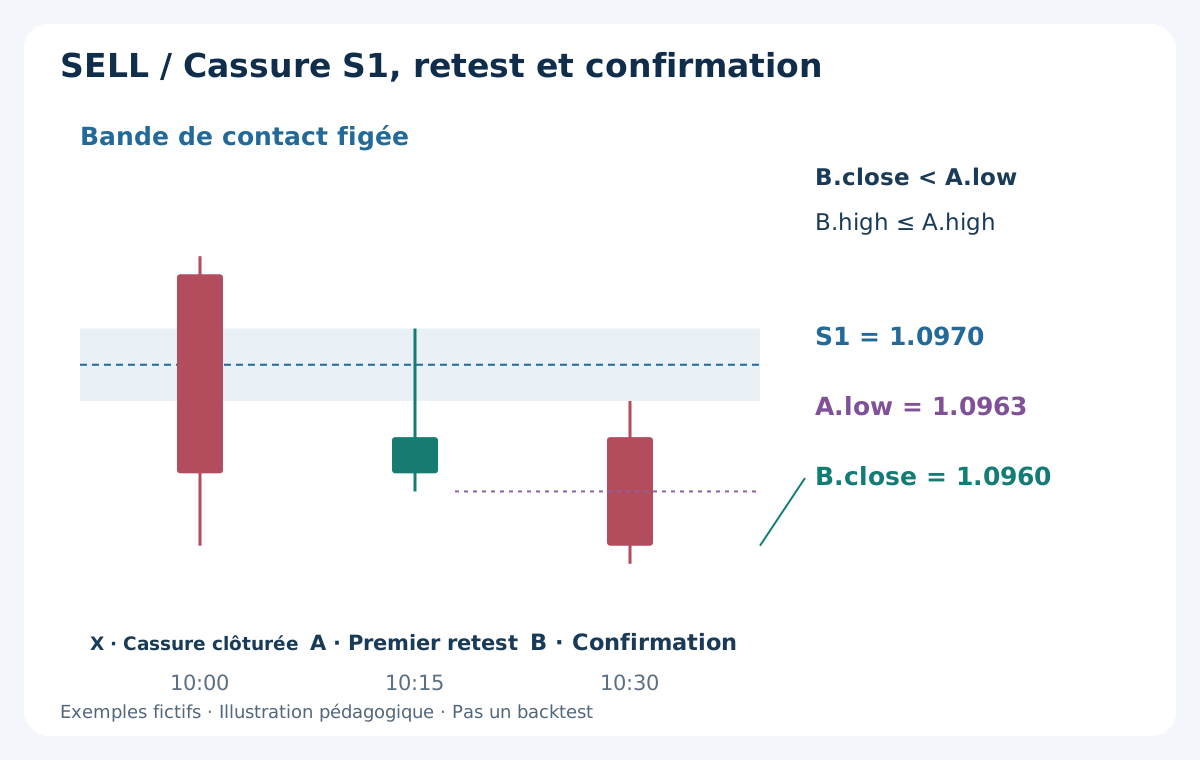
Scénario distinct, pas seconde entrée le jour du BUY : S1 = 1.0970, S2 = 1.0930, P = 1.1010, w = 0.0002, clôture précédente 1.0975. X 10:00 : ouverture 1.0975, haut 1.0976, bas 1.0960, clôture 1.0964. A 10:15 : ouverture 1.0964, haut 1.0972, bas 1.0963, clôture 1.0966. Haut exactement au bord éloigné admis.
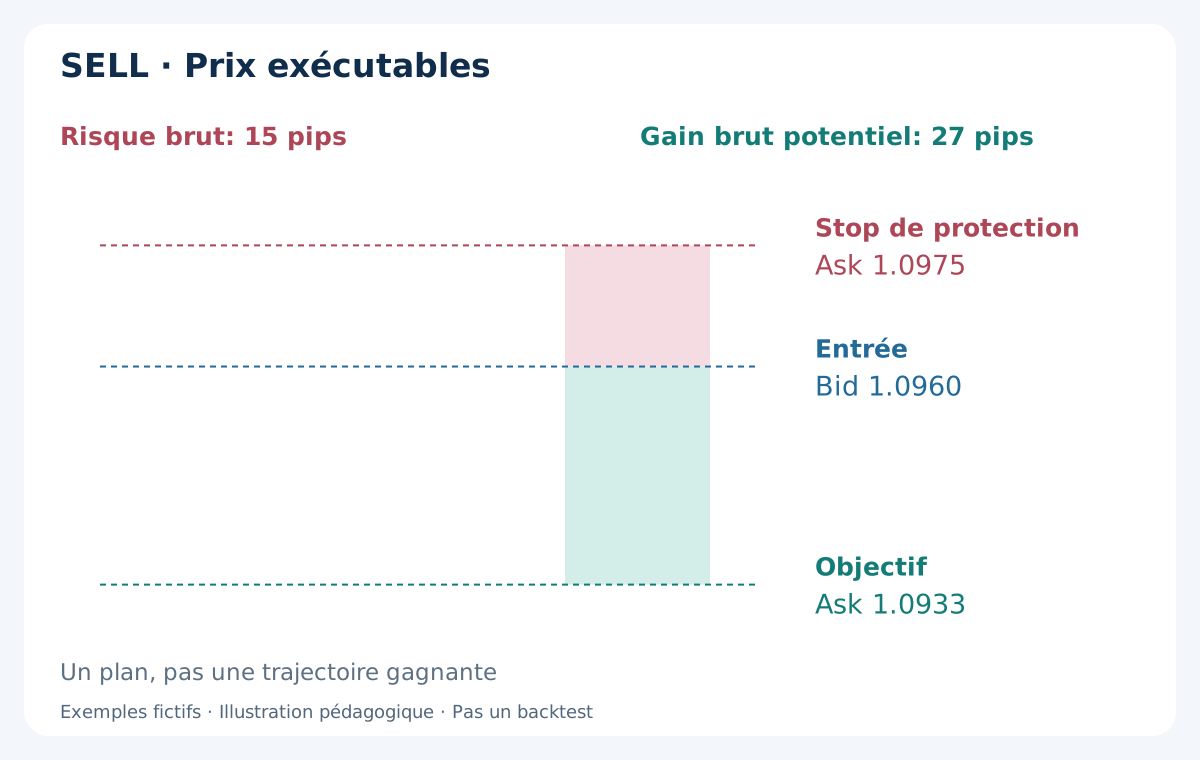
B 10:30 : ouverture 1.0966, haut 1.0968, bas 1.0959, clôture 1.0960. Première cotation supposée 10:45:01 : Bid 1.0960 / Ask 1.0962, SELL exécuté Bid 1.0960 après confirmation. A connue après 10:30, B après 10:45. Le haut antérieur de A n’est pas un stop postérieur à l’entrée.
Stop Ask = 1.0972 + 0.0001 + 0.0002 = 1.0975 ; objectif Ask = 1.0930 + 0.0001 + 0.0002 = 1.0933. Risque 15 pips, gain brut potentiel 27, ratio 1.8. Avec spread constant 2 pips : Bid 1.0973 et 1.0931. Toucher Bid ne prouve pas une sortie Ask ; voir le guide des types d’ordres.
10. Objectif fixe au pivot suivant et obstacles
BUY : objectif Bid R2 − b, stop Bid A.low − b. SELL : objectif Ask S2 + b + s, stop Ask A.high + b + s. Ces références Traditional restent fixes, sans recalcul à partir du jour en formation. Arrondissez stop à l’opposé de l’entrée et objectif vers l’entrée au tick permis, puis recalculez distances et risque.
Carte d’obstacles : H/L D1 précédents et grille de nombres ronds tous les 100 pips ancrée à zéro, sans demis ni quarts. Passez si une référence se situe strictement entre Bid actuel et R2 − b pour BUY ou S2 + b pour SELL. Aucune dans les deux exemples. Sauvegardez avant 08:00. Des zones swing ou demi-niveaux supplémentaires exigent une autre version, pas un ajout après perte.
Les guides supports/résistances et nombres ronds distinguent les références. Des lignes superposées ne fournissent pas des votes probabilistes indépendants. Objectif déjà touché, extension excessive ou premier retest invalide annulent même si le cours poursuit ensuite sa route.
11. Intégrer les coûts et la réserve défavorable avant l’envoi
r désigne la distance exécutable au stop, g celle à l’objectif, en pips. Convertissez commission aller-retour en c pips selon la valeur réelle du pip en devise du compte. Exigez (g − a − c) / (r + a + c) ≥ 1.5, termes positifs. a = 1 pip couvre une différence défavorable d’entrée ou de sortie ; spread déjà inclus dans les prix, sans nouvelle soustraction.
Avec r = 15, g = 27, commission USD 7 par lot standard et USD 10/pip : c = 0.7. Ratio brut 1.8, puis 26.3/15.7 ≈ 1.68 après commission aux mêmes prix. Plan prudent : (27 − 1 − 0.7) / (15 + 1 + 0.7) = 25.3/16.7 ≈ 1.51. Faible marge sur 1.5, pas preuve d’un avantage robuste.
Variante BUY distincte : B.close = 1.1061 et première cotation Bid 1.1061 / Ask 1.1063. Spread et dépassement respectent 2 pips, mais mêmes sorties donnent r = 16, g = 26 : 24.3/17.7 ≈ 1.37, donc passez. Une cotation ultérieure moins chère ne réactive rien. Spread initial 3 pips échoue d’abord au filtre spread : un seul motif principal, sans double décompte.
12. Dimensionner en devise du compte et arrondir au pas inférieur
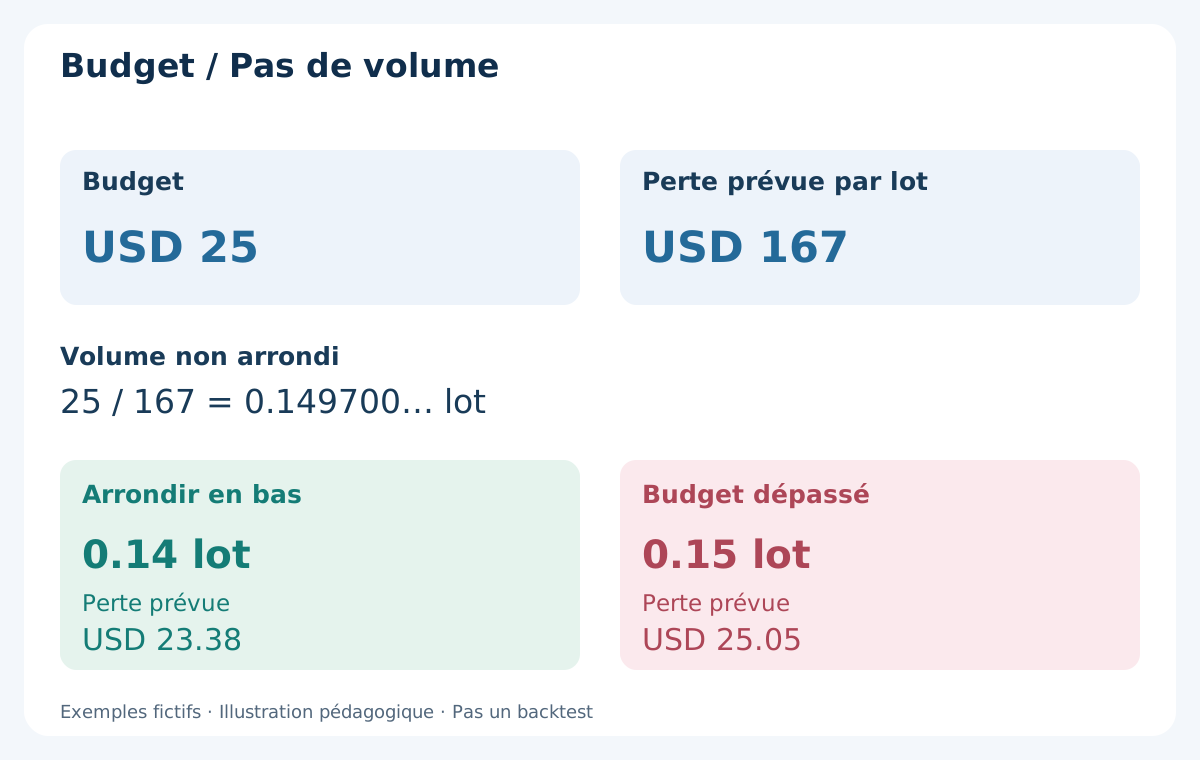
Capitaux propres USD 5000, budget 0.5% : USD 25. Hypothèses : EUR/USD, lot standard 100000 EUR, USD 10/pip/lot, commission aller-retour USD 7/lot. Avec stop 15 pips et réserve 1, perte prévue par lot = (15 + 1) × 10 + 7 = USD 167. Volume brut 25/167 = 0.149700… lot.
Pas 0.01 : arrondissez à 0.14 lot, perte prévue USD 23.38. Arrondir à 0.15 donne USD 25.05, au-delà du budget. Aux prix illustrés inchangés : perte brute USD 21 + USD 0.98 = USD 21.98 ; gain brut potentiel USD 37.80 − USD 0.98 = USD 36.82. Ce sont des montants conditionnels, pas des rendements observés.
Vérifiez contrat, valeur du tick en devise de dépôt, conversion, limites et marge. Devise de cotation USD ne signifie pas compte USD. Volume minimal hors budget : passez. Glissement, gaps et conversion peuvent dépasser la réserve. Consultez taille de position et coûts de trading. Le budget ne garantit pas une perte maximale.
13. Rapprocher exécution, sorties fixes et verrou quotidien
Vérifiez autorisation, tick, distance minimale, volume et marge. MQL4 MODE_TICKSIZE est exprimé en points : multipliez par Point pour une distance de prix. MODE_STOPLEVEL = 0 peut cacher des contraintes dynamiques. La référence impose stop et objectif acceptés avec l’ouverture ; sinon passez, sans ouverture volontairement non protégée ni stop élargi pour contourner un refus.
Après exécution, rapprochez entrée réelle, protection et distances. Réduisez a restant du glissement défavorable d’entrée déjà réalisé, plancher zéro, sans doubler la réserve. Protection absente, seuil 1.5 non respecté ou budget dépassé : demandez clôture immédiate selon exception et gardez résultat réel. Une réponse incertaine se rapproche des tickets avant renvoi ; un délai dépassé peut cacher une exécution.
Conservez sorties fixes : pas de moyenne à la baisse, partiels, trailing, break-even automatique ou inversion. Demandez clôture marché 16:30 si nécessaire, enregistrez exécution ou échec. Une entrée exécutée consomme le quota, persistant après redémarrage. Réinitialisez seulement un nouveau jour confirmé sans ancienne position ni réponse non résolue. Déclarez séparément une limite globale pour les autres EAs et stratégies.
14. Tester la disponibilité de l’information et l’exécution
Reconstruisez D1, ATR 08:00, état initial, premières X/A avec les données disponibles alors. Utiliser haut/bas définitifs du jour ou bandes historiques redessinées introduit le futur. X/A/B sont des bougies clôturées distinctes : mèche de X n’est pas retest ultérieur ; A troisième ne permet pas d’entrer avant clôture de B quatrième.
OHLC M15 peut classer les signaux, pas prouver âge de cotation, délai 5 secondes, sorties Ask ou ordre de deux sorties dans une bougie. Utilisez ticks Bid/Ask ordonnés et relevés du courtier. Marquez historiques absents et sorties ambiguës sans supposer objectif premier. Incluez spreads variables, commissions, refus, prix défavorables et sortie horaire.
Séparez développement, hors échantillon chronologique et observation forward. Conservez tous les flux, facteurs ATR, délais, fenêtres et seuils essayés, pas seulement la meilleure combinaison. Publiez espérance nette, drawdown, effectifs et sensibilité aux coûts. Le guide du backtest MT4 décrit les limites ; aucun taux de réaction ni effectif minimal ne prouve la rentabilité future.
15. Ne pas fabriquer un taux de réussite avec annulations et données manquantes
Journalisez jour/décalage UTC, D1 H/L/C et horaires, cinq pivots, ATR 08:00, bandes, clôtures initiales/précédentes, première X, candidats A, OHLC/disponibilité A/B. Ajoutez annulation, première cotation/âge/spread, sorties arrondies, r/g/c/a, ratio, budget, volume et réponses/exécutions. L’image complète le journal sans le remplacer.
Registre fictif sur plusieurs jours : 12 tentatives intégralement observées = 2 X invalides + 2 sans retest dans la fenêtre complète + 2 A invalides + 2 B invalides/expirées + 1 abandon cotation/coûts + 3 entrées exécutées. Parmi les 3 : 1 objectif, 1 stop, 1 sortie horaire. 3/12 = 25% est une fréquence d’exécution, pas un taux de réussite ; 1/3 d’objectifs n’est pas davantage validé. La sortie horaire peut gagner ou perdre net.
Deux autres historiques, soit 2 cas sans ticks suffisants, restent séparés : ni absence de retest ni performance résolue. Publiez manque de données et sensibilité. Conservez premier motif d’annulation et indicateurs secondaires, sans compter une tentative deux fois. Une correction modifiant les règles exige nouvelle version et reprise de l’échantillon concerné.
16. Revue pratique avant d’activer l’expérience
Avant 08:00 : calendrier, D1 et contrat. À 08:00 : niveaux, ATR, bandes, obstacles, paramètres, état initial et budget figés. Consommez première cassure, acceptez seulement premier retour sous 3 bougies puis B immédiate avant limite de séance. Avant envoi : première cotation, âge, délai 5 secondes, tick, coûts, protection, volume, marge et quota libre.
Après entrée, rapprochez exécution/protection, appliquez exception si besoin, puis sorties fixes et demande 16:30. Conservez annulations, abandons, refus, pertes, sorties horaires et incomplets. Le but est un relevé reproductible capable de rejeter une hypothèse non rentable.
Les trois guides expliquent les références ; la stratégie de rebond S1/R1 étudie un autre sens. Séparez identifiants et risques. Camarilla nécessitera niveaux et invalidation propres ; ne les mélangez pas après coup à cette cassure Traditional.
Questions fréquentes
Qu’est-ce qu’une stratégie de cassure et retest des pivots ?
Elle étudie la continuation après cassure clôturée R1/S1, premier retour ultérieur distinct et confirmation immédiatement suivante. Traditional journalier, M15 Bid, expiration et objectifs fixes, coûts : une spécification de recherche, pas une rentabilité démontrée.
X peut-elle constituer son propre retest ?
Non. X doit clôturer. A est le premier recoupement parmi les 3 M15 clôturées suivantes ; la mèche de X précède la connaissance de sa cassure. B suit immédiatement A.
La confirmation doit-elle aussi finir sous trois bougies ?
Le délai de 3 vise A. Si A est troisième, B peut être quatrième, mais clôture avant 16:00. Exactement 16:00 échoue. Une A absente ou invalide n’est pas remplacée.
Où placer stop et objectif ?
BUY entre Ask : stop Bid A.low − b, objectif Bid R2 − b. SELL entre Bid : stop Ask A.high + b + s, objectif Ask S2 + b + s. b = 1 pip, s = 2 pips. La réserve ne reconstitue pas Ask historique et ne garantit pas le prix.
Pourquoi passer malgré un ratio brut supérieur à 1.5 ?
Le filtre exige (g − a − c) / (r + a + c) ≥ 1.5. Avec 16 pips de risque et 26 de gain potentiel, la variante BUY donne environ 1.37. Le ratio graphique brut ne suffit pas.
Le retest est-il plus sûr ou rentable que la cassure ?
Ce n’est pas établi. Attendre peut manquer une continuation, dégrader le prix ou précéder une perte. Exemples et registre de 12 tentatives fictifs, 2 historiques incomplets séparés. Comparez règles fixes, cotations réalistes, coûts, hors échantillon et forward. Budget 0.5% sans garantie de perte maximale.
Sources et notes d’exécution
Les documents vérifient formules Traditional, conventions de données et exécution Bid/Ask. X/A/B, expiration, paramètres, prix et registre sont des exercices fictifs originaux ; les sources ne valident pas leur rentabilité.
Contenu pédagogique. Prix, opérations et décomptes fictifs. Le Forex comporte des risques ; stops et budgets ne garantissent pas une perte maximale.