

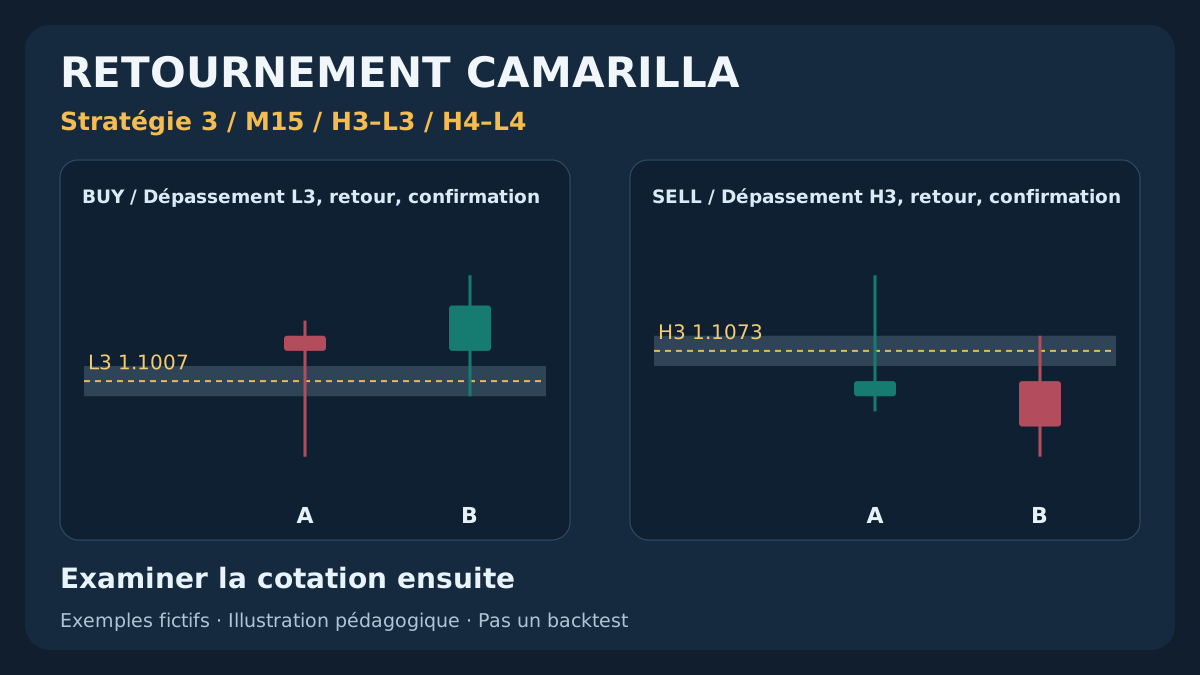
Les niveaux Camarilla sont des repères arithmétiques, pas des ordres de contrer chaque contact. On étudie un retournement précis : premier contact L3/H3, dépassement, clôture réintégrant l’intérieur, puis confirmation distincte avant la première cotation suivante. H4/L4 annulent les nouvelles entrées de la journée ; ce ne sont ni automatiquement le stop ni une instruction d’inverser la position. Conditions initiales, délais, sorties exécutables et budget avec coûts sont fixés. Prix, opérations et décomptes sont fictifs, sans rentabilité démontrée.
1. Ce que teste le retournement Camarilla
L’hypothèse est qu’une première excursion hors L3/H3 échoue et retourne vers la clôture quotidienne précédente C. Une formule n’identifie ni liquidité cachée ni point de retournement statistiquement établi. Un rejet visible peut précéder une perte. Filtre initial et limite extérieure restreignent l’expérience sans prouver un marché en range.
Utilisez EUR/USD, M15 Bid clôturées et D1 Bid clôturé du même courtier. H3/L3 désignent les familles Camarilla haute/basse ; certaines plateformes disent R3/S3, puis R4/S4 pour H4/L4. H indique ici la famille haute, pas le haut du jour précédent. Enregistrez correspondance, période et flux sans supposer tous les indicateurs identiques.
C’est la troisième stratégie du groupe. Le rebond Traditional S1/R1 et la cassure et retest R1/S1 utilisent d’autres cartes et hypothèses. Ne mélangez pas entrées/stops et ne passez pas à la cassure après échec sans nouvelle version définie et testée.
2. Calculer les niveaux sur une amplitude quotidienne achevée
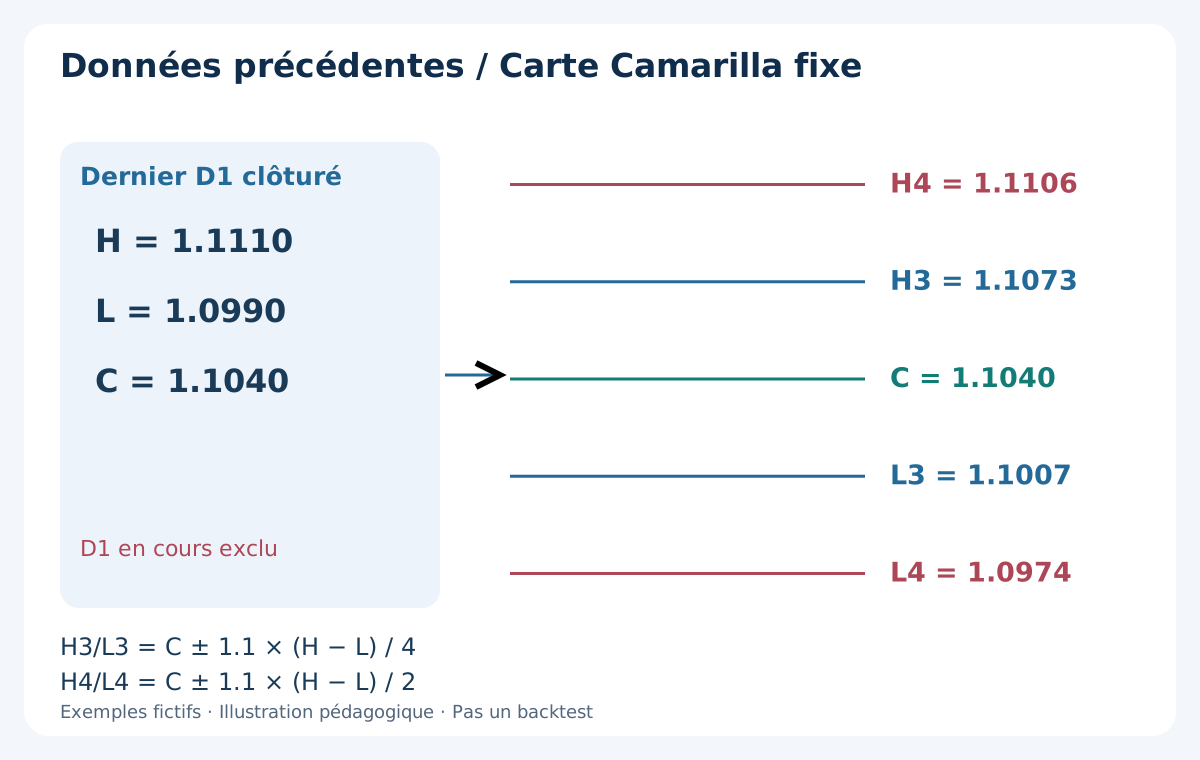
Sauvegardez haut H, bas L, clôture C, bornes temporelles et source du dernier D1 clôturé. R = H − L. H3 = C + 1.1 × R / 4, L3 = C − 1.1 × R / 4, H4 = C + 1.1 × R / 2, L4 = C − 1.1 × R / 2. Exigez H > L, L ≤ C ≤ H, prix positifs valides. Excluez D1 en cours ; gardez précision et arrondissez les ordres séparément.
Jour fictif : H = 1.1110, L = 1.0990, C = 1.1040. R = 0.0120, soit 120 pips ; 1.1 × R = 0.0132. H3 = 1.1073, L3 = 1.1007, H4 = 1.1106, L4 = 1.0974. Chaque intérieur est à 33 pips de C, extérieur à 66. C sert d’objectif, pas Traditional P, qui vaudrait environ 1.1046667.
Gardez calendrier du courtier et décalage UTC daté. Dernier D1 abrégé du dimanche/jour férié ou incomplet : passez le jour courant, sans ancien D1 choisi en silence ni fusion après résultat. Figez à 08:00 serveur. Le guide des formules et fuseaux explique l’effet du découpage journalier.
3. Fixer admissibilité initiale, horaires et unités
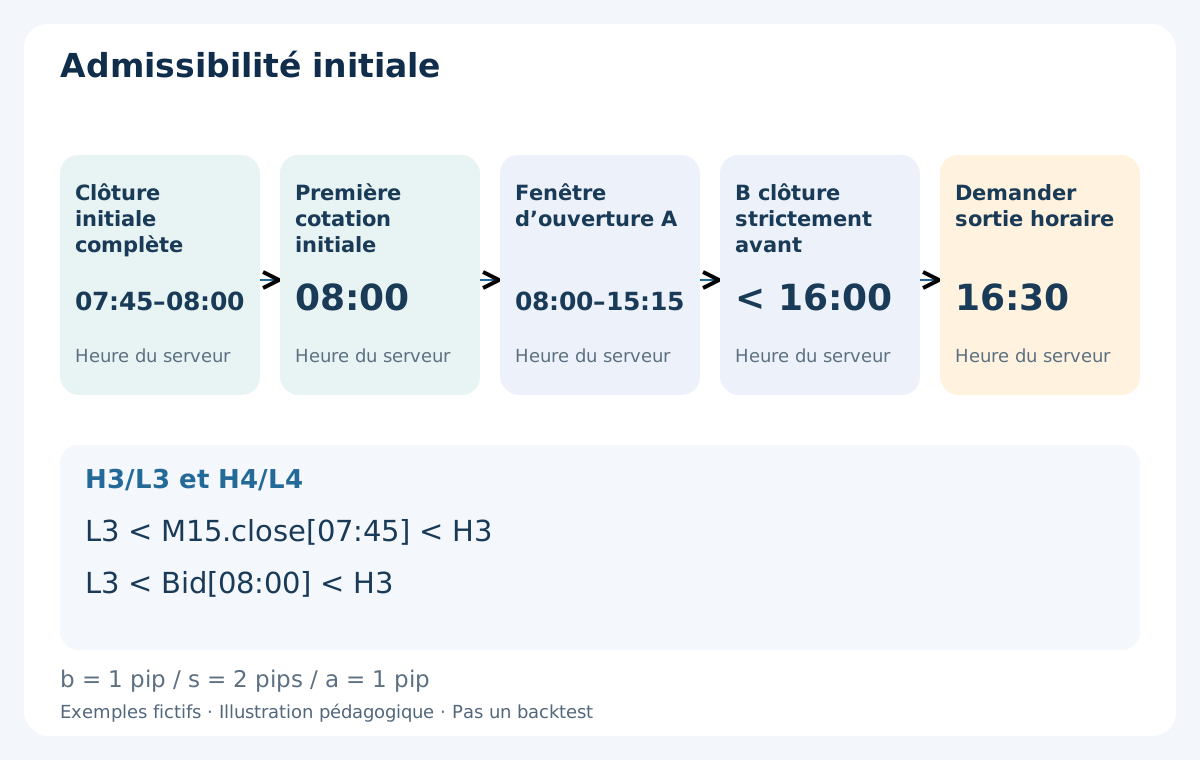
À 08:00 sauvegardez clôture de la bougie M15 ouverte à 07:45, désormais achevée et première cotation reçue du symbole. Cette clôture et le nouveau Bid doivent être strictement entre L3/H3 ; égalité refusée. Réception dans les 5 secondes après 08:00, âge maximal 2 secondes, spread valide. Échec ou absence de cet instantané bloque toute la journée ; une rentrée ultérieure dans l’intervalle ne réactive rien.
Observez A ouvertes de 08:00 à 15:15 inclus. B suit immédiatement et clôture strictement avant 16:00 ; exactement 16:00 échoue. Demandez sortie restante 16:30. Horaires arbitraires de recherche du serveur, pas heures universelles de Londres. La clôture prévue ne devient utilisable qu’avec les données suivantes. Les horaires M15 désignent les ouvertures. Aucun ATR actuel ni amplitude journalière évolutive ne déplace les niveaux.
Fixez marge b = 1 pip, spread maximal s = 2 pips, réserve défavorable a = 1 pip, âge maximal 2 secondes et délai d’entrée 5 secondes après clôture prévue B. Ratio net prudent ≥ 1.5. EUR/USD : 1 pip = 0.0001, point à cinq décimales = 0.00001 ; vérifier le tick réel séparément. Rejetez cotation invalide/croisée ; 0 ≤ Ask − Bid ≤ s.
| Paramètre | Valeur de référence | Règle fixe |
|---|---|---|
| Marché / source | EUR/USD · M15 Bid | Dernier D1 clôturé du courtier |
| Admissibilité initiale | Clôture 07:45 + premier Bid 08:00 | Deux valeurs strictement dans L3/H3 |
| Contact / séance | A ouvre 08:00–15:15 | B avant 16:00 ; demande 16:30 |
| Limite extérieure | Tout contact Bid L4/H4 | Bloquer entrées du jour |
| Marge / spread / réserve | b = 1 · s = 2 · a = 1 pip | Ratio net prudent ≥ 1.5 |
| Âge / délai | 2 secondes / 5 secondes | Première cotation suivante uniquement |
| Quota / budget | 1 entrée exécutée · 0.5% | Arrondir en bas ; perte non garantie |
4. Consommer le premier contact intérieur et conserver l’état
Après début admissible, première M15 clôturée dans la fenêtre A avec low ≤ L3 consomme BUY ; première avec high ≥ H3 consomme SELL. Un simple contact sans dépassement suffisant consomme aussi. Aucun rejet ultérieur plus joli ne remplace le premier. Un essai par sens, mais une position ouverte et une entrée exécutée au maximum par jour du courtier.
BUY exige clôture précédente et A.open strictement entre L3 et C − b ; SELL entre C + b et H3. Prédécesseur absent, égalité ou gap hors intervalle échouent. Un saut extérieur n’est pas un rejet observé depuis l’intérieur. Une bougie touchant les deux intérieurs échoue dans les deux sens ; OHLC ne fournit pas l’ordre des contacts.
Surveillez Bid dès 08:00. Tout Bid ≤ L4 ou ≥ H4 bloque les nouvelles entrées jusqu’au lendemain, même après récupération immédiate. Des extrêmes clôturés prouvent une violation passée ; en direct, réagissez au premier tick observé sans attendre clôture. Conservez blocage après redémarrage. Priorité sur A/B/cotation ; sans ticks suffisants, l’absence de contact extérieur reste invérifiable.
5. BUY : dépasser L3, réintégrer en A, confirmer avec B
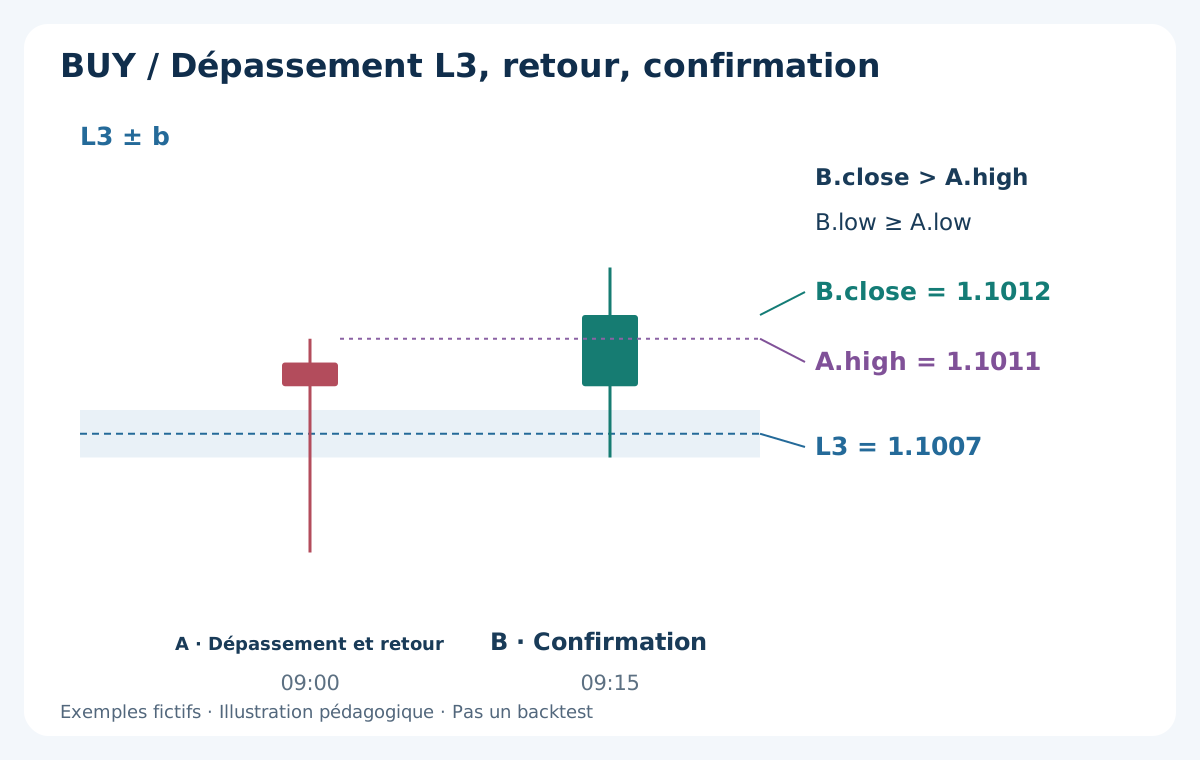
Premier contact BUY : A.low ≤ L3 − b, A.close > L3 + b, A.high < C − b et A.low − b > L4. Dépassement égal à L3 − b admis ; clôture égale à L3 + b non. high, low, close signifient haut, bas, clôture. La mèche ne justifie pas un achat à son bas : réintégration connue après clôture A.
B immédiatement suivante : B.close > A.high, B.low ≥ A.low, B.high < C − b. Bas égal permis, clôture égale à A.high refusée. Nouveau bas annule sans déplacer stop. De l’ouverture A à l’entrée, haut Bid ≥ C − b annule pour objectif déjà visité. Visite antérieure à A exclue de ce contrôle.
Après B, examinez seulement première nouvelle cotation : Bid > A.high, Ask ≤ B.close + s, plus âge, délai, spread, coûts et volume. BUY au marché entre Ask. Stop Bid fixe A.low − b, objectif Bid C − b. Le stop est volontairement plus proche que L4 : limite journalière et ordre protecteur ont des fonctions distinctes.
6. SELL : dépasser H3 et protéger côté Ask
Premier contact SELL : A.high ≥ H3 + b, A.close < H3 − b, A.low > C + b, A.high + b < H4. Dépassement égal à H3 + b permis ; clôture égale à H3 − b non. B immédiate : B.close < A.low, B.high ≤ A.high, B.low > C + b. Ni remplacement A, ni B retardée, ni extrême redessiné après résultat.
De l’ouverture A à l’entrée, bas Bid ≤ C + b annule pour objectif visité. Première cotation après B : Bid < A.low et Bid ≥ B.close − s avec contrôles communs. SELL entre Bid. Stop Ask fixe A.high + b + s, objectif Ask C + b + s. Aucune vente supposée au précédent contact H3.
s = 2 pips est une réserve fixe, pas un haut Ask historique observé. À spread constant 2 pips, objectif correspond à Bid C + b avant C, stop à Bid A.high + b. Élargissement ultérieur change la correspondance ou déclenche stop short sans contact Bid avec ligne Ask. Conservez preuves réelles ; voir types d’ordres.
7. Distinguer invalidation extérieure et stop
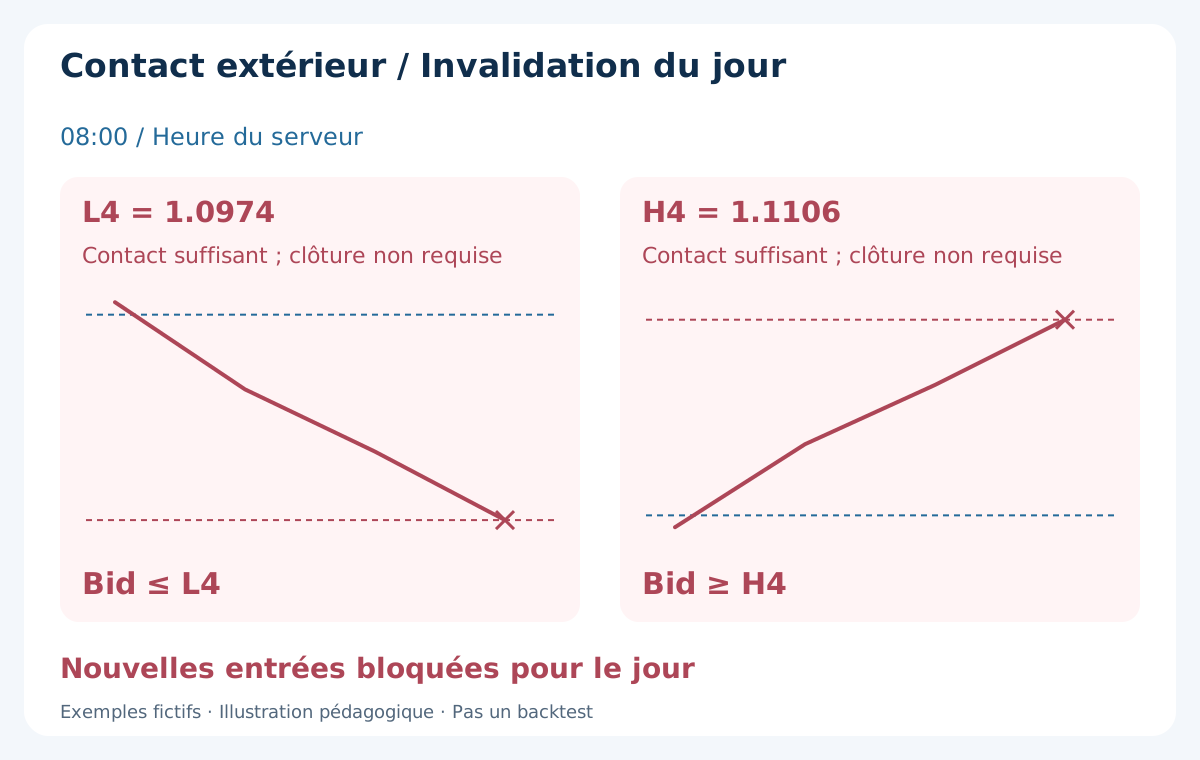
H4/L4 annulent sur contact, pas seulement clôture extérieure. Gap apparaissant à Bid 1.0974 ou dessous bloque même sans tick exact L4. Haut atteignant H4 1.1106 aussi. Le retour intérieur ne restaure pas l’autorisation. Filtre testable, pas preuve de tendance ni ordre automatique de cassure.
Stop BUY fictif Bid 1.1001 au-dessus de L4 1.0974. Le remplacer par L4 − b = 1.0973 porte risque de 13 à 41 pips avec potentiel inchangé 25. Autre spécification, échec au filtre des coûts. Inversement, ne resserrez pas le stop d’une grande mèche pour fabriquer un ratio acceptable : passez le candidat invalide.
Priorité : données/début/séance, contact extérieur, deux intérieurs ou A invalide, B invalide/expirée, quota utilisé, puis première cotation/prix/coûts/volume et acceptation. Première après B seulement, dans les 5 secondes, âgée au plus de 2 secondes. Horodatage du symbole et réception synchronisée ; rejetez futur/absence d’heure. Autre symbole Market Watch ne prouve pas fraîcheur. Réponse incertaine : rapprochez tickets avant renvoi.
8. BUY complet avant l’entrée Ask
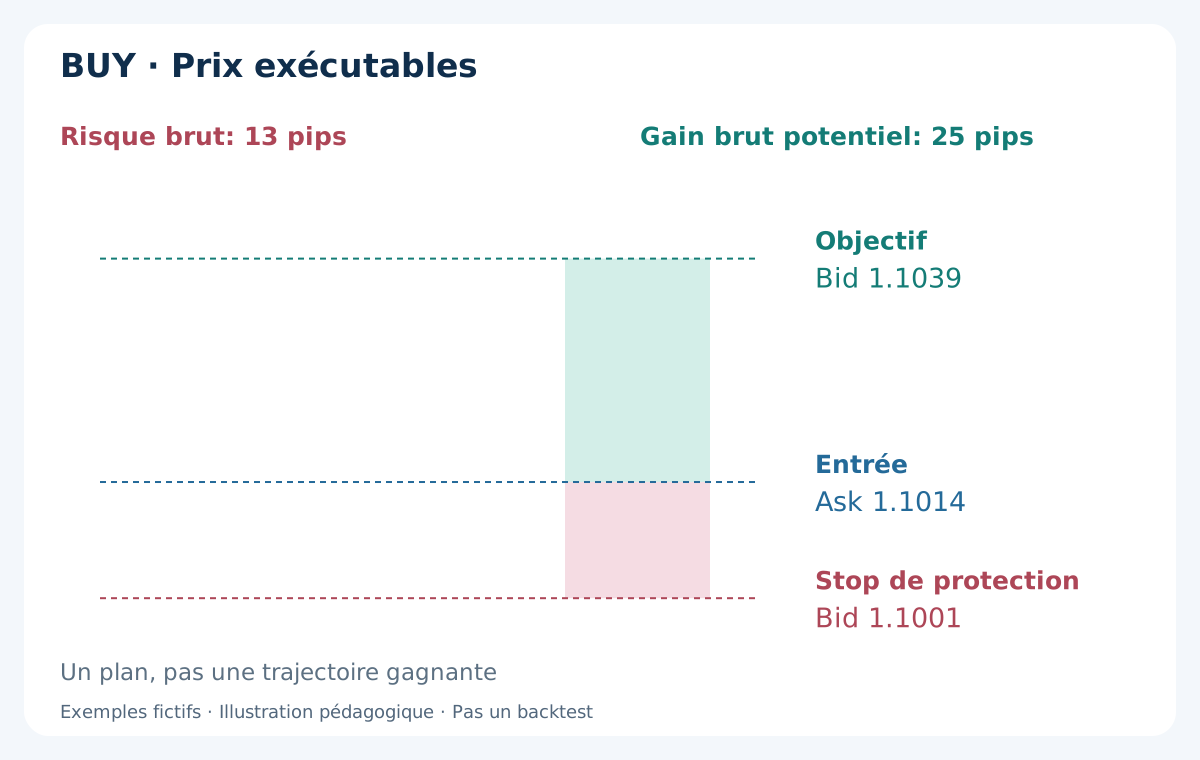
C = 1.1040, L3 = 1.1007, L4 = 1.0974. Supposons clôture 07:45 et premier Bid 08:00 à 1.1040, intérieurs, sans candidat ni contact extérieur antérieurs. Clôture précédente 1.1012. A 09:00 : ouverture 1.1010, haut 1.1011, bas 1.1002, clôture 1.1009. Dépassement/réintégration connus après 09:15, pas au bas.
B 09:15 : ouverture 1.1009, haut 1.1014, bas 1.1006, clôture 1.1012. Confirmation après 09:30. Première cotation fraîche supposée 09:30:01 Bid 1.1012 / Ask 1.1014, BUY exécuté Ask 1.1014 avec protection acceptée. Bid > A.high ; Ask = B.close + s, égalité permise. Entrée après deux clôtures, pas à L3 ou au franchissement antérieur dans B.
Stop Bid 1.1002 − 0.0001 = 1.1001 ; objectif Bid 1.1040 − 0.0001 = 1.1039. Risque brut 13 pips, gain brut potentiel 25, ratio ≈ 1.92. Plan sans trajectoire gagnante future. Continuation perdante distincte : Bid peut sauter à 1.0999, stop exécuté là plutôt qu’à 1.1001, perte de cours 15 pips. Prix et perte maximale non garantis.
9. SELL indépendant et sorties Ask
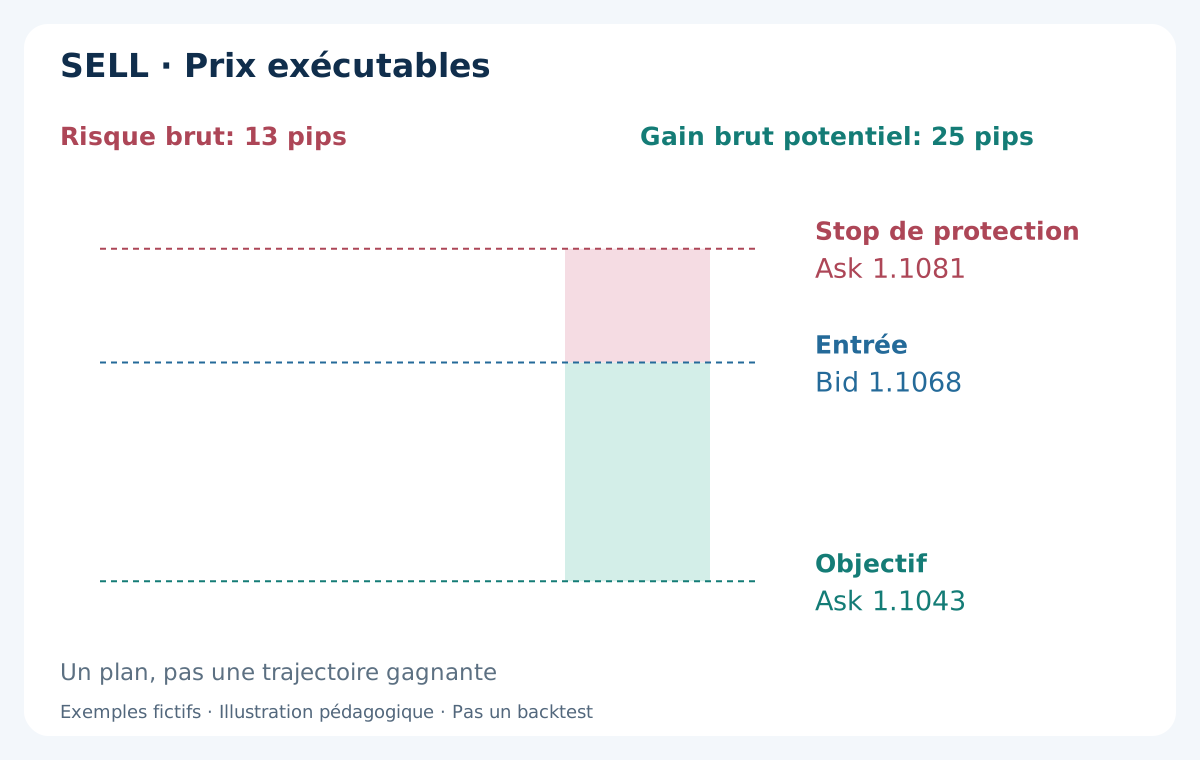
Scénario distinct, pas seconde entrée le jour BUY. C = 1.1040, H3 = 1.1073, H4 = 1.1106 ; début admissible, aucun contact SELL/extérieur préalable. Clôture précédente 1.1068. A 10:00 : ouverture 1.1070, haut 1.1078, bas 1.1069, clôture 1.1071. Dépasse H3 + b puis clôture sous H3 − b.
B 10:15 : ouverture 1.1071, haut 1.1074, bas 1.1066, clôture 1.1068. A connue après 10:15, B après 10:30. Première cotation fraîche supposée 10:30:01 Bid 1.1068 / Ask 1.1070, SELL exécuté Bid 1.1068. Haut antérieur A n’est pas stop postérieur ; aucune entrée supposée au vieux contact H3.
Stop Ask 1.1078 + 0.0001 + 0.0002 = 1.1081 ; objectif Ask 1.1040 + 0.0001 + 0.0002 = 1.1043. Risque 13 pips, gain brut potentiel 25. Spread constant 2 pips : Bid 1.1079 et 1.1041. L’objectif Ask précède l’arrivée Bid à C ; contact Bid isolé ne démontre pas une exécution Ask.
10. Conserver C et annoncer la carte d’obstacles
BUY vise Bid C − b, SELL Ask C + b + s. C est clôture précédente, pas milieu du jour courant, Traditional P ou moyenne adaptative. Stops A acceptés restent fixes. Arrondissez stop loin de l’entrée, objectif vers elle au tick réel ; recalculez distances, coûts, volume. Passez si stop BUY arrondi n’est plus au-dessus L4, ou équivalent Bid à spread fixe du stop SELL n’est pas sous H4.
Obstacles : H/L D1 précédents et grille de nombres ronds tous les 100 pips ancrée à zéro, sans demis/quarts. Passez si référence strictement entre Bid actuel et BUY C − b ou SELL C + b, bornes exclues. Aucune dans les exemples. Liste avant 08:00. Zones swing, exclusions de nouvelles ou partiels supplémentaires exigent autre version, pas réparation après perte.
Guides supports/résistances et nombres ronds expliquent les repères. Des lignes voisines ne sont pas des votes probabilistes indépendants. Visite d’objectif à compter de A, invalidation extérieure dès 08:00. Confondre ces périodes annulerait à tort un début proche C avant tout essai.
11. Vérifier les coûts avant la première demande
r est distance exécutable au stop, g à l’objectif en pips. Convertissez commission aller-retour en c pips avec valeur réelle en devise du compte. Exigez (g − a − c) / (r + a + c) ≥ 1.5, termes positifs. a = 1 pip couvre une différence défavorable d’entrée ou de sortie, pas les deux. Spread déjà inclus, sans deuxième déduction.
r = 13, g = 25, commission USD 7/lot standard, USD 10/pip : c = 0.7. Brut 25/13 ≈ 1.92 devient 24.3/13.7 ≈ 1.77 après commission aux mêmes prix. Plan prudent : (25 − 1 − 0.7) / (13 + 1 + 0.7) = 23.3/14.7 ≈ 1.59. Sensibilité, pas preuve d’avantage exploitable.
Variante BUY : B.close = 1.1013, premier Bid 1.1013 / Ask 1.1015. Spread/dépassement respectent 2 pips mais mêmes sorties donnent r = 14, g = 24 : 22.3/15.7 ≈ 1.42, passez. N’attendez pas seconde cotation moins chère et ne déplacez pas C. Spread initial 3 pips échoue d’abord ; un motif principal plus indicateurs, sans doubler le décompte.
12. Dimensionner en devise du compte et arrondir en bas
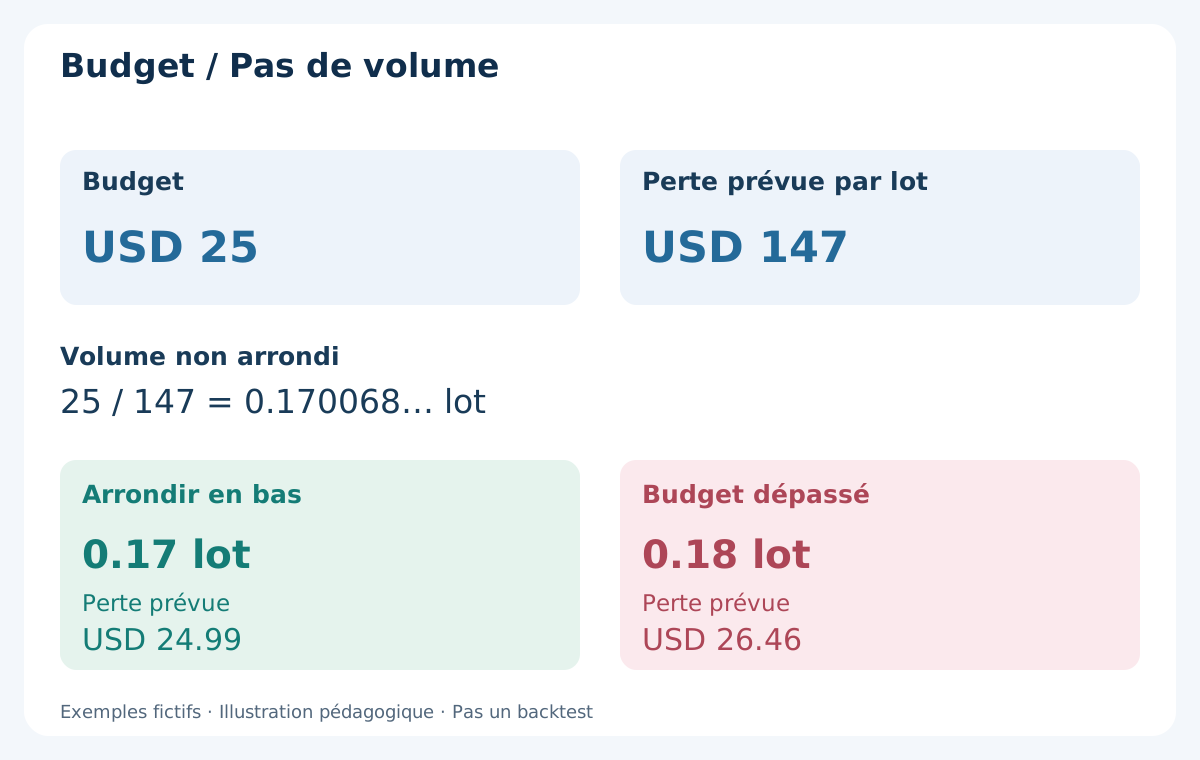
Capitaux propres USD 5000, budget 0.5% : USD 25. Hypothèses EUR/USD, lot standard 100000 EUR, USD 10/pip/lot, commission complète USD 7/lot. Stop 13 pips plus réserve 1 : perte prévue par lot (13 + 1) × 10 + 7 = USD 147. Volume brut 25/147 = 0.170068… lot.
Pas 0.01 : 0.17 lot arrondi en bas, perte prévue USD 24.99. 0.18 donne USD 26.46, hors budget. Aux mêmes prix fictifs : perte brute USD 22.10 + commission USD 1.19 = USD 23.29 ; gain brut potentiel USD 42.50 − USD 1.19 = USD 41.31. Exécution perdante distincte de 15 pips coûterait USD 26.69 avec commission, au-delà du budget.
Montants conditionnels, pas rendements. Vérifiez contrat, valeur du tick en devise du compte, conversion, limites et marge. USD de cotation n’implique pas compte USD. Volume minimal hors budget : passez. Voir taille de position et coûts de trading. Gaps, glissement et conversion dépassent les réserves ; aucune perte maximale garantie.
13. Rapprocher protection, sorties et verrou quotidien
Avant demande : autorisation, tick, distance minimale, volume et marge. MQL4 MODE_TICKSIZE est en points ; multipliez par Point pour incrément de prix. MODE_STOPLEVEL = 0 peut conserver des contraintes dynamiques. Stop/objectif acceptés avec ouverture requis ; sinon passez, sans ouverture volontairement non protégée ni stop élargi pour éviter refus.
Après exécution rapprochez entrée réelle, protection, distances. Diminuez a restant du glissement défavorable d’entrée déjà réalisé, plancher zéro, sans double réserve. Protection absente, filtre 1.5 raté ou budget dépassé : demandez clôture immédiate selon exception et conservez résultat réel. Timeout peut cacher exécution ; rapprochez tickets avant nouvelle demande.
Sorties fixes : pas de moyenne à la baisse, partiels, trailing, break-even automatique ou cassure opposée. Demandez clôture 16:30 si ouverte, notez prix ou échec. Une entrée consomme quota même perdante, conservé après redémarrage. Reset seulement nouveau jour confirmé sans ancienne position/réponse non résolue. Contact extérieur tardif n’efface pas perte passée ; autres EAs nécessitent limite globale déclarée.
14. Tester l’information disponible à chaque décision
Reconstruisez D1, carte 08:00, clôture initiale 07:45, première cotation, état extérieur, premier contact et A/B avec données disponibles alors. Haut/bas finaux ou indicateur redessiné introduisent futur. A/B sont différentes et clôturées ; bas A ne justifie pas entrée avant réintégration connue, B tardive ne remplace pas immédiate invalide.
OHLC M15 ne prouve ni âge de cotation, délai 5 secondes, sorties Ask, ni ordre de deux sorties dans une bougie. Utilisez ticks Bid/Ask ordonnés et relevés du courtier. Les lacunes empêchent aussi de prouver absence de contact extérieur. Marquez incomplets/ambigus sans scénario favorable supposé. Incluez spread variable, commissions, refus, mauvaises exécutions et temps de sortie.
Séparez développement, hors échantillon chronologique et forward. Gardez tout flux, filtre initial, marge, horaire, objectif et seuil testé, pas seulement meilleur. Publiez espérance nette, drawdown, effectifs et sensibilité aux coûts. Le guide du backtest MT4 expose limites ; aucune réaction, figure ou taille minimale ne prouve gains futurs.
15. Séparer dénominateurs des essais, jours et résultats
Journalisez jour/UTC, D1 H/L/C et limites, quatre Camarilla, C, clôture/cotation initiales et admissibilité. Premier contact par sens, ticks extérieurs, OHLC/disponibilité A/B, motif, première cotation après B/âge/spread, sorties arrondies, r/g/c/a, ratio, budget, volume, réponse et exécution. Image complète sans remplacer.
Registre fictif : 14 essais intégralement observés après début admissible = 3 A invalides + 2 B invalides/expirées + 2 annulations extérieures avant entrée + 2 abandons cotation/coûts + 1 refus courtier confirmé sans exécution + 4 entrées exécutées. Parmi 4 : 2 objectifs, 1 stop, 1 sortie horaire. 4/14 ≈ 28.57% est fréquence d’exécution, pas réussite. 2 objectifs sur 4, soit 50%, ne sont pas une réussite validée ; rendement net horaire encore nécessaire.
Séparez 3 jours au filtre initial raté et 2 historiques candidats incomplets. Jours et essais sont des unités différentes ; ne les additionnez pas pour inventer un dénominateur, ni n’assimilez lacune à absence de contact. Premier motif plus indicateurs secondaires, sans doublon. Publiez manque/sensibilité. Changer une règle exige nouvelle version et reprise de l’échantillon, pas histoire réécrite gagnante.
16. Revue pratique avant activation
Avant 08:00 : calendrier, D1, contrat, budget. À 08:00 figez carte/obstacles, contrôlez clôture 07:45 et première cotation dans le délai. Si admis, surveillez extérieurs et consommez premier intérieur par sens. Exigez A puis B immédiate avant 16:00. Avant demande : première cotation, âge 2 secondes, délai 5, protection arrondie, espace, coûts, volume, marge et quota.
Après entrée rapprochez exécution/protection, appliquez exception si nécessaire, gardez sorties fixes et demande 16:30. Incluez annulations, abandons, refus, pertes, sorties horaires, jours bloqués et incomplets. On veut pouvoir rejeter une hypothèse non rentable, pas transformer après coup tout échec en cassure gagnante.
Trois spécifications : rebond Traditional, cassure et retest Traditional et retournement Camarilla. Trois guides expliquent les références. Comparez versions fixes et risque du compte au lieu de choisir l’explication gagnante après le parcours.
Questions fréquentes
Que teste le retournement Camarilla H3/L3 ?
Premier dépassement intérieur, réintégration A clôturée et B immédiatement suivante vers clôture précédente C. Admissibilité initiale, invalidation H4/L4, délais, coûts et risque sont fixes. Aucune rentabilité démontrée.
Comment calculer les niveaux ?
R = H − L du D1 précédent clôturé. H3/L3 = C ± 1.1 × R / 4, H4/L4 = C ± 1.1 × R / 2, parfois R3/S3 et R4/S4. Gardez flux et découpage fixes ; excluez D1 en cours.
Le stop doit-il être à H4/L4 ?
Non. Contact Bid extérieur depuis 08:00 bloque nouvelles entrées du jour. Stop BUY A.low − b, stop Ask SELL A.high + b + s. Remplacer le stop 13 pips par L4 − b donne risque 41 pips pour potentiel 25 : autre spécification.
Puis-je entrer au contact ou attendre une deuxième cotation ?
Pas ici. A réintègre, B immédiate confirme avant 16:00. Seulement première nouvelle cotation dans les 5 secondes, âgée de 2 secondes maximum. Début raté ou premier contact invalide ne se répare pas plus tard.
Pourquoi le filtre des coûts peut-il échouer après confirmation ?
Condition (g − a − c) / (r + a + c) ≥ 1.5. Variante BUY : risque 14 pips, gain potentiel 24, plan ≈ 1.42 après commission/réserve. Le ratio brut ne suffit pas ; ne déplacez ni C ni stop.
Est-ce plus sûr qu’une cassure de pivot ?
Non établi. Exemples, registre de 14 essais, 3 jours initiaux refusés et 2 historiques incomplets sont fictifs. Testez alternatives fixes avec Bid/Ask réalistes, coûts, hors échantillon et forward. Budget 0.5% et stop sans garantie de perte maximale.
Sources et notes d’exécution
Les documents vérifient formules Camarilla, données clôturées et Bid/Ask. Filtre initial, A/B, annulation H4/L4, paramètres, prix et registre sont des exercices fictifs originaux, sans rentabilité validée.
Contenu pédagogique. Prix, opérations et décomptes fictifs. Le Forex comporte des risques ; stops et budgets ne garantissent pas une perte maximale.