

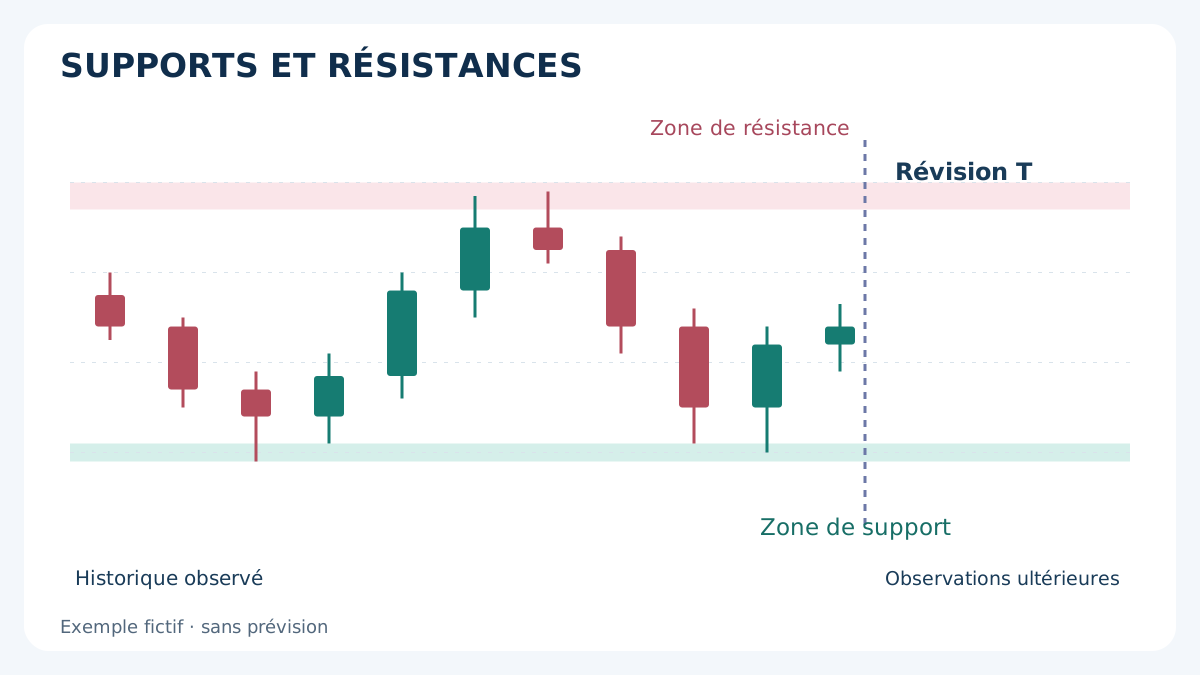
Un support ou une résistance devient exploitable pour l’analyse lorsque l’on peut expliquer son choix, sa date de disponibilité et sa condition d’invalidation. Un graphique historique bien présenté peut masquer ces trois décisions. Ce guide construit une méthode de tracé reproductible, puis développe deux exemples fictifs sur EUR/USD, de la zone fixée à l’avance aux prix exécutables et au risque. Il explique la préparation et la vérification du graphique ; il ne présente pas une stratégie dont la rentabilité aurait été démontrée.
1. Ce que décrivent réellement les supports et résistances
Un support est une référence sous le cours actuel, où une baisse antérieure s’est interrompue ou inversée. Une résistance se situe au-dessus et correspond à une interruption ou à un retournement d’une hausse antérieure. Ces termes décrivent le comportement observé du prix. Une ligne horizontale ne montre pas le stock d’ordres en attente et une réaction ne révèle pas quelles institutions ont négocié à cet endroit.
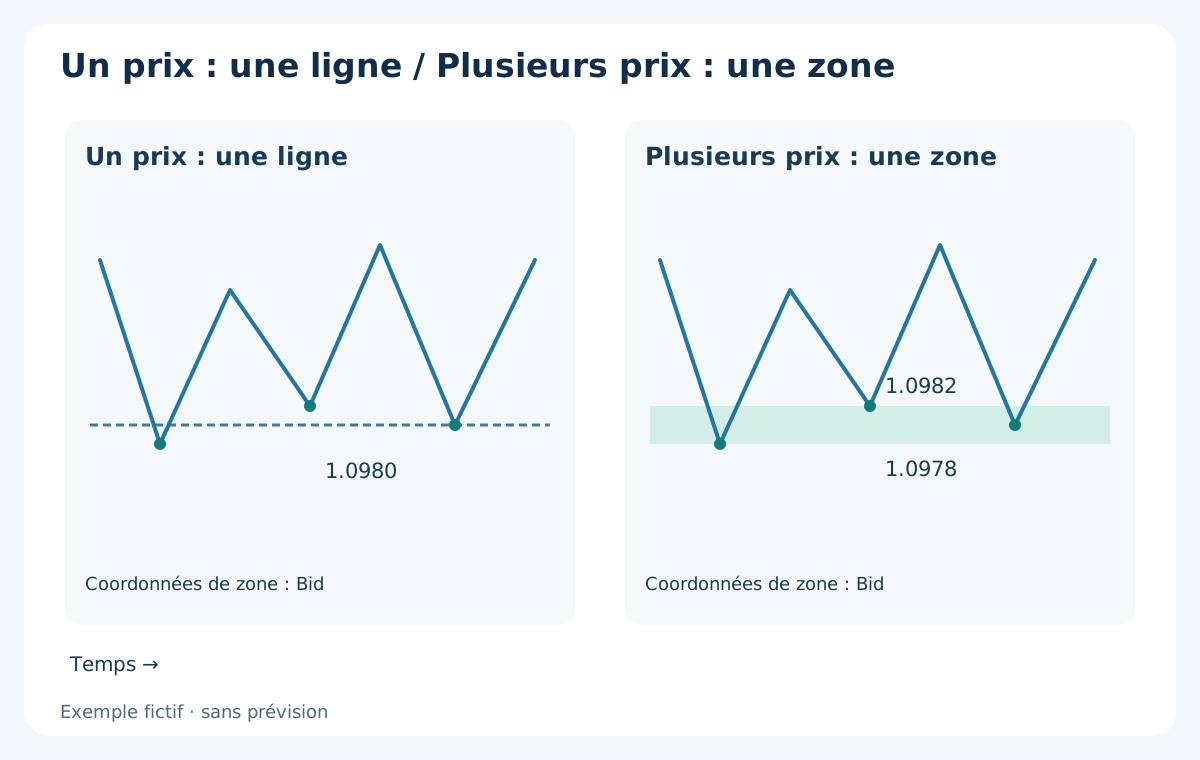
Un niveau désigne un prix unique ; une zone, un intervalle explicitement délimité. Une ligne convient à une référence précise, comme le plus haut de la veille. Une zone peut représenter plusieurs points de retournement proches sans prétendre que toutes les réactions se sont produites exactement au même cours. Aucune de ces représentations ne garantit la réaction suivante.
Une étude historique de Carol Osler, publiée par la Réserve fédérale de New York en 2000, constatait que les réactions intrajournalières aux niveaux fournis variaient selon les devises et les établissements. Une autre étude examinait la concentration d’ordres stop-loss et take-profit autour des nombres ronds. Ces résultats apportent un contexte ; ils ne prouvent pas que la convention de tracé ou les exemples ci-dessous sont rentables aujourd’hui.
Pour les repères journaliers calculés, consultez le guide des formules de pivots et fuseaux du courtier.
Pour une grille fixe et des réactions datées, consultez le guide des niveaux psychologiques et fausses cassures en Forex.
2. Fixer le graphique, l’unité de temps et les informations disponibles
Notez le symbole, la source de cotations du courtier, le côté du prix, le fuseau horaire et l’heure de décision. Les extrêmes et bougies journalières peuvent différer entre courtiers. Un graphique Forex MT4 ordinaire utilise Bid ; la ligne Ask actuelle ne fournit pas un historique complet d’Ask. Conservez cette distinction lorsque vous comparez les dessins aux relevés d’ordres.
Commencez par une unité de temps supérieure pour le contexte, puis déclarez une unité de travail. Par exemple, examinez les bougies D1 et H4 clôturées pour repérer les obstacles proches et construisez la zone détaillée sur H1. Une configuration de petite unité ne fait pas disparaître un obstacle d’unité supérieure. Il n’existe pas d’unité universellement meilleure : horizon de détention, spread et règle testée comptent.
L’exercice utilise les 120 dernières bougies H1 clôturées à l’heure de révision T. La bougie en formation est exclue. Les horaires H1 indiquent les ouvertures ; toutes les heures sont en UTC. Si vous appliquez la tolérance de la section 4, calculez ATR(14) sur les bougies H1 clôturées à T. La fenêtre et le multiplicateur d’ATR sont des choix pédagogiques, pas des réglages optimaux recommandés.
3. Confirmer un point de retournement avant de l’utiliser
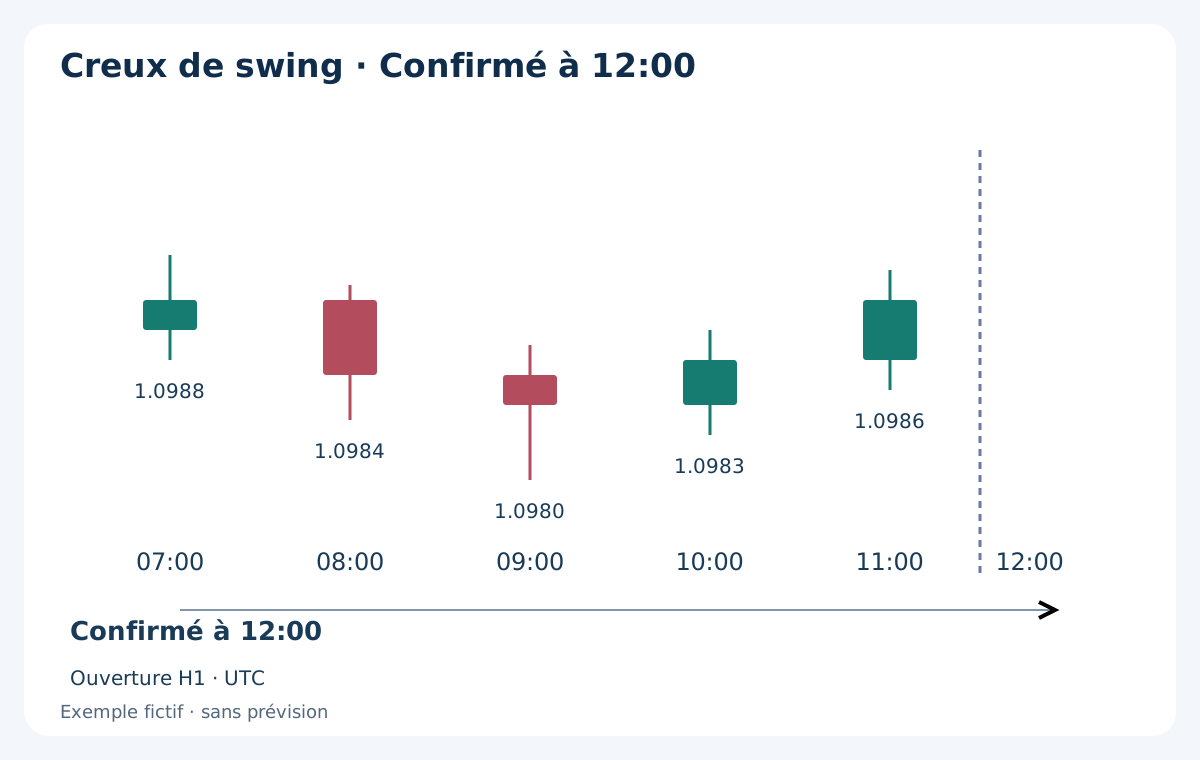
Une convention objective définit un creux de swing par une bougie dont le plus bas est strictement inférieur à ceux des deux bougies précédentes et des deux suivantes. Pour un sommet, la comparaison est inversée. Les cinq bougies doivent être clôturées. Des extrêmes voisins égaux ne satisfont pas cette règle stricte ; toute autre règle d’égalité doit être annoncée avant l’analyse.
Prenons les bougies H1 ouvertes à 07:00, 08:00, 09:00, 10:00 et 11:00, avec des plus bas à 1.0988, 1.0984, 1.0980, 1.0983 et 1.0986. La bougie de 09:00 contient le creux, mais la dernière comparaison n’est disponible qu’à la clôture de celle de 11:00, soit 12:00. Le marqueur historique sous 09:00 doit donc porter 12:00 comme heure de disponibilité. L’utiliser pour justifier une entrée à 10:00 introduirait une information future.
La confirmation crée un retard et peut manquer le début du mouvement. Cela fait partie de la convention ; il ne faut pas le corriger en avançant rétrospectivement l’entrée. Les indicateurs de type ZigZag qui modifient leur dernier extrême exigent la même vérification. Le guide HH, HL, LH et LL explique les séquences de sommets et de creux.
4. Construire une zone avec une règle de largeur explicite
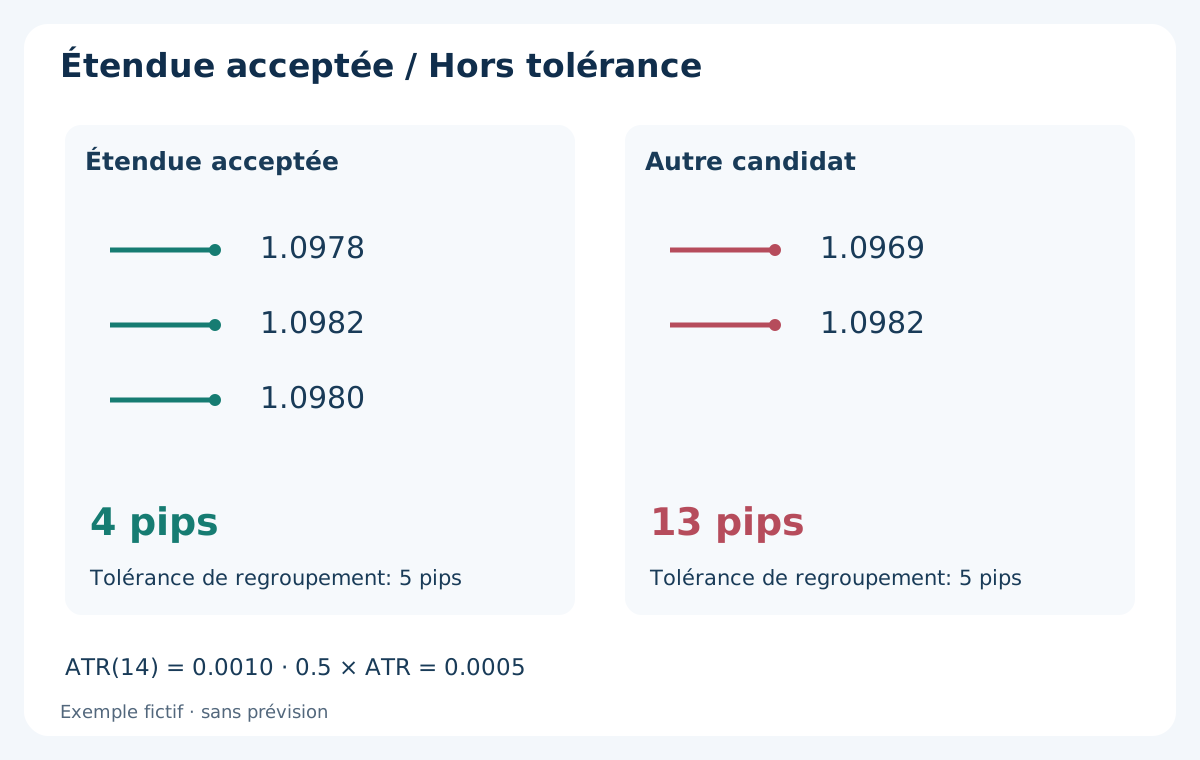
Un exercice reproductible retient les trois creux de swing confirmés les plus récents dans la fenêtre fixée. À T, ils forment un même support seulement si le plus haut de ces creux moins le plus bas ne dépasse pas 0.5 × ATR(14, H1, T). Avec moins de trois creux admissibles, ou une étendue totale trop grande, l’exercice ne produit aucune zone. Ne sautez pas un creux récent gênant pour fabriquer un regroupement. Appliquez la règle symétrique aux trois sommets confirmés les plus récents pour la résistance.
Supposons des creux admissibles à 1.0978, 1.0982 et 1.0980, avec un ATR à T de 0.0010, soit 10 pips sur EUR/USD. La tolérance vaut 0.0005, soit 5 pips. L’étendue totale est de 0.0004, soit 4 pips : tracez le support de 1.0978 à 1.0982. Les limites sont le minimum et le maximum des creux sélectionnés, pas les bougies entières ni une marge supplémentaire.
Sur EUR/USD coté avec cinq décimales, un point vaut 0.00001 et un pip 0.0001 : la zone mesure 40 points. Ajouter un creux à 1.0969 porterait l’étendue à 13 pips, au-delà des 5 pips autorisés. À une révision ultérieure, cela peut conduire à une nouvelle zone ou à aucune zone ; l’ancienne ne doit pas changer silencieusement. Le multiplicateur contrôle le regroupement, pas la distance du stop ni la probabilité de réussite.
Il s’agit d’une convention transparente parmi d’autres. Si vous utilisez les corps, les mèches, une bande fixe en pips ou un autre regroupement, nommez ce choix et validez-le séparément. Changer de méthode après avoir vu laquelle aurait résisté à la bougie suivante empêche toute comparaison cohérente.
5. Sélectionner les références utiles sans surcharger le graphique
Conservez la zone utilisable la plus proche au-dessous et au-dessus du prix, ainsi que les obstacles clairement identifiés des unités supérieures. Comparez les distances à l’entrée envisagée, au stop et à un objectif réaliste. Un ancien niveau éloigné peut être peu pertinent en intrajournalier ; une zone opposée proche peut laisser trop peu de marge après les coûts.
Les extrêmes du jour ou de la semaine précédents, les swings confirmés et les nombres ronds sont des types de référence distincts. Étiquetez leur origine plutôt que de compter plusieurs noms au même prix comme confirmations indépendantes. Un sommet qui est également le plus haut de la veille répète en grande partie la même observation.
Plusieurs visites ne rendent pas mécaniquement le niveau plus solide. Des bougies adjacentes ne sont pas nécessairement des tests séparés ; des contacts répétés peuvent précéder un retournement comme une cassure. Consignez nombre et espacement des visites admissibles, approche et séance, puis testez leur utilité. Un graphique achevé convaincant ne suffit pas à attribuer une note de solidité.
6. Figer, réviser et retirer le tracé
À T, enregistrez les limites, les horaires des swings, leurs heures de confirmation, l’ATR et une capture avec l’avenir masqué. Dans l’exemple, le dernier swing devient admissible à 12:00 ; la zone complète ne peut être enregistrée avant cette heure. Étendre le rectangle vers la gauche apporte du contexte visuel, sans signifier que cette zone était connue auparavant.
Fixez le calendrier avant le prochain test. Pour l’exercice, les limites restent inchangées pendant les quatre prochaines bougies H1 clôturées et sont réexaminées à 16:00 ; ne réutilisez pas un tracé expiré sans révision. Une clôture H1 de Bid strictement sous la limite basse invalide plus tôt l’observation de rebond sur support. Pour la résistance, la clôture au-dessus de la limite haute produit l’invalidation symétrique.
Une mèche au-delà d’une limite et une clôture au-delà sont deux enregistrements différents. L’invalidation graphique diffère aussi du Stop Loss protecteur : une position peut toucher son stop avant la clôture H1. Ne retardez jamais une sortie protectrice au motif que la bougie n’est pas terminée. Conservez le tracé initial dans le journal après son retrait.
7. Séparer rebond, cassure et fausse cassure
L’hypothèse de rebond exige une réaction à l’écart de la zone. Par exemple, une bougie teste le support puis clôture strictement au-dessus de sa limite haute ; à la résistance, elle clôture sous la limite basse. C’est une observation définie, pas une preuve de poursuite. Une entrée limite au premier contact suivrait une autre règle.
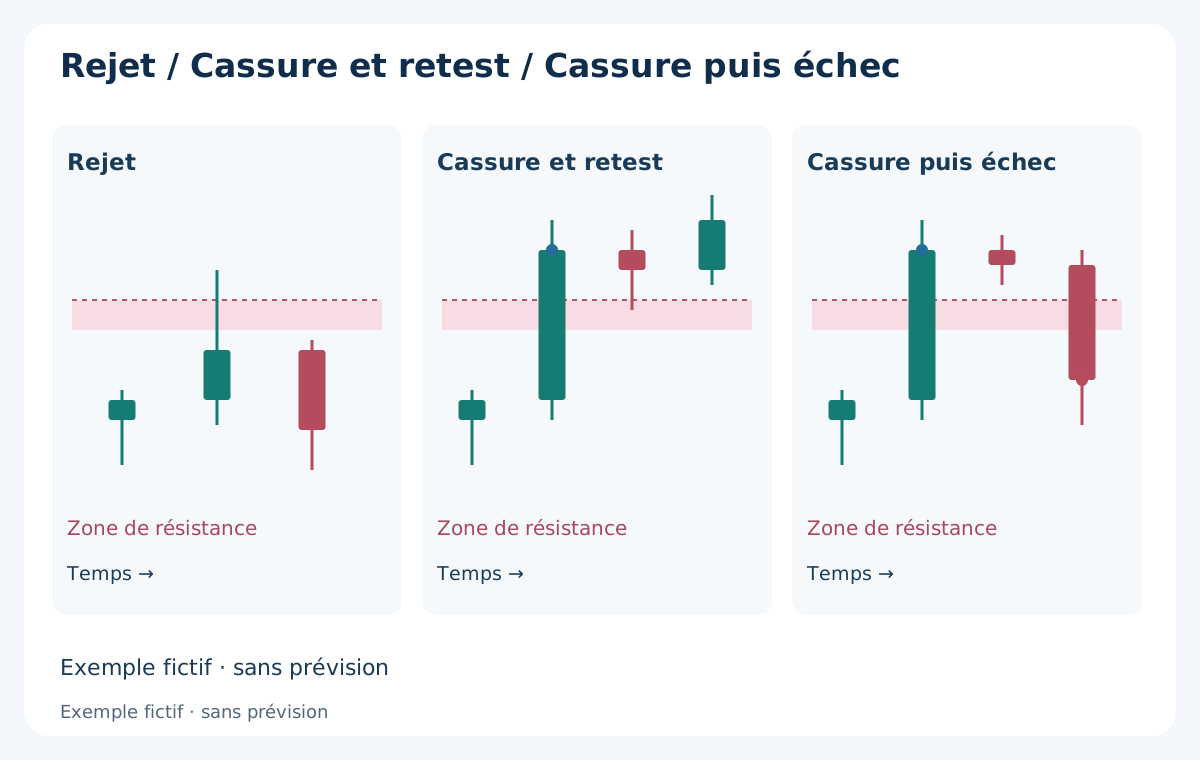
L’hypothèse de cassure requiert la condition choisie au-delà du bord opposé. Avec une règle de clôture stricte, la résistance n’est cassée qu’après une clôture Bid au-dessus de sa limite haute. Un retest ultérieur depuis le dessus est un événement distinct ; le changement de rôle reste à confirmer lors de ce retour. Certaines cassures ne retestent jamais et certains retests échouent.
Une mèche au-dessus de la résistance avec clôture en dessous n’est pas la même séquence qu’une clôture au-dessus suivie d’une clôture ultérieure en dessous. Le premier cas est un rejet dans la même bougie ; le second, une cassure par clôture qui échoue ensuite. Définissez la fenêtre de retour à l’avance. Le guide des réintégrations après mèche et fausses cassures approfondit cette distinction sans déduire d’ordres cachés d’une bougie.
8. Passer du graphique à Bid et Ask
Une BUY s’ouvre à Ask et se ferme à Bid. Une SELL s’ouvre à Bid et se ferme à Ask. MT4 vérifie le Stop Loss et le Take Profit d’une position longue sur Bid, ceux d’une position courte sur Ask. Les conditions du courtier déterminent toujours les exécutions finales. Une bougie Bid franchissant le tracé ne prouve pas que chaque condition Ask associée a été atteinte.
Avec un spread constant de 2 pips, Bid 1.1006 correspond par exemple à Ask 1.1008. Un Take Profit de SELL à Ask 1.1008 peut donc être atteint lorsque le graphique Bid affiche 1.1006. Un élargissement du spread change cette correspondance. Pour examiner un écart réel, il faut le spread historique ou les ticks Ask.
Mesurez risque et gain entre les prix exécutables d’entrée et de sortie pertinents. Le spread est déjà inclus dans ces différences : le rajouter ferait double emploi. Ajoutez séparément la commission facturée et les hypothèses explicites de glissement ou de financement. Le guide des coûts de négociation présente le cadre complet.
9. Exemple BUY : le support n’est que le point de départ
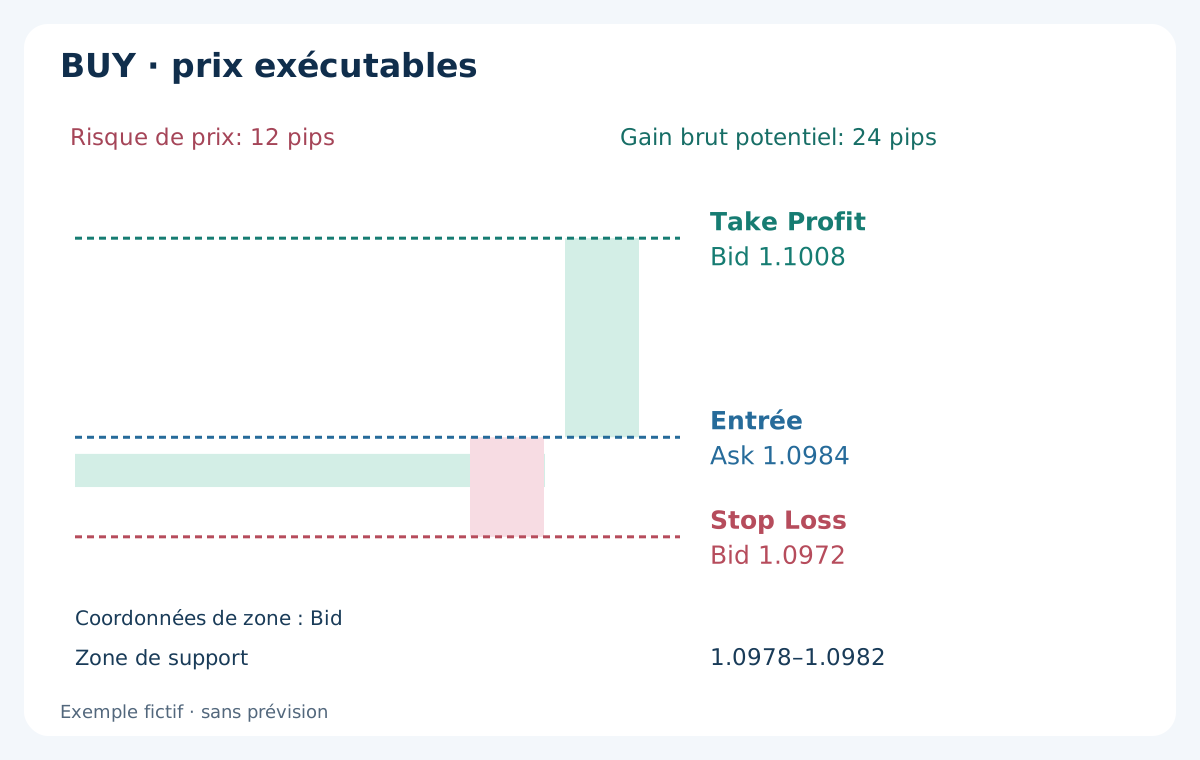
Ce scénario fictif indépendant utilise le support Bid 1.0978–1.0982 figé à 12:00. La bougie H1 finissant à 13:00 marque un plus bas de 1.0980 et clôture à Bid 1.0983, au-dessus de la zone. À 13:00:01, supposons Bid 1.0982 / Ask 1.0984 et une BUY au marché exécutée à Ask 1.0984. La clôture de confirmation n’est pas transformée après coup en prix d’entrée.
Supposons un Stop Loss accepté à Bid 1.0972 et un Take Profit à Bid 1.1008, avant une zone opposée déjà enregistrée qui commence à 1.1009. Le stop est 6 pips sous le support, mais 12 pips sous l’entrée Ask réelle. L’objectif est 24 pips au-dessus de l’entrée. Ces distances ont des fonctions différentes ; mesurer le risque depuis le seul bord de zone sous-estimerait l’exposition.
Pour 0.10 lot standard, un contrat de 100,000 EUR par lot et un compte USD, le pip vaut USD 1.00. Avec des exécutions exactes, la perte brute au stop est USD 12.00 et le gain brut à l’objectif USD 24.00. Après USD 0.70 de commission aller-retour, sans swap, cela donne USD 12.70 de perte ou USD 23.30 de gain. Le rapport gain/risque après commission est d’environ 1.83, avant glissement supplémentaire. Aucun résultat n’est prédit.
10. Exemple SELL : rendre explicite le côté de la sortie
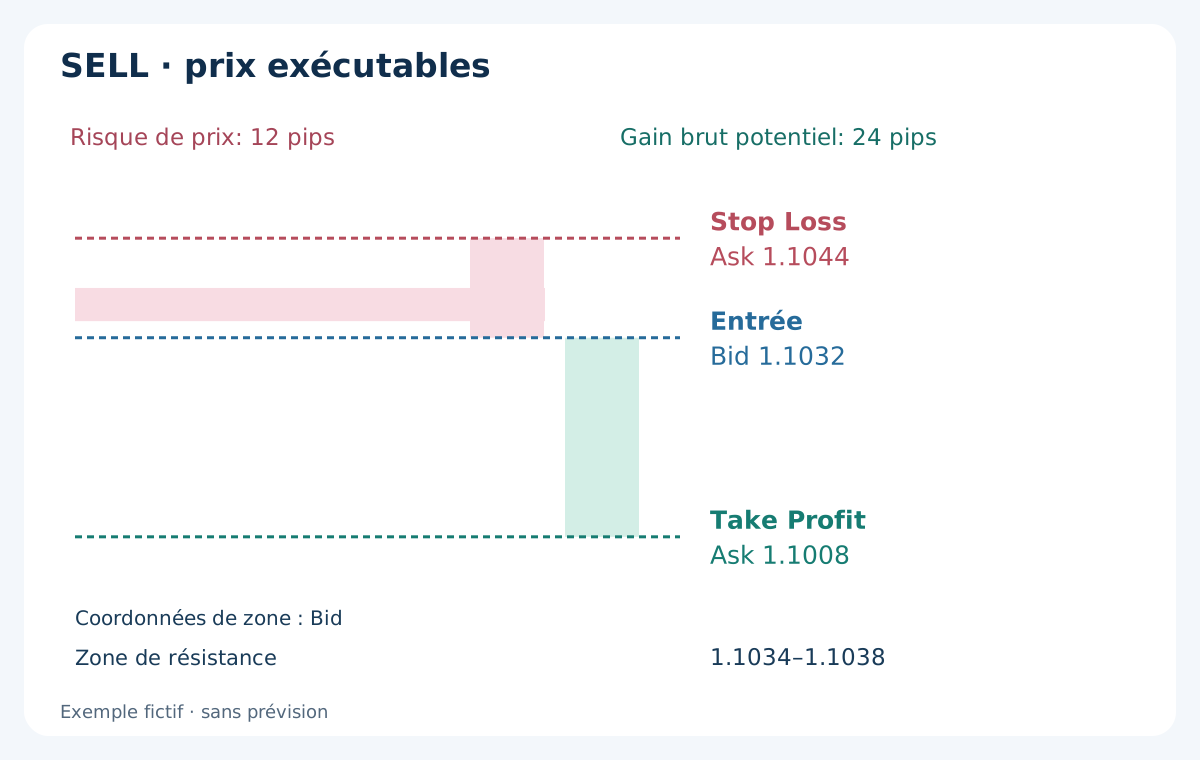
Prenez une résistance Bid fictive distincte à 1.1034–1.1038. Une bougie de test clôturée atteint Bid 1.1036 et finit à 1.1031. Au tick suivant, supposons Bid 1.1032 et Ask 1.1034 ; la SELL s’exécute à Bid 1.1032. Ce scénario ne prolonge pas le BUY pour fabriquer deux opérations gagnantes : il est indépendant.
Supposons un Stop Loss accepté à Ask 1.1044 et un Take Profit à Ask 1.1008. Le risque exécutable est 12 pips et le gain brut potentiel 24 pips. Avec un spread inchangé de 2 pips, l’objectif correspond à Bid 1.1006, juste au-dessus d’un support prémarqué dont la limite haute est Bid 1.1005. Le stop correspond à Bid 1.1042. Ces équivalences Bid varient avec le spread ; les sorties de la position courte restent fondées sur Ask.
À taille et commission identiques, soit 0.10 lot, le calcul donne encore USD 12.70 de perte contre USD 23.30 de gain avec exécution exacte et sans swap. Un stop vendeur peut se déclencher tandis que Bid reste sous le nombre correspondant à son stop Ask. Vérifiez le côté du prix et les relevés avant de conclure que le courtier a ignoré un niveau graphique.
| Donnée | Exemple BUY | Exemple SELL |
|---|---|---|
| Prix d’entrée exécuté | Ask 1.0984 | Bid 1.1032 |
| Côté du déclenchement du stop | Bid 1.0972 | Ask 1.1044 |
| Côté du déclenchement de l’objectif | Bid 1.1008 | Ask 1.1008 |
| Risque / gain bruts | 12 / 24 pips | 12 / 24 pips |
| 0.10 lot, après USD 0.70 de commission | −USD 12.70 / +USD 23.30 | −USD 12.70 / +USD 23.30 |
11. Dimensionner avec le stop et une réserve de coûts
Choisissez le budget de risque indépendamment de l’attrait de la zone. Simple illustration : un compte de USD 5,000 de capitaux propres et un budget de 0.5% autorisent USD 25 de risque prévu. Prenez les 12 pips de distance exécutable au stop, ajoutez 1 pip de glissement défavorable à cette sortie et supposez USD 7 de commission totale par lot standard. À USD 10 par pip et par lot, la perte prévue par lot vaut (12 + 1) × 10 + 7 = USD 137.
Le volume brut est 25 ÷ 137 ≈ 0.18248 lot. Si le pas autorisé est 0.01 lot, arrondissez à la baisse à 0.18, pour USD 24.66 de perte prévue sous ces hypothèses. Vérifiez minimum de volume, contrat, valeur du tick, marge et restrictions de distance. Une autre devise de compte exige une conversion ; ne transposez pas directement les montants USD.
Cette réserve est une hypothèse de stress, pas un plafond de glissement. Un gap ou une mauvaise exécution peut entraîner une perte supérieure. Si la zone opposée est trop proche, le spread excessif ou le volume minimal supérieur au budget, renoncez à l’opération de l’exemple. Déplacer arbitrairement le stop pour obtenir un volume souhaité change la prémisse.
12. Tracer et conserver les références dans MT4
Sur MT4 de bureau, ouvrez le symbole et l’unité de travail voulus et rapprochez l’heure du courtier de votre journal. Utilisez Insertion → Lignes → Ligne horizontale pour un prix, ou Insertion → Formes → Rectangle pour une zone. Le rectangle demande des ancrages en temps et en prix. Les libellés dépendent de la langue du terminal ; ces étapes concernent MT4 de bureau.
Sélectionnez l’objet et ouvrez ses propriétés directement ou via Graphiques → Objets → Liste des objets. Saisissez les coordonnées exactes dans Paramètres plutôt que de les estimer par glissement. Dans l’exemple, les limites verticales sont 1.0978 et 1.0982 ; l’observation vers l’avenir commence à la révision de 12:00. Une extension à gauche n’est qu’un contexte historique déclaré.
Nommez l’objet avec le symbole, l’unité de temps et l’identifiant de révision. Choisissez un fond clair qui laisse lire les bougies et indiquez que les coordonnées sont Bid. Réglez volontairement les unités d’affichage : un rectangle H1 reporté sur M15 conserve sa construction H1 et ne devient pas un nouveau niveau M15.
Enregistrez le tracé ou le modèle et une capture avant de révéler les bougies suivantes. Gardez un journal séparé, car les objets peuvent être déplacés. Une ligne ou un rectangle ne place aucun ordre, ne fournit aucun stop côté serveur et ne fait pas négocier un EA, sauf si celui-ci implémente explicitement ce comportement.
13. Valider avec la relecture et un journal
Rejouez le graphique avec les bougies futures masquées. À chaque révision prévue, construisez les références admissibles, consignez leur disponibilité, figez les limites puis révélez la bougie suivante. Conservez regroupements refusés, zones expirées, invalidations, opérations écartées et absences de retest autant que les réactions réussies. Sinon, l’échantillon représente des souvenirs sélectionnés plutôt que la règle.
Définissez horizon et mesure avant la collecte. Par exemple, observez les quatre H1 suivantes et notez si une confirmation de rebond survient avant invalidation ou expiration. Séparez ce comptage des rendements simulés. Beaucoup de réactions peuvent tout de même produire des pertes lorsque l’entrée est tardive, les stops dépassent les objectifs ou les coûts absorbent le mouvement.
Pour l’exécution, utilisez des ticks Bid/Ask adaptés ou un traitement conservateur documenté de l’ambiguïté intrabougie. Une seule bougie OHLC touchant stop et objectif ne révèle pas leur ordre. Séparez développement et validation ultérieure, comparez à une référence simple et évitez les largeurs choisies pour maximiser le gain historique. Le guide de validation forward explique comment figer un protocole.
14. Dernière vérification avant d’utiliser un niveau
Demandez-vous si une autre personne pourrait reconstruire le même tracé à partir des données sauvegardées. Elle doit connaître côté du prix, unité, fenêtre, règle de swing, délai de confirmation, tolérance, révision et expiration. Toute exception nécessaire devient une nouvelle version de règle, sans modifier l’ancien relevé.
Séparez ensuite trois questions : la référence respecte-t-elle la convention de tracé ; la condition de négociation choisie s’est-elle produite ; l’ordre peut-il être exécuté dans le budget actuel ? Un support valide ne répond qu’à la première. Actualités, spread, marge, obstacles proches et données absentes peuvent encore rendre l’étape suivante inadaptée.
Les erreurs courantes consistent à dessiner autour du futur gagnant, élargir après une perte, retenir des swings non confirmés, compter chaque contact comme confirmation indépendante et juger des sorties Ask avec Bid seul. Un graphique utile est sélectif, horodaté et vérifiable. Il rend les décisions auditables ; la performance reste à établir séparément.
Questions sur les supports et résistances
Faut-il tracer des lignes ou des zones ?
Une ligne convient à un prix déclaré, comme le plus haut de la veille. Une zone délimitée convient au regroupement de prix proches. Enregistrez origine et limites avant le prochain test. Une zone ne doit pas s’élargir à chaque mouvement défavorable ; sa largeur est distincte de la distance du stop protecteur.
Faut-il utiliser les mèches ou les corps ?
Les deux conventions sont possibles, mais produisent des références différentes. Cet exercice utilise des extrêmes de mèches confirmés et des comparaisons strictes. Une méthode fondée sur les corps exige ses propres définitions d’ouverture, clôture, largeur et disponibilité. Ne changez pas après avoir vu quel tracé aurait évité une perte.
Quelle unité de temps choisir ?
Aucune unité n’est la meilleure pour tous les horizons et tous les coûts. Une unité supérieure peut fournir le contexte et une unité inférieure déclarée la règle d’observation. Consignez leur articulation. Une entrée de petite unité ne supprime pas un obstacle supérieur proche ; la précision apparente ne démontre pas la rentabilité.
Une résistance cassée devient-elle toujours un support ?
Non. Une clôture au-dessus établit seulement la condition de cassure choisie. Le retest ultérieur et sa réaction s’observent séparément. Le cours peut poursuivre sans retour, réintégrer l’ancienne zone ou la traverser. Le changement de rôle est une hypothèse conditionnelle avec fenêtre de retest et invalidation définies avant le résultat.
Pourquoi un stop SELL se déclenche-t-il avant que Bid atteigne le prix dessiné ?
Une position courte se ferme par achat à Ask ; MT4 contrôle donc son Stop Loss avec Ask. Le graphique ordinaire montre Bid. Le spread peut expliquer le déclenchement lorsque Bid reste sous le prix numérique du stop. Vérifiez cotations historiques, exécution et conditions du courtier ; la ligne Ask actuelle ne reconstitue pas tout le spread passé.
Un Expert Advisor peut-il utiliser ces références ?
Oui, s’il définit explicitement fenêtre, swings admissibles, confirmation, regroupement, expiration et exécution. Il doit aussi traiter les signaux en double et les réponses aux ordres. Le rectangle graphique seul ne contient pas cette logique. Testez avec les coûts et des données ultérieures : une définition objective rend la méthode reproductible, pas automatiquement rentable.
Sources et portée
Les références MetaQuotes documentent les outils de tracé MT4 et la mécanique Bid/Ask. Les publications de la Réserve fédérale de New York apportent un contexte historique lié à des échantillons et dates précis. Notre règle de cinq bougies, regroupement, calendrier, prix fictifs et calculs monétaires sont des constructions pédagogiques originales ; les études citées ne valident pas ces réglages ni une supériorité actuelle.
- Carol Osler (2000) · Support for Resistance
- Carol Osler (2001) · Currency Orders and Exchange-Rate Dynamics
Tous les prix et parcours sont des exemples pédagogiques fictifs. Ce ne sont ni des backtests, ni des signaux, ni des preuves de rendements futurs.