

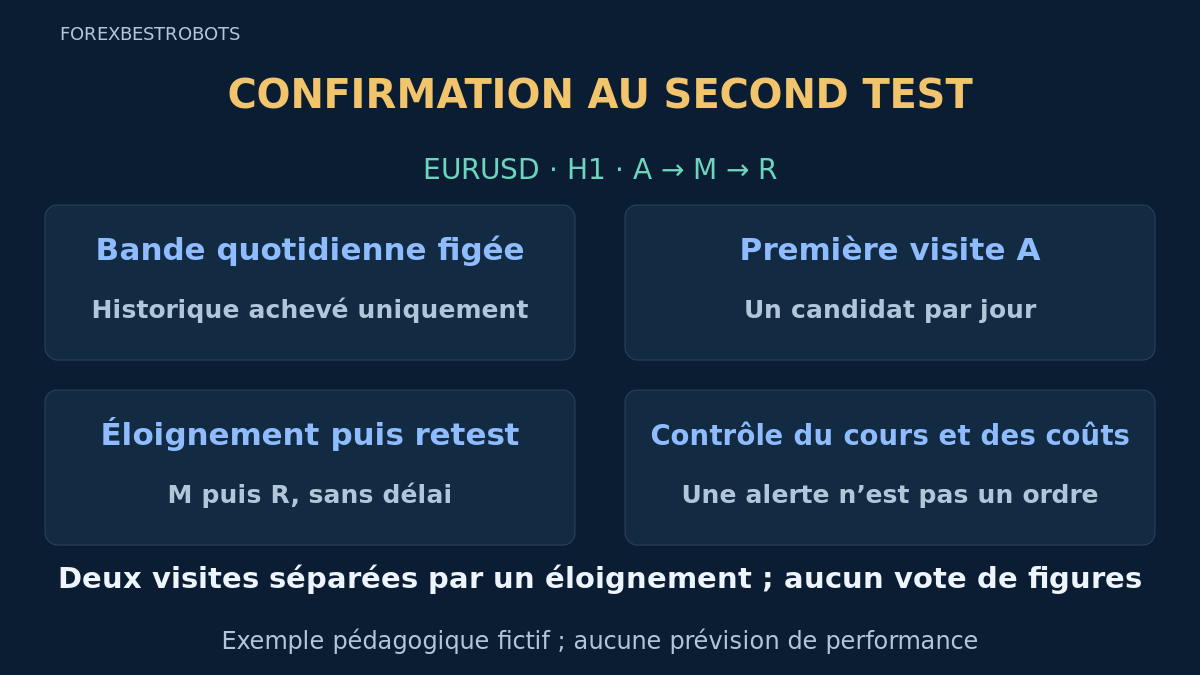
Un niveau peut tenir une fois puis céder à la visite suivante. Cette stratégie pose une question précise : après le premier rejet et un éloignement achevé, le retest immédiat s'arrête-t-il avant le premier extrême et clôture-t-il au-delà de la bougie d'éloignement ? Cette séquence rend l'hypothèse reproductible ; elle ne prouve pas que les acheteurs ou vendeurs garderont la main.
Il s'agit d'une base de recherche originale, sans rentabilité démontrée. Contrairement à une pin bar, elle n'impose aucun rapport mèche/corps. Contrairement à une cassure suivie d'un retest, elle n'exige pas de clôture extérieure. La stratégie générale support/résistance apporte le contexte, tandis que la Stratégie 1 teste une autre hypothèse de tendance et RSI.
1. Fixer le marché et un candidat par journée
Utilisez les bougies EURUSD H1 Bid, un pip de 0.0001 et un tick illustratif de 0.00001 ; vérifiez les spécifications réelles. Suivez le calendrier D1 du courtier, pas minuit local. Exigez 24 intervalles H1 consécutifs achevés se terminant exactement à la nouvelle ouverture D1, D. Historique manquant, trou de week-end ou calendrier incohérent désactive toute la journée. Aucun oscillateur ni filtre de tendance supérieure, séance ou actualité n'est ajouté.
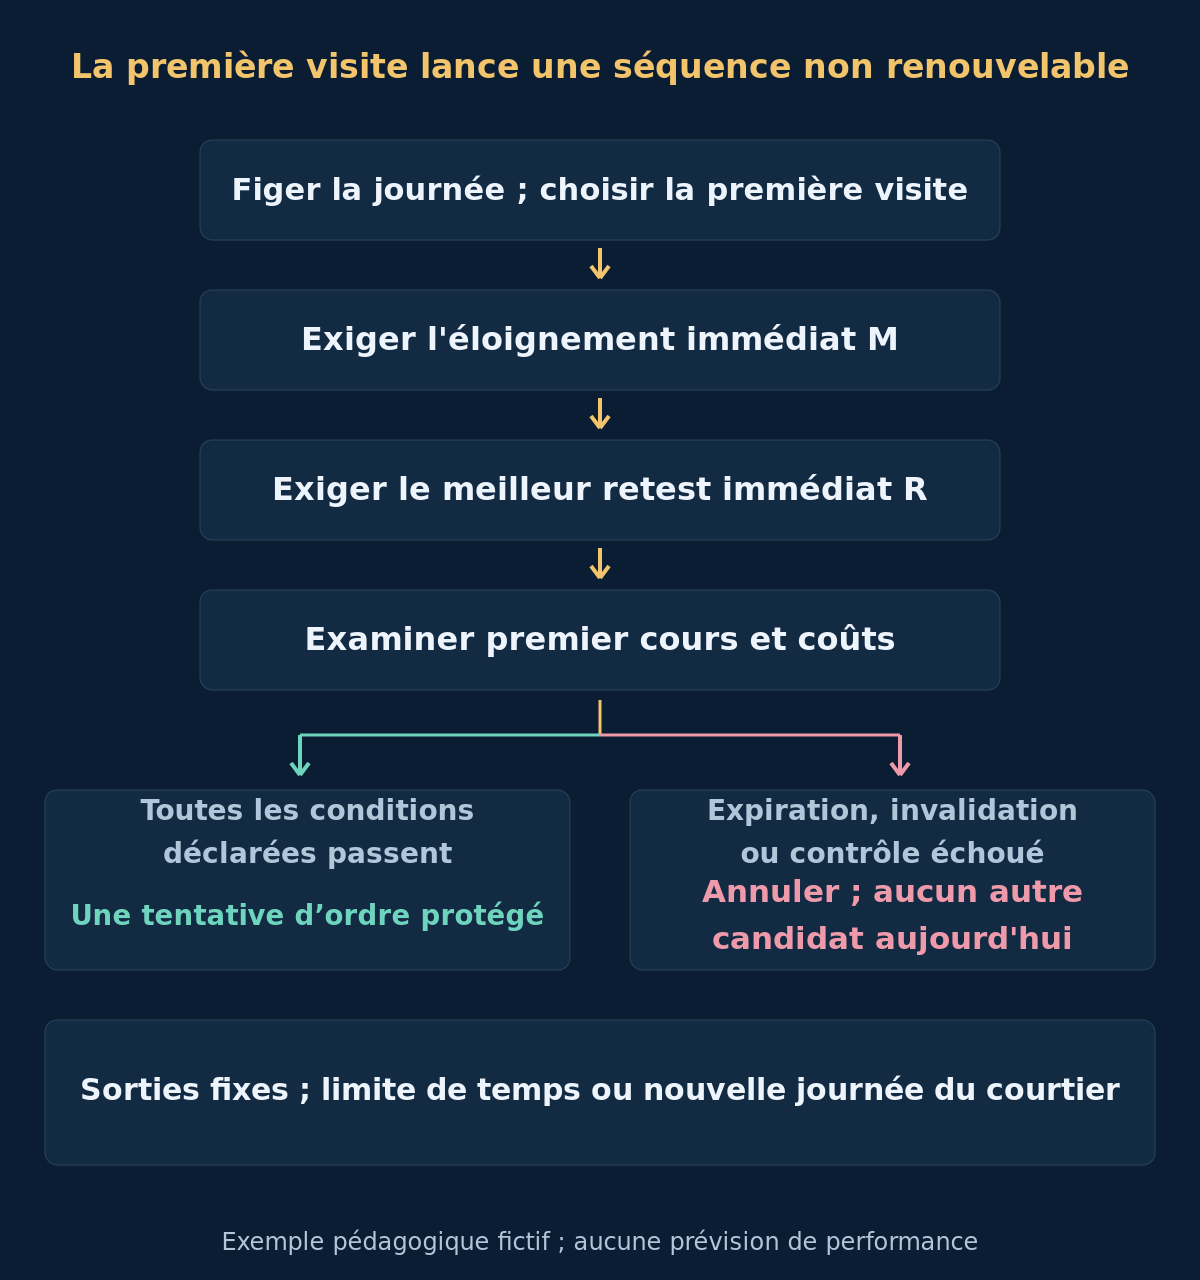
À la première cotation du symbole établissant la nouvelle bougie D1, figez la référence ci-dessous. Restez sans position et exigez l'absence de position ou d'ordre en attente EURUSD dans tout le compte à A et à l'envoi. A est la première bougie H1 du jour dont le creux atteint le bord supérieur du support ou dont le sommet atteint le bord inférieur de la résistance. Cette première visite consomme l'unique candidat quotidien, même en cas d'échec. Ne choisissez pas une visite ultérieure plus séduisante et ne reportez pas une séquence inachevée au jour suivant.
2. Figer niveaux et bandes avant la première visite
Sur ces 24 bougies H1 achevées, calculez L = min(Low), U = max(High) et W = U − L. Exigez W entre 40 et 120 pips inclus et la dernière clôture de référence dans [L + 0.25 × W, U − 0.25 × W], bornes incluses. Le support est [L − 0.00020, L + 0.00020], la résistance [U − 0.00020, U + 0.00020]. Les deux restent figés pour la journée ; les extrêmes ultérieurs ne les redessinent pas.
Une bougie atteignant les deux bandes rejette la journée, tout comme un dépassement du bord extérieur de la bande visitée. L'égalité sur ce bord est admise pour la visite, pas son dépassement. En BUY, tout sommet de A, M ou R atteignant le bord proche opposé U − 0.00020 rejette la séquence. SELL reflète cette règle à L + 0.00020. Vérifiez ces vetos avant toute confirmation.
3. Définir la première visite A au support
Pour BUY, le creux de A appartient à la bande de support, tandis que son ouverture et sa clôture dépassent strictement L + 0.00020. A n'a besoin ni d'un corps haussier ni d'une forme de pin bar. Toutes les conditions de première visite et de bord opposé doivent passer. A n'est pas encore un ordre : les deux bougies précisément suivantes doivent compléter la séquence.
À la clôture de A, figez le stop Bid S = Low(A) − 0.00020 et l'objectif Bid Tp = U − 0.00020, tous deux arrondis vers le bas au tick valide. Le stop dépend du premier test, pas du meilleur creux ultérieur. L'objectif est le bord proche opposé, pas une projection de mouvement. Ne resserrez pas S et ne déplacez pas Tp pour améliorer le ratio de coûts final.
4. Exiger M puis le second test immédiat R
M est exactement la prochaine bougie H1 consécutive achevée après A. Exigez Low(M) > L + 0.00020 et High(M) < Tp. R est exactement la suivante après M. Son creux doit être dans le support et strictement supérieur à Low(A) ; exigez R haussière et Close(R) > High(M), avec High(R) < Tp. L'égalité au meilleur creux ou au seuil de clôture échoue. Aucune bougie d'attente supplémentaire.
Sur M et R, annulez d'abord si le creux Bid atteint S ou passe dessous, ou si le sommet atteint Tp ou passe dessus ; appliquez ensuite les conditions de séquence. Intervalle absent, géométrie incorrecte, bougie immédiate défaillante ou nouvelle journée consomme définitivement le candidat. R doit clôturer dans la même bougie D1 que A. Aucune clôture tardive ne le sauve. Seule R achevée confirme ; aucune exécution rétrospective à sa clôture.
5. Refléter SELL et convertir explicitement les sorties
Pour SELL, le sommet de A est dans la résistance ; ouverture et clôture sont strictement sous U − 0.00020. Figez le plafond Bid V = High(A) + 0.00020 et l'objectif Bid projeté P = L + 0.00020. M immédiatement suivante exige High(M) < U − 0.00020 et Low(M) > P. R immédiatement suivante doit avoir son sommet dans la résistance, strictement sous High(A), un corps baissier, Close(R) < Low(M) et Low(R) > P.
Sur M et R, sommet Bid à V ou au-dessus, ou creux Bid à P ou dessous, oppose d'abord son veto. SELL entre à Bid et sort à Ask : fixez Ask SL = V + 0.00020 et Ask TP = P + 0.00020, arrondis vers le haut au tick valide. La conversion de 2 pips est une hypothèse de ce modèle, pas un historique Ask observé ni une prévision de spread. Testez l'exécution avec les cotations Bid/Ask réelles pertinentes. Le candidat unique couvre les deux sens ensemble.
6. Examiner la première cotation ; une tentative protégée
Examinez et envoyez au premier cours du symbole reçu après la clôture de R, au plus tard 15 secondes après celle-ci, avec un âge de réception maximal de 2 secondes à l’envoi selon des horloges vérifiées. Exigez Bid négociable inférieur à Ask, spread maximal de 2 pips et abs(Bid − Close(R)) ≤ 0.00020. Tout contact Bid observé après R avec l’invalidation ou l’objectif projeté avant envoi annule. Des preuves absentes ou incohérentes bloquent l’entrée ; n’attendez pas un meilleur cours. La cotation doit toujours appartenir à la même journée du courtier.
Contrôlez ordre des prix fixes, tick, distances du courtier, permissions, marge et exposition combinée. Établissez SL/TP valides avec l’ordre initial ou n’ouvrez pas. Un envoi consomme A, même en cas de rejet ou de réponse incertaine ; rapprochez l’état du courtier avant toute autre action. Après exécution confirmée, recalculez coûts et perte avec le prix réel. Limite dépassée ou protection absente impose de demander la clôture, noter les coûts et bloquer une autre tentative pour A.
7. Suivre la séquence BUY inventée
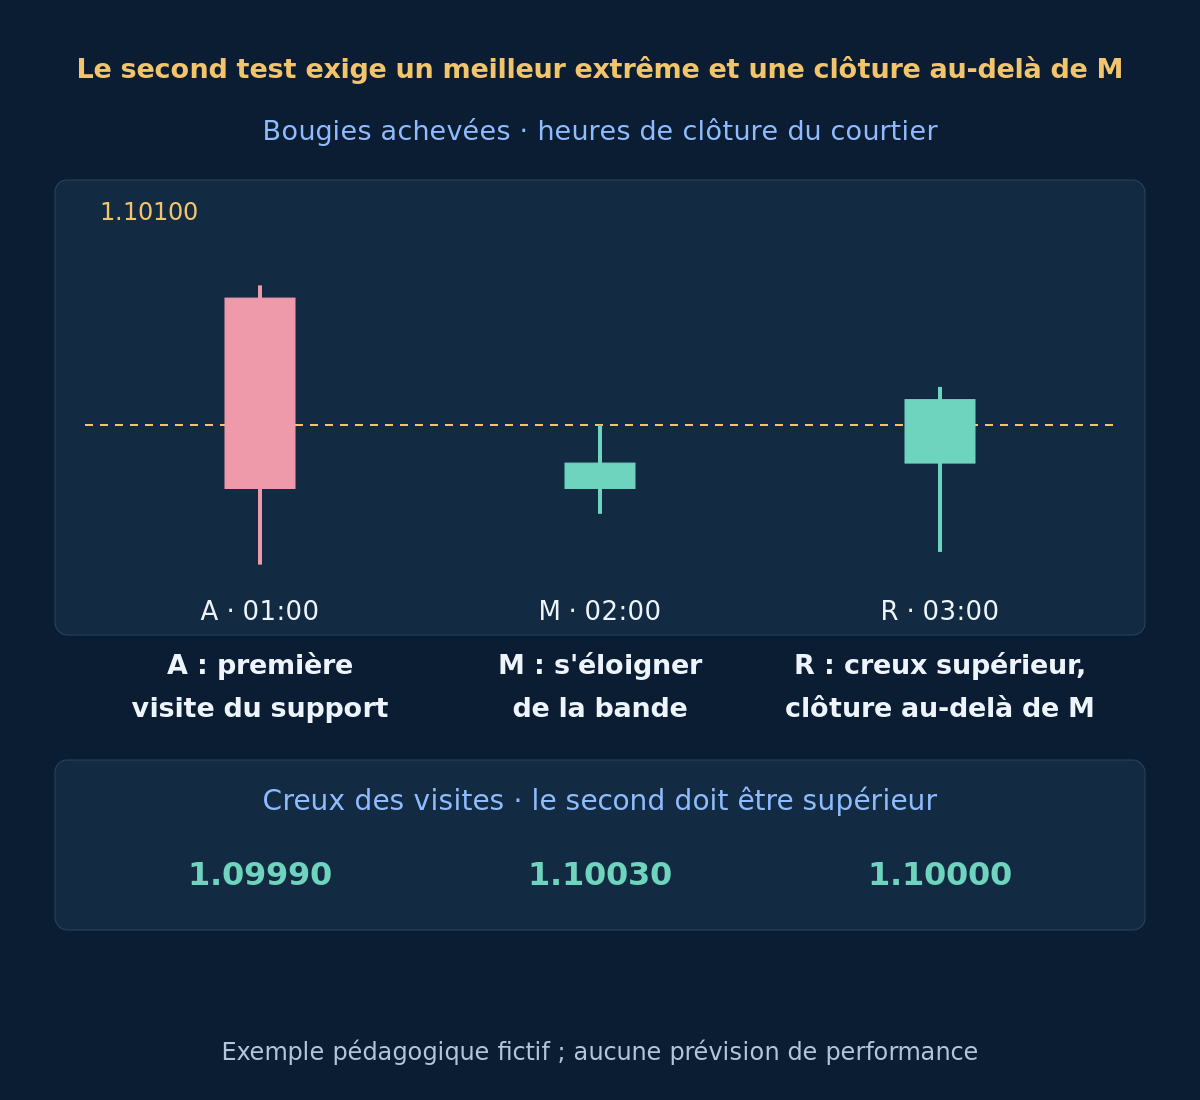
Une référence inventée de 24 bougies fixe L à 1.10000 et U à 1.10400 : W vaut 40 pips. Sa dernière clôture 1.10200 est dans la moitié centrale. Support : [1.09980, 1.10020] ; résistance : [1.10380, 1.10420]. Le tableau présente les premières 3 bougies H1 du jour, selon leurs heures de clôture chez le courtier. La recette facultative reproduit la référence.
| Bougie · heure de clôture | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid |
|---|---|---|---|---|
| A · 01:00 | 1.10200 | 1.10210 | 1.09990 | 1.10050 |
| M · 02:00 | 1.10050 | 1.10100 | 1.10030 | 1.10070 |
| R · 03:00 | 1.10070 | 1.10130 | 1.10000 | 1.10120 |
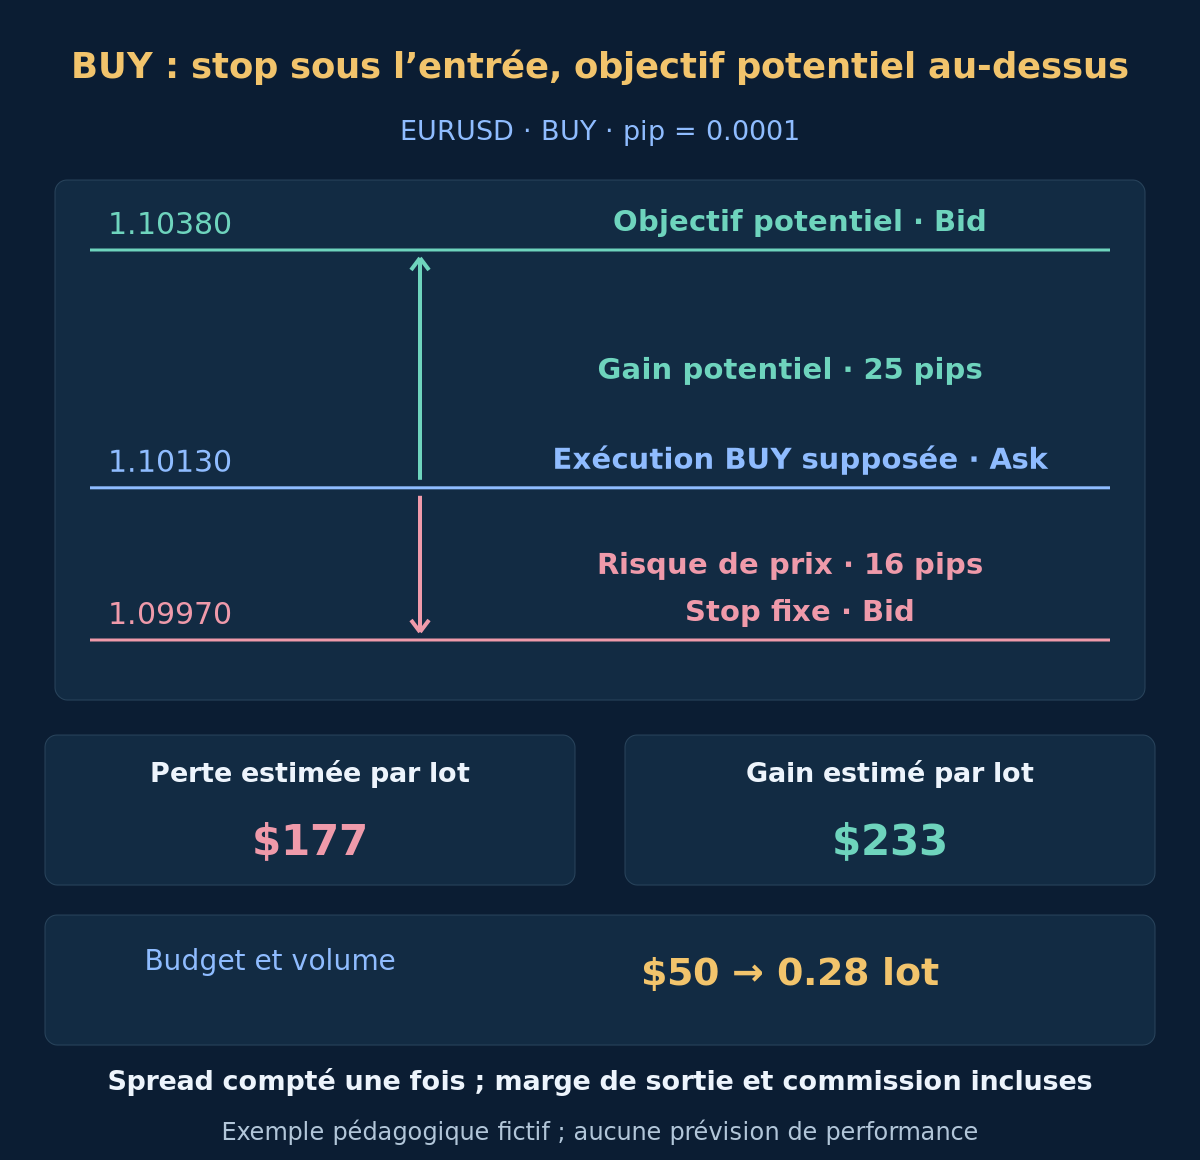
A convient avec son creux 1.09990 ; M quitte le support avec un creux 1.10030. Le creux 1.10000 de R est strictement meilleur que celui de A, et sa clôture 1.10120 dépasse le sommet 1.10100 de M. Supposons les autres contrôles satisfaits et la première cotation à 03:00:01 égale à Bid 1.10120 / Ask 1.10130, avec BUY exécuté à Ask. S vaut 1.09970 et Tp 1.10380 : risque de prix 16 pips, gain potentiel 25 pips. Aucun résultat ultérieur n'est fourni.
8. Inclure les coûts avant de dimensionner
Limitez la perte prévue par entrée à 0.5% de l’equity actuelle et le total prévu des positions et ordres en attente à 1.0%. En USD, utilisez Budget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss)). Un risque existant inconnu bloque l’entrée. Une equity fictive de $10,000 sans risque existant donne $50 de budget. Supposez pip à $10 par lot, commission aller-retour $7 par lot, marge défavorable de sortie 1 pip et réserve de financement $0. Avec distances exécutables positives dSL et dTP en pips, définissez Loss1 = (dSL + 1) × 10 + 7 et Reward1 = (dTP − 1) × 10 − 7. Exigez des estimations positives et Reward1 / Loss1 ≥ 1.25 sans arrondi. Ce sont des hypothèses de planification, pas un risque recommandé ni un plafond garanti. Vérifiez frais et conversion réels ; voir les coûts de trading.
Ici Loss1 vaut $177 et Reward1 $233, soit environ 1.32. Avec minimum et pas de 0.01 lot, arrondissez à la baisse à 0.28 lot : perte estimée $49.56, gain $65.24. Le pas suivant 0.29 estime $51.33 de perte, au-delà du budget. Si le premier cours était Bid 1.10140 / Ask 1.10150, spread et déplacement passeraient encore, mais Loss1 serait $197 et Reward1 $213 : environ 1.08, insuffisant. Écartez-le, ainsi que tout cas où le lot minimal dépasse le budget. Le spread est déjà dans les distances exécutables ; ne le comptez pas deux fois. Après exécution, l’écart de prix figure dans les distances recalculées ; la réserve de 1 pip concerne la sortie restante. Respectez les règles de risque du compte.
Facultatif : reconstruire le range figé et les coûts
Pour chaque bougie de référence, utilisez les tuples (Open, High, Low, Close). Répétez ce bloc de 4 bougies exactement 6 fois sur 24 intervalles H1 consécutifs se terminant à D : [(1.10200,1.10400,1.10150,1.10300), (1.10300,1.10350,1.10000,1.10100), (1.10100,1.10300,1.10050,1.10250), (1.10250,1.10300,1.10100,1.10200)]. La clôture finale rejoint l'ouverture de A. Ce sont des OHLC synthétiques, pas des exécutions historiques. La notation décimale anglaise est conservée.
Calcul BUY : (1.10130 − 1.09970) / 0.0001 = 16 ; (1.10380 − 1.10130) / 0.0001 = 25 ; (16 + 1) × 10 + 7 = 177 ; (25 − 1) × 10 − 7 = 233 ; floor((50 / 177) / 0.01) × 0.01 = 0.28 ; 0.28 × 177 = 49.56 ; 0.28 × 233 = 65.24. Ce sont des issues estimées alternatives, pas des résultats réalisés.
9. Garder les sorties fixes et respecter le changement de jour
Conservez SL/TP initiaux ; aucun suivi, déplacement au seuil de rentabilité, sortie partielle, moyennage, retournement automatique ou autre sortie sur clôture n'est prévu. Les exécutions protectrices réelles antérieurs priment. Sinon, demandez la clôture totale au plus tôt entre 8 heures écoulées depuis la clôture de R et la prochaine ouverture D1 du courtier, à la première cotation négociable : Bid pour BUY, Ask pour SELL. Avec l'horloge inchangée de l'exemple, la limite est 11:00.
Identifiez la nouvelle journée par le calendrier déclaré et les horodatages D1 observés, jamais la date de l'ordinateur. Une panne de cotation ne renouvelle ni candidat ni délai, même si l'exécution tarde. Si les données ou correspondances horaires requises ne sont plus fiables, gardez la protection acceptée et demandez la fermeture dès que possible. Rapprochez une fermeture incertaine avant un autre ordre. Une demande n'est pas une exécution ; gaps et coûts peuvent dépasser la perte prévue.
10. Tester les deux visites sans sélectionner les gagnants après coup
Rejouez chronologiquement journée, référence figée, première visite, M et R exactes, première cotation, réponses et sorties. Le décalage MT4 0 se forme encore ; vérifiez ouvertures réelles et disponibilité des bougies achevées au lieu d'étiqueter « quotidien » des données incomplètes. Conservez les journées rejetées pour trous, largeur, première visite, coûts ou contraintes du courtier. Si OHLC ne résout pas l'ordre stop/objectif, utilisez des données plus fines ou gardez un résultat non résolu selon une convention déclarée. Voir les pratiques de backtest.
Comparez à un système de première visite consigné séparément, à dates, coûts et risque identiques. Évaluez si la seconde visite ajoute quelque chose après le retard et les occasions perdues. Consignez toutes les variantes de largeur et de délai. Réservez une évaluation chronologique ultérieure et une démo forward. Une tendance peut traverser les deux tests, un range disparaître et un creux supérieur échouer. Aucun backtest, taux de réussite ou espérance n'est fourni.
- Journée du courtier, 24 intervalles achevés et range figé sont valides.
- A est la première visite des deux bandes réunies ; le candidat est consommé.
- M s'éloigne immédiatement ; R reteste immédiatement avec un meilleur extrême strict.
- R clôture au-delà de M ; invalidation et bord opposé priment.
- Première cotation, protection, coûts, volume et risque agrégé passent.
- Échecs, demandes, sorties protectrices, temporelles et quotidiennes sont consignés.
11. Questions sur le second test
Un second creux supérieur prouve-t-il que le support tiendra ?
Non. Il décrit la séquence achevée, pas une demande cachée ou l'avenir. Il faut comparer l'hypothèse à une première visite équivalente après tous les coûts et jours rejetés.
Un retest plus tardif peut-il remplacer une R ratée ?
Non. M suit A immédiatement, puis R suit M immédiatement. La première visite consomme l'unique candidat du jour, même en cas d'échec. Une nouvelle journée du courtier exige une nouvelle référence valide figée.
Pourquoi le motif peut-il passer alors que l’ordre est rejeté ?
Le motif observé et le trade exécutable sont distincts. Premier cours moins bon, coûts supérieurs, protection invalide ou risque excessif peuvent exclure un signal autrement valide.
L’objectif signifie-t-il que l’exemple a gagné ?
Non. C’est une sortie potentielle fixe. Le graphique s’arrête à la confirmation ; aucune exécution ou issue ultérieure n’est fournie. Pertes, exécutions manquées et sorties sur délai restent possibles.
12. Références et périmètre
Références primaires : iTime et horodatage des bougies, TimeCurrent et portée de l'horloge des cotations et OrderSend, côtés de prix et contraintes. Sources vérifiées le 2026-10-19. Elles étayent la mécanique de plateforme, pas ces bandes, séquence, limites de risque ou rentabilité. Ceci est une spécification, pas un EA certifié.
Le Forex et le trading à effet de levier comportent des risques importants. Ce contenu est pédagogique, pas un conseil d’investissement. Tous les prix et montants de l’exemple sont fictifs. Les résultats passés ou simulés ne garantissent pas les performances futures.