

Une lecture d’ATR n’est utile que si l’on sait ce qu’elle mesure. Une petite valeur affichée peut représenter une distance significative en pips, tandis qu’une ligne montante peut accompagner une hausse comme une baisse. Ce guide transforme ce nombre en mesure reproductible avant son intégration à une règle de trading.
Le sujet est la construction et l’interprétation de l’ATR : amplitude vraie, moyennes, unités et chronologie. Il ne fournit ni système d’entrée ni multiplicateur universel de stop. Le guide des indicateurs de momentum traite les variations directionnelles ; l’ATR résume l’ampleur des mouvements sans choisir BUY ou SELL.
1. Lire la volatilité comme une ampleur, pas une direction
L’Average True Range, ou ATR, est la moyenne des amplitudes vraies de chaque bougie. Il s’exprime dans les mêmes unités de prix que la cotation sous-jacente. Ce n’est intrinsèquement ni un pourcentage, ni un nombre de pips, ni un volume échangé, ni un écart-type annualisé des rendements.
Un ATR supérieur signifie une amplitude mesurée plus grande avec les données et la moyenne choisies. Il ne prouve ni une tendance directionnelle plus forte, ni un retournement, ni une meilleure opération. Une plage large et désordonnée peut faire monter l’ATR avec peu de prolongement directionnel.
L’ATR décrit des prix observés. Une lecture de 12 pips ne promet pas ce déplacement pour la bougie suivante et ne plafonne pas son amplitude. Une bande tracée à un ATR du prix n’est pas un intervalle de probabilité calibré.
2. Inclure la clôture précédente dans l’amplitude vraie
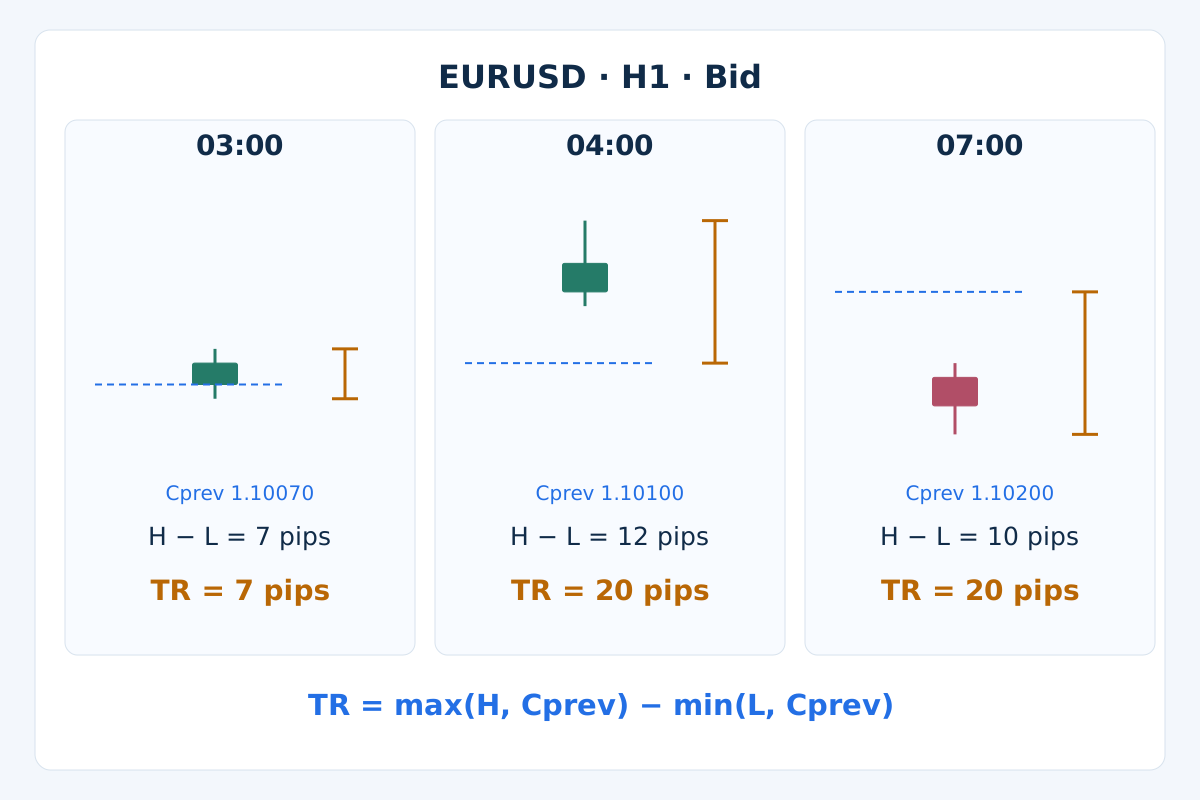
Pour une bougie terminée t, H et L désignent son plus haut et son plus bas Bid, et Cprev la clôture Bid de la bougie valide précédente. Définissez TR = max(H − L, abs(H − Cprev), abs(L − Cprev)). Les valeurs absolues empêchent qu’un gap signé devienne une distance négative.
Avec des OHLC valides, l’expression équivalente est TR = max(H, Cprev) − min(L, Cprev). Si la clôture précédente est dans l’intervalle haut–bas actuel, TR vaut H − L. Sinon, TR inclut le gap et la portion correspondante de l’amplitude actuelle ; n’ajoutez pas toute l’amplitude de la bougie précédente.
Un gap haussier et un gap baissier peuvent donc produire le même TR. Une symétrie d’une trajectoire de prix positifs autour d’un niveau fixe conserve les amplitudes et inverse la direction. L’ATR construit sur ces amplitudes reste également identique. Cette seule grandeur ne permet pas de retrouver la direction manquante.
3. Nommer la moyenne et son initialisation
La moyenne mobile simple est ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. Elle conserve les n amplitudes vraies récentes avec des poids égaux. Quand la fenêtre avance, la plus ancienne sort entièrement. Sa mise à jour efficace est ATR_SMA(t) = ATR_SMA(t−1) + (TR(t) − TR(t−n)) / n.
Pour la convention de Wilder utilisée ici, initialisez l’ATR avec la moyenne arithmétique des n premiers TR valides, puis appliquez ATR_W(t) = ((n−1) × ATR_W(t−1) + TR(t)) / n. Cette moyenne récursive donne un poids de 1/n à la valeur nouvelle. Les observations anciennes s’atténuent au lieu de disparaître à une borne fixe.
Les formules partagent l’initialisation, pas nécessairement les valeurs suivantes. La pondération EMA ordinaire 2/(n+1) est encore différente. « ATR » et une période ne suffisent donc pas à reproduire le calcul : précisez lissage, initialisation et historique disponible. Plus de décimales ne corrigent pas un autre algorithme.
4. Aligner la mesure sur l’environnement MT4
Dans MT4, consignez le symbole exact du courtier, l’unité de temps, l’implémentation de l’indicateur et la période. L’appel documenté iATR(_Symbol, PERIOD_H1, 14, 1) demande l’ATR H1 de ce symbole au décalage 1. Ses arguments ne proposent ni choix du lissage ni choix du prix appliqué.
Ne supposez pas que l’ATR du terminal correspond à une série Wilder manuelle simplement parce que la période est identique. Comparez les valeurs réelles de bougies closes après avoir aligné données, initialisation et historique. Un indicateur personnalisé peut employer un autre algorithme. L’article compare deux formules explicites sans prétendre avoir vérifié la sortie d’un terminal en fonctionnement.
Comparez la Fenêtre des données de la plateforme à une petite reconstruction et conservez la version de l’indicateur ou de l’EA. L’ATR utilise hauts, bas et clôture précédente ; ce n’est pas une moyenne appliquée seulement à Close. Le guide des spécifications du symbole explique aussi l’importance des suffixes et incréments de prix.
5. Reproduire un exemple H1 synthétique complet
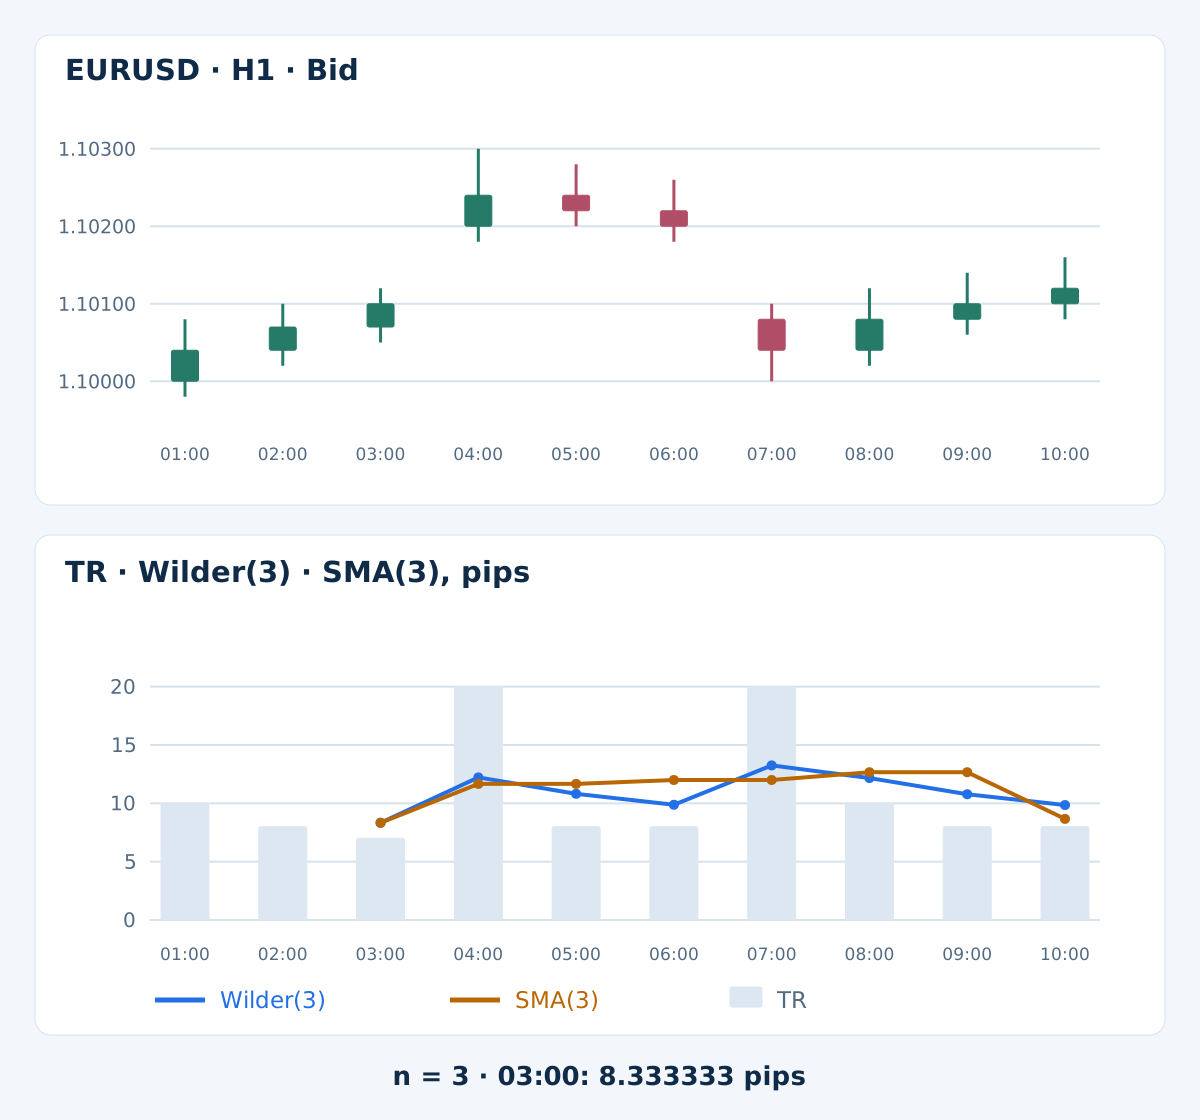
Le tableau fournit des bougies Bid EURUSD inventées, étiquetées par leur clôture sur une même horloge serveur supposée. La clôture précédente à 00:00 est 1.10000. Utilisez n = 3 pour rendre le calcul lisible ; c’est un choix pédagogique, pas un réglage recommandé. Les gaps sont des sauts de prix spécifiés, pas des lignes absentes.
| Heure de clôture H1 | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid | TR, pips | Wilder(3), pips | SMA(3), pips |
|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10080 | 1.09980 | 1.10040 | 10 | — | — |
02:00 | 1.10040 | 1.10100 | 1.10020 | 1.10070 | 8 | — | — |
03:00 | 1.10070 | 1.10120 | 1.10050 | 1.10100 | 7 | 8.333333 | 8.333333 |
04:00 | 1.10200 | 1.10300 | 1.10180 | 1.10240 | 20 | 12.222222 | 11.666667 |
05:00 | 1.10240 | 1.10280 | 1.10200 | 1.10220 | 8 | 10.814815 | 11.666667 |
06:00 | 1.10220 | 1.10260 | 1.10180 | 1.10200 | 8 | 9.876543 | 12.000000 |
07:00 | 1.10080 | 1.10100 | 1.10000 | 1.10040 | 20 | 13.251029 | 12.000000 |
08:00 | 1.10040 | 1.10120 | 1.10020 | 1.10080 | 10 | 12.167353 | 12.666667 |
09:00 | 1.10080 | 1.10140 | 1.10060 | 1.10100 | 8 | 10.778235 | 12.666667 |
10:00 | 1.10100 | 1.10160 | 1.10080 | 1.10120 | 8 | 9.852157 | 8.666667 |
Les premiers TR sont de 10, 8 et 7 pips. Les deux moyennes deviennent disponibles à la clôture de 03:00 : (10 + 8 + 7) / 3 = 8.333333 pips. Les ATR antérieurs sont indisponibles, pas nuls. Conservez toute la précision entre étapes et arrondissez seulement les moyennes affichées à 6 décimales.
À 04:00, H − L vaut 12 pips, mais le haut est 20 pips au-dessus de la clôture précédente. TR vaut donc 20. Le Wilder suivant est ((2 × 8.333333…) + 20) / 3 = 12.222222… ; la SMA mobile est (8 + 7 + 20) / 3 = 11.666667… pips. Les points de suspension indiquent une précision conservée, pas des entrées intermédiaires arrondies.
À 07:00, la clôture précédente est 1.10200, au-dessus du nouveau haut 1.10100 ; le bas est 1.10000. TR vaut 20 pips malgré une amplitude de bougie de 10. Les deux directions de gap augmentent la mesure. Aucun ordre, aucune exécution ni aucun rendement n’est simulé ; la séquence s’arrête à sa dernière bougie indiquée.
6. Interpréter les variations sans inventer un signal
Dans l’exemple, une nouvelle bougie calme peut coexister avec un ATR élevé parce que de grandes amplitudes anciennes restent dans le calcul. À l’inverse, une SMA qui baisse peut refléter en partie la sortie d’une ancienne grande observation. Lisez le TR actuel et la règle de moyenne avant d’attribuer chaque variation à un nouvel événement.
Un ATR faible ne signifie pas qu’une cassure est due ; un ATR élevé ne rend pas un retournement imminent. Tout seuil dépend d’un instrument, d’une unité de temps et d’un échantillon définis. La stratégie de squeeze des bandes de Bollinger utilise une autre construction de volatilité et une confirmation du prix distincte. Aucune mesure ne garantit la poursuite du mouvement.
7. Séparer période, unité de temps et instant d’observation
Une période de 14 est un paramètre de nombre de bougies, pas automatiquement quatorze jours. Sur H1, elle porte sur des bougies horaires ; sur D1, sur des bougies journalières. La SMA utilise une fenêtre finie ; Wilder conserve une influence décroissante d’observations plus anciennes que ce nombre.
Pour travailler sur bougies closes, attendez la fin de la bougie et la disponibilité des données. Juste après 10:00, la bougie étiquetée par sa clôture de 10:00 a ouvert à 09:00 et se trouve au décalage 1 ; celle de 10:00–11:00 se forme au décalage 0. Un numéro de décalage ultérieur n’est pas un identifiant stable ; stockez aussi l’heure d’ouverture.
Fuseaux du serveur, frontières journalières et séances modifient le regroupement des ticks. Ne comparez pas les ATR H1 et H4 par une simple multiplication par 4. L’agrégation change hauts, bas et emplacement des gaps. Une fermeture prévue du marché diffère d’un trou de données imprévu ; la bougie de réouverture peut légitimement utiliser la dernière clôture négociée.
8. Convertir explicitement les prix en pips et en points
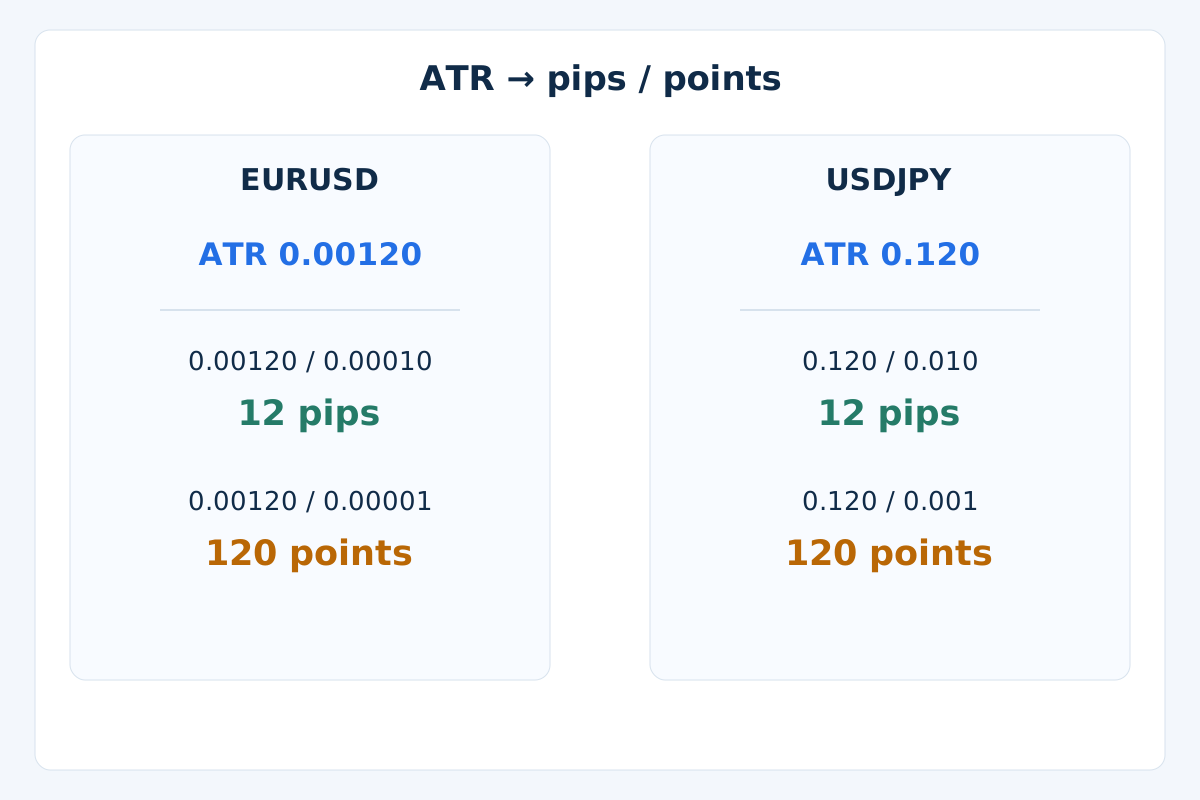
Utilisez ATR_pips = ATR_price / pip_size et ATR_points = ATR_price / Point. Selon la convention EURUSD à 5 décimales indiquée, le pip vaut 0.00010 et Point 0.00001. Un ATR de 0.00120 signifie 12 pips ou 120 points, pas le même nombre dans les deux unités.
Selon la convention USDJPY à 3 décimales indiquée, le pip vaut 0.010 et Point 0.001. Un ATR de 0.120 signifie encore 12 pips ou 120 points. Ce sont des exemples d’unités, pas des cours actuels. Ne transposez pas une convention de pip Forex à l’or, aux indices ou à un autre contrat sans vérifier sa spécification.
L’affichage peut masquer de la précision en arrondissant. Calculez avec la valeur sous-jacente et conservez ses unités. La conversion en pips ne donne pas le risque monétaire : taille du contrat, taille et valeur du tick, et devise du compte sont des entrées distinctes. Un réglage de distance d’EA peut attendre des pips, des points ou une distance de prix ; lisez l’unité documentée.
9. Contextualiser les coûts et la normalisation
Un spread de 0.00012 face à un ATR de 0.00120 représente 10% de cet ATR, soit 1.2 contre 12 pips. C’est une comparaison descriptive de coût, pas un seuil d’entrée. L’ATR Bid exclut Ask, commission, financement et glissement réel ; un petit ratio n’établit pas une occasion rentable. Le guide des coûts de trading traite ces frais séparément.
La normalisation explicite 100 × ATR / Close exprime l’ATR en pourcentage d’un prix positif. Avec ATR 0.00120 et Close 1.10200, elle donne 0.108893%. Elle aide à distinguer distance et échelle de prix sans égaliser liquidité, risque contractuel ou unité de temps. Un multiple de stop est une autre règle, pas une partie de l’ATR ; le guide de gestion du risque explique pourquoi distance et volume vont ensemble.
10. Distinguer données absentes et zéros valides
Notre calcul exige des OHLC positifs valides et une clôture précédente. Avant n TR valides consécutifs, l’ATR est indisponible. Une série réellement plate peut donner TR et ATR égaux à 0 ; c’est une mesure valide, pas une distance de risque utilisable comme diviseur. Ne divisez jamais par un ATR nul et n’inventez pas de valeur de pip de secours.
Si une observation nécessaire manque de façon imprévue, ce calcul pédagogique efface son état de moyenne et attend une nouvelle séquence continue avec clôture précédente connue. Il ne comble pas le trou ni n’insère zéro. Une autre politique de données absentes constitue une autre spécification à comparer explicitement.
Rejetez les bougies malformées : High inférieur à Low ou Open/Close hors de l’intervalle. Une clôture précédente hors de l’intervalle actuel est admise : c’est le cas des gaps. Distinguez aussi « pas encore de tick », historique incomplet et véritable zéro de l’indicateur, au lieu d’interpréter tout zéro renvoyé comme preuve de calme.
Pour un EA, consignez symbole exact, unité de temps, heure d’ouverture, période, convention de lissage, ATR en unités de prix et distance convertie. Exigez des données prêtes avant d’utiliser une valeur de bougie close. Observation, demande d’ordre et position confirmée restent des états différents.
11. Valider la lecture avant d’évaluer une méthode
Reconstruisez d’abord une petite séquence et vérifiez initialisation, gaps haussiers et baissiers, cours plats, OHLC invalides, historique absent et conversion d’unités. Rejouez-la une bougie close à la fois. Ajouter des bougies ultérieures ne doit pas modifier les calculs antérieurs si données et initialisation sont inchangées.
Comparez ensuite avec l’implémentation prévue du terminal, à flux et historique identiques. Les écarts peuvent venir du lissage, de l’initialisation, du côté de cotation, du regroupement, des absences ou des arrondis. Ce n’est pas automatiquement une faute du courtier ou un signal qui se redessine. Conservez le journal avant de modifier des règles.
Si l’ATR intègre un modèle de trading, définissez séparément entrées, invalidation, sorties, coûts et exposition. Conservez les variantes essayées et des données d’évaluation ultérieures, puis testez les nouvelles observations en temps réel. Le guide du backtesting MT4 explique la démarche générale. Une formule identique ne prouve ni avantage de trading ni fiabilité d’exécution réelle.
12. Questions pratiques sur l’ATR
Un ATR qui monte m’indique-t-il d’acheter ?
Non. Des sauts de prix haussiers comme baissiers peuvent augmenter TR et ATR. Une hypothèse directionnelle exige sa propre règle de prix ou d’indicateur ; la seule ampleur de volatilité ne choisit pas BUY ou SELL.
Un ATR de 12 pips prévoit-il l’amplitude de la bougie suivante ?
Non. Il résume les amplitudes selon la moyenne choisie. La bougie suivante peut être bien plus petite ou plus grande. L’ATR ne donne ni distance garantie ni borne probabiliste.
Pourquoi ATR Wilder et ATR SMA diffèrent-ils à période égale ?
Ils pondèrent l’historique différemment. Dans l’exemple, leur première moyenne est commune, puis Wilder conserve une influence décroissante tandis que la SMA retire la plus ancienne valeur à chaque avancée. D’autres initialisations ou historiques peuvent accentuer l’écart.
Pourquoi ma valeur MT4 diffère-t-elle de l’exemple ?
Vérifiez symbole exact, unité de temps, bougies, implémentation de la moyenne, initialisation et historique de démarrage ; comparez les valeurs non arrondies sur la même bougie close. L’arithmétique synthétique n’est pas une reproduction vérifiée de votre terminal.
La période 14 est-elle toujours la meilleure pour l’ATR ?
Non. Une valeur par défaut connue n’est pas optimisée pour toute paire, unité de temps ou règle. Les périodes courtes réagissent différemment des longues ; leur valeur de trading doit être évaluée dans une méthode complète et testée séparément.
L’ATR peut-il légitimement être nul ?
Oui, si les observations sont disponibles et que leurs amplitudes produisent zéro avec la formule choisie. Des données absentes ou un tampon non initialisé peuvent aussi apparaître comme zéro dans le logiciel. Vérifiez la disponibilité et n’utilisez jamais zéro comme diviseur.
13. Référence technique et portée
La référence officielle ATR de MetaTrader 4 décrit l’amplitude vraie et sa moyenne. Ce guide explicite les récurrences Wilder et SMA ainsi que son initialisation synthétique pour reproduire les calculs sans supposer une convention identique sur toutes les plateformes.
Le Forex et le trading à effet de levier présentent des risques importants. Ce guide est pédagogique et ne constitue pas un conseil en investissement. Les résultats passés ou simulés ne garantissent pas les performances futures.