

Le RSI transforme un historique de prix en une mesure du momentum. Comprendre ce calcul explique la persistance des seuils, les écarts entre plateformes et la nécessité de règles de trading distinctes. Ce guide suit le calcul jusqu’à ses limites pratiques.
1. Ce que mesure le RSI
Le RSI compare les variations positives et négatives lissées de la série choisie sur une échelle 0–100. Une valeur élevée décrit des gains récents relativement plus importants que les pertes. Elle ne démontre ni une surévaluation fondamentale de la devise ni sa force face à toutes les autres monnaies.
Le RSI utilise des prix déjà observés. Une valeur de 60 ne représente ni une probabilité de gain de 60% ni une prévision de rendement. Nous séparons calcul, interprétation et exécution. Les clôtures fictives expliquent le mécanisme et ne fournissent aucun résultat historique de trading.
2. Fixer les paramètres et l’instant d’observation
Une comparaison reproductible peut partir de RSI(14), Close. La période compte les variations entre barres, pas des jours calendaires sauf sur un graphique journalier. En H1, notre initialisation demande quinze clôtures pour quatorze variations. Consignez symbole, flux, unité de temps, prix appliqué et début d’historique.
La période habituelle est une convention, pas un optimum universel. Modifier la période, utiliser le prix médian ou ajouter une moyenne du RSI affiché change la mesure. Cette ligne supplémentaire ne remplace pas le lissage interne des gains et pertes de Wilder.
3. Séparer gains et amplitudes des pertes
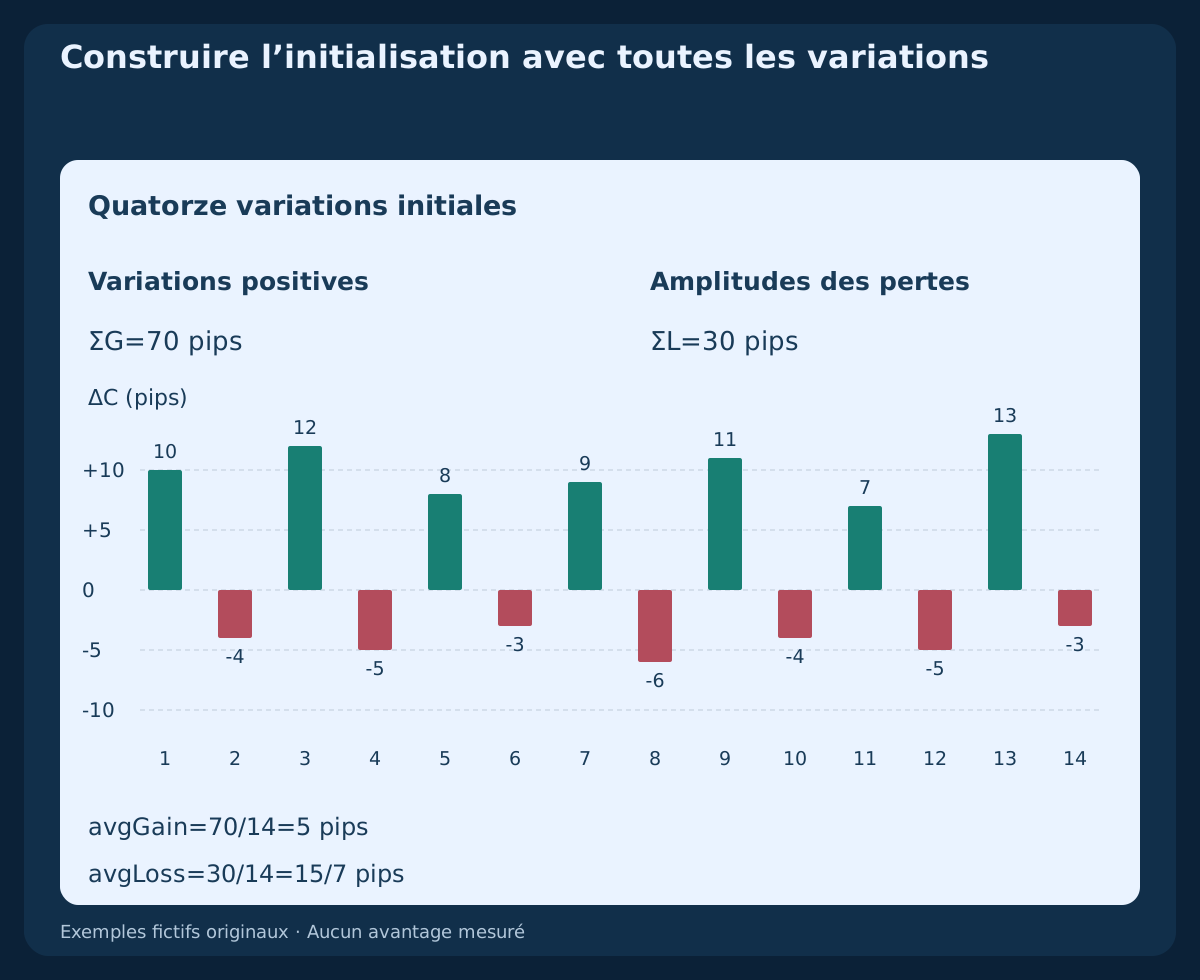
Pour des clôtures consécutives, posez ΔC=C(t)−C(t−1), G=max(ΔC,0) et L=max(−ΔC,0). La perte est une amplitude positive. Conservez les gains nuls lors des baisses et les pertes nulles lors des hausses. Ne moyennez pas seulement les barres gagnantes et ne comptez pas uniquement les barres haussières.
Les quatorze premières variations totalisent 70 pips de gains et 30 pips de pertes. Les moyennes initiales sont 70/14=5 pips et 30/14=15/7 pips. Avec RS=avgGain/avgLoss et RSI=100−100/(1+RS), le premier RSI valide vaut exactement 70. Les pips facilitent le calcul ; le RSI n’a lui-même aucune unité de pip.
4. Appliquer le lissage de Wilder après l’initialisation
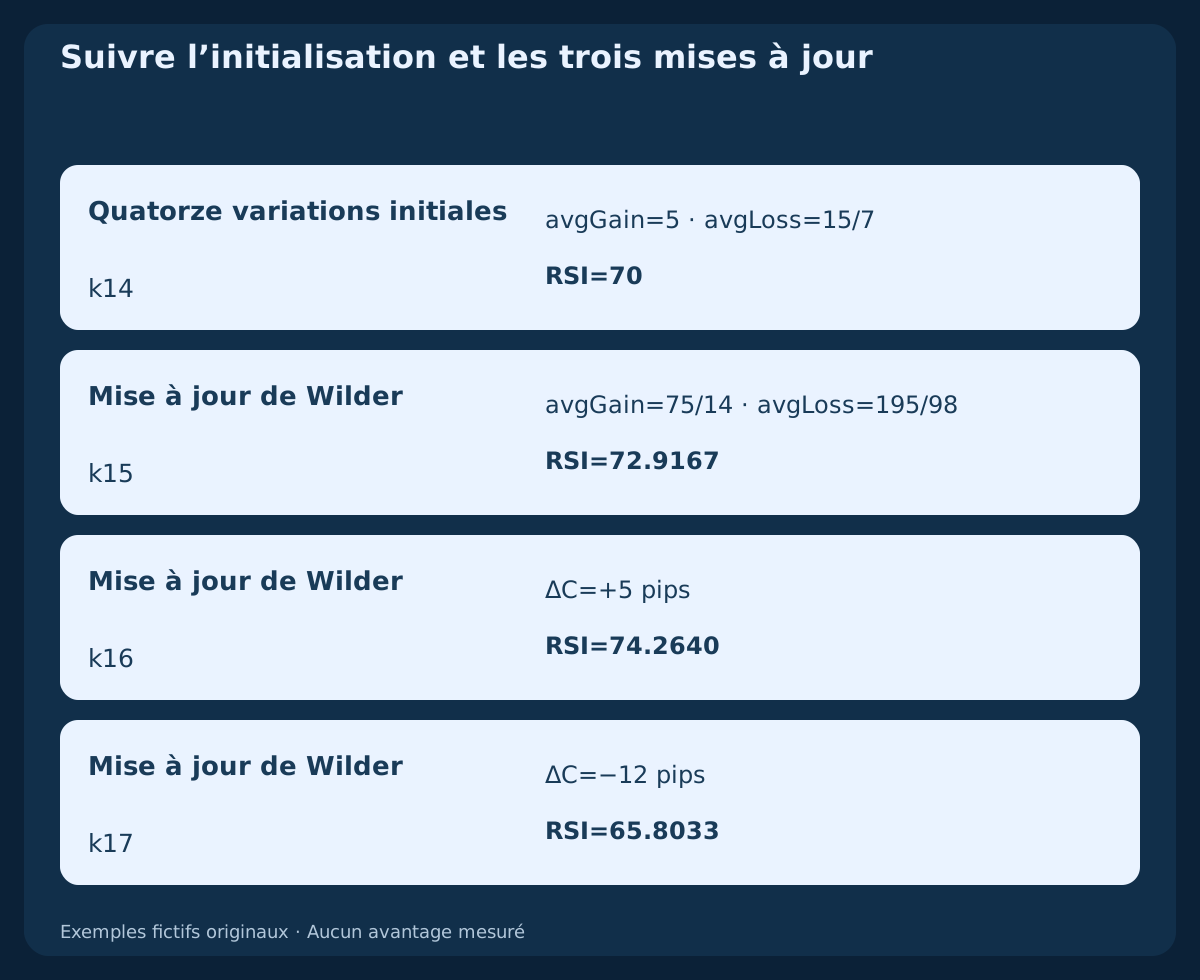
Utilisez ensuite avgGain(t)=(13×avgGain(t−1)+G(t))/14 et avgLoss(t)=(13×avgLoss(t−1)+L(t))/14. Cette moyenne récursive conserve des informations anciennes. Il ne s’agit pas de recalculer à chaque barre une moyenne simple limitée aux quatorze dernières variations.
Le gain suivant de 10 pips donne avgGain=75/14 pips et avgLoss=195/98 pips, soit RSI=875/12≈72.9167. Un gain supplémentaire de 5 pips donne 74.2640, puis une perte de 12 pips donne 65.8033. Ces valeurs d’affichage sont arrondies. Déterminez les franchissements avec la précision complète.
5. Interpréter 50 et traiter les moyennes nulles
Lorsque le mouvement total est positif, RSI=50 signifie que les deux moyennes lissées sont égales. Cela ne prouve ni un parcours plat ni l’absence de tendance. Par exemple, avgGain=3 et avgLoss=2 donnent RS=1.5 et RSI=60. Ce sont les amplitudes moyennes qui comptent, pas la proportion de bougies haussières.
Notre calcul renvoie 100 si la perte moyenne est nulle et le gain moyen positif, et 0 dans le cas inverse. Si les deux sont nuls, il attribue 50 par convention explicite pour une série plate. Un historique insuffisant reste indisponible : ne le remplacez pas par zéro et vérifiez la convention de chaque plateforme.
6. Distinguer les états 30/70 des nouveaux franchissements
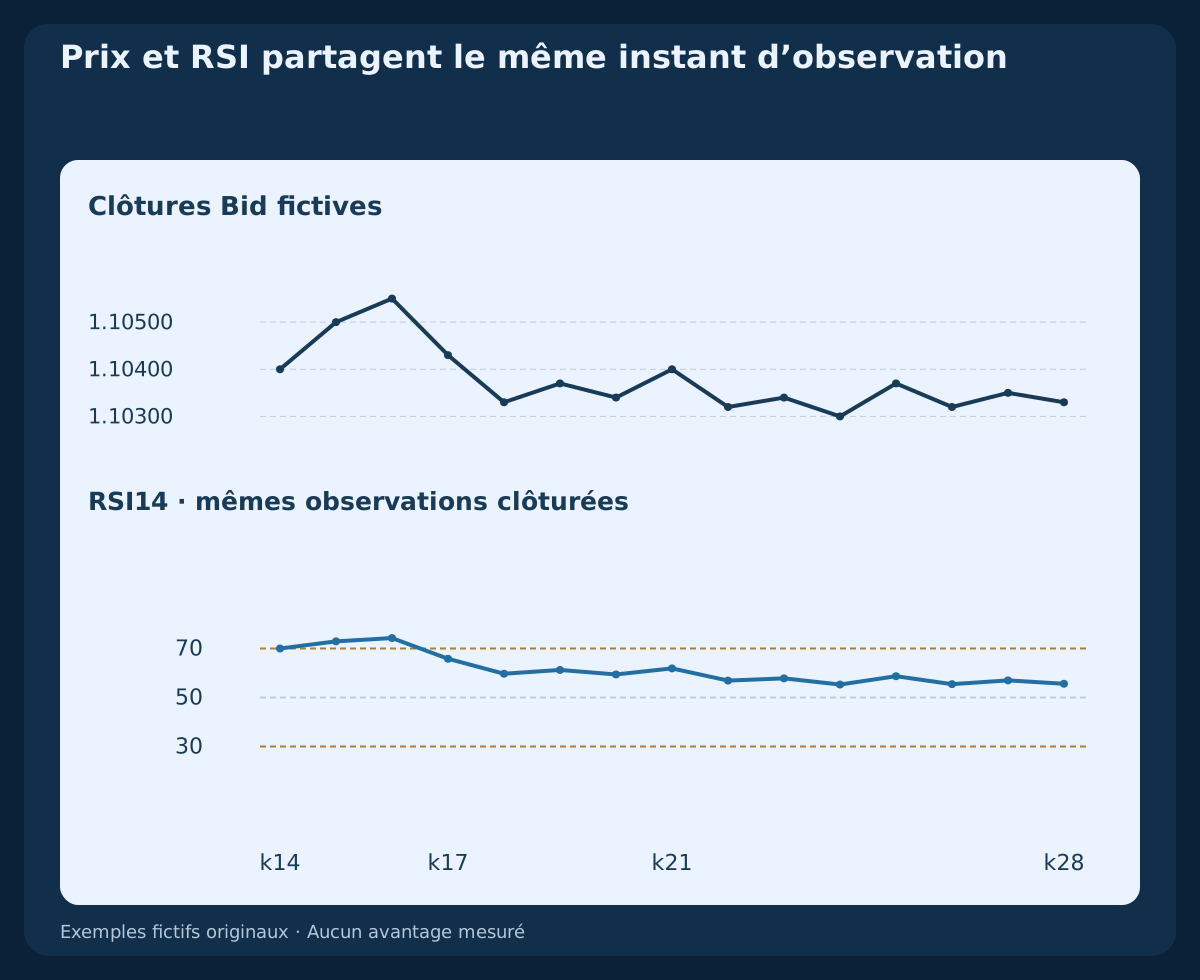
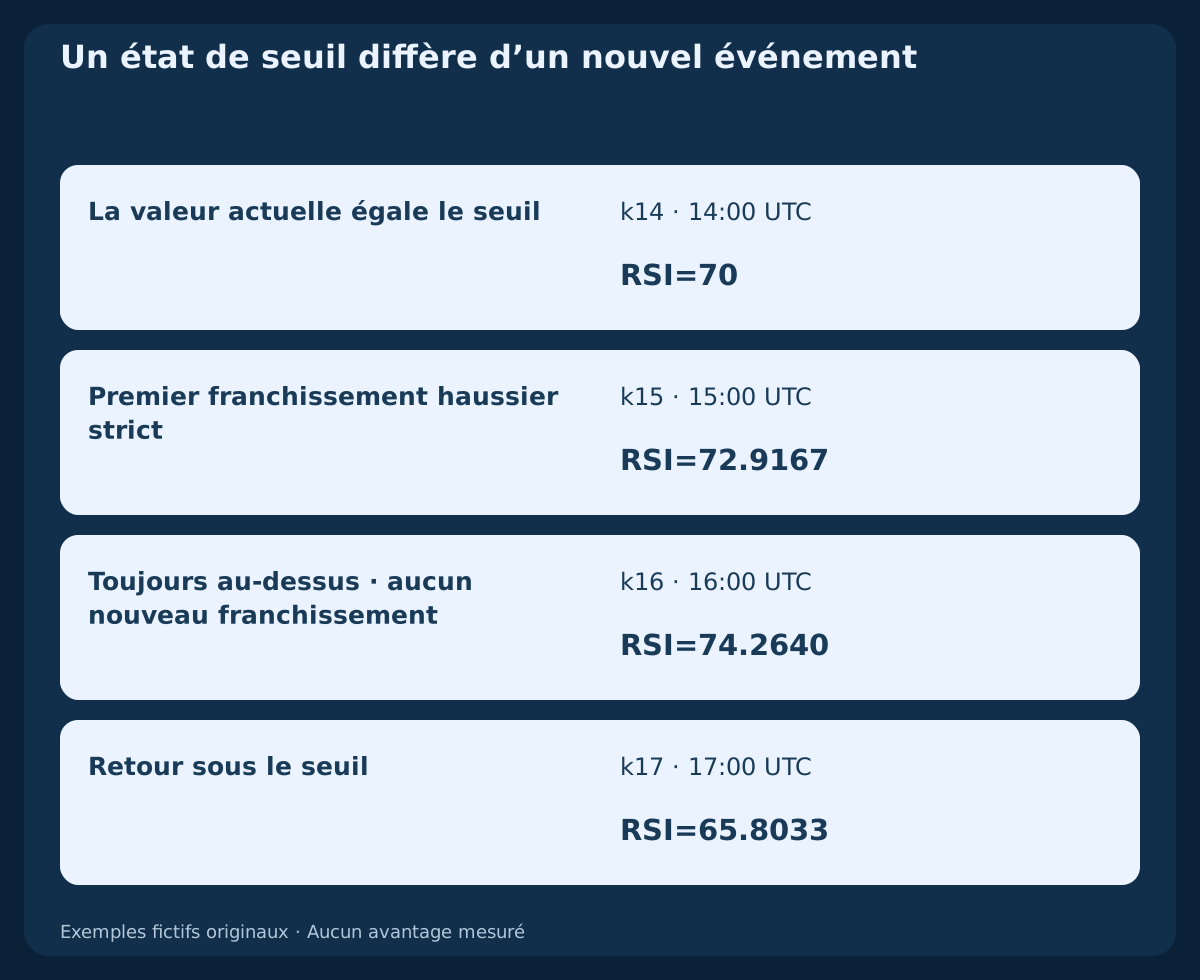
Les niveaux usuels 30/70 délimitent les régions basses et hautes de l’oscillateur sans imposer un retournement. Ici, le RSI vaut exactement 70 à k14, passe au-dessus à k15, y reste à k16 et redescend à k17. Le prix continue de monter entre les deux premières lectures supérieures au seuil.
Définissez l’événement haussier, par exemple RSI(t−1)≤70 AND RSI(t)>70. L’égalité sur la barre actuelle ne satisfait pas cette règle stricte. Une lecture ultérieure au-dessus est un état, pas un nouveau franchissement. Le retour en dessous est un autre événement. Aucun ne fournit seul entrée, stop, objectif ou droit de multiplier les tentatives.
7. Lire la valeur dans son contexte de marché
Pendant une hausse persistante, le RSI peut rester élevé tandis que les prix montent ; pendant une baisse, il peut rester faible. Dans un range, les retours répétés aux seuils peuvent se lire différemment. Fixez le contexte avant d’examiner les résultats : un graphique ultérieur ne peut pas reclasser rétroactivement une opération.
Utilisez une structure de prix définie ou une autre règle de contexte déclarée, puis demandez quelle décision le RSI modifie. Prix et RSI sont liés, pas indépendants. Une valeur sous le seuil supérieur n’établit pas une direction baissière ; un oscillateur élevé ne mesure pas le potentiel encore exécutable.
8. Comparer les périodes sur les mêmes clôtures
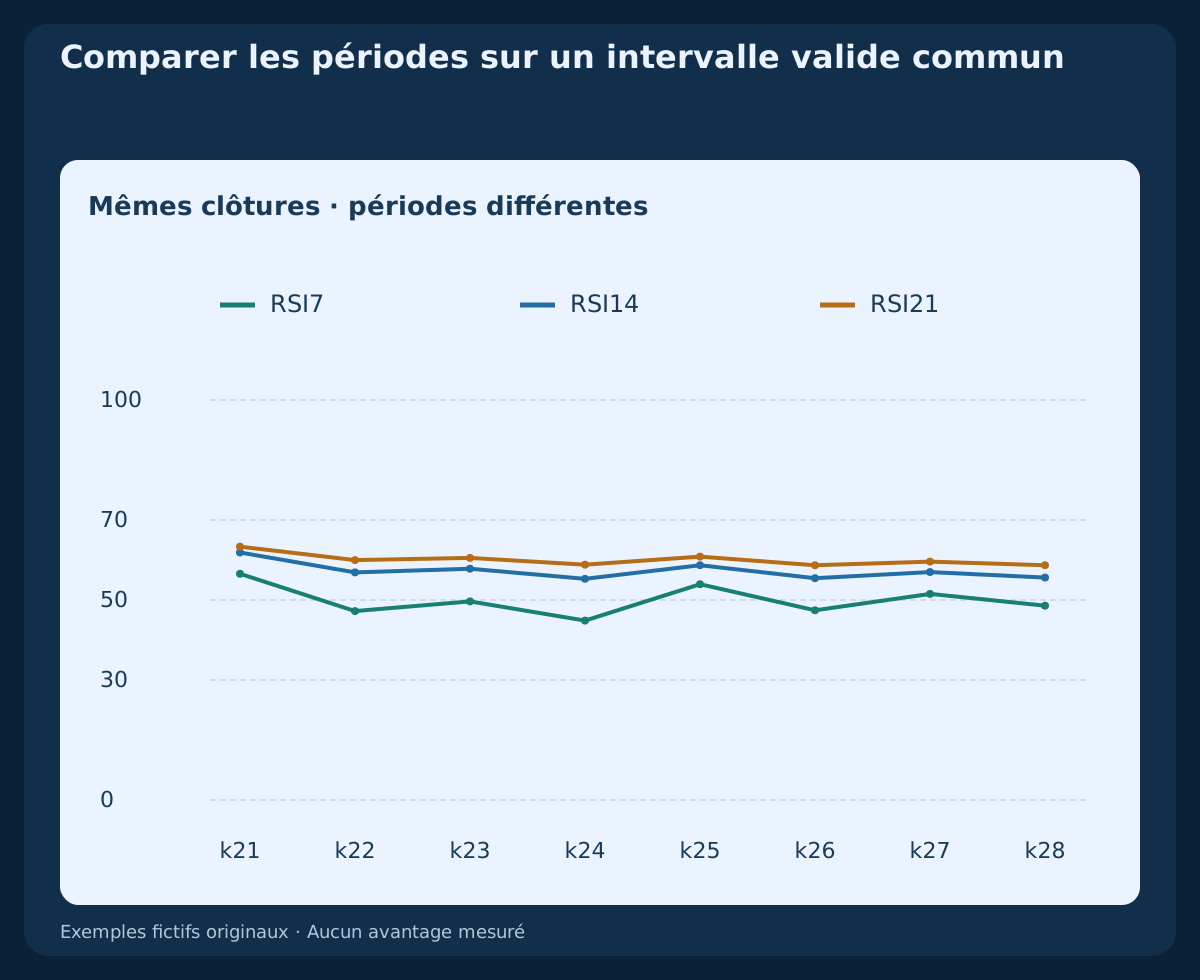
Le fichier calcule les périodes 7 / 14 / 21 depuis la même clôture initiale, avec une moyenne simple d’initialisation propre à chacune. Leurs premiers indices valides sont respectivement k7 / k14 / k21. Comparez-les sur l’intervalle commun k21–k28. Les cases antérieures sont indisponibles, elles ne valent pas zéro.
Une période courte donne davantage de poids à la variation nouvelle et peut produire plus de changements de seuil. Une période longue réagit plus lentement. L’exemple ne classe ni les réglages ni les performances. Pour évaluer l’utilité en trading, rendez comparables échantillon, coûts, entrées et sorties.
9. Utiliser les clôtures et vérifier les différences de plateforme
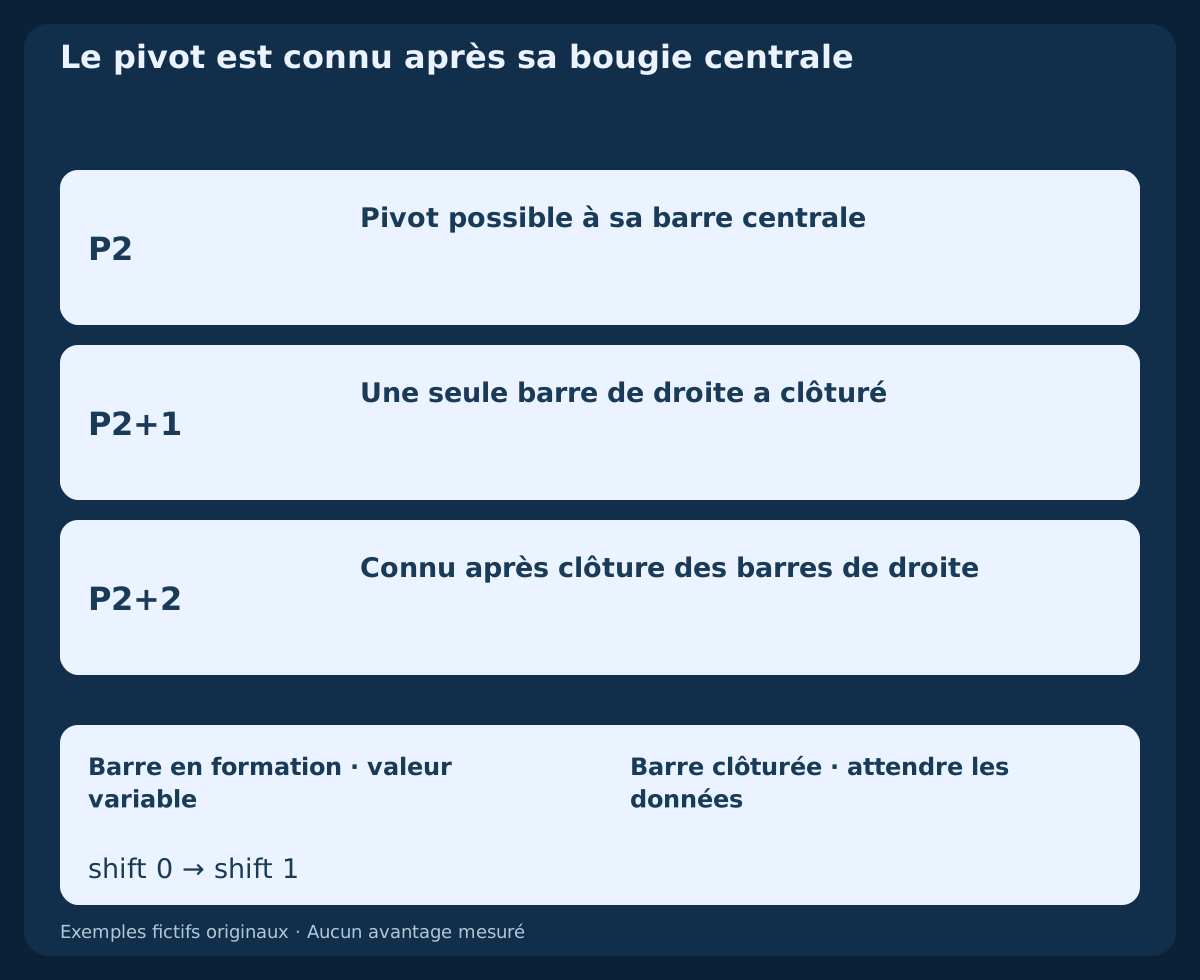
Une requête MT4 illustrative est iRSI("EURUSD",PERIOD_H1,14,PRICE_CLOSE,1). Le symbole réel peut comporter un suffixe. Le décalage 0 désigne la barre en formation, et 1 la dernière barre clôturée lorsque la suivante et les données nécessaires sont disponibles. Une lecture intrabar changeante n’est pas un franchissement confirmé à la clôture.
Consignez les bornes UTC réelles séparément des étiquettes du courtier. Alignez prix appliqué, lissage, lacunes, début d’historique et initialisation. La contribution de la valeur initiale à chaque moyenne diminue selon ((n−1)/n)^m après les mises à jour ; cette expression n’est pas l’erreur du RSI lui-même. Davantage d’historique réduit cette influence sans corriger des entrées différentes.
10. Distinguer divergences classiques et cachées
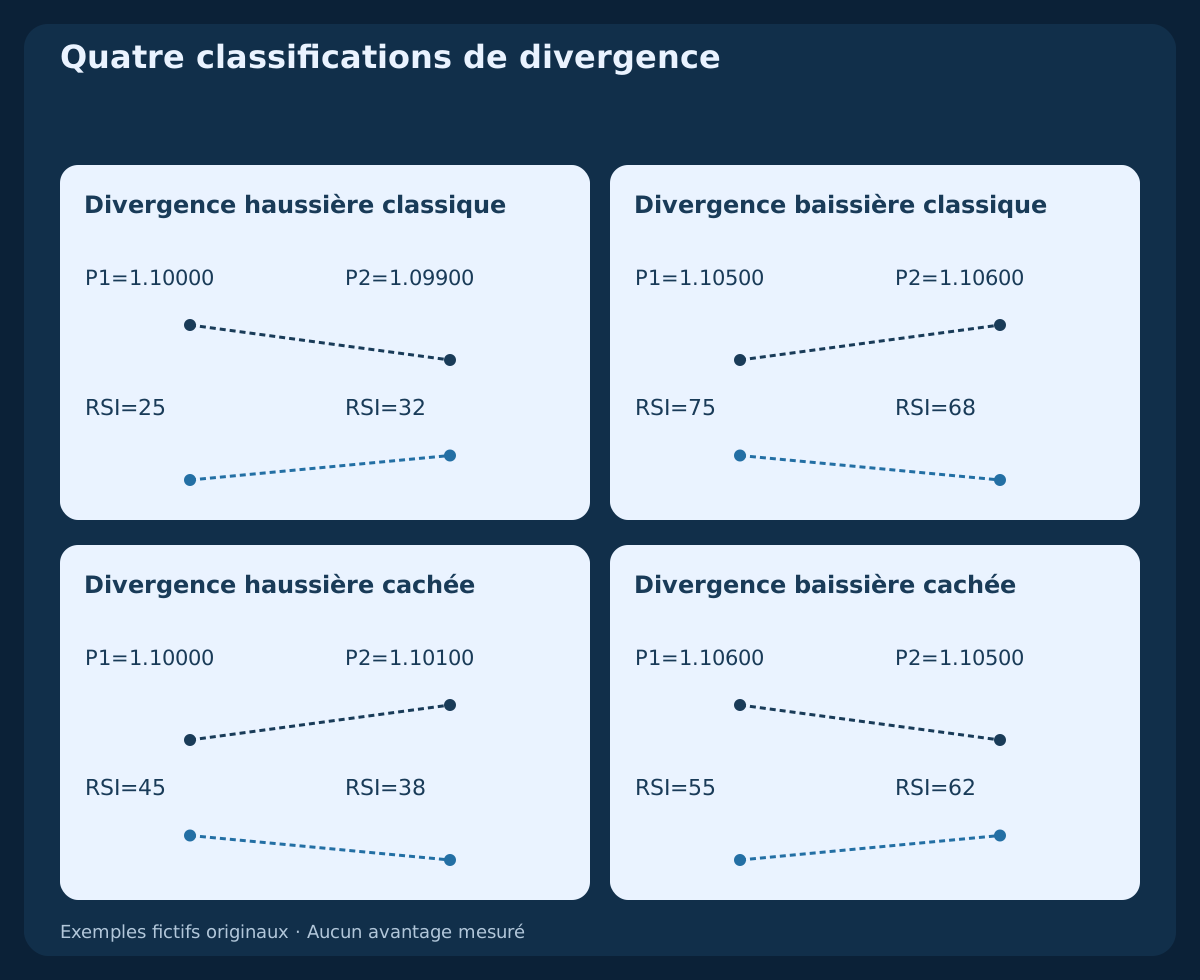
Une divergence haussière classique oppose un creux de prix plus bas à un RSI plus haut ; la baissière classique, un sommet plus haut à un RSI plus bas. La haussière cachée oppose un creux plus haut à un RSI plus bas ; la baissière cachée, un sommet plus bas à un RSI plus haut. Les cachées s’étudient généralement comme hypothèses de continuation dans un contexte déclaré.
Les quatre schémas utilisent des valeurs supposées indépendantes, pas un RSI recalculé sur un historique complet. Comparez le RSI aux mêmes pivots de prix sélectionnés. Choisir d’autres extrêmes commodes de l’oscillateur change la définition. Aucune divergence ne garantit retournement ou continuation ; elle peut persister pendant une extension du mouvement.
11. Séparer la barre du pivot de sa reconnaissance
Notre convention pédagogique exige 2 barres clôturées de chaque côté. Un creux strict doit être sous les quatre creux voisins ; un sommet au-dessus des quatre sommets. Les égalités sont rejetées. Ces données haut/bas ne figurent pas dans le fichier de clôtures : les paires illustrent une classification et non un détecteur validé sur ce fichier.
Le second pivot n’est reconnaissable qu’à la clôture de la barre P2+2, pas sur sa bougie centrale. Enregistrez cet instant plus tardif avant d’évaluer une confirmation du prix. Le schéma sépare pivot possible, confirmation et décision ultérieure. N’utilisez pas des barres de droite encore ouvertes pour placer un signal dans le passé.
12. Séparer oscillateur et risque exécutable
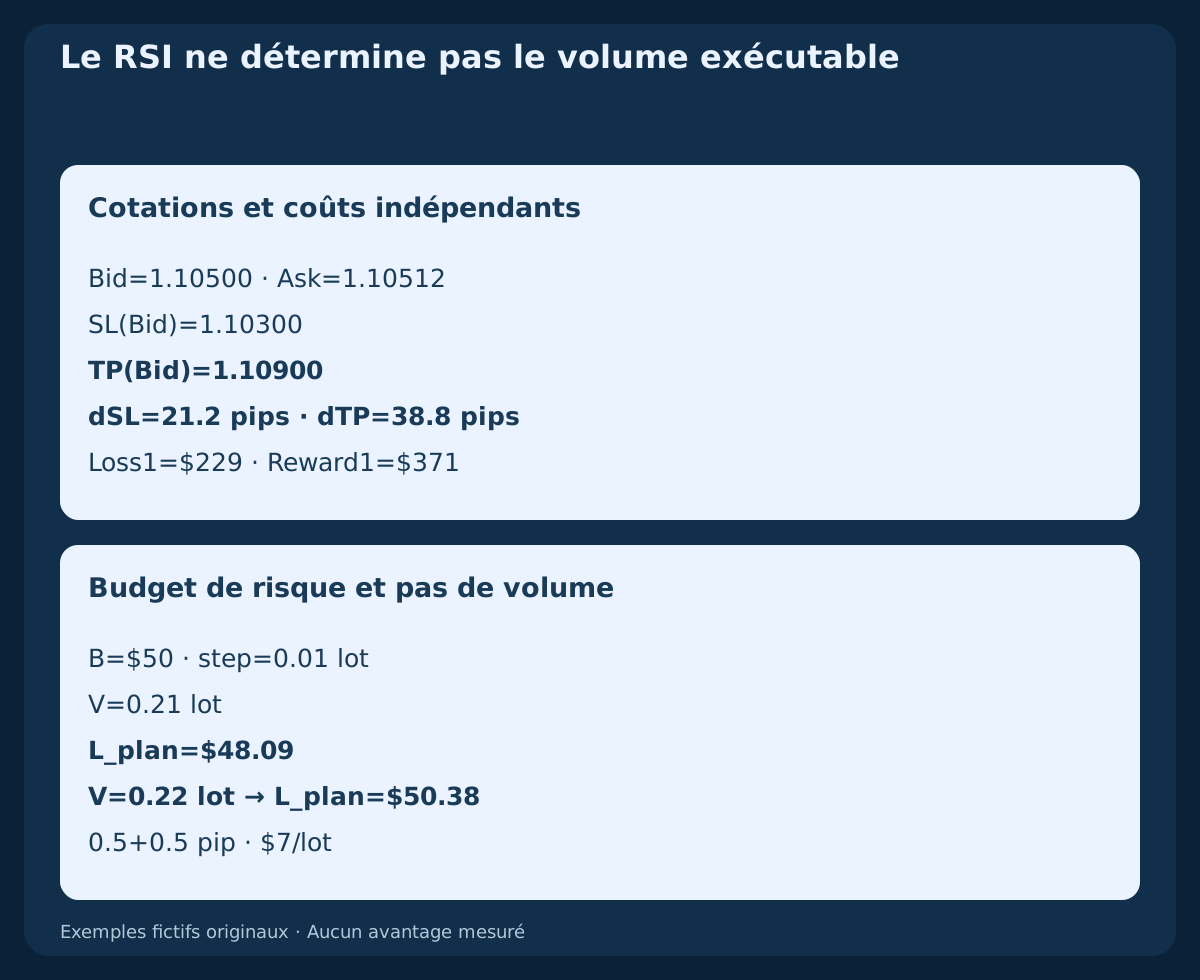
Le RSI ne donne ni distance de stop ni taille de position. Voici un cas fictif d’achat distinct : Bid=1.10500, Ask=1.10512, SL(Bid)=1.10300 et TP(Bid)=1.10900. Avec 1 pip=0.0001, l’entrée se fait à Ask et les protections d’une position longue se déclenchent sur Bid. Ces cotations ne constituent pas une opération issue de la série de clôtures.
Supposons $10/pip/lot, une commission aller-retour de $7/lot, les réserves défavorables distinctes a_entry=0.5 pip; a_exit=0.5 pip et un financement déclaré nul. Alors Loss1=(21.2+1)×10+7=$229 et Reward1=(38.8−1)×10−7=$371. Un budget de $50 autorise 0.21 lot pour une perte prévue de $48.09 ; 0.22 lot exposerait à $50.38. Vérifiez tarifs, contrat, marge, cotations et exécutions réels : une réserve prévue ne plafonne pas la perte effective.
13. Tester une règle complète et une comparaison équitable
Définissez d’abord si le RSI décrit un régime, déclenche un événement ou filtre une autre configuration. Figez éligibilité, moment d’entrée, annulation, protections, volume et sortie. Conservez données manquantes, états répétés, variations du spread, entrées rejetées et exécutions incertaines. Le graphique du seul indicateur n’établit pas le résultat de tout ce processus.
Comparez la référence avec et sans condition RSI sous les mêmes hypothèses d’exécution. Réservez des données d’évaluation et documentez les essais de paramètres. Moins de transactions ou une ligne historique plus séduisante ne démontrent pas une amélioration. Présentez coûts, drawdown, échantillon et incertitude avant d’interpréter les résultats mesurés.
14. Éviter les erreurs de lecture courantes
Ne transformez pas surachat en vente automatique, état répété en nouveau franchissement, points RSI en pips ou niveau en probabilité de gain. Ajouter le RSI à plusieurs indicateurs de prix étroitement liés ne crée pas de confirmation indépendante. Une courbe visuellement lisse peut néanmoins réagir tard.
Avant d’accepter une observation, vérifiez symbole, unité de temps, prix appliqué, historique complet, moyenne, clôture et inégalité exacte. Pour une divergence, ajoutez sélection des pivots et instant de reconnaissance. Si une règle ou une valeur manque, consignez cette limite avant de décider une opération.
15. Reproduire le jeu de données original
Le CSV principal contient 29 clôtures Bid H1 fictives sur EURUSD et 28 variations, à partir de 2026-10-19 00:00 UTC. La première clôture vaut 1.10000. Il fournit gains, amplitudes des pertes, moyennes lissées et comparaisons de périodes. Il ne contient ni parcours haut/bas, ni historique Ask, nouvelles, spreads ou ordres exécutés.
Le second CSV contient quatre paires de divergences indépendantes supposées. Les décimales exportées et le tableau sont arrondis ; les calculs originaux utilisent des entrées rationnelles exactes. Les valeurs précédant l’initialisation restent vides. Ce sont des exemples pédagogiques reproductibles, pas des observations de courtier, un backtest ou une preuve d’avantage.
Télécharger les 29 clôtures H1 fictives et calculs RSI7/14/21 (CSV)
Télécharger les quatre paires de divergences supposées indépendantes (CSV)
| Indice | Clôture UTC | Clôture Bid | RSI7 | RSI14 | RSI21 |
|---|---|---|---|---|---|
| 13 | 2026-10-19 13:00 UTC | 1.10430 | 73.3893 | — | — |
| 14 | 2026-10-19 14:00 UTC | 1.10400 | 68.9132 | 70.0000 | — |
| 15 | 2026-10-19 15:00 UTC | 1.10500 | 74.8730 | 72.9167 | — |
| 16 | 2026-10-19 16:00 UTC | 1.10550 | 77.4004 | 74.2640 | — |
| 17 | 2026-10-19 17:00 UTC | 1.10430 | 60.3918 | 65.8033 | — |
| 18 | 2026-10-19 18:00 UTC | 1.10330 | 49.7608 | 59.6995 | — |
16. Choisir délibérément la prochaine question
La question utile est de savoir quelle décision définie change avec le RSI. Commencez par calcul et instant d’observation, puis distinguez contexte, motif nouveau et conditions exécutables. Une liste de paramètres ne remplace pas ces définitions. Conservez une référence inchangée pour identifier les retards ou les observations utiles supprimées par la condition.
Les contenus liés couvrent rôles du momentum, chronologie des divergences, scalping EMA/RSI et modèles complets de retournement ou d’échec oscillatoire. Chacun a sa propre logique d’entrée. Ce guide explique l’indicateur ; une stratégie de continuation sur divergence cachée exige sa propre spécification complète et des tests distincts.
Questions fréquentes
Quels sont les meilleurs réglages RSI en Forex ?
Il n’existe pas de réglage universel. La période 14 sur clôture est une référence habituelle. Testez ensemble période, seuils, unité de temps et règles complètes ; ces exemples ne mesurent aucune performance.
Un RSI supérieur à 70 impose-t-il de vendre ?
Non. Il décrit une région haute et peut y rester pendant une hausse persistante. Une vente nécessite sa propre méthode complète et évaluée.
RSI 50 signifie-t-il absence de tendance ?
Non. Avec un mouvement total positif, les moyennes lissées de gains et pertes sont égales. Des parcours différents peuvent produire cette même valeur.
Pourquoi les plateformes donnent-elles des RSI différents ?
Comparez symbole, flux, bornes des barres, prix appliqué, période, lissage, historique et initialisation. Comparez aussi des observations clôturées entre elles.
Quand une divergence devient-elle observable ?
Quand ses pivots sont reconnaissables selon la règle déclarée. Un pivot exigeant des barres à droite n’est pas connu en son centre. Nos paires supposent les valeurs sans valider un historique complet.
RSI 60 signifie-t-il 60% de chances de profit ?
Non. Le RSI normalise le rapport des gains et pertes lissés. Ce n’est pas une probabilité calibrée ; coûts, entrées et sorties doivent aussi être définis et évalués.
Sources et notes de recherche
Les références documentent définitions, paramètres et différences d’affichage. L’historique, les paires, le seuil et les calculs de coûts sont des constructions pédagogiques originales. Aucune source ne valide un réglage rentable ni ces exemples comme système de trading.
- MetaTrader 4 : indice de force relative
- StockCharts ChartSchool : initialisation et lissage de Wilder
Guide pédagogique sur le RSI. Clôtures fictives, paires de divergences supposées et calculs de coûts indépendants ; aucun ordre réel, backtest historique ou rendement mesuré.