

RSI mengubah riwayat harga menjadi ukuran momentum. Memahami prosesnya membantu menjelaskan mengapa kondisi ambang dapat bertahan, mengapa platform berbeda, dan mengapa osilator yang jelas tetap membutuhkan aturan transaksi tersendiri. Panduan ini menelusuri perhitungan hingga batas penggunaannya.
1. Apa yang diukur RSI
RSI membandingkan perubahan positif dan negatif yang telah dihaluskan pada seri harga terpilih, menggunakan skala 0–100. Nilai tinggi menunjukkan kenaikan terkini relatif lebih besar daripada penurunan. Nilai itu tidak membuktikan suatu mata uang mahal secara fundamental atau kuat terhadap semua mata uang lain.
RSI berasal dari harga yang sudah diamati. Nilai 60 bukan peluang transaksi untung sebesar 60% maupun ramalan imbal hasil. Perhitungan, interpretasi dan eksekusi dipisahkan di sini. Penutupan fiktif menjelaskan mekanisme tanpa memberikan hasil perdagangan historis.
2. Tetapkan pengaturan dan waktu pengamatan
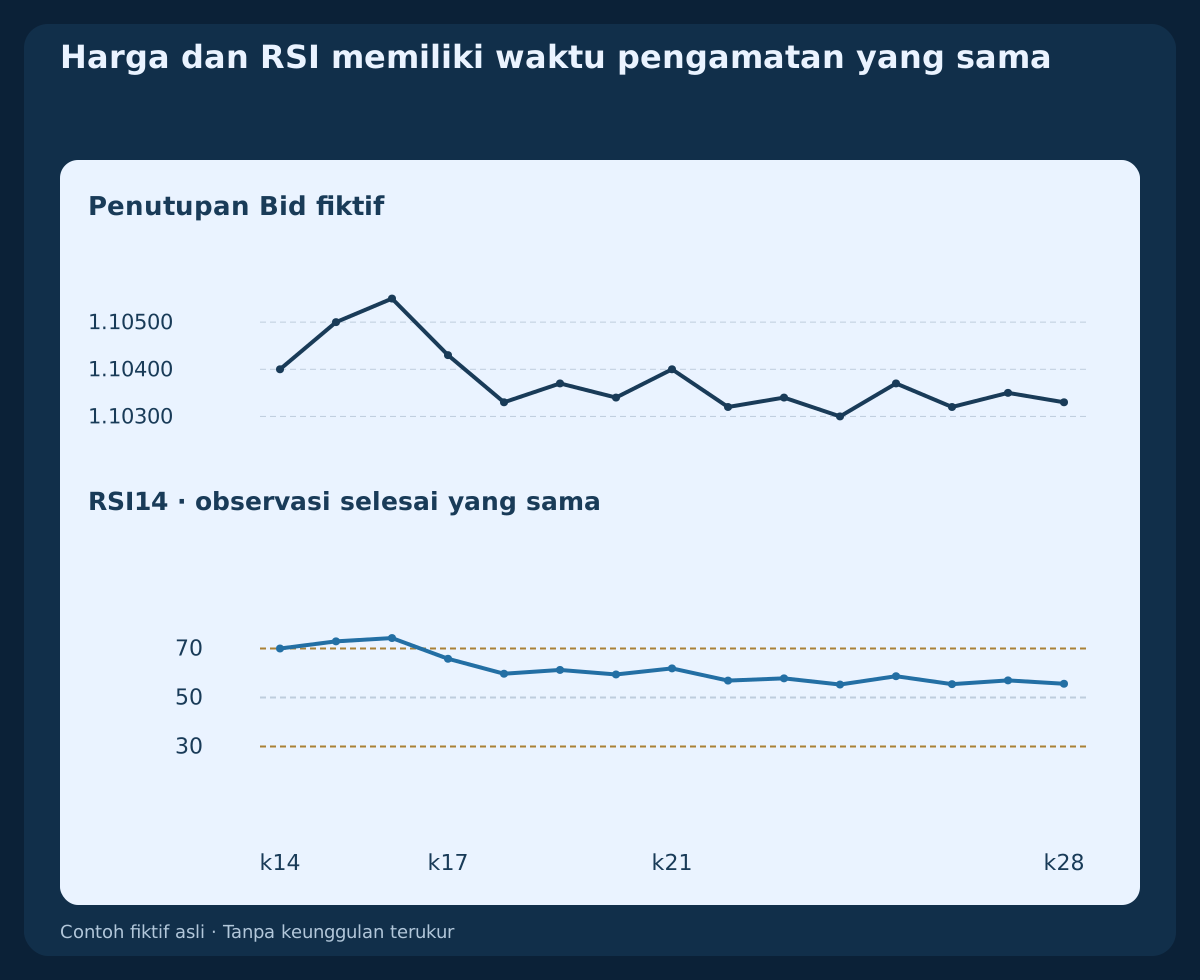
Perbandingan yang dapat direproduksi dapat dimulai dari RSI(14), Close. Periode menghitung perubahan antarbar, bukan hari kalender kecuali pada grafik harian. Pada H1, inisialisasi kami membutuhkan lima belas penutupan per jam untuk empat belas perubahan. Catat simbol, sumber data, kerangka waktu, harga yang diterapkan dan awal riwayat.
Periode umum merupakan konvensi, bukan pilihan optimal universal. Mengubah periode, memakai harga median atau menambahkan rata-rata pada RSI yang ditampilkan menghasilkan ukuran berbeda. Garis tambahan tersebut tidak menggantikan pemulusan internal kenaikan dan penurunan menurut Wilder.
3. Pisahkan kenaikan dan besar penurunan
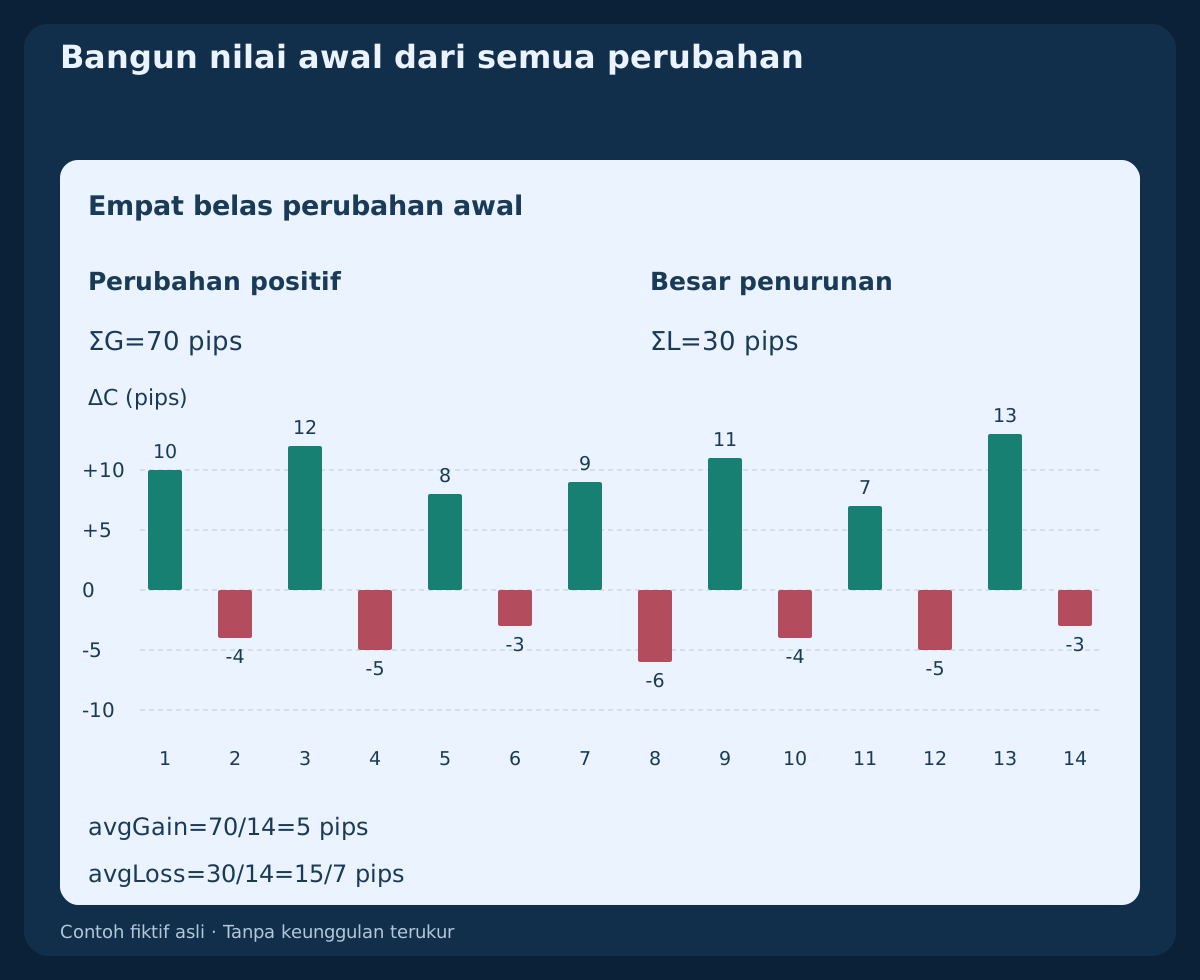
Untuk penutupan berurutan, tentukan ΔC=C(t)−C(t−1), G=max(ΔC,0) dan L=max(−ΔC,0). Penurunan dimasukkan sebagai besaran positif. Sertakan kenaikan nol pada bar turun dan penurunan nol pada bar naik. Jangan hanya merata-ratakan bar yang menguntungkan atau menghitung jumlah bar naik.
Empat belas perubahan awal berisi kenaikan 70 pips dan penurunan 30 pips. Rata-rata awalnya 70/14=5 pips dan 30/14=15/7 pips. Dengan RS=avgGain/avgLoss serta RSI=100−100/(1+RS), RSI valid pertama tepat 70. Pip memudahkan aritmetika; RSI sendiri tidak memiliki satuan pip.
4. Gunakan pemulusan Wilder setelah inisialisasi
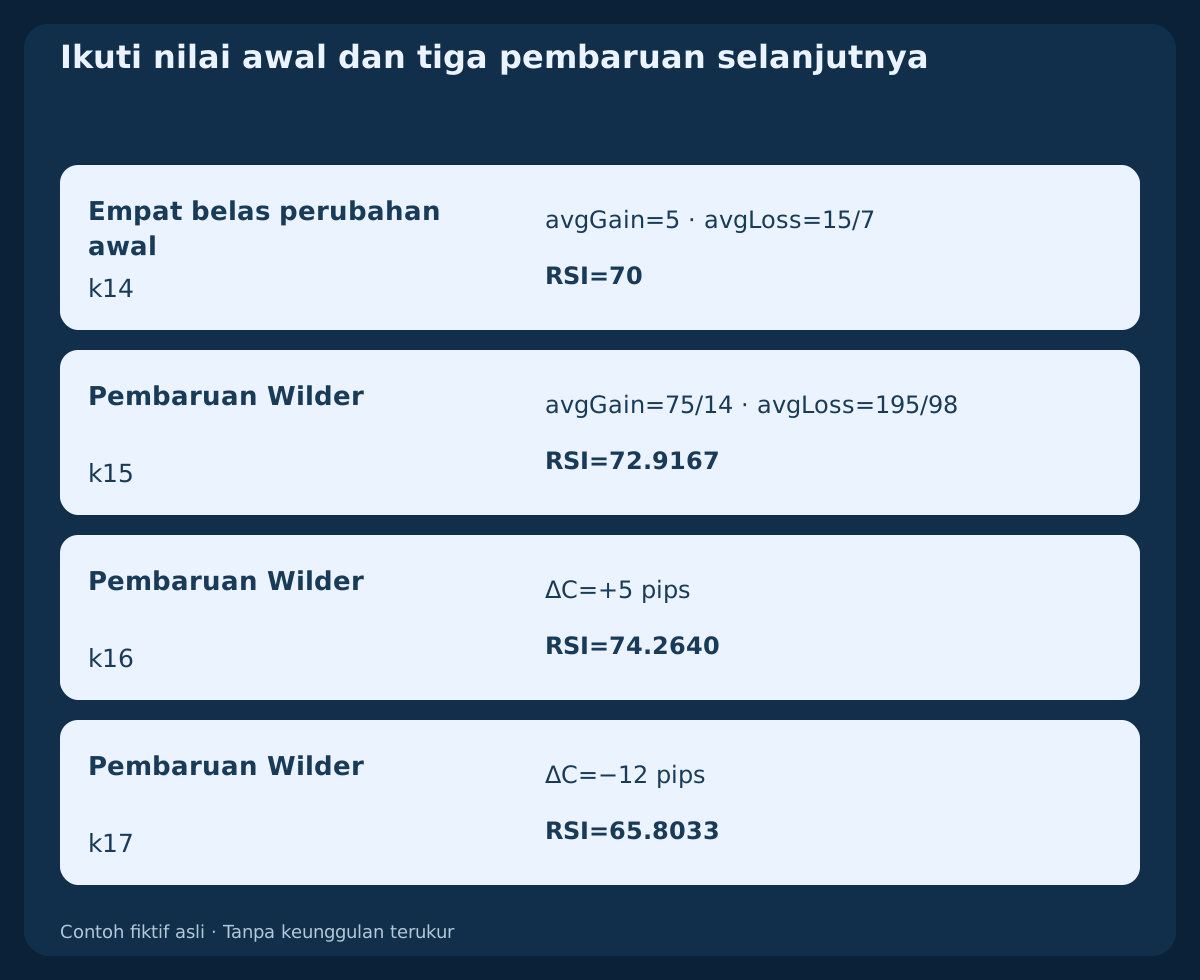
Sesudah inisialisasi gunakan avgGain(t)=(13×avgGain(t−1)+G(t))/14 dan avgLoss(t)=(13×avgLoss(t−1)+L(t))/14. Rata-rata rekursif ini mempertahankan informasi lama. Ini bukan rata-rata sederhana baru dari hanya empat belas perubahan terakhir pada setiap bar.
Kenaikan berikutnya sebesar 10 pips menghasilkan avgGain=75/14 pips dan avgLoss=195/98 pips, sehingga RSI=875/12≈72.9167. Kenaikan tambahan 5 pips menghasilkan 74.2640, lalu penurunan 12 pips menghasilkan 65.8033. Angka tampilan dibulatkan. Gunakan presisi penuh untuk menentukan persilangan.
5. Maknai 50 dan tangani rata-rata nol secara eksplisit
Jika total pergerakan positif, RSI=50 berarti kedua rata-rata yang dihaluskan sama. Itu tidak membuktikan harga datar atau tidak ada tren. Misalnya avgGain=3 dan avgLoss=2 memberikan RS=1.5 serta RSI=60. Besaran rata-rata yang penting, bukan persentase candle naik.
Perhitungan kami menghasilkan 100 bila rata-rata penurunan nol dan rata-rata kenaikan positif, serta 0 untuk keadaan sebaliknya. Bila keduanya nol, kami menetapkan 50 sebagai konvensi seri datar. Riwayat yang kurang tetap tidak tersedia: jangan menggantinya dengan nol atau menganggap semua platform memakai konvensi identik.
6. Bedakan keadaan 30/70 dan persilangan baru
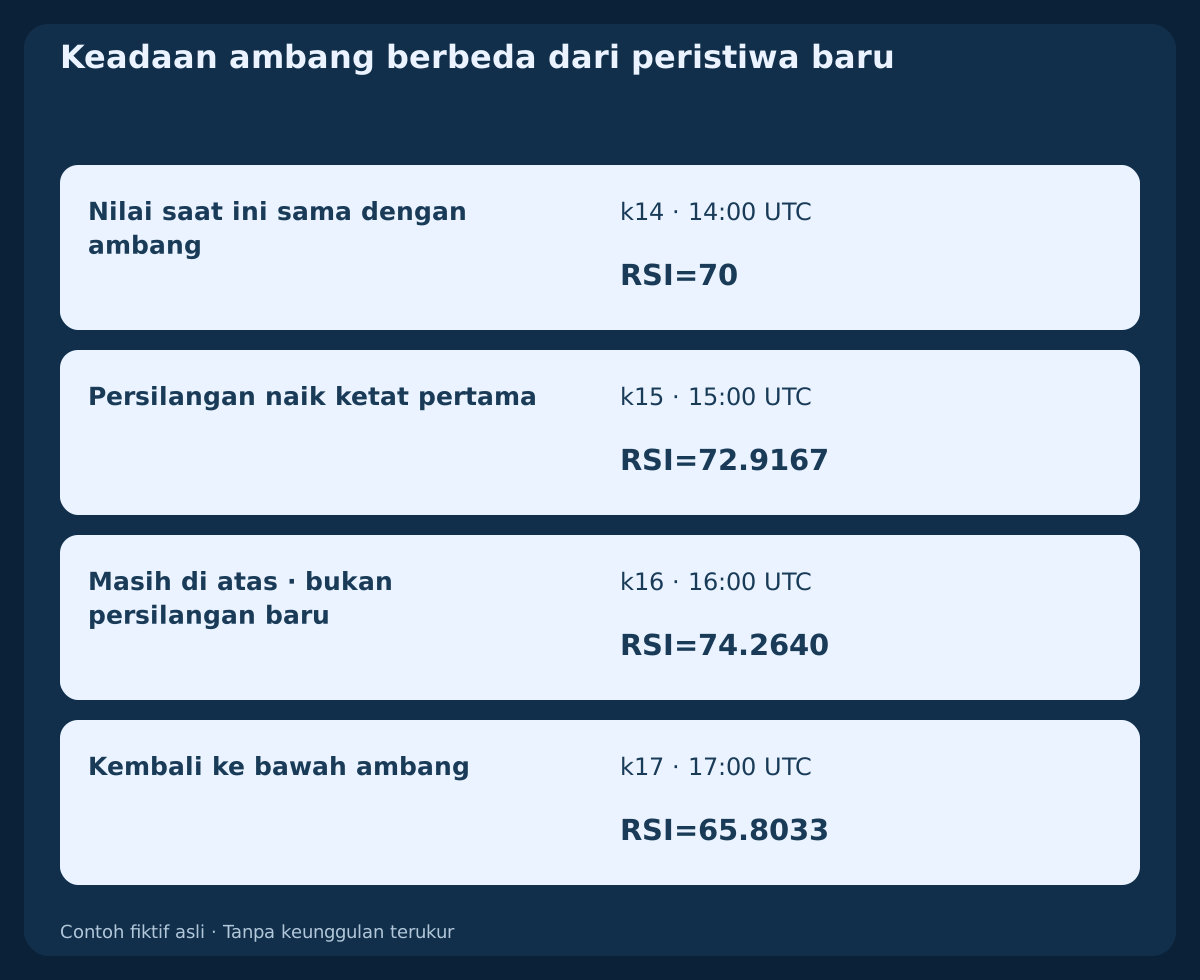
Level lazim 30/70 menunjukkan wilayah rendah dan tinggi osilator, bukan kewajiban harga berbalik. Di contoh ini RSI tepat 70 pada k14, pertama melampauinya pada k15, tetap di atas pada k16, dan kembali ke bawah pada k17. Harga terus naik di antara dua pembacaan pertama di atas ambang.
Definisikan peristiwa naik, misalnya RSI(t−1)≤70 AND RSI(t)>70. Nilai saat ini yang sama dengan ambang tidak lolos aturan ketat tersebut. Pembacaan berikutnya yang masih di atas adalah keadaan, bukan persilangan baru. Kembali ke bawah adalah peristiwa lain. Tidak satu pun menyediakan entry, stop, target atau izin mengulangi percobaan dengan sendirinya.
7. Tafsirkan nilai sesuai konteks pasar
Dalam kenaikan persisten, RSI bisa tetap tinggi sementara harga naik; selama penurunan RSI dapat terus rendah. Dalam rentang, kembalinya nilai ke ambang berulang kali mungkin dimaknai berbeda. Tetapkan konteks sebelum melihat hasil; grafik belakangan tidak boleh mengklasifikasikan ulang transaksi masa lalu.
Pakai struktur harga yang ditetapkan atau aturan konteks lain yang dinyatakan, lalu tanyakan keputusan apa yang berubah oleh RSI. Harga dan RSI saling terkait, bukan bukti independen. Berada di bawah ambang atas tidak otomatis berarti arah turun, dan nilai tinggi tidak mengukur sisa potensi keuntungan yang dapat dieksekusi.
8. Bandingkan periode pada penutupan yang sama
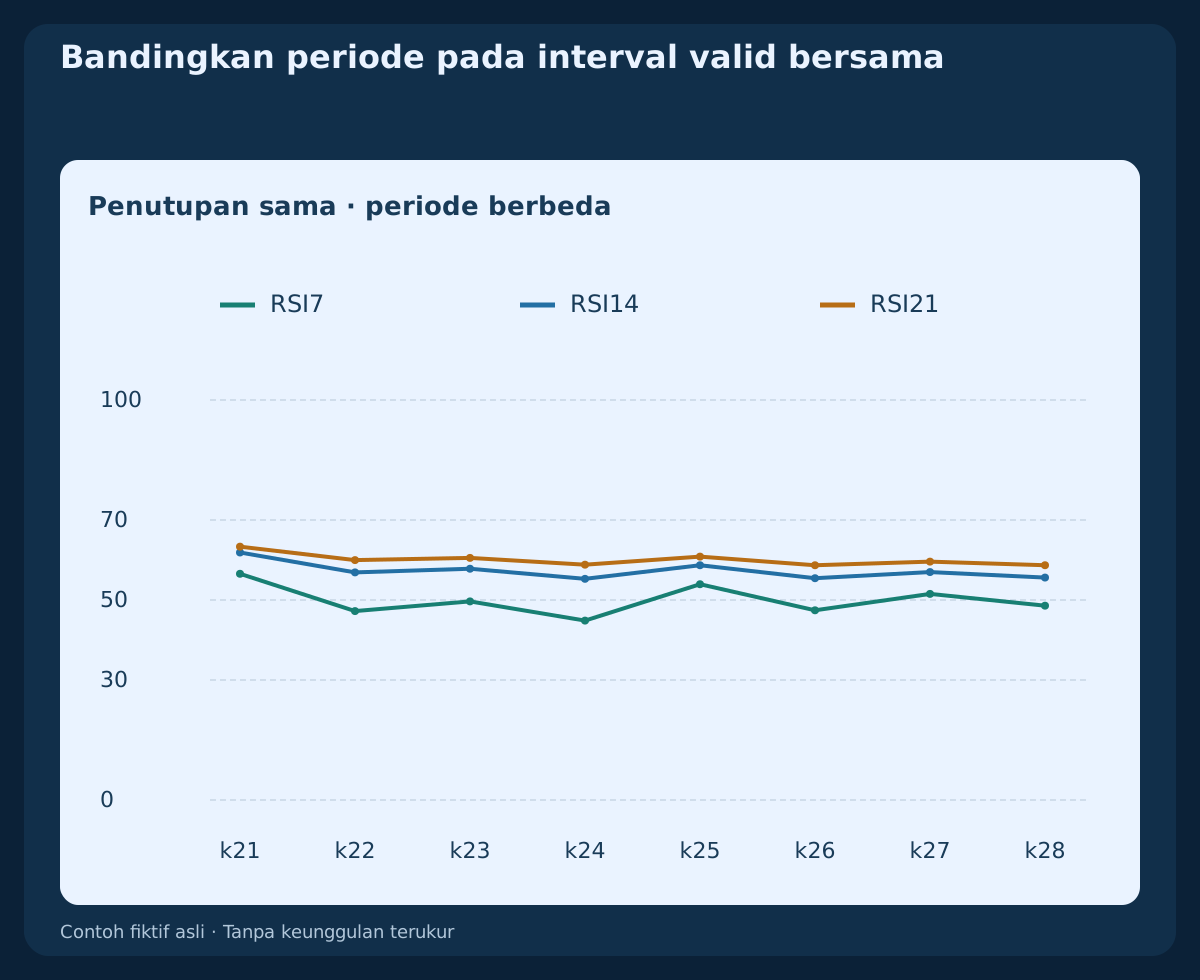
Berkas menghitung periode 7 / 14 / 21 dari penutupan awal yang sama, masing-masing dengan inisialisasi rata-rata sederhana sendiri. Indeks valid pertama berturut-turut k7 / k14 / k21. Bandingkan pada interval bersama k21–k28. Bagian kosong sebelumnya berarti belum tersedia, bukan RSI nol.
Periode pendek memberi bobot lebih besar pada perubahan baru dan mungkin menghasilkan lebih banyak perubahan ambang. Periode panjang bereaksi lebih lambat. Contoh ini tidak menetapkan pengaturan terbaik atau peringkat kinerja. Samakan sampel pasar, biaya, aturan entry dan exit saat menilai manfaat untuk trading.
9. Gunakan observasi selesai dan periksa perbedaan platform
Contoh permintaan MT4 adalah iRSI("EURUSD",PERIOD_H1,14,PRICE_CLOSE,1). Simbol broker sesungguhnya mungkin memiliki akhiran. Shift 0 menunjuk bar berjalan; shift 1 menunjuk bar terakhir yang selesai setelah bar berikutnya dan data yang diperlukan tersedia. Nilai intrabar yang berubah bukan persilangan pada penutupan.
Catat batas waktu UTC yang sebenarnya terpisah dari label broker. Samakan sumber harga, pemulusan, celah data, awal riwayat dan inisialisasi. Kontribusi nilai awal pada setiap rata-rata kenaikan/penurunan berkurang menurut ((n−1)/n)^m setelah pembaruan; ini bukan rumus galat RSI itu sendiri. Riwayat lebih panjang mengurangi pengaruh awal, tetapi tidak memperbaiki input berbeda.
10. Bedakan divergensi reguler dan tersembunyi
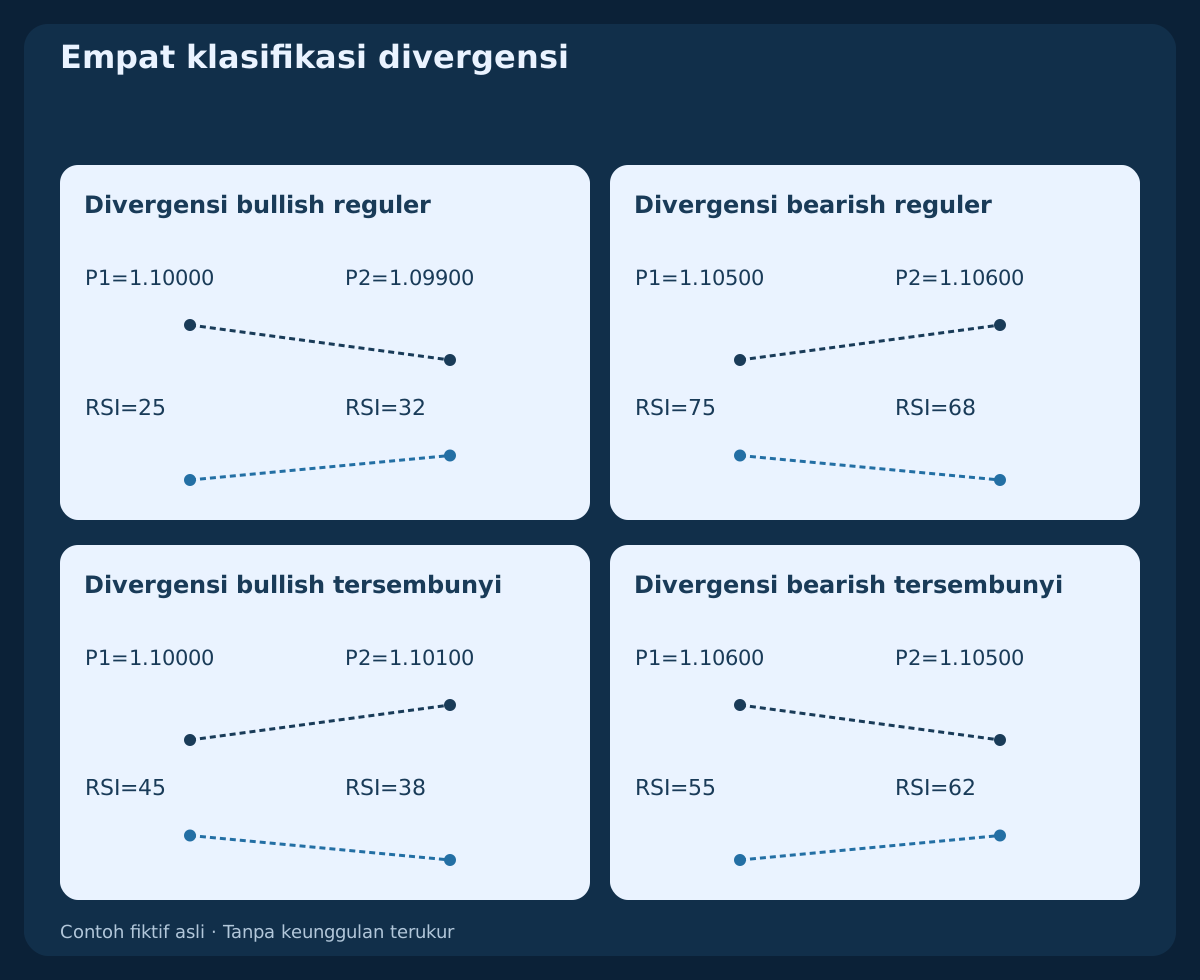
Divergensi bullish reguler membandingkan lembah harga lebih rendah dengan RSI lebih tinggi; bearish reguler membandingkan puncak lebih tinggi dengan RSI lebih rendah. Bullish tersembunyi membandingkan lembah lebih tinggi dengan RSI lebih rendah; bearish tersembunyi membandingkan puncak lebih rendah dengan RSI lebih tinggi. Pola tersembunyi biasanya dipelajari sebagai hipotesis kelanjutan dalam konteks yang ditetapkan.
Keempat diagram pasangan memakai nilai asumsi independen, bukan RSI yang dihitung ulang dari riwayat lengkap. Bandingkan RSI pada pivot harga yang sama. Memilih ekstrem osilator terpisah yang terlihat sesuai mengubah definisinya. Tidak ada jenis divergensi yang menjamin pembalikan atau kelanjutan; divergensi bisa bertahan saat pergerakan memanjang.
11. Pisahkan waktu pivot dan waktu pengenalannya
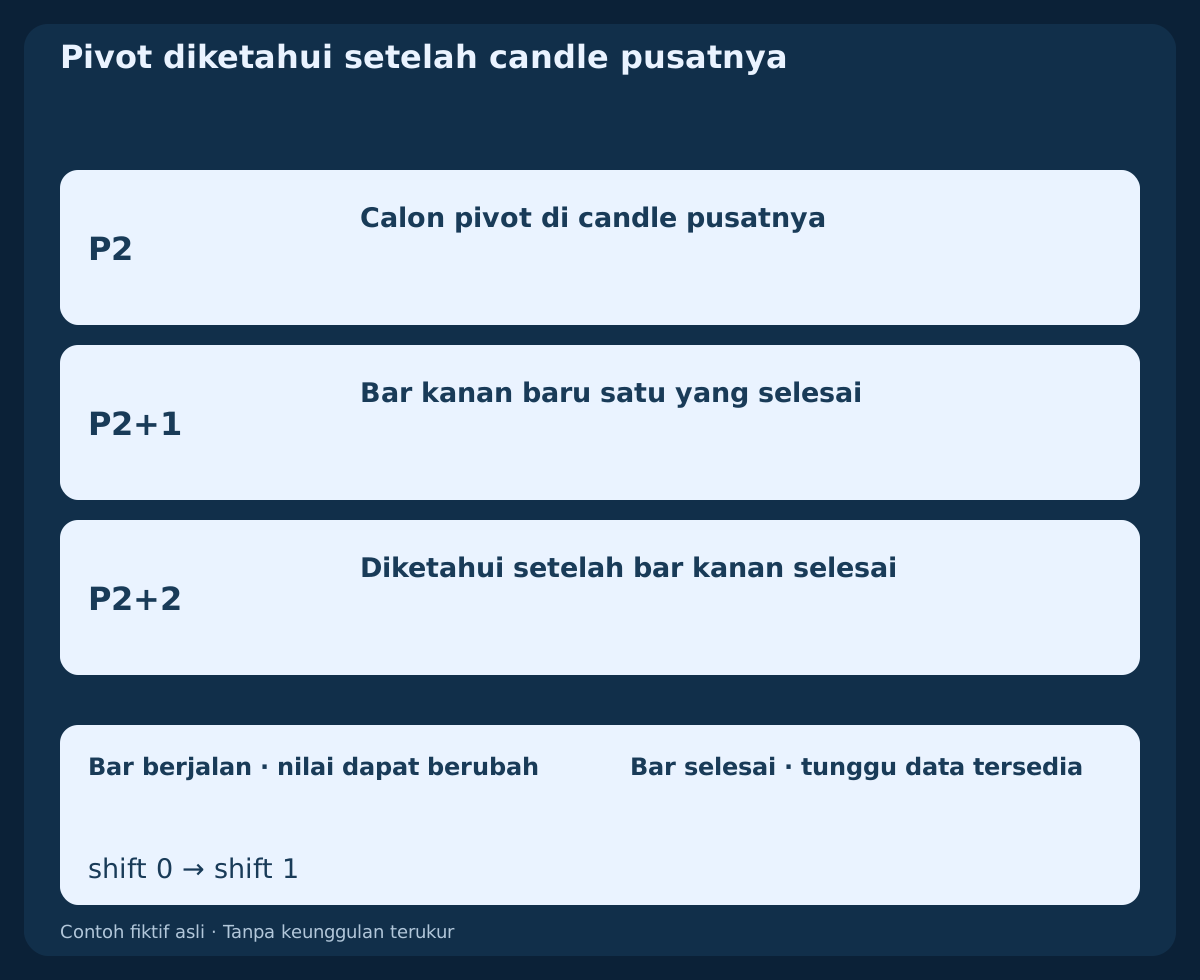
Konvensi pembelajaran kami memerlukan 2 bar selesai pada setiap sisi. Titik rendah ketat harus di bawah keempat low di sekitarnya; titik tinggi di atas keempat high. Kesamaan tidak lolos. Observasi high/low tambahan itu tidak ada dalam berkas penutupan, jadi pasangan hanya menjelaskan klasifikasi, bukan detektor pivot tervalidasi pada berkas tersebut.
Pivot kedua baru dapat dikenali ketika bar P2+2 telah selesai, bukan pada candle tengahnya. Catat waktu lebih lambat ini sebelum menilai konfirmasi harga. Diagram memisahkan calon pivot, konfirmasi dan keputusan berikutnya. Jangan menggambar sinyal lebih awal dengan memakai bar kanan yang belum selesai.
12. Pisahkan osilator dan risiko yang dapat dieksekusi
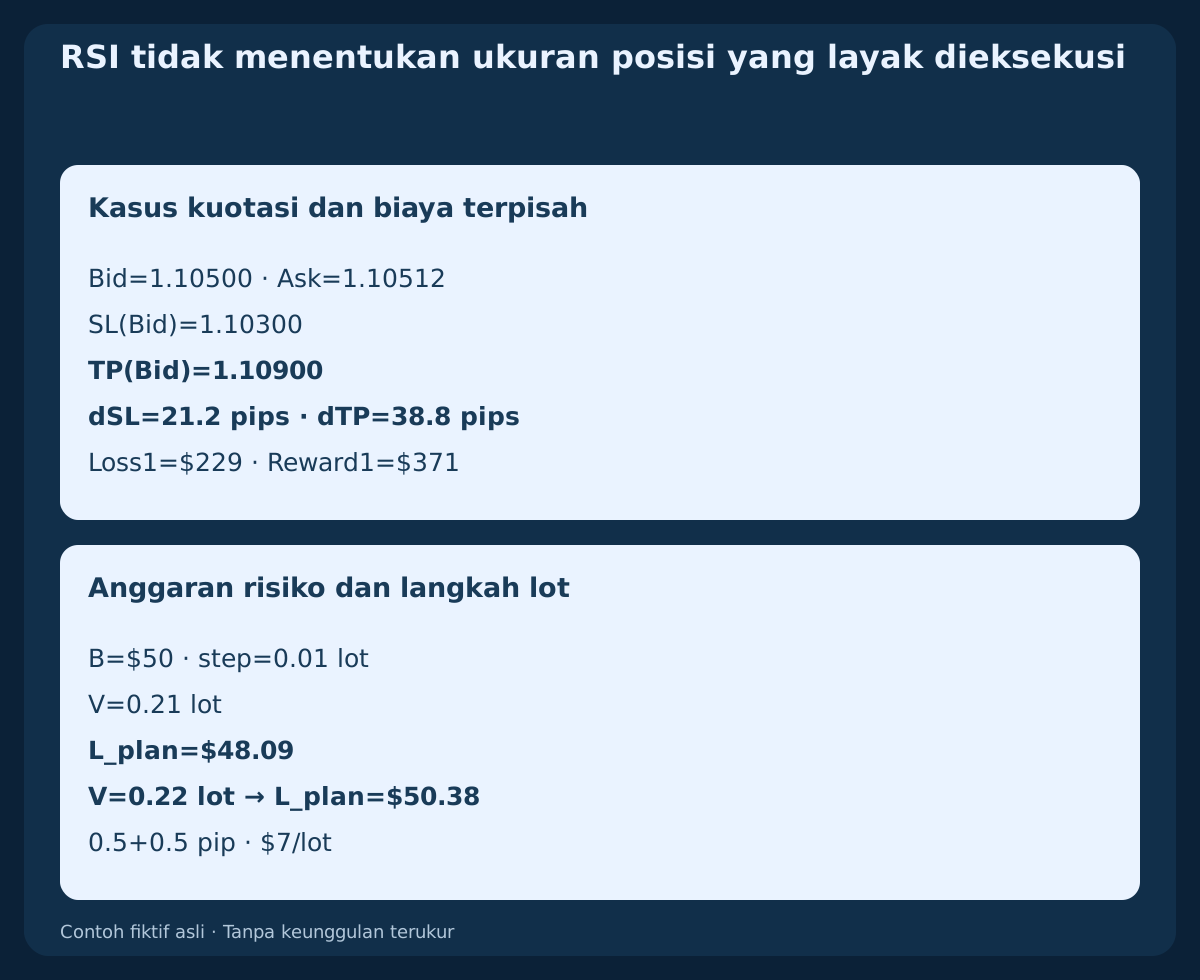
RSI tidak menentukan jarak stop atau lot. Pertimbangkan kasus aritmetika BUY fiktif terpisah: Bid=1.10500, Ask=1.10512, SL(Bid)=1.10300 dan TP(Bid)=1.10900. Dengan 1 pip=0.0001, entry memakai Ask dan pemicu proteksi posisi long memakai Bid. Kutipan ini bukan transaksi yang dihasilkan dari seri penutupan.
Asumsikan $10/pip/lot, komisi pulang-pergi $7/lot, cadangan pergerakan merugikan terpisah a_entry=0.5 pip; a_exit=0.5 pip dan biaya pendanaan dinyatakan nol. Maka Loss1=(21.2+1)×10+7=$229 dan Reward1=(38.8−1)×10−7=$371. Anggaran $50 memungkinkan 0.21 lot dengan kerugian rencana $48.09; 0.22 lot akan merisikokan $50.38. Verifikasi tarif, kontrak, margin, sisi kuotasi dan fill aktual. Cadangan rencana tidak membatasi kerugian nyata.
13. Uji aturan lengkap dengan perbandingan adil
Sebelum menguji, jelaskan apakah RSI mendeskripsikan rezim, memulai peristiwa atau menyaring setup lain. Tetapkan kelayakan, waktu entry, pembatalan, proteksi, ukuran dan exit. Catat data hilang, keadaan berulang, perubahan spread, penolakan entry dan eksekusi yang belum pasti. Grafik indikator saja tidak membuktikan hasil proses lengkap itu.
Bandingkan acuan yang sama dengan dan tanpa kondisi RSI memakai asumsi eksekusi setara. Sisihkan data evaluasi dan dokumentasikan percobaan parameter. Transaksi lebih sedikit atau garis historis lebih bagus tidak membuktikan peningkatan. Sajikan biaya, drawdown, ukuran sampel dan ketidakpastian sebelum menafsirkan hasil terukur.
14. Hindari kesalahan pembacaan umum
Jangan mengartikan jenuh beli sebagai jual otomatis, keadaan berulang sebagai persilangan baru, poin RSI sebagai pip atau level sebagai peluang untung. Menambahkan RSI ke beberapa indikator harga yang sangat berkaitan tidak menciptakan konfirmasi independen. Garis yang tampak halus tetap bisa terlambat.
Sebelum menerima observasi, periksa simbol, kerangka waktu, harga terapan, kelengkapan riwayat, jenis rata-rata, waktu penutupan dan ketaksamaan tepat. Untuk divergensi tambahkan pemilihan pivot serta waktu pengenalannya. Jika aturan atau nilai penting tidak tersedia, catat keterbatasan itu sebelum memutuskan transaksi.
15. Reproduksi rangkaian data asli
CSV utama berisi 29 penutupan Bid H1 EURUSD fiktif dan 28 perubahan mulai 2026-10-19 00:00 UTC. Penutupan pertama 1.10000. Isinya mencakup kenaikan, besar penurunan, rata-rata halus dan perbandingan periode. Tidak ada lintasan high/low, riwayat Ask, berita, riwayat spread atau order yang dieksekusi.
CSV kedua berisi empat pasangan divergensi asumsi independen. Desimal ekspor dan tabel dibulatkan; perhitungan asli memakai input rasional eksak. Nilai sebelum inisialisasi tetap kosong. Ini contoh pendidikan yang bisa direproduksi, bukan observasi broker, backtest atau bukti keunggulan.
Unduh 29 penutupan H1 fiktif dan perhitungan RSI7/14/21 (CSV)
Unduh empat pasangan divergensi asumsi independen (CSV)
| Indeks | Penutupan UTC | Penutupan Bid | RSI7 | RSI14 | RSI21 |
|---|---|---|---|---|---|
| 13 | 2026-10-19 13:00 UTC | 1.10430 | 73.3893 | — | — |
| 14 | 2026-10-19 14:00 UTC | 1.10400 | 68.9132 | 70.0000 | — |
| 15 | 2026-10-19 15:00 UTC | 1.10500 | 74.8730 | 72.9167 | — |
| 16 | 2026-10-19 16:00 UTC | 1.10550 | 77.4004 | 74.2640 | — |
| 17 | 2026-10-19 17:00 UTC | 1.10430 | 60.3918 | 65.8033 | — |
| 18 | 2026-10-19 18:00 UTC | 1.10330 | 49.7608 | 59.6995 | — |
16. Pilih pertanyaan riset berikutnya dengan sadar
Pertanyaan berguna ialah keputusan terdefinisi apa yang berubah ketika RSI ditambahkan. Mulai dari perhitungan dan waktu pengamatan, kemudian pisahkan konteks, pola baru dan kondisi eksekusi. Daftar parameter tidak menggantikan definisi tersebut. Pertahankan acuan tanpa perubahan untuk melihat keterlambatan atau observasi berguna yang terbuang akibat filter.
Materi terkait membahas fungsi momentum, waktu divergensi, scalping EMA/RSI serta model pembalikan atau failure swing lengkap. Masing-masing memiliki logika entry sendiri. Panduan ini menjelaskan indikator; strategi kelanjutan divergensi tersembunyi memerlukan spesifikasi lengkap serta pengujian tersendiri.
Pertanyaan umum
Apa pengaturan RSI terbaik untuk Forex?
Tidak ada pengaturan universal. Periode 14 pada Close adalah acuan umum. Uji periode, ambang, kerangka waktu dan seluruh aturan bersama-sama; contoh ini tidak mengukur kinerja.
Apakah RSI di atas 70 berarti harus menjual?
Tidak. Itu wilayah tinggi osilator yang dapat bertahan selama kenaikan kuat. Transaksi jual memerlukan aturan lengkap yang telah dievaluasi sendiri.
Apakah RSI 50 berarti tidak ada tren?
Tidak. Jika total gerakan positif, rata-rata kenaikan dan penurunan yang dihaluskan sama. Jalur harga berbeda dapat memberi nilai sama.
Mengapa RSI antarplatform berbeda?
Periksa simbol, data, batas bar, harga terapan, periode, pemulusan, riwayat dan inisialisasi. Bandingkan observasi selesai dengan yang selesai.
Kapan divergensi dapat diamati?
Setelah pivot terpilih dikenali menurut aturan yang dinyatakan. Pivot yang memerlukan bar kanan belum dikenal pada pusatnya. Pasangan di sini merupakan asumsi, bukan validasi riwayat lengkap.
Apakah RSI 60 berarti peluang laba 60%?
Tidak. RSI menormalisasi kenaikan dan penurunan yang dihaluskan. Nilainya bukan probabilitas laba terkalibrasi; biaya, entry dan exit juga harus ditentukan serta dievaluasi.
Sumber dan catatan penelitian
Referensi platform mendukung definisi, input dan perbedaan tampilan. Riwayat penutupan, pasangan, contoh ambang dan perhitungan biaya adalah konstruksi pendidikan asli. Tidak ada sumber yang memvalidasi pengaturan menguntungkan atau contoh ini sebagai sistem trading.
Panduan edukasi RSI. Penutupan fiktif, pasangan divergensi asumsi independen dan perhitungan kuotasi; tanpa order nyata, backtest historis atau profitabilitas terukur.