
RSI把历史价格转换为动量读数。理解这一过程,有助于解释为什么极端状态可以持续、不同平台为何出现差异,以及为什么清晰的指标仍需要独立的交易规则。本指南从计算过程讲到实际使用的边界。
1. RSI衡量的是什么
RSI比较所选价格序列中经过平滑的上涨幅度和下跌幅度,并将其关系映射到0–100范围。较高读数说明近期平均上涨幅度相对更大,并不证明某种货币在基本面上昂贵,也不代表它相对于所有其他货币的强度。
RSI来自已经观察到的价格。读数60不等于60%的交易胜率,也不是收益预测。本指南区分计算、解释和执行。虚构收盘价用于说明机制,不提供历史交易结果。
2. 固定参数和观察时点
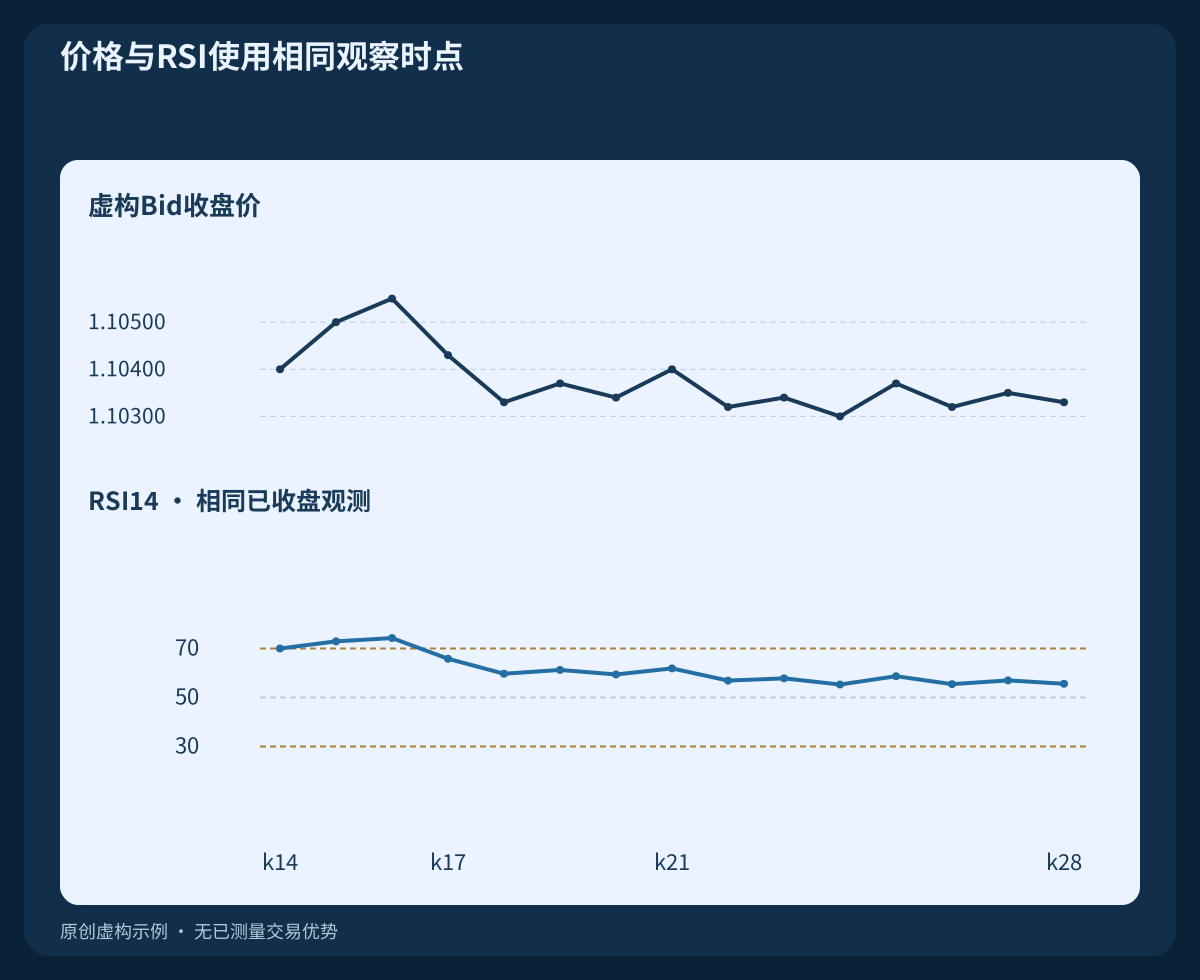
可复现比较可以从RSI(14), Close开始。周期计算的是相邻K线间的价格变化;除非使用日线,否则并非自然日。在H1上,本例初始化的十四次变化需要十五个小时收盘价。记录品种、报价源、时间框架、应用价格及历史起点。
常用周期是一种惯例,不是普遍最优参数。改变周期、用中间价替代收盘价,或给显示的RSI叠加均线,都会产生不同测量。附加平滑线不能替代Wilder计算内部对上涨与下跌幅度的平滑。
3. 分离上涨幅度和下跌幅度绝对值
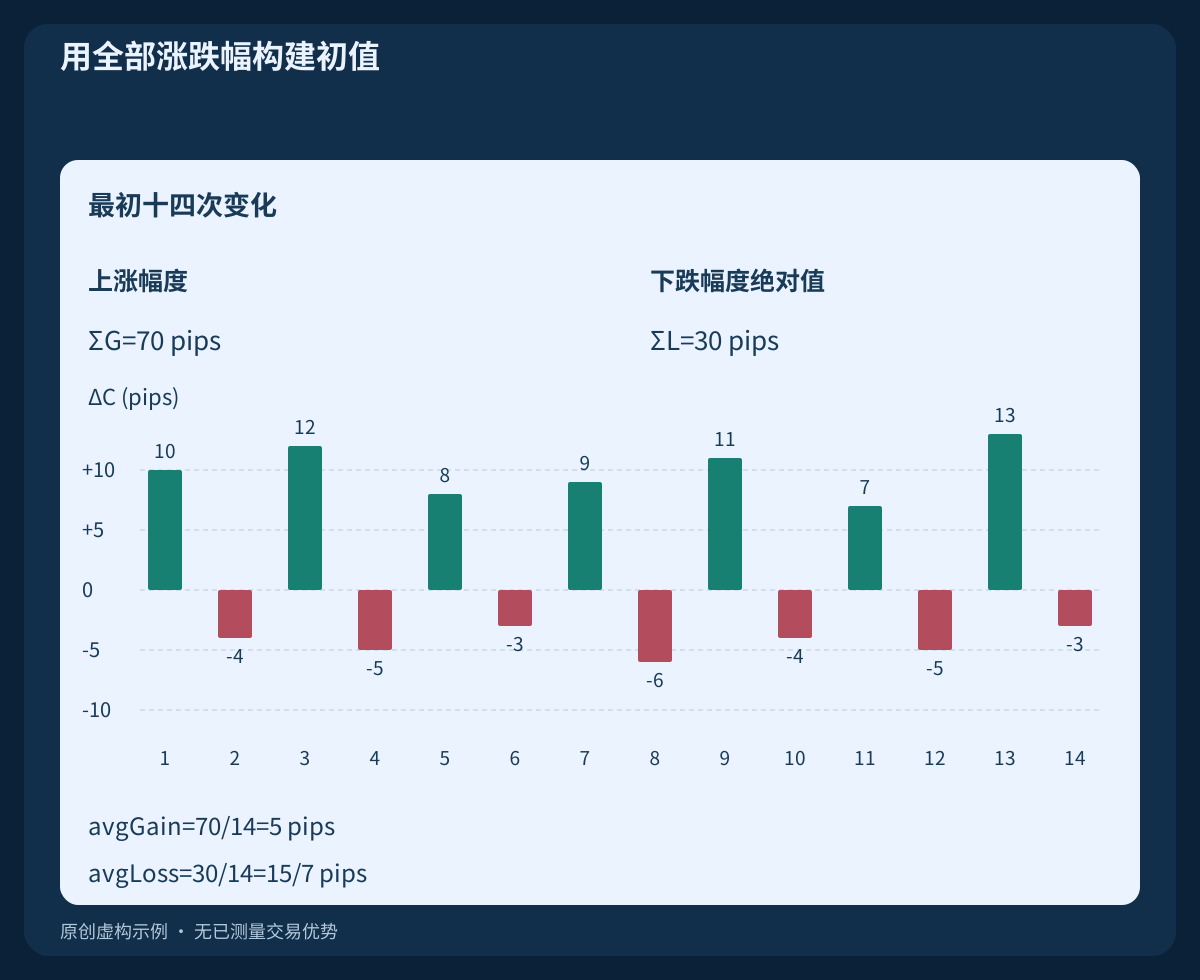
对连续收盘价定义ΔC=C(t)−C(t−1)、G=max(ΔC,0)和L=max(−ΔC,0)。下跌以正的幅度输入。下跌K线的上涨幅度零、上涨K线的下跌幅度零也必须保留。不能只平均上涨K线,也不能仅统计上涨K线的数量。
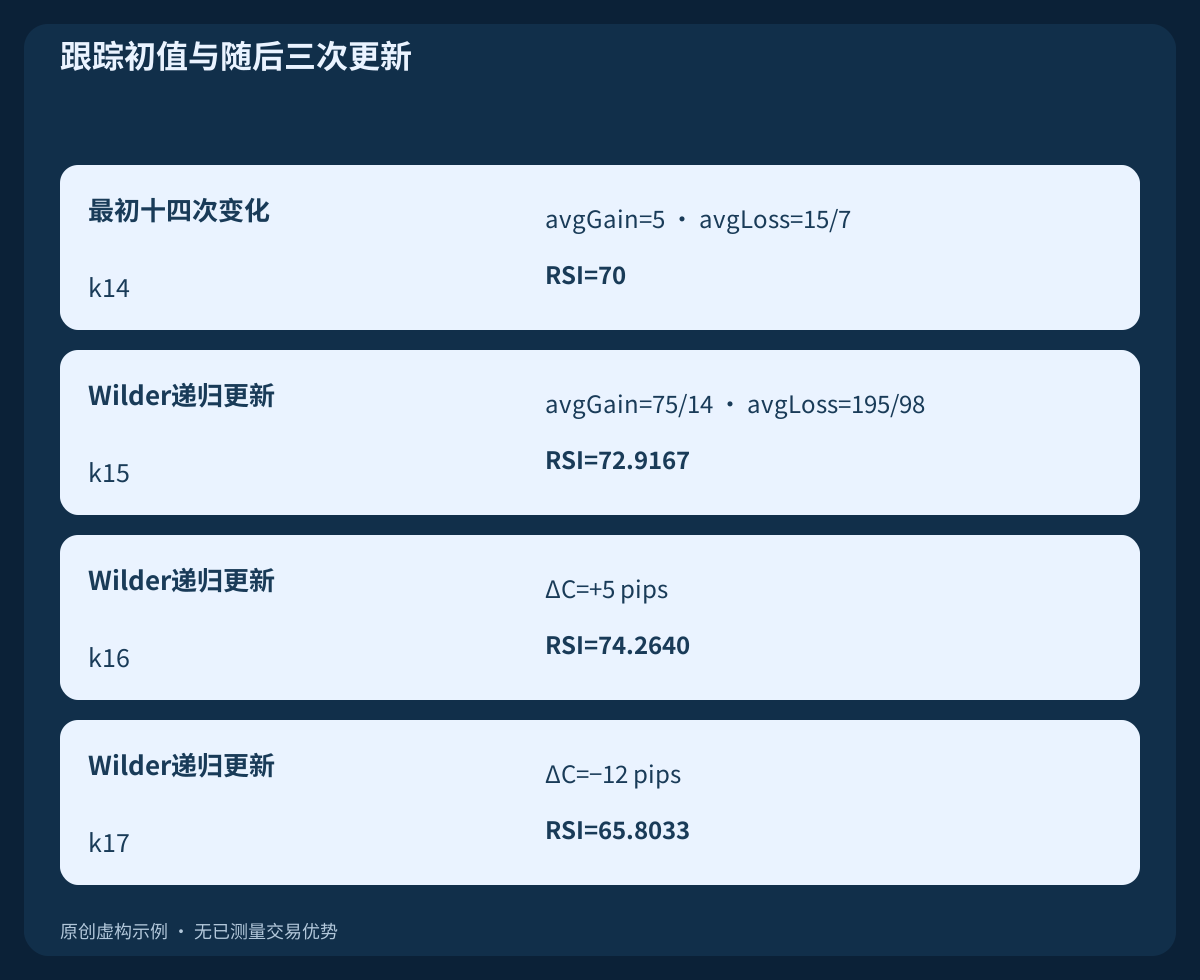
前十四次变化合计上涨70 pips、下跌30 pips,初始均值分别为70/14=5 pips和30/14=15/7 pips。由RS=avgGain/avgLoss与RSI=100−100/(1+RS)得到首个有效RSI恰好为70。点数便于阅读算式;RSI本身没有pip单位。
4. 初始化后使用Wilder平滑
初始化后按avgGain(t)=(13×avgGain(t−1)+G(t))/14和avgLoss(t)=(13×avgLoss(t−1)+L(t))/14更新。递归平均会保留更早的信息,不是每根K线都仅用最近十四次变化重新求简单平均。
下一次上涨10 pips后得到avgGain=75/14 pips和avgLoss=195/98 pips,因此RSI=875/12≈72.9167。随后上涨5 pips得到74.2640,再下跌12 pips得到65.8033。这些是显示用的舍入值。阈值穿越必须用完整精度判断。
5. 理解50并明确处理零均值
总变动幅度为正时,RSI=50表示两项平滑均值相等,并不能证明价格路径平坦或没有趋势。例如avgGain=3和avgLoss=2产生RS=1.5及RSI=60。重要的是平均幅度,而非阳线百分比。
本例在平均下跌幅度为零而平均上涨幅度为正时返回100;相反情况返回0。两者均为零时,明确约定平坦序列返回50。历史不足仍属于不可用值。不能将缺失数据替换为零,也不能假定所有平台对平坦情况采用同一约定。
6. 区分30/70状态和新的穿越事件
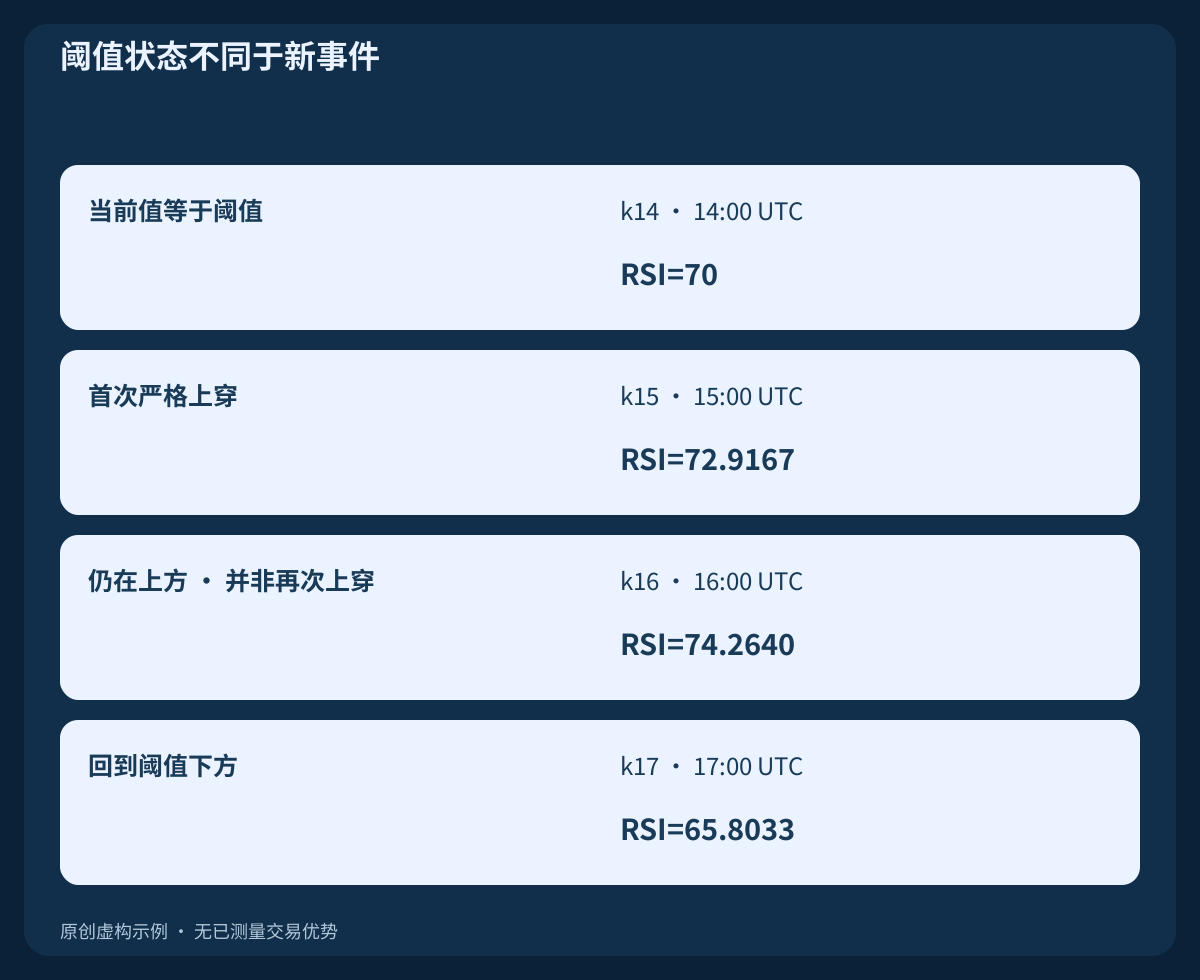
惯用30/70水平划分振荡器的低位与高位区域,并不强迫价格反转。本例在k14时恰为70,在k15首次上穿,在k16仍位于上方,到k17回到下方。前两次高于阈值的读数之间,价格仍在上涨。
例如将向上事件定义为RSI(t−1)≤70 AND RSI(t)>70。当前值等于阈值不满足这一严格条件。后续仍在上方的读数是状态延续,不是再次上穿。回到阈值下方则是另一事件。它们都不能独立提供入场、止损、目标或重复尝试的许可。
7. 结合市场环境解释读数
持续上涨时,RSI可以保持高位而价格继续上升;下跌时也可以持续低位。在区间环境中,反复返回阈值可能有不同意义。必须先定义环境再看结果,不能利用后来的图表重新给过去的交易分类。
使用明确的价格结构或其他预先声明的环境规则,再问RSI改变了哪项决策。价格与RSI彼此关联,并非独立证据。低于上方阈值不自动表示下跌方向,高读数也不能告诉你还剩多少可执行的盈利空间。
8. 在相同收盘价上比较周期
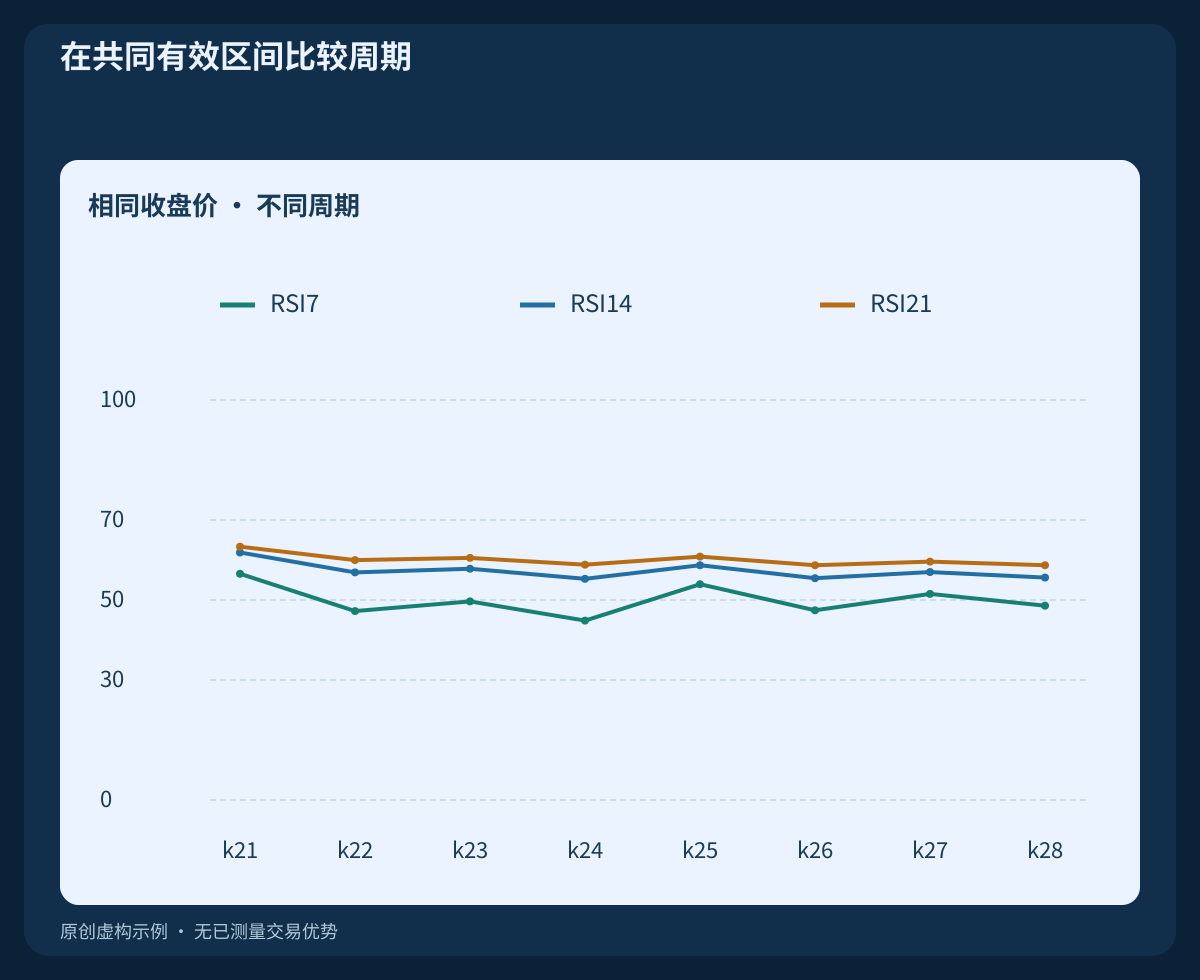
下载数据从同一个初始收盘价计算7 / 14 / 21,每个周期使用自己的初始简单平均。首个有效索引分别是k7 / k14 / k21。应在共同区间k21–k28比较;此前空白表示不可用,而不是RSI为零。
短周期给最新变化更高权重,也可能带来更多阈值切换;长周期反应更慢。本例既不确定最优参数,也不提供绩效排名。评估交易价值时,市场样本、成本、入场与退出定义应保持可比。
9. 使用已收盘观测并核对平台差异
MT4调用示例为iRSI("EURUSD",PERIOD_H1,14,PRICE_CLOSE,1)。实际经纪商品种名可能带后缀。偏移0是形成中的K线;偏移1是下一根K线和必要数据可用后最近的已收盘K线。盘中不断变化的读数不是收盘确认穿越。
将真实UTC边界与经纪商图表标签分开记录。比较前对齐应用价格、平滑方式、缺口、历史起点和初值。继续更新后,初值在每项平滑上涨/下跌均值中的贡献按((n−1)/n)^m衰减;这不是RSI误差本身的公式。更多历史能减小初始化影响,但不能修复不同输入。
10. 区分常规背离与隐藏背离
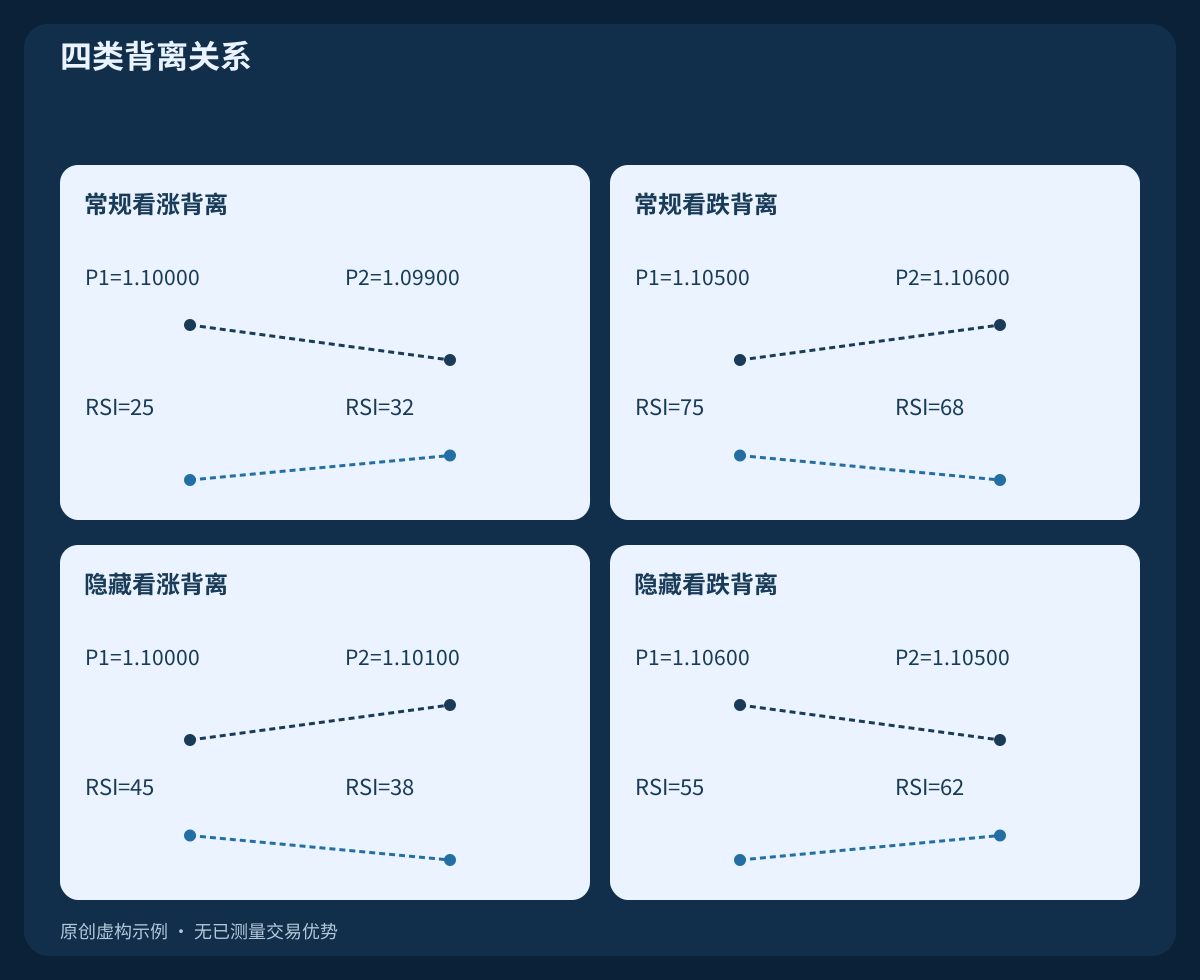
常规看涨背离比较价格更低的低点与更高的RSI;常规看跌背离比较价格更高的高点与更低的RSI。隐藏看涨背离比较价格更高的低点与更低的RSI;隐藏看跌背离比较价格更低的高点与更高的RSI。隐藏形态通常作为既定环境中的延续假设研究。
四组图使用独立假设值,不是从完整价格历史重算RSI。应比较同一组价格拐点对应的RSI。另挑方便的振荡器极值会改变定义。任何一种背离都不保证反转或延续;当价格继续扩展时,背离仍可能持续。
11. 分开拐点所在时刻与可识别时刻
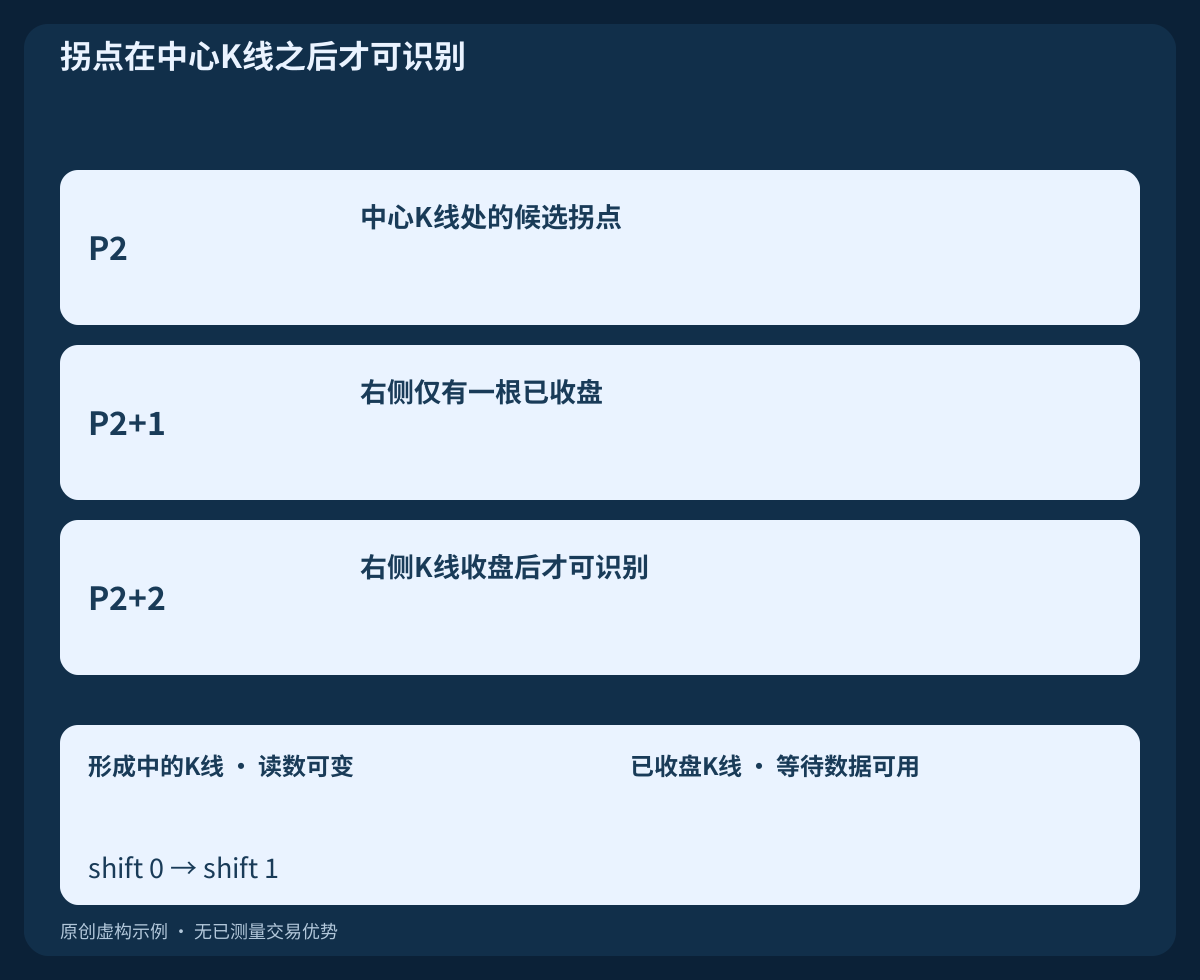
本指南的教学约定要求左右各有2根已收盘K线。严格低点必须低于周围四根的所有最低价,严格高点必须高于其所有最高价;相等不合格。这些高低价并不包含在仅收盘价数据中,因此四组数值展示分类,不代表已在该数据上验证拐点检测。
第二个拐点只有在编号为P2+2的K线收盘后才能识别,而不是在中心K线时就已知。评估价格确认前,应记录这个更晚的时点。图中区分候选拐点、确认与后续决策。不要利用尚未收盘的右侧K线在过去画出信号。
12. 区分振荡器读数与可执行风险
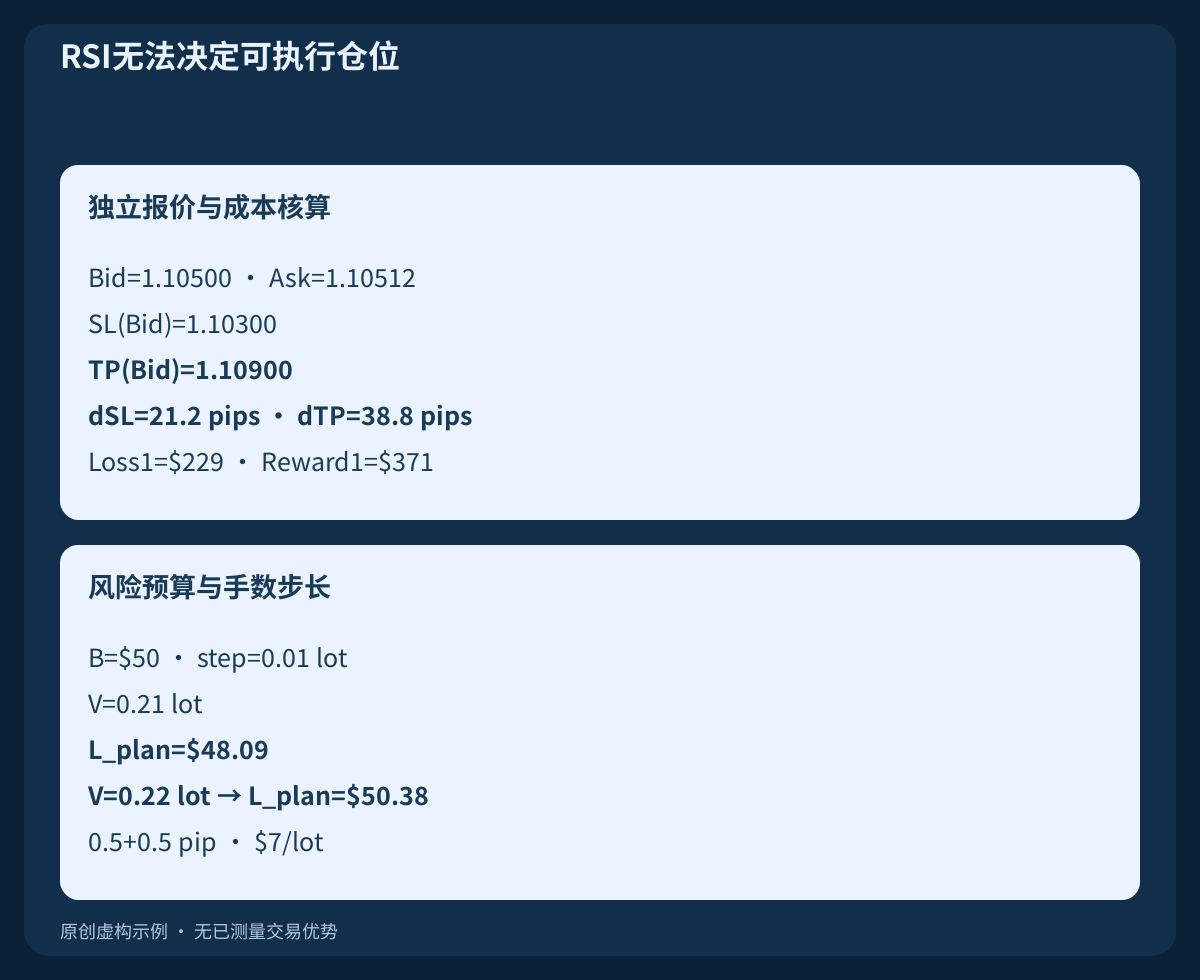
RSI不提供止损距离或手数。考虑独立的虚构BUY核算例:Bid=1.10500、Ask=1.10512、SL(Bid)=1.10300和TP(Bid)=1.10900。按1 pip=0.0001换算时,在Ask入场,买入仓位的保护价触发基于Bid。这不是由收盘价序列生成的交易。
假设每点每手$10/pip/lot、往返佣金$7/lot、分别预留不利变化a_entry=0.5 pip; a_exit=0.5 pip,并明确假设融资费为零。于是Loss1=(21.2+1)×10+7=$229、Reward1=(38.8−1)×10−7=$371。预算$50允许0.21 lot,计划损失$48.09;0.22 lot则会承担$50.38。应核实实际费率、合约、保证金、报价侧与成交。计划预留并不限制真实损失上限。
13. 检验完整规则并进行公平比较
测试前先规定RSI是在描述环境、产生新事件,还是过滤其他形态。固定适用条件、入场时点、取消、保护、仓位与退出。记录缺失数据、重复状态、点差变化、入场拒绝及不确定执行。单独的指标图不能证明完整流程的结果。
在相同执行假设下,对比基准规则有无RSI条件的表现。保留评估数据并记录参数尝试。交易更少或历史曲线更好看,并不证明改善。解释测量结果前,报告成本、回撤、样本量与不确定性。
14. 避免常见解读错误
不要把超买直接等同于做空,把重复状态当作新穿越,把RSI点数当作pip,或把读数当作盈利概率。在多个密切相关的价格指标上叠加RSI,不会制造独立确认。外观平滑的曲线仍可能滞后。
接受观测前,检查品种、时间框架、应用价格、完整历史、平均约定、收盘时点和精确不等式。背离还需检查拐点选取与识别时点。规则或必要数值不可用时,应先记录限制,再作交易决策。
15. 复现原始示例数据
主CSV包含从2026-10-19 00:00 UTC起的29个虚构EURUSD H1 Bid收盘价和28次变化。首个收盘价为1.10000。文件提供上涨幅度、下跌幅度绝对值、平滑均值及周期比较,不含高低价路径、历史Ask流、新闻、点差历史或已执行订单。
第二个CSV包含四组独立假设的背离数值。导出小数和表格经过舍入,原始计算使用精确有理数输入。初始化前的数值保持空白。这些是可复现教学例,不是经纪商采集数据、回测或优势证据。
下载29个虚构H1收盘价与RSI7/14/21计算(CSV)
| 索引 | 收盘时间 UTC | Bid收盘价 | RSI7 | RSI14 | RSI21 |
|---|---|---|---|---|---|
| 13 | 2026-10-19 13:00 UTC | 1.10430 | 73.3893 | — | — |
| 14 | 2026-10-19 14:00 UTC | 1.10400 | 68.9132 | 70.0000 | — |
| 15 | 2026-10-19 15:00 UTC | 1.10500 | 74.8730 | 72.9167 | — |
| 16 | 2026-10-19 16:00 UTC | 1.10550 | 77.4004 | 74.2640 | — |
| 17 | 2026-10-19 17:00 UTC | 1.10430 | 60.3918 | 65.8033 | — |
| 18 | 2026-10-19 18:00 UTC | 1.10330 | 49.7608 | 59.6995 | — |
16. 有意识地选择下一项研究问题
有用的问题是:加入RSI后,哪项已定义决策发生变化?先明确计算与观测时点,再区分环境、新形态和执行条件。参数清单不能替代这些定义。保持基准规则不变,才能判断额外条件是否增加延迟或剔除了有用观测。
相关内容涵盖动量工具的角色、背离时序、EMA/RSI剥头皮,以及完整的反转和失败摆动模型,各有独立入场逻辑。本指南解释指标本身;隐藏背离延续策略仍需要完整的独立规范和单独测试。
常见问题
外汇RSI的最佳设置是什么?
不存在普遍最优设置。周期14配合收盘价是常见基准。应同时评估周期、阈值、时间框架及完整交易规则;本例没有测量绩效。
RSI高于70就应该卖出吗?
不能仅凭这一点判断。它表示振荡器高位,持续上涨时也可以长期保持。卖出需要独立的完整规则与验证。
RSI为50代表没有趋势吗?
不是。总变动幅度为正时,它表示平滑后的上涨与下跌均值相等。不同价格路径可以得到相同读数。
为什么两个平台的RSI不同?
核对品种、报价、K线边界、应用价格、周期、平滑、历史与初值。还要将已收盘读数相互比较,不要混入形成中的读数。
背离何时真正可观察?
必须等所选拐点满足已声明的识别规则。需要右侧K线的拐点,在中心时刻并非已知。本例数值是假设,不验证完整拐点历史。
RSI 60是否代表60%的盈利概率?
不是。它是平滑上涨与下跌幅度关系的归一化结果,不是校准过的盈利概率;还必须定义并评估成本、入场与退出。
来源与研究说明
平台资料支持指标定义、输入与显示差异。收盘价历史、背离组、阈值例和报价核算是原创教学构造。资料并不验证盈利设置,也不将这些例子确认为交易系统。
RSI教学指南。使用虚构收盘价、独立假设背离与报价核算;无真实订单、历史回测或已测量盈利能力。