

RSIは過去の価格をモメンタムの数値に変換します。その仕組みを理解すると、しきい値を超えた状態が続く理由、プラットフォーム間で値が異なる理由、明瞭な指標にも別途売買ルールが必要な理由が分かります。本稿では計算から実務上の限界まで確認します。
1. RSIが測定するもの
RSIは選択した価格系列の上昇幅と下落幅を平滑化して比較し、その比率を0–100の範囲で表します。高い値は直近の上昇幅が下落幅に対して大きいことを示します。通貨がファンダメンタルズ面で割高であることや、すべての他通貨に対する強さを示すものではありません。
RSIは既に観測された価格から求めます。RSIが60でも、勝率が60%であることや将来の収益を意味しません。本稿では計算、解釈、執行を分けます。架空の終値は仕組みを示すためのもので、過去の売買成績ではありません。
2. 設定と観測時点を固定する
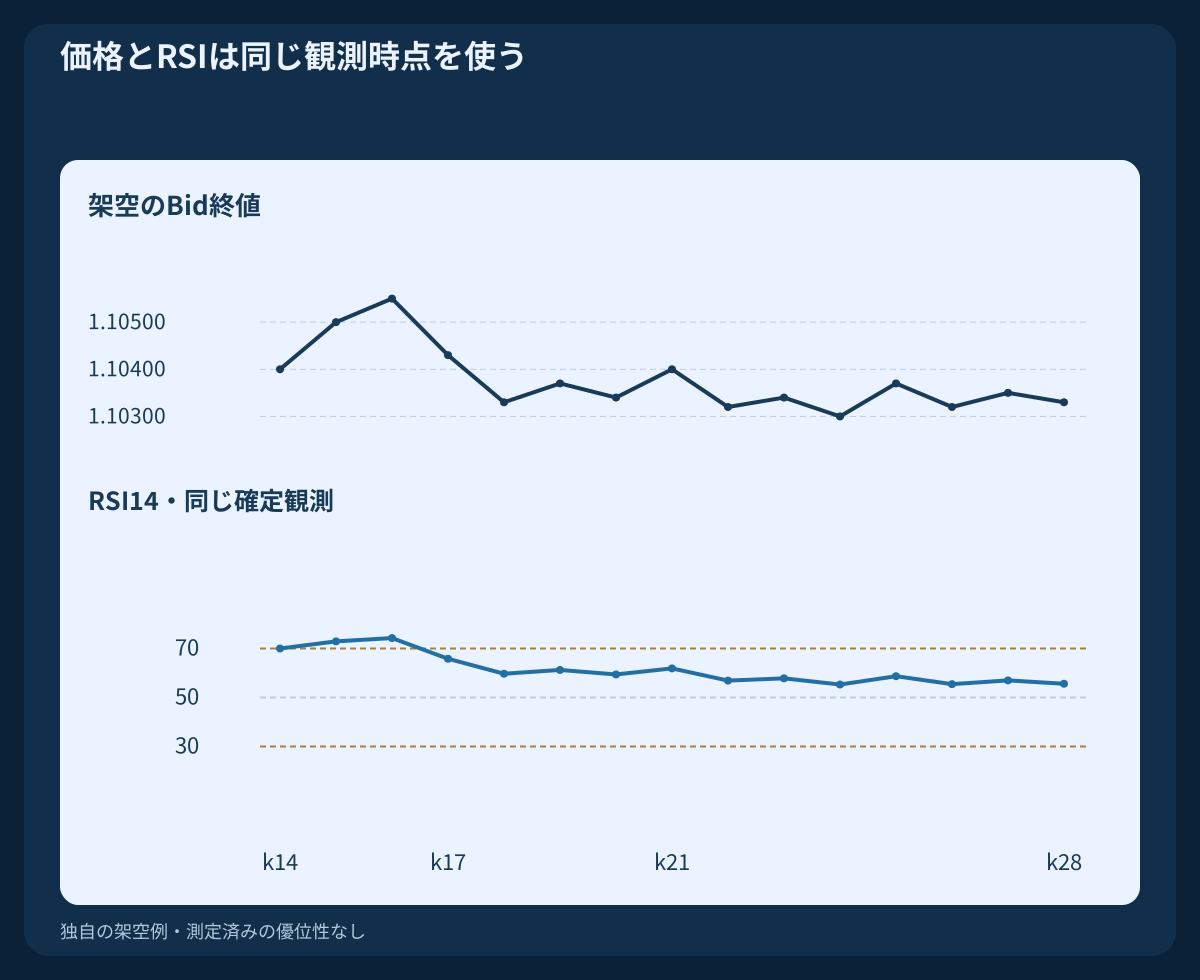
再現可能な比較はRSI(14), Closeを基準にできます。期間が数えるのは足の間の価格変化であり、日足以外では暦日ではありません。H1では、最初の14変化に15本の時間足終値が必要です。銘柄、配信元、時間足、適用価格、履歴の開始点を記録します。
よく使われる期間は慣例であり、普遍的な最適値ではありません。期間の変更、終値から中央値への変更、RSI表示値への移動平均追加は、それぞれ別の測定です。追加の平均線は、RSI内部の上昇幅・下落幅の平滑化を置き換えません。
3. 上昇幅と下落幅の絶対値を分ける
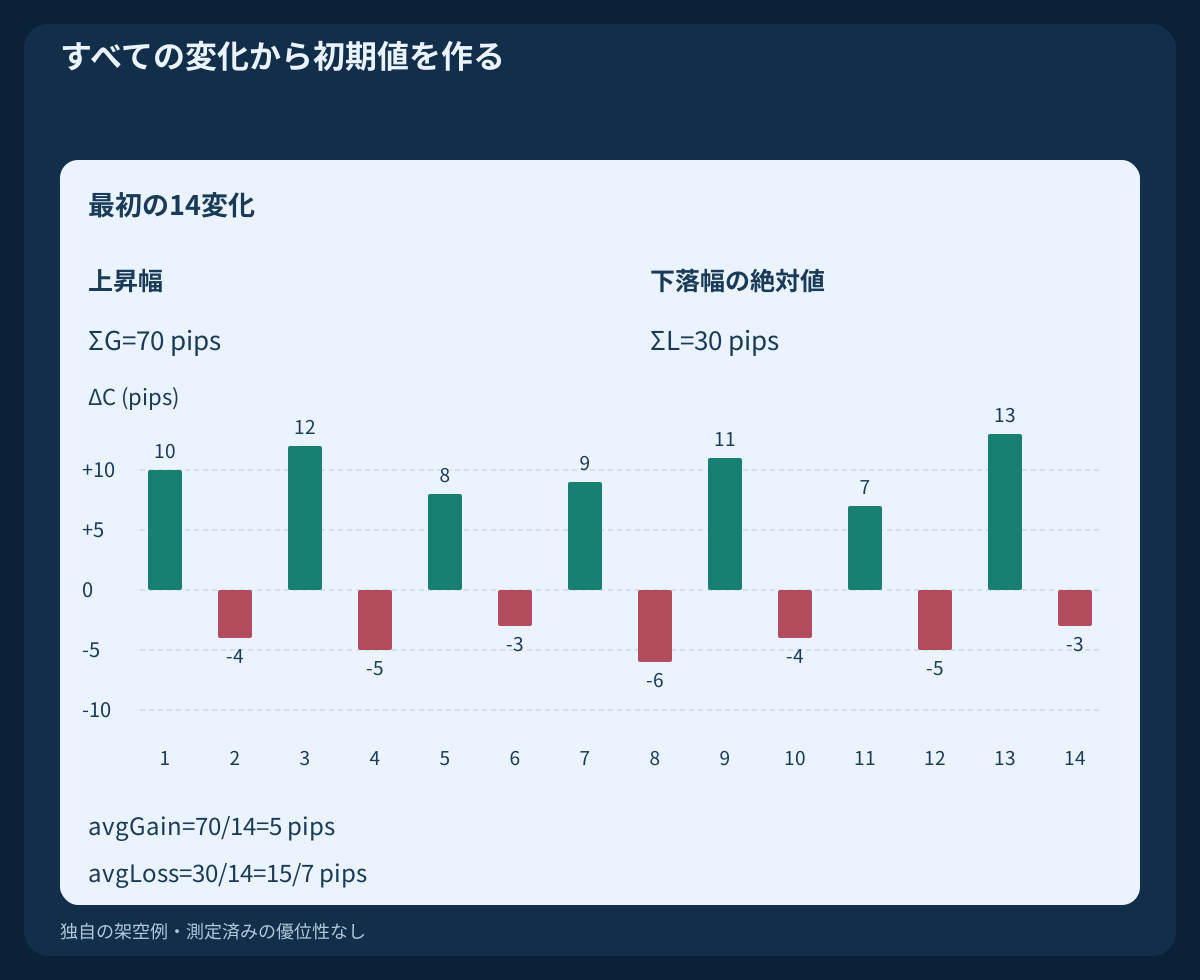
連続する終値についてΔC=C(t)−C(t−1)、G=max(ΔC,0)、L=max(−ΔC,0)と定義します。下落幅は正の大きさとして扱います。下落した足では上昇幅ゼロ、上昇した足では下落幅ゼロも含めます。上昇した足だけを平均したり、陽線の本数だけを数えたりしません。
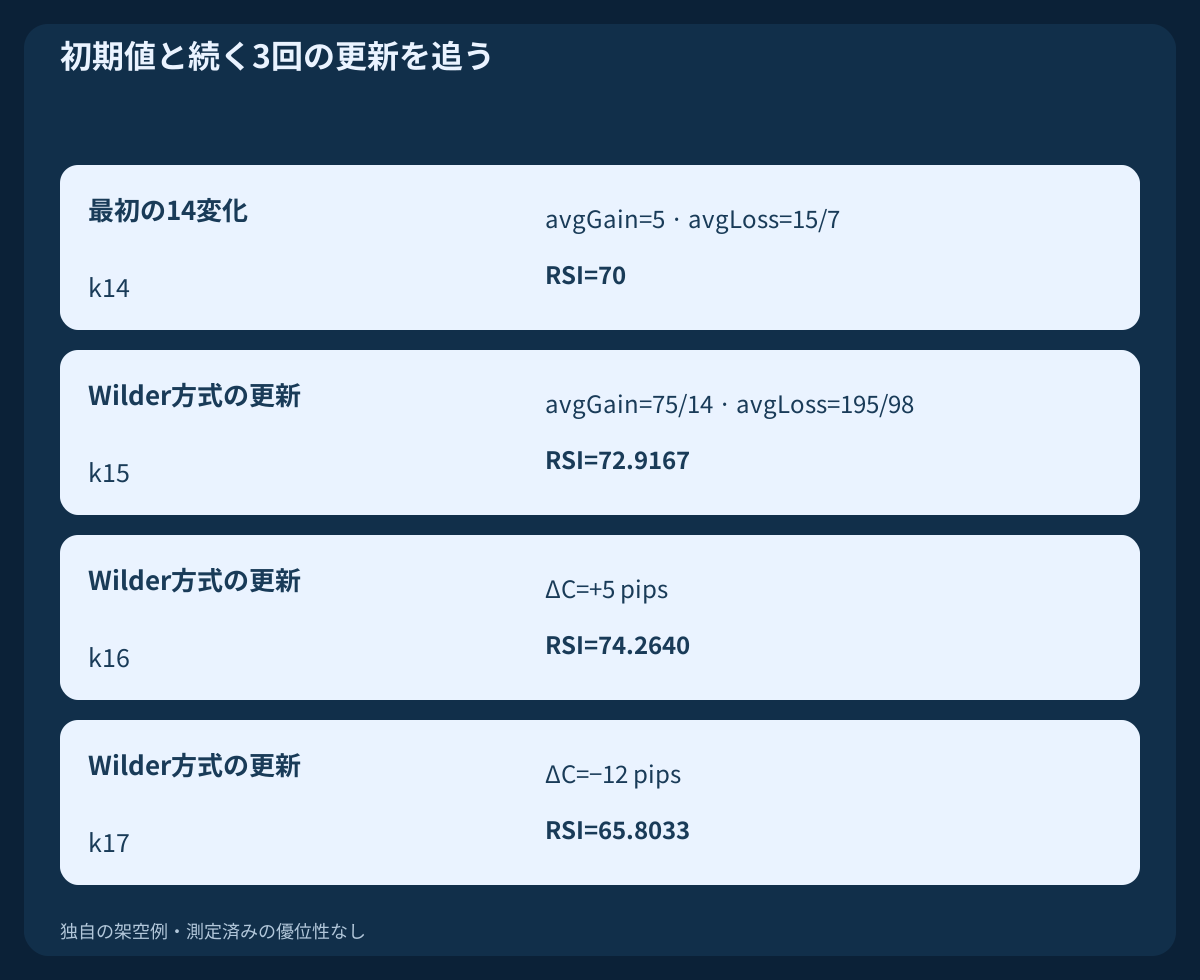
最初の14変化では上昇幅合計が70 pips、下落幅合計が30 pipsです。初期平均は70/14=5 pipsと30/14=15/7 pipsになります。RS=avgGain/avgLossとRSI=100−100/(1+RS)から、最初の有効なRSIは正確に70です。計算を読みやすくするためにpipsを使いますが、RSI自体にpipsの単位はありません。
4. 初期化後はWilder方式で更新する
初期化の後はavgGain(t)=(13×avgGain(t−1)+G(t))/14とavgLoss(t)=(13×avgLoss(t−1)+L(t))/14を使います。この再帰平均は古い情報を保持します。毎回、直近14変化だけの単純平均を取り直す計算ではありません。
次の10 pipsの上昇でavgGain=75/14 pipsとavgLoss=195/98 pipsとなり、RSI=875/12≈72.9167が得られます。さらに5 pips上昇すると74.2640、続いて12 pips下落すると65.8033です。これらは表示用の丸め値です。しきい値の判定には丸め前の精度を使います。
5. 50の意味と平均ゼロの扱いを明示する
変化幅の合計が正なら、RSI=50は平滑化した上昇幅平均と下落幅平均が等しいことを意味します。価格が横ばいだったことやトレンドの不在を証明しません。例えばavgGain=3とavgLoss=2からRS=1.5、RSI=60が得られます。重要なのは平均の大きさであり、陽線の割合ではありません。
本稿の計算では、下落幅平均がゼロで上昇幅平均が正なら100、逆の場合は0とします。両方ゼロなら、横ばい系列に対する明示的な規約として50を与えます。履歴不足は利用不可のままです。欠損をゼロで代用せず、各プラットフォームの規約を確認してください。
6. 30/70の状態と新しい通過イベントを分ける
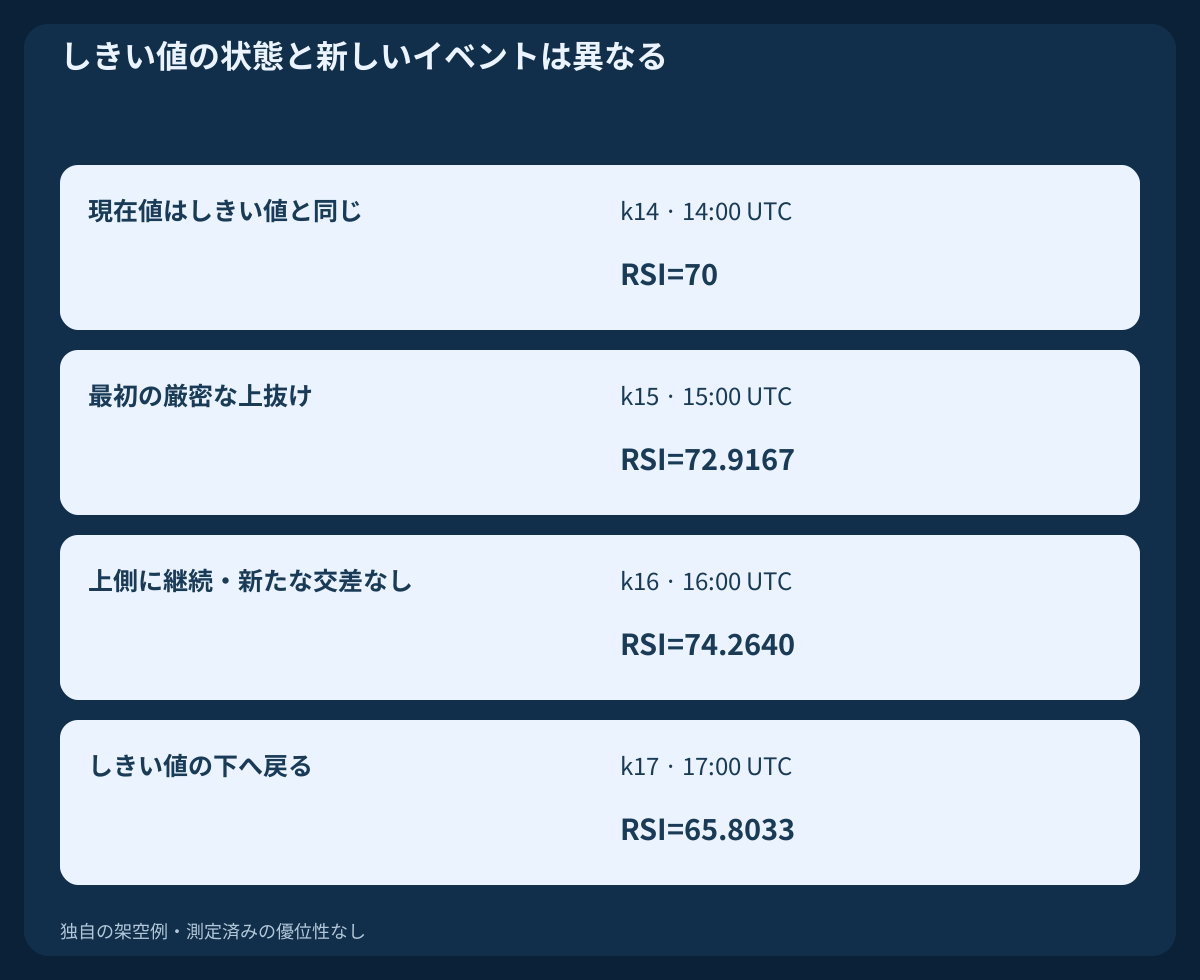
慣例的な30/70はオシレーターの低位・高位の領域を示しますが、価格の反転を強制しません。例ではk14で正確に70、k15で初めて上回り、k16でも上に留まり、k17で下へ戻ります。最初の2回の上側の数値の間も価格は上昇します。
上抜けイベントは、例えばRSI(t−1)≤70 AND RSI(t)>70と定義します。この厳密な条件では現在値がしきい値と等しいだけでは合格しません。その後も上にある数値は状態の継続であり、別の上抜けではありません。下へ戻るのは別のイベントです。どれも単独ではエントリー、ストップ、目標、再試行の許可を与えません。
7. 相場環境の中で解釈する
持続的な上昇ではRSIが高いまま価格が上がる場合があり、下落では低いままのことがあります。レンジではしきい値への繰り返しの戻りを別の意味で扱うかもしれません。結果を見る前に環境を定義し、後のチャートで過去の取引を都合よく分類し直さないことが必要です。
明示した価格構造などの環境ルールを使い、RSIがどの判断を変えるのかを確認します。価格とRSIは関連する観測であり、独立した証人ではありません。上側しきい値未満というだけで下落方向とは言えず、高いRSIから残りの執行可能な値幅も分かりません。
8. 同じ終値で期間を比較する
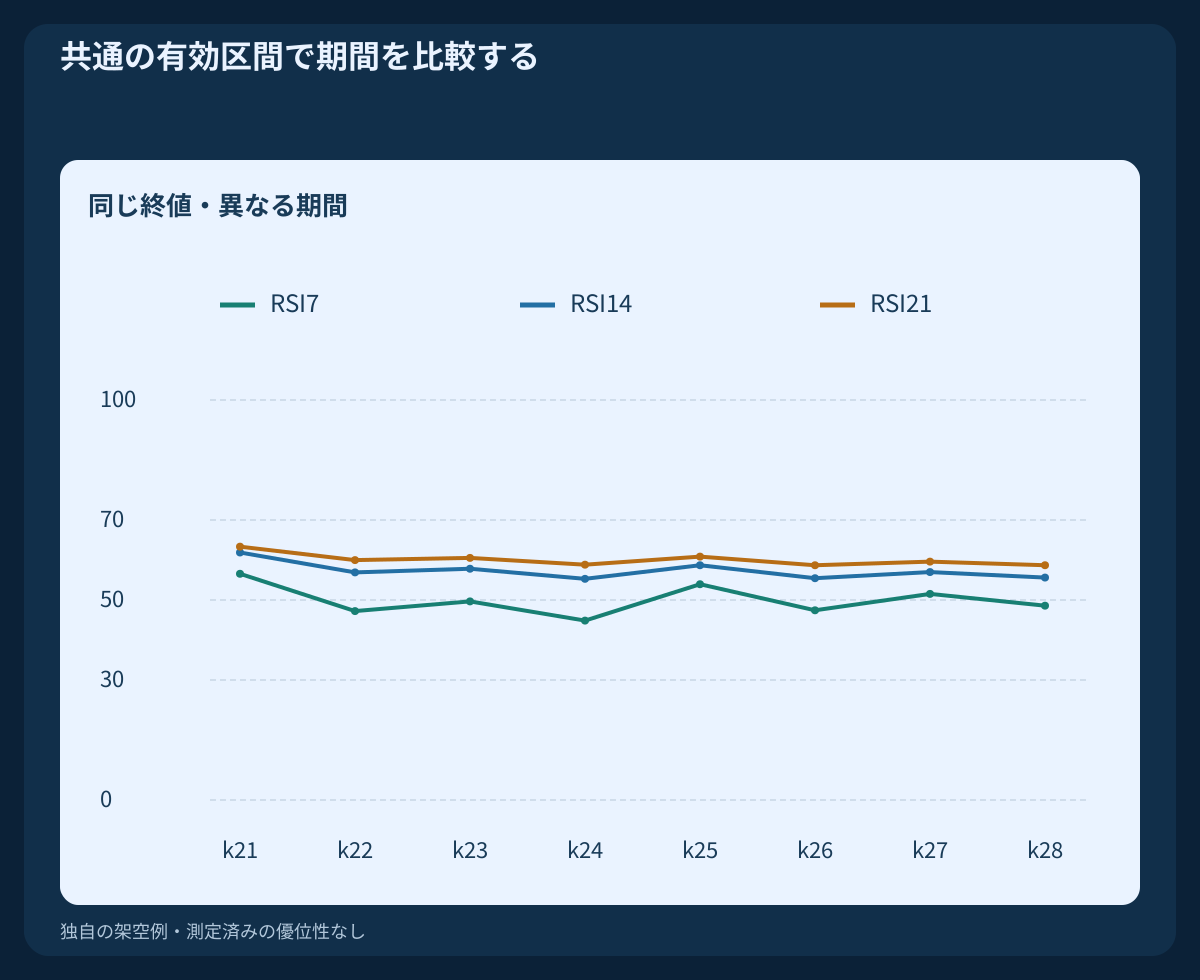
配布データでは同じ最初の終値から7 / 14 / 21の期間を計算し、それぞれの単純平均で初期化します。最初の有効なインデックスは順にk7 / k14 / k21です。共通のk21–k28で比較してください。それより前の空欄は未計算・利用不可であり、RSIゼロではありません。
短い期間は新しい変化に大きな重みを与え、しきい値の切り替わりが増える場合もあります。長い期間の反応は遅くなります。この例は最適設定や成績順位を示しません。売買上の有用性を比べる際は、市場サンプル、コスト、エントリーと決済の定義をそろえます。
9. 確定した観測とプラットフォームの違いを確認する
MT4の呼び出し例はiRSI("EURUSD",PERIOD_H1,14,PRICE_CLOSE,1)です。実際の銘柄名にはブローカー固有の接尾辞が付く場合があります。シフト0は形成中の足、1は次の足と必要なデータが利用可能になった時点の直近確定足です。足の途中で変化する値は、終値で確定した上抜けではありません。
実際のUTC境界とブローカーの時刻表示を分けて記録します。適用価格、平滑化、欠損、履歴開始点、初期値をそろえてください。初期値が各平滑平均へ与える寄与は、その後の更新で((n−1)/n)^mに従って減衰します。これはRSIの誤差自体の式ではありません。履歴を増やしても入力データの違いは解消しません。
10. 通常と隠れたダイバージェンスを区別する
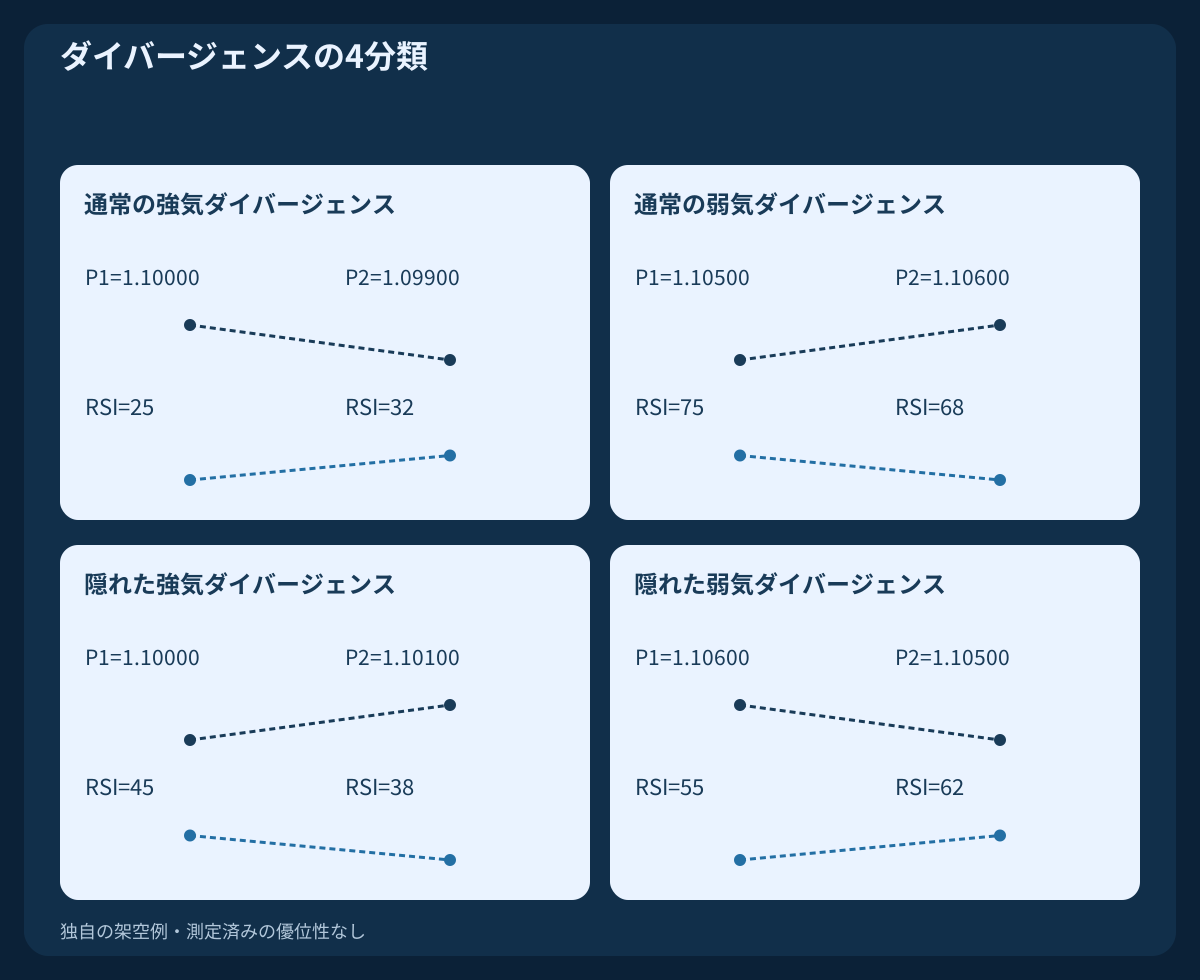
通常の強気ダイバージェンスは価格安値切り下げとRSI上昇、通常の弱気は価格高値切り上げとRSI低下を比較します。隠れた強気は価格安値切り上げとRSI低下、隠れた弱気は価格高値切り下げとRSI上昇です。隠れた形は、定義済みの環境における継続仮説として研究されます。
4つの図は独立した仮定値であり、完全な終値履歴からRSIを再計算したものではありません。同じ選択済み価格ピボットの時点でRSIを比較します。都合のよい別のオシレーター極値を選ぶと定義が変わります。いずれも反転や継続を保証せず、価格が伸びる間もダイバージェンスが続くことがあります。
11. ピボットの足と認識時点を分ける
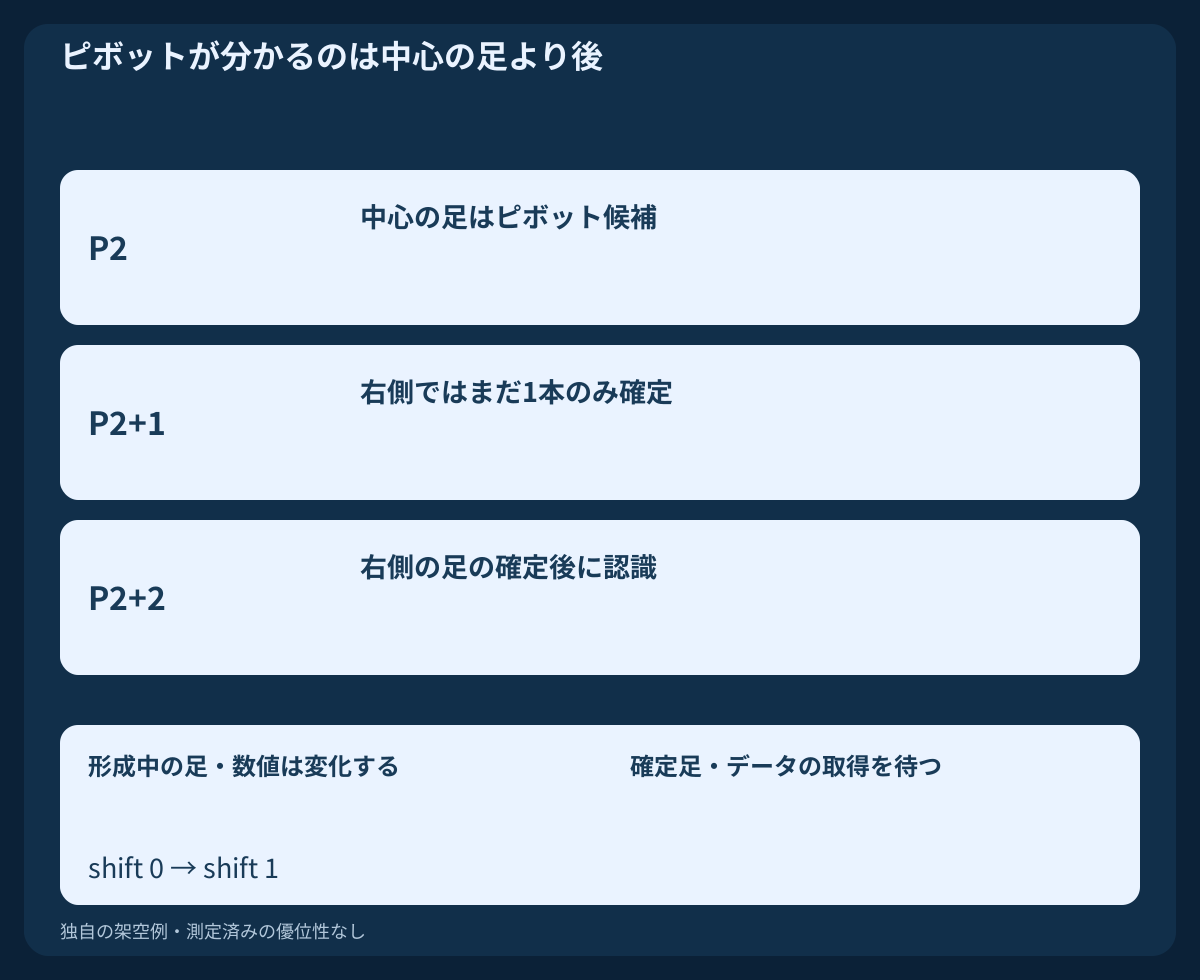
説明用の規約では両側に2本ずつ確定足を必要とします。厳密な安値は周囲4本すべての安値より低く、高値はすべての高値より高い必要があり、同値は不合格です。この高値・安値データは終値だけのCSVにはありません。4組の値は分類例であり、この系列で検証済みのピボット検出ではありません。
2番目のピボットが認識できるのはP2+2の足が確定してからで、中心の足の時点ではありません。価格確認を検討する前に、その後の認識時点を記録します。図は候補、確定、後の判断を分けます。まだ確定していない右側の足を用いて過去にシグナルを描かないでください。
12. オシレーターと執行可能なリスクを分ける
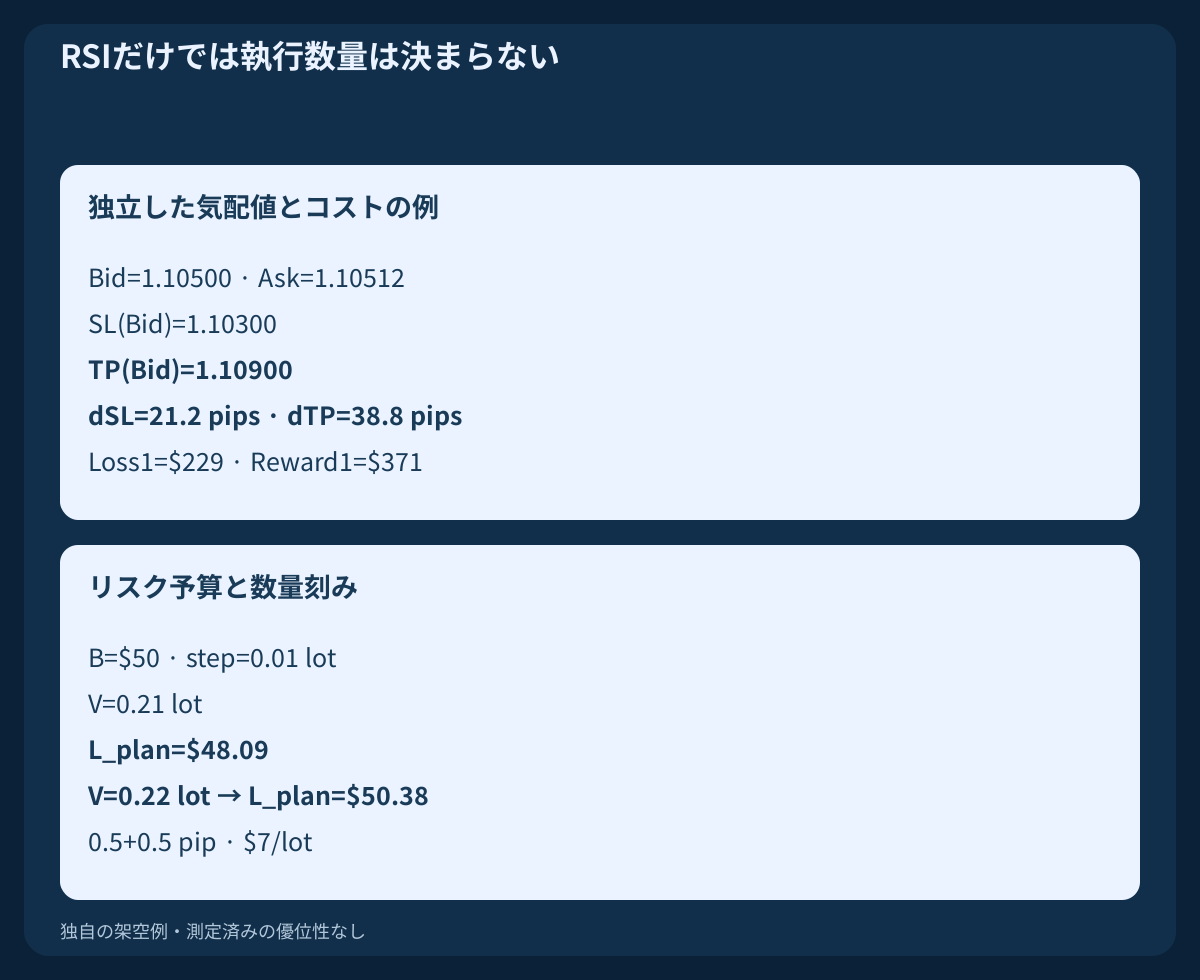
RSIからストップ幅やロット数は決まりません。独立した架空のBUY計算例としてBid=1.10500、Ask=1.10512、SL(Bid)=1.10300、TP(Bid)=1.10900を考えます。1 pip=0.0001ではAskで入り、買いポジションの保護水準はBidで発動します。この気配値は終値系列から発生した取引ではありません。
$10/pip/lot、往復手数料$7/lot、個別の不利な変動への余裕a_entry=0.5 pip; a_exit=0.5 pip、資金調達費用ゼロを仮定します。するとLoss1=(21.2+1)×10+7=$229、Reward1=(38.8−1)×10−7=$371です。予算$50では0.21 lot、計画損失$48.09となり、0.22 lotでは$50.38を負担します。実際の料金、契約、証拠金、気配値の側、約定を確認してください。計画上の余裕は実損失の上限ではありません。
13. 完全なルールを公平に比較する
検証前に、RSIが環境を記述するのか、新しいイベントを作るのか、別の設定を絞り込むのかを決めます。適格性、エントリー時点、取消し、保護、数量、決済を固定します。欠損、状態の反復、スプレッド変化、拒否、執行不明も記録します。指標だけのチャートは全過程の結果を立証しません。
同じ執行条件で、RSI条件あり・なしの基準モデルを比較します。評価用データを取り分け、試したパラメータを記録します。取引数の減少や見栄えのよい過去の線だけで改善とは言えません。測定結果を解釈する前に、コスト、ドローダウン、サンプル数、不確実性を報告します。
14. よくある読み違いを避ける
買われ過ぎを自動売り、状態の継続を新しい交差、RSIのポイントをpips、数値を勝率に置き換えないでください。似た価格指標にRSIを重ねても独立した確認にはなりません。見た目が滑らかな線にも遅れはあります。
観測を採用する前に、銘柄、時間足、適用価格、履歴の充足、平均方式、足の確定時刻、正確な不等式を確認します。ダイバージェンスではピボットの選択と認識時点も必要です。ルールや必要値が欠けるなら、売買判断より先にその制約を記録します。
15. 元のデータを再現する
主CSVには2026-10-19 00:00 UTCから始まる架空のEURUSD H1 Bid終値29個と変化28個があります。最初の終値は1.10000です。上昇幅、下落幅、平滑平均、期間比較を含みます。高値・安値の経路、過去Ask、ニュース、スプレッド履歴、実行済み注文は含みません。
もう1つのCSVは独立した仮定のダイバージェンス4組です。出力の小数と表は丸め値ですが、元の計算は正確な有理数を使います。初期化前は空欄のままです。再現可能な教材であり、ブローカーで収集した観測、バックテスト、優位性の証拠ではありません。
架空のH1終値29個とRSI7/14/21計算をダウンロード(CSV)
| 番号 | 終値時刻 UTC | Bid終値 | RSI7 | RSI14 | RSI21 |
|---|---|---|---|---|---|
| 13 | 2026-10-19 13:00 UTC | 1.10430 | 73.3893 | — | — |
| 14 | 2026-10-19 14:00 UTC | 1.10400 | 68.9132 | 70.0000 | — |
| 15 | 2026-10-19 15:00 UTC | 1.10500 | 74.8730 | 72.9167 | — |
| 16 | 2026-10-19 16:00 UTC | 1.10550 | 77.4004 | 74.2640 | — |
| 17 | 2026-10-19 17:00 UTC | 1.10430 | 60.3918 | 65.8033 | — |
| 18 | 2026-10-19 18:00 UTC | 1.10330 | 49.7608 | 59.6995 | — |
16. 次の研究課題を意識して選ぶ
有用な問いは、RSIを加えることでどの定義済み判断が変わるかです。計算と観測時点から始め、環境、新しいパターン、執行条件を分けます。設定一覧では代用できません。条件を加えることで生じた遅延や失われた有用な観測を比較できるよう、基準モデルを固定します。
関連資料ではモメンタムの役割、ダイバージェンスの認識時点、EMA/RSIスキャルピング、反転やフェイラースイングの完全なモデルを扱います。それぞれ異なるエントリー論理です。本稿は指標の説明であり、隠れたダイバージェンス継続戦略には独自の完全な仕様と別途検証が必要です。
よくある質問
FXで最適なRSI設定は何ですか?
普遍的な最適設定はありません。終値を使う期間14は一般的な基準です。期間、水準、時間足、完全な売買ルールを合わせて評価してください。本例では成績を測定していません。
RSIが70を超えたら売るべきですか?
それだけでは判断できません。高位の状態は持続的な上昇中にも続きます。売りには別途完全なルールと検証が必要です。
RSI 50はトレンドがないことを意味しますか?
いいえ。変化幅の合計が正なら、平滑化した上昇幅平均と下落幅平均が等しいという意味です。異なる価格経路から同じ値が生じます。
プラットフォーム間で値が違うのはなぜですか?
銘柄、配信元、足の区切り、適用価格、期間、平滑化、履歴、初期値を確認します。形成中の値と確定値を混ぜず、確定した観測同士を比較してください。
ダイバージェンスはいつ観測できますか?
選んだピボットが定義どおり認識できてからです。右側の足を必要とするピボットは中心時点では分かりません。本稿の組は仮定値で、完全な履歴を検証していません。
RSI 60は利益確率60%という意味ですか?
いいえ。平滑化した上昇幅と下落幅の比を正規化した値であり、校正済みの利益確率ではありません。コスト、エントリー、決済も定義して評価する必要があります。
出典と検証上の注記
参照資料は指標の定義、入力、表示の違いを説明します。終値履歴、比較組、しきい値例、コスト計算は独自の教材です。利益の出る設定や本例を売買システムとして検証する資料ではありません。
教育目的のRSIガイド。架空の終値、独立した仮定のダイバージェンス、気配値の計算を使用。実注文、過去のバックテスト、測定済みの収益性はありません。